Die wichtigsten Punkte
- Die Intel-Aktie sprang um 8 %, nachdem CEO Lip-Bu Tan sagte, das Unternehmen habe seinen ersten externen Kunden für 18A unter Vertrag genommen, bei einer Ausbeute von 70 %.
- Es ist der bisher beste Beleg dafür, dass Intels Foundry-Geschäft externe Aufträge gewinnen kann.
- Tan sagt, Intel könne die KI-Nachfrage nicht decken, und Microsoft und ASML profitieren, wenn es Kapazitäten ausbaut.
- Die Aktie notiert weit über ihren Multiplen von vor 2023, daher ist ein namentlich genannter Kunde für 14A die eigentliche Bewährungsprobe.
Intel (INTC) hat endlich einen externen Kunden für 18A, den Chipfertigungsprozess, auf dem sein Turnaround beruht. Die Aktie sprang heute um 8 %.
"Wir haben gerade den ersten Kunden unterzeichnet", sagte CEO Lip-Bu Tan am Mittwoch auf dem TomorrowX Summit, ohne ihn zu nennen. Er nannte auch Microsoft (MSFT) als ersten öffentlich bekannten Kunden für EMIB, seine fortschrittlichste Verpackungstechnologie. Und der 18A-Erfolg ist auch eine gute Nachricht für ASML (ASML).
Ausbeute bei 70 % und zu füllende Fabs
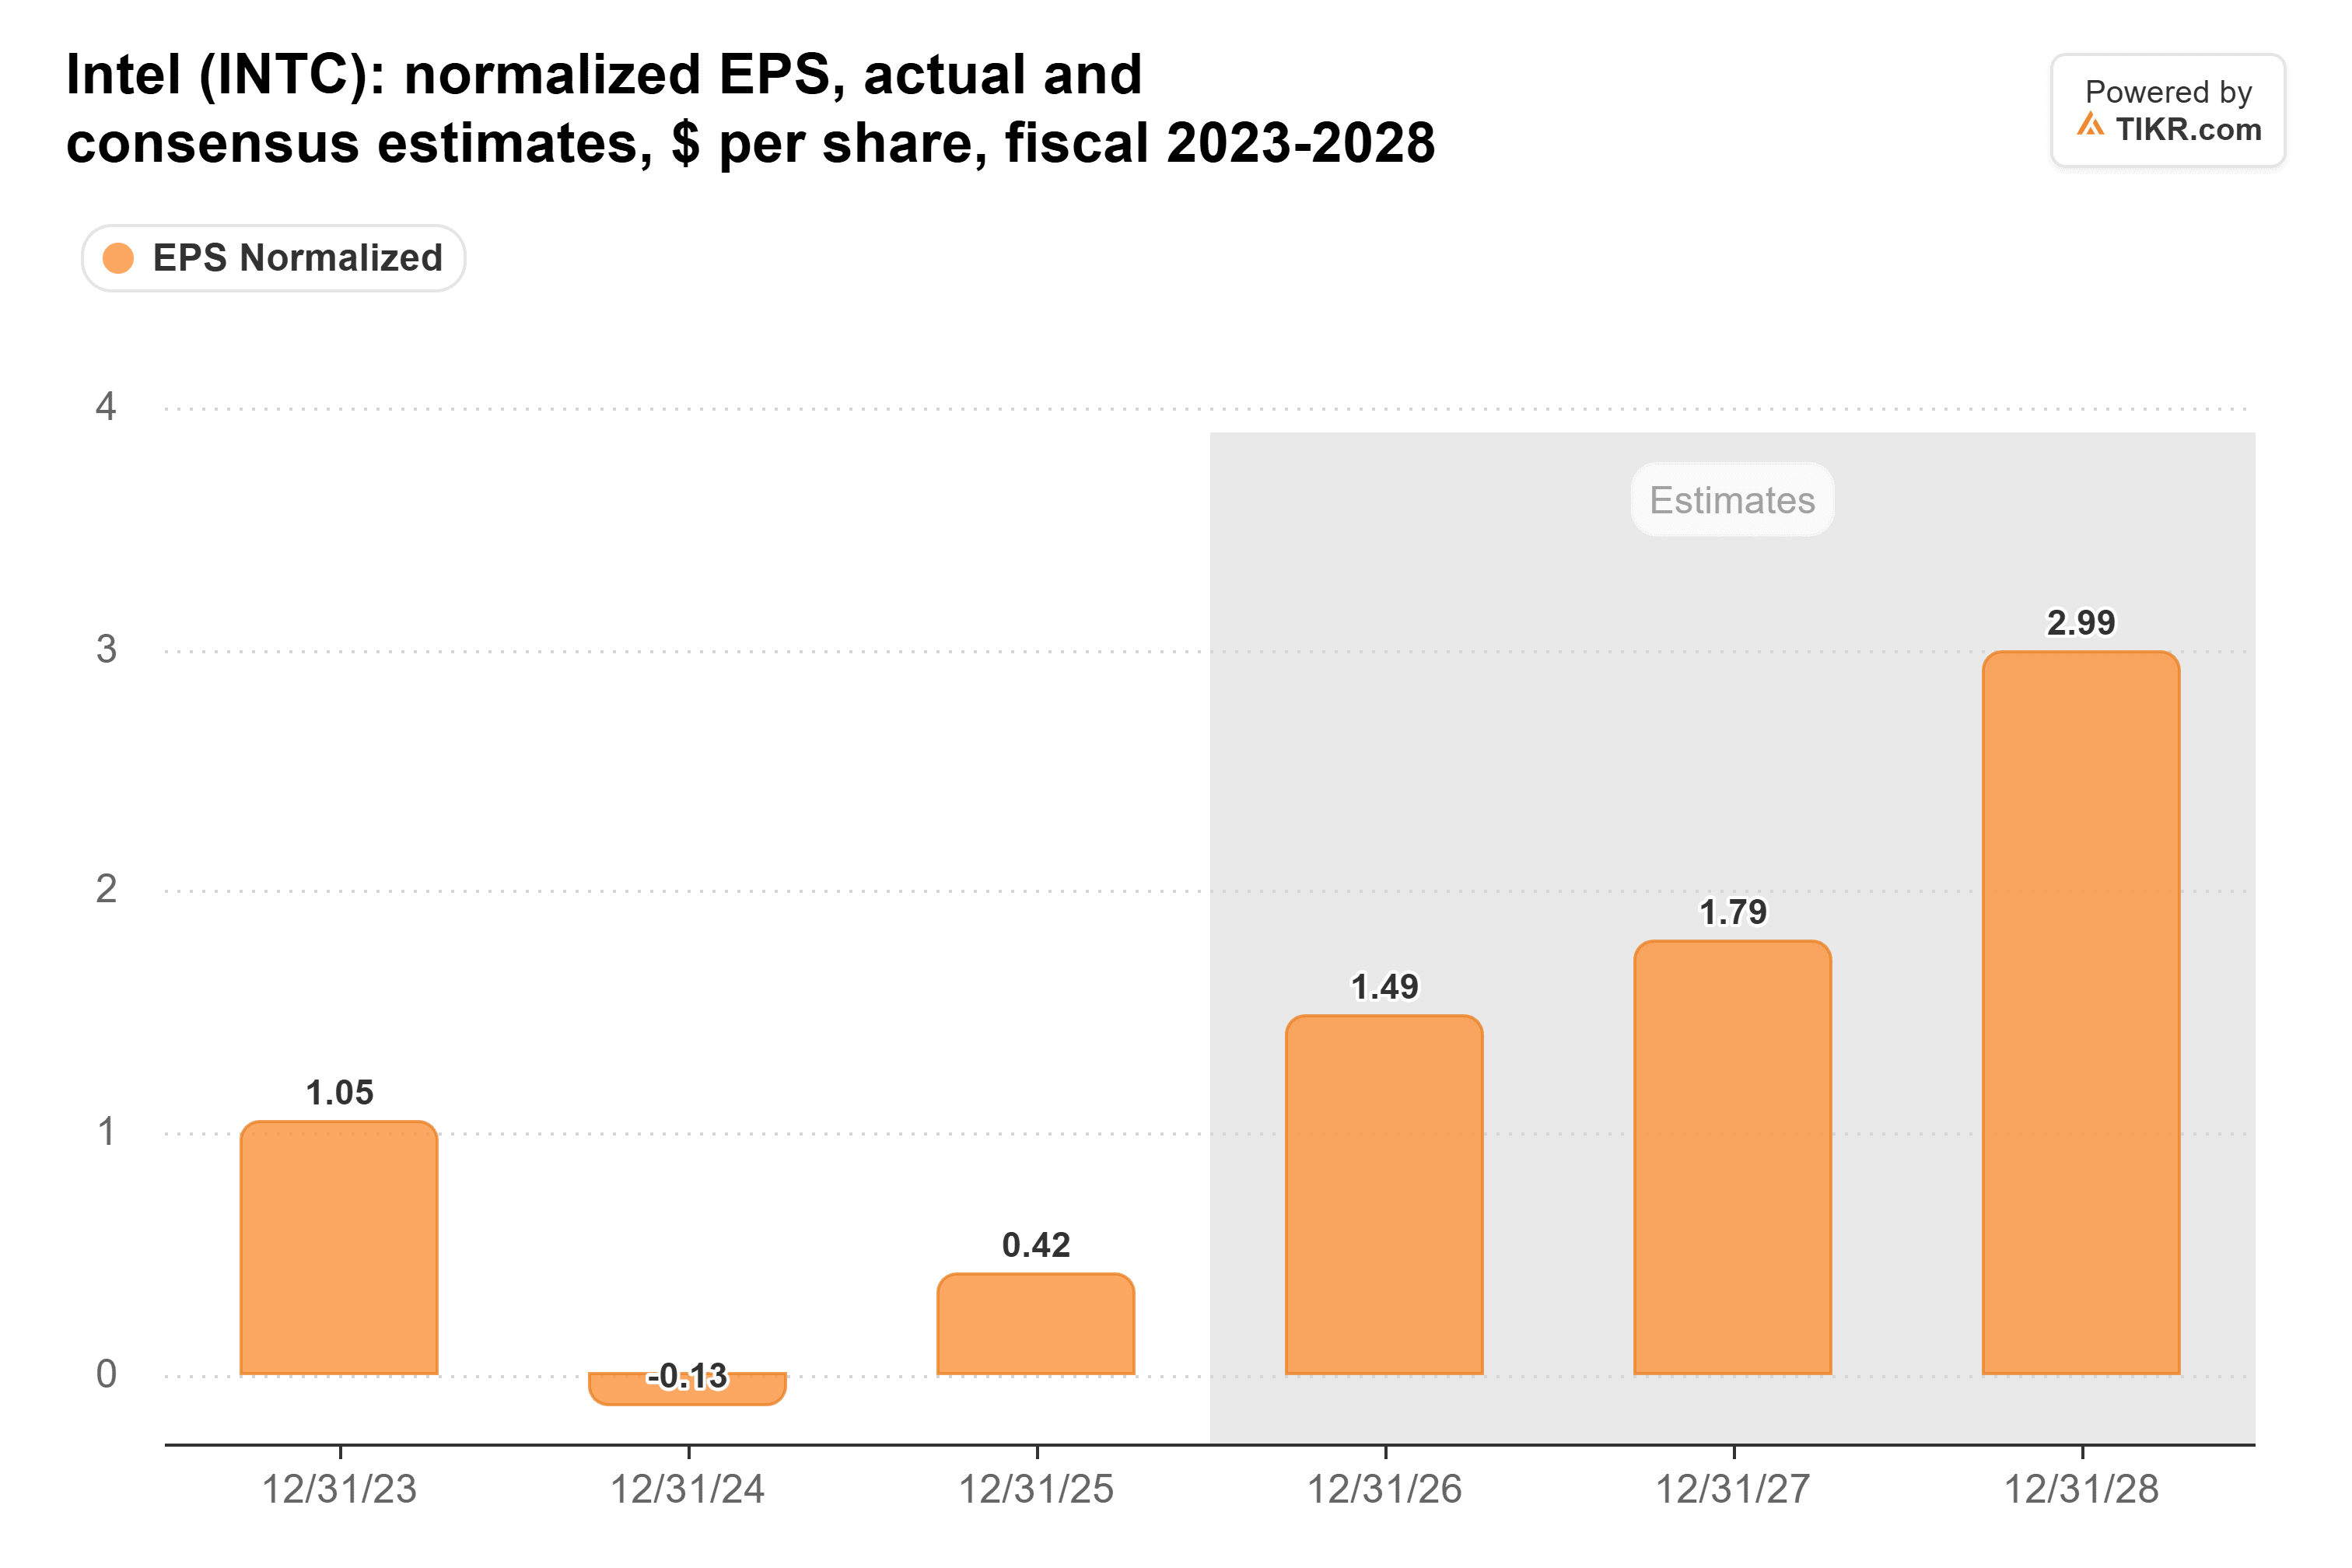
Tan gab die Ausbeute für 18A mit 70 % an, und Intel braucht die Aufträge: Seine Investitionsausgaben (Capex) haben von 2022 bis 2025 jedes Jahr den operativen Cashflow überstiegen, und der externe Foundry-Umsatz belief sich im zweiten Quartal auf nur 293 Millionen US-Dollar. Analysten erwarten, dass das normalisierte EPS von diesem Jahr bis 2028 in etwa auf das Doppelte steigen wird.
Intel kann nicht genug produzieren
Zur KI-Nachfrage sagte Tan: "Ich kann einfach nicht genug liefern." Das passt zur Prognose (Guidance) vom Oktober, die den Umsatz im vierten Quartal mindestens 1 Milliarde US-Dollar unter den Schätzungen sah, teilweise aufgrund von einer Fab-Schließung in Israel und einem Substratmangel.
Microsoft will ebenfalls Kapazitäten. Bei der Spekulation über den 18A-Kunden sagte der Creative-Strategies-Analyst Ben Bajarin gegenüber CNBC, dass "Amazon, Microsoft und Google Schwierigkeiten haben, bei TSMC Kapazitäten für ihre CPU-Ambitionen zu bekommen." Da der Azure-Umsatz im Septemberquartal um 48 % gestiegen ist, hat Microsoft allen Grund, einen zweiten Chiphersteller als Lieferanten zu wollen.
ASML, heute um 3 % gestiegen, sagte im Oktober, dass sein geplantes Angebot für 2027 und 2028 die Nachfrage nicht vollständig decken werde. Intel betreibt seine High-NA-Maschinen bereits auf einem Teil von 18A, während TSMC deren Volumennutzung erst für 2030 plant. Ein aktiverer Intel-Foundry macht diese Aufträge daher wahrscheinlicher.
TIKR verfolgt 49 Analysten zu Intel. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Intel sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Intel an
Auf einen Turnaround eingepreist
Das Kurs-Gewinn-Verhältnis (KGV) von Intel auf Basis der Schätzungen für die nächsten zwölf Monate liegt unter seinem Fünfjahresdurchschnitt.
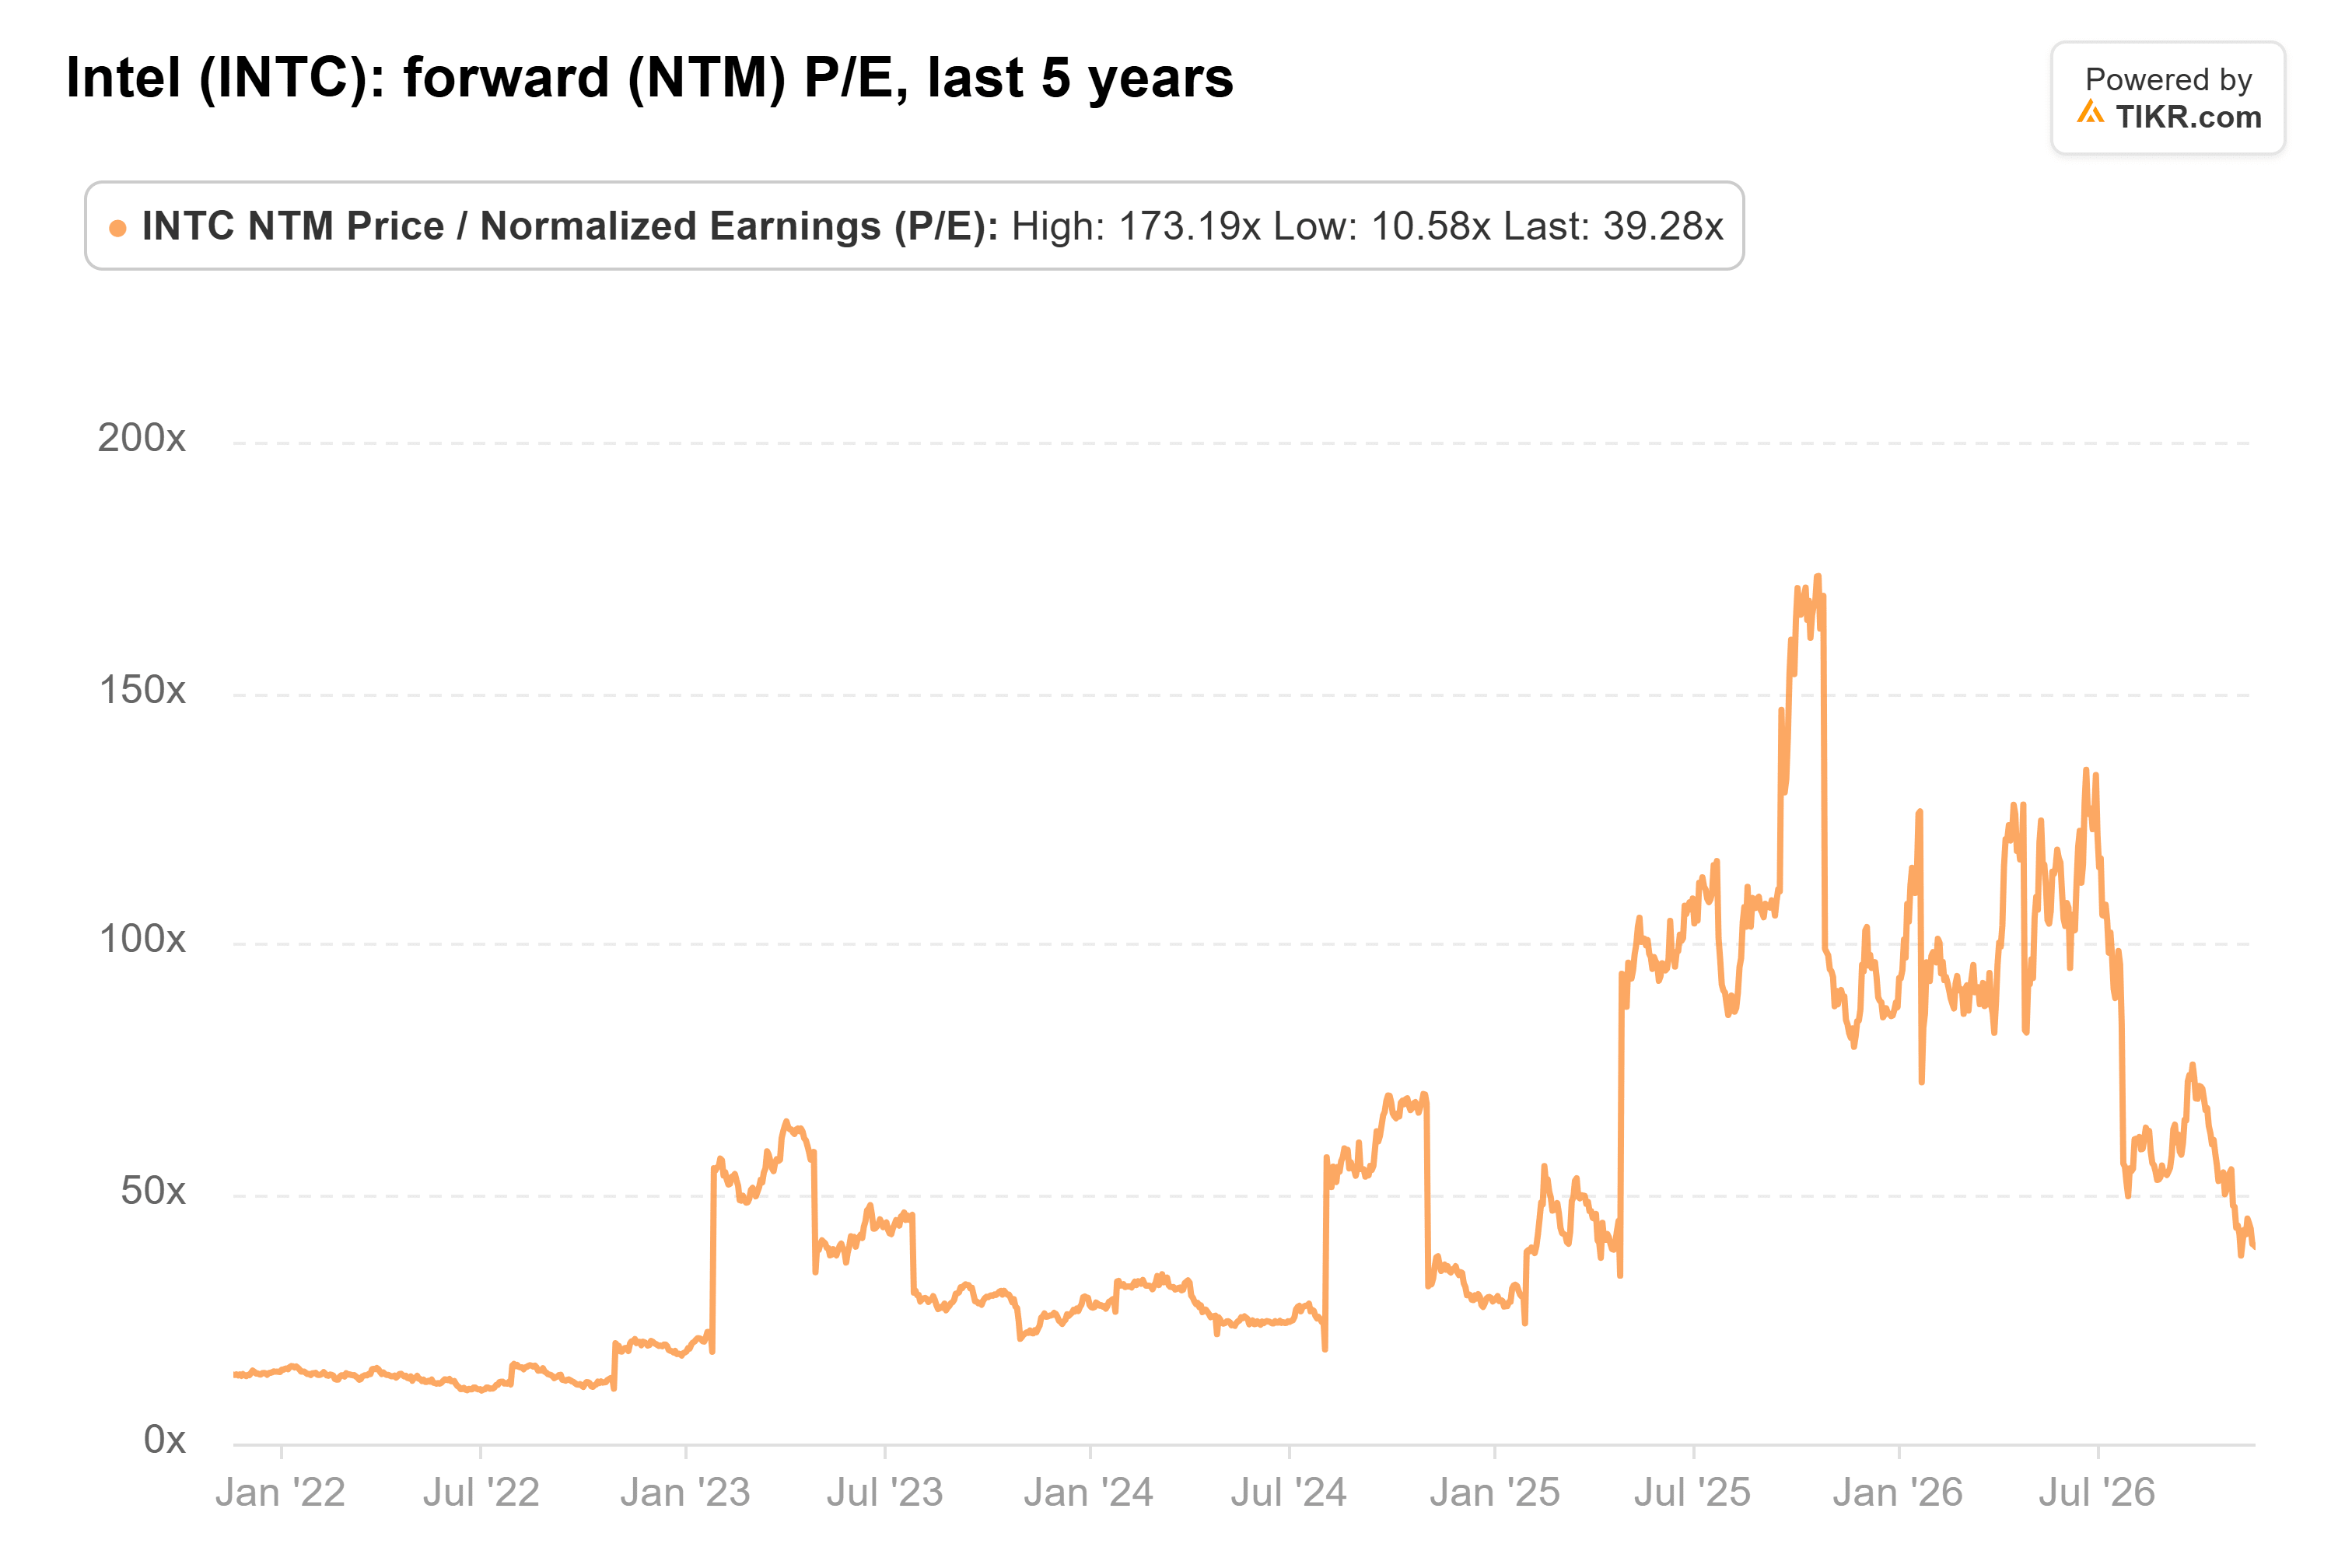
Es lag beim letzten Schlusskurs bei 39x und nach dem heutigen Sprung bei etwa 42x. Dieser Durchschnitt von 51x ist jedoch durch Jahre verzerrt, in denen Intel kaum etwas verdiente; von 2014 bis 2022 notierte es zwischen etwa 10x und 18x.
Ich würde lieber einen Chiphersteller besitzen, der nicht genug produzieren kann, als einen, der nichts verkaufen kann. Aber bei etwa 42x ist die Aktie auf einen Turnaround eingepreist, den ein ungenannter Kunde nicht beweist. Das Management erwartet, dass externe Kunden sich bis Mitte 2027 für 14A-Designs entscheiden, und ein namentlich genannter Kunde mit entsprechendem Volumen wäre ein solcher Beweis.
Was ist die Intel-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Intel wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!