Wichtige Erkenntnisse
- Cameco verzeichnete im dritten Quartal einen bereinigten Nettoverlust von 2 Millionen C$ nach einem längeren Ausfall der Key-Lake-Mühle, der die Produktion drosselte und die Kosten erhöhte.
- Das bereinigte EBITDA im Uransegment sank um 19 % auf 179 Millionen C$, während Camecos Anteil am bereinigten EBITDA von Westinghouse um 15 % auf 143 Millionen C$ stieg.
- Der operative Cashflow sank auf 3 Millionen C$, und ein neues Aktienemissionsprogramm in Höhe von 1 Milliarde US$ öffnet die Tür zur Verwässerung in einem schwächeren Jahr.
- Die Ergebnisse für das vierte Quartal, die im Februar erwartet werden, werden zeigen, ob Key Lake wieder im Zeitplan liegt und ob die Kosten gesunken sind.
Cameco (CCJ) hatte Anleger davor gewarnt, dass 2026 ein ungleichmäßiges Jahr werden würde. Sein drittes Quartal, das am 30. Oktober veröffentlicht wurde, zeigte, wie ungleichmäßig.
Der Uranproduzent verzeichnete einen bereinigten Nettoverlust von 2 Millionen C$, nachdem er im Vorjahreszeitraum einen bereinigten Nettogewinn von 32 Millionen C$ erzielt hatte. Die Aktien gerieten am selben Tag unter Druck.
Die Ursache war geplant. Cameco verlängerte die jährliche Wartungspause in der Key-Lake-Mühle, um neue Infrastruktur zu installieren und bestehende Anlagen zu reparieren, sodass die Produktion sank und die Kosten stiegen.
Doch das Quartal hatte eine zweite Geschichte. Westinghouse, das Reaktorbauunternehmen, an dem Cameco 49 % hält, wuchs weiter, während das Urangeschäft schrumpfte.
Key Lake dominierte das Quartal
Der Umsatz veränderte sich kaum und stieg von 615 Millionen C$ auf 619 Millionen C$. Der Gewinn erzählte eine andere Geschichte:
- Das bereinigte EBITDA sank um 14 % auf 267 Millionen C$.
- Das bereinigte EBITDA im Uransegment sank um 19 % auf 179 Millionen C$.
- Der Nettogewinn belief sich auf 43 Millionen C$ bzw. 0,10 C$ pro Aktie.
Cameco verschärfte auch die Produktionsprognose für 2026 auf 19,5 bis 20,5 Millionen Pfund, nachdem die vorherige Obergrenze bei 21,5 Millionen Pfund lag. Die Auslieferungsprognose wurde auf 29,5 bis 30,5 Millionen Pfund verschärft.
Wohin ist also die Ertragskraft verschwunden?
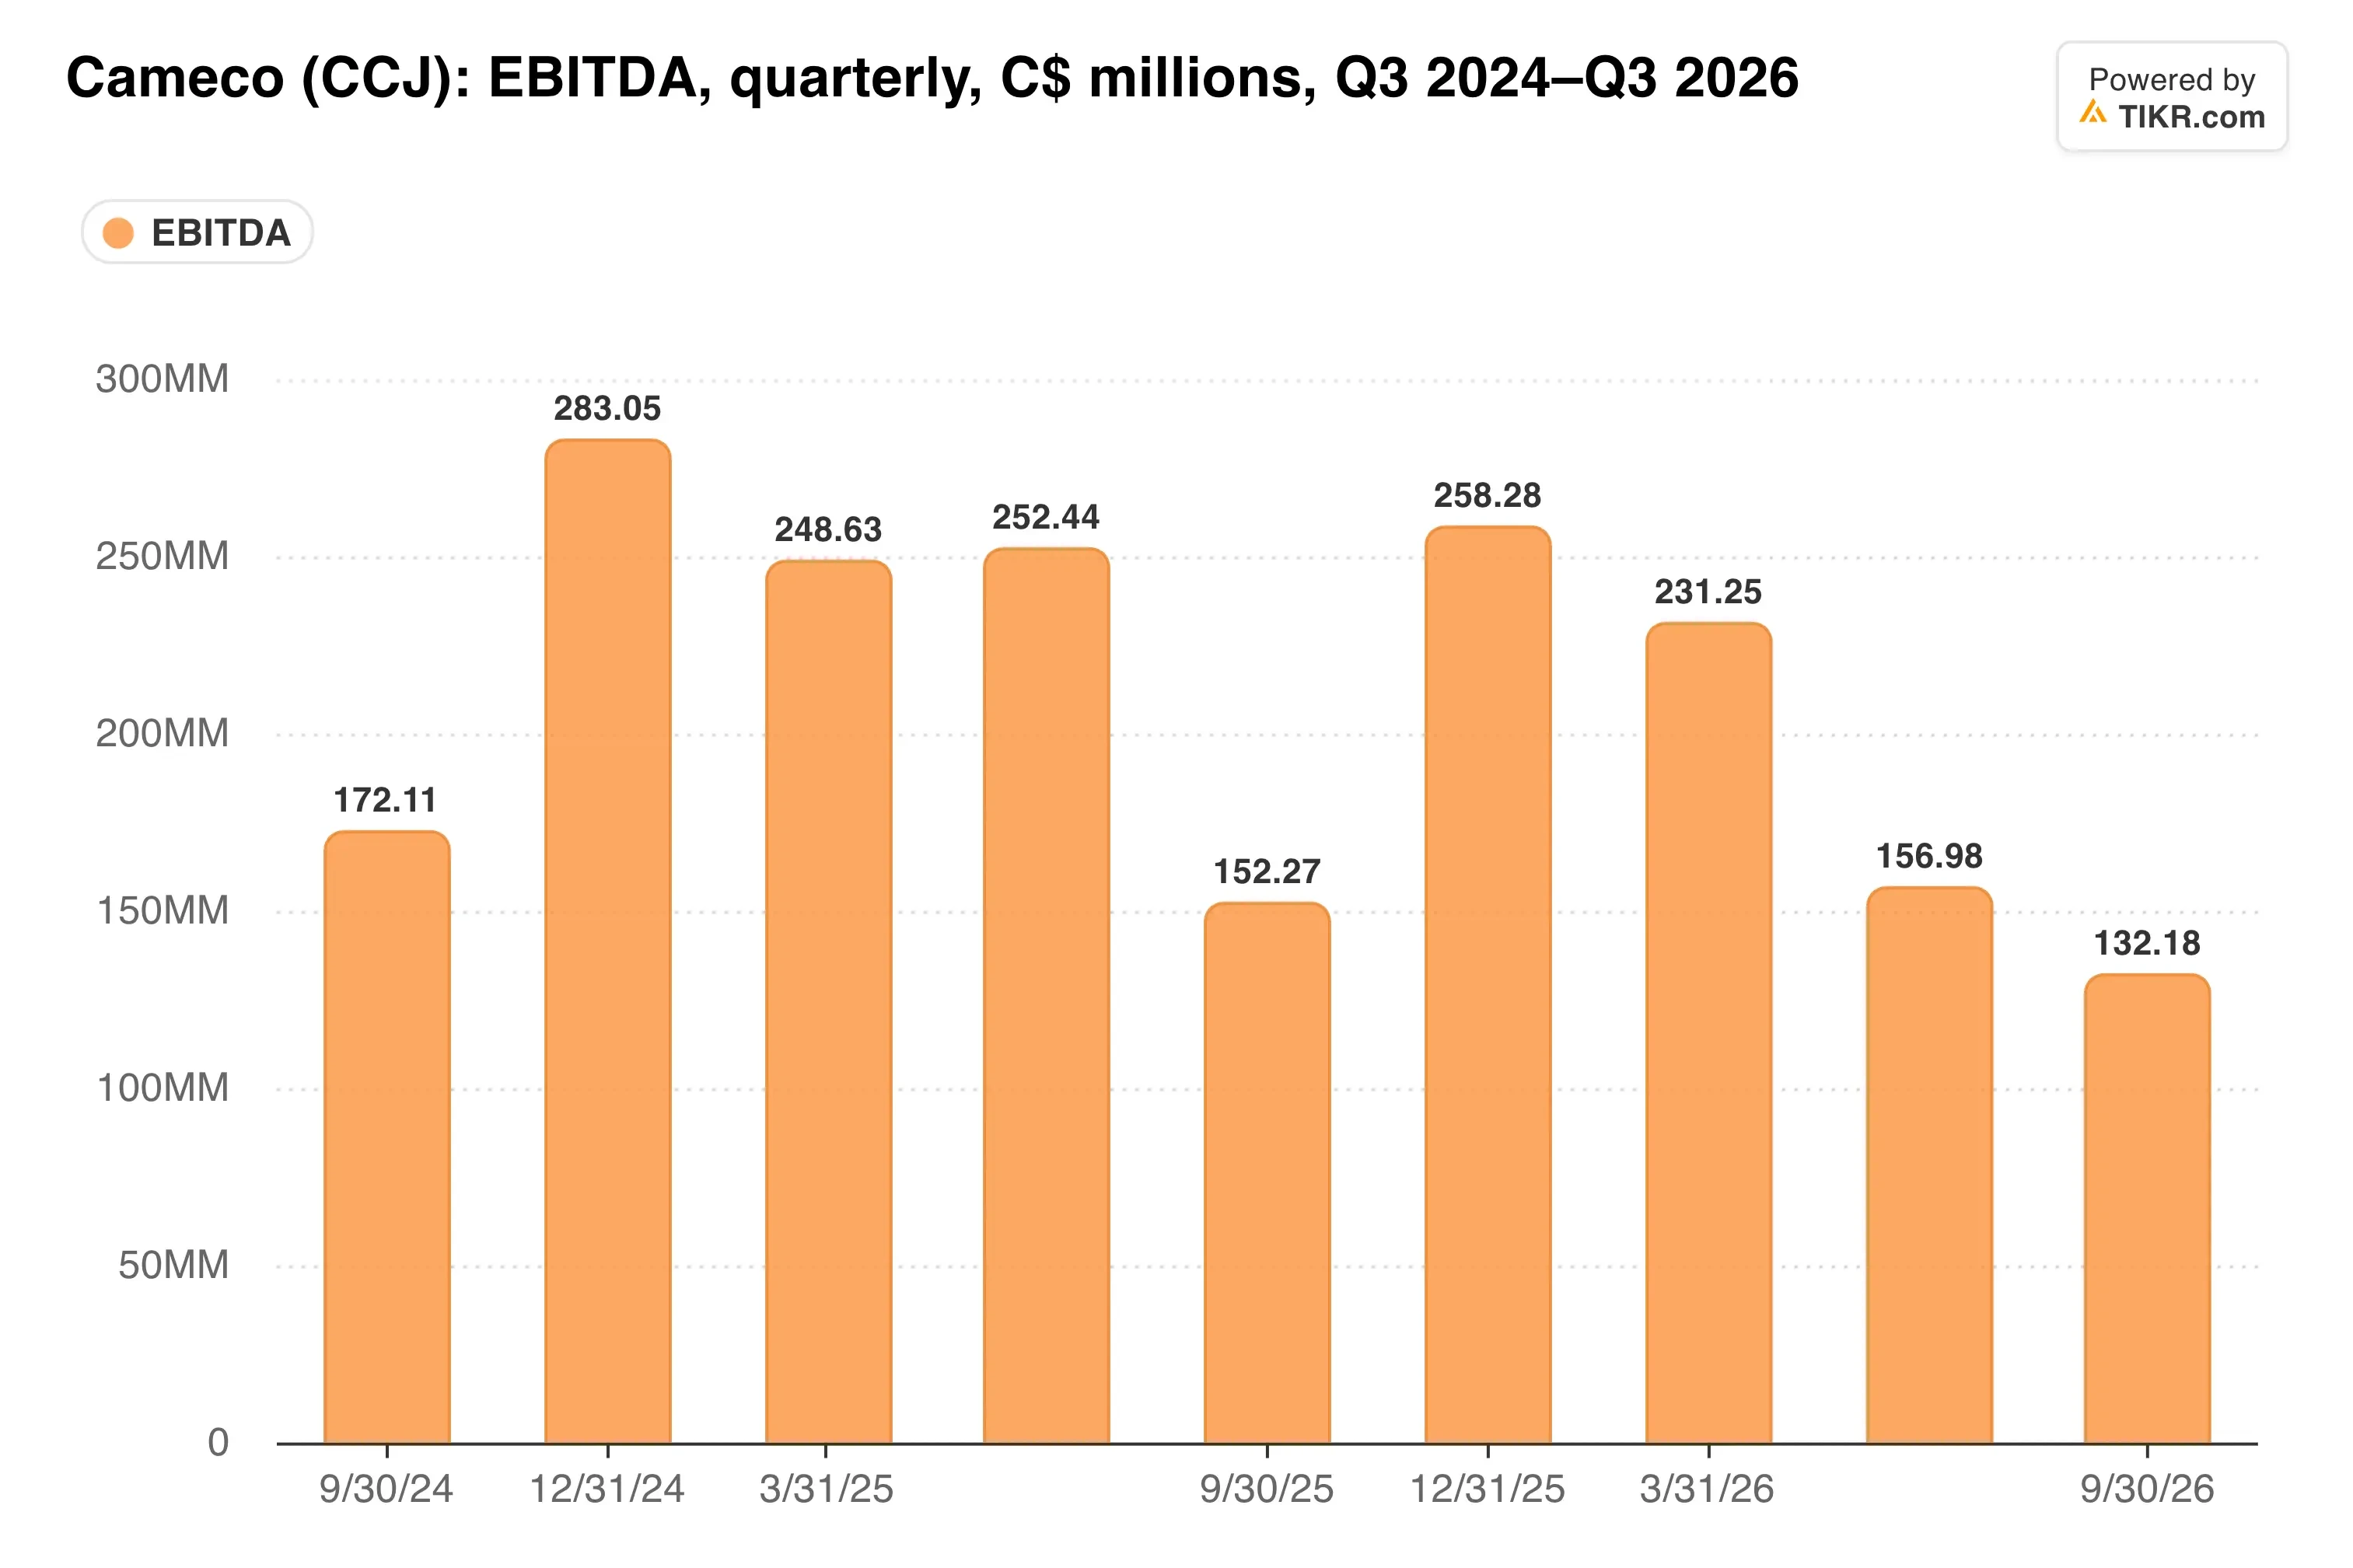
Der größte Teil des Rückgangs liegt im Uranbereich. Das bereinigte EBITDA im Brennstoffdienstleistungssegment blieb mit 24 Millionen C$ stabil, verglichen mit 25 Millionen C$ im Vorjahr.
Westinghouse trägt das Wachstumsnarrativ
Camecos Anteil am bereinigten EBITDA von Westinghouse stieg im Quartal um 15 % auf 143 Millionen C$. Sein Anteil am Nettoverlust verringerte sich ebenfalls, auf 24 Millionen C$ gegenüber 32 Millionen C$.
Die Neun-Monats-Zahl sieht mit 427 Millionen C$ gegenüber 569 Millionen C$ schwächer aus. Allerdings beinhaltete 2025 eine große Einmalzahlung im Zusammenhang mit dem Dukovany-Projekt in der Tschechischen Republik.
Das Management sieht neue Reaktoren eindeutig als den größeren Hebel. Grant Isaac, Präsident von Cameco, sagte gegenüber The Northern Miner, dass "das größte Wachstumspotenzial für Westinghouse in der Energy Systems Division liegt", die für Neubauten zuständig ist.
Cameco erwartet nun, dass 40 % bis 45 % der Ausgaben für ein neues AP1000-Projekt an Westinghouse fließen werden, gegenüber früher 25 % bis 40 %. Unterdessen sieht ein nicht bindendes Rahmenabkommen zwischen den USA und Südkorea vom 30. September bis zu 120 Milliarden US$ für bis zu acht amerikanische Reaktoren vor, darunter sechs AP1000.
Hier ist, was Analysten für die künftige Umsatzentwicklung erwarten...
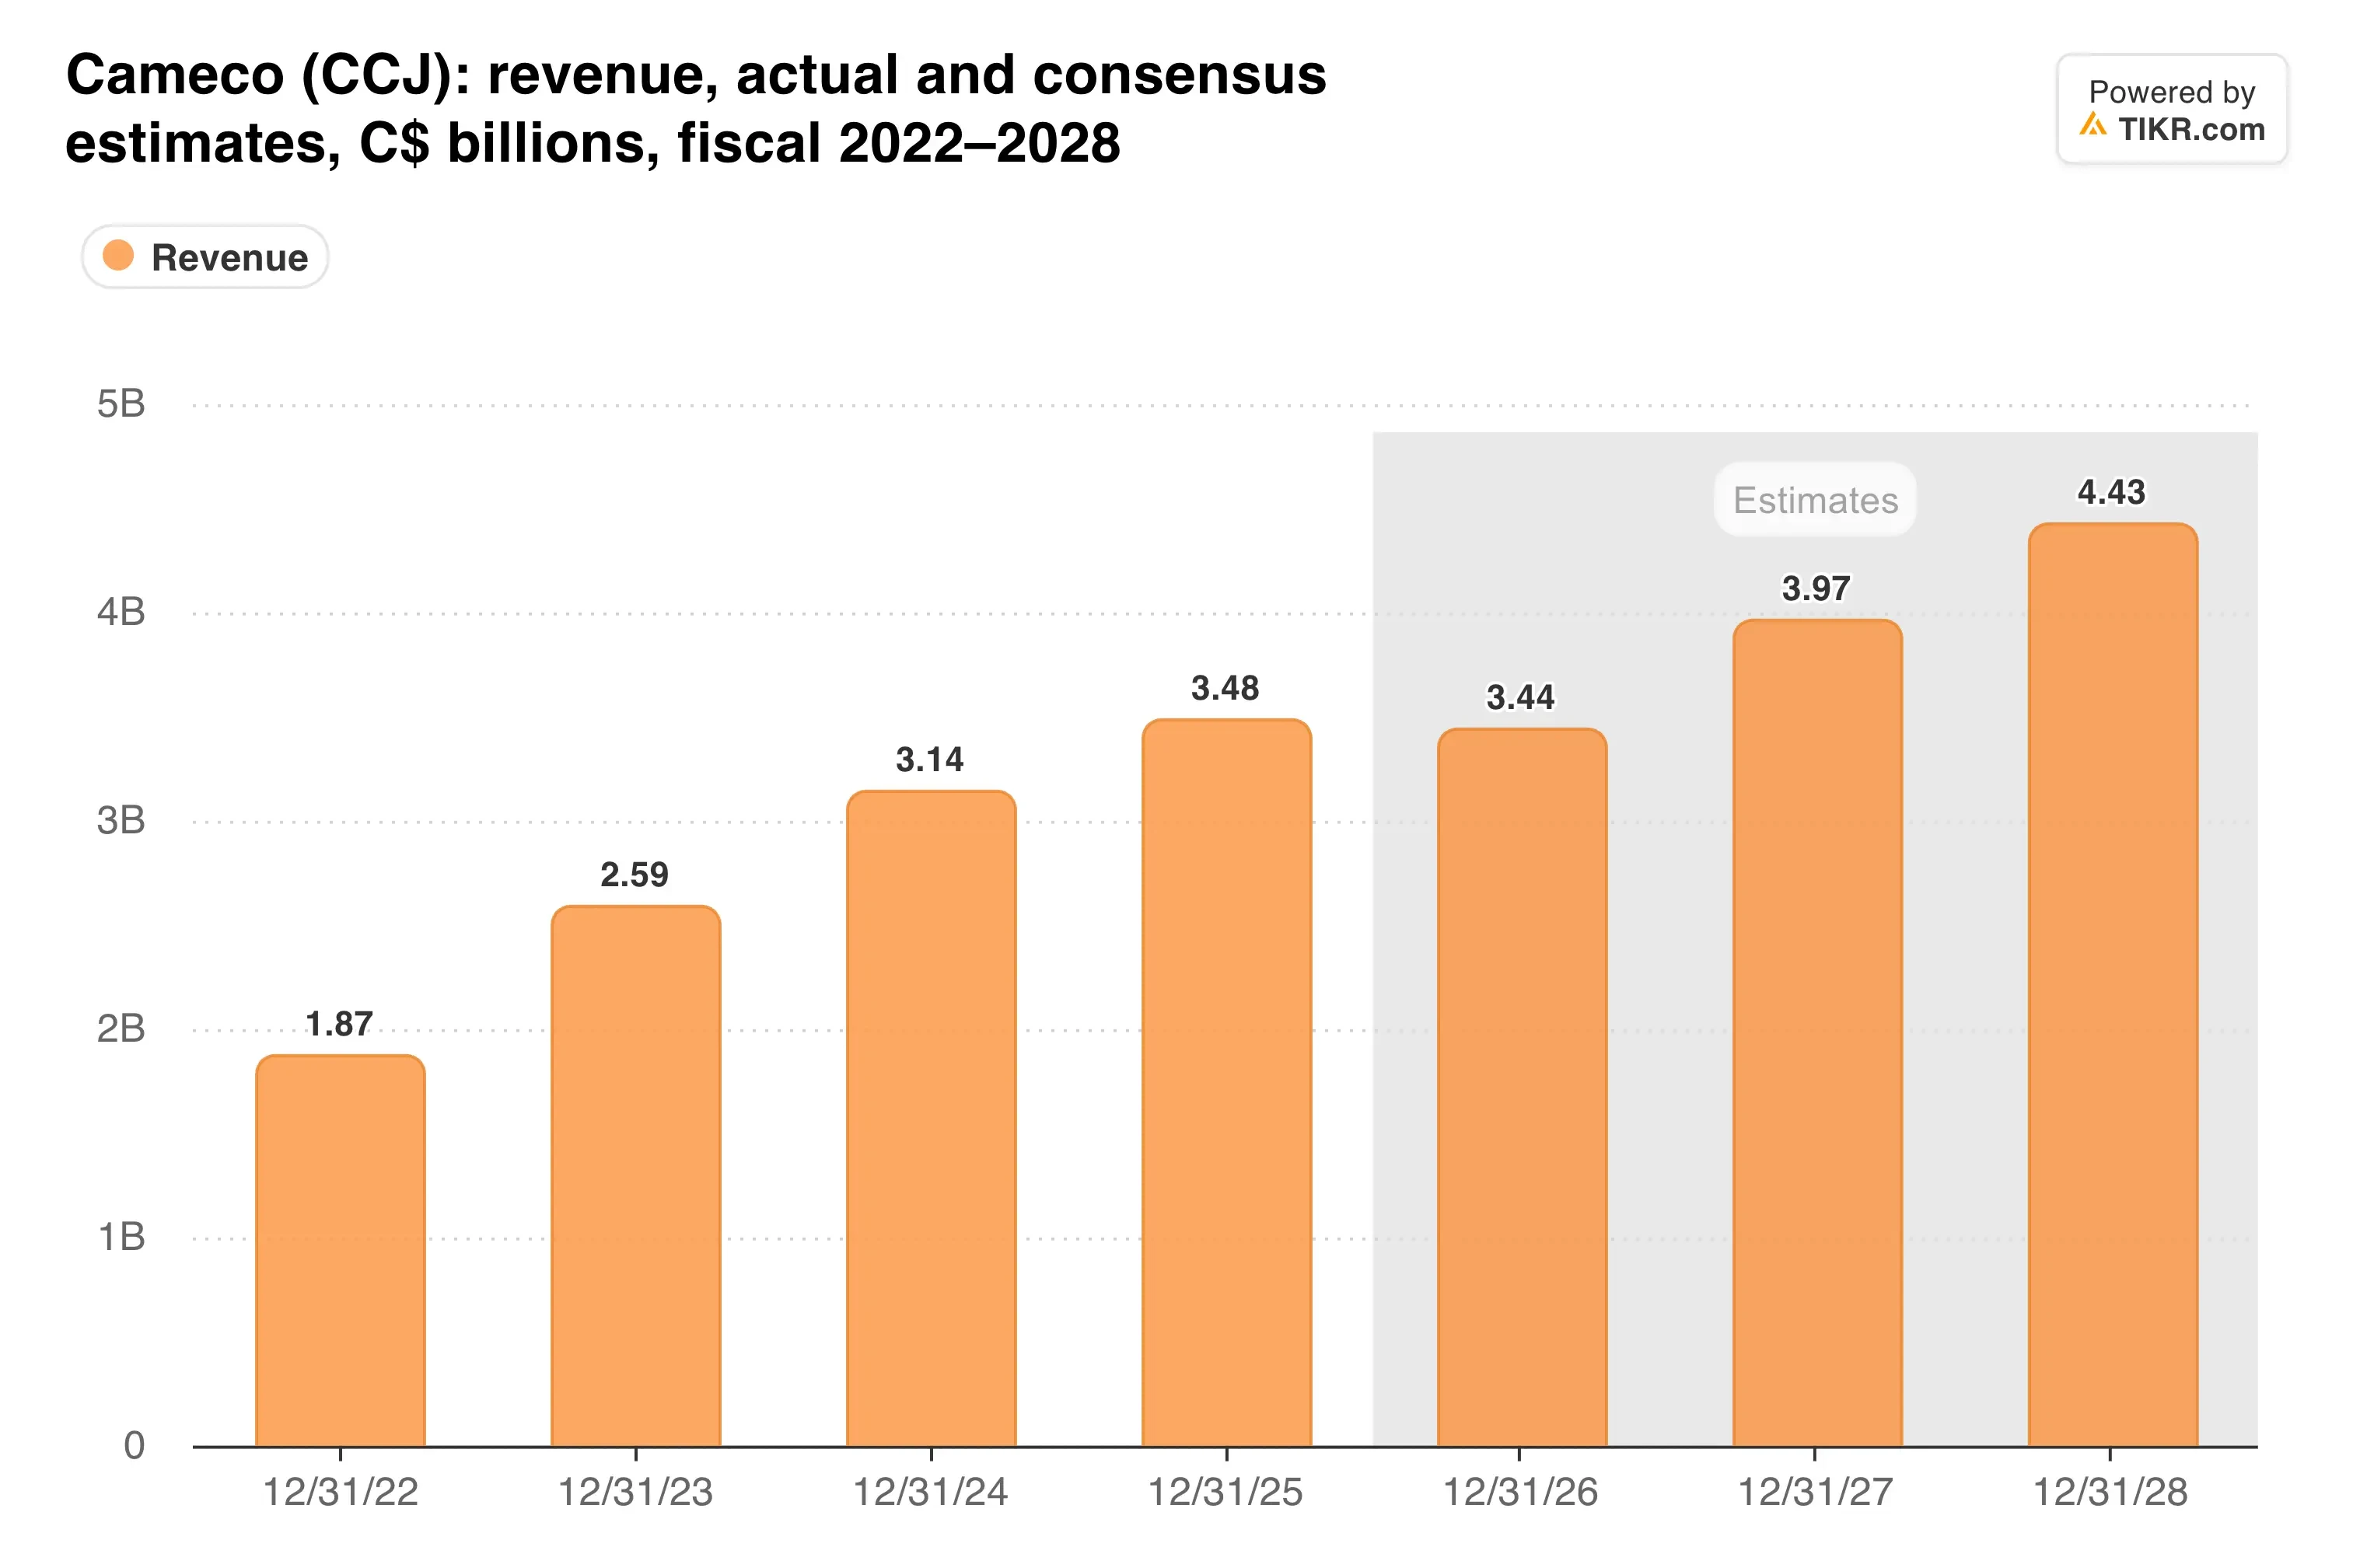
Keiner dieser Reaktoren ist noch eine feste Bestellung, und das Rahmenabkommen benötigt noch definitive Vereinbarungen.
TIKR verfolgt 21 Analysten zu Cameco. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Cameco zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Cameco an
Cash ist der schwierigere Teil
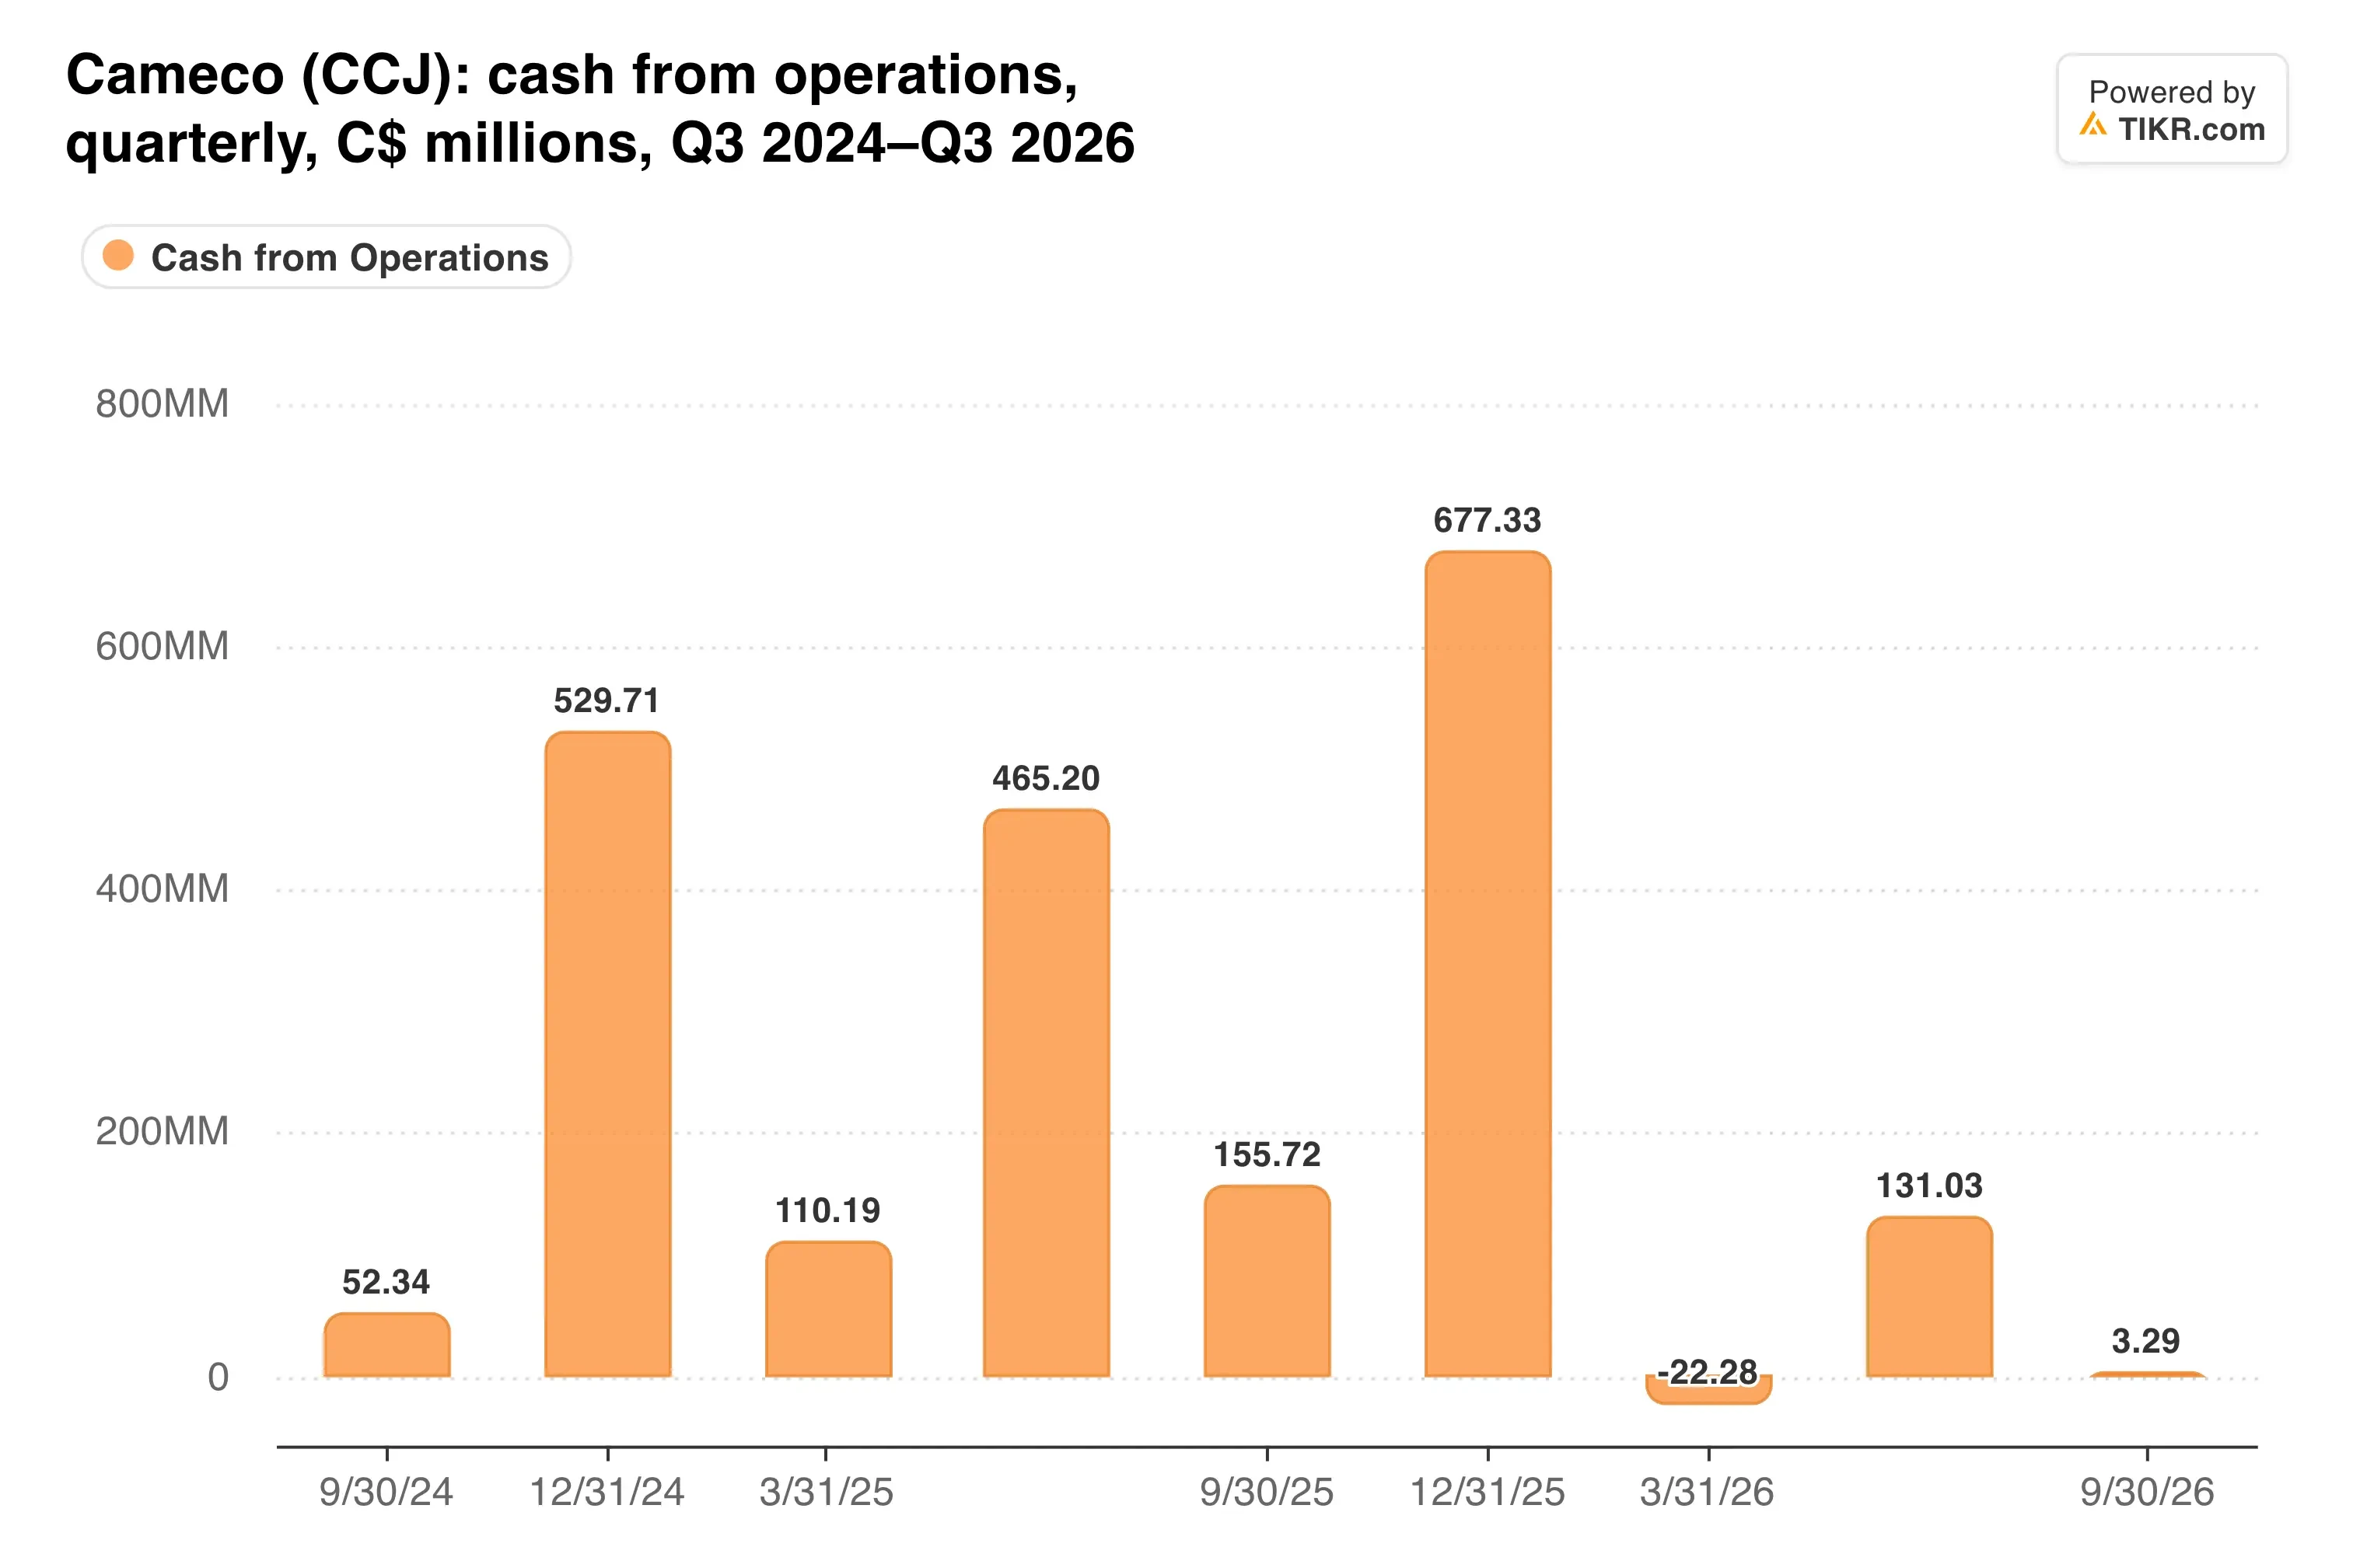
Der operative Cashflow sank im Quartal auf 3 Millionen C$, gegenüber 156 Millionen C$ im Vorjahreszeitraum. In den ersten neun Monaten erreichte er 112 Millionen C$ gegenüber 731 Millionen C$ im Jahr 2025.
Vergleichen Sie das mit den beiden Vorjahren.
Die Bilanz sieht immer noch gut aus. Cameco beendete den September mit 860 Millionen C$ Bargeld, 1,0 Milliarde C$ Schulden und einer ungenutzten Kreditlinie in Höhe von 1,0 Milliarde C$.
Anfang November unterzeichnete das Unternehmen jedoch eine neue Vereinbarung für den Verkauf von bis zu 1 Milliarde US$ Aktien über den Markt. Diese Vereinbarung autorisiert nur Verkäufe, doch sie öffnet die Tür zur Verwässerung in einem Jahr, in dem die Gewinne bereits gesunken sind.
Die Dividende bleibt bei 0,24 C$ pro Aktie, zahlbar am 15. Dezember. Unabhängig davon plant CFO Heidi Shockey, ihr Amt zum Ende des ersten Quartals 2027 niederzulegen.
Meine Einschätzung: Der Markt bestraft Cameco für ein Quartal, das das Management weitgehend angekündigt hatte, und Westinghouse verbessert sich leise. Dennoch lassen ein Cashflow-Quartal nahe Null plus ein neues Aktienprogramm mich einen Beweis sehen wollen, bevor ich einen Kursrückgang kaufe. Ich würde lieber zuerst sehen, dass sich die Kosten normalisieren.
Cameco sagt, Key Lake habe den Betrieb wieder aufgenommen und sollte im vierten Quartal wieder im Zeitplan sein. Die für Februar erwarteten Ergebnisse werden zeigen, ob das geschehen ist und ob die Auslieferungen innerhalb des verschärften Bereichs liegen.
Was ist die Cameco-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cameco wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!