Die wichtigsten Punkte
- Coca-Cola übertraf die Schätzungen für das dritte Quartal mit einem bereinigten EPS von $0,91 und erhöhte seine währungsneutrale EPS-Wachstumsprognose für 2026 auf mindestens 9%.
- Das Volumen stieg um 5%, angetrieben von Indien, China, Mexiko und Brasilien, während Nordamerika stagnierte und Preis/Mix nur einen Prozentpunkt beitrug.
- KFC wird ab Januar in etwa 3.700 US-Restaurants Pepsi durch Coca-Cola ersetzen – ein Erfolg dort, wo das US-Volumen von Coca-Cola ins Stocken geraten ist.
- CEO Henrique Braun warnte, dass sich "Kostendruck beschleunigt hat", und der Bericht für das vierte Quartal im Februar bringt die ersten Prognosen für 2027.
Coca-Cola (KO) tut weiterhin das eine, womit seine Konkurrenten kämpfen: mehr Getränke verkaufen. Das Volumen der verkauften Kisten stieg im dritten Quartal um 5%, und das Unternehmen erhöhte seine Gewinnprognose für das Gesamtjahr zum dritten Quartal in Folge.
Der Kontrast zu PepsiCo (PEP) ist kaum zu übersehen. PepsiCo steigerte seinen organischen Umsatz im eigenen dritten Quartal um 3,1%, senkte aber dennoch seine Prognose für das Kern-EPS-Wachstum 2026 auf 2,5% bis 3,5%.
Dann reichte Yum! Brands (YUM) Coca-Cola einen weiteren Erfolg. Seine KFC-Kette wird ab Januar in etwa 3.700 US-Restaurants Pepsi durch Coca-Cola ersetzen und beendet damit eine Getränkepartnerschaft, die bis ins Jahr 1986 zurückreicht.
Das Geschäft sieht also gesund aus. Die schwierigere Frage ist, wie viel davon bereits im Aktienkurs eingepreist ist.
Ein weiteres Quartal, eine weitere Anhebung
Coca-Cola veröffentlichte am 27. Oktober seine Zahlen, und sie waren sauber:
- Der Nettoumsatz stieg um 7% auf $13,4 Milliarden und übertraf damit die von Analysten erwarteten $12,92 Milliarden (laut LSEG).
- Das bereinigte EPS stieg um 11% auf $0,91 und übertraf damit den Konsens von $0,88.
- Die operative Marge weitete sich von 32,0% auf 33,4% aus.
Das Management erwartet nun, dass das bereinigte währungsneutrale EPS in diesem Jahr um mindestens 9% wächst, gegenüber zuvor 7% bis 8%. Der Free Cash Flow im Jahr-zu-Datum-Vergleich erreichte $11,4 Milliarden.
So hat sich der Umsatz quartalsweise entwickelt…
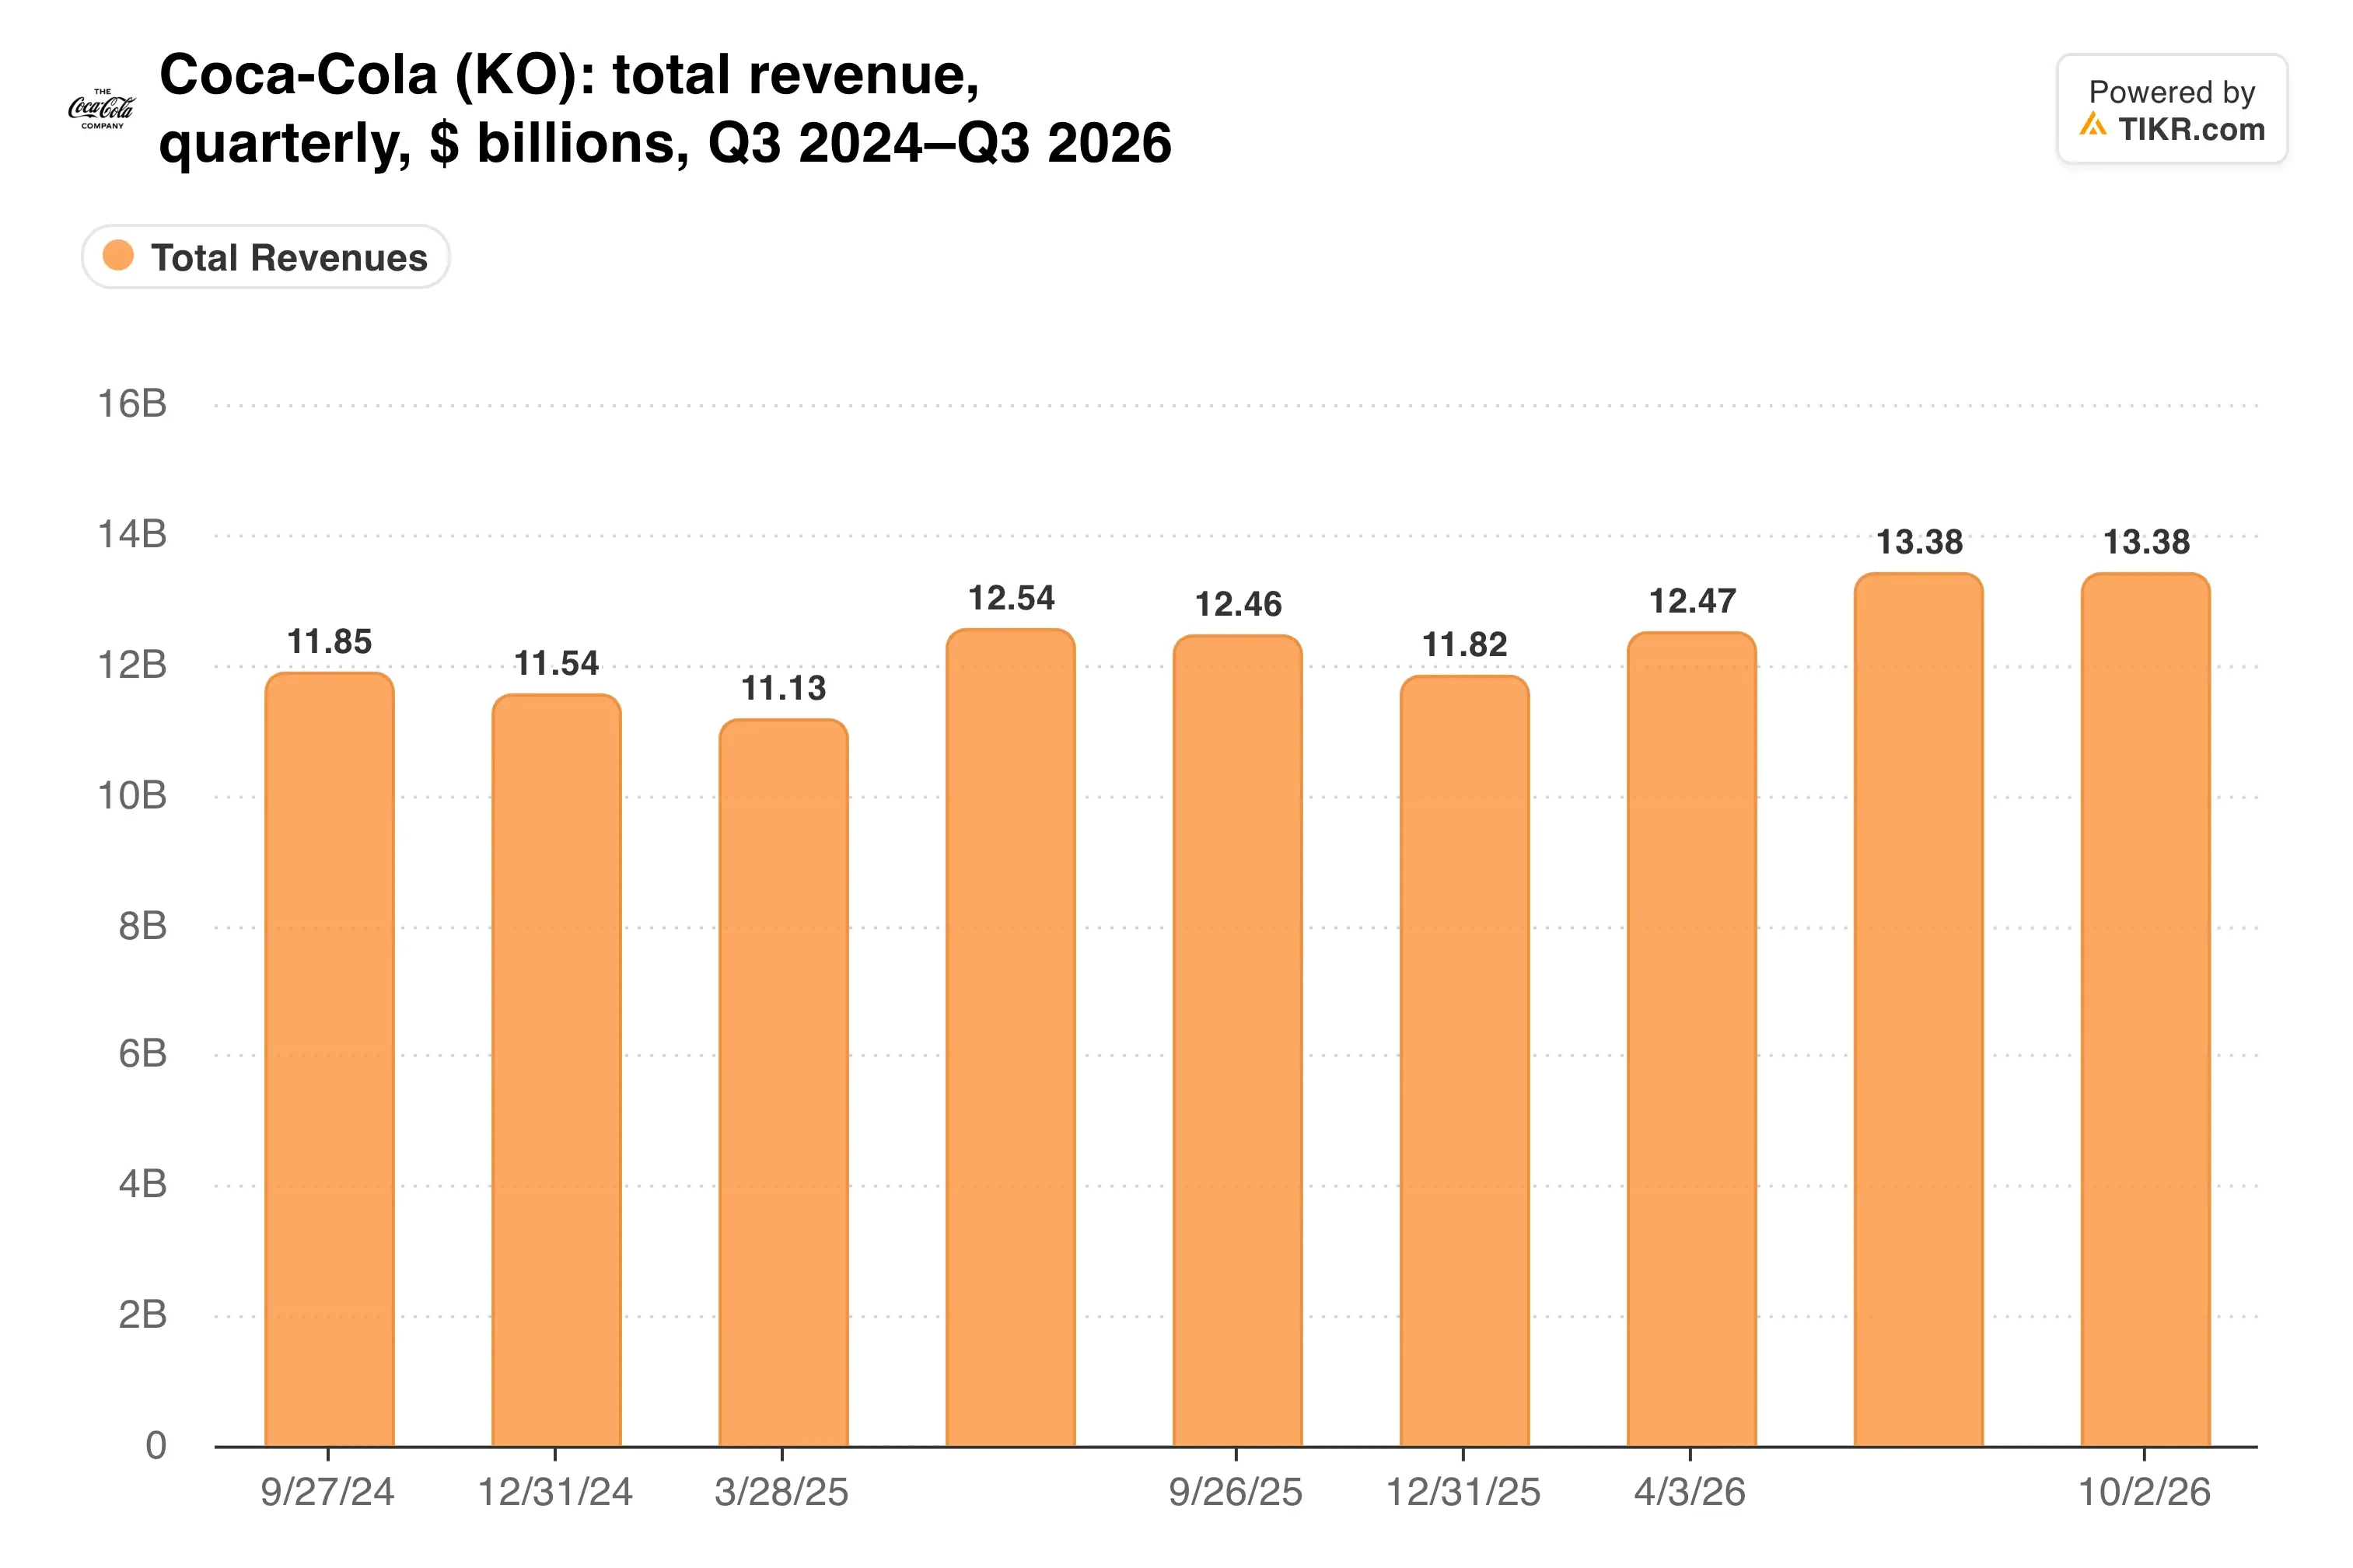
Der organische Umsatz wuchs ebenfalls um 7%, aber Preis/Mix trug nur einen Prozentpunkt bei. Diesmal leistete das Volumen den Großteil der Arbeit.
Das Wachstum kommt aus dem Ausland
Indien, China, Mexiko und Brasilien führten die Volumengewinne an. Coca-Cola Zero Sugar wuchs um 16%, während das Betriebsergebnis in Lateinamerika um 29% sprang.
Nordamerika ist der Schwachpunkt. Das Volumen dort stagnierte, obwohl das Betriebsergebnis dennoch um 5% stieg. CFO John Murphy verwies auf schwachen Restaurantbesuch als leichte Belastung, und der 4. Juli fiel in diesem Jahr ebenfalls in das zweite Quartal.
Deshalb ist der KFC-Deal wichtig. Restaurants sind genau der Bereich, in dem das US-Volumen von Coca-Cola ins Stocken geraten ist, und KFC bringt zwischen Januar und Frühjahr 2027 Tausende von Zapfsäulen.
Wie schneidet diese Profitabilität im Vergleich zum ältesten Rivalen ab?
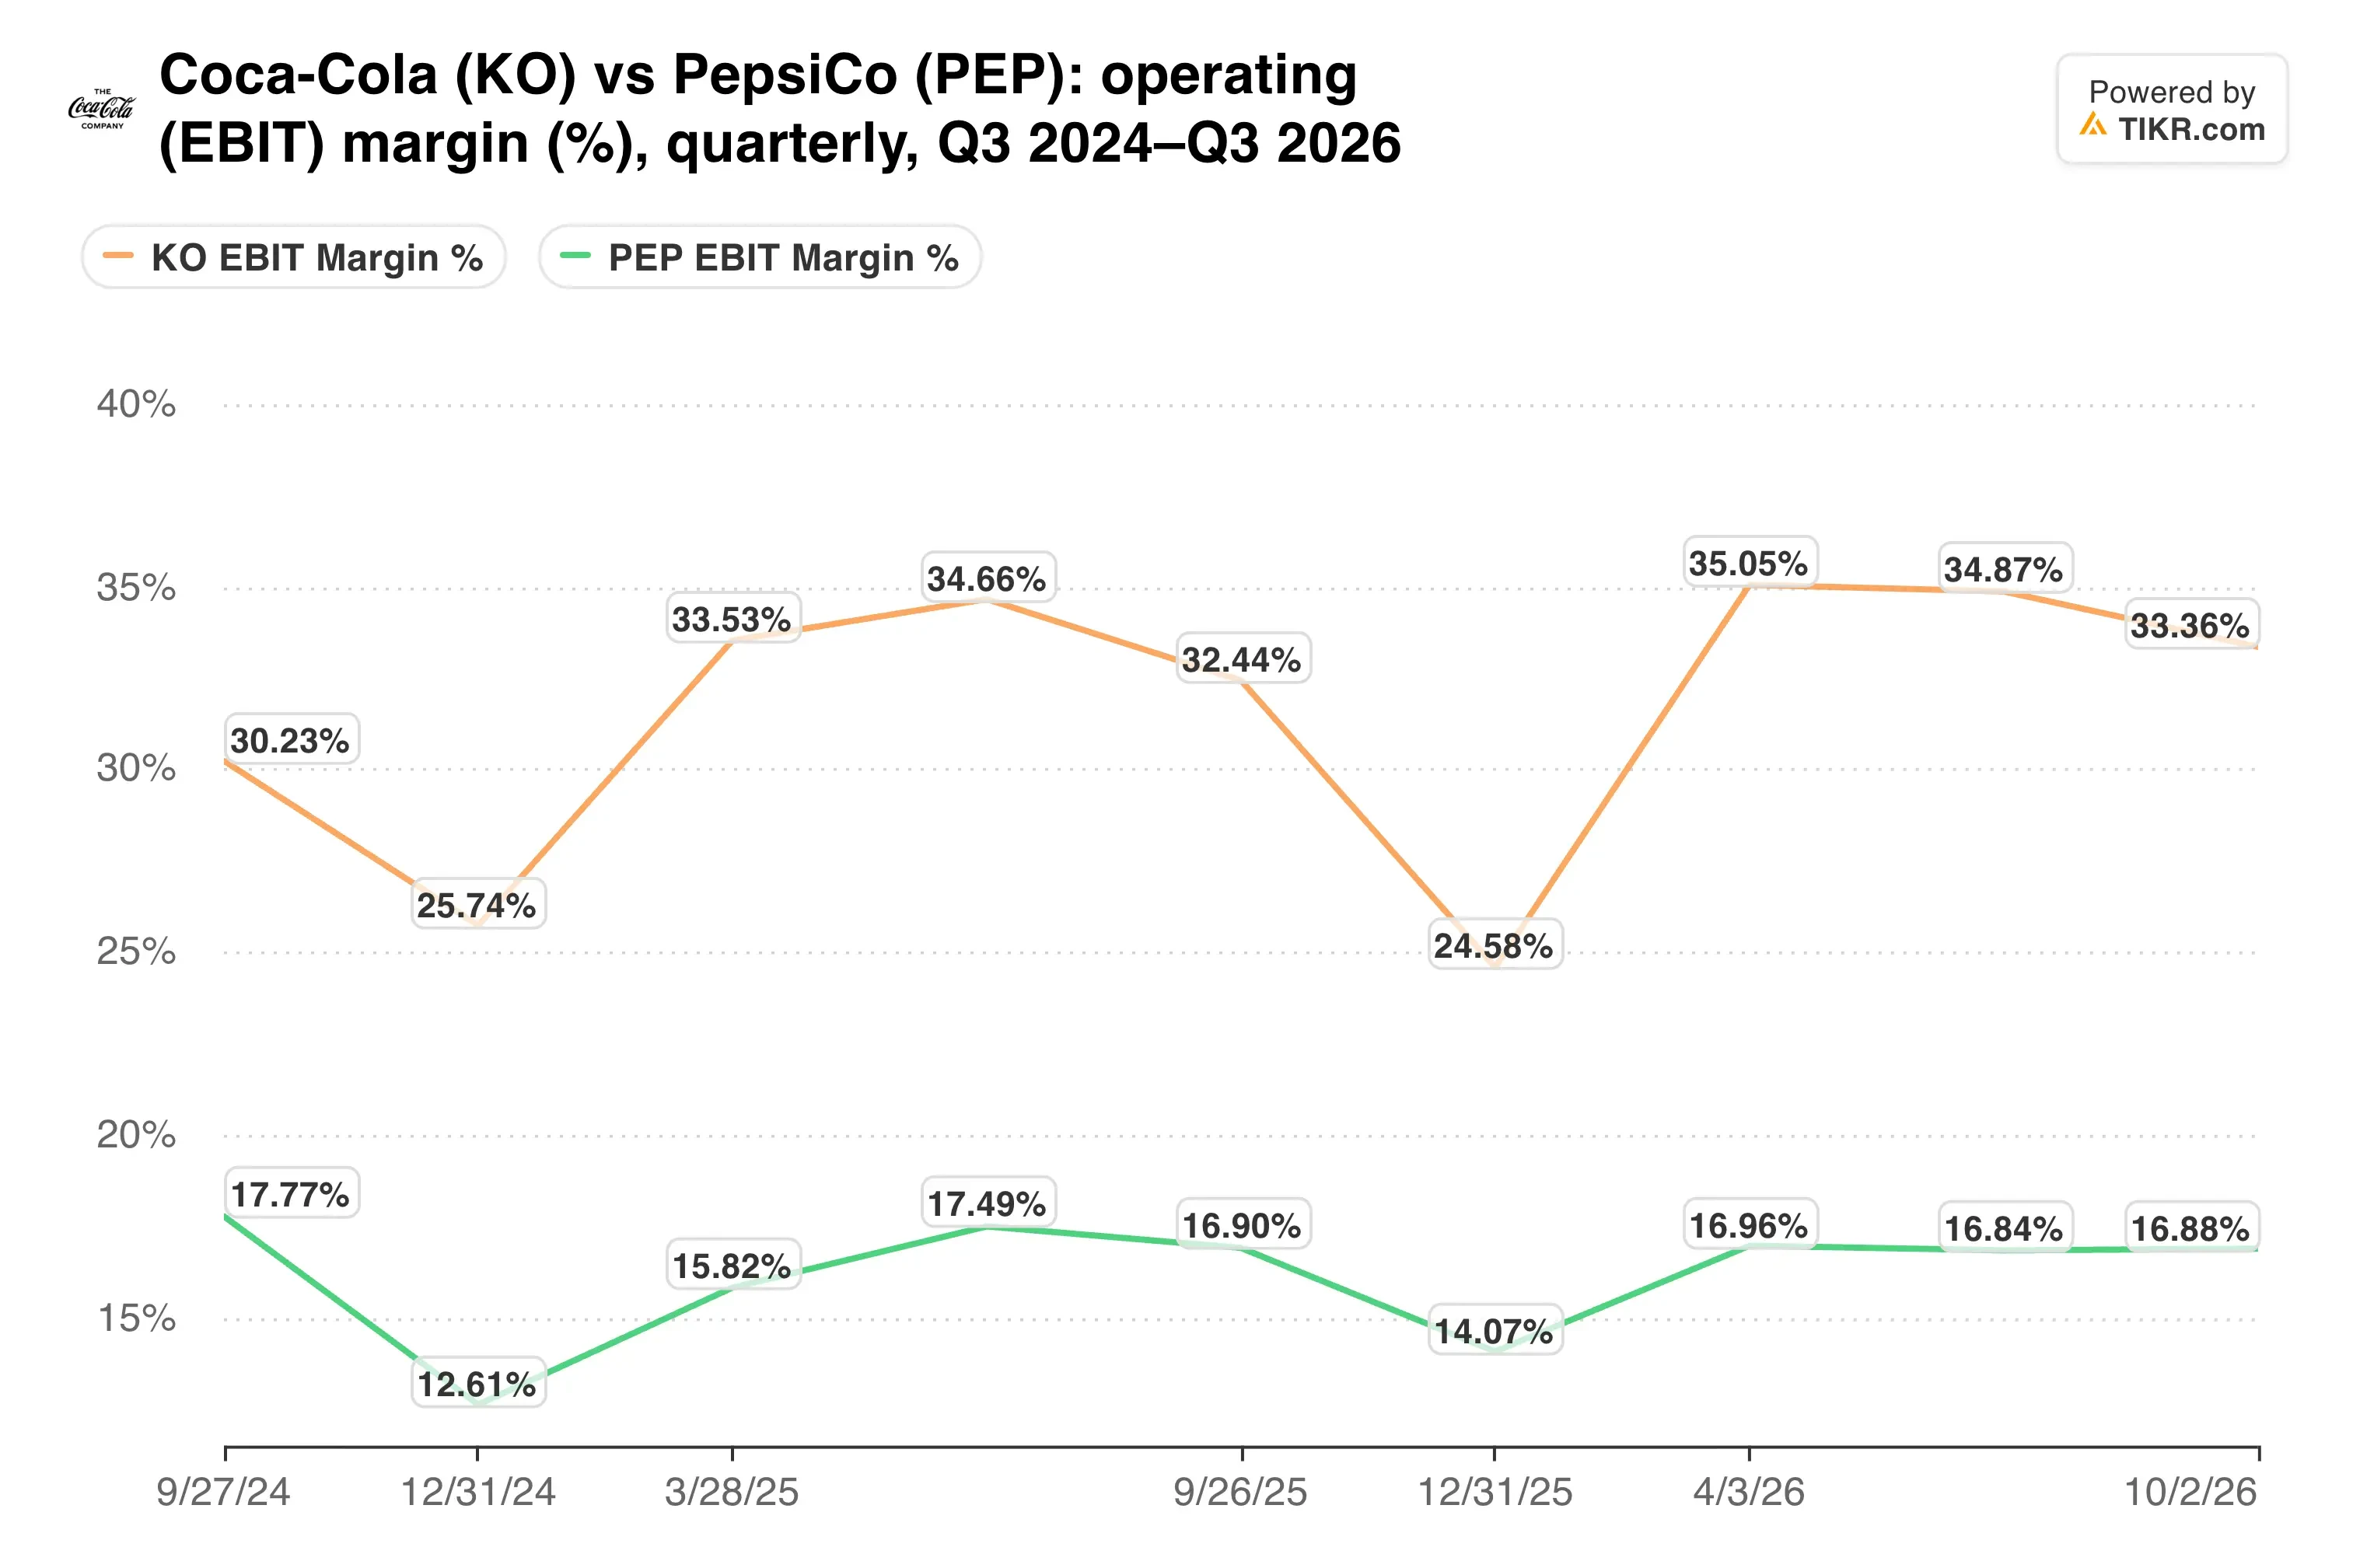
Coca-Colas operative Marge von 33,4% in diesem Quartal ist etwa doppelt so hoch wie die von PepsiCo mit 16,9%. Der Verkauf von Konzentrat an Abfüller hält diese Kluft auch dann groß, wenn das Volumen nachlässt.
TIKR verfolgt 26 Analysten zu Coca-Cola. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Coca-Cola zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Coca-Cola an
Das Aufgeld lässt wenig Spielraum
CEO Henrique Braun klang nicht triumphierend. "Geopolitische Störungen betreffen mehrere Teile der Welt, der Kostendruck hat sich beschleunigt, und all dies hat Auswirkungen auf viele Verbraucher", sagte er im Konferenzcall zu den Quartalszahlen.
Die Führungskräfte warnten auch, dass der Druck auf die Verbraucher bis 2027 anhalten könnte. Unterdessen hat das vierte Quartal sechs Tage weniger als im Vorjahr, was sich auf die ausgewiesenen Ergebnisse auswirken wird.
Anleger haben für diese Stabilität trotzdem einen Aufpreis gezahlt.
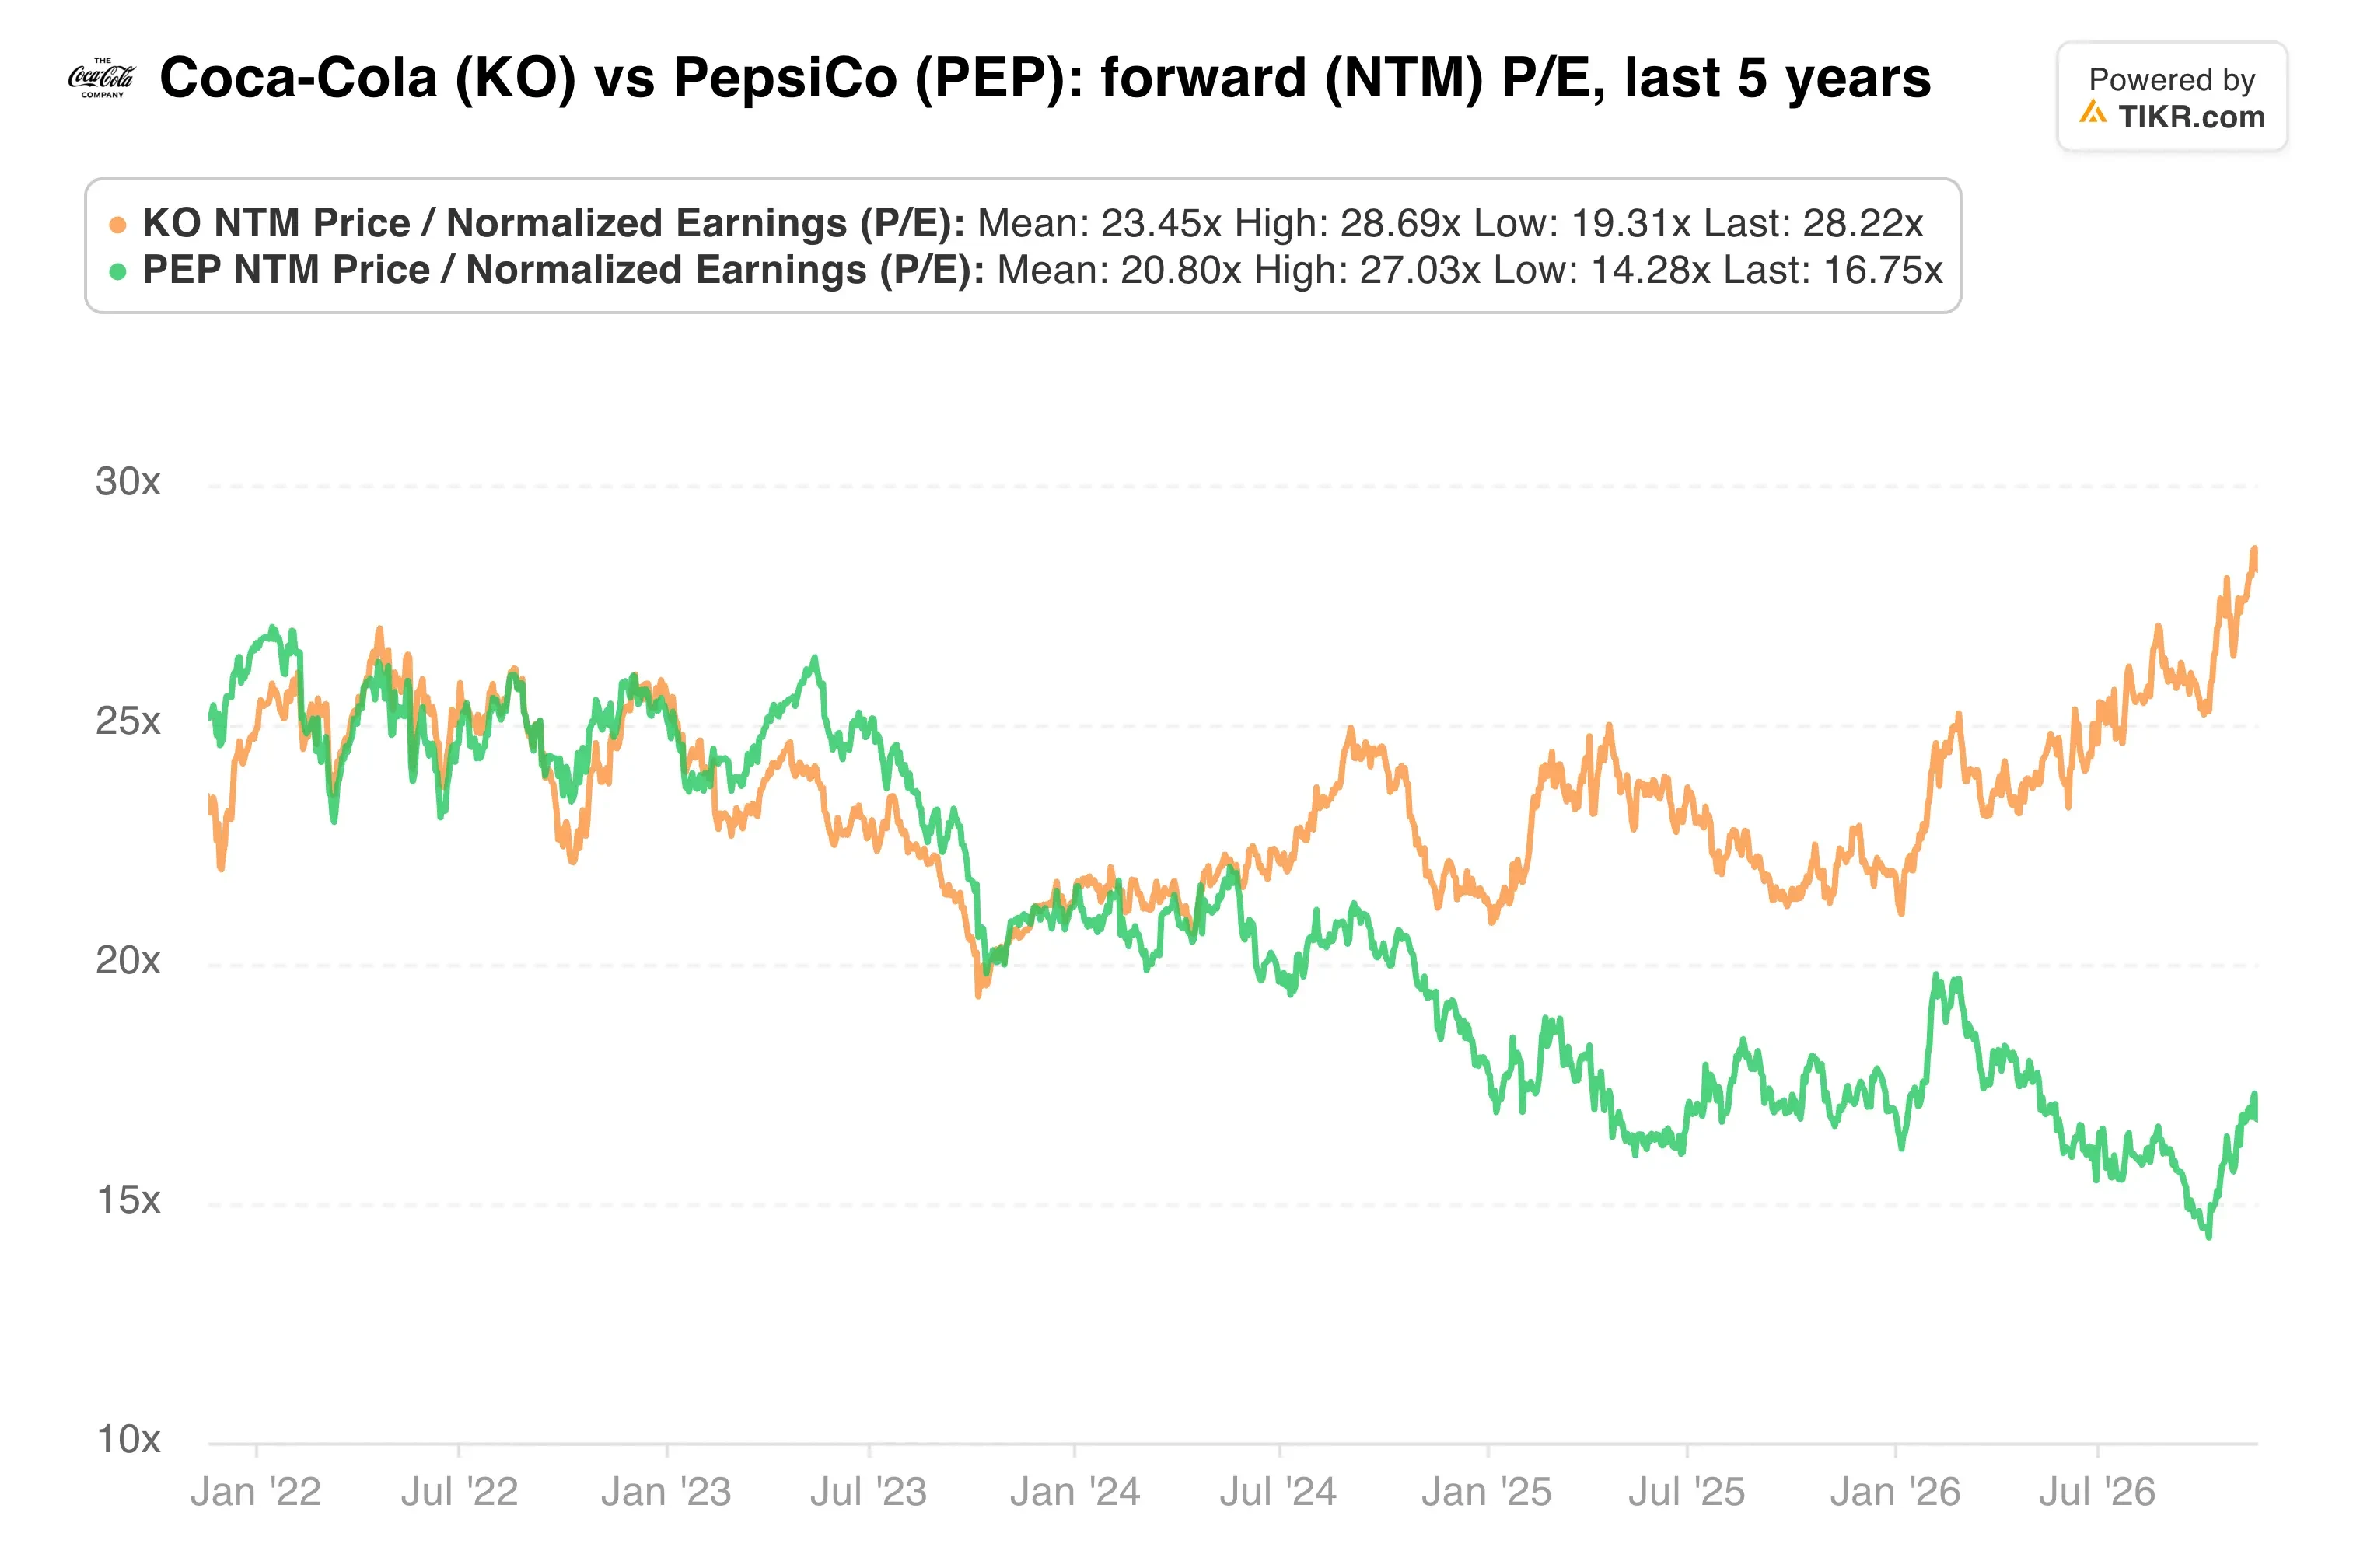
Coca-Colas Forward-KGV hat sich im letzten Jahr ausgeweitet und liegt nun deutlich über dem von PepsiCo. Dieses Aufgeld setzt voraus, dass die Volumenserie anhält, daher stützt sich die Aktie stark auf ihren Ruf.
Meine Einschätzung: Dies war ein wirklich starkes Quartal, und der KFC-Erfolg flickt eine echte Schwachstelle in US-Restaurants. Dennoch sagt mir der Preis/Mix von 1%, dass die Preissetzungsmacht gerade schwindet, während die Kosten steigen. Bei dieser Bewertung würde ich halten, anstatt nachzukaufen.
Der nächste Meilenstein sind die Ergebnisse für das vierte Quartal, die im Februar erwartet werden, wenn Coca-Cola seine ersten Prognosen für 2027 vorlegt. Diese Aussichten werden zeigen, ob das Volumen die Gewinne weiter tragen kann, während die Kosten steigen.
Was ist die Coca-Cola-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Coca-Cola wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!