Die wichtigsten Punkte
- Zu heutigen Kursen würden etwa 10.085 Aktien von Kinder Morgan (etwa 316.600 $) oder etwa 5.715 Aktien von Williams Companies (etwa 380.400 $) jeweils 1.000 $ pro Monat an Dividenden auszahlen.
- Die Rendite von Kinder Morgan von 3,8 % spart etwa 63.800 $ anfänglich, während die Dividende von Williams schneller wuchs, nämlich 4,6 % pro Jahr vom Geschäftsjahr 2020 bis zum Geschäftsjahr 2025 gegenüber 2,2 % bei Kinder Morgan.
- Beide decken ihre Dividenden etwa doppelt mit dem ausschüttungsfähigen Cashflow, und Analysten erwarten, dass die Deckung von Kinder Morgan in diesem Jahr auf das 2,40-fache steigt.
- Für einen Rentner, der 1.000 $ pro Monat möchte, würde ich den günstigeren Scheck von Kinder Morgan nehmen und beobachten, wie viel Cash nach den Wachstumsausgaben übrig bleibt.
Jeder Rentner, der nach einer regelmäßigen Dividendenausschüttung sucht, wird früher oder später auf Erdgaspipelines wie Kinder Morgan (KMI) und Williams Companies (WMB) stoßen. Beide haben gerade starke dritte Quartale gemeldet, und beide bauen neue Projekte für LNG-Exporte und Kraftwerke.
Stellen Sie sich also einen hypothetischen Rentner vor, der 1.000 $ pro Monat von einem der beiden möchte. Zu heutigen Kursen bedeutet die Rendite von Kinder Morgan von 3,8 %, dass es etwa 10.085 Aktien oder etwa 316.600 $ kostet. Williams bringt eine Rendite von 3,2 %, also sind etwa 5.715 Aktien oder etwa 380.400 $ erforderlich.
Das ist eine Differenz von etwa 63.800 $ für die gleichen 1.000 $ pro Monat. Ist Williams das zusätzliche Geld also wert?
| Aktie | Aktien | Kosten | Rendite | Einkommen pro Monat | Deckung durch ausschüttungsfähigen Cashflow, GJ 2025 / GJ 2026 (Schätzung) |
|---|---|---|---|---|---|
| Kinder Morgan (KMI) | 10.085 | $316.619 | 3,8% | $1.000 | 2,07x / 2,40x |
| Williams Companies (WMB) | 5.715 | $380.448 | 3,2% | $1.000 | 2,39x / 2,28x |
Quellen: TIKR, StockAnalysis; heutige Kurse und aktuelle Dividendenrate jedes Unternehmens.
6 sichere Dividendenaktien, die Rentnern Renditen von 6 %+ zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6 %+ zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen alle als Teil unseres neuen Investmentreports. Erfahren Sie hier mehr darüber, wie Sie Zugang erhalten: right here.
Kinder Morgan hat mehr Projekte als je zuvor
Kinder Morgan hatte ein starkes drittes Quartal. Das bereinigte EBITDA stieg gegenüber dem Vorjahr um 9 % auf 2,18 Mrd. $. Die Erdgas-Fördermengen stiegen um 14 % und die Transportmengen um 3 %, da LNG-Exporte, Kraftwerke und die Industrie mehr Gas nachfragen. Das Erweiterungs-Backlog belief sich Ende September auf 14,4 Mrd. $, darunter 13,2 Mrd. $ für Erdgasprojekte, die größte Summe in der Unternehmensgeschichte.
Der Executive Chairman Richard Kinder sagte im Telefonat zum dritten Quartal: "Wir haben Vermögenswerte, die große Mengen an wiederkehrendem Cashflow generieren. Wir sind in einem Geschäft tätig, das erhebliche zusätzliche Infrastruktur benötigt."
Das Management erwartet nun, dass 2026 das Budget um mehr als 6 % beim bereinigten EBITDA und um mehr als 13 % beim bereinigten EPS übertreffen wird. Diese Übertreffung ist ein großer Teil des Grundes, warum Analysten für dieses Jahr einen ausschüttungsfähigen Cashflow von 2,86 $ pro Aktie erwarten, gegenüber 2,42 $ im Geschäftsjahr 2025.
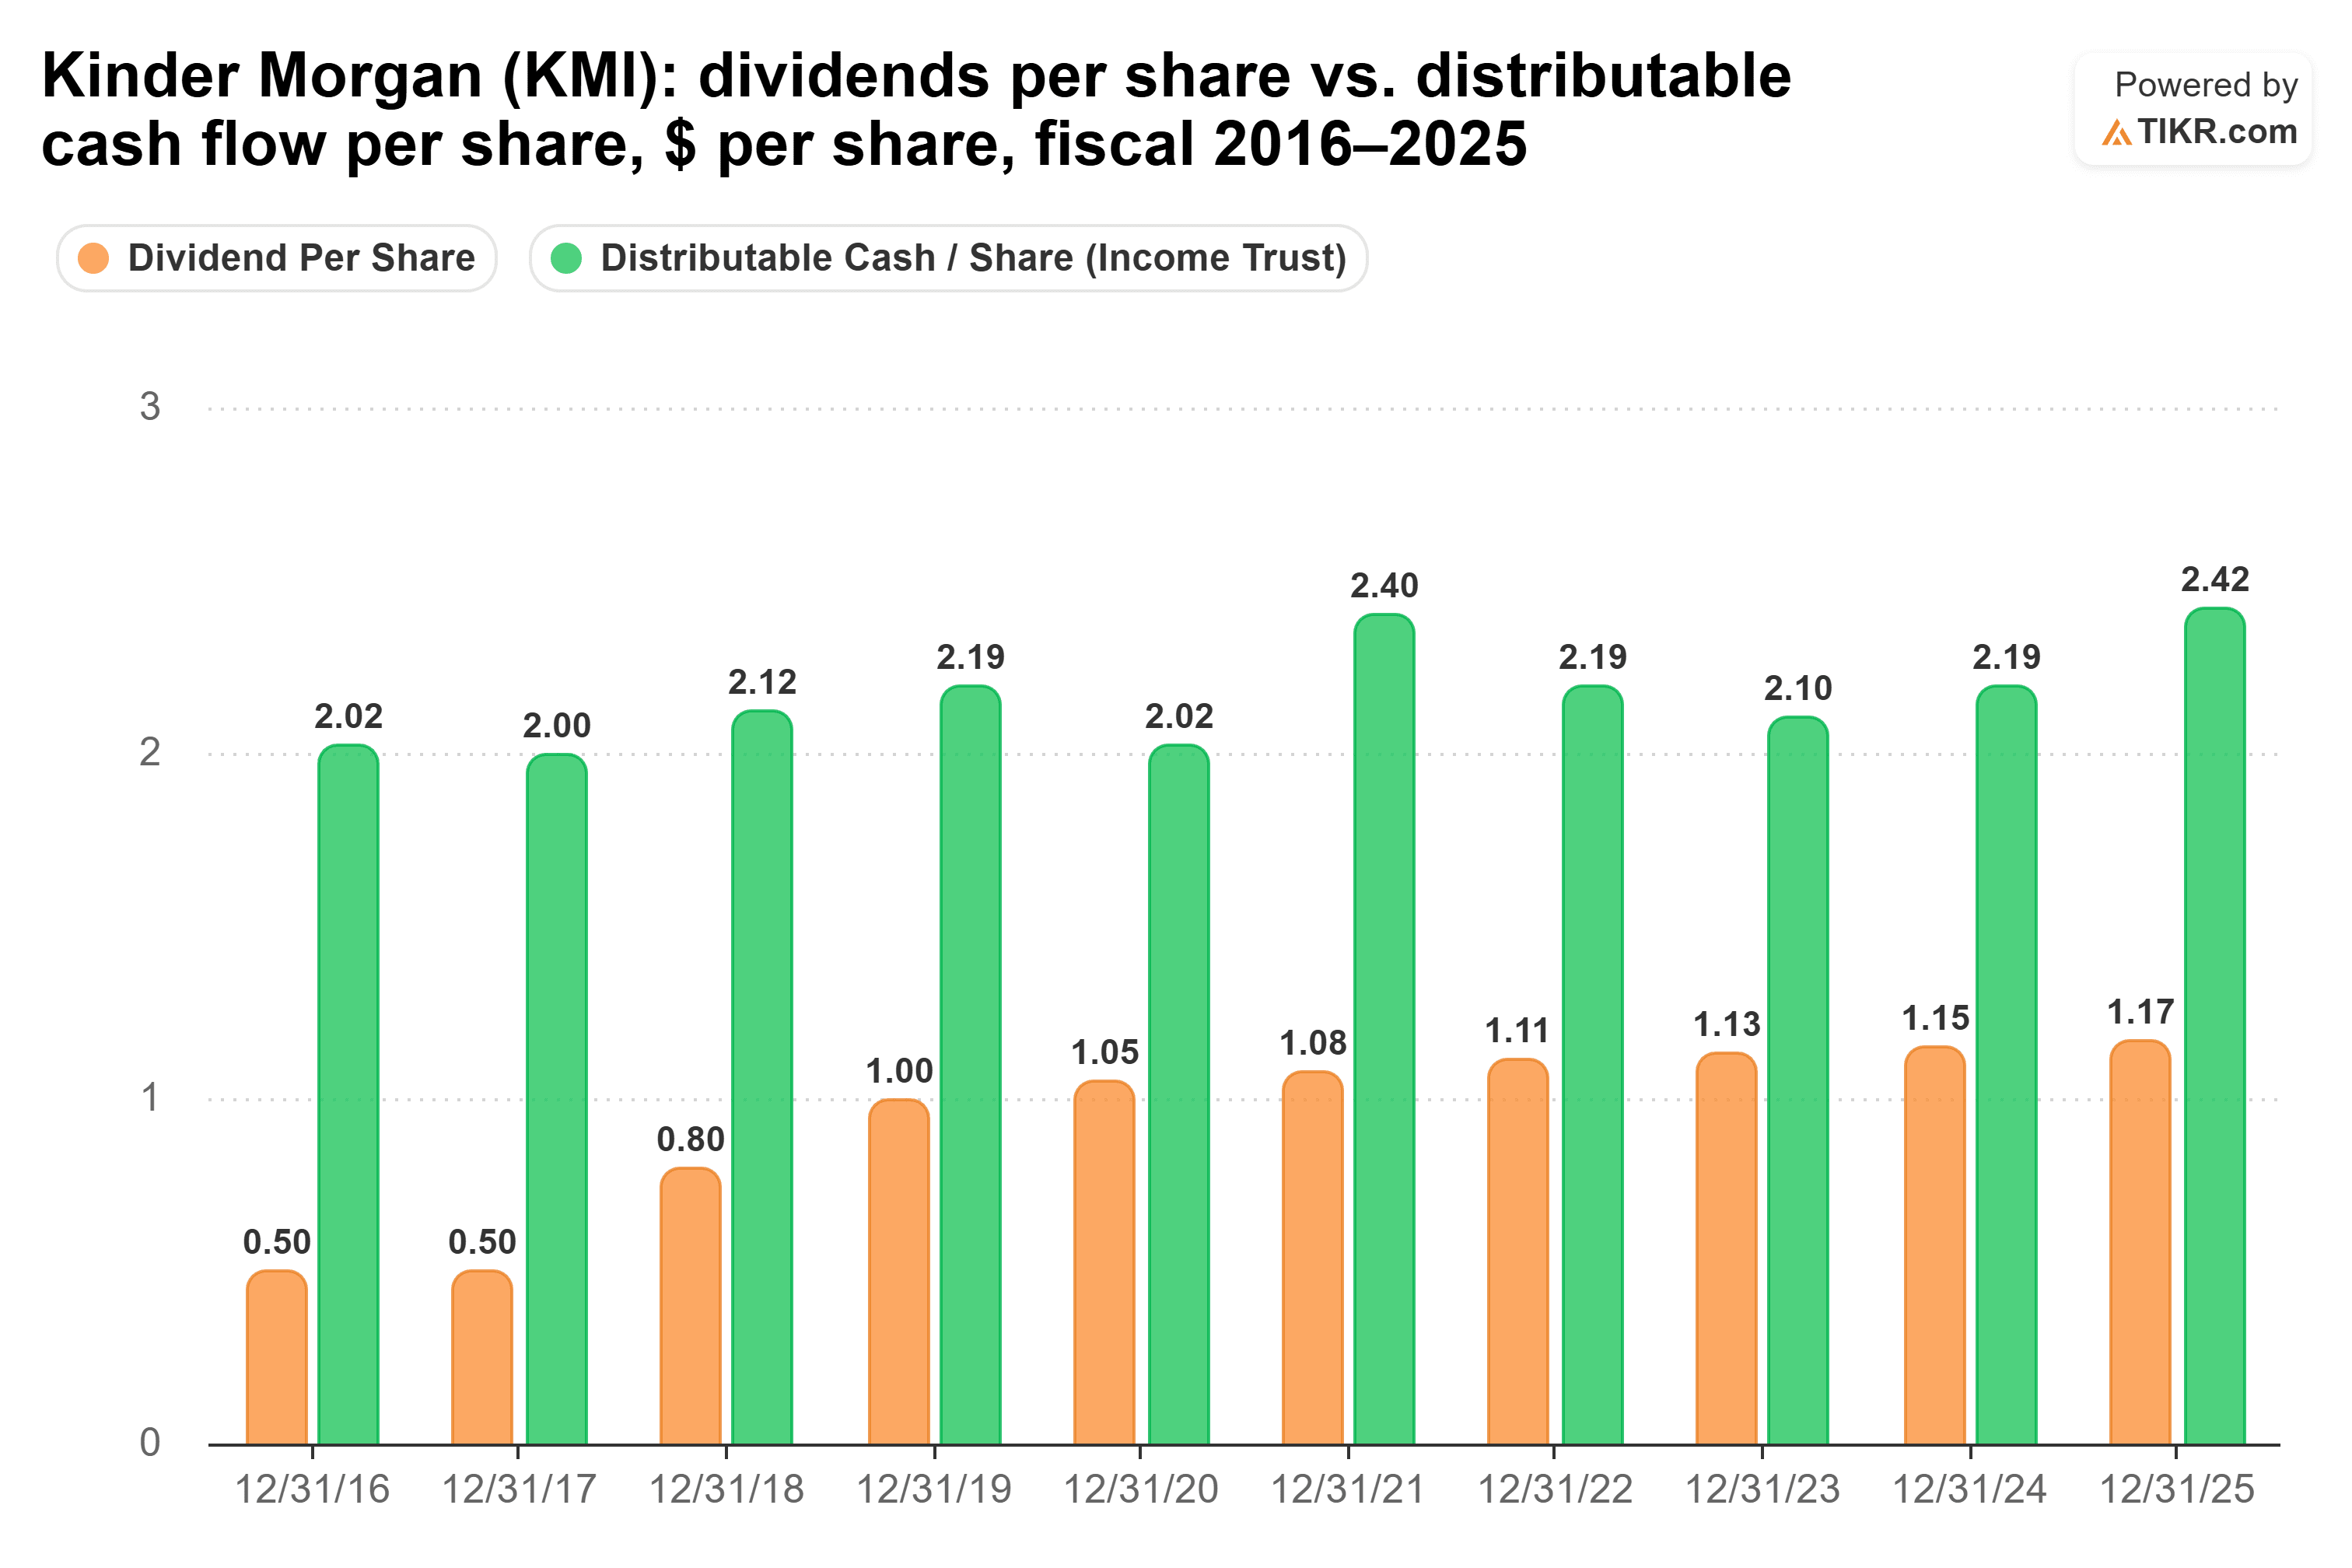
Am 21. Oktober erhöhte Kinder Morgan seine Quartalsdividende um 2 % gegenüber dem Vorjahr auf 0,2975 $ pro Aktie oder 1,19 $ pro Jahr. Der ausschüttungsfähige Cashflow von 2,42 $ pro Aktie im Geschäftsjahr 2025 deckte die Dividende von 1,17 $ mit dem 2,07-fachen. Die Deckung ist seit dem Geschäftsjahr 2016 in keinem Jahr unter den Tiefststand von 1,86x aus dem Geschäftsjahr 2023 gefallen:
Williams kostet mehr, und seine Dividende wächst schneller
Williams jagt der gleichen Nachfrage nach Erdgas hinterher und investiert dafür kräftig. Es erwartet in diesem Jahr 7,3 bis 7,9 Mrd. $ an Wachstums-Capex. Dazu gehören Energieprojekte wie Socrates, das vorzeitig vollständig ans Netz ging, und die Übernahme von Momentum Midstream im Haynesville-Becken, die ebenfalls früher abgeschlossen wurde.
Williams kann bereits Ergebnisse vorweisen. Das bereinigte EBITDA stieg im dritten Quartal gegenüber dem Vorjahr um 6 % auf 2,04 Mrd. $. Das Management erwartet, dass 2026 in der oberen Hälfte seiner Prognose von 8,3 bis 8,5 Mrd. $ landen wird, und es strebt eine Wachstumsrate des bereinigten EBITDA von mehr als 11 % pro Jahr bis 2030 an.
CFO John Porter machte im Telefonat zum dritten Quartal deutlich, dass sich das Wachstum auszahlen muss: "Wir wollen nicht am Ende feststellen, dass wir bei unserer hervorragenden Bilanz bei den Cash-Renditen auf das investierte Kapital an Boden verloren haben."
Die Dividende wuchs vom Geschäftsjahr 2020 bis zum Geschäftsjahr 2025 um 4,6 % pro Jahr und stieg von 1,60 $ auf 2,00 $ pro Aktie. Sie beträgt jetzt 2,10 $ pro Jahr. Die am 27. Oktober von Williams erklärte Dividende von 0,525 $ pro Aktie entsprach der des Vorquartals und liegt auf dem Niveau für 2026. Im Geschäftsjahr 2025 deckte ein ausschüttungsfähiger Cashflow von 4,78 $ pro Aktie die Dividende mit dem 2,39-fachen. Die Deckung lag in den letzten drei Geschäftsjahren zwischen dem 2,32- und dem 2,39-fachen, gegenüber 1,72x im Geschäftsjahr 2020:
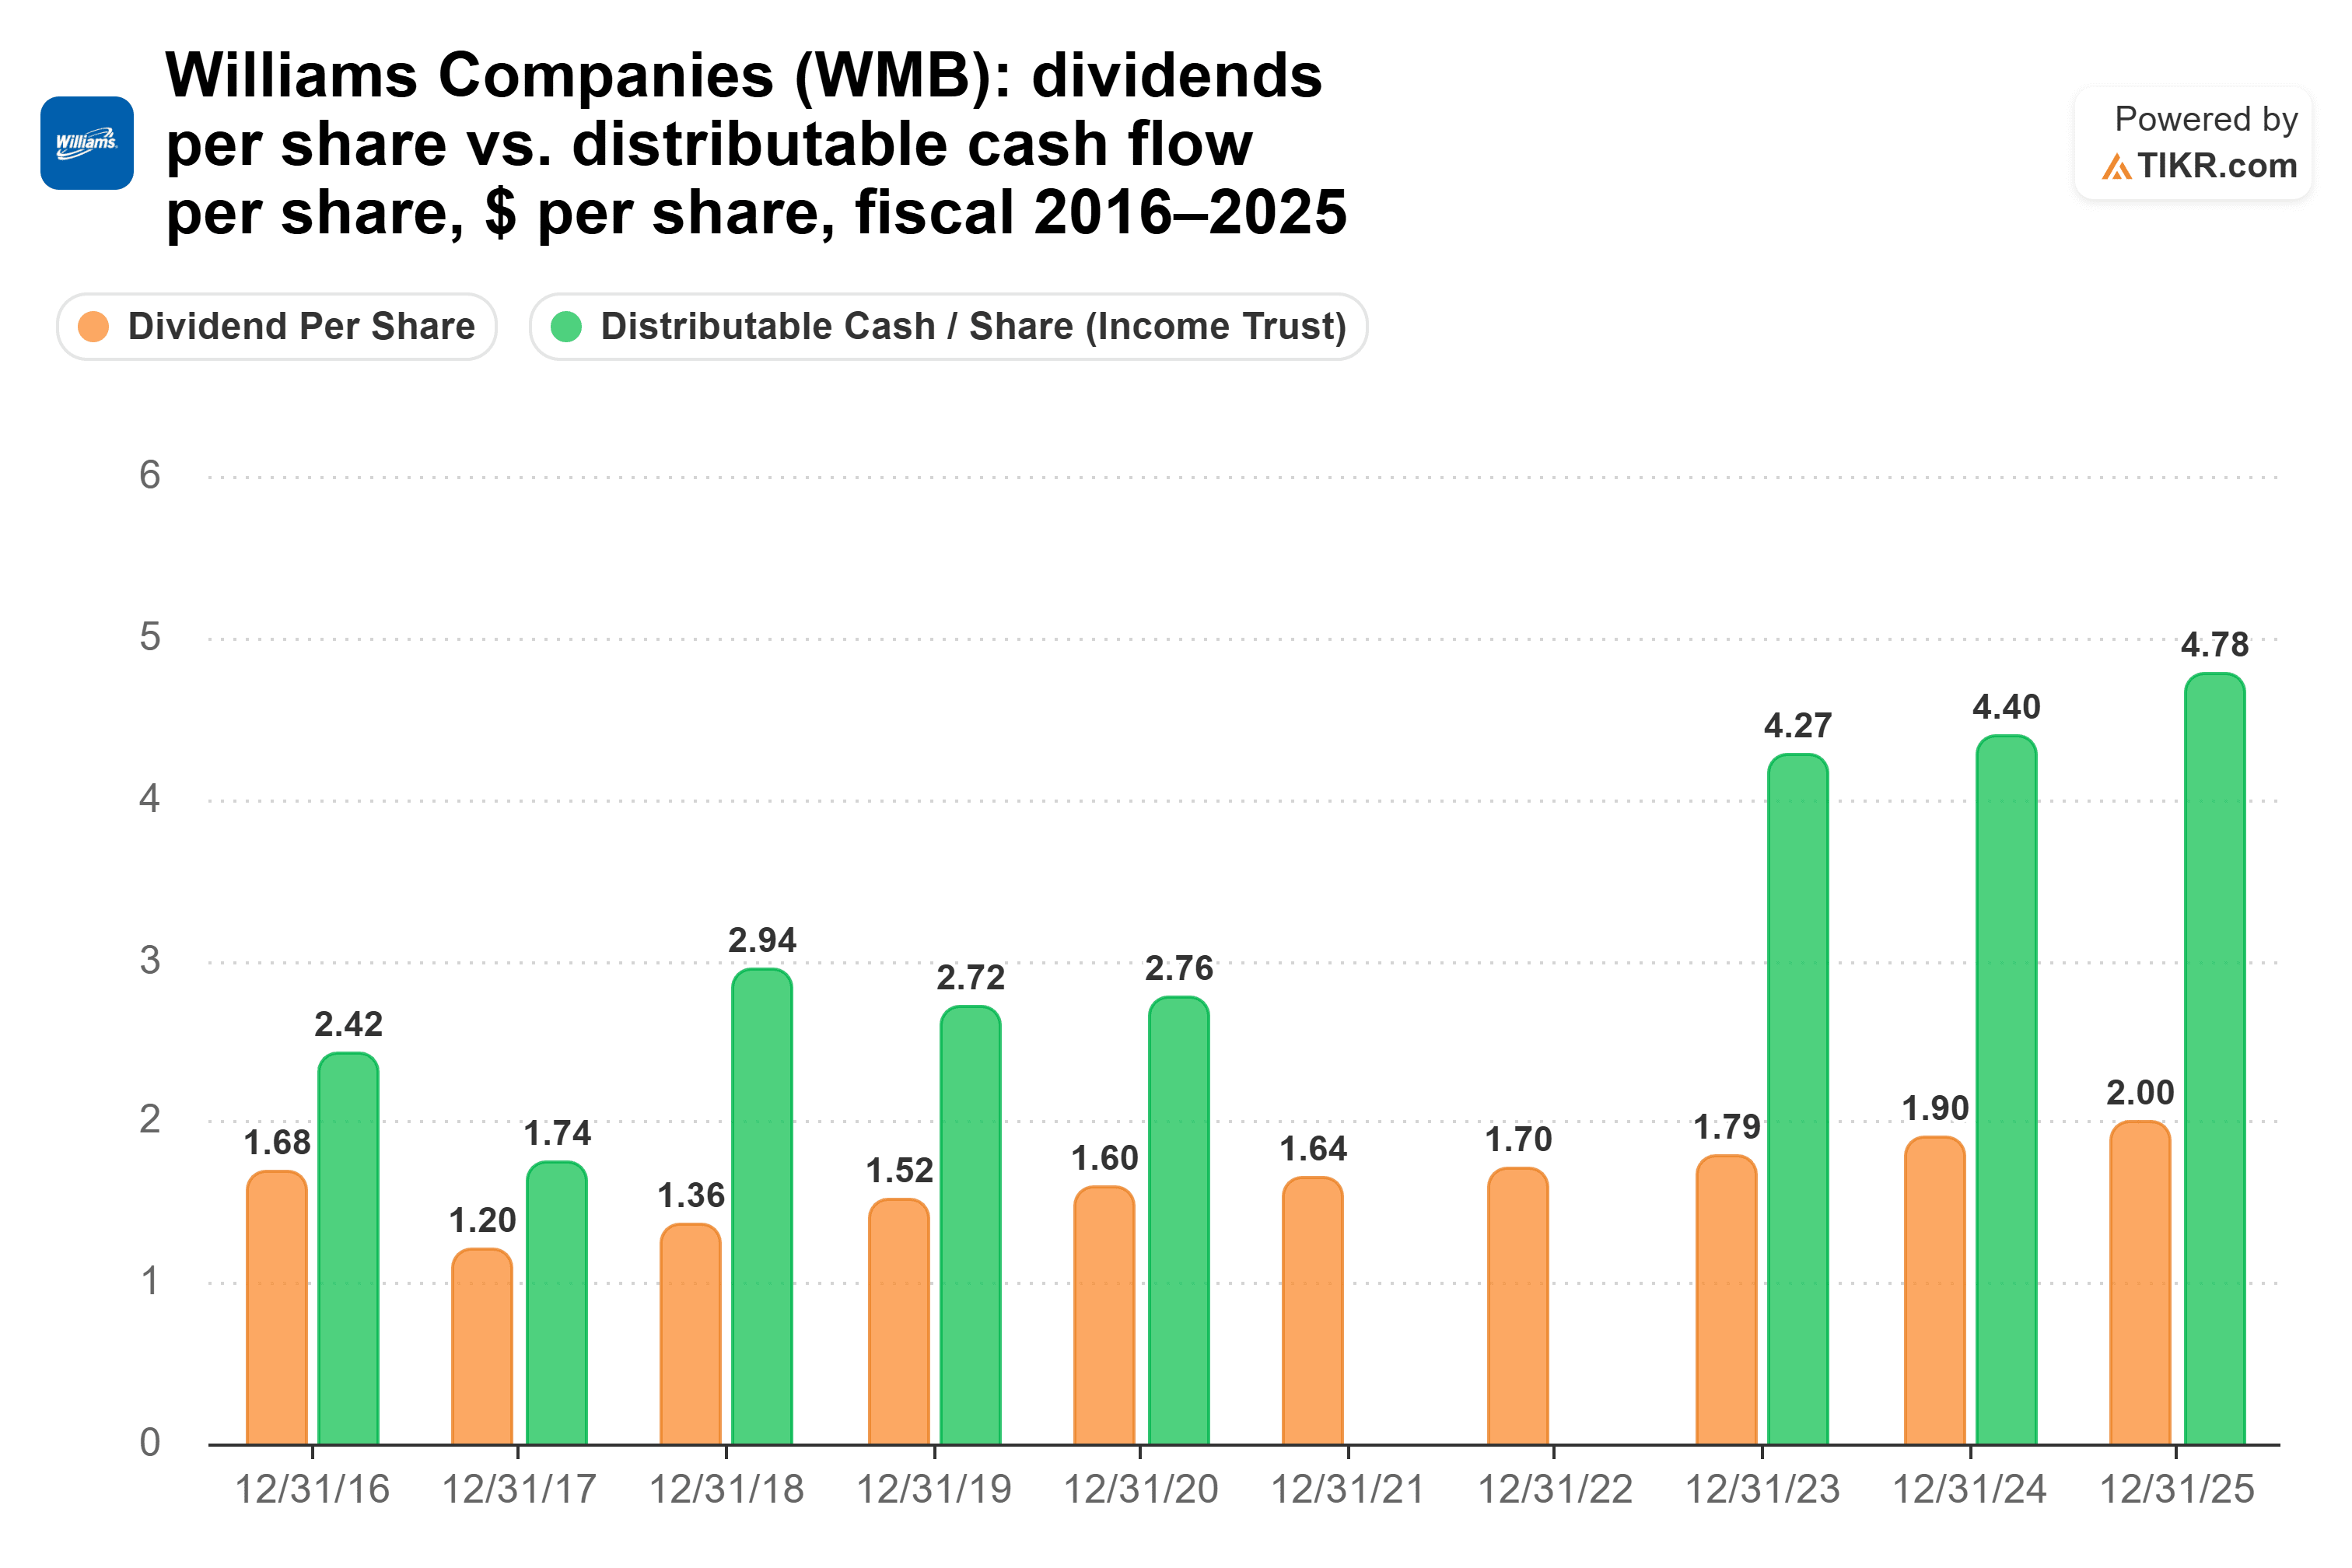
Analysten erwarten, dass die Deckung in diesem Jahr auf 2,28x sinkt, da der ausschüttungsfähige Cashflow pro Aktie nur 4,81 $ erreichen sollte, während die Dividende auf 2,11 $ steigt. Das ist immer noch gut gedeckt. Das Management hat gesagt, dass seine Verschuldung 2026 und 2027 am höchsten sein wird, bevor sich die Wachstumsausgaben auszahlen.
Ich würde den günstigeren Scheck nehmen
Kinder Morgan hat die niedrigere Deckung laut den Zahlen für das Geschäftsjahr 2025, daher ist es der Kandidat, der auf eine Kürzung getestet werden muss. Es hat schon einmal gekürzt: Es zahlte 1,60 $ pro Aktie im Geschäftsjahr 2015 und 0,50 $ im Geschäftsjahr 2016. (Williams kürzte ebenfalls, von 2,45 $ im Geschäftsjahr 2015 auf 1,20 $ im Geschäftsjahr 2017.)
Aber der weniger gedeckte der beiden ist heute kein riskanter Scheck. Kinder Morgan deckt seine Dividende etwa doppelt, und Analysten erwarten in diesem Jahr das 2,40-fache. Seine Netto-Verschuldung zum bereinigten EBITDA belief sich Ende September auf das 3,5-fache, am unteren Ende seines Zielbereichs. Und Richard Kinder kaufte am 6. November 500.000 Aktien, im Wert von etwa 15 Mio. $.
Was ich beobachten würde, ist das übrig bleibende Cash. Der freie Cashflow nach Kapitalausgaben und Dividenden betrug in den ersten neun Monaten des Jahres 2026 nur 230 Mio. $. CEO Kimberly Dang erwartet ein Capex von "etwa 4 Milliarden Dollar in den nächsten Jahren". Das lässt wenig Spielraum für größere Erhöhungen, aber genug Deckung für die Dividende, die Kinder Morgan derzeit zahlt.
Williams' Argument ist Wachstum. Bei 4,6 % pro Jahr würden seine 5.715 Aktien im 10. Jahr etwa 17.900 $ auszahlen, gegenüber etwa 14.600 $ von den Aktien von Kinder Morgan bei 2,2 %. Der Markt verlangt dafür bereits einen Aufschlag: Williams notiert mit dem 26-fachen der erwarteten Gewinne, gegenüber dem 20-fachen für Kinder Morgan.
Wenn ich nur eine für 1.000 $ pro Monat auswählen könnte, wäre es Kinder Morgan. Es kostet etwa 63.800 $ weniger, seine Deckung steigt und sein Executive Chairman kauft Aktien. Natürlich, wenn der freie Cashflow von Kinder Morgan nach Dividenden so knapp bleibt, während es sein Backlog von 14,4 Mrd. $ ausbaut, würde ich nicht viel mehr als diese Erhöhungen um 2 % erwarten.
Vergessen Sie Kinder Morgan: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die Wahl der richtigen Dividendenaktie mit hoher Rendite kann den Unterschied zwischen einem Traumruhestand... und dem mühsamen Überleben jeden Monat ausmachen, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Kinder Morgan ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!