


Die wichtigsten Punkte
- Ein Fonds, der 467 Milliarden Dollar verwaltet, machte Amazon, GE HealthCare und eine dritte Aktie im dritten Quartal zu seinen drei größten neuen oder aufgestockten Positionen, wie aus seiner am 13. November eingereichten 13F-Meldung hervorgeht.
- Amazon erhielt den größten Anteil der drei, und das durchschnittliche Kursziel der Wall Street liegt 22 % über dem aktuellen Aktienkurs.
- GE HealthCare ist seit dem 30. September um 28 % gestiegen und notiert nun nur noch 5 % unter dem durchschnittlichen Kursziel der Analysten.
- Amazon ist diejenige der drei, die man besitzen sollte. Das Hauptrisiko ist der freie Cashflow, von dem Analysten erst ab 2028 einen positiven Wert erwarten.
Wenn ein Unternehmen, das 467 Milliarden Dollar verwaltet, frisches Geld investiert, lohnt es sich zu wissen, wohin es geflossen ist. Die 13F-Meldung von Dodge & Cox für das am 30. September beendete Quartal, eingereicht am 13. November, zeigt, dass die drei größten neuen oder aufgestockten Positionen Amazon (AMZN), GE HealthCare (GEHC) und eine dritte Aktie waren.
Amazon erhielt den größten Scheck
Der Fonds beendete das Quartal mit 22,70 Millionen Amazon-Aktien, 36 % mehr als drei Monate zuvor. Zu den Kursen am Quartalsende war die Beteiligung 5,66 Milliarden Dollar wert. Das entspricht 3,0 % seiner 13F-Aktien und ist seine fünftgrößte Position. Nicht alle waren dieser Meinung: Dan Loebs Third Point verkaufte seine gesamte Amazon-Position im selben Quartal.
Der Quartalsbericht von Amazon vom 29. Oktober zeigte, dass AWS um 39 % wuchs, das schnellste Wachstum seit fünf Jahren. Das Konsensziel der Analysten ist im vergangenen Jahr gestiegen:
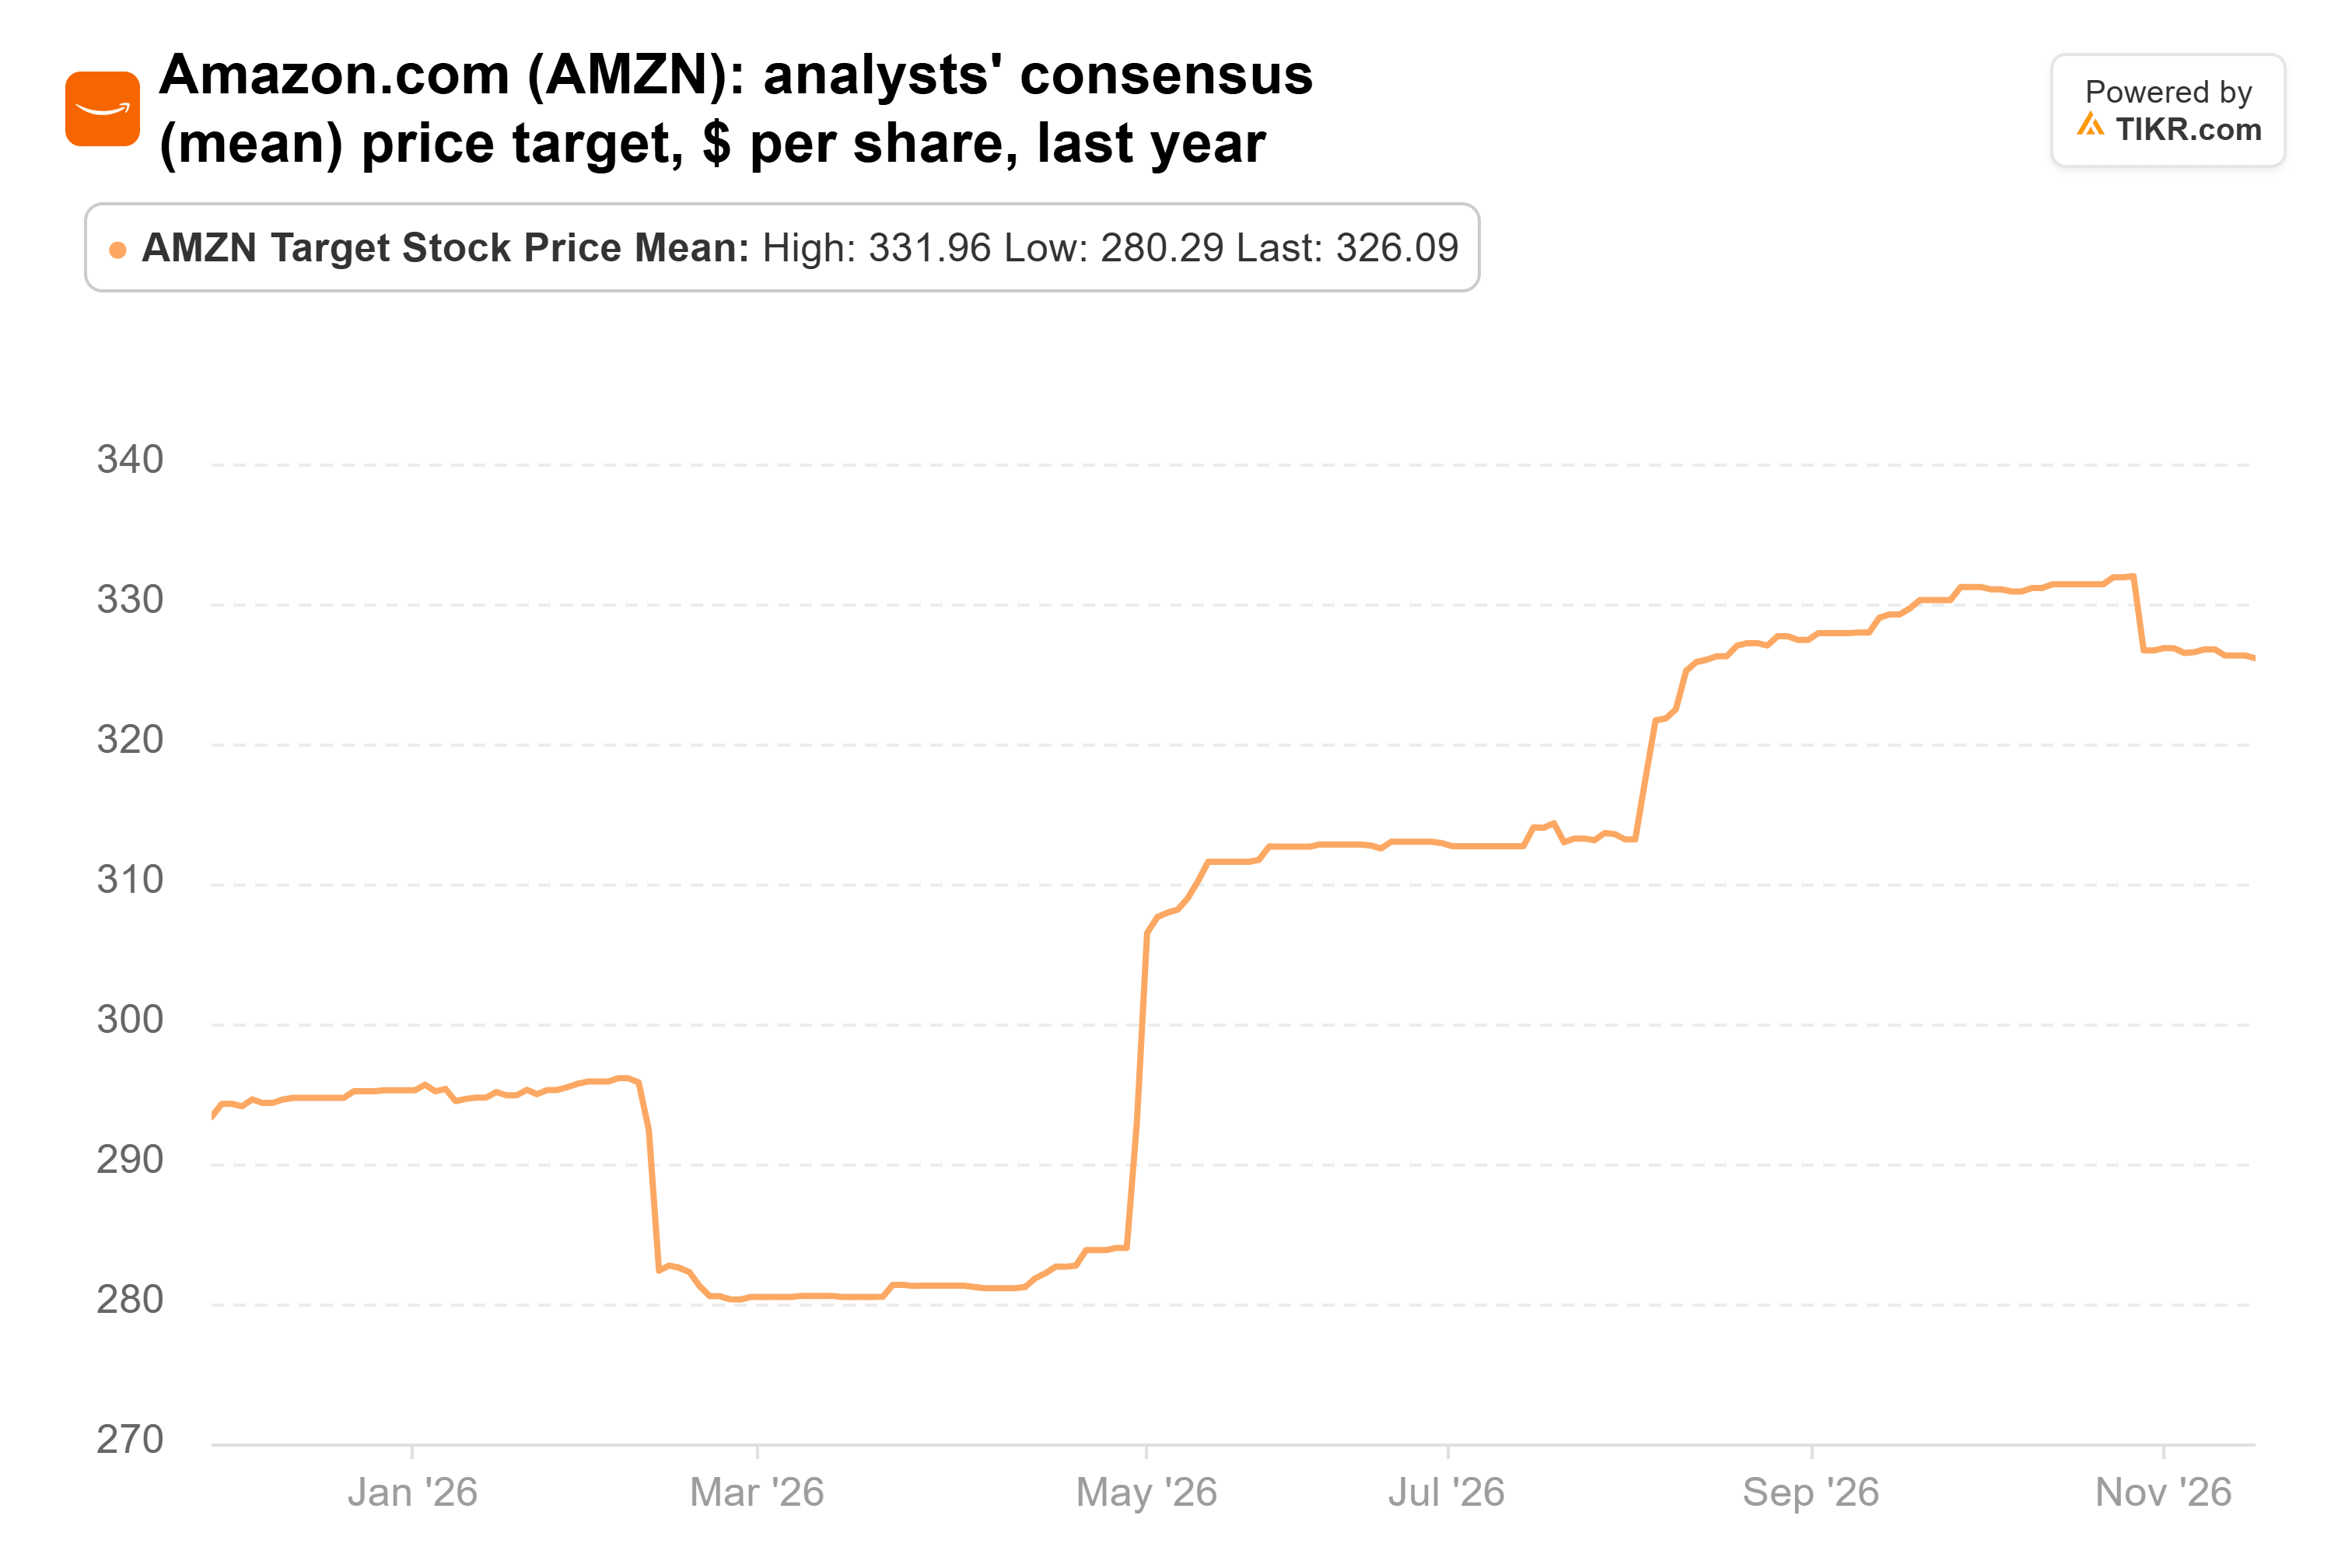
Das Ziel liegt nun bei 326,09 $ von 61 Analysten. Das ist ein Anstieg gegenüber 293,33 $ vor einem Jahr und liegt 22 % über dem letzten Schlusskurs. Die Aktie ist seit ihrem Kurs vom 30. September um 7 % gestiegen.
TIKR verfolgt 62 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Amazon ansehen
GE HealthCare hat seinen Lauf bereits hinter sich
Der Fonds stockte seine GE HealthCare-Aktien im Quartal um 28 % auf. Er beendete das Quartal mit 48,30 Millionen Aktien im Wert von 3,16 Milliarden Dollar, was 1,7 % seiner 13F-Aktien entspricht. Die Aktie ist seit ihrem Kurs vom 30. September um 28 % gestiegen. In der Zwischenzeit meldete GE HealthCare am 28. Oktober ein drittes Quartal, das die eigenen Erwartungen übertraf: Der Umsatz stieg um 7,2 % auf 5,5 Milliarden Dollar, der bereinigte Gewinn je Aktie kletterte um 25,1 % auf 1,34 $, und das Unternehmen erhöhte seine Prognose für das Gesamtjahr.
Die Analysten sind dem Kursanstieg jedoch nicht gefolgt. Ihr Konsensziel hat sich im letzten Jahr kaum bewegt:
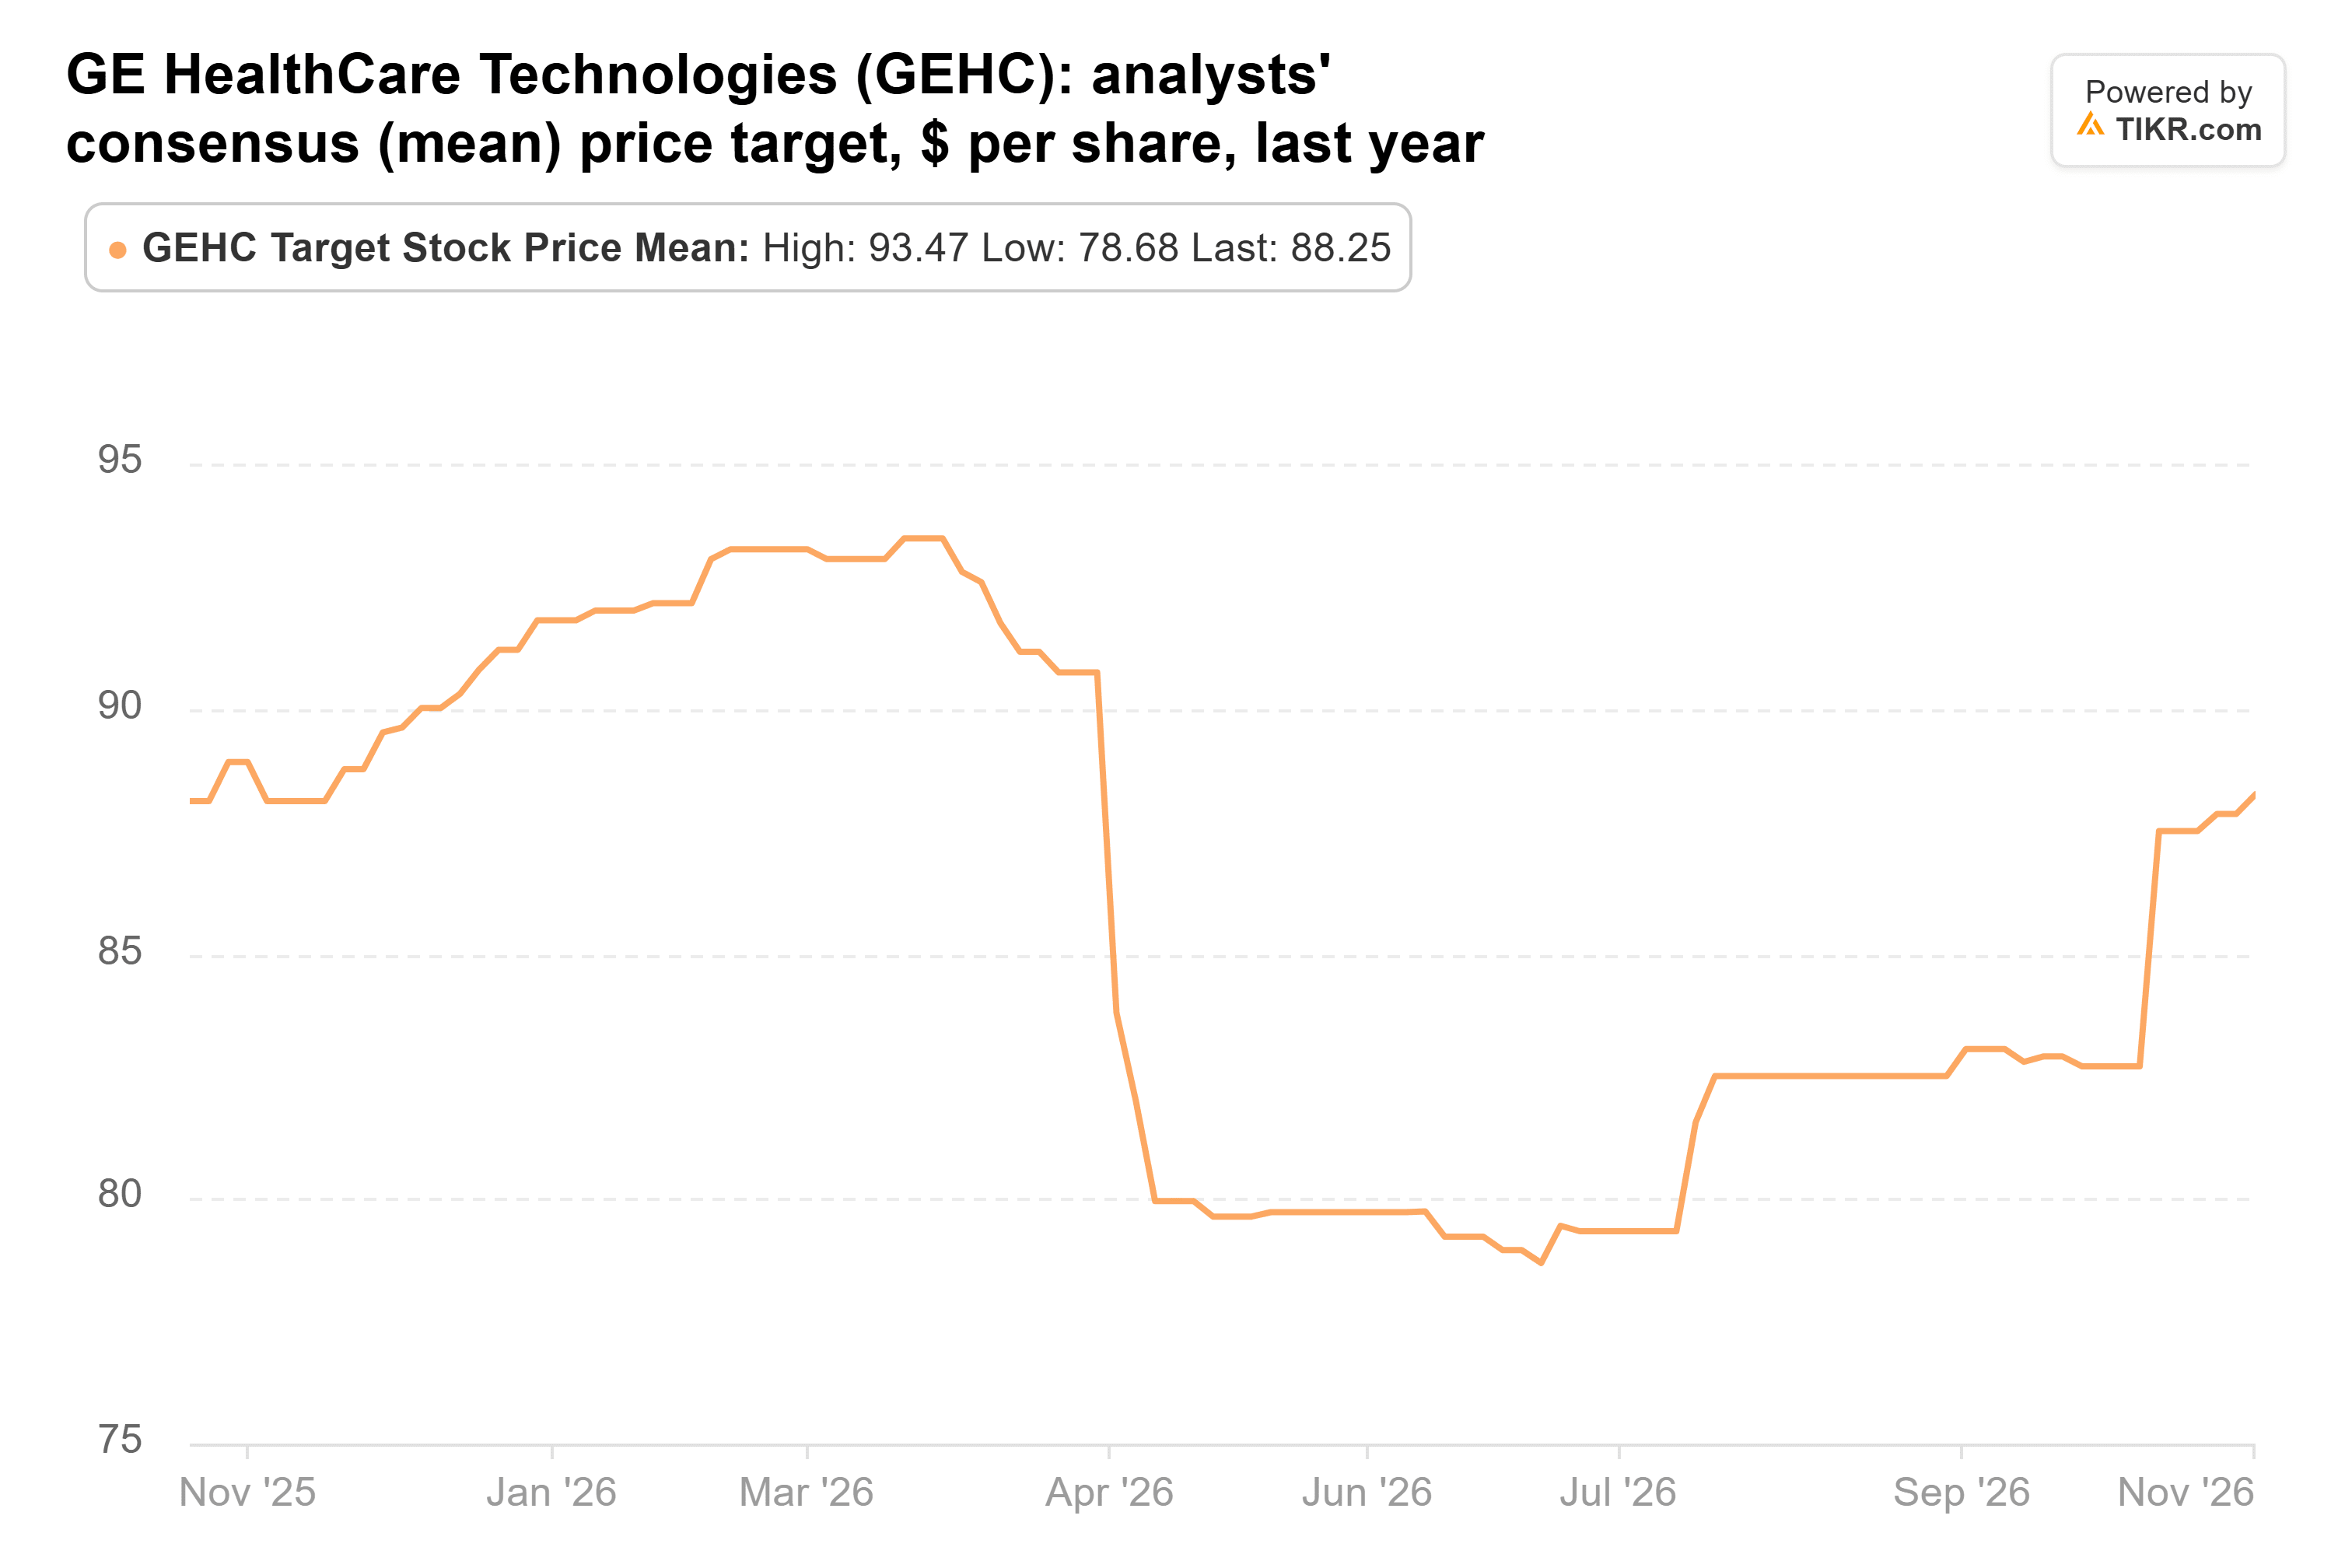
Bei 88,25 $ von 22 Analysten liegt das Ziel nur knapp über den 88,11 $ von vor einem Jahr und nur 5 % über dem letzten Schlusskurs. Die Aktie notiert bei etwa dem 16-fachen der zukünftigen Gewinne und ist daher nicht teuer. Aber der größte Teil des Aufwärtspotenzials, das die Wall Street sieht, ist bereits im Kurs enthalten.
Danaher ist die neueste Wette
Danaher (DHR) war zum 30. Juni eine winzige Position. Bis zum 30. September hatte der Fonds diese Beteiligung um mehr als 3.800 % auf 10,08 Millionen Aktien im Wert von 2,23 Milliarden Dollar ausgebaut, was 1,2 % seiner 13F-Aktien entspricht. Die Aktie ist seit ihrem Kurs vom 30. September um 3 % gestiegen.
Drei Wochen nach Ende des Quartals übertraf Danaher die Ergebnisse des dritten Quartals, wobei sich die Trends in allen seinen Absatzmärkten verbesserten. Die Analysten hatten bereits begonnen, sich wieder dem Unternehmen zuzuwenden:
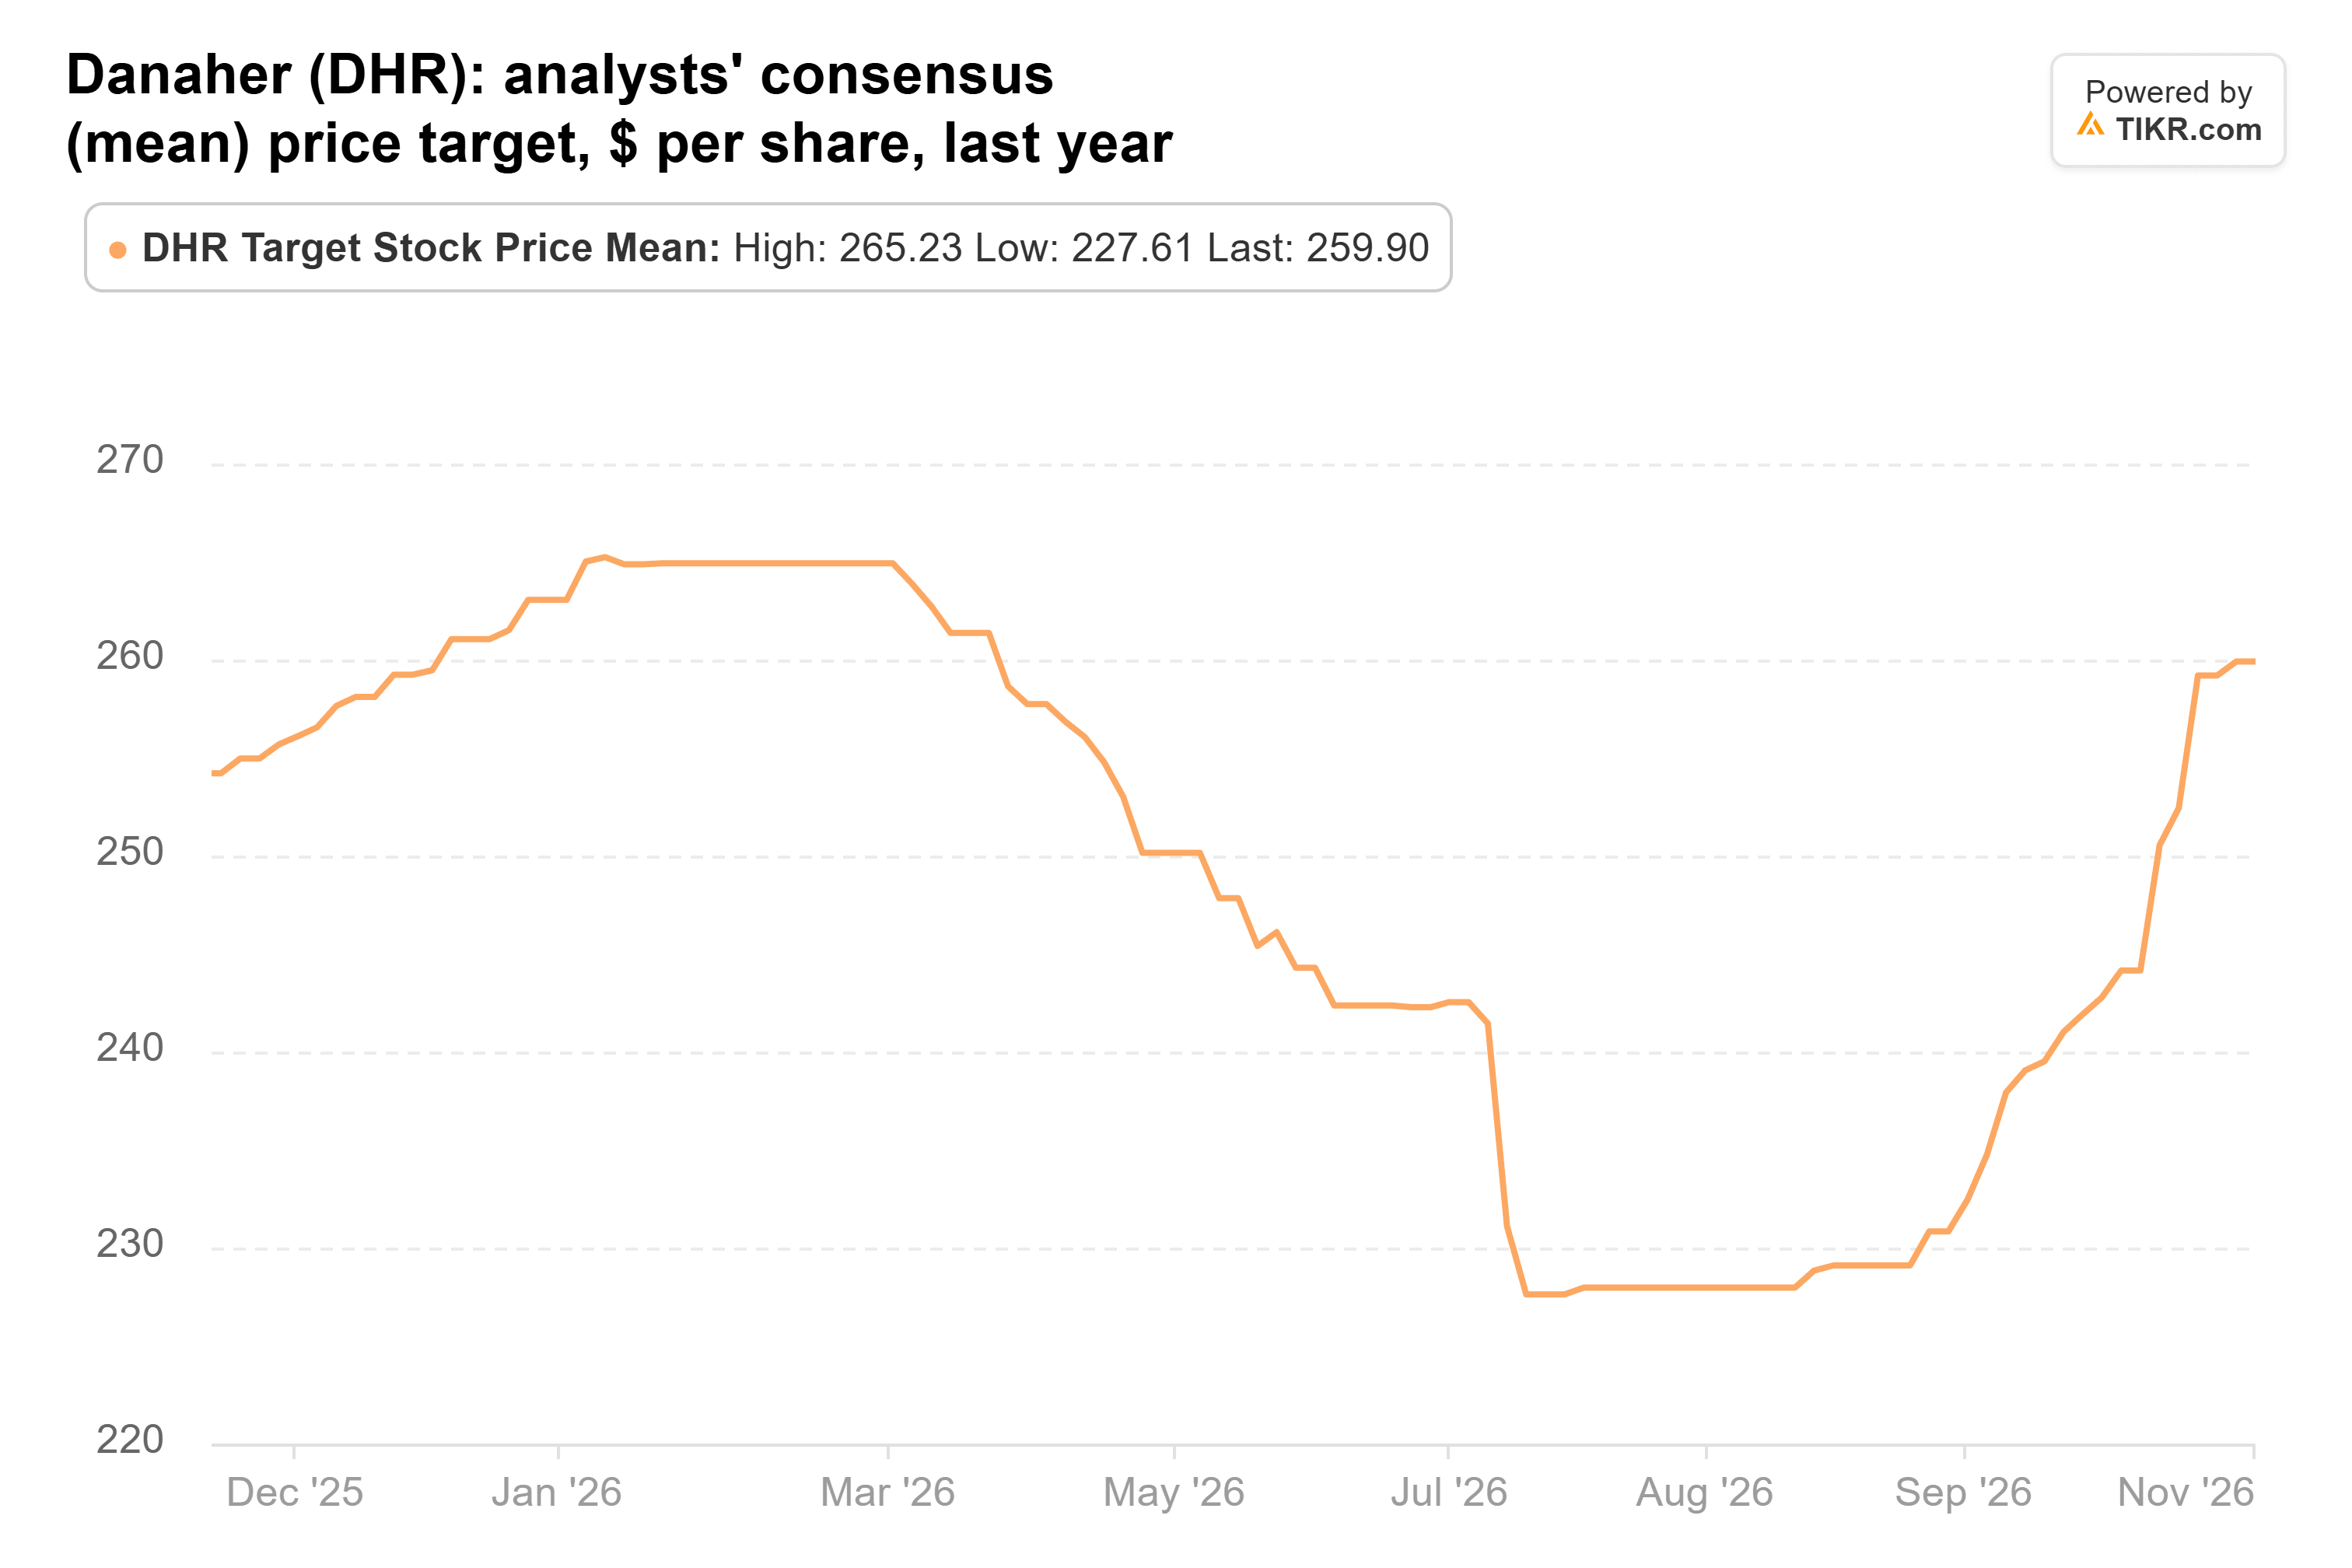
Das Konsensziel fiel im Juli auf 227,61 $ und ist seitdem auf 259,90 $ von 24 Analysten gestiegen. Das liegt über den 254,20 $ von vor einem Jahr und 14 % über dem letzten Schlusskurs. Bei etwa dem 25-fachen der zukünftigen Gewinne ist Danaher nicht billig, daher setzen die Analysten darauf, dass die Erholung anhält.
Amazon ist diejenige, die man besitzen sollte
Amazon notiert bei etwa dem 27-fachen der zukünftigen Gewinne, nahe dem niedrigsten Wert seit mehr als einem Jahrzehnt. Im Laufe des Jahres bis Oktober erhöhten die Analysten ihre Gewinnschätzungen für 2028 um 24 %. Das ist viel erwartetes Wachstum bei einem so niedrigen KGV.
Das Risiko ist Cash. Amazon hat für dieses Jahr Investitionen (Capex) von etwa 220 Milliarden Dollar prognostiziert. Der Konsens geht davon aus, dass der freie Cashflow dieses und nächstes Jahr negativ sein wird, bevor er 2028 in einen Zufluss von 37,8 Milliarden Dollar umschlägt.
Dennoch, wenn ich jetzt nur eine der drei kaufen könnte, wäre es Amazon: AWS beschleunigt sich, und die Wall Street sieht hier das größte Aufwärtspotenzial. Der Lauf von GE HealthCare hat den größten Teil seines Potenzials bereits ausgeschöpft, und Danaher benötigt eine anhaltende Erholung.
Der nächste Test ist der Quartalsbericht von Amazon für das vierte Quartal Anfang Februar, der den Ausblick auf die Investitionen für 2027 bringt. Der Konsens erwartet für 2027 Investitionen von 278,2 Milliarden Dollar. Eine Prognose unter diesem Wert, bei intaktem AWS-Wachstum, würde den Umschwung zu positivem Cashflow näher rücken. Die nächste 13F-Meldung des Fonds, die Mitte Februar fällig ist, wird zeigen, ob er weiter gekauft hat.


