


Die wichtigsten Erkenntnisse
- MPLX erhöhte seine vierteljährliche Ausschüttung am 3. November um 12,5 % – das fünfte Jahr in Folge mit zweistelligen Erhöhungen. J.M. Smucker erklärte am 22. Oktober eine vierteljährliche Dividende von 1,12 $, gegenüber zuvor 1,10 $.
- MPLX rentiert mit 8,6 % und Smucker mit 3,4 %. Eine Investition von 10.000 $ zahlt heute also 860 $ pro Jahr bei MPLX und 340 $ bei Smucker.
- Smuckers Dividende beansprucht 29 % des Free Cashflow der letzten zwölf Monate, während der ausschüttungsfähige Cashflow von MPLX seine Ausschüttung 1,4-fach deckt, allerdings bei höherer Verschuldung.
- Bei der jeweiligen fünfjährigen Dividendenwachstumsrate zahlt eine Investition von 10.000 $ in MPLX über 20 Jahre etwa 40.000 $ aus, gegenüber etwa 10.000 $ bei Smucker.
Wer eine Dividendenaktie für 20 Jahre kauft, möchte eine Ausschüttung, die stetig wächst. MPLX (MPLX) erhöhte seine vierteljährliche Ausschüttung am 3. November um 12,5 % – das fünfte Jahr in Folge mit zweistelligen Erhöhungen. J.M. Smucker (SJM) bewegte sich langsamer und erklärte am 22. Oktober eine vierteljährliche Dividende von 1,12 $, gegenüber zuvor 1,10 $, nach seinem 25. aufeinanderfolgenden Geschäftsjahr mit Erhöhungen.
Das lässt eine große Kluft zwischen den beiden: MPLX rentiert mit 8,6 %, Smucker mit 3,4 %. Welche würde ich also für die nächsten zwei Jahrzehnte halten?
| Kennzahl | J.M. Smucker (SJM) | MPLX (MPLX) |
|---|---|---|
| Dividendenrendite | 3,4 % | 8,6 % |
| Dividendenwachstum, 5 Jahre | 4,1 % p.a., GJ 2021-2026 | 8,2 % p.a., GJ 2020-2025 |
| Serie (eigene Zählung) | 25 aufeinanderfolgende Geschäftsjahre mit Erhöhungen | 5 aufeinanderfolgende Jahre mit zweistelligen Erhöhungen |
| Deckung, letzte Meldung | Cash-Dividenden-Ausschüttungsquote: 29 % (TTM bis 31. Juli 2026) | Deckung durch ausschüttungsfähigen Cashflow: 1,40x (GJ 2025) |
| Deckung, vorwärts | Cash-Dividenden-Ausschüttungsquote: 40 % (Konsens GJ 2027) | Deckung durch ausschüttungsfähigen Cashflow: 1,28x (Konsens GJ 2026) |
| Nettoverbindlichkeiten/EBITDA | 2,9x | 4,1x |
| Zinsdeckungsgrad | 4,7x | 4,0x |
6 sichere Dividendenaktien mit Renditen von 6 %+ für Rentner
Es gibt heute über 100 Aktien, die eine jährliche Dividendenrendite von 6 %+ zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören alle zu unserem neuen Investmentreport. Erfahren Sie hier mehr darüber, wie Sie Zugang erhalten: right here.
Smucker hat Luft nach oben
Smuckers Dividende ist gut gedeckt und beansprucht nur 29 % des Free Cashflow in den zwölf Monaten bis zum 31. Juli 2026 und 40 % laut Konsens für das Geschäftsjahr 2027. Der rückblickende Wert profitiert von einem ersten Quartal mit 337,3 Mio. $ Free Cashflow gegenüber negativen 94,9 Mio. $ im Vorjahr. Das Management prognostiziert für das Geschäftsjahr 2027 etwa 1,1 Mrd. $ Free Cashflow.
Der Free Cashflow hat die Dividende jedes Jahr seit dem Geschäftsjahr 2017 gedeckt, aber die Dividende beanspruchte 68,1 % davon im Geschäftsjahr 2024, bevor sie im Geschäftsjahr 2026 auf 40,2 % zurückfiel:
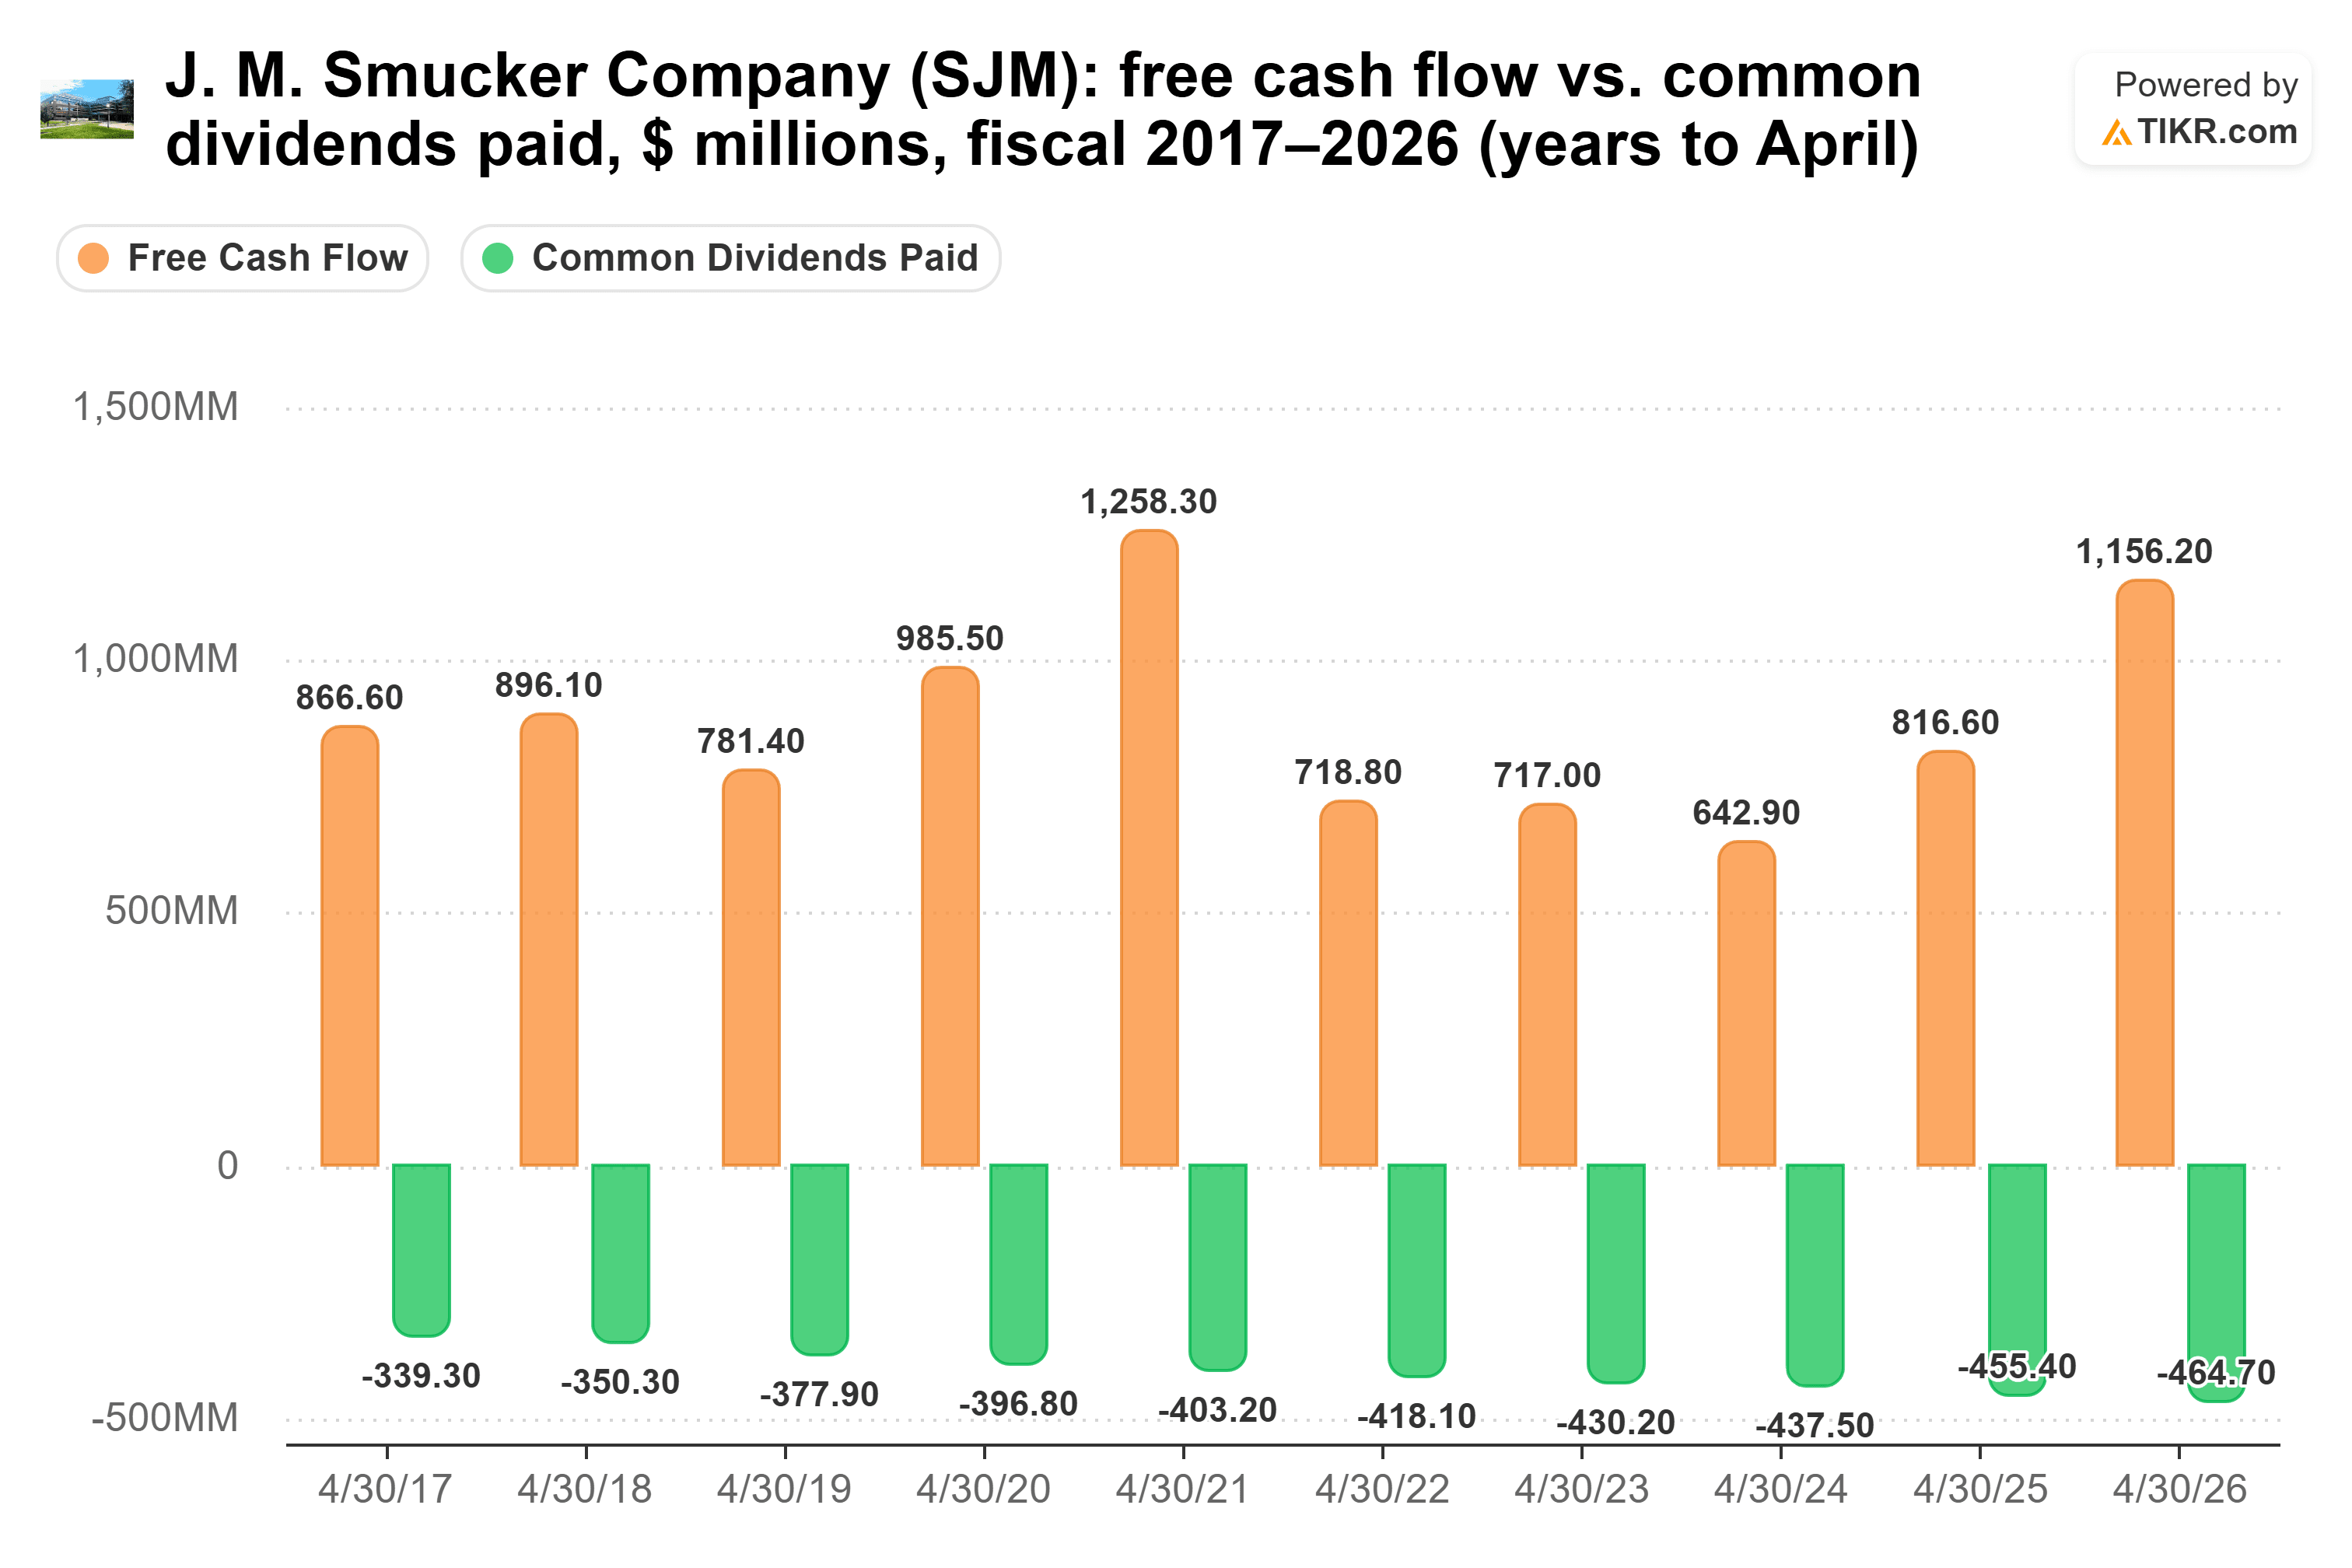
Das Geschäft ist durchwachsen. Im ersten Quartal stiegen die Nettoumsätze von Café Bustelo um 23 % und Uncrustables verzeichneten ein zweistelliges Volumenwachstum, während die Nettoumsätze von Sweet Baked Snacks um 7 % fielen. Für das gesamte Geschäftsjahr 2027 erwartet Smucker einen Rückgang der Nettoumsätze um 1 % bis 2 %. Das Unternehmen erreichte sein Ziel von Nettoverbindlichkeiten zu EBITDA von 3x oder weniger früher als geplant, und CFO Tucker Marshall sagte: "Wir halten an der vierteljährlichen Dividende fest." Das Risiko ist langsames Wachstum: Die Dividende stieg im Geschäftsjahr 2026 um 1,9 %, gegenüber 4,1 % pro Jahr von Geschäftsjahr 2021 bis Geschäftsjahr 2026.
MPLX deckt eine viel größere Ausschüttung
Während Smuckers Polster breit und seine Erhöhungen klein sind, zahlt MPLX deutlich mehr und erhöht seine Ausschüttung schnell. Sein ausschüttungsfähiger Cashflow deckte die Ausschüttung im Geschäftsjahr 2025 1,40-fach, und der Konsens für das Geschäftsjahr 2026 liegt bei immer noch soliden 1,28x. Als Master Limited Partnership zahlt MPLX Ausschüttungen auf Anteile, und Inhaber erhalten zur Steuerzeit ein K-1-Formular.
Der ausschüttungsfähige Cashflow pro Anteil hat die Ausschüttung jedes Jahr seit dem Geschäftsjahr 2016 übertroffen. Die Deckung sank von 1,59x in jenem Jahr auf 1,40x im Geschäftsjahr 2025, da die Ausschüttung schneller wuchs:
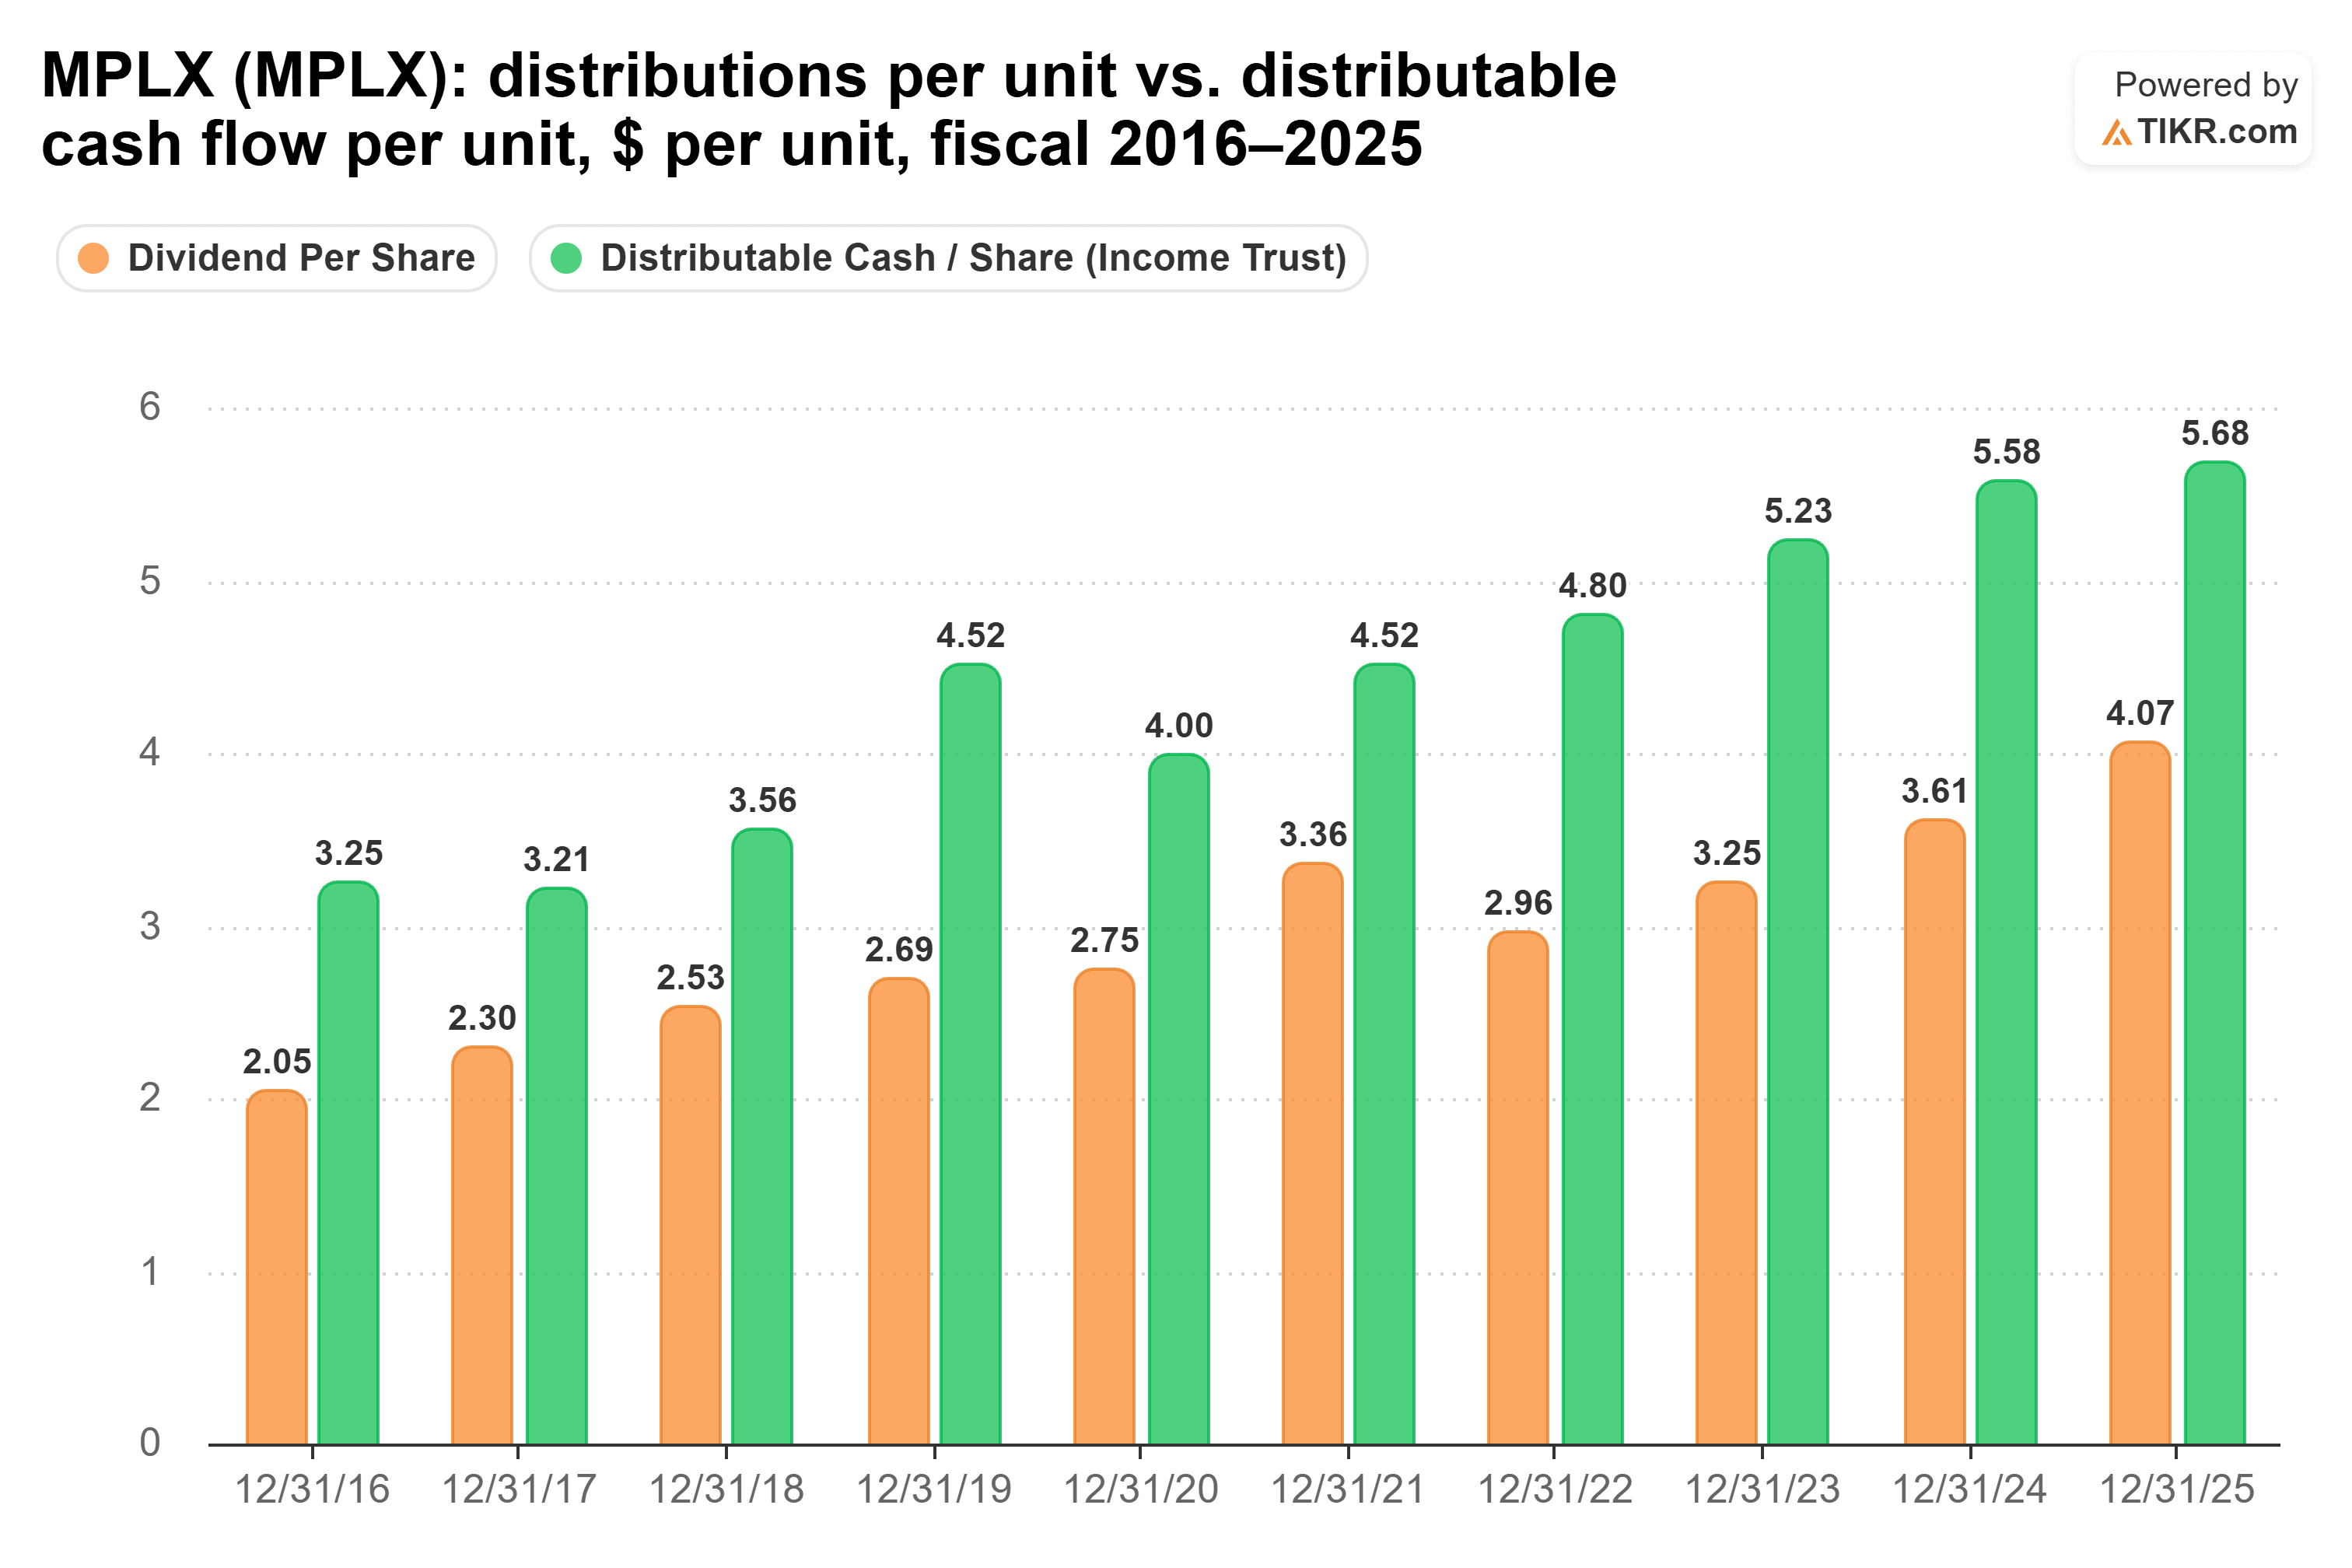
Das ist beabsichtigt. Das Management ist mit einer jährlichen Deckung von 1,3x zufrieden und erwartet, dass die Erhöhung 2027 das Wachstum des ausschüttungsfähigen Cashflows übertrifft. Es prognostiziert auch ein mittleres einstelliges EBITDA-Wachstum, und das bereinigte EBITDA stieg im dritten Quartal um 5,3 % auf 1,86 Mrd. $ gegenüber dem Vorjahreszeitraum.
Am 3. November vereinbarte MPLX zudem den Verkauf von Vermögenswerten, die an zwei Raffinerien von Marathon Petroleum gebunden sind, an CVR Energy für 750 Mio. $. CEO Maryann Mannen sagte, der Verkauf "stellt derzeit einen Faktor zuungunsten für 2027 dar, der ursprünglich nicht eingeplant war, als andere operative Kennzahlen festgelegt wurden." Die Anteile fielen an diesem Tag trotz der Erhöhung um bis zu 4 %.
Welche Dividende gewinnt also?
Ich würde MPLX für die nächsten 20 Jahre halten. Über diesen Zeitraum möchte ich eine Deckung, die standhält, ein wachsendes Geschäft und eine Historie von Erhöhungen. Der ausschüttungsfähige Cashflow von MPLX deckte seine Ausschüttung in jedem Jahr von Geschäftsjahr 2016 bis Geschäftsjahr 2025 mindestens 1,35-fach, und im gleichen Zeitraum verdoppelte sich die Ausschüttung in etwa.
Das zusätzliche Einkommen ist enorm. Bei der jeweiligen fünfjährigen Wachstumsrate zahlt eine Investition von 10.000 $ in MPLX über 20 Jahre etwa 40.044 $ aus, einschließlich etwa 3.815 $ im Jahr 20 – eine Rendite von 38,1 % auf die ursprünglichen 10.000 $. Die gleichen 10.000 $ in Smucker zahlen etwa 10.225 $ aus, einschließlich etwa 729 $ im Jahr 20 – eine Rendite von 7,3 %. Ich erwarte keine 8 %igen Erhöhungen über zwei Jahrzehnte. Aber selbst ohne jegliche Erhöhungen summieren sich die 860 $ pro Jahr von MPLX über 20 Jahre auf 17.200 $.
Was ich dafür in Kauf nehme, ist Schulden. Die Nettoverbindlichkeiten von MPLX lagen in den letzten fünf Jahren zwischen 3,4x und 4,0x EBITDA:
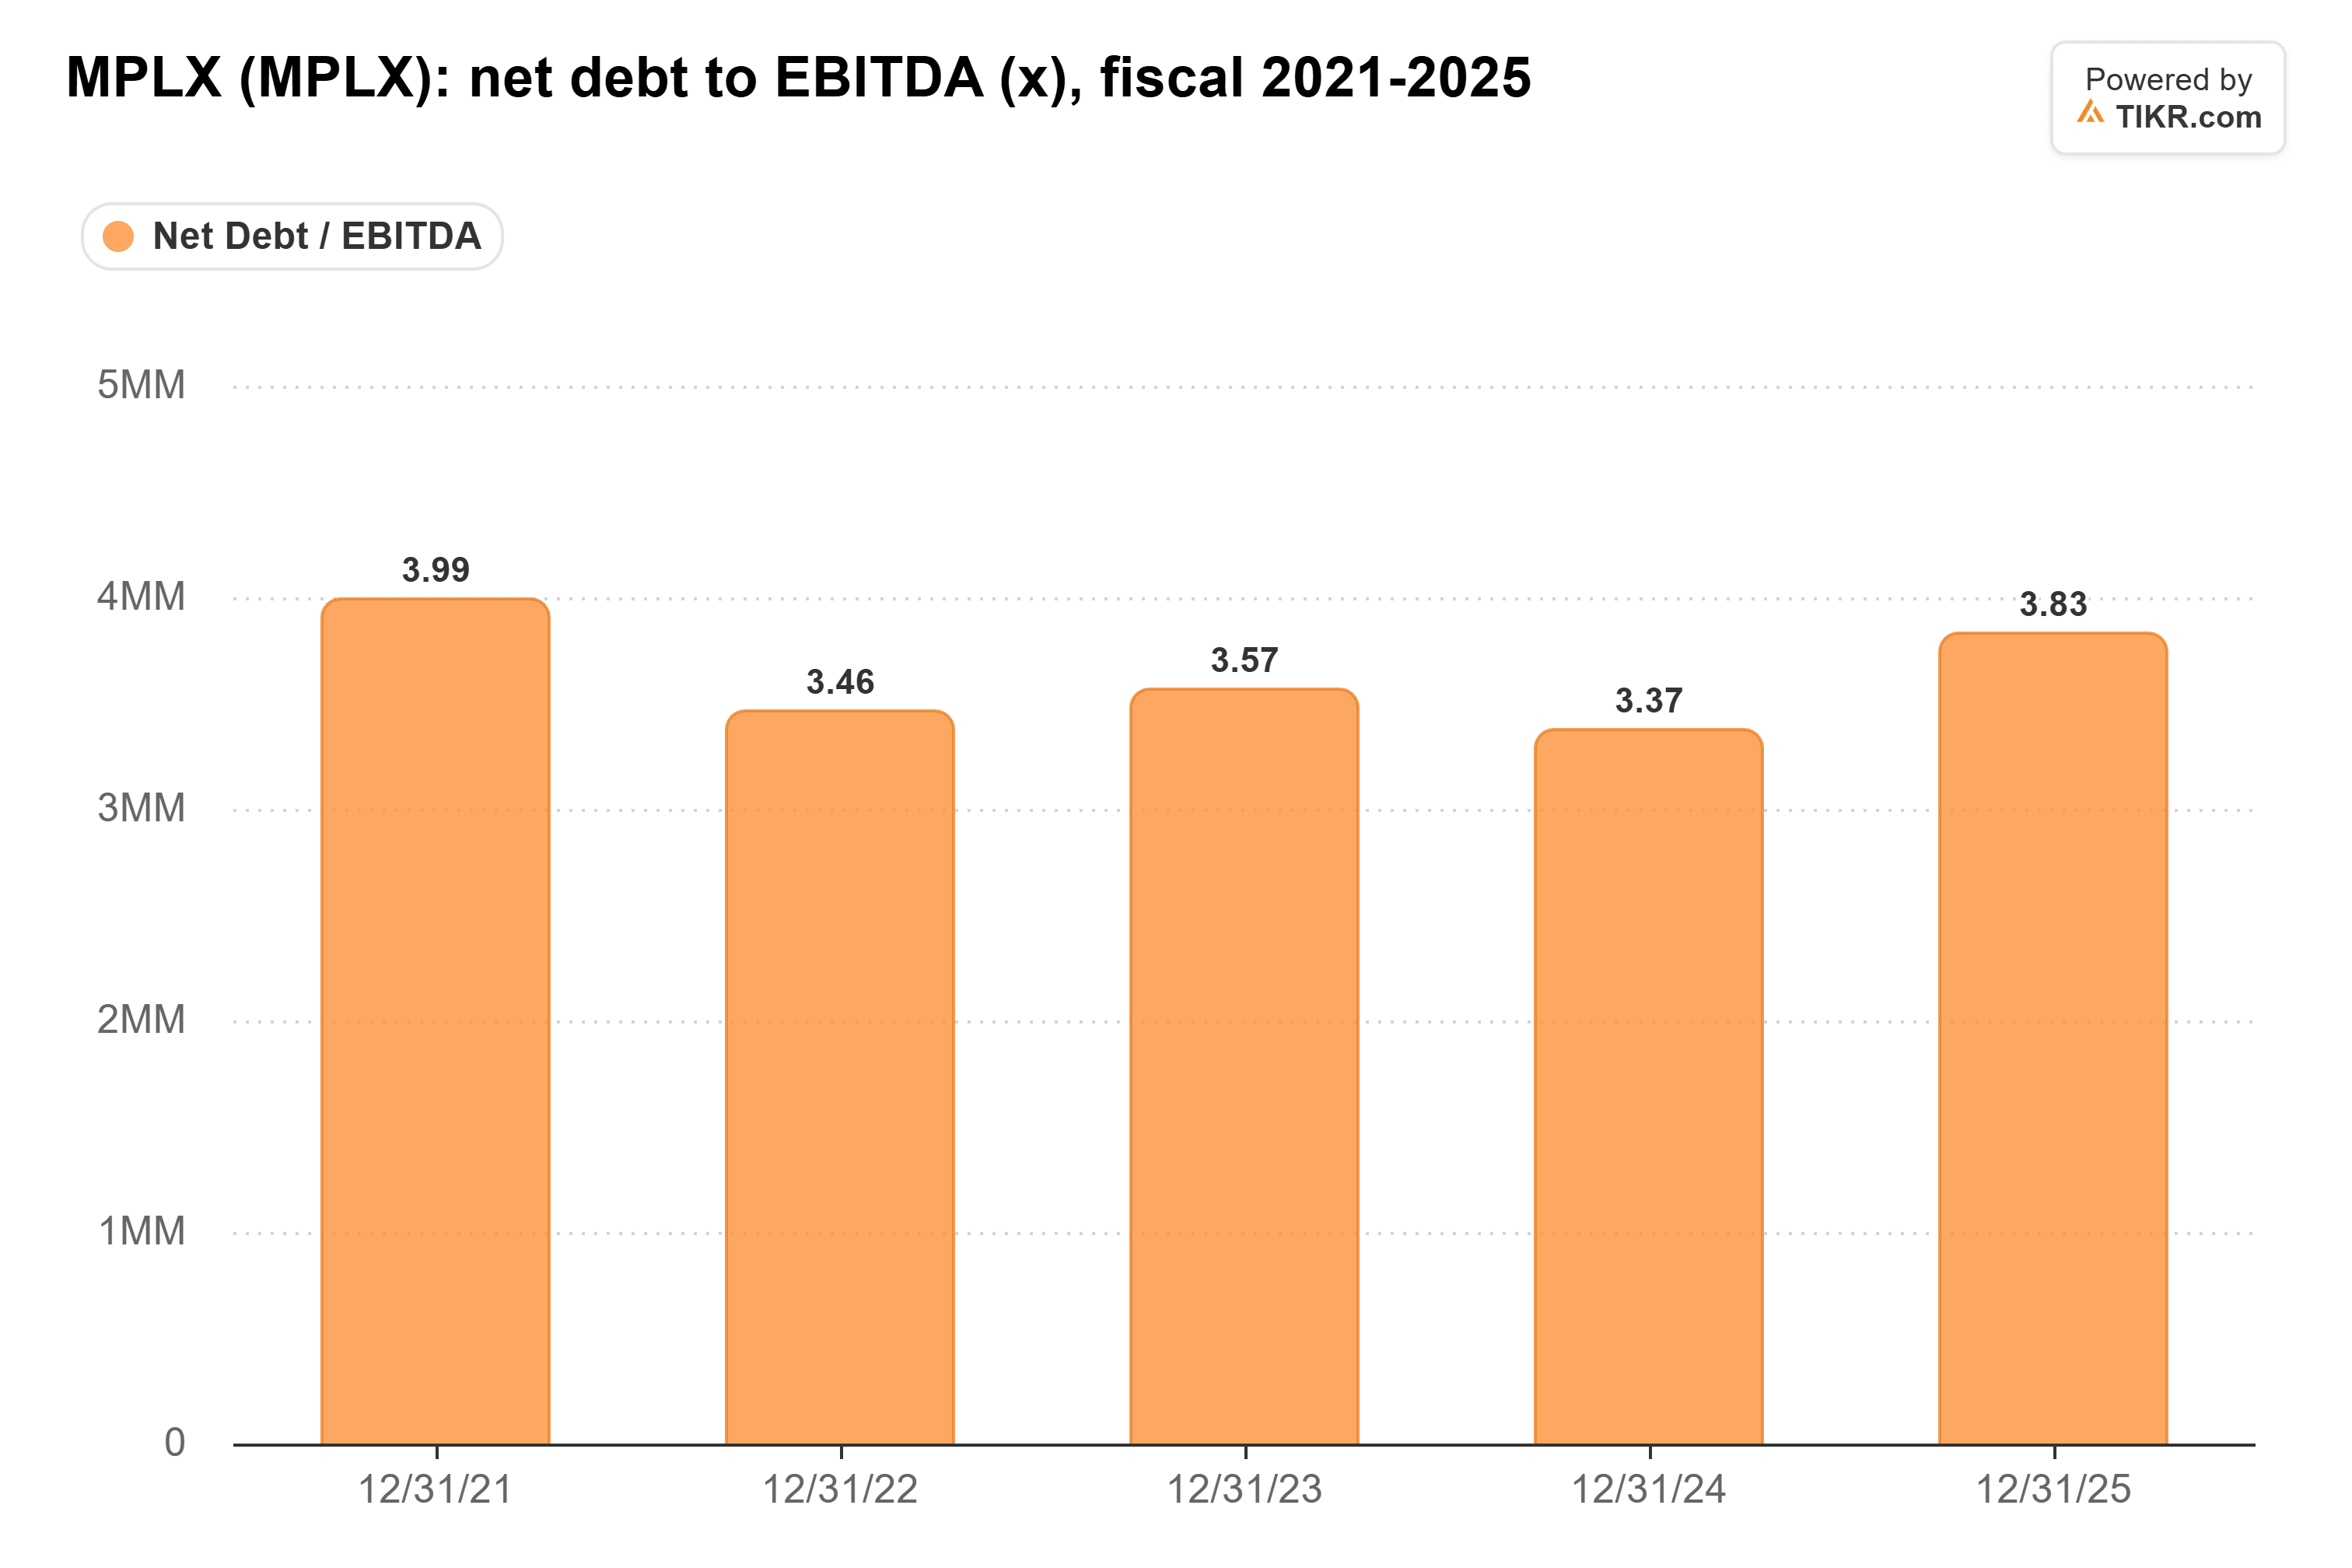
Smuckers Argumentation ist berechtigt. Seine Dividende beansprucht deutlich weniger als die Hälfte des Free Cashflow, seine Verschuldung liegt bei 2,9x gegenüber 4,1x bei MPLX, und das Management wird hart daran arbeiten, eine Serie von 25 aufeinanderfolgenden Jahren mit Erhöhungen aufrechtzuerhalten. Es ist nur so, dass eine Rendite von 3,4 %, die um 1,9 % pro Jahr wächst, einen Einkommensinvestor mit deutlich weniger zurücklässt, und ich vertraue darauf, dass das wachsende Geschäft von MPLX die größere Ausschüttung weiterhin finanzieren kann.
Natürlich wird die Deckung nach der Erhöhung 2027 zeigen, ob MPLX dieses Tempo halten kann.
Vergessen Sie MPLX: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und dem Überleben von Monat zu Monat bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und MPLX gehört nicht dazu.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investmentdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


