Die wichtigsten Punkte
- Hornbeck Offshore CEO Todd Hornbeck kaufte am 10. und 11. November Aktien im Wert von 1,5 Millionen US-Dollar, wobei die Aktie nun 48 % unter ihrem September-Hoch notiert.
- Am Tag zuvor hatte er einen geplanten Verkauf von über einer Million Aktien abgesagt, was den Kauf zu einem starken Vertrauensvotum macht.
- Die Aktie ist nach einem enttäuschenden dritten Quartal und einem schwachen Ausblick für das vierte Quartal gesunken, während neue Fünfjahresverträge mit Shell einen Auftragsbestand von 1,9 Milliarden US-Dollar aufstocken.
- Die Zahlen stützen seinen Kauf bei etwa dem 10-fachen der zukünftigen Gewinne, obwohl nur zwei Analysten die Aktie abdecken und ihre Schätzungen für 2027 sinken.
Hornbeck Offshore Services (HOS) hatte einen holprigen Start als börsennotiertes Unternehmen. Die Aktie erreichte am 2. September, ihrem ersten Handelstag nach Abschluss der reinen Aktienfusion mit Helix Energy Solutions, ein Intraday-Hoch von 11,13 US-Dollar. Sie schloss am 12. November bei 5,83 US-Dollar, ein Minus von 48 % seitdem.
Todd Hornbeck, ihr Präsident und CEO, hat gerade mehr gekauft: 280.866 Aktien zu einem Durchschnittspreis von 5,34 US-Dollar am 10. und 11. November, insgesamt 1,5 Millionen US-Dollar, wie aus einem am 12. November eingereichten Formular 4 hervorgeht.
Ein chaotisches erstes Quartal als ein Unternehmen
Der Großteil der schlechten Nachrichten seitdem betraf das Timing. Die Ergebnisse des dritten Quartals vom 4. November verfehlten die Schätzungen. Mit nur einem Monat Helix im Quartal verzeichnete Hornbeck einen Nettoverlust von 85,7 Millionen US-Dollar bei 119,8 Millionen US-Dollar an Fusionskosten, beschleunigten Aktienzahlungen und abgebrochenen Angebotskosten. Ohne diese betrug der Gewinn pro Aktie 0,13 US-Dollar und lag damit unter dem FactSet-Konsens von 0,20 US-Dollar, so MT Newswires.
Auch der Ausblick sieht schwach aus: 90-100 Millionen US-Dollar bereinigtes EBITDA im vierten Quartal, gegenüber 155 Millionen US-Dollar im dritten Quartal, wobei beide Unternehmen für das volle Quartal gezählt wurden. CFO Potter Adams führte einen Großteil der Lücke auf 223 Tage regulatorische Trockendock-Ausfallzeit zurück, gegenüber 50 Tagen im dritten Quartal, und sagte, die Spanne "sollte nicht vom September aus annualisiert werden". Das Unternehmen gab eine Prognose von 500-550 Millionen US-Dollar für 2027 ab, ein Jahr mit vielen Trockendock-Aufenthalten.
In der Zwischenzeit gewinnt Hornbeck weiterhin Aufträge. Am 2. November kündigte es Fünfjahresverträge für integrierte Dienstleistungen mit Shell (SHEL) im Golf von Mexiko an, die 2027 beginnen sollen. Todd Hornbeck nannte es "den ersten Fünfjahresvertrag für ein Q-Schiff seit über einem Jahrzehnt". Der Auftragsbestand belief sich zum 30. September auf 1,9 Milliarden US-Dollar.
Sehen Sie sich die Analystenbewertungen für Hornbeck Offshore Services an (kostenlos):
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Hornbeck Offshore Services zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Hornbeck Offshore Services an
Ein kleiner Zukauf, aber ein lautes Signal
Der Kauf erhöht seinen Bestand auf 5.950.514 Aktien, 5 % mehr als zuvor, was zum Schlusskurs vom 12. November von 5,83 US-Dollar etwa 35 Millionen US-Dollar wert ist. Das ist ein bescheidener Zukauf. Aber er tat am Tag zuvor etwas noch Aussagekräftigeres: Am 9. November beendete er einen 10b5-1-Plan, den er am 1. September eingerichtet hatte, um 1.170.405 Aktien zu verkaufen, wobei keine unter diesem Plan verkauft wurden. Für Anleger, die verfolgen, was Insider kaufen, ist das Absagen eines Verkaufs und stattdessen ein Kauf so klare ein Signal, wie es ein Formular 4 geben kann.
Stützen die Zahlen seinen Kauf bei 5,34 US-Dollar?
Die Analystenschätzungen für Hornbecks normalisierte Gewinne belaufen sich im Durchschnitt auf 0,72 US-Dollar pro Aktie in diesem Jahr und sinken auf 0,54 US-Dollar in 2027 und 0,53 US-Dollar in 2028:
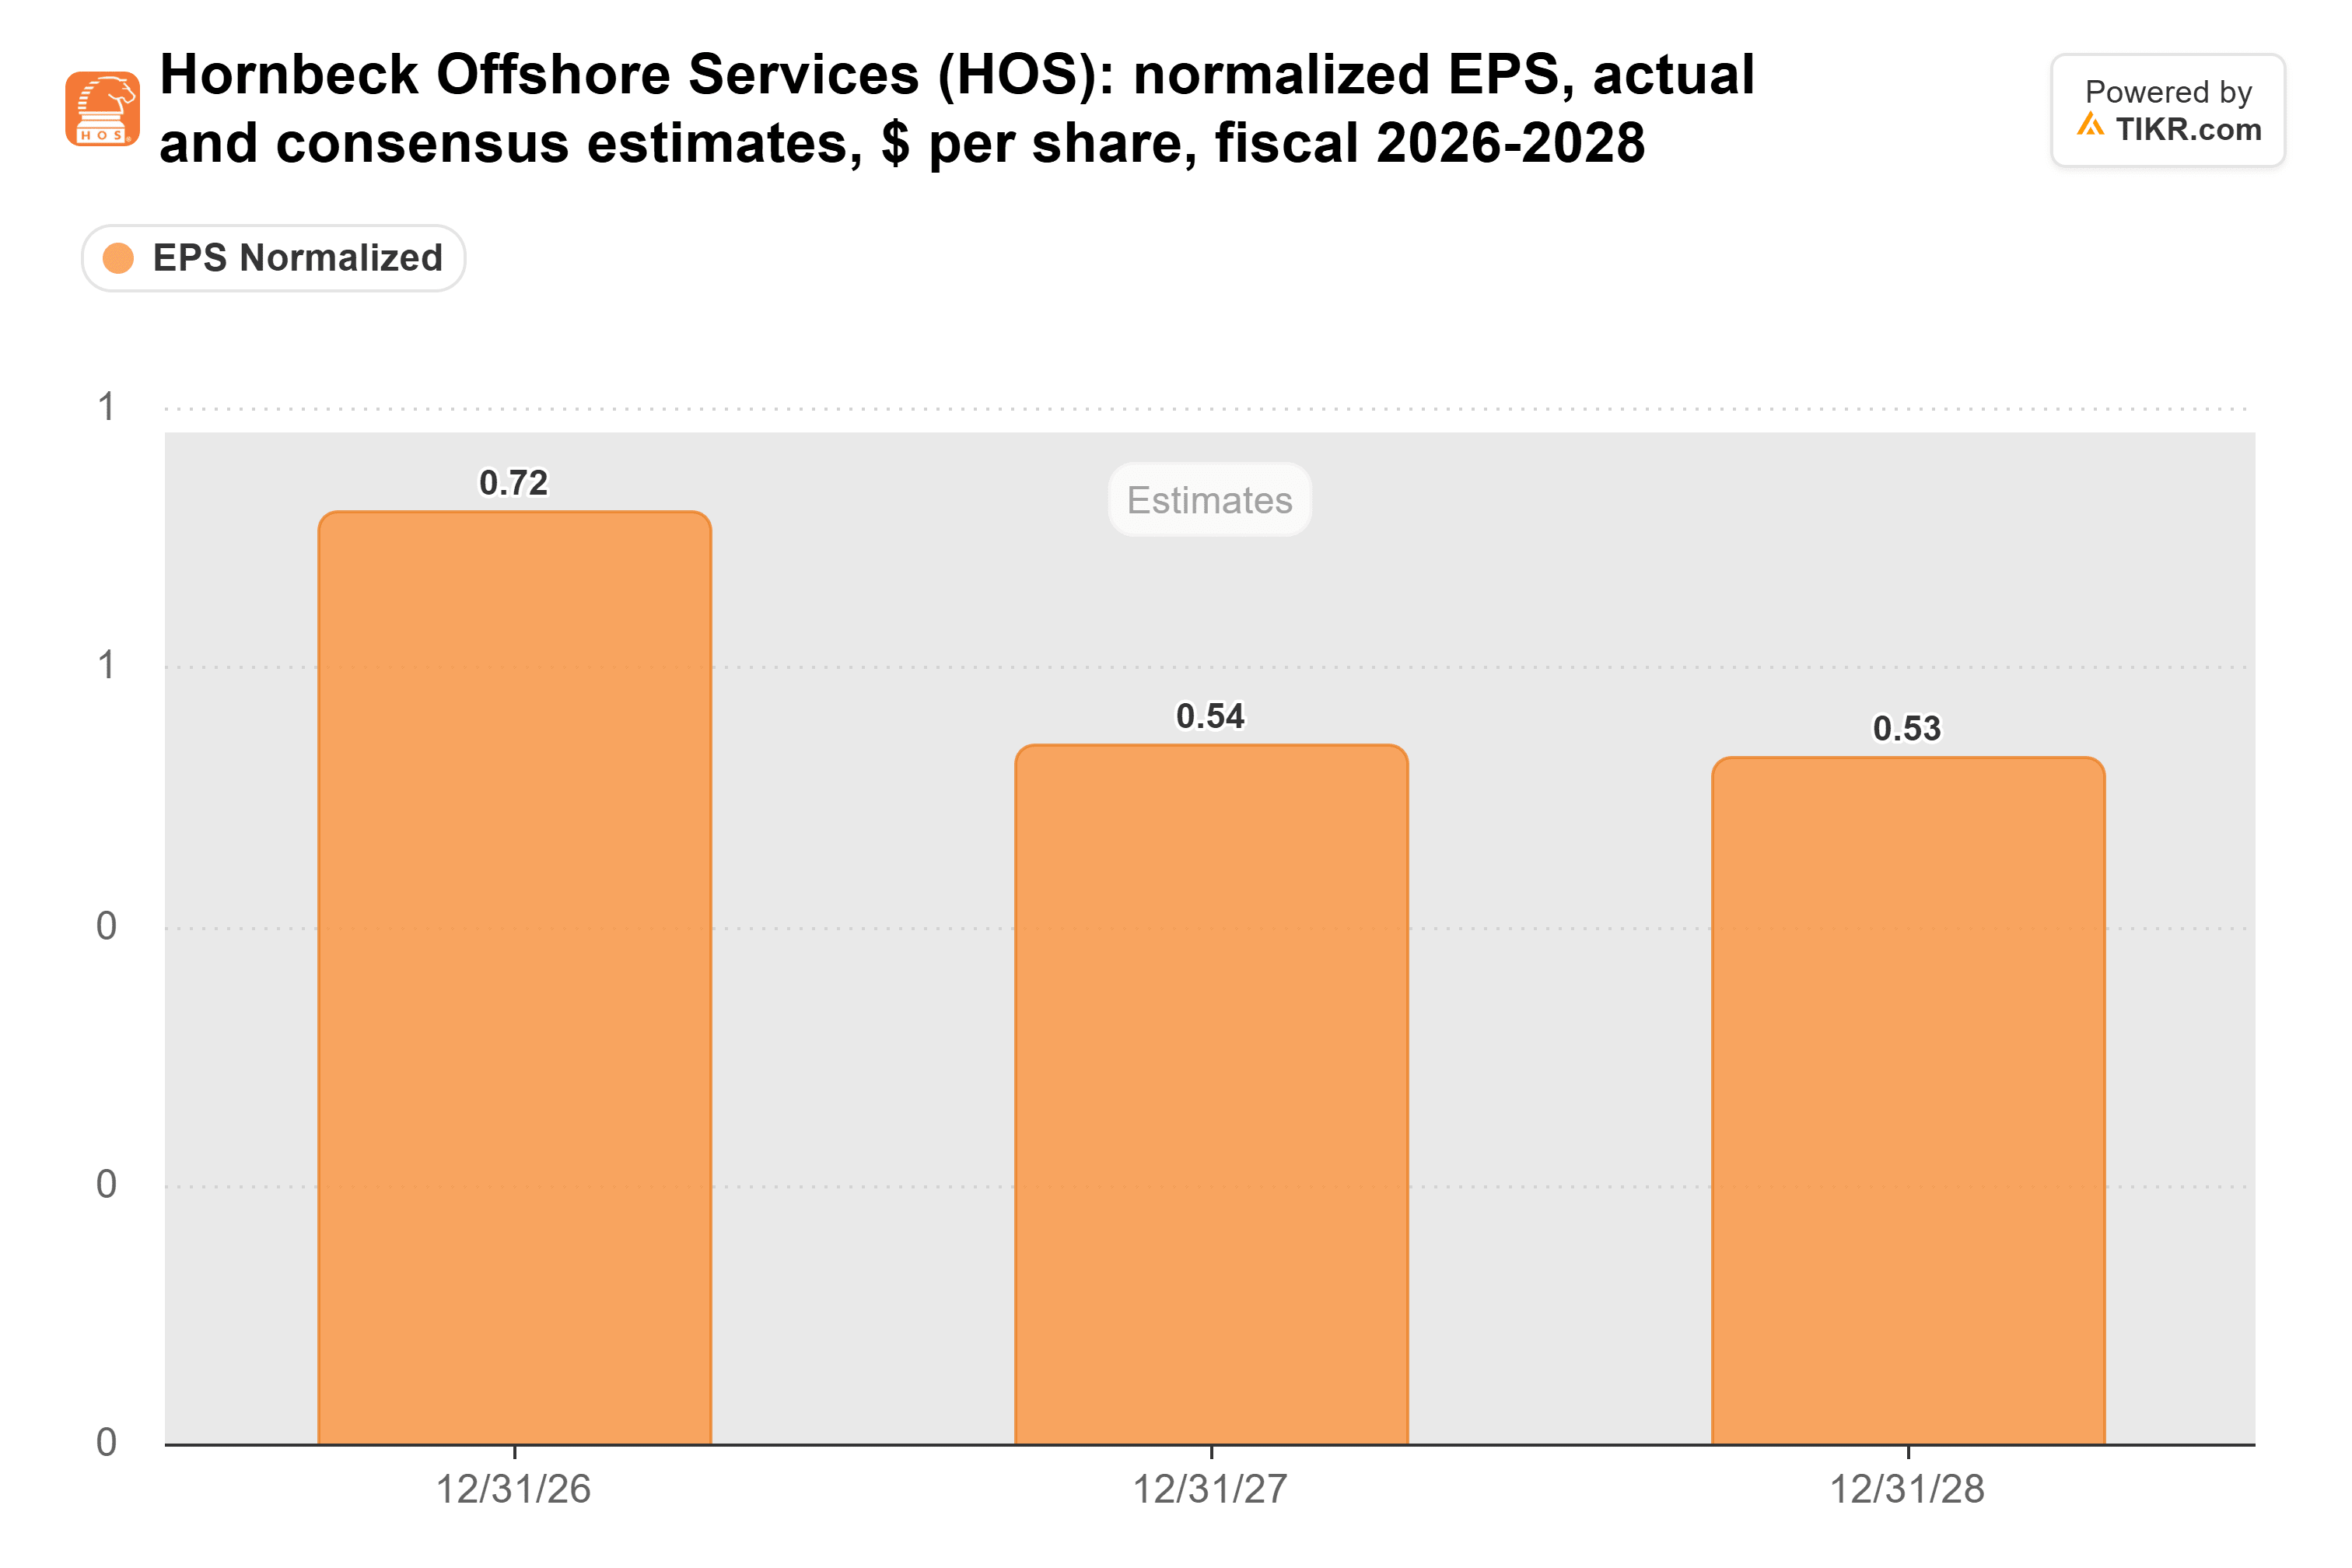
Der Durchschnitt für 2026 verbirgt eine große Spanne zwischen den beiden Schätzungen, von 0,28 bis 1,16 US-Dollar pro Aktie laut Yahoo Finance, daher ist 2027 die stabilere Zahl. Ihr Rückgang deckt sich mit dem Jahr vieler Trockendock-Aufenthalte, das das Management skizzierte.
Basierend auf diesen Schätzungen notiert die Aktie beim 11-fachen der zukünftigen Gewinne, unter ihrem Durchschnitt von 12-fach seit dem Börsengang im September:
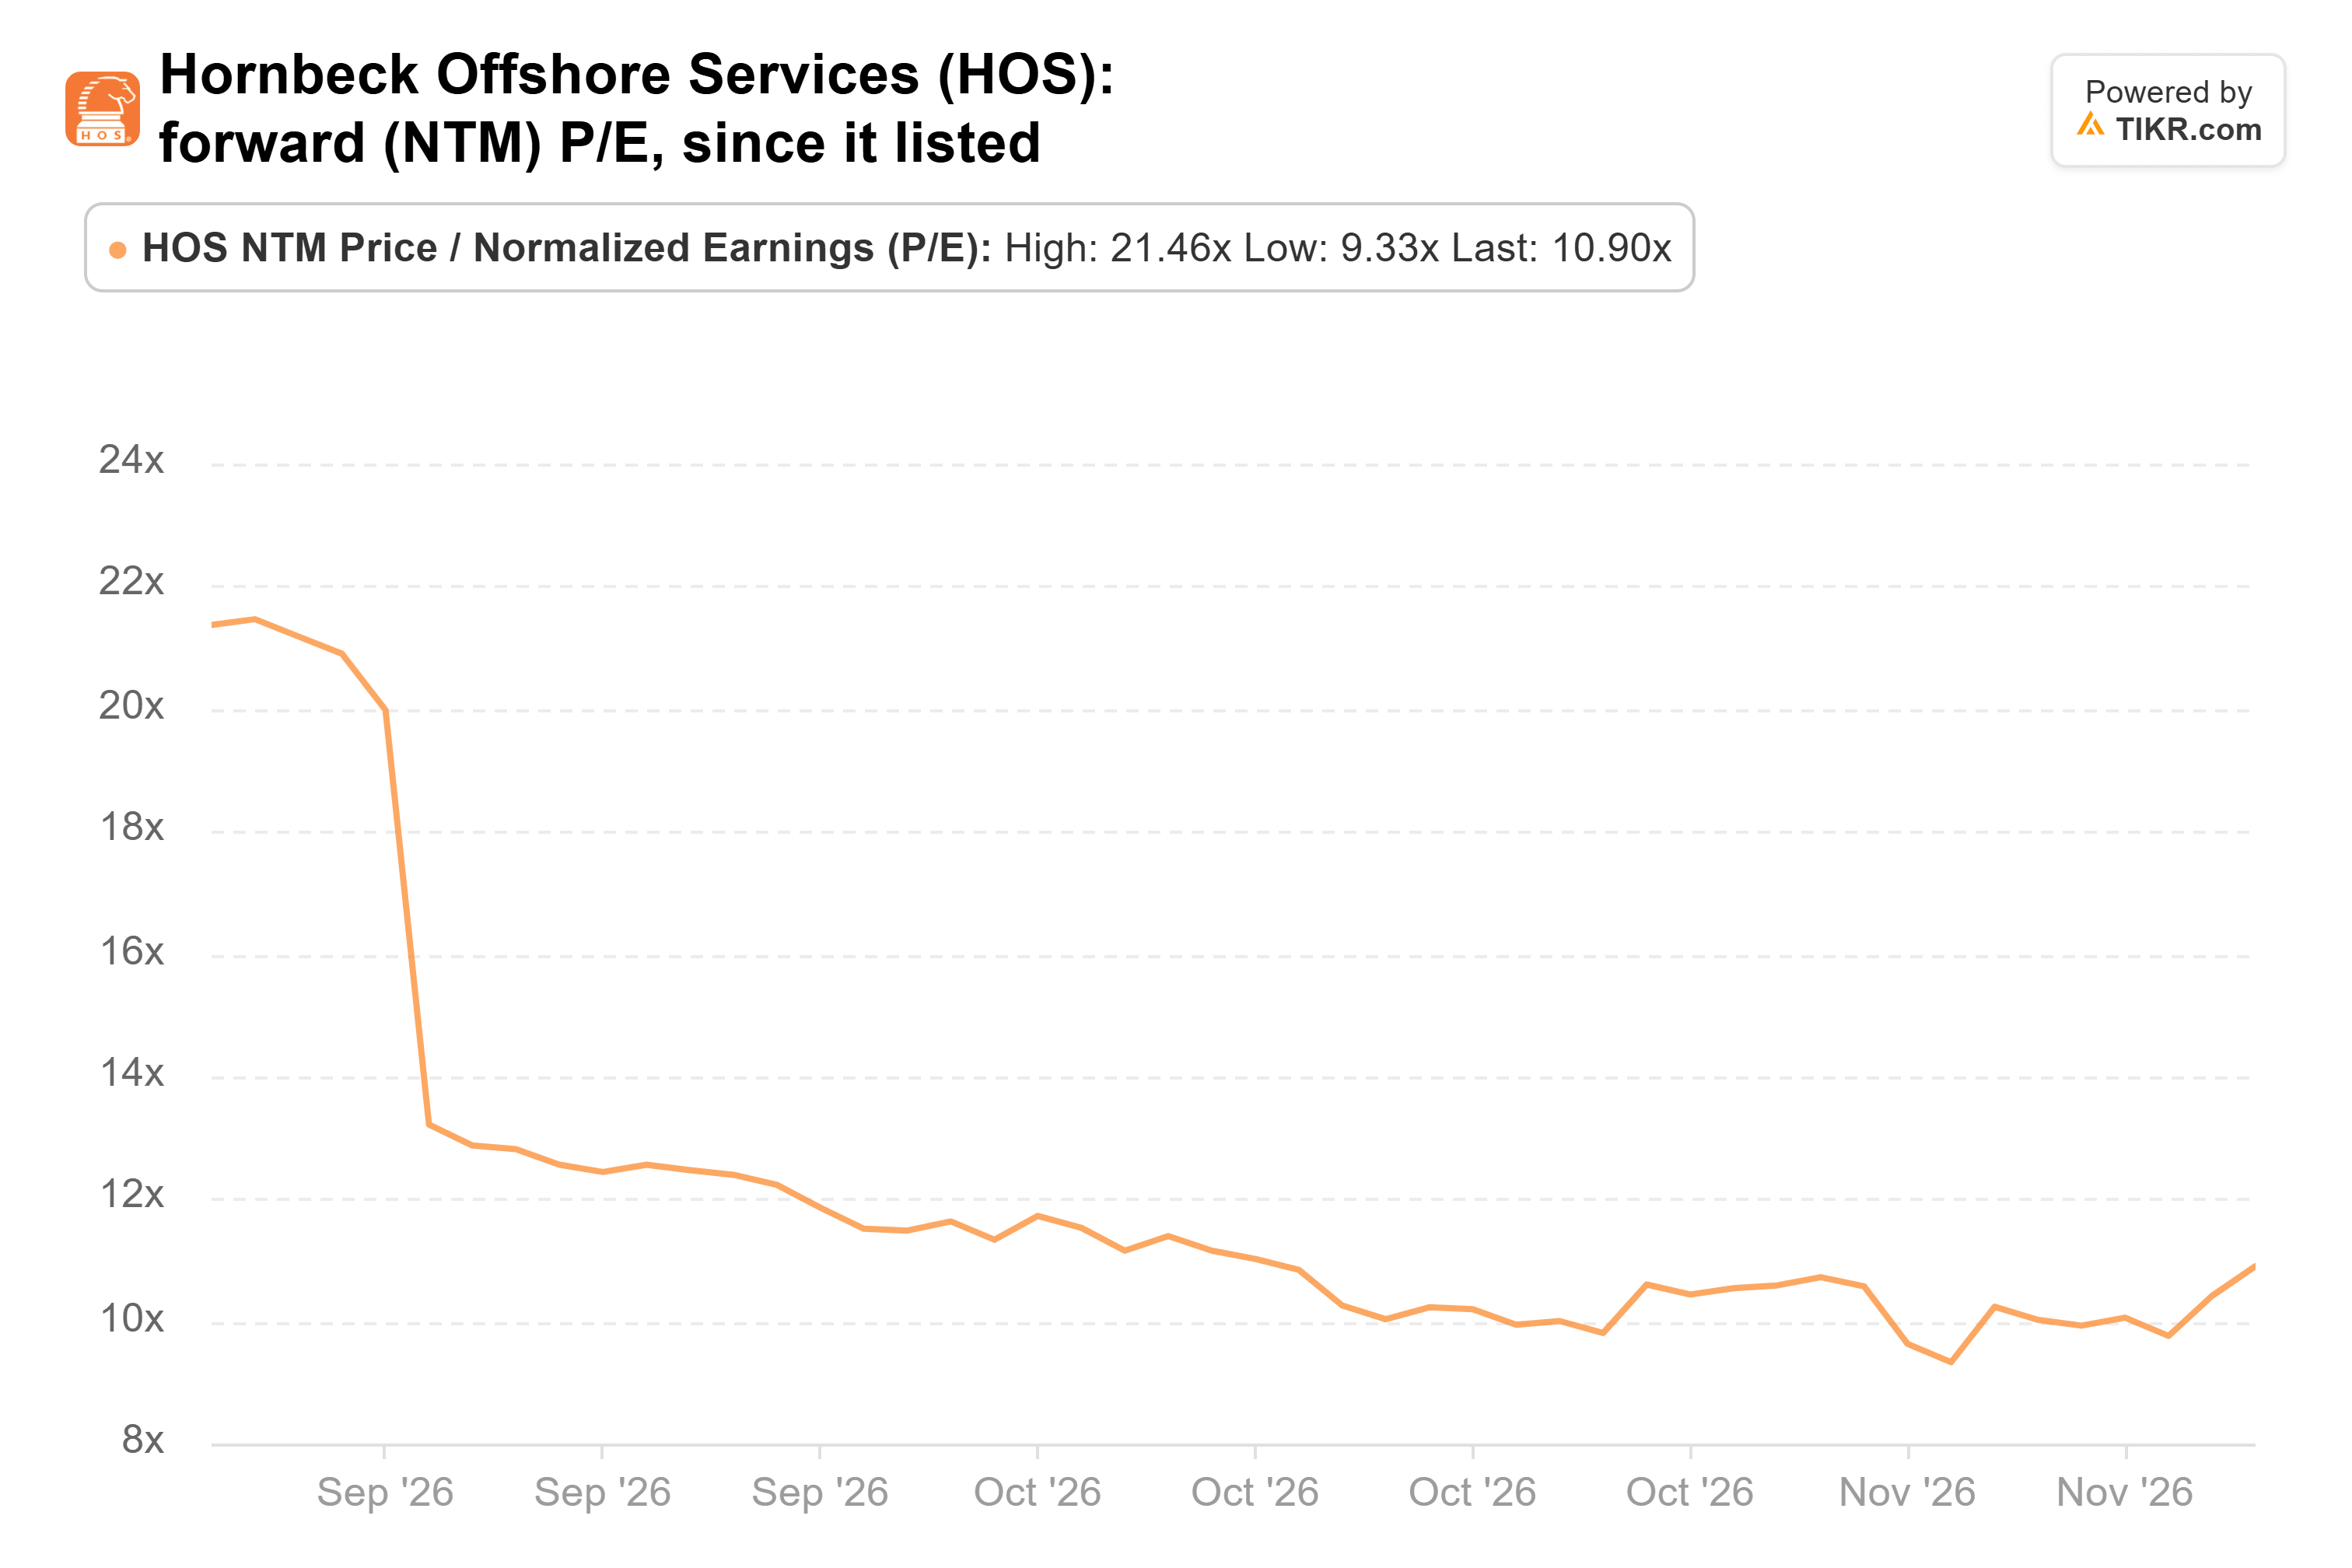
Seine 5,34 US-Dollar entsprechen etwa dem 10-fachen, nahe dem Tief von 9,3-fach, das die Aktie am 3. November erreichte. Die Kursziele der Analysten von 12 und 14 US-Dollar ergeben einen Konsens von 13 US-Dollar, mehr als das Doppelte des Schlusskurses vom 12. November, obwohl sich dieser Konsens seit September, vor der Enttäuschung im dritten Quartal, nicht bewegt hat.
Das Risiko ist die Integration: Das Unternehmen rechnet innerhalb von drei Jahren mit mindestens 75 Millionen US-Dollar jährlicher Umsatz- und Kostensynergien, und Adams sagte, die Aktivität im Golf "bleibe verhalten".
Fazit: Die Zahlen stützen Todd Hornbecks Kauf. Die Nettoverschuldung von 259 Millionen US-Dollar beträgt etwa die Hälfte der 536 Millionen US-Dollar bereinigtem EBITDA, das die beiden Unternehmen in den letzten zwölf Monaten erwirtschafteten, was dem Unternehmen Spielraum gibt, seine Trockendock-Aufenthalte zu überstehen. Dennoch ist der Kauf eines Insiders nur ein Signal. Der nächste echte Prüfstein ist der Bericht für das vierte Quartal, der für Februar erwartet wird.
Was ist die Aktie von Hornbeck Offshore also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Hornbeck Offshore wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Hornbeck Offshore kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!