Die wichtigsten Punkte
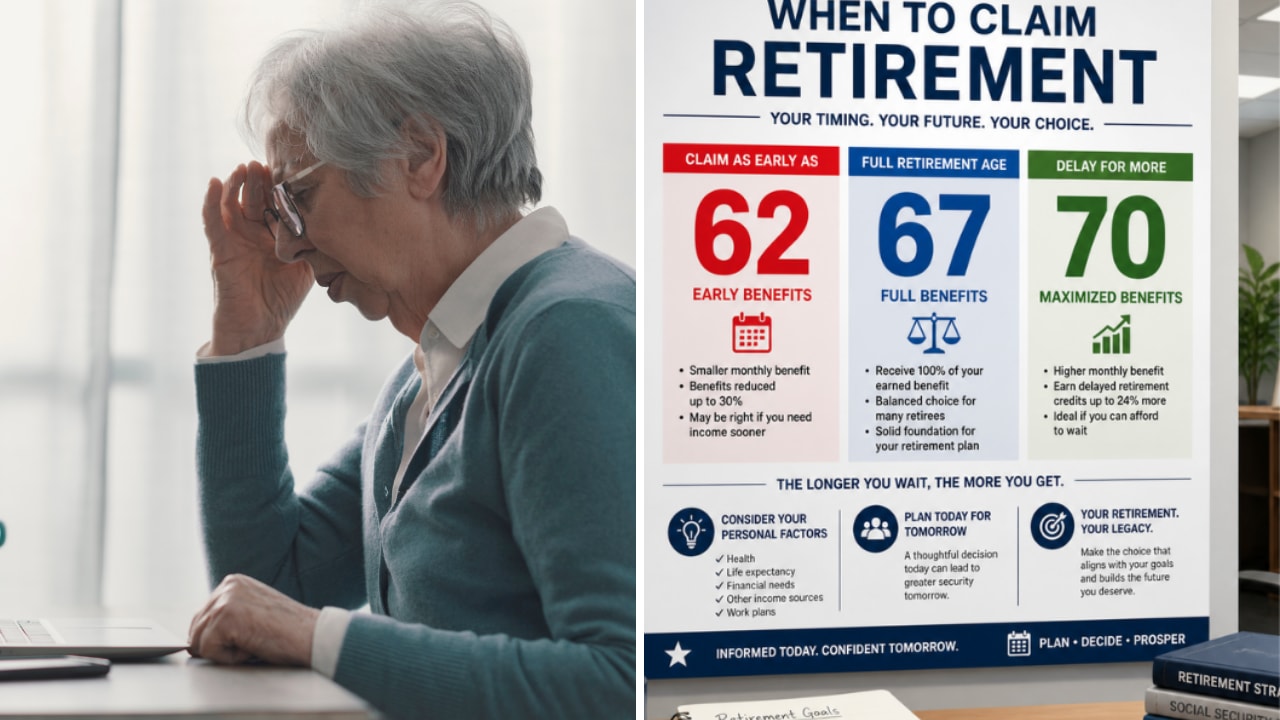
- Eine Witwe kann bereits mit 60 Jahren Sozialversicherungs-Hinterbliebenenleistungen beantragen, allerdings mit einer Kürzung von 28,5 % der vollen Rente ihres verstorbenen Ehemanns.
- Eine 60-jährige Witwe, die 60.000 $ verdient und deren verstorbener Ehemann eine volle Rente von 2.500 $ pro Monat hatte, würde im nächsten Jahr Anspruch auf 21.450 $ haben, aber der Einkommensstest hält 17.220 $ davon zurück und lässt ihr 4.230 $.
- Die einbehaltenen Monate kommen als höhere monatliche Leistung bei Erreichen der Regelaltersgrenze zurück, oder für eine Witwe bereits mit 62, aber sie erhält sie nie als Pauschalbetrag.
- Wenn ihr Gehalt ihre Rechnungen deckt, sieht es nach dem besseren Plan aus, mit dem Beantragungsantrag zu warten, bis sie aufhört zu arbeiten oder weniger verdient.
Die Sozialversicherung erlaubt es einer Witwe, Hinterbliebenenleistungen bereits ab einem Alter von 60 Jahren zu beziehen. Für jemanden, der gerade den Ehepartner verloren hat, kann diese Zahlung eine Lebensader sein. Aber wenn sie noch arbeitet, kann die Sozialversicherung den größten Teil davon einbehalten, und je höher ihr Gehalt ist, desto weniger von der Leistung sieht sie tatsächlich.
Aus 2.500 $ Leistung werden 1.787,50 $ mit 60
Nehmen wir eine hypothetische 60-jährige Witwe, die in ihrem Job 60.000 $ pro Jahr verdient. Die volle Rente ihres verstorbenen Ehemanns betrug 2.500 $ pro Monat, und sie überlegt, ihre Hinterbliebenenleistung im nächsten Jahr zu beantragen, anstatt zu warten.
Da sie mit 60 beantragt, kürzt die Sozialversicherung ihre Leistung um den höchsten Betrag, den sie jemals für eine Hinterbliebenenleistung kürzt: 28,5 % der vollen Rente ihres Mannes. Statt 2.500 $ würde sie also 1.787,50 $ pro Monat erhalten, oder 21.450 $ über ein ganzes Jahr an Zahlungen. Das ist echtes Geld für jeden, ganz zu schweigen von jemandem, der gerade ein Haushaltseinkommen verloren hat. Vor der Regelaltersgrenze hängt jedoch, wie viel sie tatsächlich erhält, davon ab, was sie verdient.
6 sichere Dividendenaktien, die Rentnern 6 %+ Rendite zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6 %+ zahlen.
Aber nach einer umfassenden Anlageüberprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Anlageberichts, den Sie hier abrufen können.
Dann schaut die Sozialversicherung auf ihr Gehalt
Hinterbliebenenleistungen unterliegen dem gleichen Einkommensstest wie Rentenleistungen für jeden, der vor der Regelaltersgrenze Leistungen bezieht. Die Sozialversicherung behält 1 $ an Leistungen für je 2 $ ein, die ein Antragsteller über der Grenze verdient, die für 2027 bei 25.560 $ liegt. Ihr Gehalt von 60.000 $ liegt 34.440 $ über dieser Linie, und die Hälfte davon sind 17.220 $. Zieht man das von ihren 21.450 $ für das Jahr ab, bleiben ihr 4.230 $ an Hinterbliebenenleistungen im nächsten Jahr, zusätzlich zu ihrem Gehalt.
Autsch. Sie würde die tiefste Kürzung hinnehmen, die die Sozialversicherung bei einer Hinterbliebenenleistung vornimmt, und dann weniger als ein Fünftel davon erhalten. Und solange sie weiterhin deutlich über der Grenze verdient, bevor sie die Regelaltersgrenze erreicht, würde sie jedes Jahr, in dem sie arbeitet, mit einem großen Einbehalt rechnen müssen.
Glücklicherweise kommen diese Monate zu ihr zurück
Die 17.220 $ verschwinden nicht einfach. Sobald sie die Regelaltersgrenze erreicht, berechnet die Sozialversicherung ihre Leistung neu mit der gleichen Kürzungsformel, lässt aber die Monate, die sie einbehalten hat, aus, sodass ihre monatliche Zahlung von da an steigt. Für eine Witwe kann diese Anpassung auch mit 62 Jahren erfolgen, sodass sie nicht bis zur Regelaltersgrenze warten müsste, um die erste Gutschrift zu sehen. Sie muss für keine der beiden Optionen einen Antrag stellen.
Sie erhält jedoch keine Pauschalzahlung. Die Sozialversicherung schreibt die einbehaltenen Monate als höhere monatliche Zahlung gut, berechnet als hätte sie für diese Monate nicht frühzeitig Geld erhalten. Und sie behält die Kürzung für jeden Monat bei, den sie vor der Regelaltersgrenze an sie zahlt, da sie diese Monate frühzeitig bezogen hat.
Was ich an ihrer Stelle tun würde
Das lässt ihr im nächsten Jahr eine Wahl: mit 60 beantragen und 4.230 $ zusätzlich zu ihrem Gehalt erhalten oder abwarten, bis sie aufhört zu arbeiten oder weniger verdient. Wenn sie wartet, hat sie weniger frühe Monate in ihrer Akte und eine höhere Hinterbliebenenzahlung, sobald sie beginnt. Wenn sie beantragt, hat sie jetzt etwas Geld in der Hand, und der größte Teil dessen, was die Sozialversicherung einbehält, kommt später als höhere monatliche Leistung zu ihr zurück.
Ehrlich gesagt, wenn ihr Gehalt ihre Rechnungen deckt, würde ich warten. 4.230 $ sind schön zu haben, aber jeder Monat, den die Sozialversicherung ihr mit 60 zahlt, schmälert ihre Hinterbliebenenleistung dauerhaft. Wenn das Geld jedoch knapp ist, ist eine Beantragung jetzt eine gute Entscheidung, und der Einbehalt von 17.220 $ sollte sie nicht abschrecken.
So oder so ist ihr Gehalt die Zahl, die sie im Auge behalten sollte. Wenn sie auf Teilzeit reduziert und im nächsten Jahr 25.560 $ oder weniger verdient, behält die Sozialversicherung nichts ein, und sie behält die vollen 21.450 $.
Genießen Sie Ihren Ruhestand stilvoll mit diesen sicheren Dividendenrenditen von 6 %+
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und einem Leben von der Hand in den Mund bedeuten, in dem man jeden Monat auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!