Die wichtigsten Punkte
- Freedom Capital Markets stufte Qualcomm am 9. November von Kaufen auf Halten herab und senkte sein Kursziel von 200 $ auf 185 $, was dem Konsensziel entspricht.
- Die Herabstufung erfolgte nach einem vierten Fiskalquartal, in dem der Umsatz mit Handy-Chips um 26 % einbrach. Die Gewinnprognose von Qualcomm für das Dezemberquartal lag ebenfalls deutlich unter dem Vorjahreswert.
- Die Analysten haben ihre Schätzung für das Fiskaljahr 2027 am 5. November von 10,17 $ auf 9,59 $ pro Aktie gesenkt, was unter den 10,54 $ liegt, die Qualcomm im Fiskaljahr 2026 erzielte.
- Die Vorsicht von Freedom scheint gerechtfertigt: Ein Kursziel von 185 $ verlangt bereits etwa das 19-fache der Gewinne für das Fiskaljahr 2027, deutlich über dem Fünfjahresdurchschnitt von Qualcomm von 14x, bei Schätzungen, die immer noch fallen.
Qualcomm (QCOM) notiert 29 % unter seinem Schlusshoch vom 29. Mai, und Freedom Capital Markets hat gerade einen Schritt zurückgetan. Am 9. November stufte das Unternehmen die Aktie von Kaufen auf Halten herab und senkte sein Kursziel von 200 $ auf 185 $, 4 % über dem Schlusskurs vom 12. November von 177,14 $.
Handys verursachten den Schaden
Das vierte Fiskalquartal von Qualcomm, das am 4. November veröffentlicht wurde, zog in zwei Richtungen. Der Umsatz mit Handy-Chips fiel im Vergleich zum Vorjahr um 26 % auf 5,1 Mrd. $, während der Automobilumsatz um 89 % auf einen Rekordwert von 1,99 Mrd. $ stieg. Die Vorsteuerrendite der Chip-Sparte sank von 29 % auf 24 %.
Die Aussichten schmerzten mehr. Qualcomm prognostizierte für das Dezemberquartel einen Non-GAAP-Gewinn pro Aktie von 2,15 $ bis 2,35 $, gegenüber 3,50 $ im Vorjahr, und das Management teilte mit, dass Dezember nicht mehr sein größtes Quartal sein wird, da die Apple-Verkäufe auslaufen. Es wurde auch gesagt, dass die Preiserhöhungen, die zur Deckung der höheren Kosten für Wafer, Verpackung und Speicher gedacht sind, die Chip-Margen erst in der zweiten Hälfte des Fiskaljahres 2027 vollständig erreichen werden. Die Aktie fiel am 5. November, dem Tag nach der Veröffentlichung, um 9,5 %.
CEO Cristiano Amon bekräftigte das Ziel von 5 Mrd. $ für Rechenzentren im Fiskaljahr 2027 und hat seitdem gesagt, dass dieser Anstieg durch das Angebot begrenzt ist.
Freedom glaubt, die Überraschungen sind vorbei
Der Freedom-Analyst Egor Tolmachev sagte, das vierte Quartal habe "die meisten der Ungewissheiten beseitigt, die auf Qualcomm lasteten". Aber die Antworten waren größtenteils schlecht. Tolmachev erwartet, dass der Vorstoß in neue Wachstumsmärkte länger und mit höheren Margeneinbußen verbunden sein wird, als Freedom angenommen hatte. Das Unternehmen erhöhte seine Umsatzprognosen, senkte aber seine Non-GAAP-Gewinnschätzungen für das Fiskaljahr 2027 um etwa 3 % und für das Fiskaljahr 2028 um etwa 8 %.
TIKR verfolgt 37 Analysten zu Qualcomm. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Qualcomm zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Qualcomm an
Geht die Rechnung bei 185 $ auf?
Das Kursziel von Freedom liegt genau auf dem Niveau der Wall Street. Das Konsensziel liegt bei 185 $, gesunken von 196 $ noch am 2. November und 190 $ vor einem Jahr, nach einem Höchststand bei etwa 223 $ Mitte Juli:
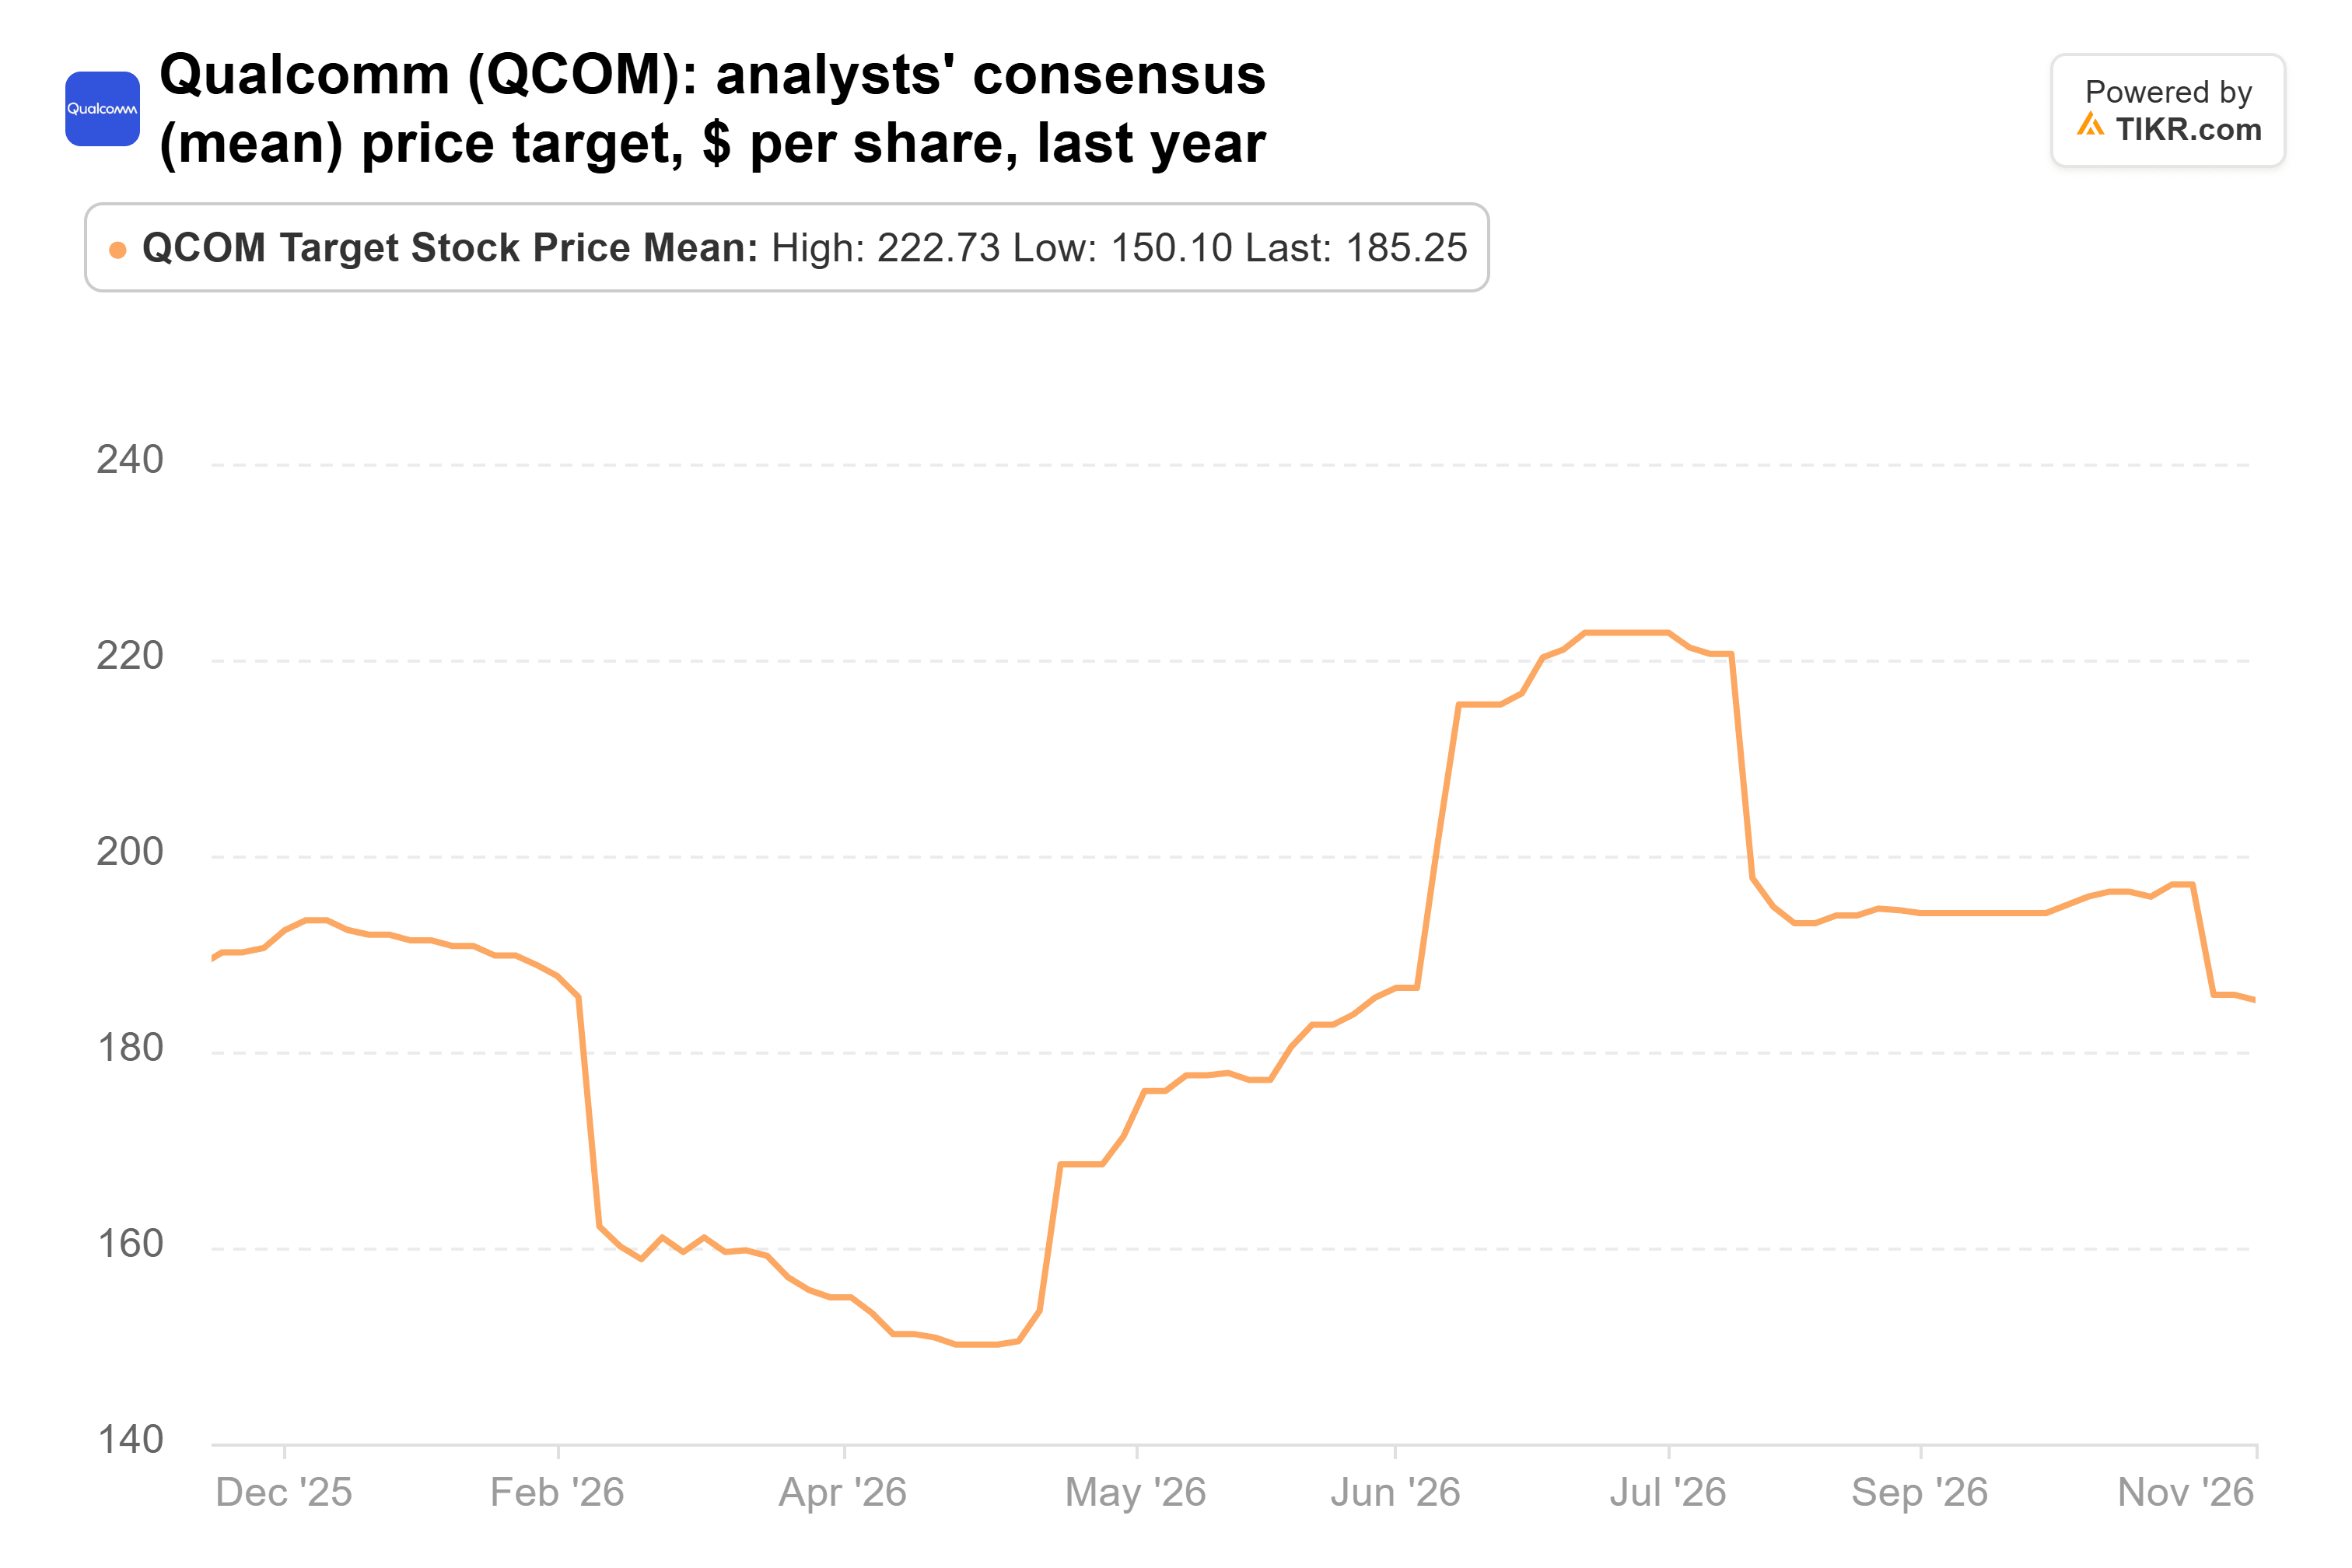
Die individuellen Ziele der Analysten reichen von 100 $ bis 320 $.
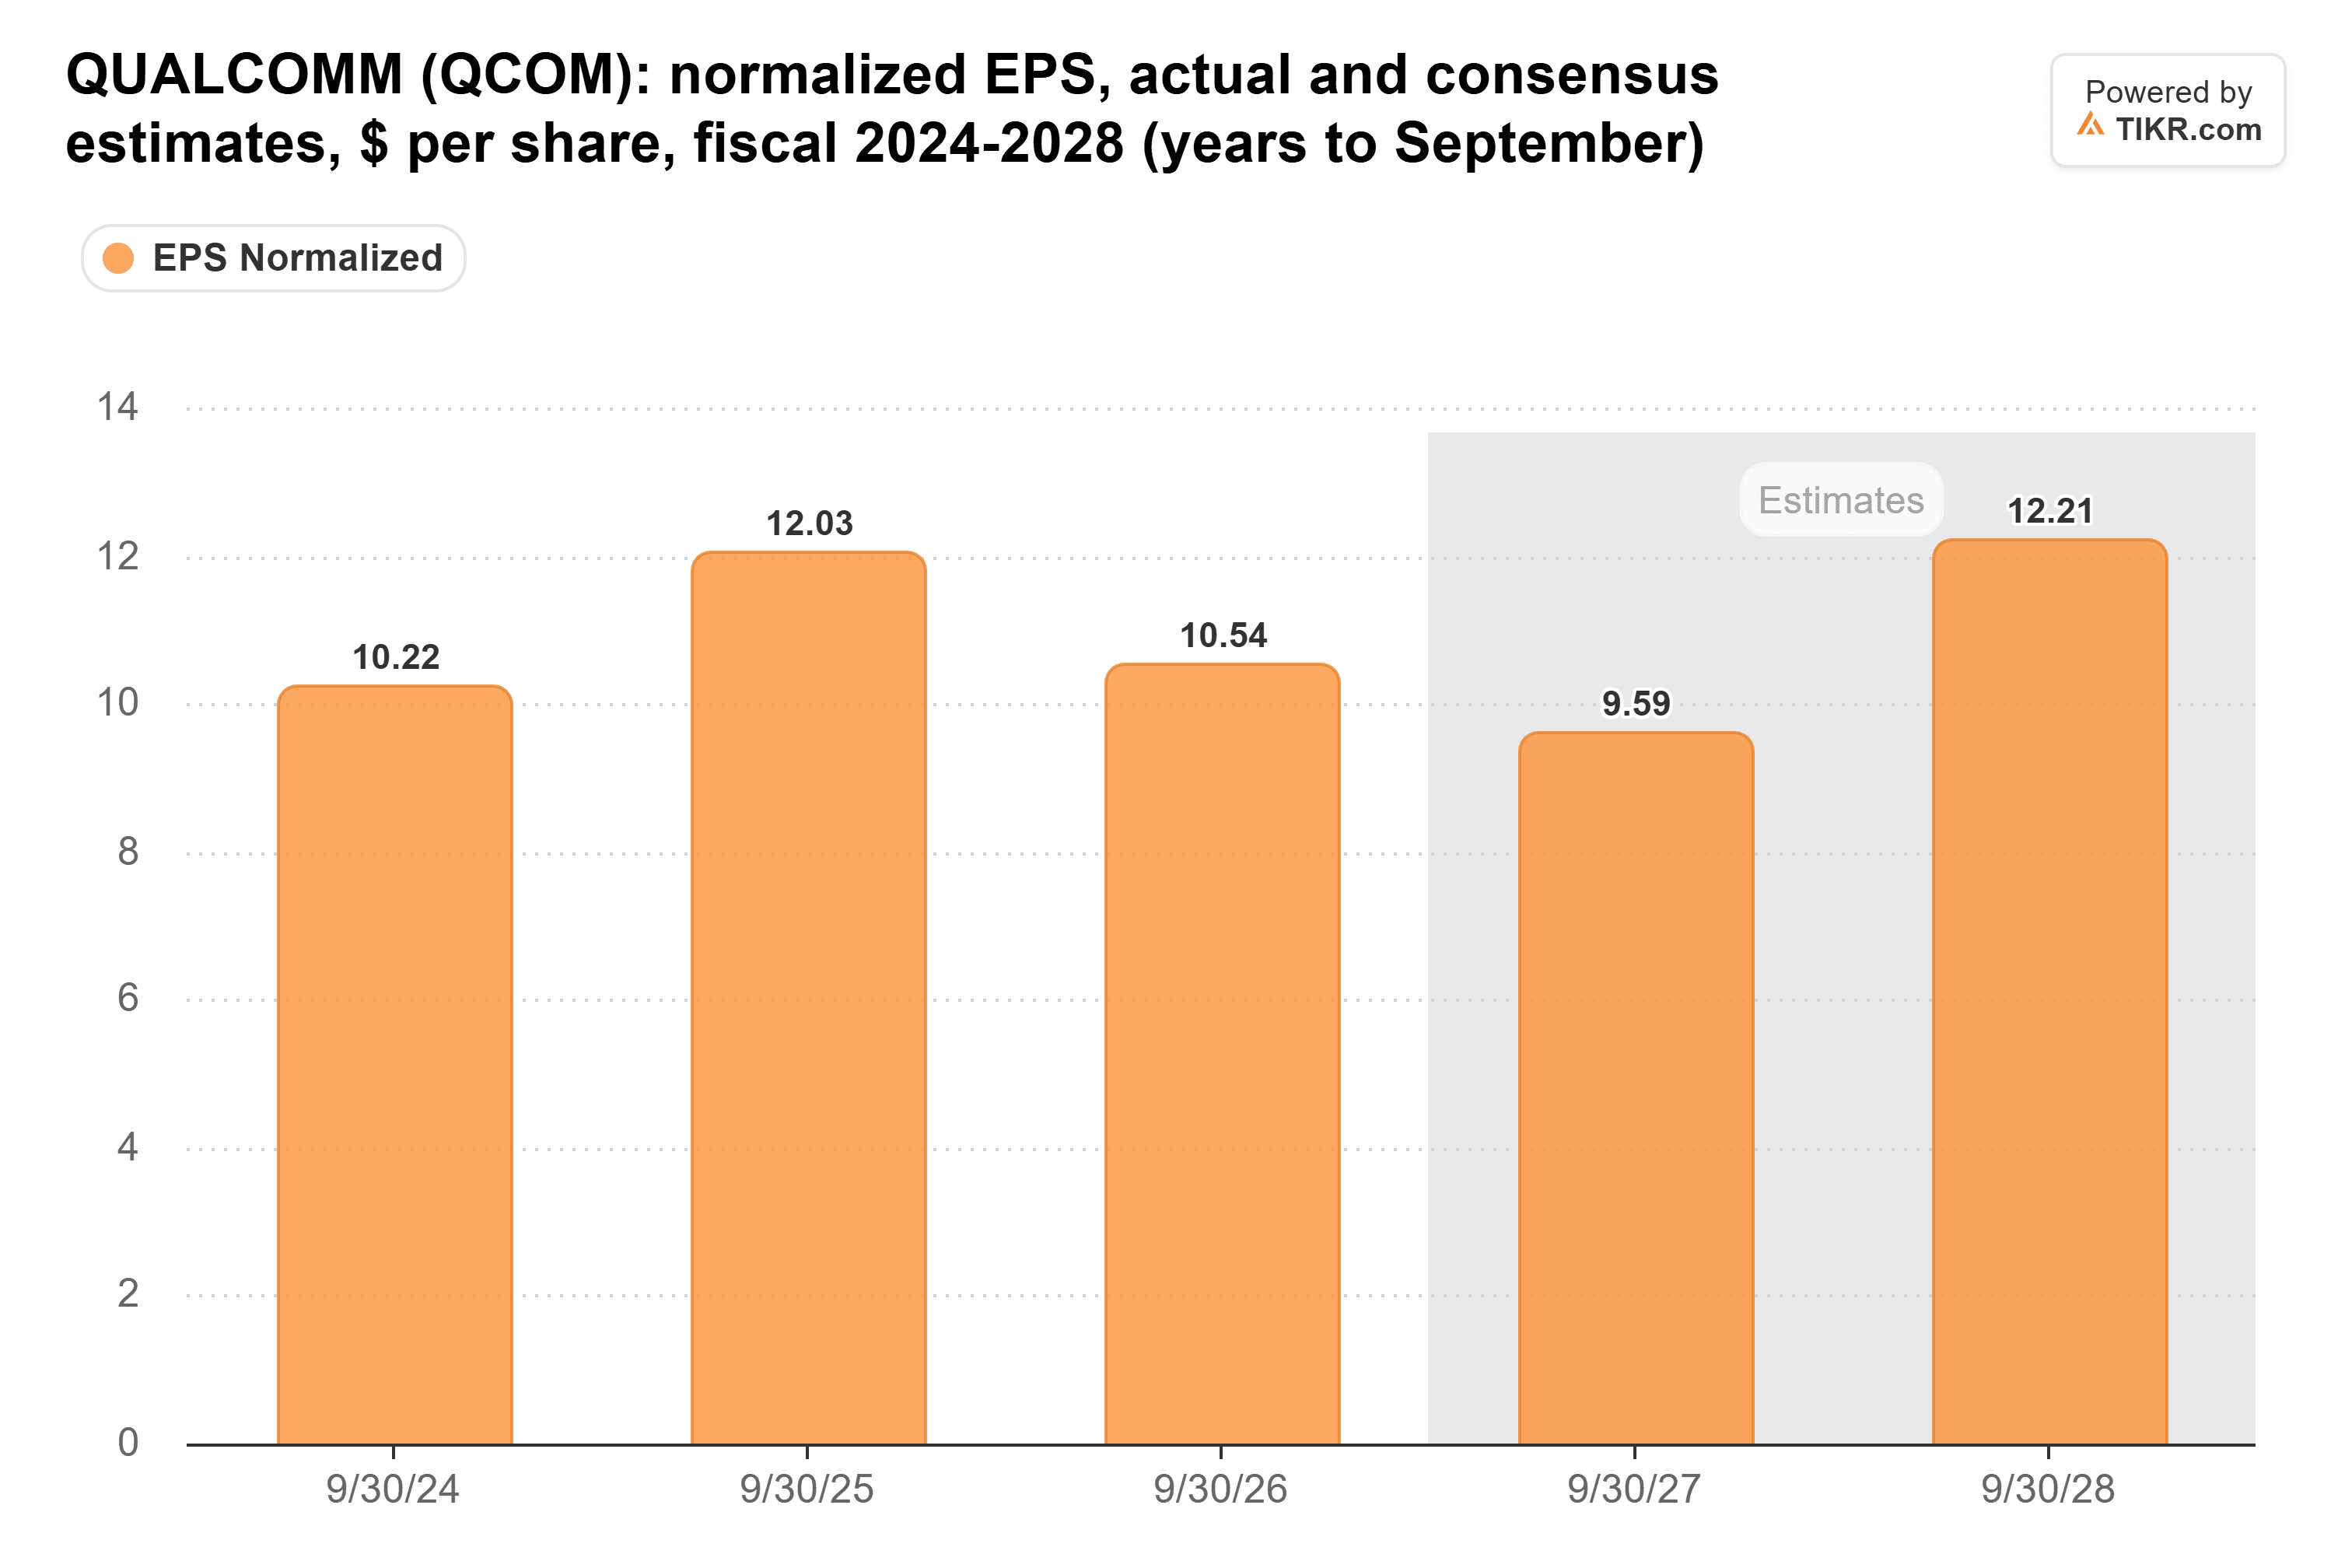
Die Schätzungen bewegen sich in die falsche Richtung. Die Analysten erwarten jetzt 9,59 $ pro Aktie im Fiskaljahr 2027, gesunken von 10,17 $ am 5. November und unter den 10,54 $, die Qualcomm im Fiskaljahr 2026 erzielte. Die Schätzung für das Fiskaljahr 2028 sank im gleichen Zeitraum von 12,89 $ auf 12,21 $. Dieses Diagramm zeigt den normalisierten Gewinn pro Aktie von Qualcomm vom Fiskaljahr 2024 bis zum Fiskaljahr 2028:
Qualcomm notiert mit etwa dem 18-fachen der zukünftigen Gewinne, deutlich über seinem Fünfjahresdurchschnitt von 14x:
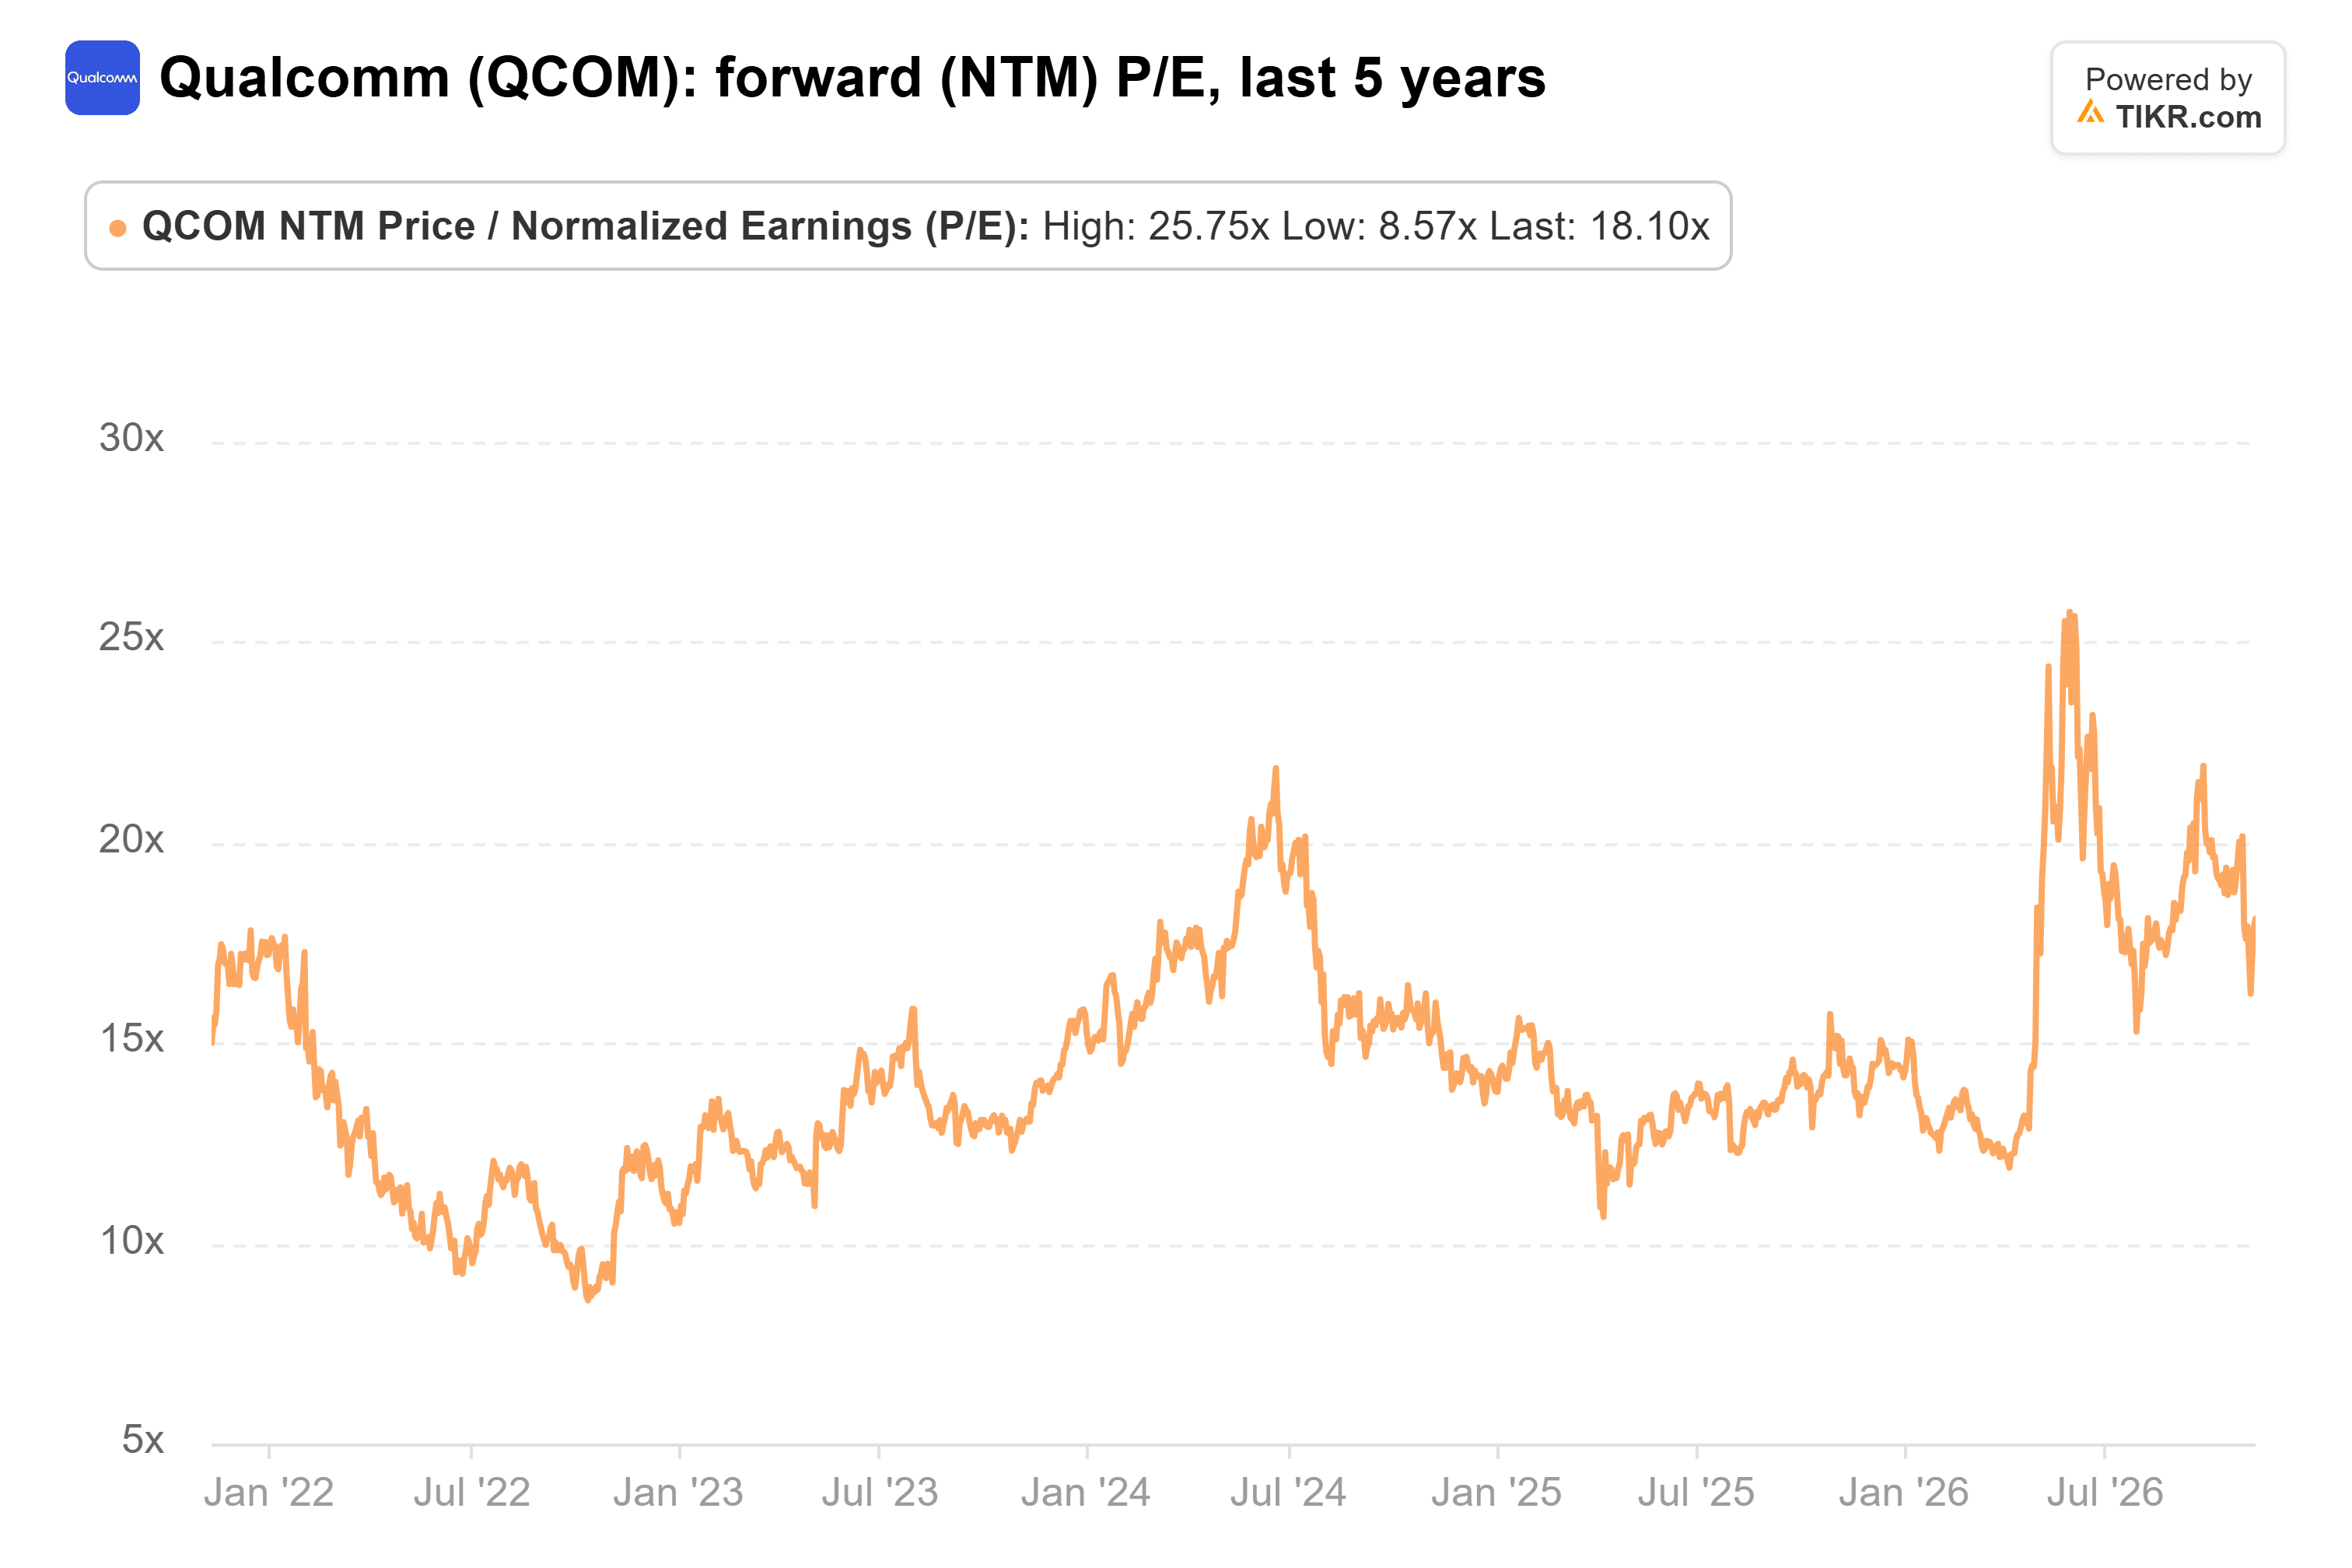
Teilt man das Kursziel von Freedom von 185 $ durch die 9,59 $, impliziert das Ziel etwa das 19-fache der Gewinne für das Fiskaljahr 2027. Das liegt unter dem Höchststand von etwa 26x im Mai, aber immer noch über dem Durchschnitt für Gewinne, von denen die Analysten im Fiskaljahr 2027 einen Rückgang erwarten.
185 $ verlangt bereits viel
Das Risiko für die Einschätzung von Freedom sind Rechenzentren. Qualcomm erwartet im Dezemberquartal mehr als 650 Mio. $ Umsatz mit Rechenzentren, da kundenspezifische Chips für zwei Hyperscaler mit der Auslieferung beginnen. Wenn das Angebot einen schnelleren Anstieg ermöglicht, könnten 5 Mrd. $ als konservativ gelten.
Dennoch bewertet das Kursziel von Freedom von 185 $, wie auch das der Wall Street, Qualcomm über seinem üblichen KGV auf Basis von Schätzungen, die immer noch fallen, was die Herabstufung eher als vernünftig denn als verfrüht erscheinen lässt. Der Bericht für das Dezemberquartal, der Anfang Februar fällig ist, wird zeigen, ob sich die Preiserhöhungen in den Chip-Margen niederschlagen und wie viel Umsatz mit Rechenzentren bereits angekommen ist.
Was ist die Qualcomm-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Qualcomm wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Qualcomm kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!