Die wichtigsten Erkenntnisse
- Arista Networks (ANET) hat sich nach dem Wechsel an der Spitze von NVIDIA (NVDA) als potenzieller Gewinner herausgestellt, wobei Evercore eine Chance für Arista im KI-Netzwerkbereich sieht.
- NVIDIA hielt im zweiten Quartal 2026 einen Marktanteil von 20,4 % am Ethernet-Switching-Markt für Rechenzentren, verglichen mit 18,7 % von Arista, was eine Lücke von 1,7 Prozentpunkten bedeutet.
- Cisco Systems (CSCO) hielt weitere 18,2 % des Rechenzentrumsmarktes und 28,7 % des gesamten Ethernet-Switching-Marktes, was es zu einem bedeutenden Konkurrenten für Netzwerkaufträge macht.
- Der Umsatz von Arista im dritten Quartal stieg um 58,5 % auf 3,66 Milliarden US-Dollar, während Analysten für 2027 einen Jahresumsatz von etwa 18,8 Milliarden US-Dollar erwarten.
Was ist passiert?
Arista Networks (ANET) hat sich nach dem unerwarteten Rücktritt von Jensen Huang als CEO von NVIDIA (NVDA) als potenzieller Gewinner herausgestellt und stellt Anleger vor eine neue Frage: Kann Arista die dadurch entstandene Verunsicherung nutzen, um den Rückstand im KI-Netzwerkbereich aufzuholen?
NVIDIA gab am 12. November bekannt, dass Huang zurückgetreten ist und CFO Colette Kress die Rolle als interimistische CEO übernimmt.
Während CNBCs Halftime Report am 13. November hob Frank Holland die positive Einschätzung von Evercore für Arista angesichts der Führungsprobleme bei NVIDIA hervor und identifizierte das Netzwerkunternehmen als potenziellen Nutznießer.
Die Gelegenheit ist leicht zu verstehen. NVIDIA hat Arista im Ethernet-Switching für Rechenzentren erst kürzlich überholt, einem Markt, in dem beide Unternehmen um die Vorherrschaft konkurrieren, während die Ausgaben für KI-Infrastruktur steigen.
Laut IDCs Marktbericht für das zweite Quartal hielt NVIDIA 20,4 % des Marktes, verglichen mit 18,7 % für Arista und Cisco Systems (CSCO) mit 18,2 %.
Das bedeutet, dass Arista nur 1,7 Prozentpunkte hinter NVIDIA liegt.
Aber ein Führungswechsel allein wird diese Lücke nicht schließen. Arista muss weiterhin Netzwerkaufträge gegen zwei etablierte Konkurrenten mit erheblichen Ressourcen gewinnen.
Kann Arista den 1,7-Punkte-Netzwerkvorsprung von NVIDIA aufholen?
Der Netzwerkvorteil von NVIDIA hängt nicht vollständig davon ab, wer das Unternehmen führt.
Seine Spectrum-X-Plattform kombiniert Ethernet-Switches, Netzwerkkomponenten und Software mit seinem umfassenderen KI-Infrastrukturangebot und bietet Kunden so eine integrierte Lösung für große GPU-Cluster.
Diese Strategie hat funktioniert.
IDC berichtete, dass der Umsatz von NVIDIA mit Ethernet-Switching für Rechenzentren im zweiten Quartal um 181,1 % im Jahresvergleich gestiegen ist, verglichen mit einem Wachstum von 37,6 % beim gesamten Ethernet-Switching-Umsatz von Arista.
Selbst nach Huangs Rücktritt erwartet NVIDIA, dass seine Geschäftsabläufe, Kundenverpflichtungen und Produkt-Roadmap ohne Unterbrechung fortgesetzt werden.
Für Arista könnte die größere Chance von Kunden kommen, die KI-Netzwerke um verschiedene Beschleuniger herum aufbauen möchten, anstatt von dem Ökosystem eines einzigen Anbieters abhängig zu sein.
Arista hat seine offene Netzwerkarchitektur erweitert, um dieser Nachfrage gerecht zu werden, einschließlich Rack-Scale-Systemen, die für zunehmend komplexe KI-Infrastrukturen konzipiert sind.
Cisco bleibt ein weiteres Hindernis. Sein Marktanteil von 18,2 % am Ethernet-Switching für Rechenzentren bringt es knapp hinter Arista, während sein Anteil von 28,7 % am gesamten Ethernet-Switch-Markt ihm eine bedeutende Präsenz im gesamten Unternehmensnetzwerkbereich verschafft.
Jedes Geschäft, das NVIDIA verliert, geht nicht automatisch an Arista.
Dennoch muss Arista nicht darauf warten, dass NVIDIA stolpert, um weiter zu wachsen.
Analysten, die von TIKR verfolgt werden, erwarten, dass der Umsatz von Arista im Jahr 2027 etwa 18,8 Milliarden US-Dollar erreichen wird, mehr als das Doppelte der 9,01 Milliarden US-Dollar, die 2025 erzielt wurden.
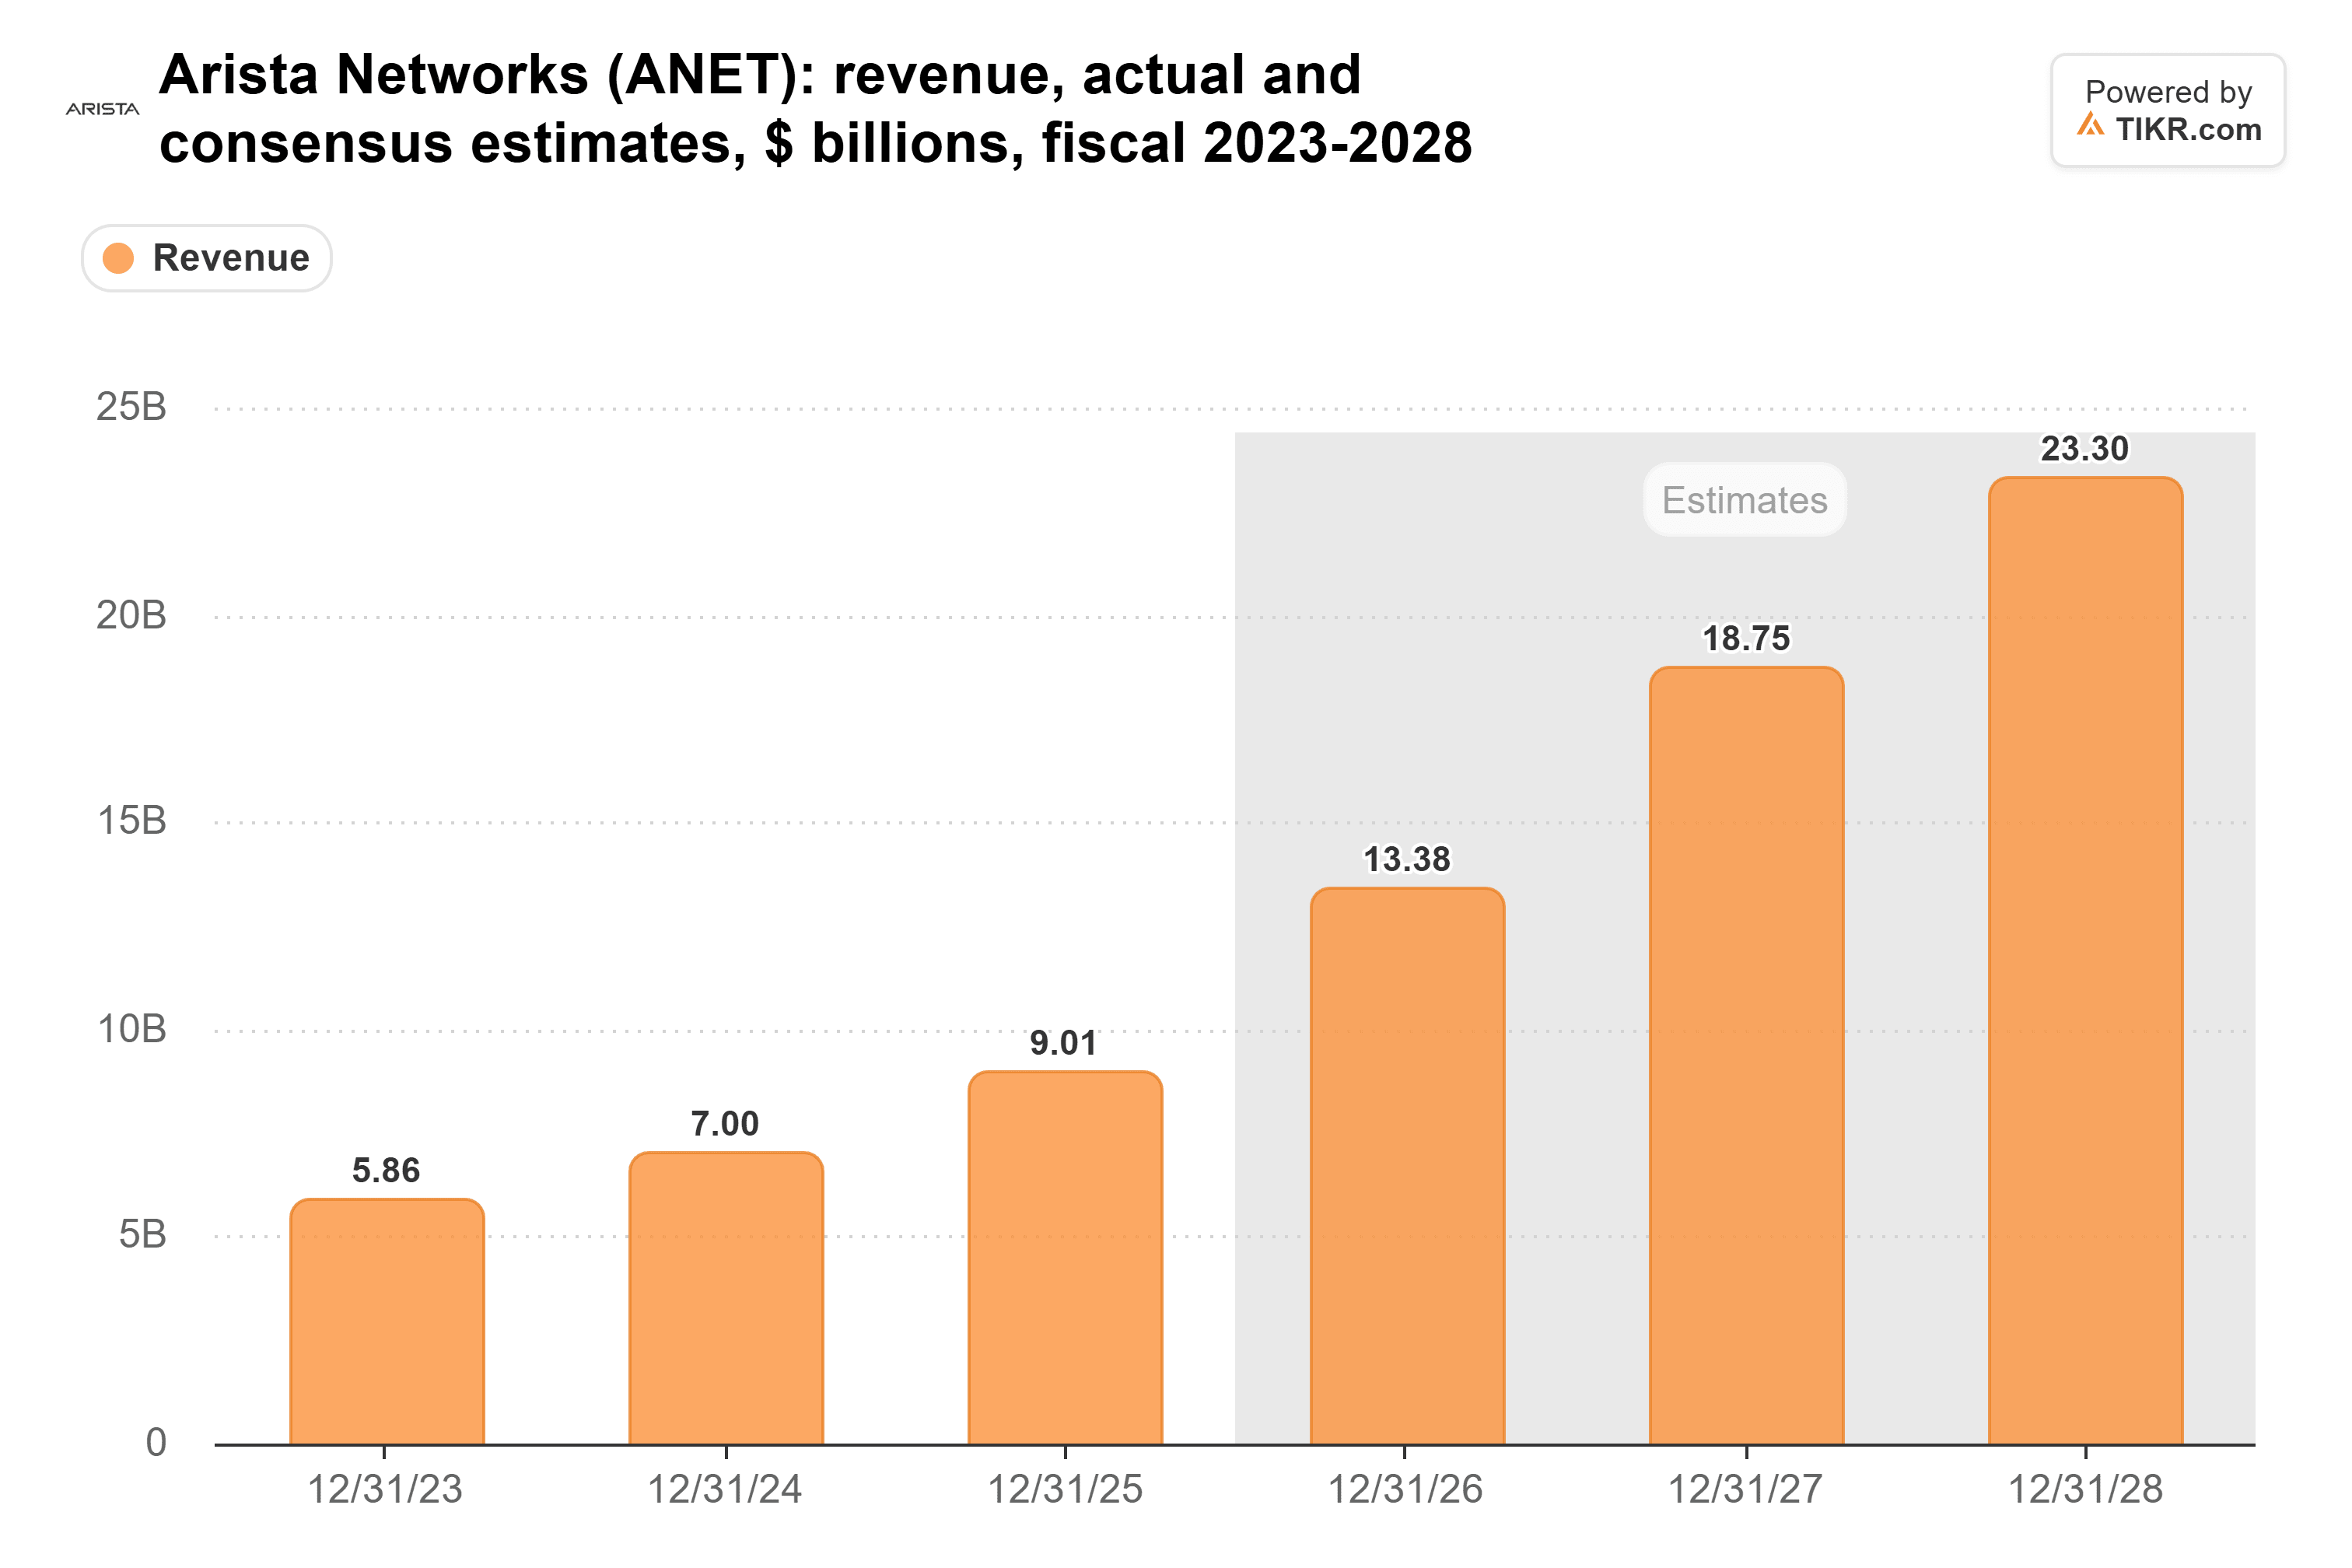
Diese Prognose liegt leicht über der Umsatzprognose des Managements von etwa 18,5 Milliarden US-Dollar für 2027, was darauf hindeutet, dass die Wall Street eine fortgesetzte Expansion in den Bereichen KI-Infrastruktur, Cloud-Netzwerke und Unternehmensmärkte erwartet.
Das Umsatzwachstum von Arista beschleunigte sich bereits
Das stärkste Argument für Arista hat möglicherweise wenig mit den Führungswechseln bei NVIDIA zu tun.
Laut der Gewinnmitteilung von Arista für das dritte Quartal stieg der Umsatz im Jahresvergleich um 58,5 % auf 3,66 Milliarden US-Dollar und beschleunigte sich gegenüber einem Wachstum von 37,7 % im zweiten Quartal.
Das war das schnellste jährliche Umsatzwachstum des Unternehmens seit seinem Börsengang.
CEO Jayshree Ullal beschrieb die Leistung als Ausdruck der "gestiegenen Relevanz von Arista für das generative und agentische KI-Zeitalter".
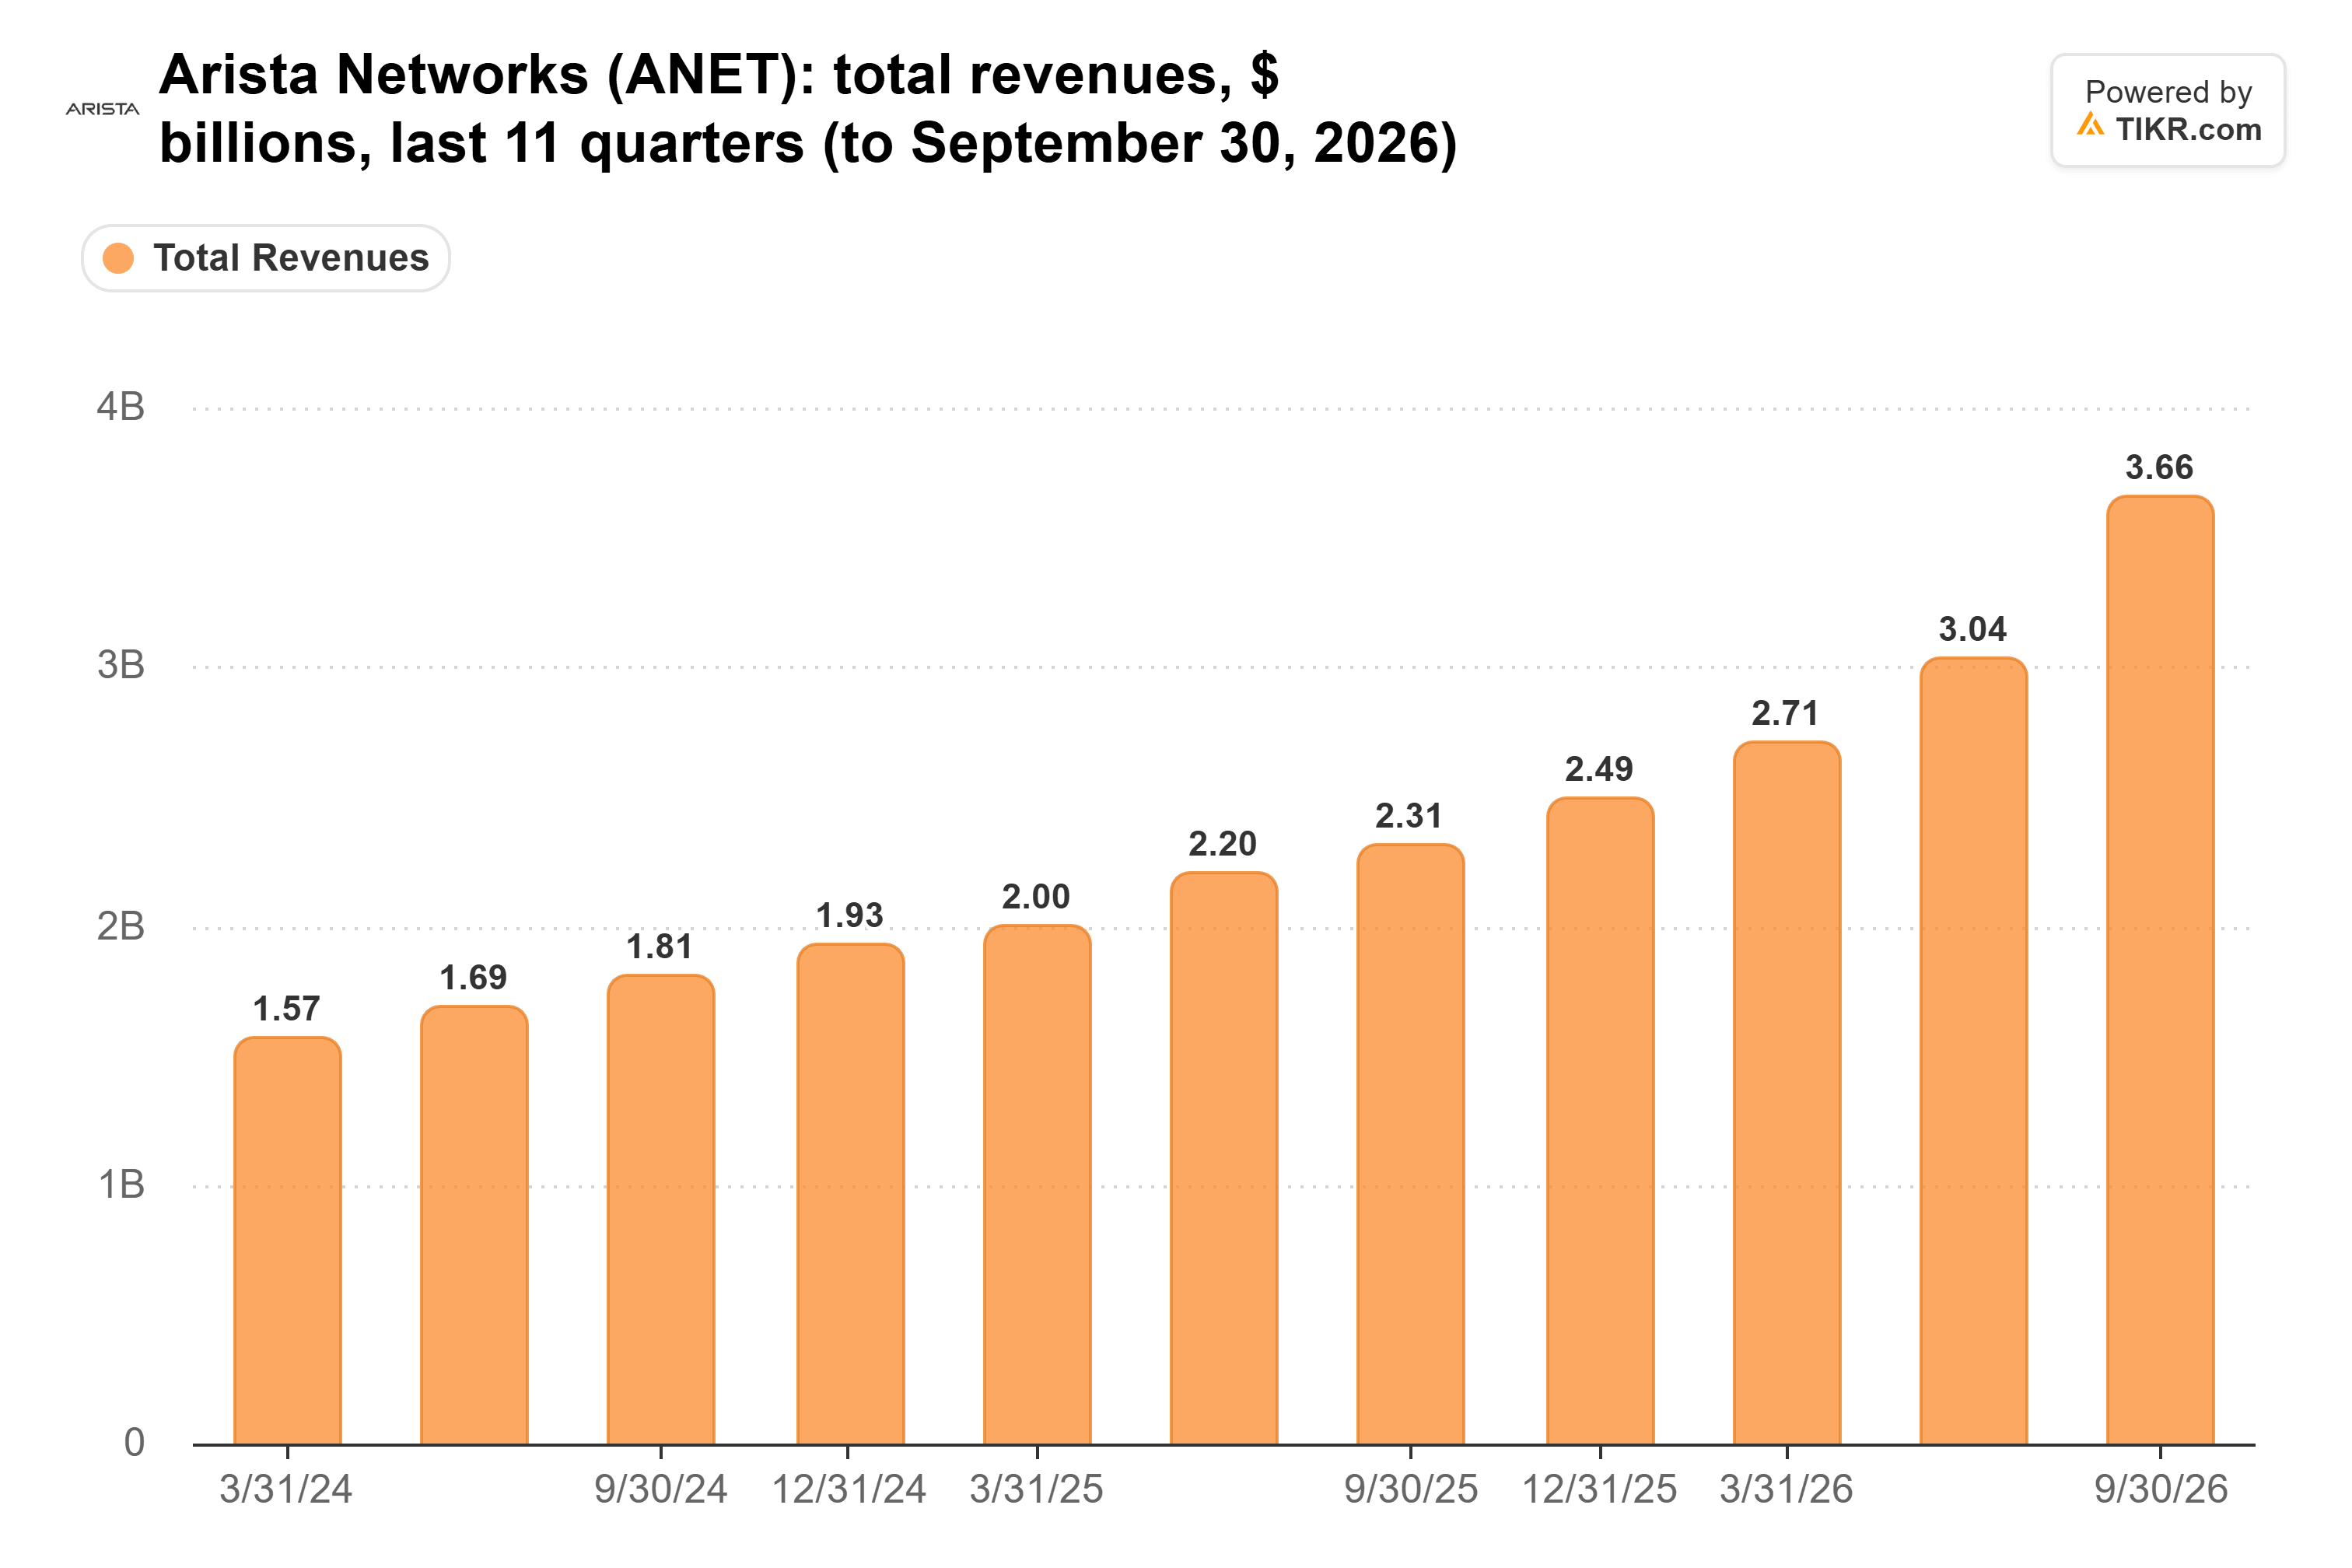
Die Beschleunigung erfolgte vor Huangs Rücktritt, was darauf hindeutet, dass sich die Wachstumschance von Arista bereits unabhängig von den Problemen bei NVIDIA entwickelte.
Wichtig ist, dass die Zahl von 58,5 % das gesamte Geschäft von Arista widerspiegelt, einschließlich Campus-Netzwerken, und nicht nur seinen Marktanteil am Ethernet-Markt für Rechenzentren.
Auch die Rentabilität ist weiterhin stark geblieben.
Laut TIKR-Daten lag die Bruttomarge von Arista in den letzten 11 Quartalen zwischen etwa 61,9 % und 65,3 % und erreichte im dritten Quartal 63,6 %.
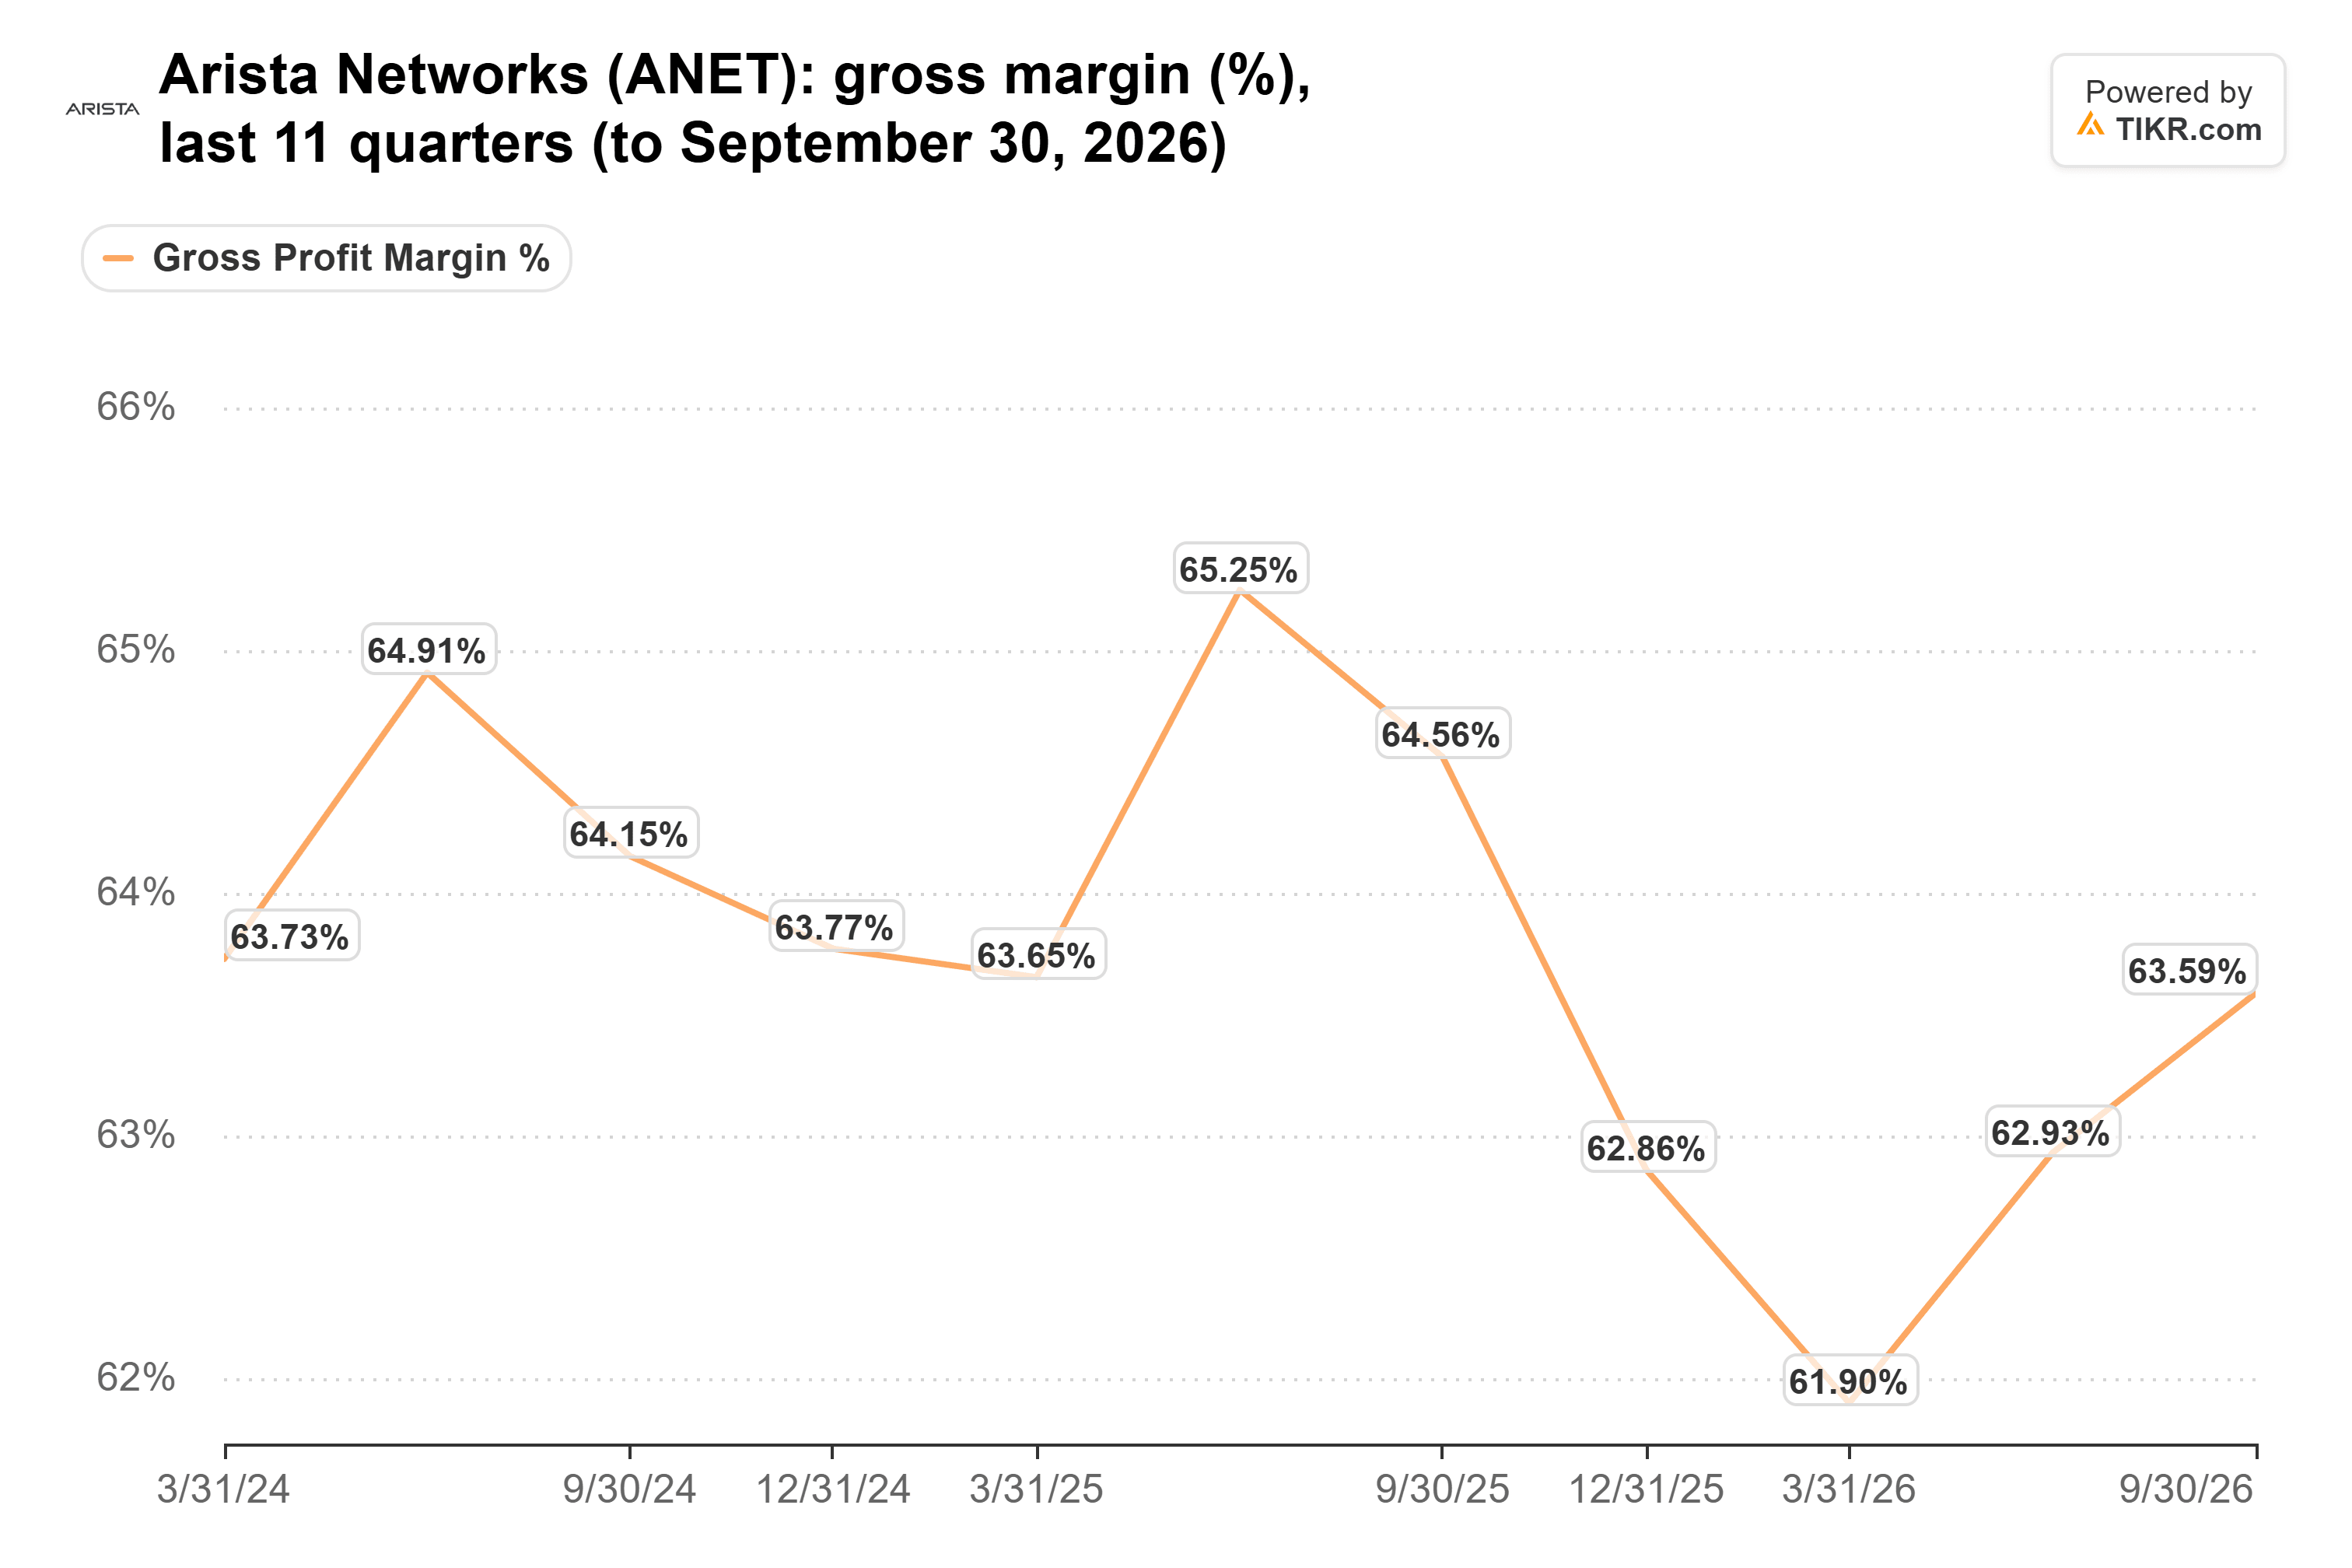
Diese Margen zu halten, während der Umsatz beschleunigt, ist ermutigend, obwohl das Unternehmen weiterhin Risiken durch Wettbewerb und Kundenkonzentration ausgesetzt ist.
Microsoft und Meta machten etwa 26 % bzw. 16 % des Umsatzes von Arista im Jahr 2025 aus, was ihre Infrastrukturausgabenpläne besonders wichtig macht.
Wenn einer der Kunden seine Investitionen verlangsamt, könnten sich die Quartalsergebnisse von Arista spürbar auswirken.
Ist die Aktie von Arista Networks unter- oder überbewertet?
Arista scheint zu seinem aktuellen Kurs-Gewinn-Verhältnis fair bewertet zu sein, obwohl eine anhaltende Nachfrage nach KI-Netzwerken weiteren Aufwärtspotenzial unterstützen könnte, wenn das Unternehmen die Wachstumserwartungen übertrifft.
Laut der Analyse von TIKR vom 16. November wurde Arista mit etwa dem 35-fachen des erwarteten Gewinns gehandelt, grob im Einklang mit seinem historischen Durchschnitt seit 2014 und unter seinem Einjahresdurchschnitt von 42x.
Das durchschnittliche Kursziel der Wall Street von etwa 250 US-Dollar implizierte einen Aufwärtspotenzial von rund 27 % gegenüber dem in dieser Analyse verwendeten Schlusskurs, was darauf hindeutet, dass Analysten weiterhin bedeutende potenzielle Gewinne sahen.
Die Bewertung ist in absoluten Zahlen nicht günstig, spiegelt aber ein Unternehmen wider, von dem erwartet wird, dass es seinen Umsatz zwischen 2025 und 2027 mehr als verdoppelt und dabei eine starke Rentabilität beibehält.
In den nächsten 12 Monaten gehören zu den größten potenziellen Katalysatoren fortgesetzte Investitionen in KI-Netzwerke, zusätzliche Kundenimplementierungen und Belege dafür, dass Arista Marktanteile im Ethernet-Switching für Rechenzentren gewinnt.
Die Hauptrisiken sind die integrierte Netzwerkstrategie von NVIDIA, die wettbewerbsfähige Präsenz von Cisco und die Abhängigkeit von Arista von einer relativ kleinen Anzahl großer Cloud-Kunden.
Fazit: Die Wachstumsgeschichte von Arista war bereits stark, bevor Huang NVIDIA verließ. Jede durch den Führungswechsel geschaffene Netzwerkchance könnte zusätzliches Aufwärtspotenzial bieten, aber die wichtigere Frage ist, ob Arista seine Wachstumsziele für 2027 erreichen und gleichzeitig seine Margen schützen kann. Das wird letztendlich darüber entscheiden, ob seine Premium-Bewertung gerechtfertigt ist.
Was ist die Aktie von Arista Networks also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Arista Networks wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Arista Networks kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!