Die wichtigsten Punkte
- Aktionäre von Intel reichten am 13. November eine Klage ein und behaupten, das Unternehmen habe den Einbruch im PC-Geschäft verschleiert, bevor die Aktie am 30. Oktober fast 29 % fiel.
- Dan Niles sagt, Intel sei teurer als NVIDIA und AMD, wachse aber deutlich langsamer.
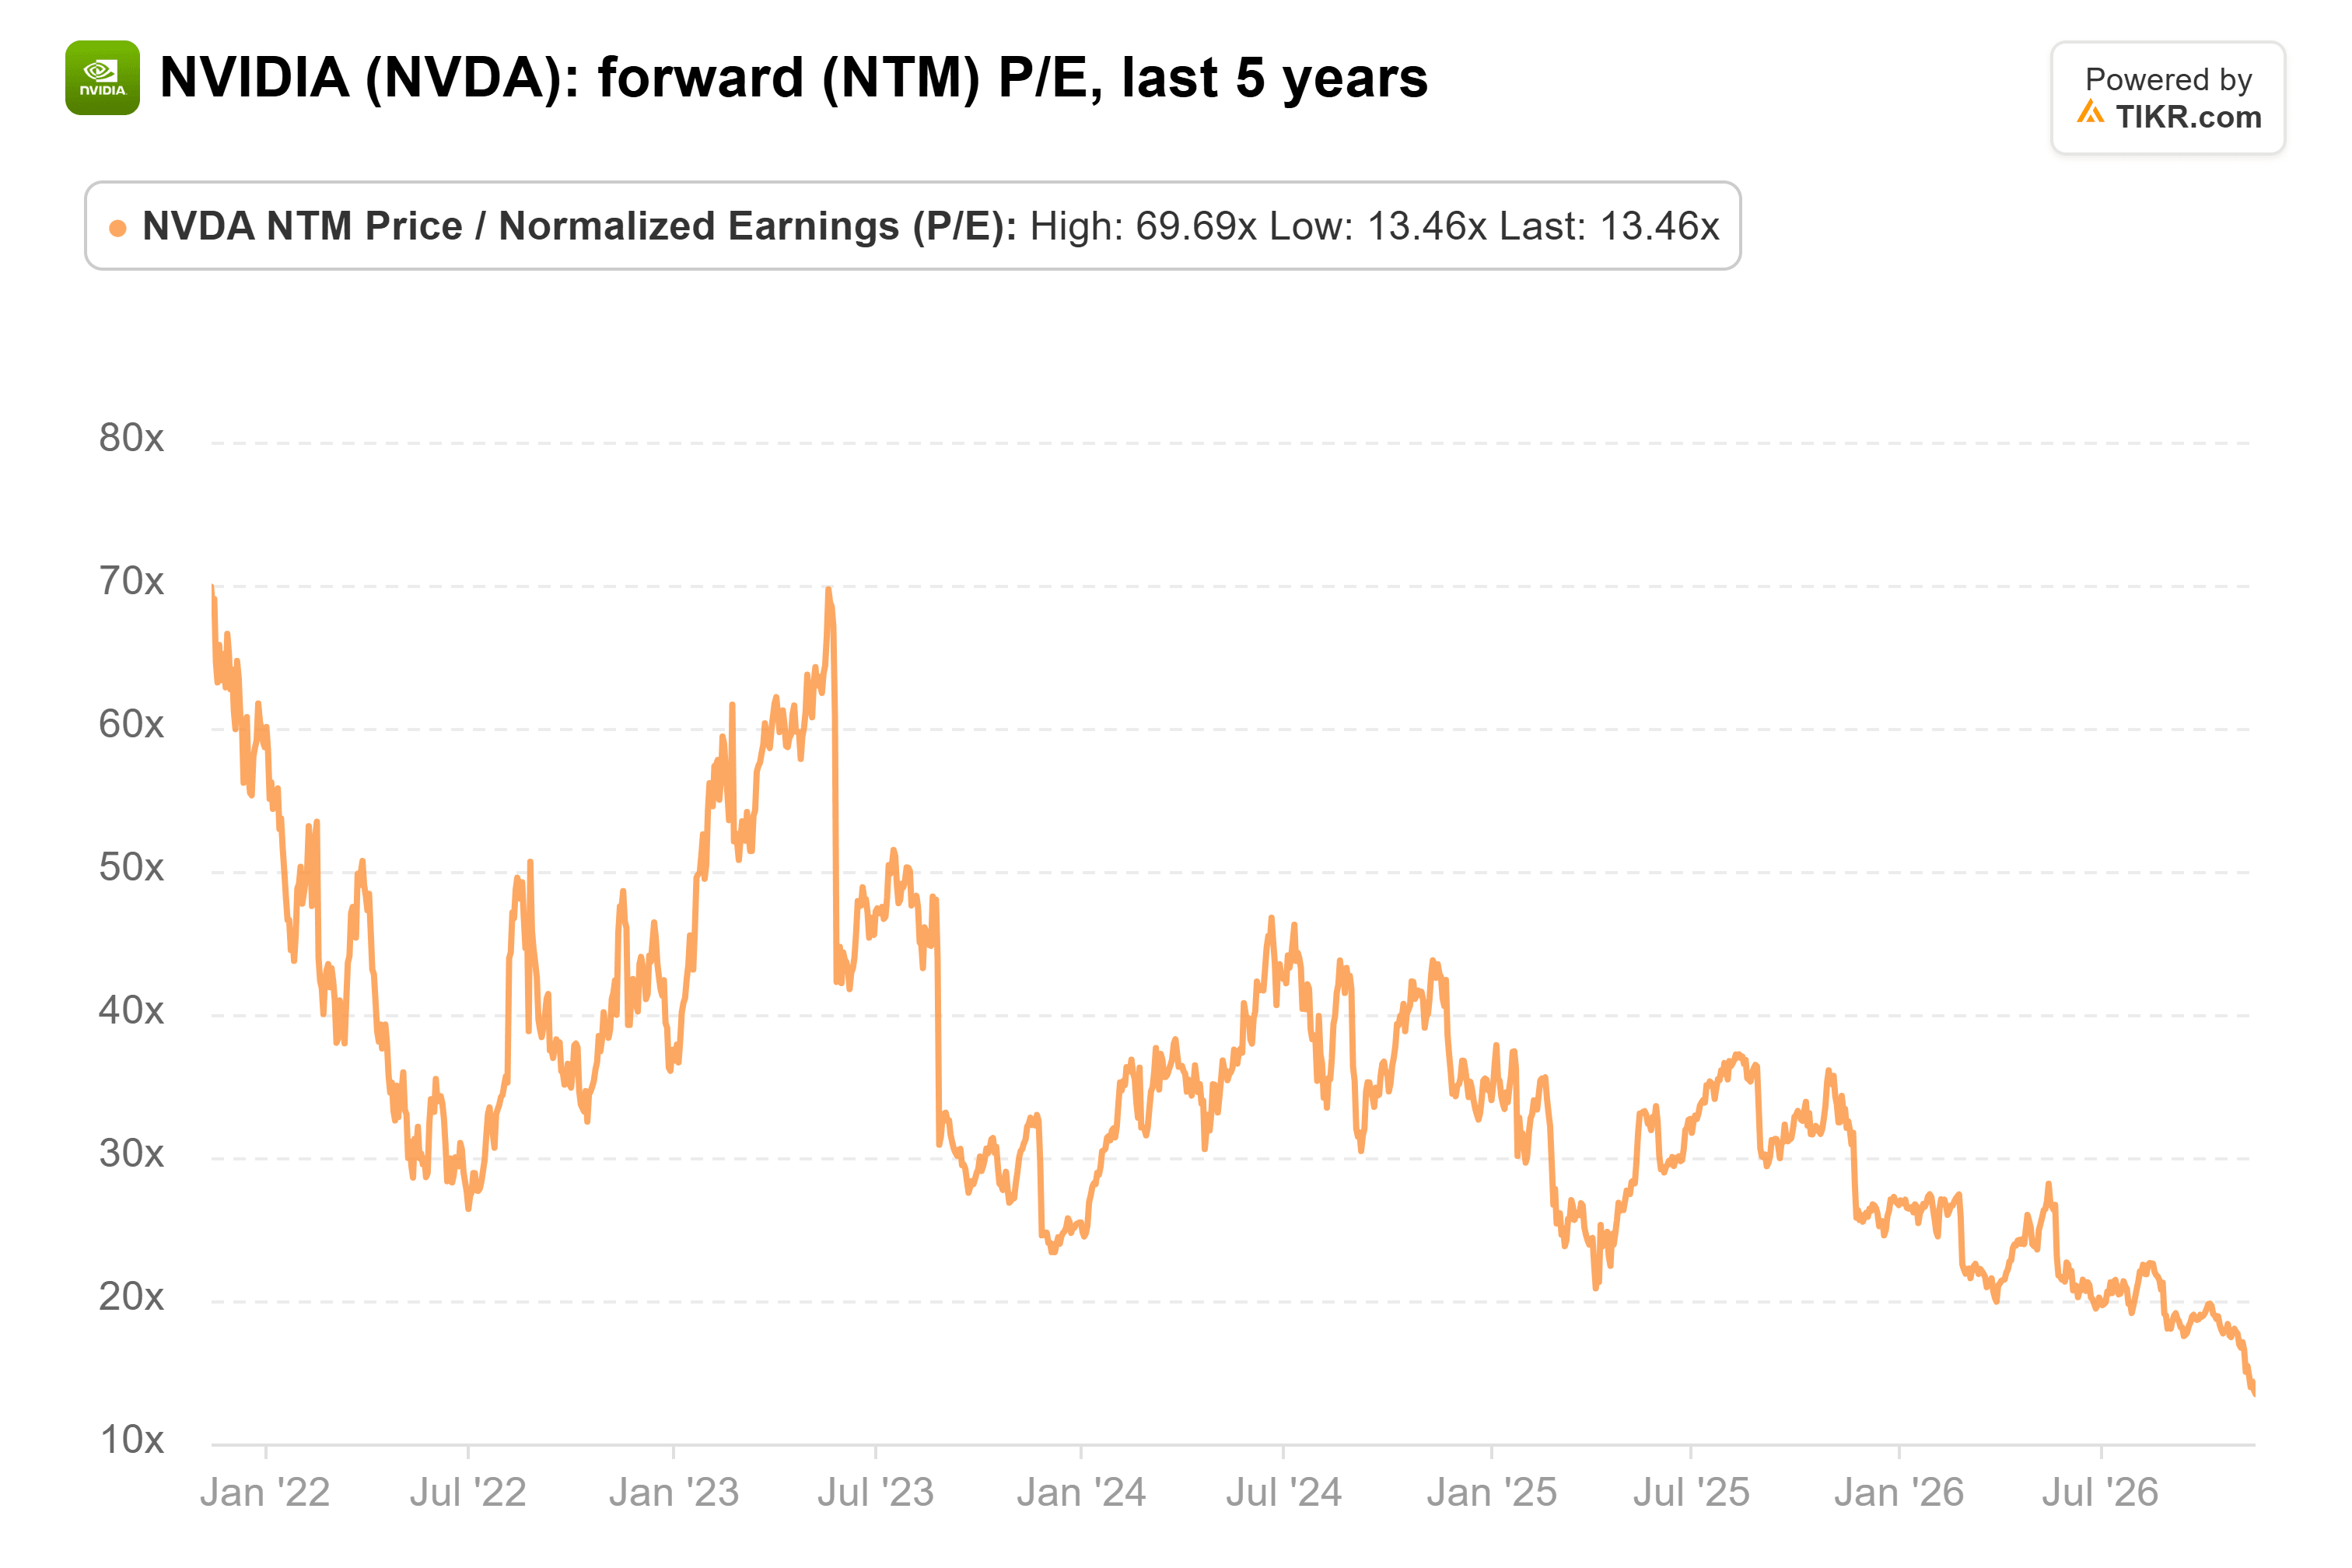
- Mit etwa dem 43-fachen der erwarteten Gewinne (KGV) notiert Intel dreimal so hoch wie NVIDIA mit dem 14-fachen.
- Der nächste Test ist, ob externe Kunden sich bis Mitte 2027 für Intels 14A-Prozess entscheiden.
Intel (INTC) wird von seinen Aktionären verklagt.
Laut Reuters reichte ein Pensionsfonds aus Michigan am 13. November in San Jose, Kalifornien, eine beantragte Sammelklage ein. Darin heißt es, Intel habe verschleiert, wie schlimm der Einbruch im PC-Geschäft sei, bis eine schwache Prognose die Aktie am 30. Oktober um fast 29 % fallen ließ.
Am Wochenende fragte ein Investor auf X Dan Niles, den Gründer von Niles Investment Management, ob Intel den Tiefpunkt erreicht habe. Seine Antwort verglich das Unternehmen mit NVIDIA (NVDA) und Advanced Micro Devices (AMD):
„Im Gegensatz zu $NVDA, das mit dem 11-fachen des KGV für 2027 für ein prognostiziertes Umsatzwachstum von 70 % notiert, oder AMD mit dem 30-fachen für ein prognostiziertes Umsatzwachstum von über 80 %, notiert $INTC mit dem 34-fachen des KGV für nur 11 % geschätztes Umsatzwachstum. Angesichts der jüngsten Prognosen von Intel, die deutlich unter dem Konsens lagen, ist schwer zu sagen, wo der Boden ist.“
Intel ist also das teuerste der drei Unternehmen und mit Abstand der langsamste Wachstumstreiber.
Die Klage ist weniger wichtig als Intels Prognosen
Die Vorwürfe in der Klage sind nicht bewiesen, daher würde ich Intel nicht allein aufgrund der Klageerhebung handeln. Der dahinterstehende Einbruch ist wichtiger. Intel prognostizierte für das vierte Quartal einen Umsatz, der etwa 1,6 Milliarden Dollar unter dem Konsens lag, und CFO David Zinsner sagte in der Mitteilung zum dritten Quartal, dass die PC-Schwäche mindestens bis zur ersten Hälfte 2027 anhalten dürfte. Intels Client-Segment ist nach wie vor das umsatzstärkste: 8,1 Milliarden Dollar im letzten Quartal gegenüber 7,3 Milliarden Dollar aus Rechenzentren.
TIKR verfolgt 49 Analysten zu Intel. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Intel sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Intel an
Intel ist das teure Unternehmen
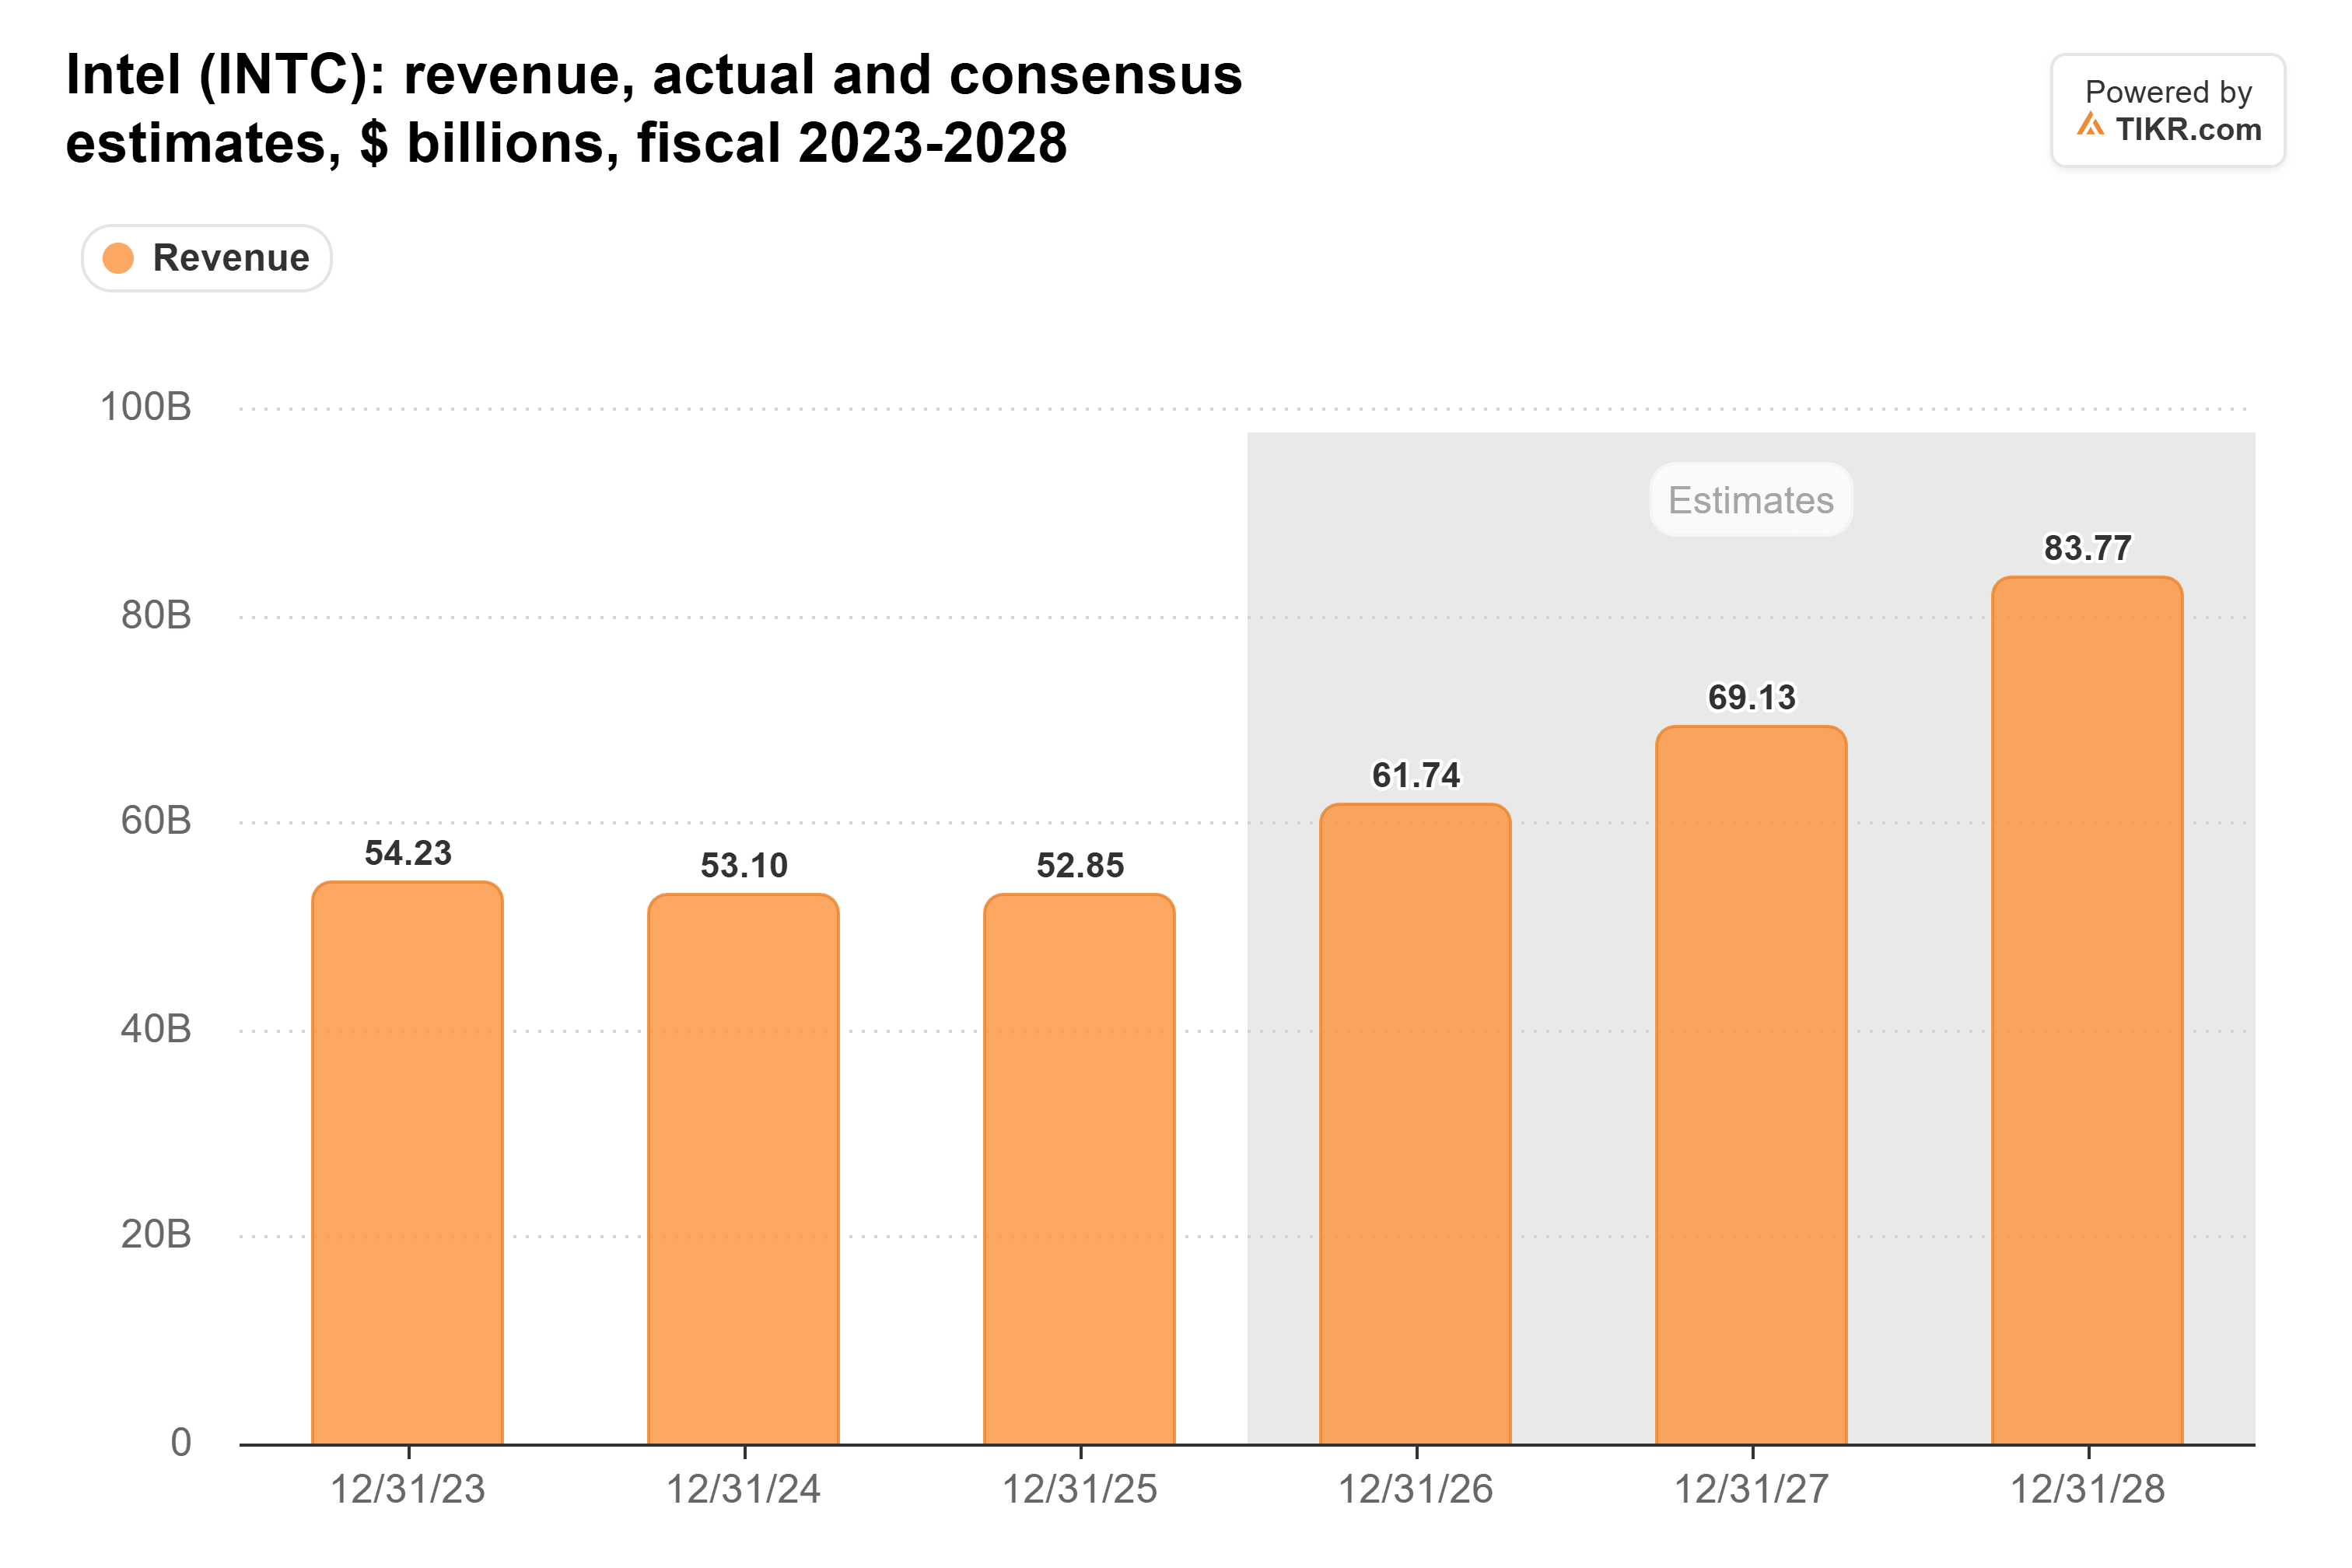
Analysten erwarten, dass Intels Umsatz um etwa 12 % wächst, von 61,7 Milliarden Dollar im Jahr 2026 auf 69,1 Milliarden Dollar im Jahr 2027, was in etwa Niles‘ Zahl entspricht.
Zum Schlusskurs vom 13. November von 59,66 Dollar notierte Intel bei etwa dem 43-fachen der Gewinne der nächsten zwölf Monate (KGV NTM). Allein auf Basis der Schätzungen für 2027 sind es etwa das 33-fache, in etwa Niles‘ Zahl.
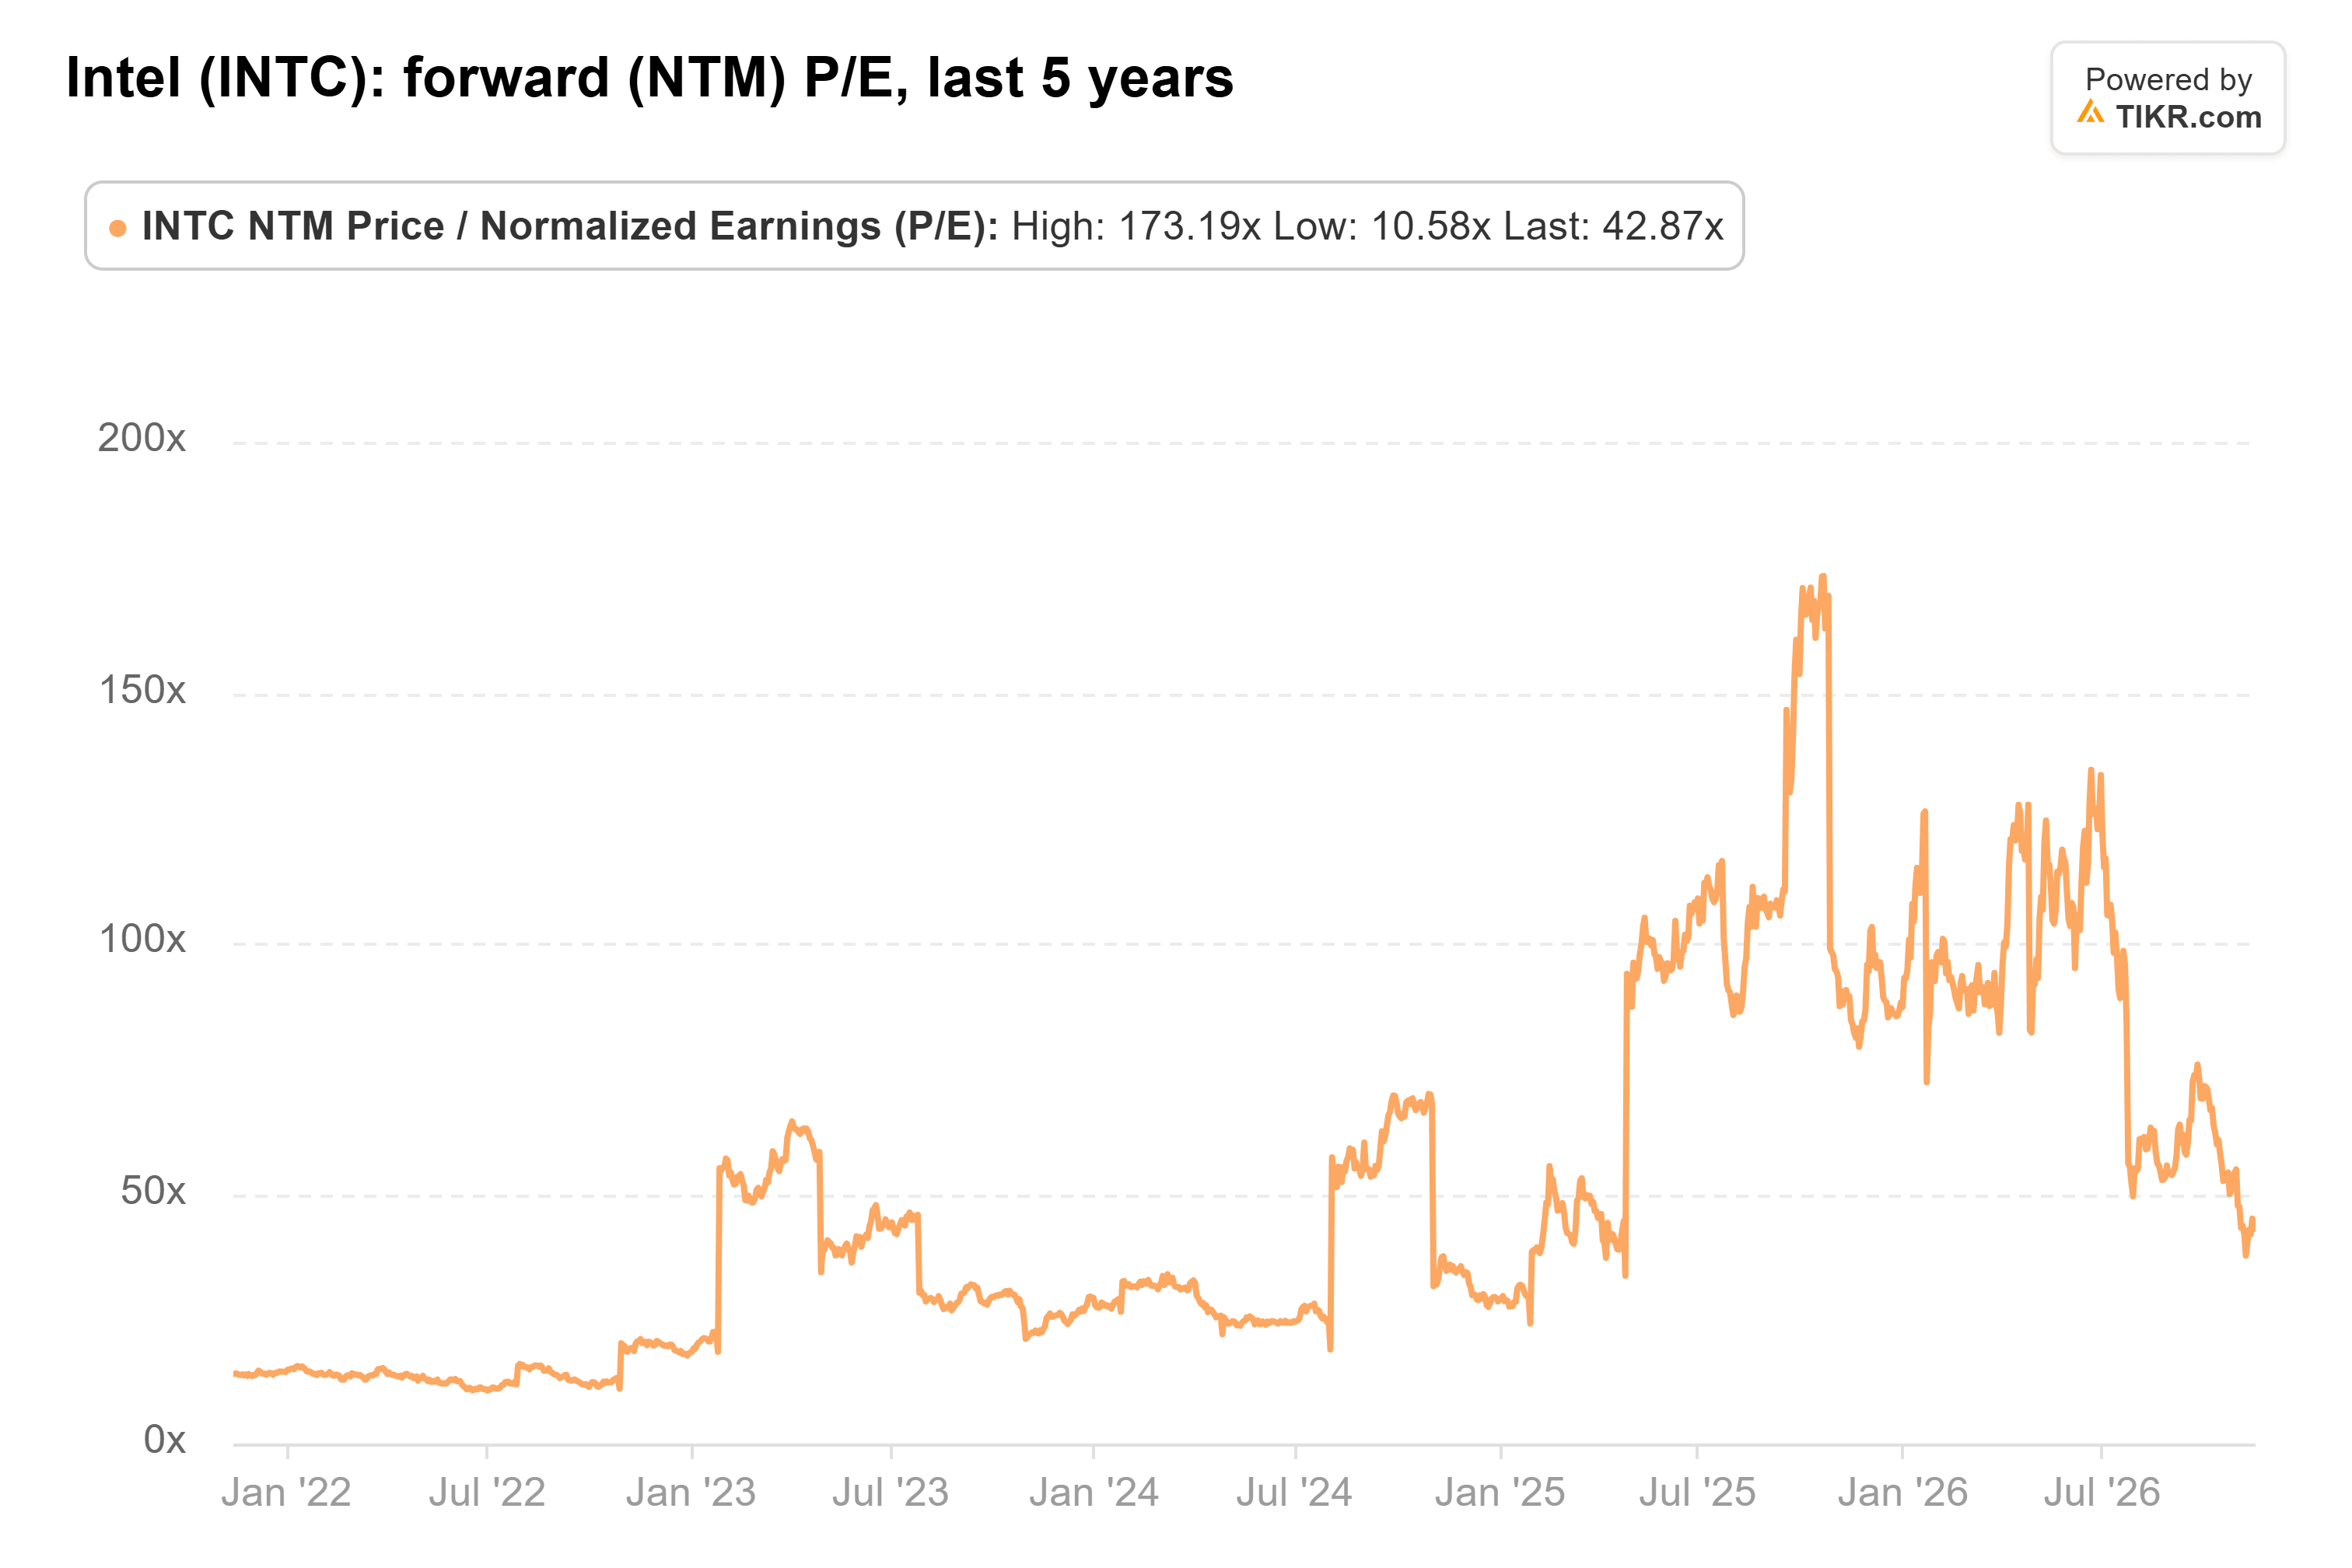
Das liegt unter dem Fünfjahresdurchschnitt von Intel von 50x, aber Intel erreichte diesen Durchschnitt, während es kaum Gewinne erzielte. Von 2014 bis 2022, als reifer Chiphersteller, notierte es zwischen dem 10- und 18-fachen.
NVIDIA liegt bei 14x, einem Fünfjahrestief gegenüber einem Durchschnitt von 36x. Ein Teil davon ist neu: NVIDIA gab am 12. November bekannt, dass Jensen Huang als CEO zurückgetreten ist, und veröffentlicht die Quartalszahlen am 17. November.
Intels Gewinne sind noch nahe am Tiefpunkt
Intels Foundry-Geschäft verloren 2025 10,3 Milliarden Dollar bei einem Umsatz von 17,8 Milliarden Dollar, sodass jeder eingesparte Verlustdollar das Betriebsergebnis erhöht. Analysten erwarten, dass der normalisierte Gewinn je Aktie von 0,42 Dollar im Jahr 2025 auf 2,99 Dollar im Jahr 2028 steigt.
Server könnten den Weg dorthin ebnen. Zinsner erwartet, dass die Brancheneinheiten für Server-CPUs sowohl 2026 als auch 2027 um mehr als 30 % wachsen. Aber Intel kann nicht genug produzieren, und AMDs Umsatz im Rechenzentrumsgeschäft stieg im letzten Quartal um 97 % aufgrund von Rekordverkäufen bei EPYC-CPUs und Instinct-GPUs.
Die Gewinnschätzung für 2027 ist auf 1,79 Dollar gefallen, gegenüber 2,11 Dollar vor der Veröffentlichung. Selbst auf Basis der Gewinne für 2028 notiert Intel bei etwa dem 20-fachen, über seiner alten Spanne.
Intel muss diesen Preis noch verdienen
Mit dem 43-fachen verlangt Intel im Voraus einen Preis für eine Erholung, von der sich sein PC-Geschäft gerade zurückgezogen hat. Ich würde lieber NVIDIA zum 14-fachen besitzen, trotz CEO-Suche, und abwarten, bis Intel seine Fabs mit externen Kunden füllt. Das Management erwartet Designverpflichtungen für 14A bis Mitte 2027. Wenn die Serverknappheit bis 2028 anhält, wie Zinsner erwartet, könnten die Schätzungen schnell wieder steigen und Intels Bewertungsmultiplikator mit sich nach unten ziehen.
Was ist die Intel-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Intel wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Neuigkeiten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!