Die wichtigsten Punkte
- Barclays hat sein Kursziel für Eli Lilly von $1.400 auf $1.550 angehoben und die Overweight-Einstufung beibehalten, wobei die Aktie nahe an einem 52-Wochen-Hoch notiert.
- Lillys Umsatz stieg im dritten Quartal um 39 % auf $24,4 Milliarden, da es 53 % mehr verkaufte, was den Rückgang der realisierten Preise um 15 % mehr als ausglich.
- Bei $1.550 würde Eli Lilly mit etwa dem 33-fachen der Gewinnschätzungen der Analysten für die nächsten zwölf Monate gehandelt, unter seinem 5-Jahres-Durchschnitt von 40-fach, und die Gewinnschätzung für 2027 ist seit dem Bericht zum dritten Quartal gestiegen.
- Das Ziel von Barclays ist haltbar, aber das Aufwärtspotenzial ist bescheiden, und Lillys Prognose für 2027 im Januar muss zeigen, dass fallende Preise nicht die Volumengewinne auffressen.
Eli Lilly (LLY) ist im vergangenen Jahr um 39 % gestiegen und schloss am 13. November bei einem 52-Wochen-Hoch von $1.443,50. Am 16. November erhöhte die Barclays-Analystin Emily Field ihr Kursziel von $1.400 auf $1.550 und behielt eine Overweight-Einstufung bei. Die Aktie erreichte an diesem Tag $1.475,25, schloss aber mit einem Minus von 0,8 %. Vom Schlusskurs am 17. November von $1.415,55 aus lässt das neue Ziel ein Aufwärtspotenzial von etwa 9 %.
Lilly verkauft weiterhin mehr für weniger
Die Anhebung erfolgt nach einem starken dritten Quartal. Lillys Umsatz stieg um 39 % auf $24,4 Milliarden, da das Volumen um 53 % zulegte, was den Rückgang der realisierten Preise um 15 % mehr als ausglich. Das Unternehmen erhöhte auch seine Umsatzprognose für 2026 um $5,5 Milliarden auf der Mitte der Spanne, auf $91 bis $92 Milliarden. Dann genehmigte China am 12. November Orforglipron, die tägliche Pille, die Lilly in den USA als Foundayo vertreibt. Damit war Lilly der erste Arzneimittelhersteller, dessen GLP-1-Gewichtsverlust-Pille dort zugelassen wurde.
Field wies darauf hin, dass einmalige Vorteile dem Quartal zugutekamen. Sie verwies dennoch auf die Nutzung von Lillys Medicare GLP-1 Bridge-Programm, die internationale Nachfrage und Marktanteilsgewinne als Zeichen dafür, dass das zugrundeliegende Wachstum real ist.
Und Lilly hat reichlich Raum, um das Volumen zu steigern. Im Telefonat zum dritten Quartal sagte CFO Lucas Montarce, dass Lilly in den USA etwa jeden zehnten potenziellen Patienten erreicht und außerhalb der USA 2 von 100.
TIKR verfolgt 31 Analysten zu Eli Lilly. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Eli Lilly zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Eli Lilly ansehen
Geht $1.550 auf?
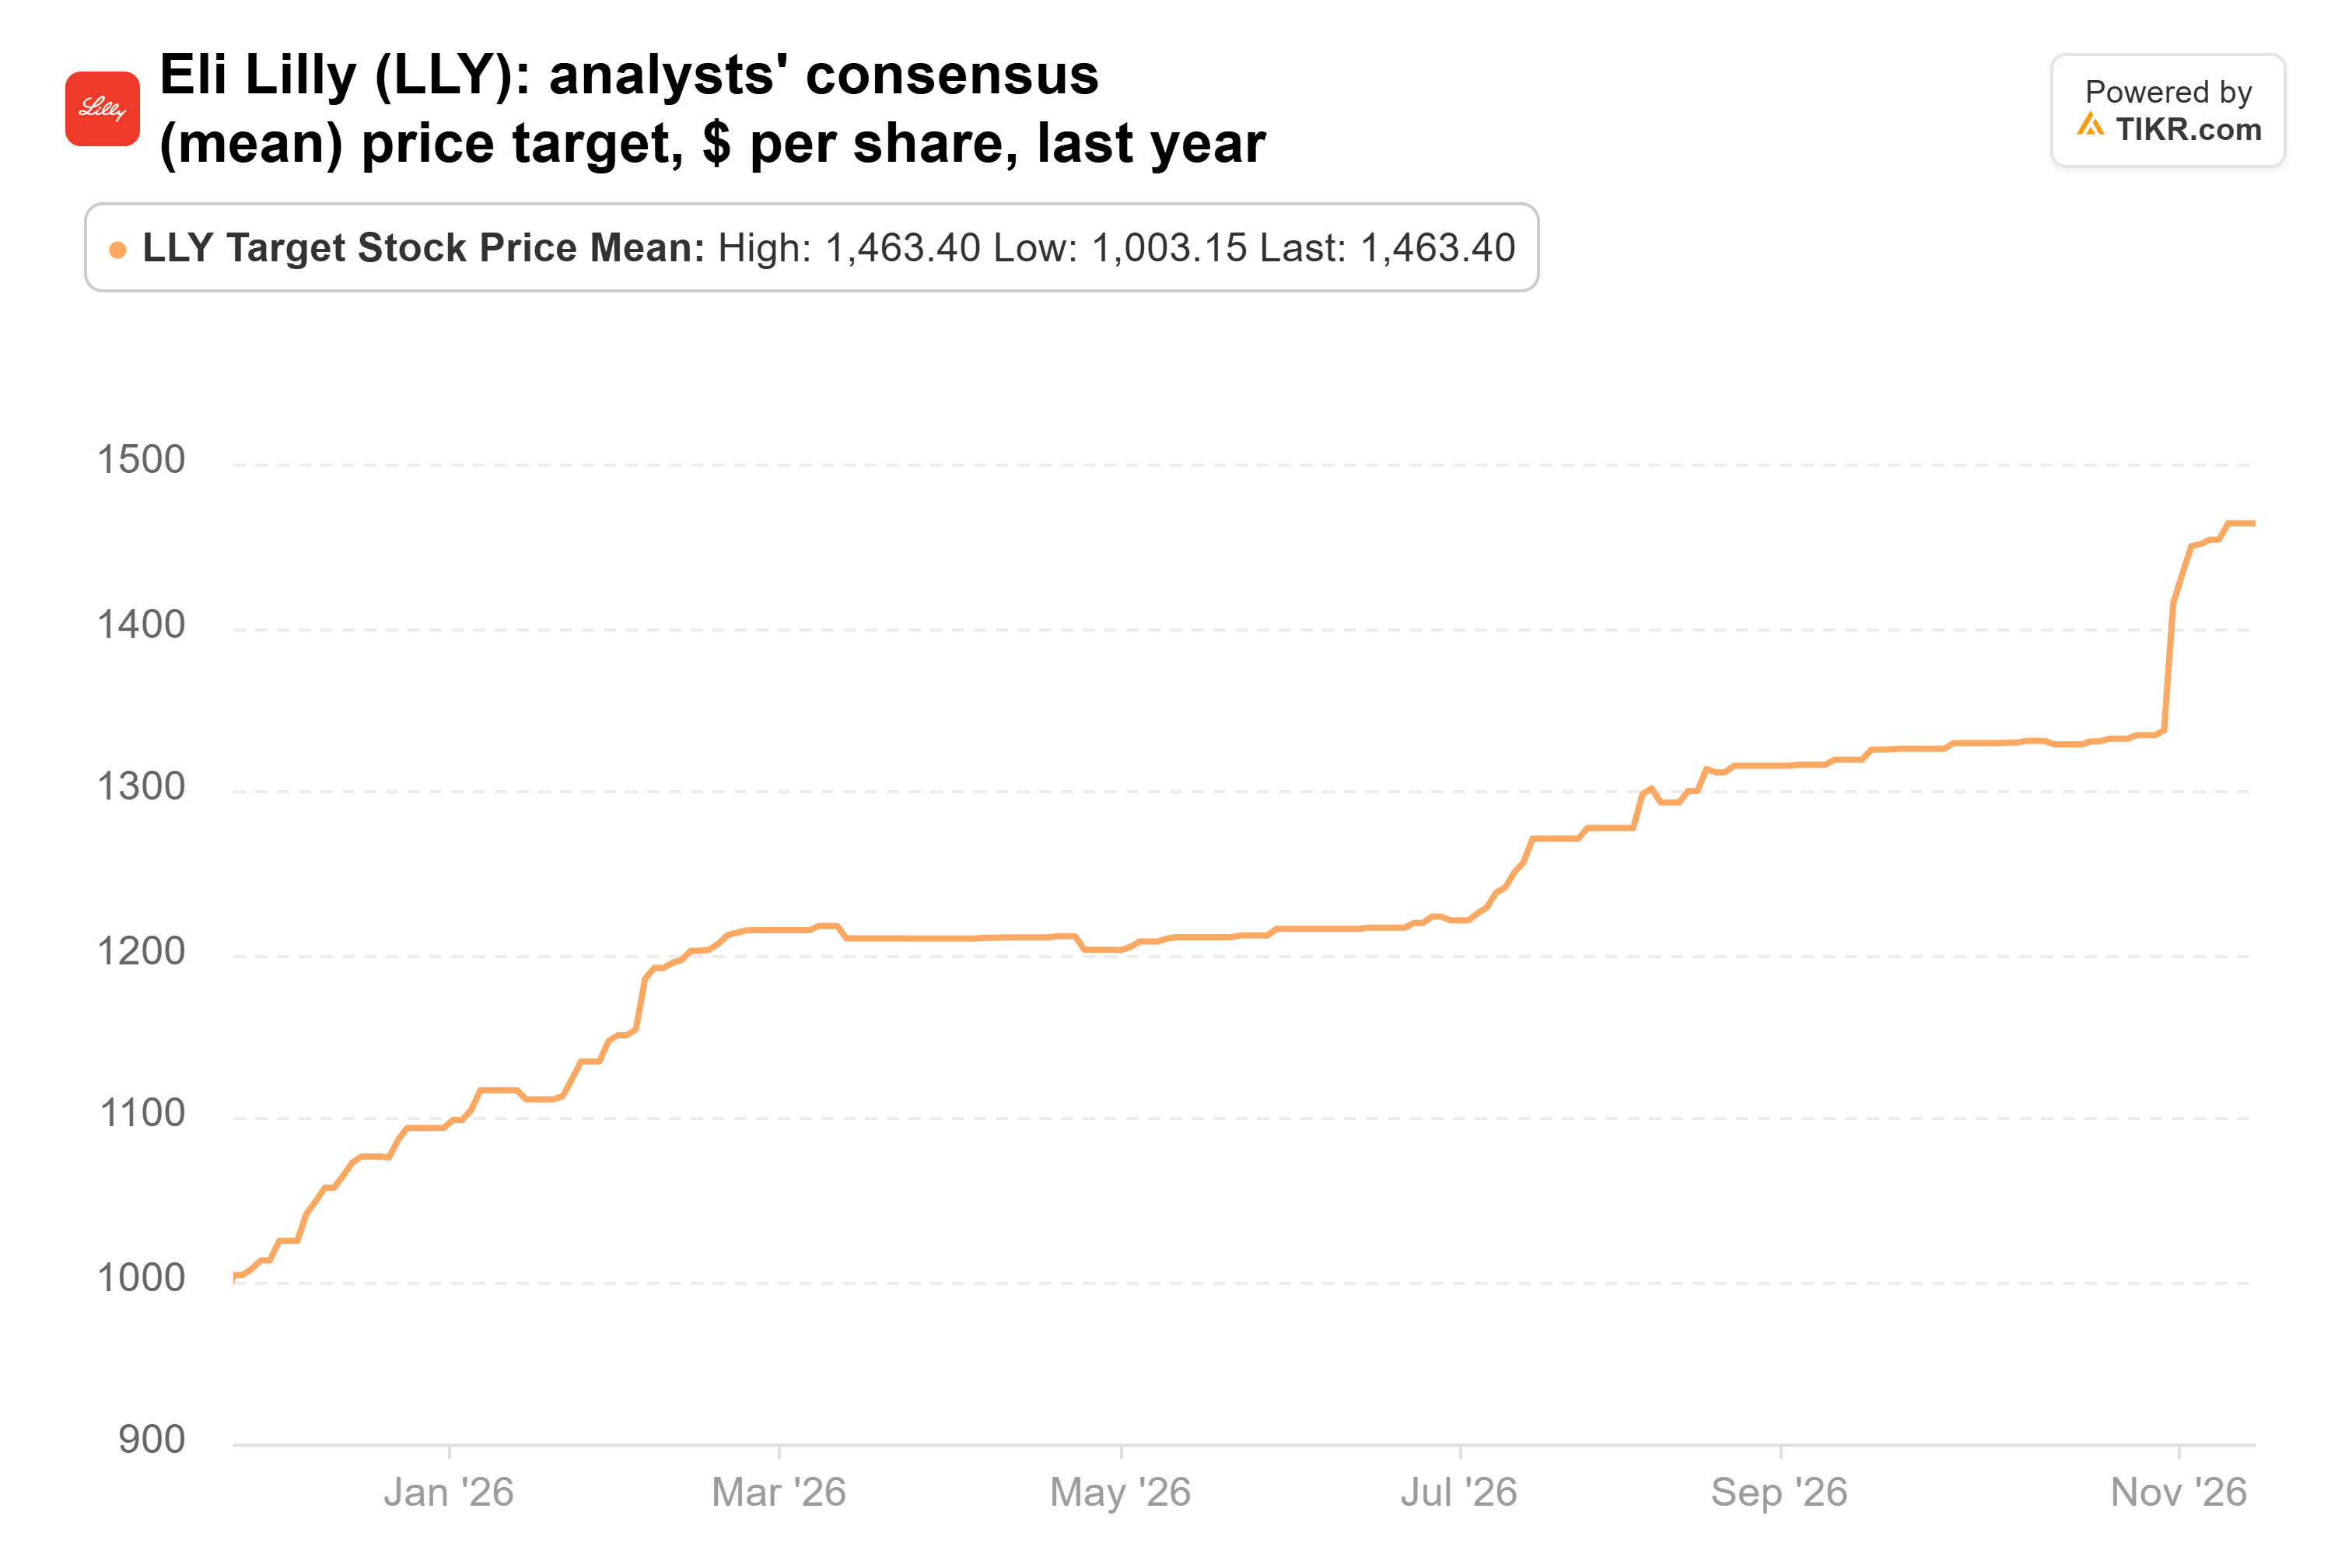
Der Rest von Wall Street bewegt sich in die gleiche Richtung. Barclays' $1.550 liegen 6 % über dem Konsensziel von $1.463, aber immer noch unter dem Median von $1.570. Der Konsens ist von $1.003 vor einem Jahr gestiegen:
Auch die Gewinnschätzungen steigen. Analysten erwarten für dieses Jahr einen normalisierten Gewinn je Aktie von $35,47, gedrückt durch $4,57 je Aktie an IPR&D-Aufwänden aus Akquisitionen im dritten Quartal. Danach erwarten sie $50,80 für 2027 und $58,05 für 2028:
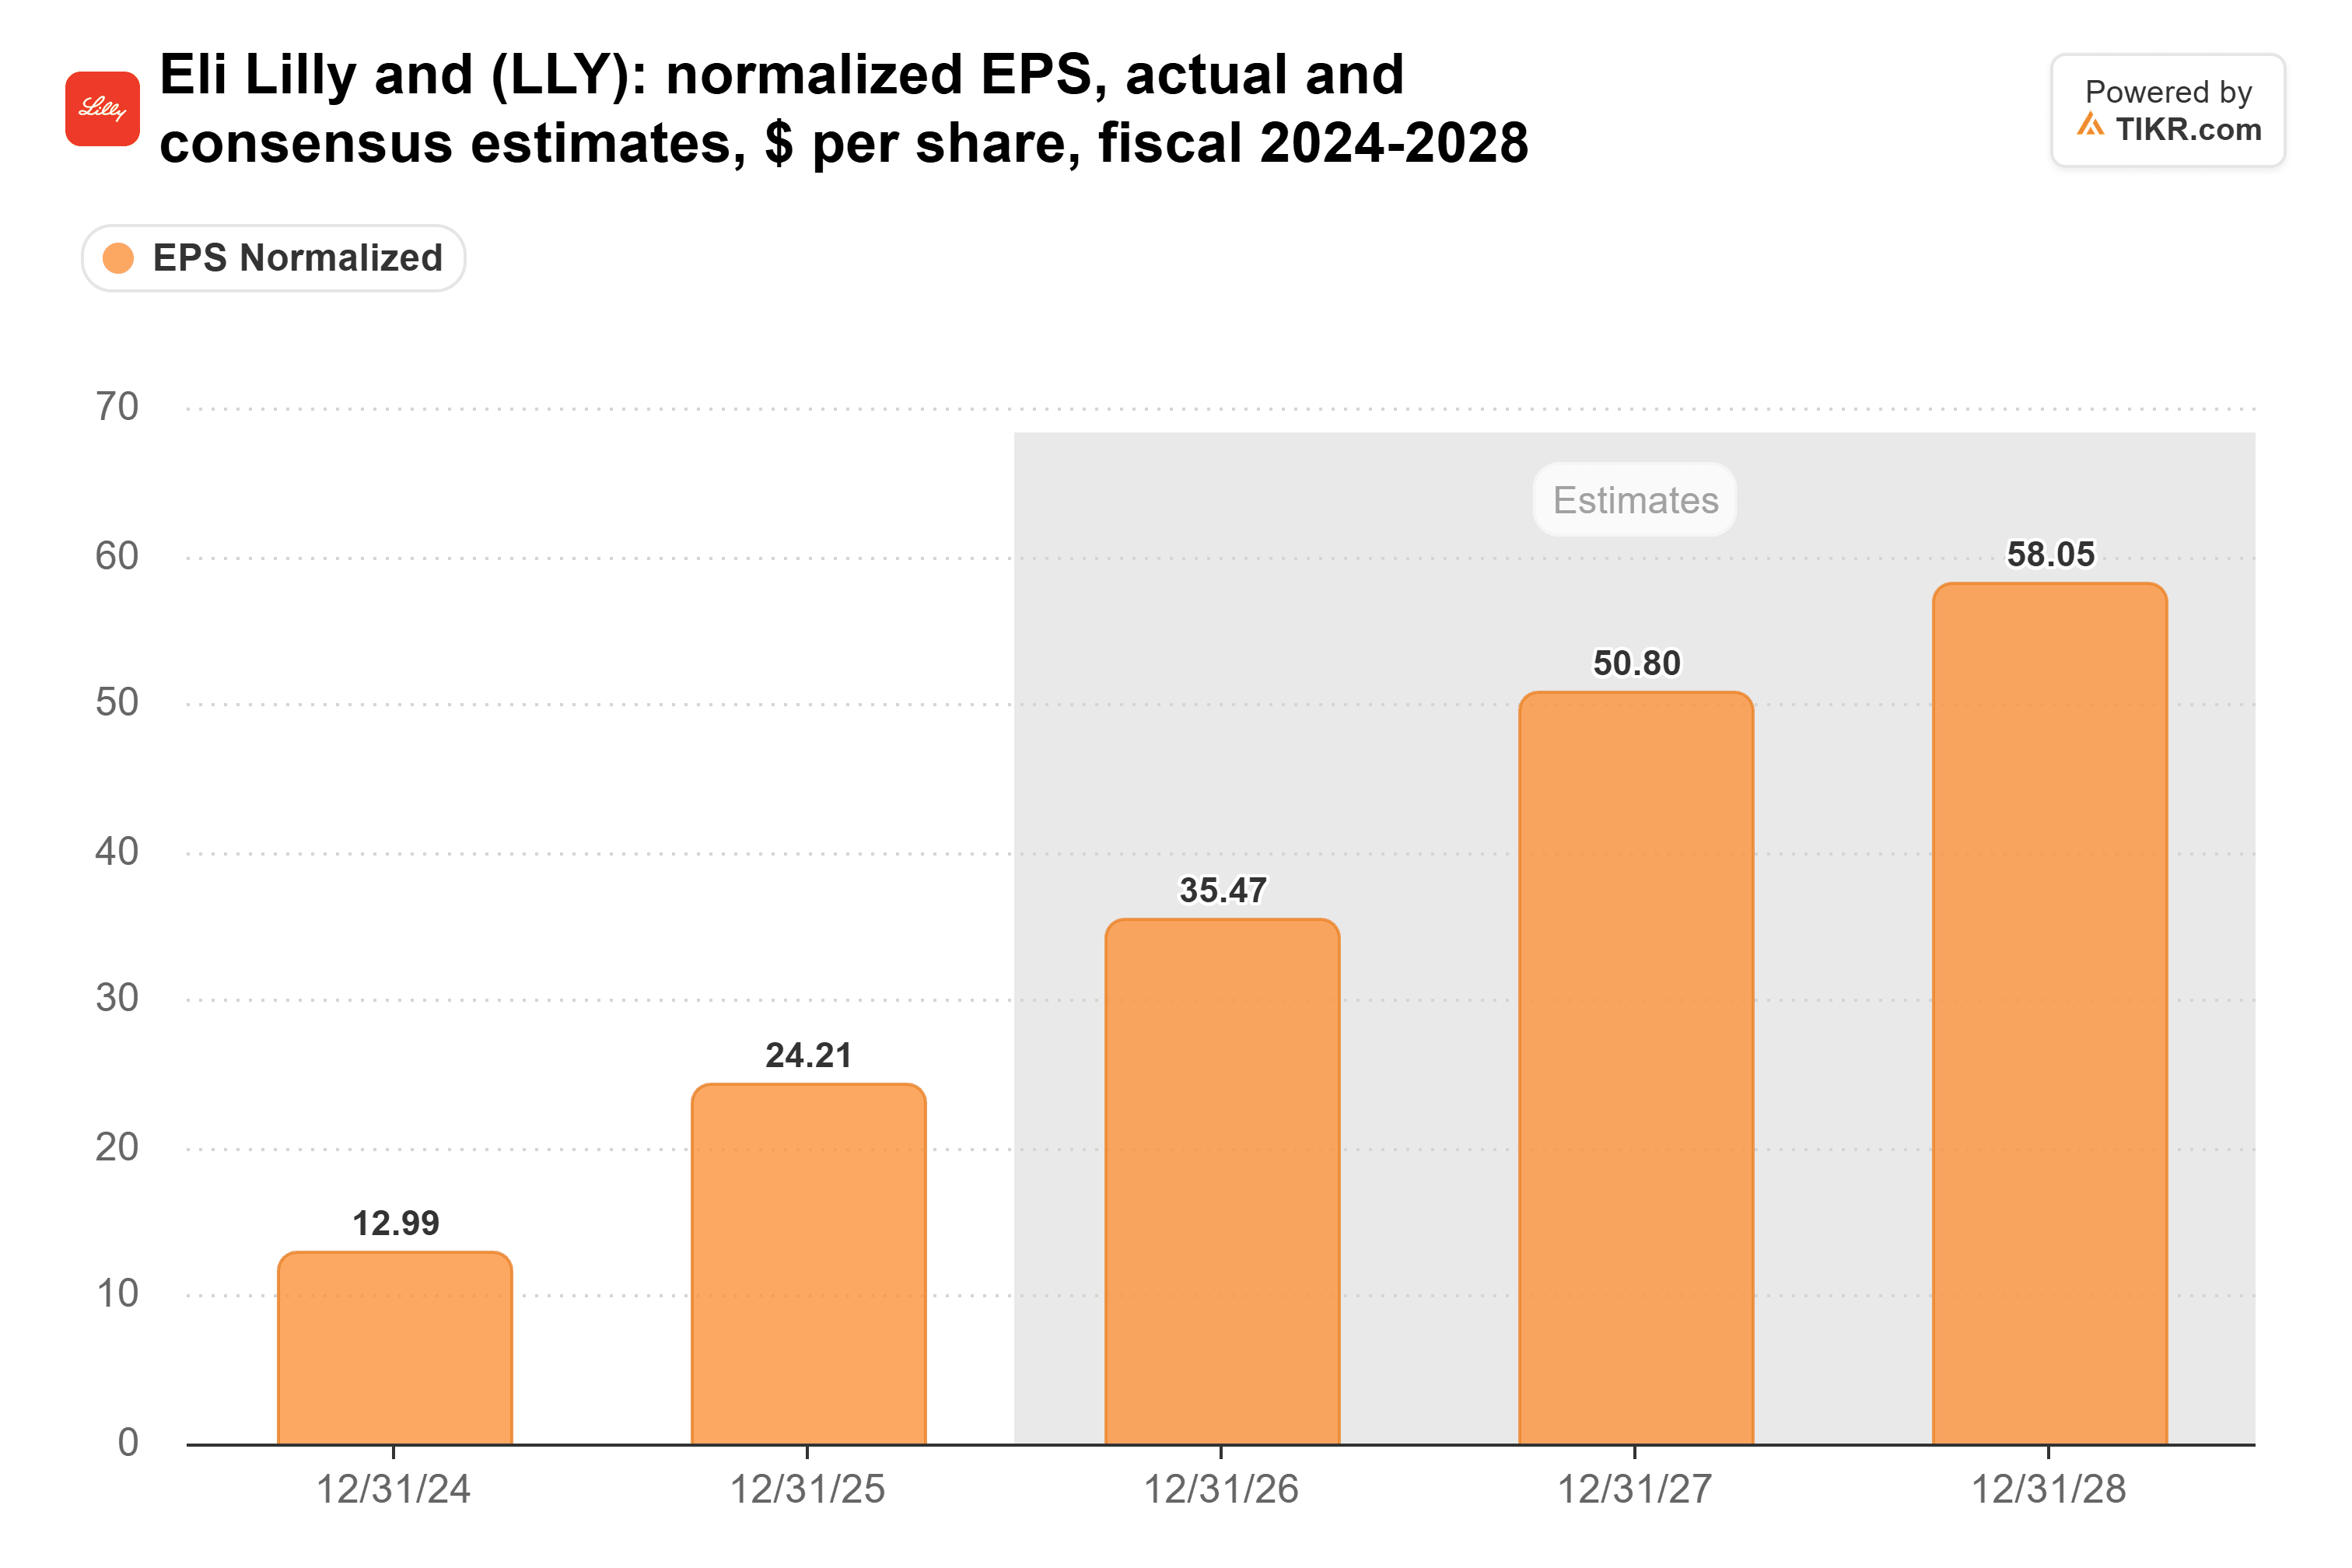
Vor dem Bericht zum dritten Quartal lag die Schätzung für 2027 näher bei $47,50.
Zum Schluss am 13. November wurde Lilly mit dem 31-fachen dieser zukünftigen Gewinne gehandelt, gegenüber einem 5-Jahres-Durchschnitt von 40-fach. Barclays' $1.550 entsprechen dem 33-fachen:
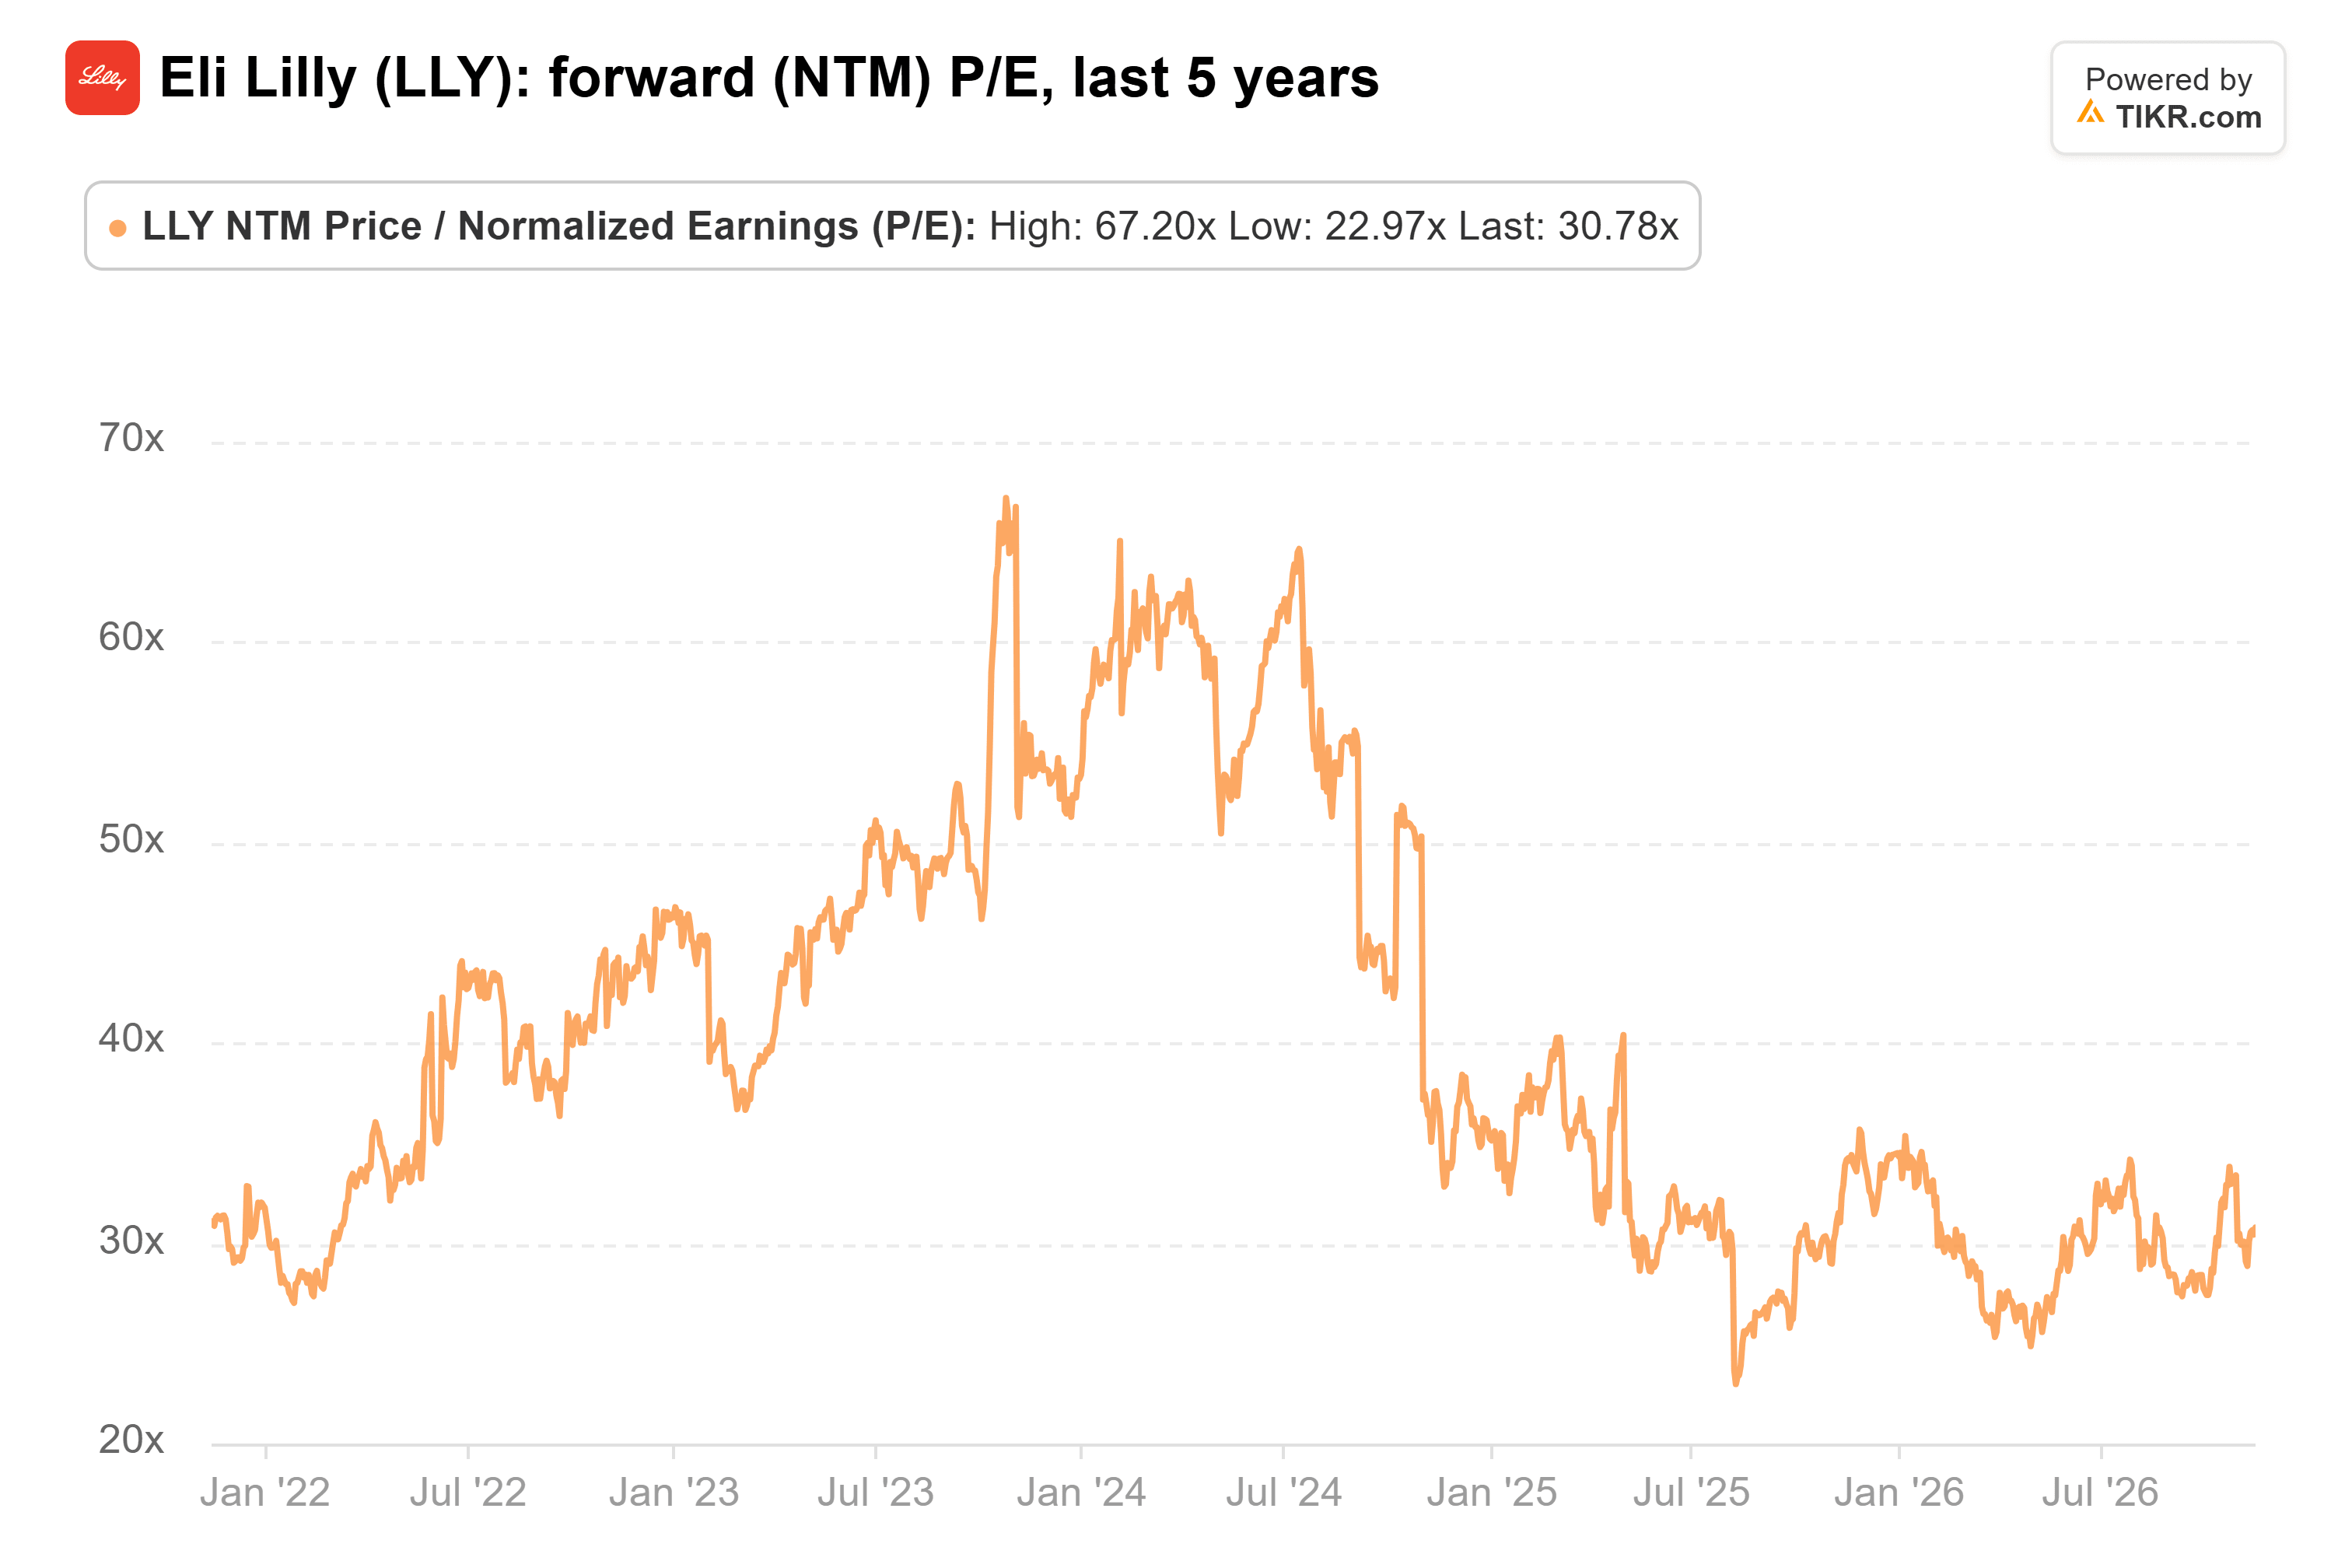
Dieser 5-Jahres-Durchschnitt beinhaltet Ende 2023, als das KGV 67-fach erreichte. Über 12 Jahre liegt Lillys Durchschnitt zum Quartalsende näher bei 29-fach. Das Ziel von Barclays impliziert also etwas mehr als die langfristige Norm der Aktie, bei Gewinnen, die weiter steigen.
Ein faires Ziel mit dünnem Polster
Der Preis ist das Risiko. Ohne eine günstige Rabattanpassung fiel Lillys Preis in den USA im dritten Quartal um 10 %. Das Management sagt auch, dass etwa $2 Milliarden des diesjährigen Umsatzes aus einmaligen Posten stammen, die es nicht erwartet, sich zu wiederholen.
Barclays' $1.550 sind haltbar. Bei 33-fach liegt es zwischen der 12-Jahres- und der 5-Jahres-Norm der Aktie und stützt sich auf eine Gewinnschätzung für 2027, die gerade sprunghaft angestiegen ist. Aber mit etwa 9 % Aufwärtspotenzial ist der größte Teil des Laufs bereits im Kurs enthalten. Um deutlich höher zu steigen, muss das Volumen der Aktie schneller wachsen als die Preise fallen. Die nächsten Prüfsteine sind Lillys Innovation Day am 7. Dezember und seine erste Prognose für 2027 im Januar. Barclays sieht den Innovation Day als Chance für das Management, Wachstum jenseits von Adipositas darzulegen.
Was ist die Eli Lilly-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Eli Lilly wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!