Die wichtigsten Punkte
- Dan Loebs Third Point machte Meta Platforms im dritten Quartal zu seiner größten US-Aktienposition mit einem neuen Anteil im Wert von 475 Millionen US-Dollar zum 30. September.
- Meta ist seitdem um 15 % gefallen, nachdem die Investitionsausgaben im dritten Quartal die vom Geschäft generierten Mittel überstiegen.
- Meta wird mit dem 19-fachen der erwarteten Gewinne gehandelt, unterhalb seines 5-Jahres-Durchschnitts von 21x, und das durchschnittliche Kursziel der Analysten von 848 US-Dollar entspricht etwa dem 20-fachen ihrer Gewinnschätzung für 2028.
- Die Gewinnaussichten und Bewertung von Meta unterstützen Loebs Wette, und der nächste Test ist der Ausgabenplan für 2027, den Meta Ende Januar vorlegt.
Dan Loeb hat eine neue Nummer-1-Aktie, und das ist Meta Platforms (META).
Die 13F-Meldung von Third Point für das am 30. September endende Quartal, eingereicht am 16. November, zeigt eine neue Position von 655.000 Aktien im Wert von 475 Millionen US-Dollar zu den Quartalsendpreisen. Das entspricht 10,5 % der 4,54 Milliarden US-Dollar an US-Aktien in seiner 13F-Meldung. Sie liegt vor zwei anderen neuen Positionen, Unum und NVIDIA, bei einem Unternehmen, das insgesamt 28,73 Milliarden US-Dollar verwaltet.
Eine schwierige Phase seit dem 30. September
Meta ist seit seinem Kurs vom 30. September um 15 % gefallen und liegt 21 % unter seinem 52-Wochen-Hoch. Das ist die Kursbewegung seit Quartalsende. Die Meldung zeigt nicht, was Third Point bezahlt hat oder ob es noch jede Aktie hält. Seitdem hat Meta Anlegern einige Gründe zur Sorge gegeben. Der Umsatz im dritten Quartal stieg um 26 % auf 64,6 Milliarden US-Dollar. Aber die Investitionsausgaben von 34,9 Milliarden US-Dollar überstiegen die 32,8 Milliarden US-Dollar an Cashflow aus der Geschäftstätigkeit, sodass der freie Cashflow negativ wurde. Am 21. Oktober ordnete ein Gericht in New Mexico außerdem an, dass Meta in einem seiner Jugendklagen eine Strafe von 25 Milliarden US-Dollar zahlen muss, und Meta plant Berufung einzulegen.
TIKR verfolgt 62 Analysten zu Meta Platforms. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Meta Platforms ansehen
Das Werbegeschäft trägt weiterhin die Hauptlast
Metas Werbegeschäft wächst weiterhin schnell. Im dritten Quartal stieg der Preis pro Werbung um 14 % und die Werbeimpressionen um 10 %. Das Management prognostiziert für das vierte Quartal einen Umsatz von 73 bis 76 Milliarden US-Dollar, 22 % bis 27 % mehr als im Vorjahreszeitraum. Es führt auch Verbesserungen an seinen Werbeplatzierungsmodellen für Konversionssteigerungen von 1,4 % bis 9,6 % über verschiedene Kampagnentypen hinweg an, und diese Modelle laufen auf der Rechenleistung, die Meta einkauft.
Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) in diesem Jahr stagniert, während die Kosten steigen, und dann 2027 und 2028 wieder wächst:
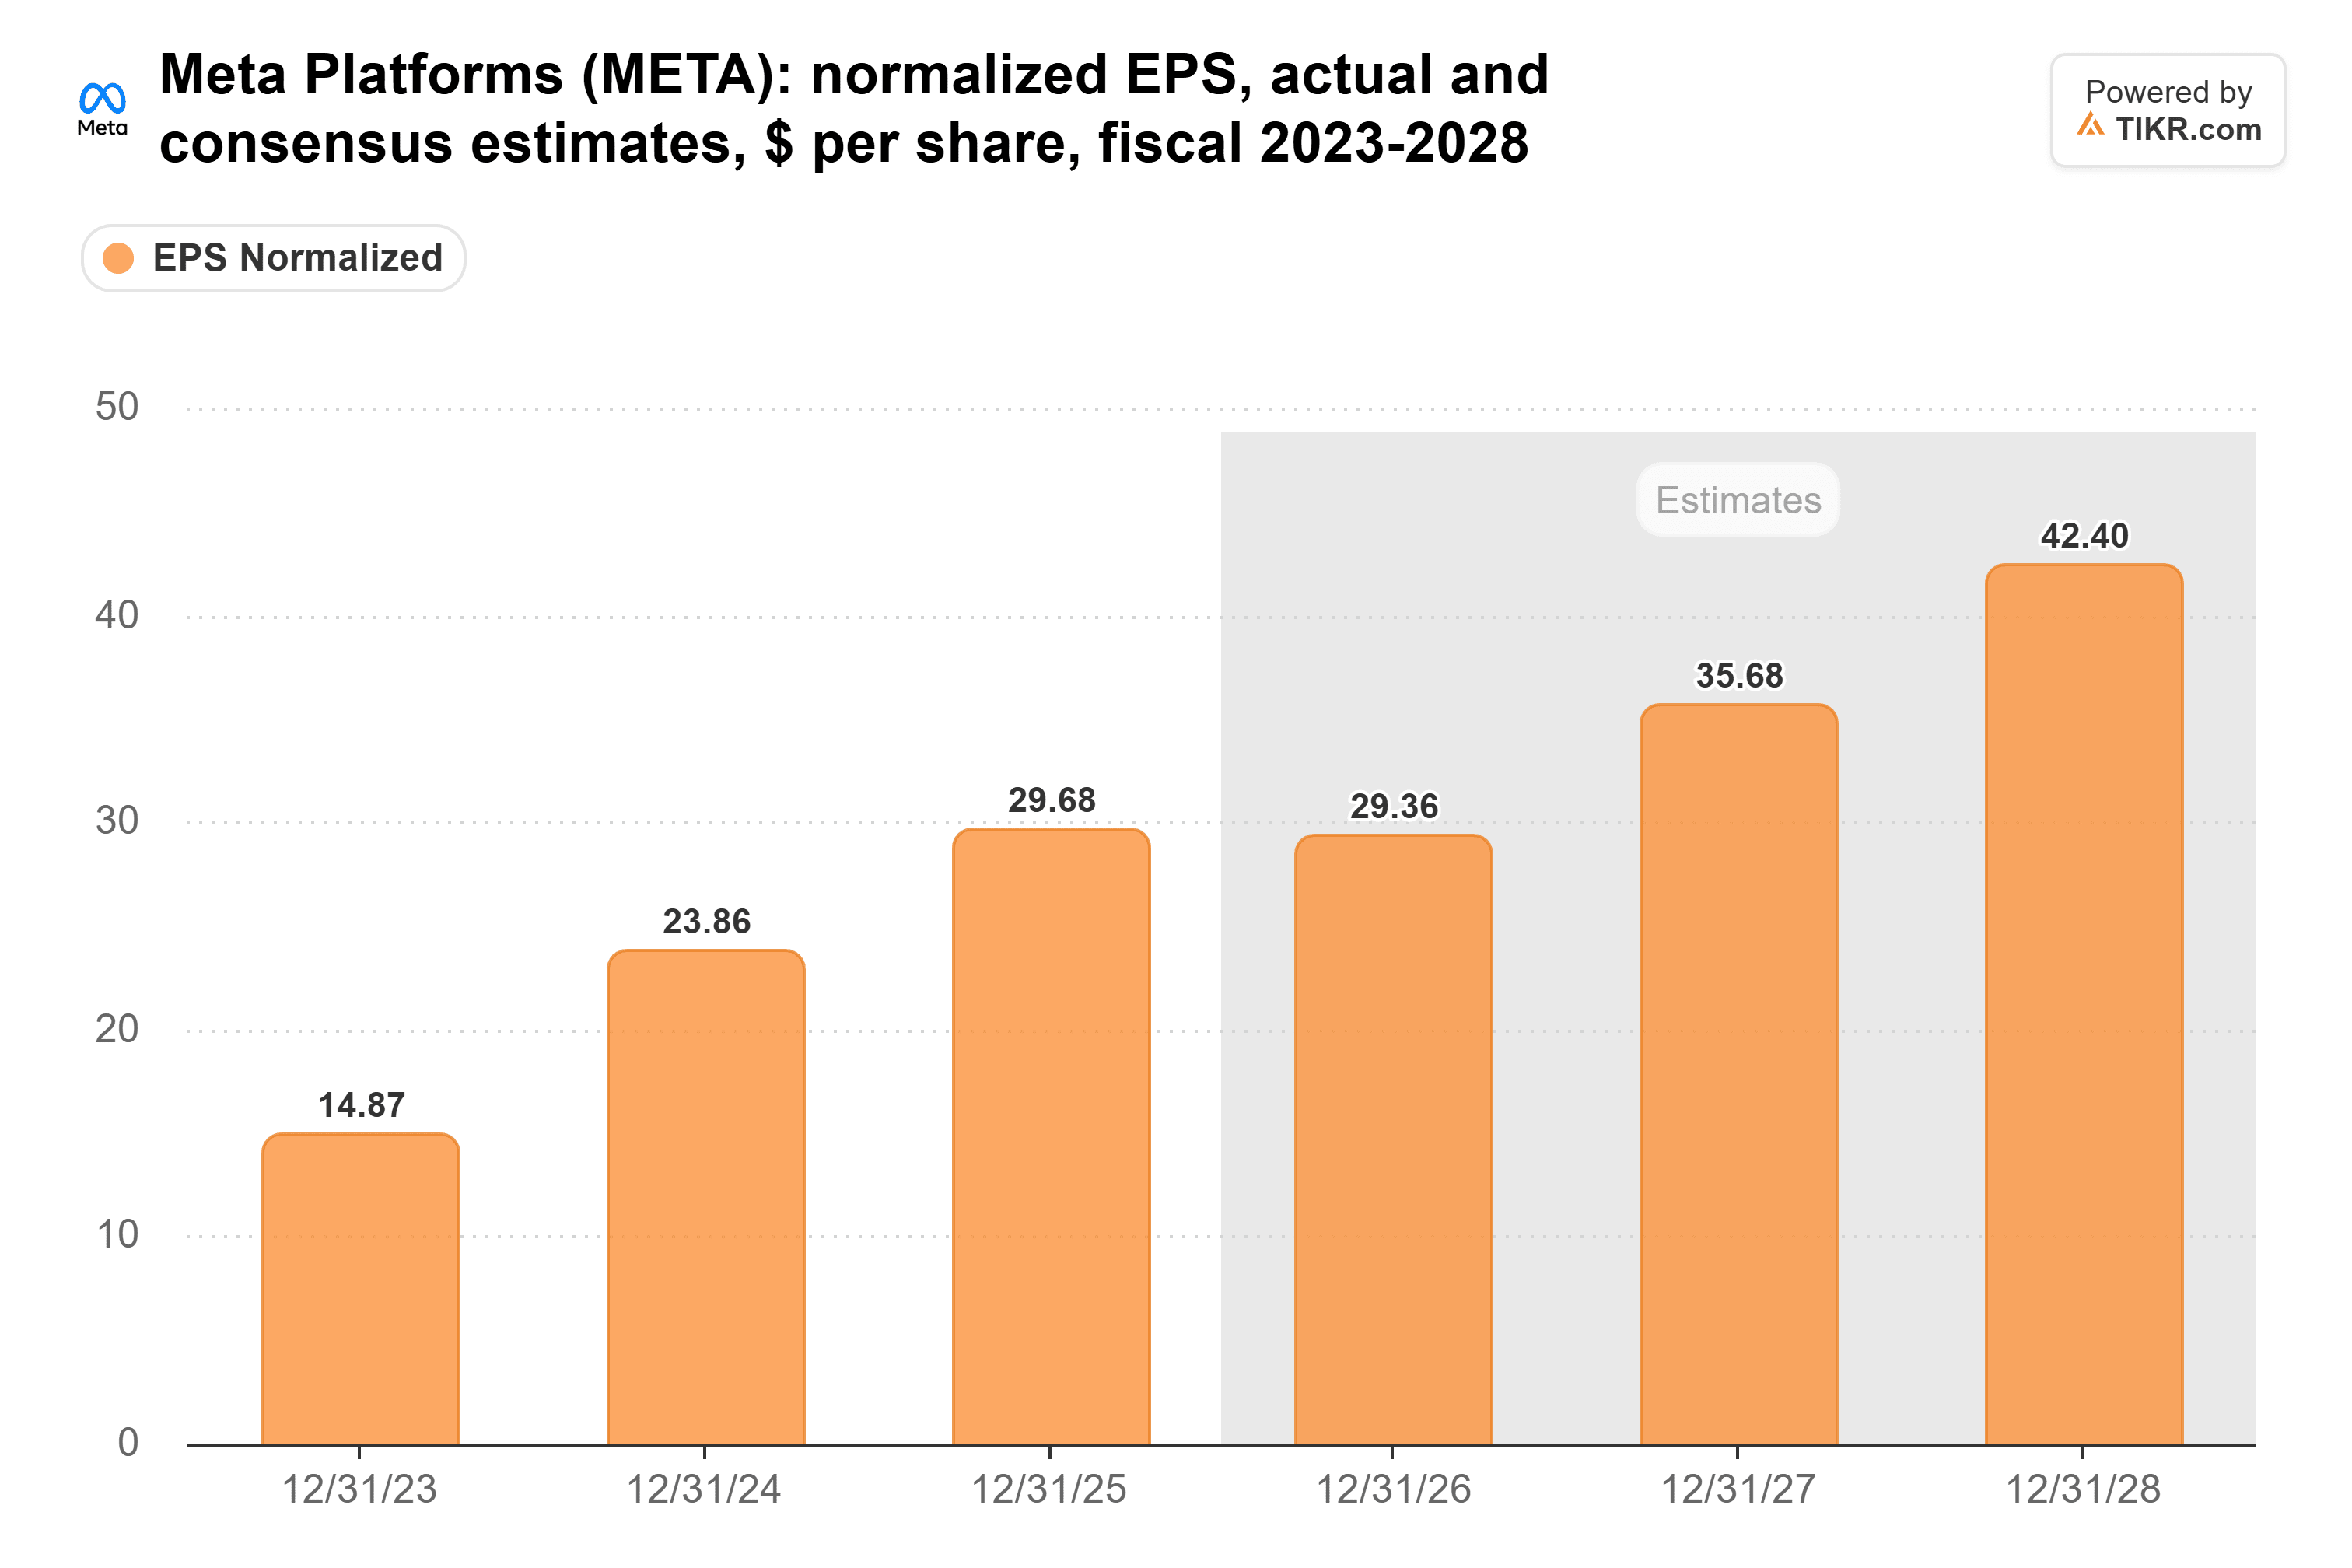
Wenn die Schätzungen halten, steigen die Gewinne von 29,36 US-Dollar im Jahr 2026 auf 42,40 US-Dollar im Jahr 2028, was etwa 20 % pro Jahr entspricht.
Das Kursziel von Wall Street benötigt kein höheres KGV
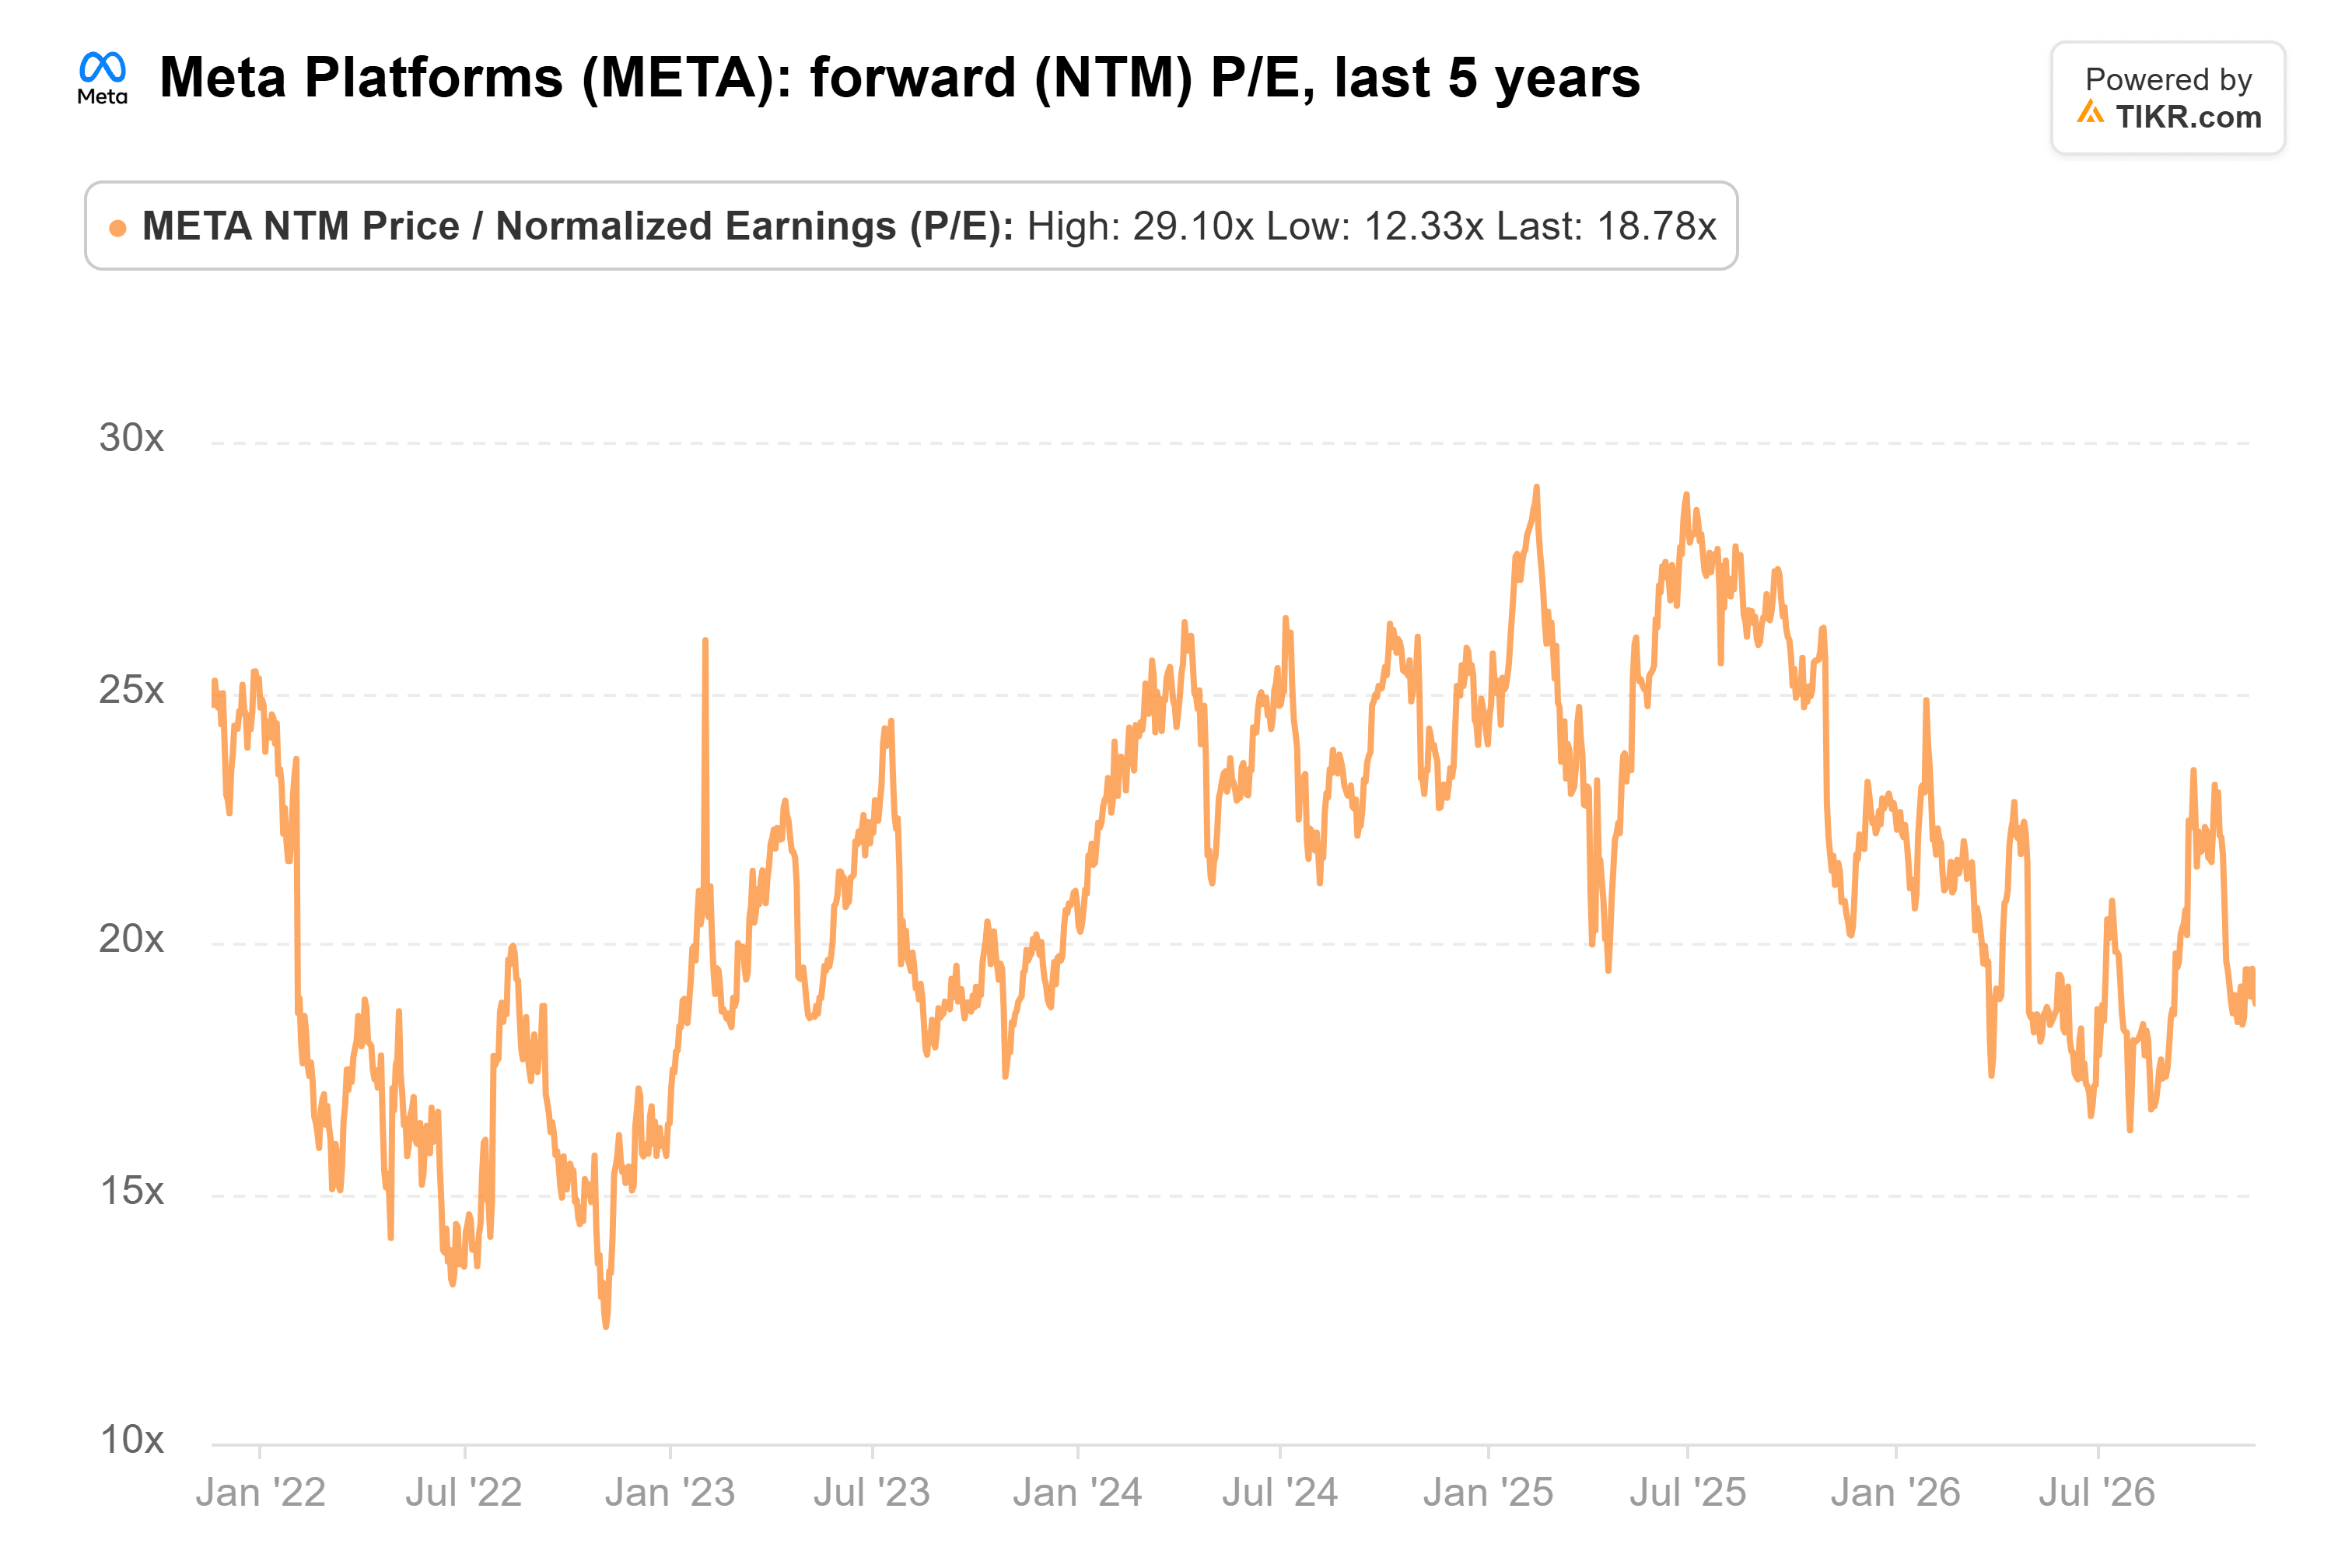
Meta wird mit dem 19-fachen der erwarteten Gewinne gehandelt, unterhalb seines Durchschnitts von 21x über die letzten fünf Jahre:
Das durchschnittliche Kursziel der 62 Analysten lag im letzten Jahr zwischen 754 und 864 US-Dollar. Bei 848 US-Dollar liegt es 37 % über dem letzten Schlusskurs von Meta:
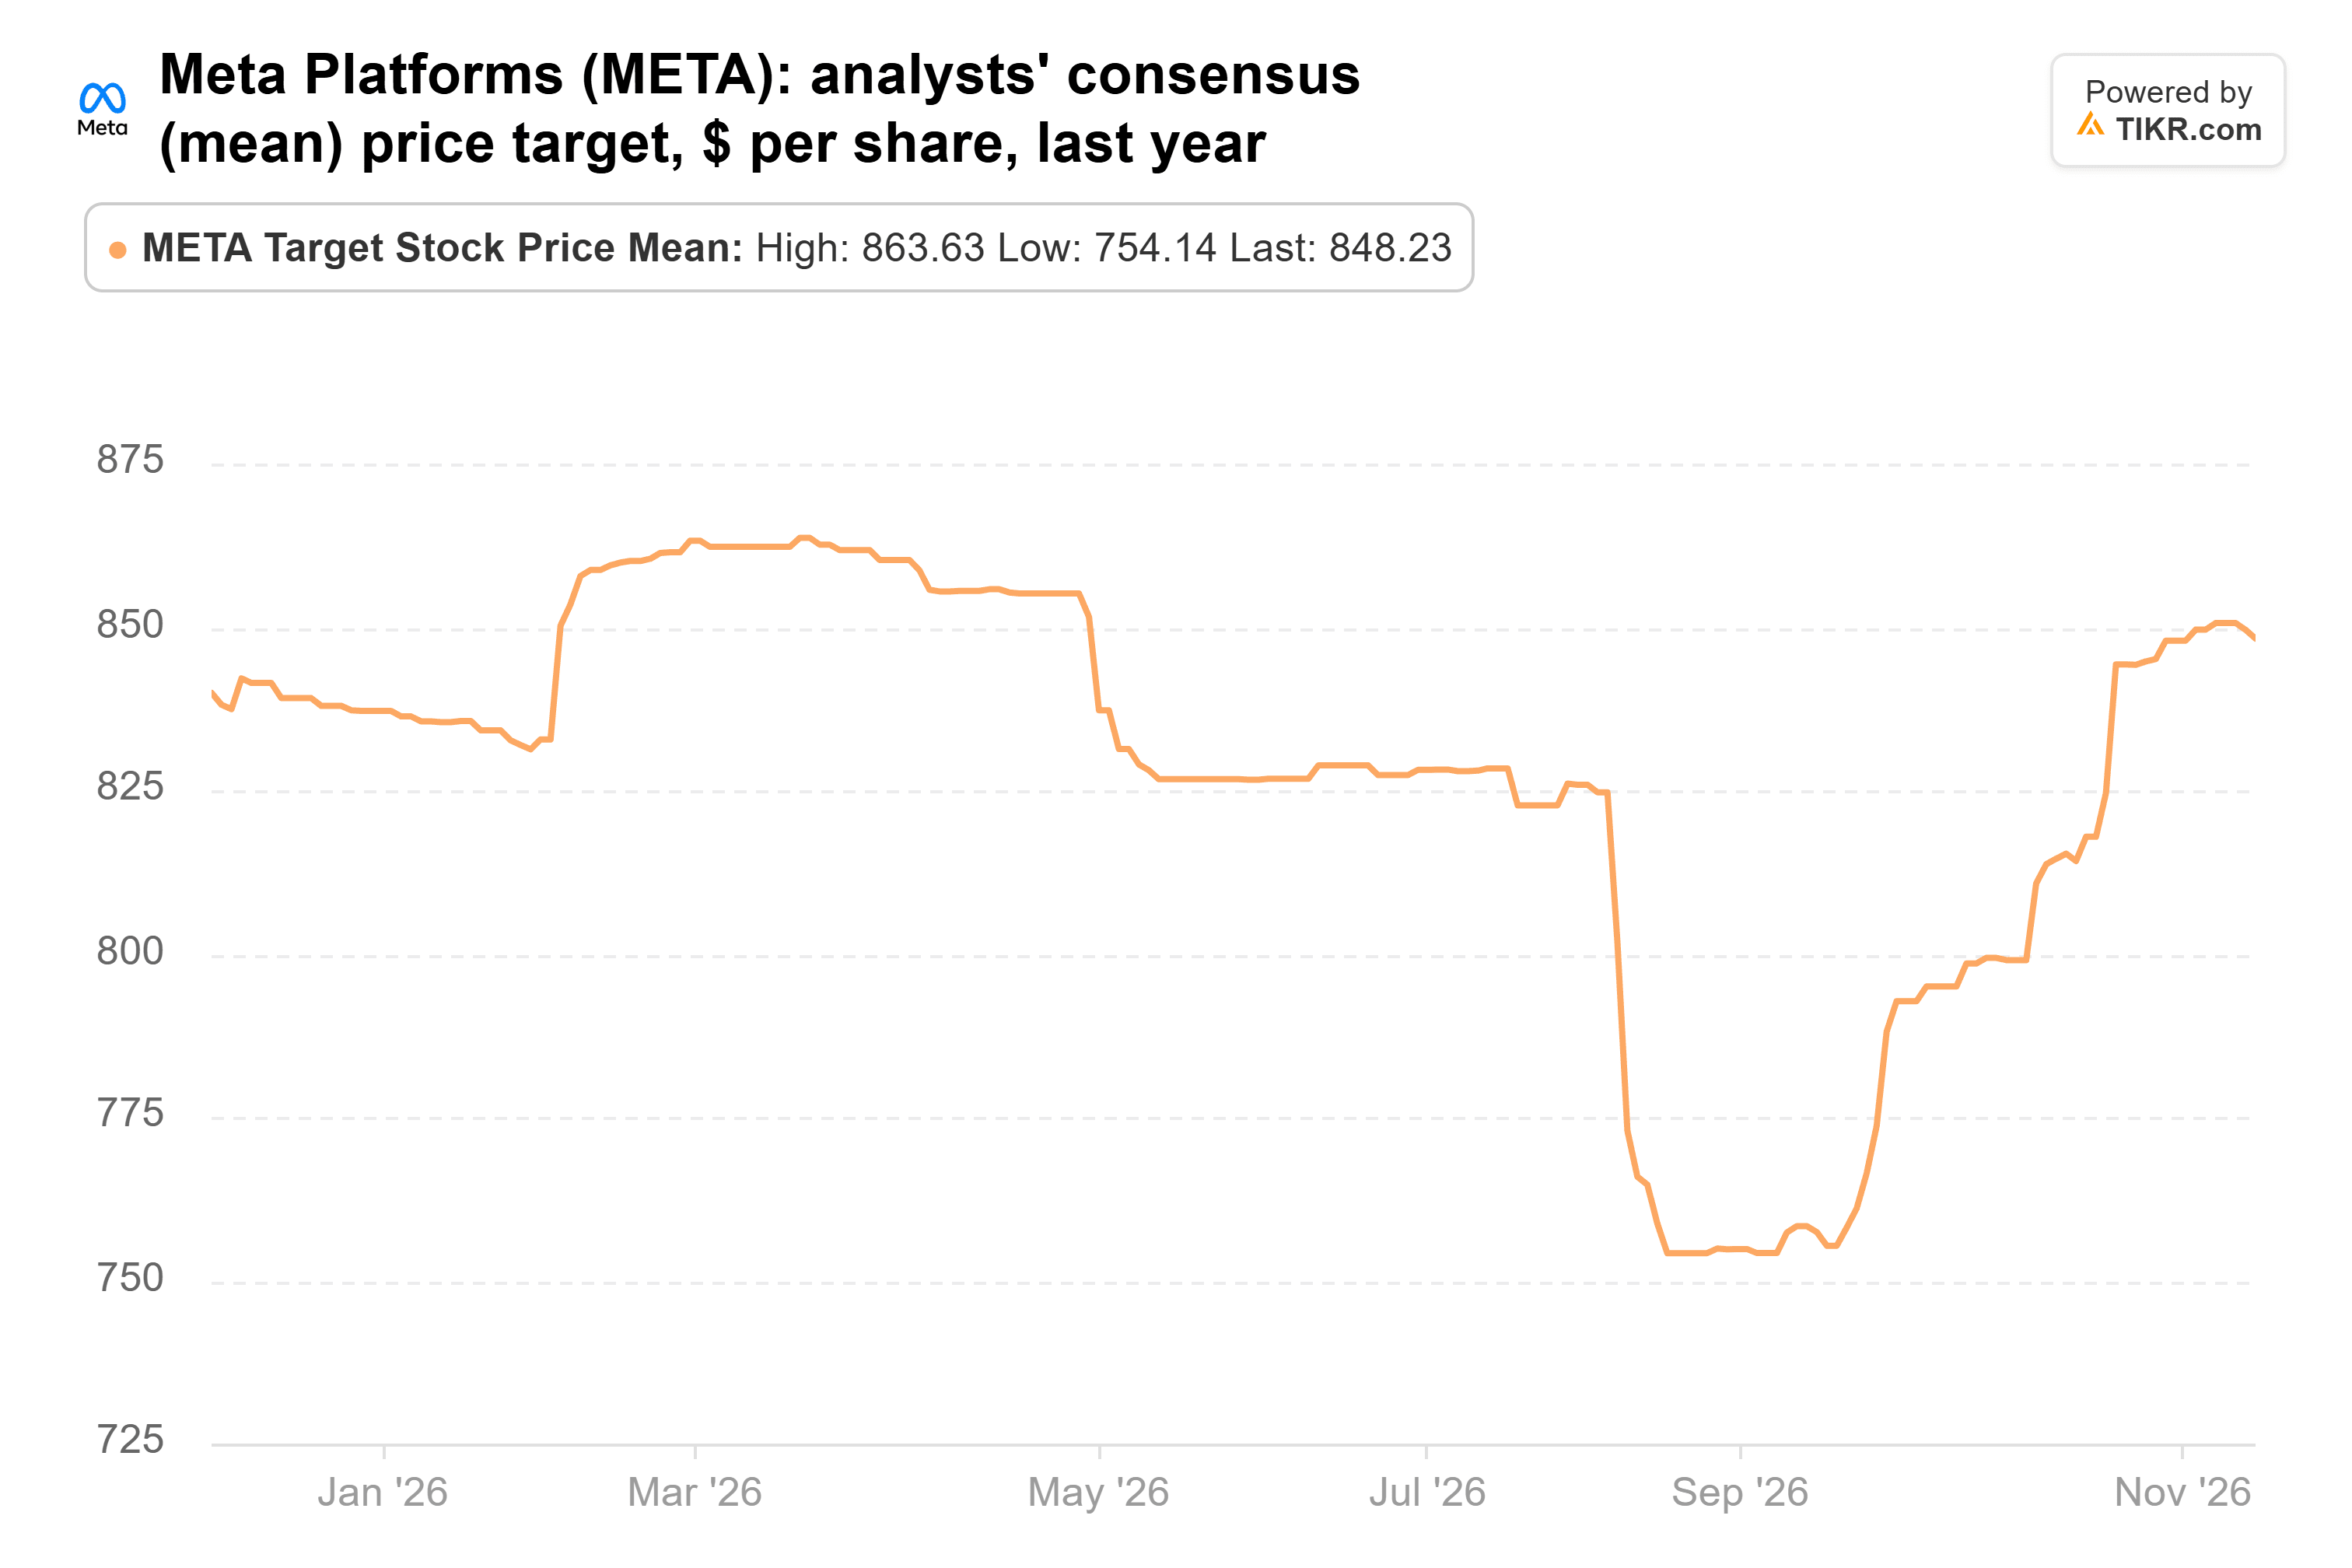
Nach meiner Berechnung entspricht 848 US-Dollar etwa dem 20-fachen der Gewinnschätzung für 2028, und 2028 ist das Jahr, das der Markt in einem Jahr bewerten wird. Das liegt leicht über dem heutigen KGV (NTM) von 19x und unter Metas Durchschnitt von 21x. Das Kursziel erfordert also nicht, dass Anleger ein höheres KGV zahlen. Es erfordert nur, dass die Schätzungen halten.
Der Cashflow ist der Haken
Der Konsens sieht den freien Cashflow von Meta 2027 mit einem Tiefststand von -48,0 Milliarden US-Dollar, bei Investitionsausgaben von rund 210 Milliarden US-Dollar. Meta hat seit Ende Oktober auch mehr als 60 Milliarden US-Dollar an neuer Finanzierung aufgenommen, und seine neuesten Dollaranleihen zahlen mehr als die des letzten Jahres. Seine Schulden von 83,7 Milliarden US-Dollar überstiegen bereits die 82,45 Milliarden US-Dollar an Bargeld und marktfähigen Wertpapieren zum 30. September. Nicht jeder Fonds stimmt Loeb zu: Senvest Management verkaufte im dritten Quartal alle 70.000 seiner Meta-Aktien, während ein 15-Milliarden-Dollar-Fonds zukaufte.
Dennoch denke ich, dass Loeb hier richtig liegt. Anleger zahlen das 19-fache der erwarteten Gewinne für ein Unternehmen, dessen Werbeumsatz im letzten Quartal um 26 % gewachsen ist, und das Kursziel von Wall Street erfordert nur, dass die Schätzungen halten. Jeder, der heute kauft, bekommt Meta auch 15 % unter seinem Kurs vom 30. September.
Der Test kommt Ende Januar, wenn Meta die Ergebnisse des vierten Quartals vorlegt und seinen Ausgabenplan für 2027 darlegt. Ein Umsatz in der oberen Hälfte der Spanne von 73 bis 76 Milliarden US-Dollar plus Investitionsausgaben für 2027 auf oder unter den rund 210 Milliarden US-Dollar, die Analysten erwarten, würde die Wette noch besser aussehen lassen. Die nächste 13F-Meldung von Third Point, fällig Mitte Februar, wird zeigen, ob sie gehalten haben.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!