

Die wichtigsten Punkte
- Montanova Capital, das 7,87 Milliarden Dollar verwaltet, hatte bis zum 30. September alle seine Aktien von Advanced Micro Devices, Arcus Biosciences und Ferguson Enterprises verkauft, wie aus seinem aktuellen 13F hervorgeht.
- Seit Quartalsende ist AMD um 13% gefallen, Arcus um 47% und Ferguson um 5% gestiegen.
- Die durchschnittlichen Kursziele der Analysten liegen 31% über dem AMD-Kurs, 150% über dem von Arcus und 17% über dem von Ferguson.
- Der AMD-Verkauf sieht am schwächsten aus: Sein Konsensziel entspricht nur etwa dem 26-fachen der Analystenschätzung für den Gewinn 2028, was unter seinem durchschnittlichen KGV der letzten fünf Jahre liegt.
Der 13F von Montanova Capital für das am 30. September endende Quartal, eingereicht am 16. November, zeigt drei geschlossene Positionen: Advanced Micro Devices (AMD), Arcus Biosciences (RCUS) und Ferguson Enterprises (FERG). Das Unternehmen verwaltet insgesamt 7,87 Milliarden Dollar, und der 13F listet 3,63 Milliarden Dollar US-Aktien über 88 Positionen auf.
Ein 13F zeigt nur, was ein Fonds am letzten Tag eines Quartals hielt, sagt also nicht, wann Montanova verkaufte oder zu welchem Preis. Was wir sehen können, ist, wie sehr sich die Wall Street von diesem Ausstieg unterscheidet, und bei einer dieser Aktien tut sie das sehr deutlich.
TIKR verfolgt 54 Analysten zu AMD. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für AMD zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. AMD-Analystenbewertungen ansehen
AMDs Kursziel muss nicht überzogen werden
AMD war die größte der drei Positionen. Zum 30. Juni hielt Montanova 257.240 Aktien im Wert von 149 Millionen Dollar, was 3,1% seiner 13F-Aktien entsprach. Bis zum 30. September hielt es keine mehr. Die Aktie ist seit Quartalsende um 13% gefallen und liegt 24% unter ihrem 52-Wochen-Hoch.
Die Unternehmensnachrichten waren gut. Anthropic, Meta, Microsoft, OpenAI und Oracle betreiben bereits Workloads auf den ersten Helios-Racks, und die Produktion steigt im vierten Quartal stark an. Es gibt jedoch ein neues Problem. Am 16. November traten neue US-Exportvorschriften in Kraft, die Lizenzen für fortschrittliche KI-Chips erfordern, die nach Indonesien, Malaysia, Singapur, Thailand und Brasilien verschifft werden, und AMDs Instinct-GPUs sind davon betroffen.
Die Analysten haben ihre Ziele dennoch weiter erhöht. Das Konsensziel hat sich im letzten Jahr mehr als verdoppelt, von 277,27 auf 657,74 Dollar:
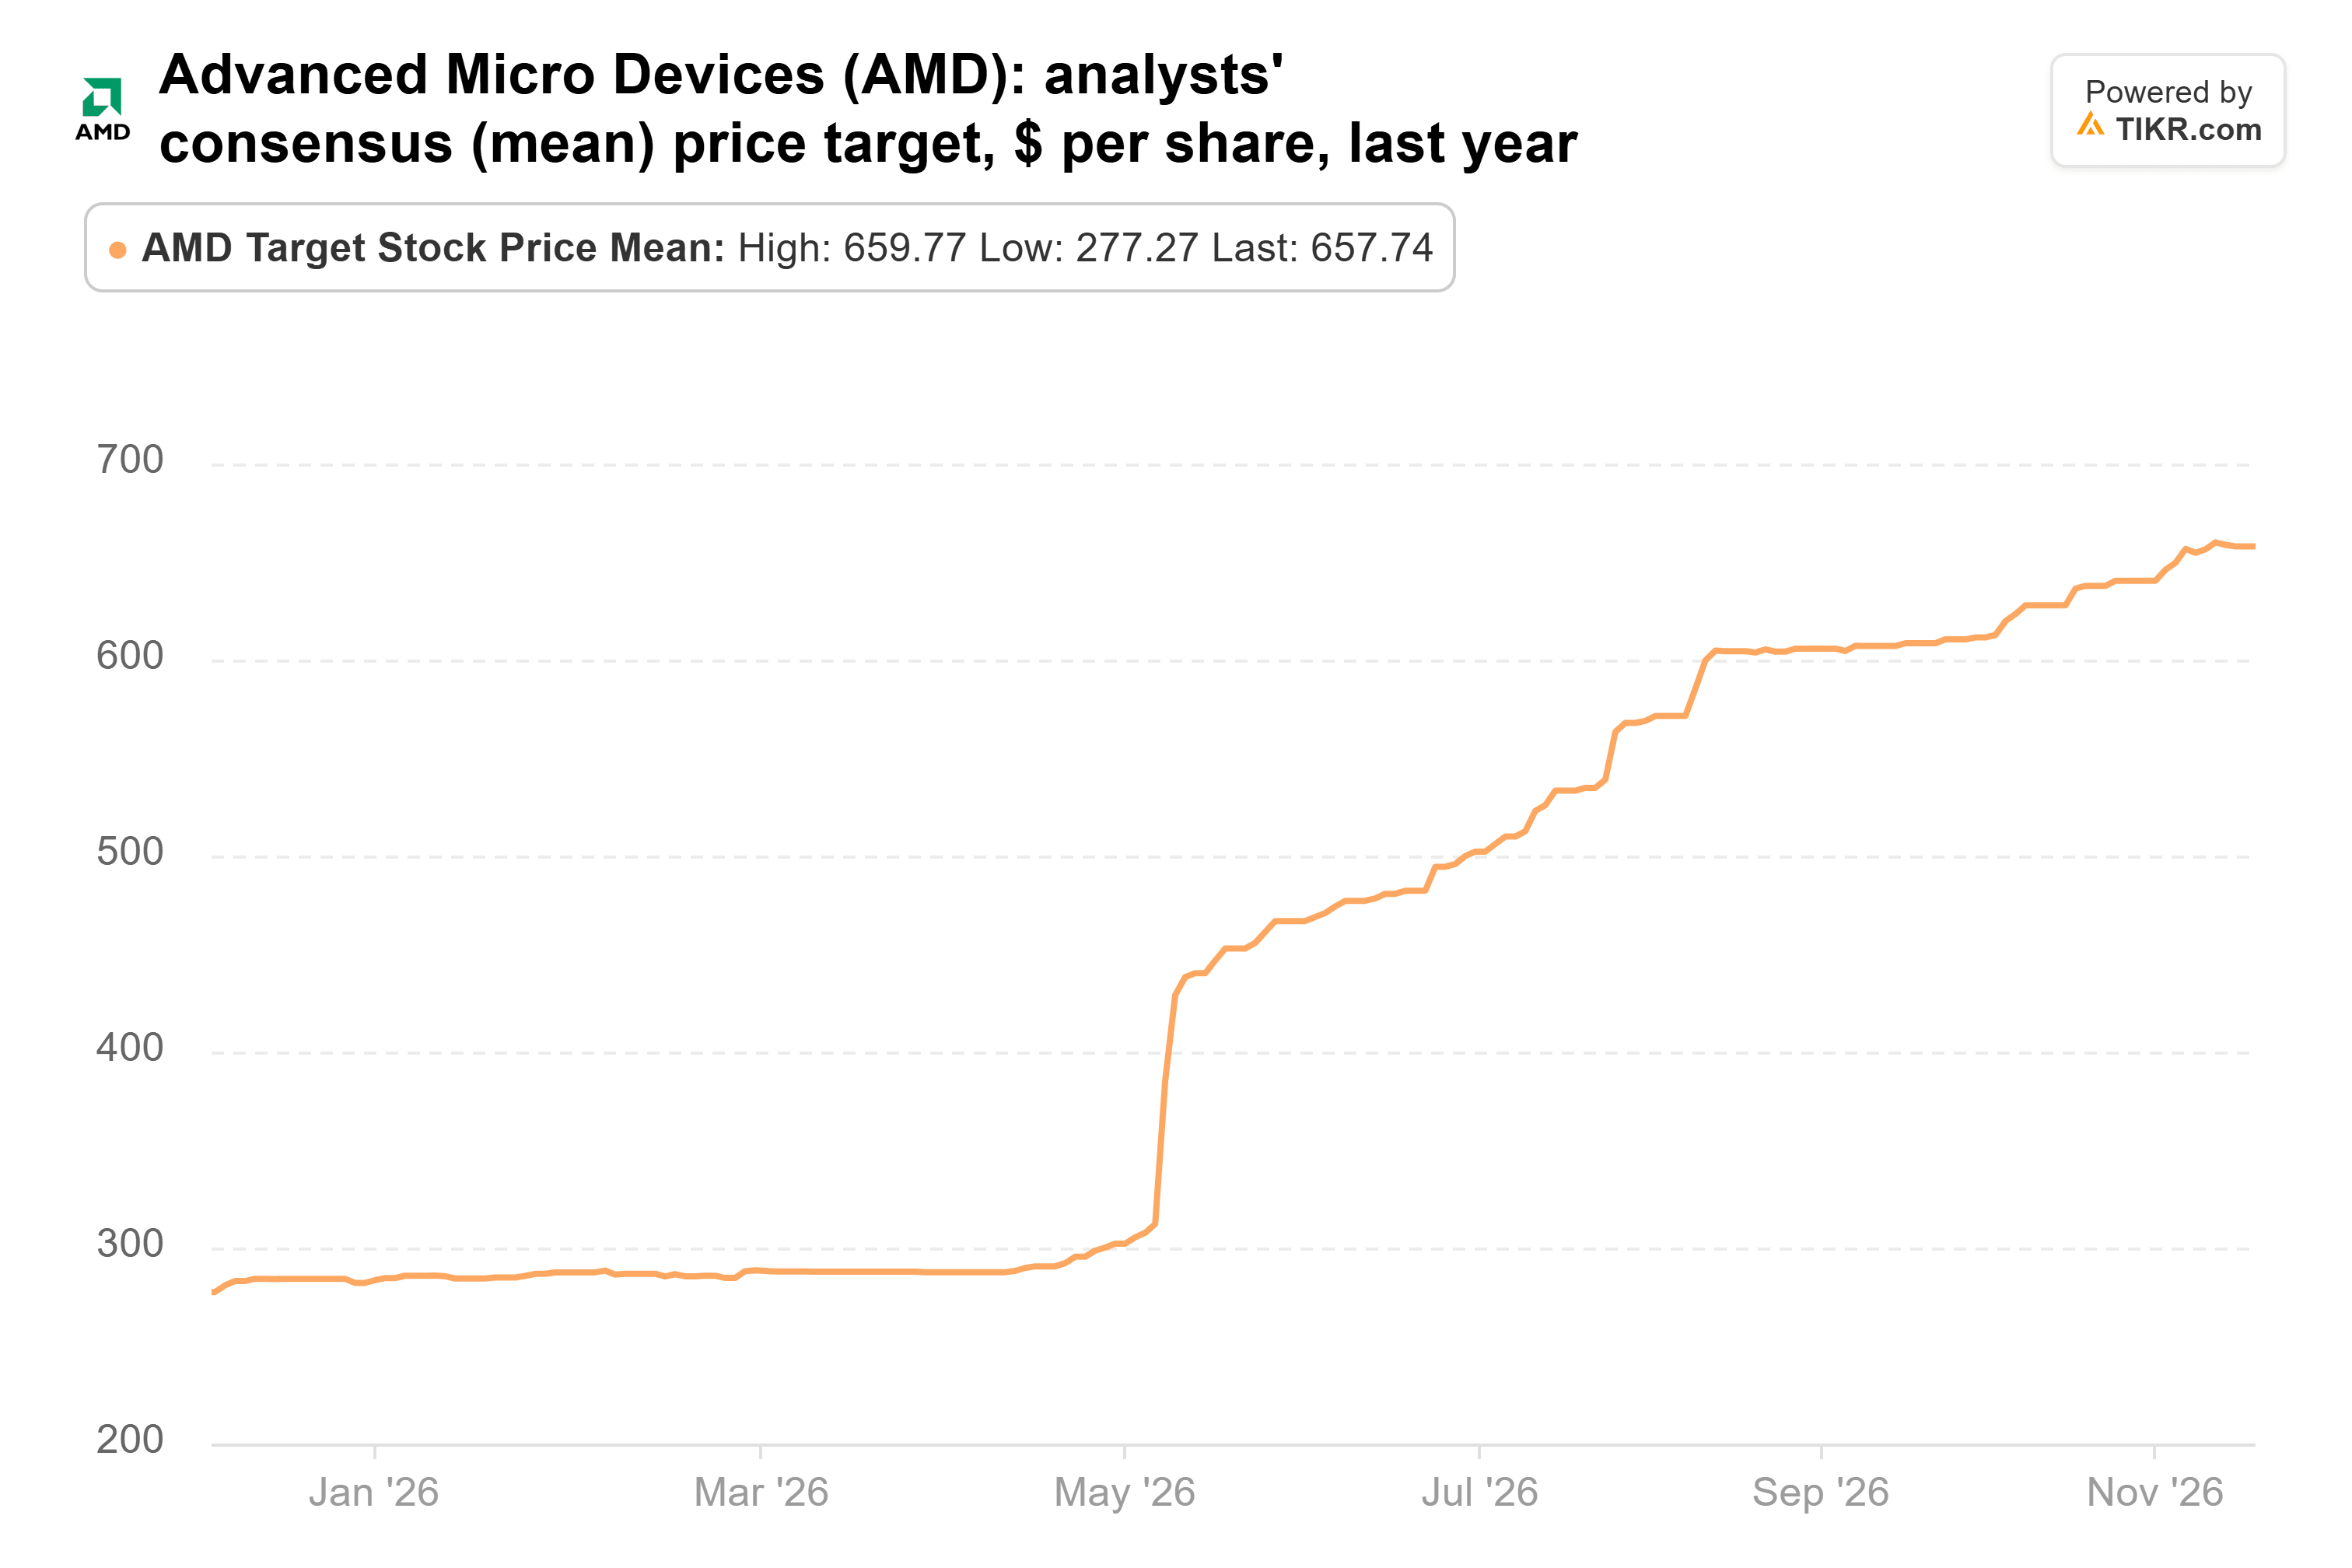
Das liegt 31% über dem letzten Schlusskurs, und 54 Analysten decken die Aktie ab. Nach meiner Berechnung entsprechen 657,74 Dollar etwa dem 26-fachen der Analystenschätzung für den Gewinn 2028 von 25,52 Dollar pro Aktie. Das liegt unter AMDs Fünfjahresdurchschnitt von etwa 35x zukünftigen Gewinnen. Das Ziel benötigt also kein höheres KGV, sondern nur, dass die Schätzungen Bestand haben.
Das Hauptrisiko ist, was es AMD gekostet hat, diese Kunden zu gewinnen. OpenAI und Meta halten Optionsscheine für insgesamt bis zu 320 Millionen Aktien, 19,6% der ausstehenden Aktien, und die Prognose für die Bruttomarge im vierten Quartal von etwa 55% liegt am unteren Ende von AMDs langfristigem Zielkorridor.
Arcus halbierte sich, und seine Ziele stiegen
Arcus war eine fast ebenso große Position: 4,78 Millionen Aktien im Wert von 147 Millionen Dollar zum 30. Juni, ebenfalls 3,1% der 13F-Aktien des Fonds. Seit dem 30. September ist sie um 47% gefallen und liegt damit 48% unter ihrem 52-Wochen-Hoch. Im Oktober präsentierte Arcus neue ARC-20-Daten zu seinem Nierenkrebsmedikament Casdatifan und erzielte durch eine Aktienplatzierung 288 Millionen Dollar Bruttoerlöse. In seiner Veröffentlichung zum dritten Quartal heißt es, dass dieses Geld zusammen mit den 694 Millionen Dollar Bargeld und Investitionen, die es zum 30. September hielt, das Unternehmen bis 2029 finanziert.
Die Analysten sind dem Kursabsturz nicht gefolgt. Im Laufe des Jahres stieg das Konsensziel von 33,22 auf 40,92 Dollar:

Dieses Ziel von 15 Analysten liegt 150% über dem letzten Schlusskurs, und selbst das niedrigste Ziel von 23 Dollar liegt 40% darüber. Arcus hatte nach der Oktober-Platzierung (vor Gebühren und vor den seitdem getätigten Ausgaben) fast 1 Milliarde Dollar Bargeld. Sein Marktwert beträgt 2,36 Milliarden Dollar.
Der Haken ist, dass ein Biotech-Unternehmen, das noch Verluste macht, mit seinen Studien steht und fällt. Das Unternehmen erwartet, dass die Rekrutierung für PEAK-1, seine Phase-3-Studie bei Nierenkrebs in zweiter Linie, in den nächsten zwei bis drei Monaten abgeschlossen sein wird. Ausgereiftere ARC-20-Daten werden für 2027 erwartet.
Ferguson war der kleinste Verkauf und der einzige, der seitdem gestiegen ist
Ferguson war die kleinste der drei Positionen: 246.758 Aktien im Wert von 59 Millionen Dollar zum 30. Juni, oder 1,2% der 13F-Aktien des Fonds. Es ist auch die einzige, die seit Quartalsende gestiegen ist, um 5%, und liegt 8% unter ihrem 52-Wochen-Hoch. Das Konsensziel ist im Laufe des Jahres stetig gestiegen, von 258,41 auf 291,23 Dollar:
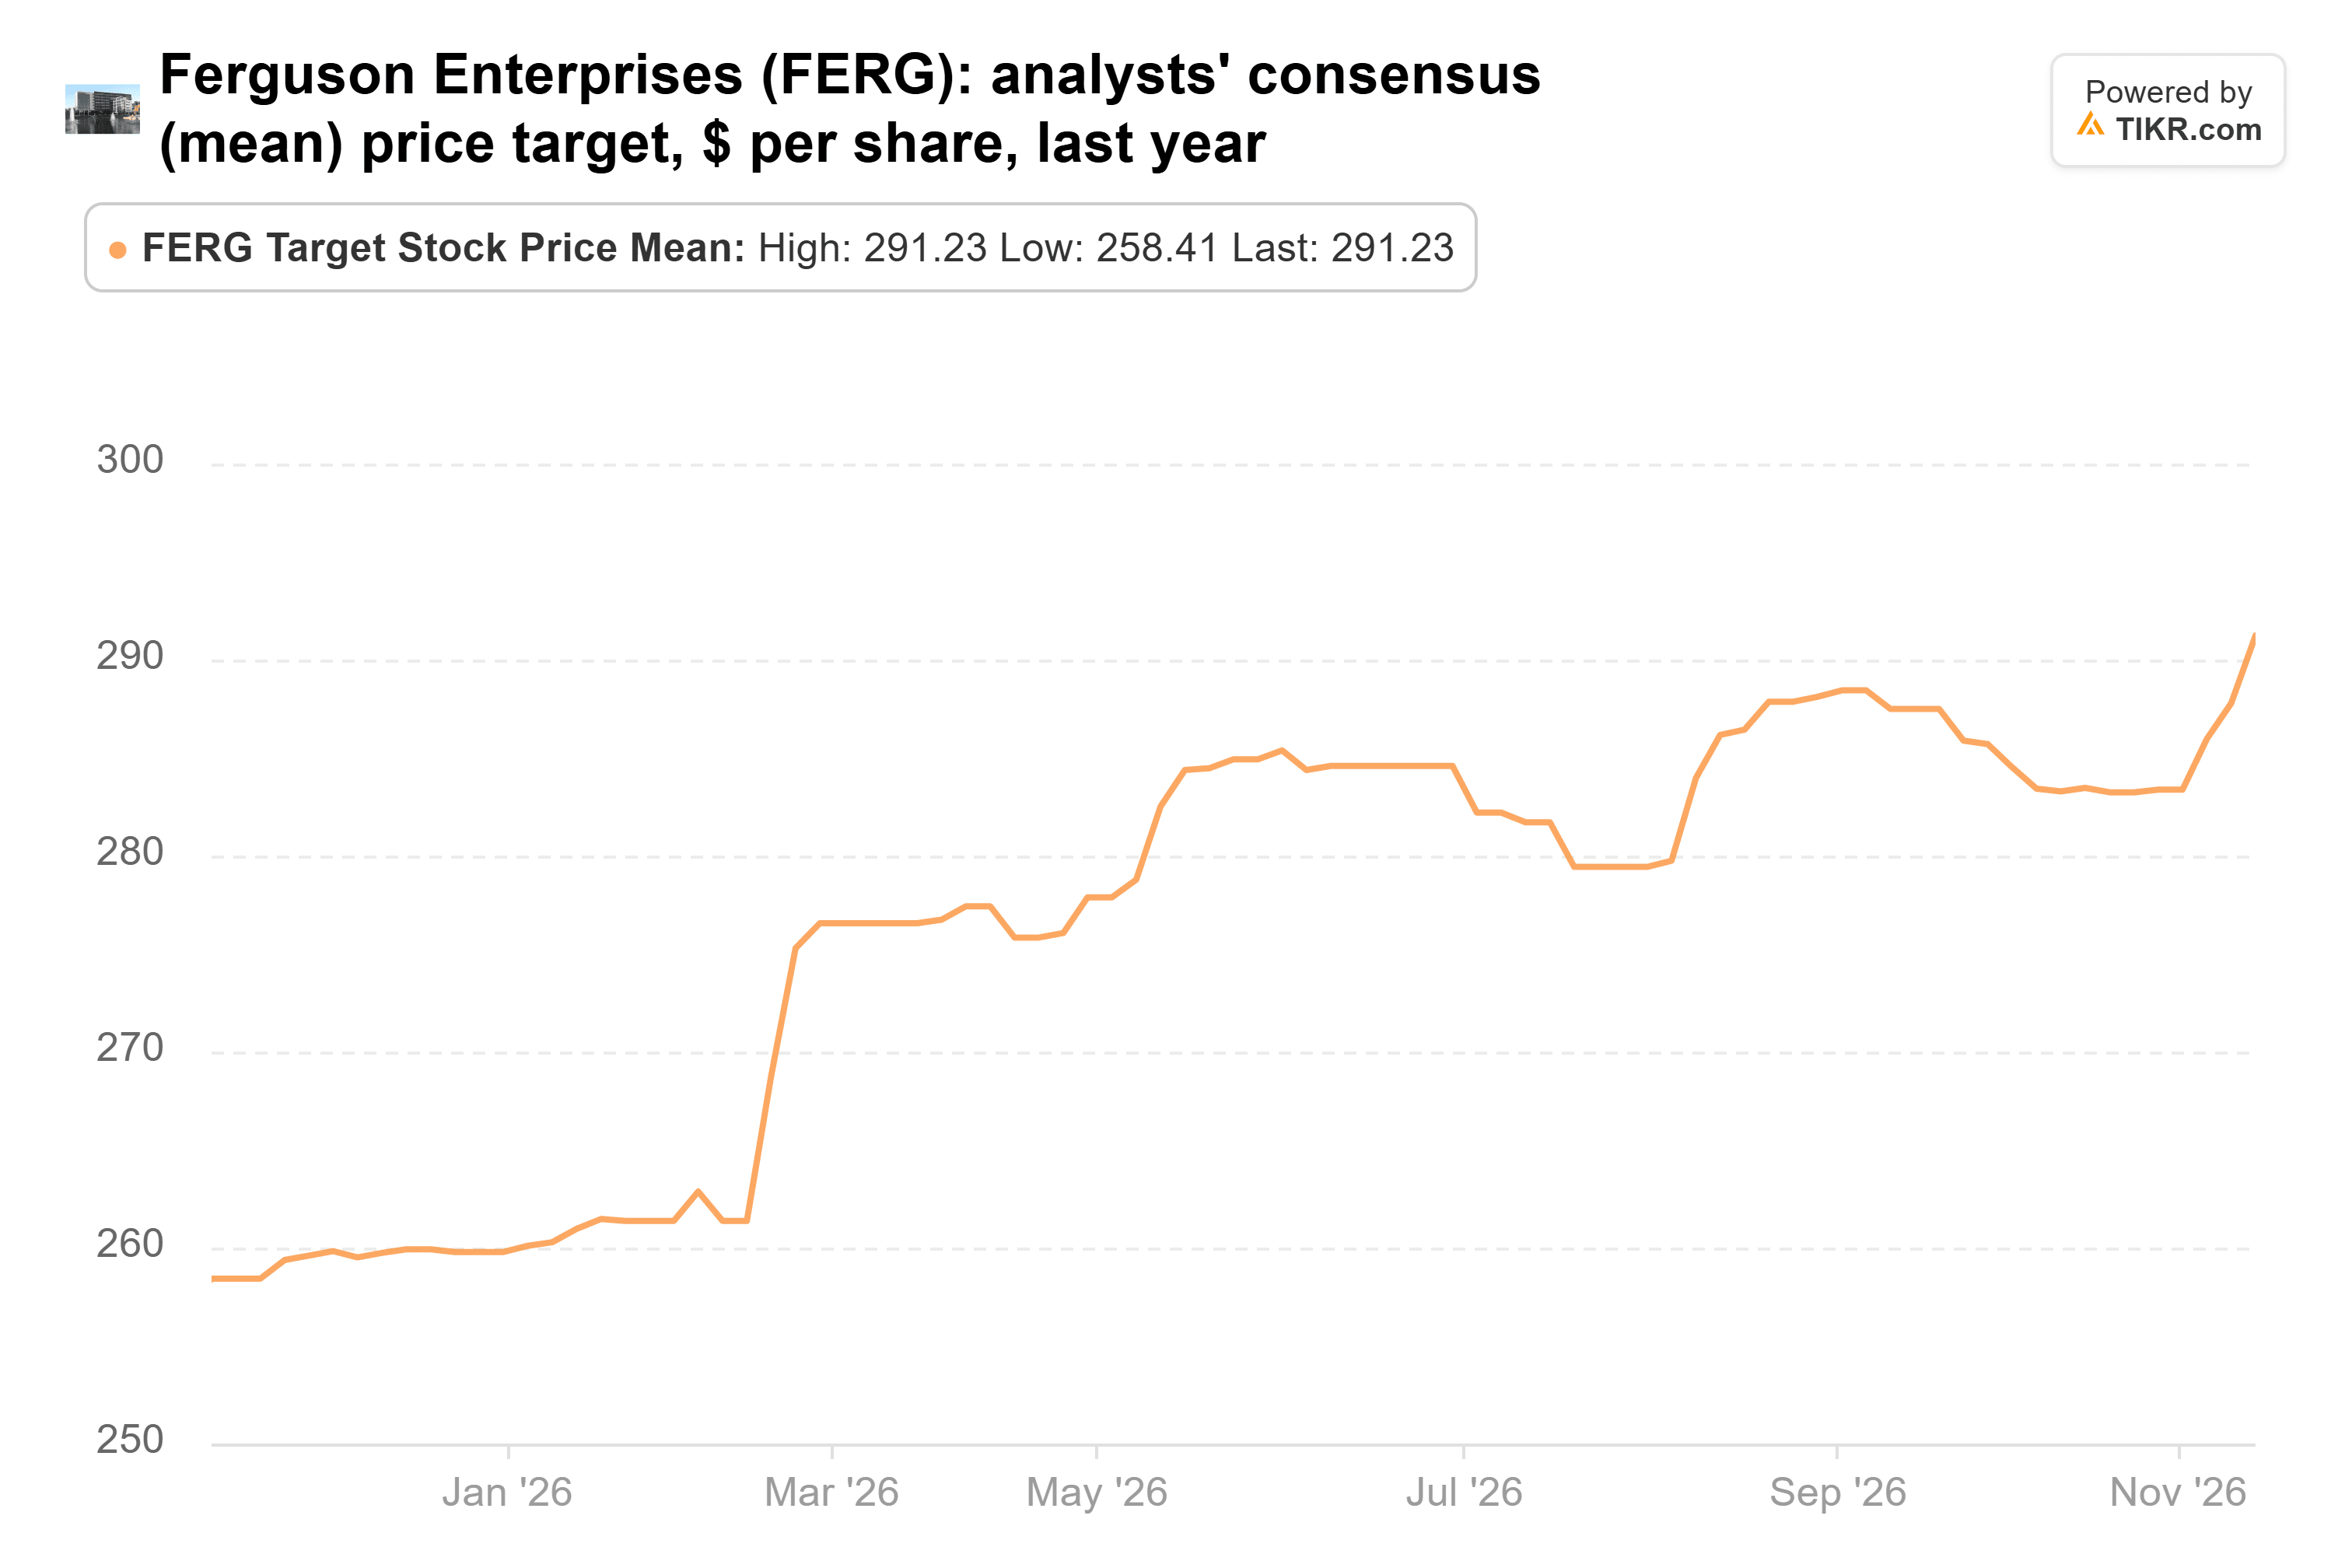
Das liegt 17% über dem letzten Schlusskurs, von 24 Analysten. Die Analysten sind ungewöhnlich einhellig: Das niedrigste Ziel von 235 Dollar liegt etwa 6% unter dem Kurs, und das höchste liegt bei 325 Dollar. Bei etwa dem 20-fachen der zukünftigen Gewinne erscheint mir Ferguson fair bewertet.
AMD ist der Verkauf, den ich am meisten hinterfragen würde
Von den dreien ist AMD der Verkauf, den ich am meisten hinterfragen würde. Das Ziel der Wall Street setzt ein niedrigeres KGV voraus, als AMD normalerweise gehandelt wird, und fünf der größten KI-Käufer betreiben bereits seine Racks. Arcus könnte sich mehr auszahlen, aber nur, wenn seine Studien erfolgreich sind. Ferguson ist von den dreien am einfachsten loszulassen.
Der nächste 13F von Montanova ist Mitte Februar fällig und wird zeigen, ob es eine von ihnen zurückgekauft hat. AMDs Bericht zum vierten Quartal Anfang Februar ist die größere Bewährungsprobe: Eine Bruttomarge unter 55%, dem unteren Ende seines langfristigen Zielkorridors, würde bedeuten, dass Helios mehr kostet, als die Kursziele annehmen.
Was ist die AMD-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AMD wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



