


Die wichtigsten Punkte
- Von den 460 großen Fonds, die ihre 13F-Berichte für das am 30. September endende Quartal eingereicht haben, kauften 15 Palo Alto Networks und 22 verkauften es. Ken Fishers Fisher Investments war der größte Käufer und stockte sein Investment um etwa 948 Millionen Dollar auf.
- Stanley Druckenmillers Duquesne Family Office reduzierte seinen Palo-Alto-Anteil um 74 %, und die Aktie ist seit Quartalsende um 22 % gefallen.
- Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von 3,84 $ im Geschäftsjahr 2026 auf 4,88 $ im Geschäftsjahr 2028 steigt. Die Aktie notiert mit einem KGV von 74 für die nächsten zwölf Monate, verglichen mit einem Fünfjahresdurchschnitt von 57.
- Die Verkäufer haben vorerst die besseren Argumente, und Palo Altos Bericht für das erste Fiskalquartal diese Woche ist der nächste Test.
Das große Geld war im letzten Quartal bei Palo Alto Networks (PANW) gespalten. Ken Fishers Fisher Investments erhöhte seinen Anteil laut seinem am 6. November eingereichten 13F-Bericht für das am 30. September endende Quartal um 41 %. Stanley Druckenmillers Duquesne Family Office reduzierte seine Anteile laut seinem eigenen, am 16. November eingereichten 13F-Bericht um 74 %.
Fisher und Druckenmiller sind Teil einer breiteren Spaltung. Von den 460 großen Fonds, die ihre 13F-Berichte für das Quartal eingereicht haben, kauften 15 Palo Alto, entweder indem sie eine Position eröffneten oder um 20 % oder mehr aufstockten, und 22 stiegen aus oder reduzierten um 20 % oder mehr. Diese Gruppe umfasst Fonds, die den Lesern bekannt sind, sowie Fonds mit 1 Milliarde Dollar oder mehr an US-Aktien, wobei Quant- und Indexfonds ausgeschlossen sind. Insgesamt hielten 45 von ihnen am Quartalsende Aktien.
Fishers Kauf übertrifft alle anderen
Fisher Investments verwaltet insgesamt 387 Milliarden Dollar. Im Quartal stieg die Anzahl der Palo-Alto-Aktien von 5,76 Millionen auf 8,14 Millionen, was einem Zukauf von etwa 948 Millionen Dollar zum Quartalsendkurs entspricht. Sein Anteil war am 30. September 3,24 Milliarden Dollar wert, aber das sind immer noch nur 0,9 % seiner 13F-Aktien und sein 31.-größtes Investment. GQG Partners, das 164 Milliarden Dollar verwaltet, folgte mit einer neuen Position von 1,26 Millionen Aktien im Wert von 502 Millionen Dollar. Nach diesen beiden kaufte kein Käufer mehr als 39 Millionen Dollar hinzu.
TIKR verfolgt 56 Analysten zu Palo Alto Networks. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Palo Alto Networks zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Palo Alto Networks ansehen
Die größten Verkäufer besitzen immer noch viel
Der größte Verkauf kam von Mirova US, einem Unternehmen mit 14 Milliarden Dollar. Es reduzierte seinen Anteil um 34 % auf 864.841 Aktien und verkaufte damit etwa 175 Millionen Dollar zum Quartalsendkurs. Atreides Management, ein Fonds mit 11 Milliarden Dollar, reduzierte ebenfalls um 34 % auf 578.905 Aktien, was etwa 118 Millionen Dollar entspricht. Keiner stieg vollständig aus. Palo Alto war immer noch Mirovas siebtgrößtes Investment mit 3,8 % seiner 13F-Aktien und machte 2,1 % von Atreides' Portfolio aus – ein größerer Anteil als bei Fisher.
Druckenmiller verkaufte in Dollar weniger, etwa 34 Millionen Dollar. Das ließ Duquesne, dessen 13F-Portfolio 4,15 Milliarden Dollar an US-Aktien hält, mit nur noch 30.000 Aktien im Wert von 12 Millionen Dollar zurück. Ein 13F-Bericht zeigt nur, was ein Fonds am 30. September hielt, daher kann er uns nicht sagen, was einer von ihnen bezahlt hat oder warum sie gehandelt haben. Seit diesem Datum ist die Aktie um 22 % gefallen, einschließlich eines Einbruchs von fast 10 % an einem einzigen Tag.
Die Gewinne wachsen weiter, aber je Aktie langsamer
Das Geschäft stützt die Käufer. Palo Alto prognostiziert für das Geschäftsjahr 2027, das bis Juli läuft, einen Umsatzanstieg von 23 % bis 24 %. Außerdem wandelte es 38,4 % des Umsatzes im Geschäftsjahr 2026 in einen angepassten freien Cashflow um. Analysten erwarten, dass der Gewinn je Aktie (EPS) bis zum Geschäftsjahr 2028 weiter steigt:
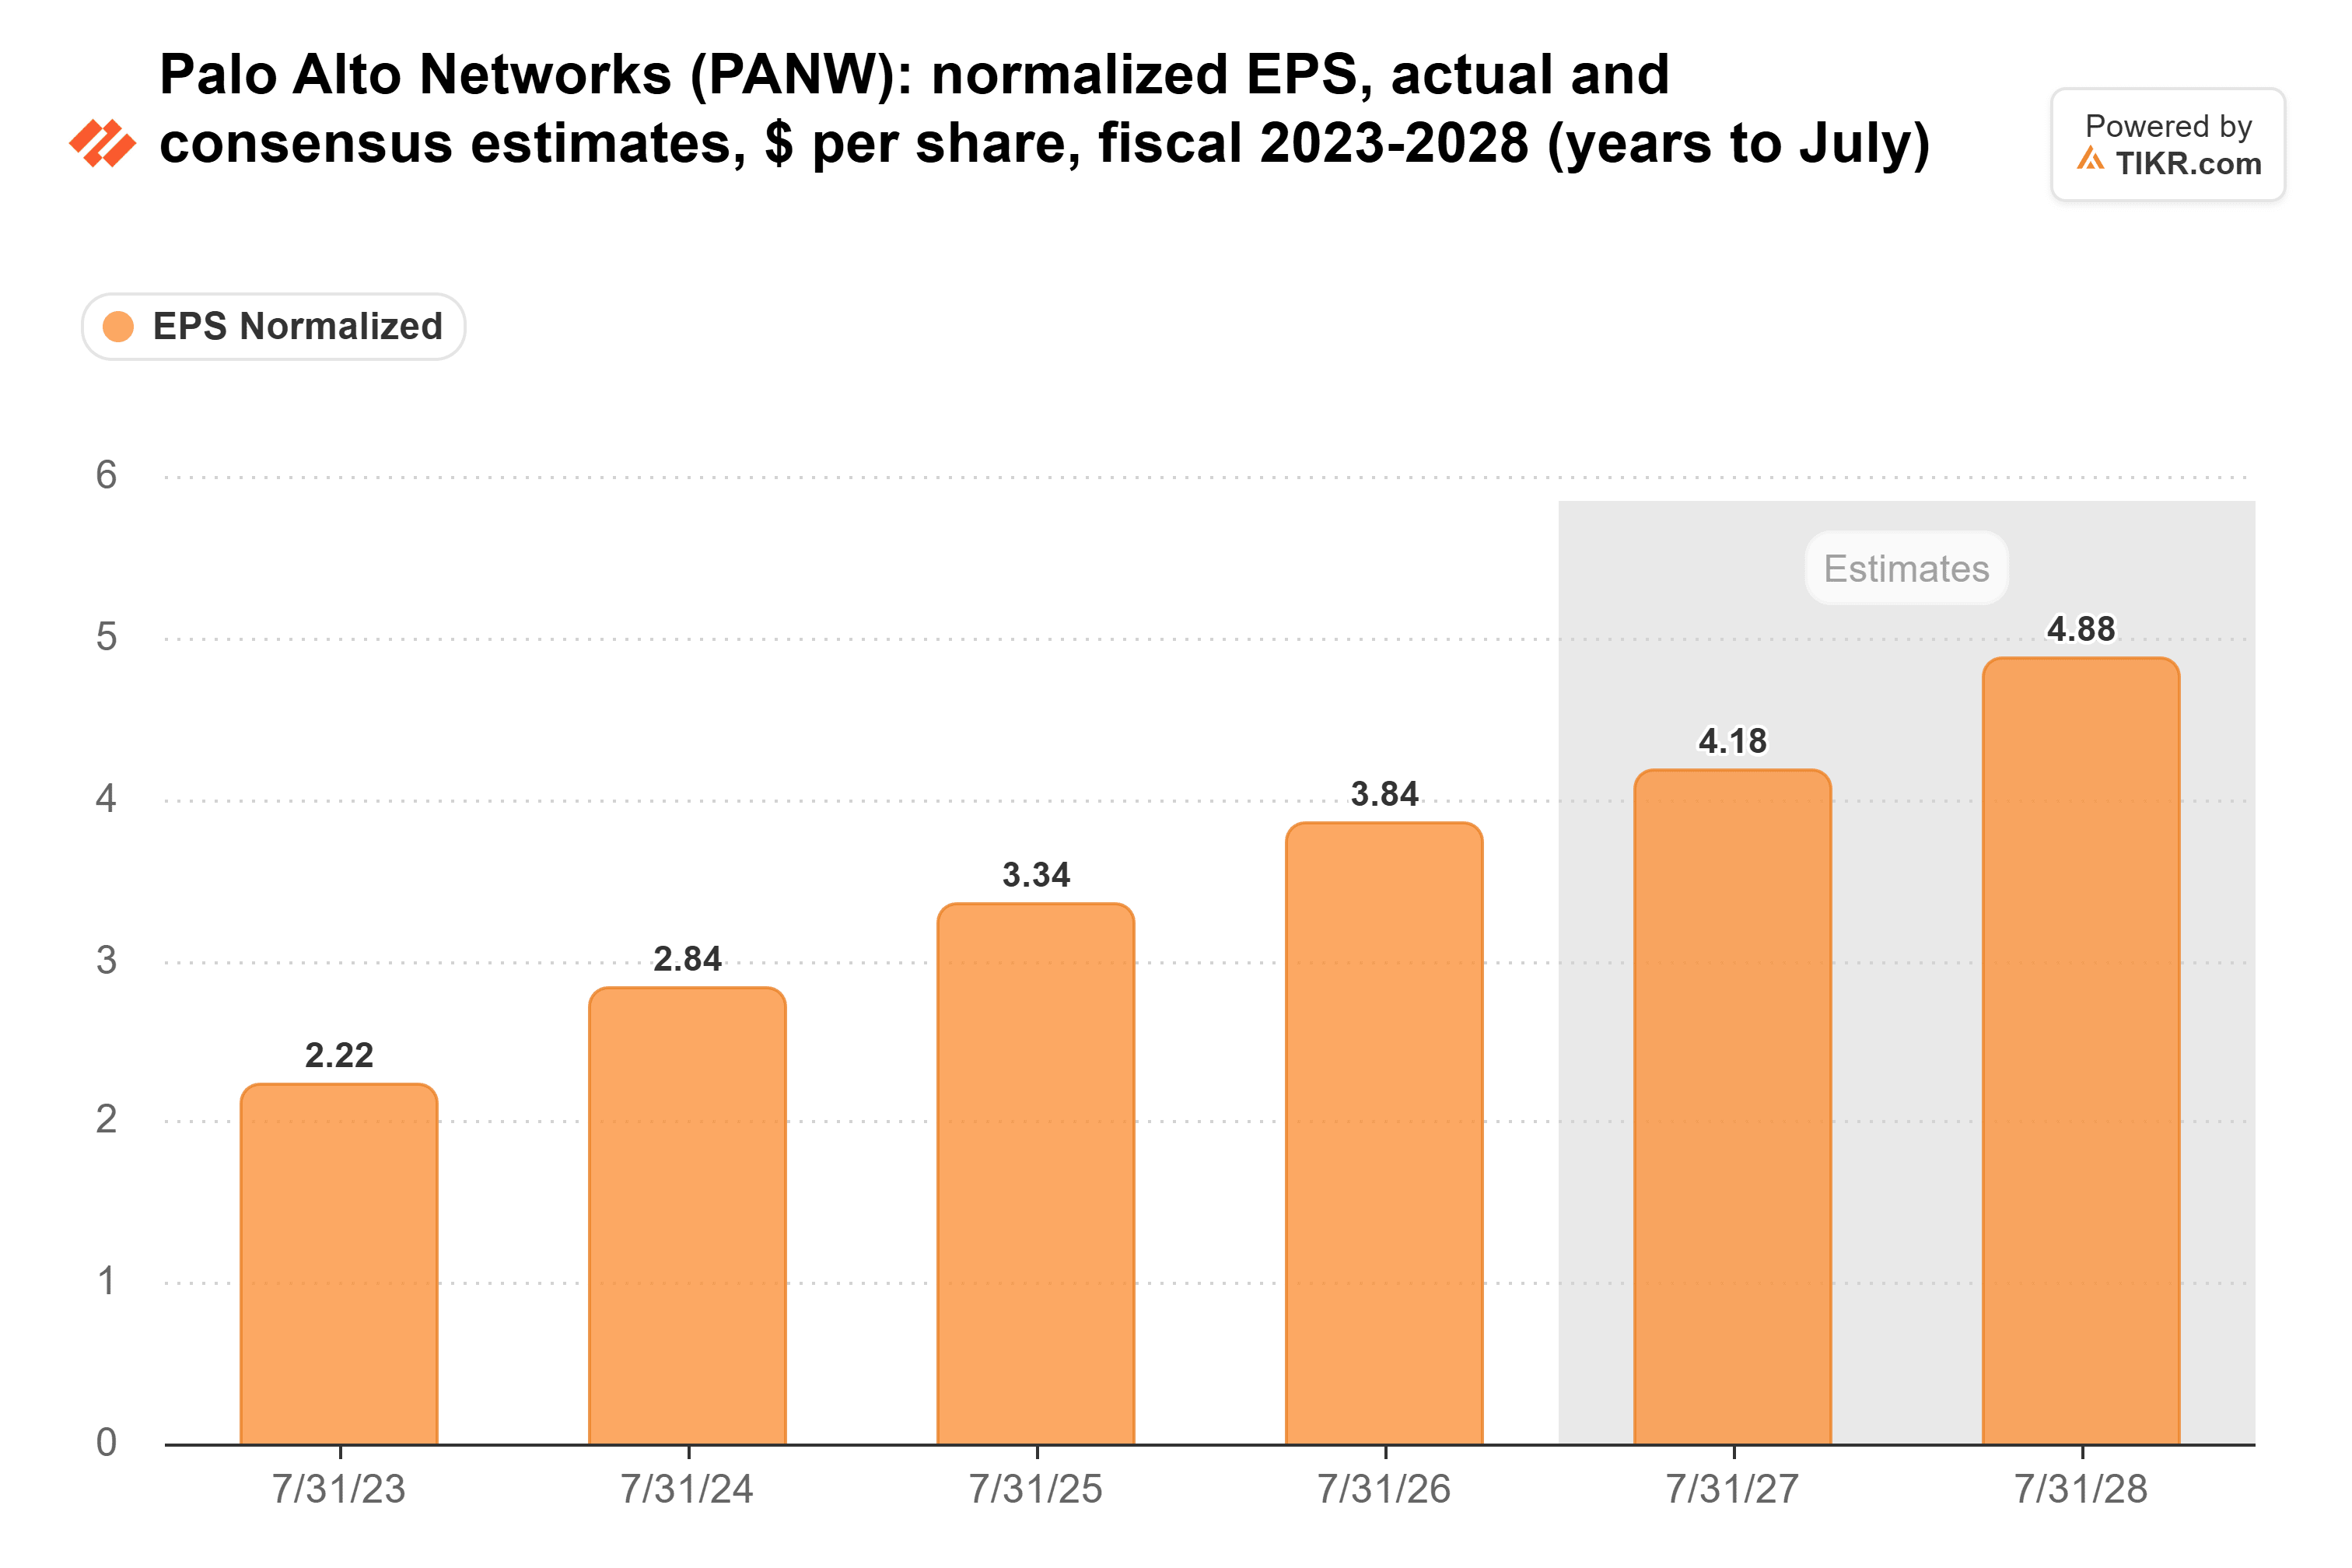
Der normalisierte Gewinn je Aktie (EPS) stieg von 2,22 $ im Geschäftsjahr 2023 auf 3,84 $ im Geschäftsjahr 2026. Der Konsens liegt für das Geschäftsjahr 2027 bei 4,18 $ und für 2028 bei 4,88 $.
Das Problem ist die Anzahl der ausstehenden Aktien. Palo Alto bezahlte für CyberArk größtenteils mit Aktien, und die ausstehenden Aktien stiegen in etwa 15 Monaten um 22 %, von 668 Millionen im Juli 2025 auf 818 Millionen. Im Geschäftsjahr 2026 stieg der nicht-GAAP-Nettogewinn um 25 %, aber der nicht-GAAP-Gewinn je Aktie nur um 15 %. Das Management prognostiziert für dieses Geschäftsjahr nur einen EPS-Anstieg von 8 % bis 9 %.
74x ist immer noch viel zu zahlen
Selbst nach dem Rückgang ist die Aktie im Vergleich zu ihrer eigenen Geschichte teuer:
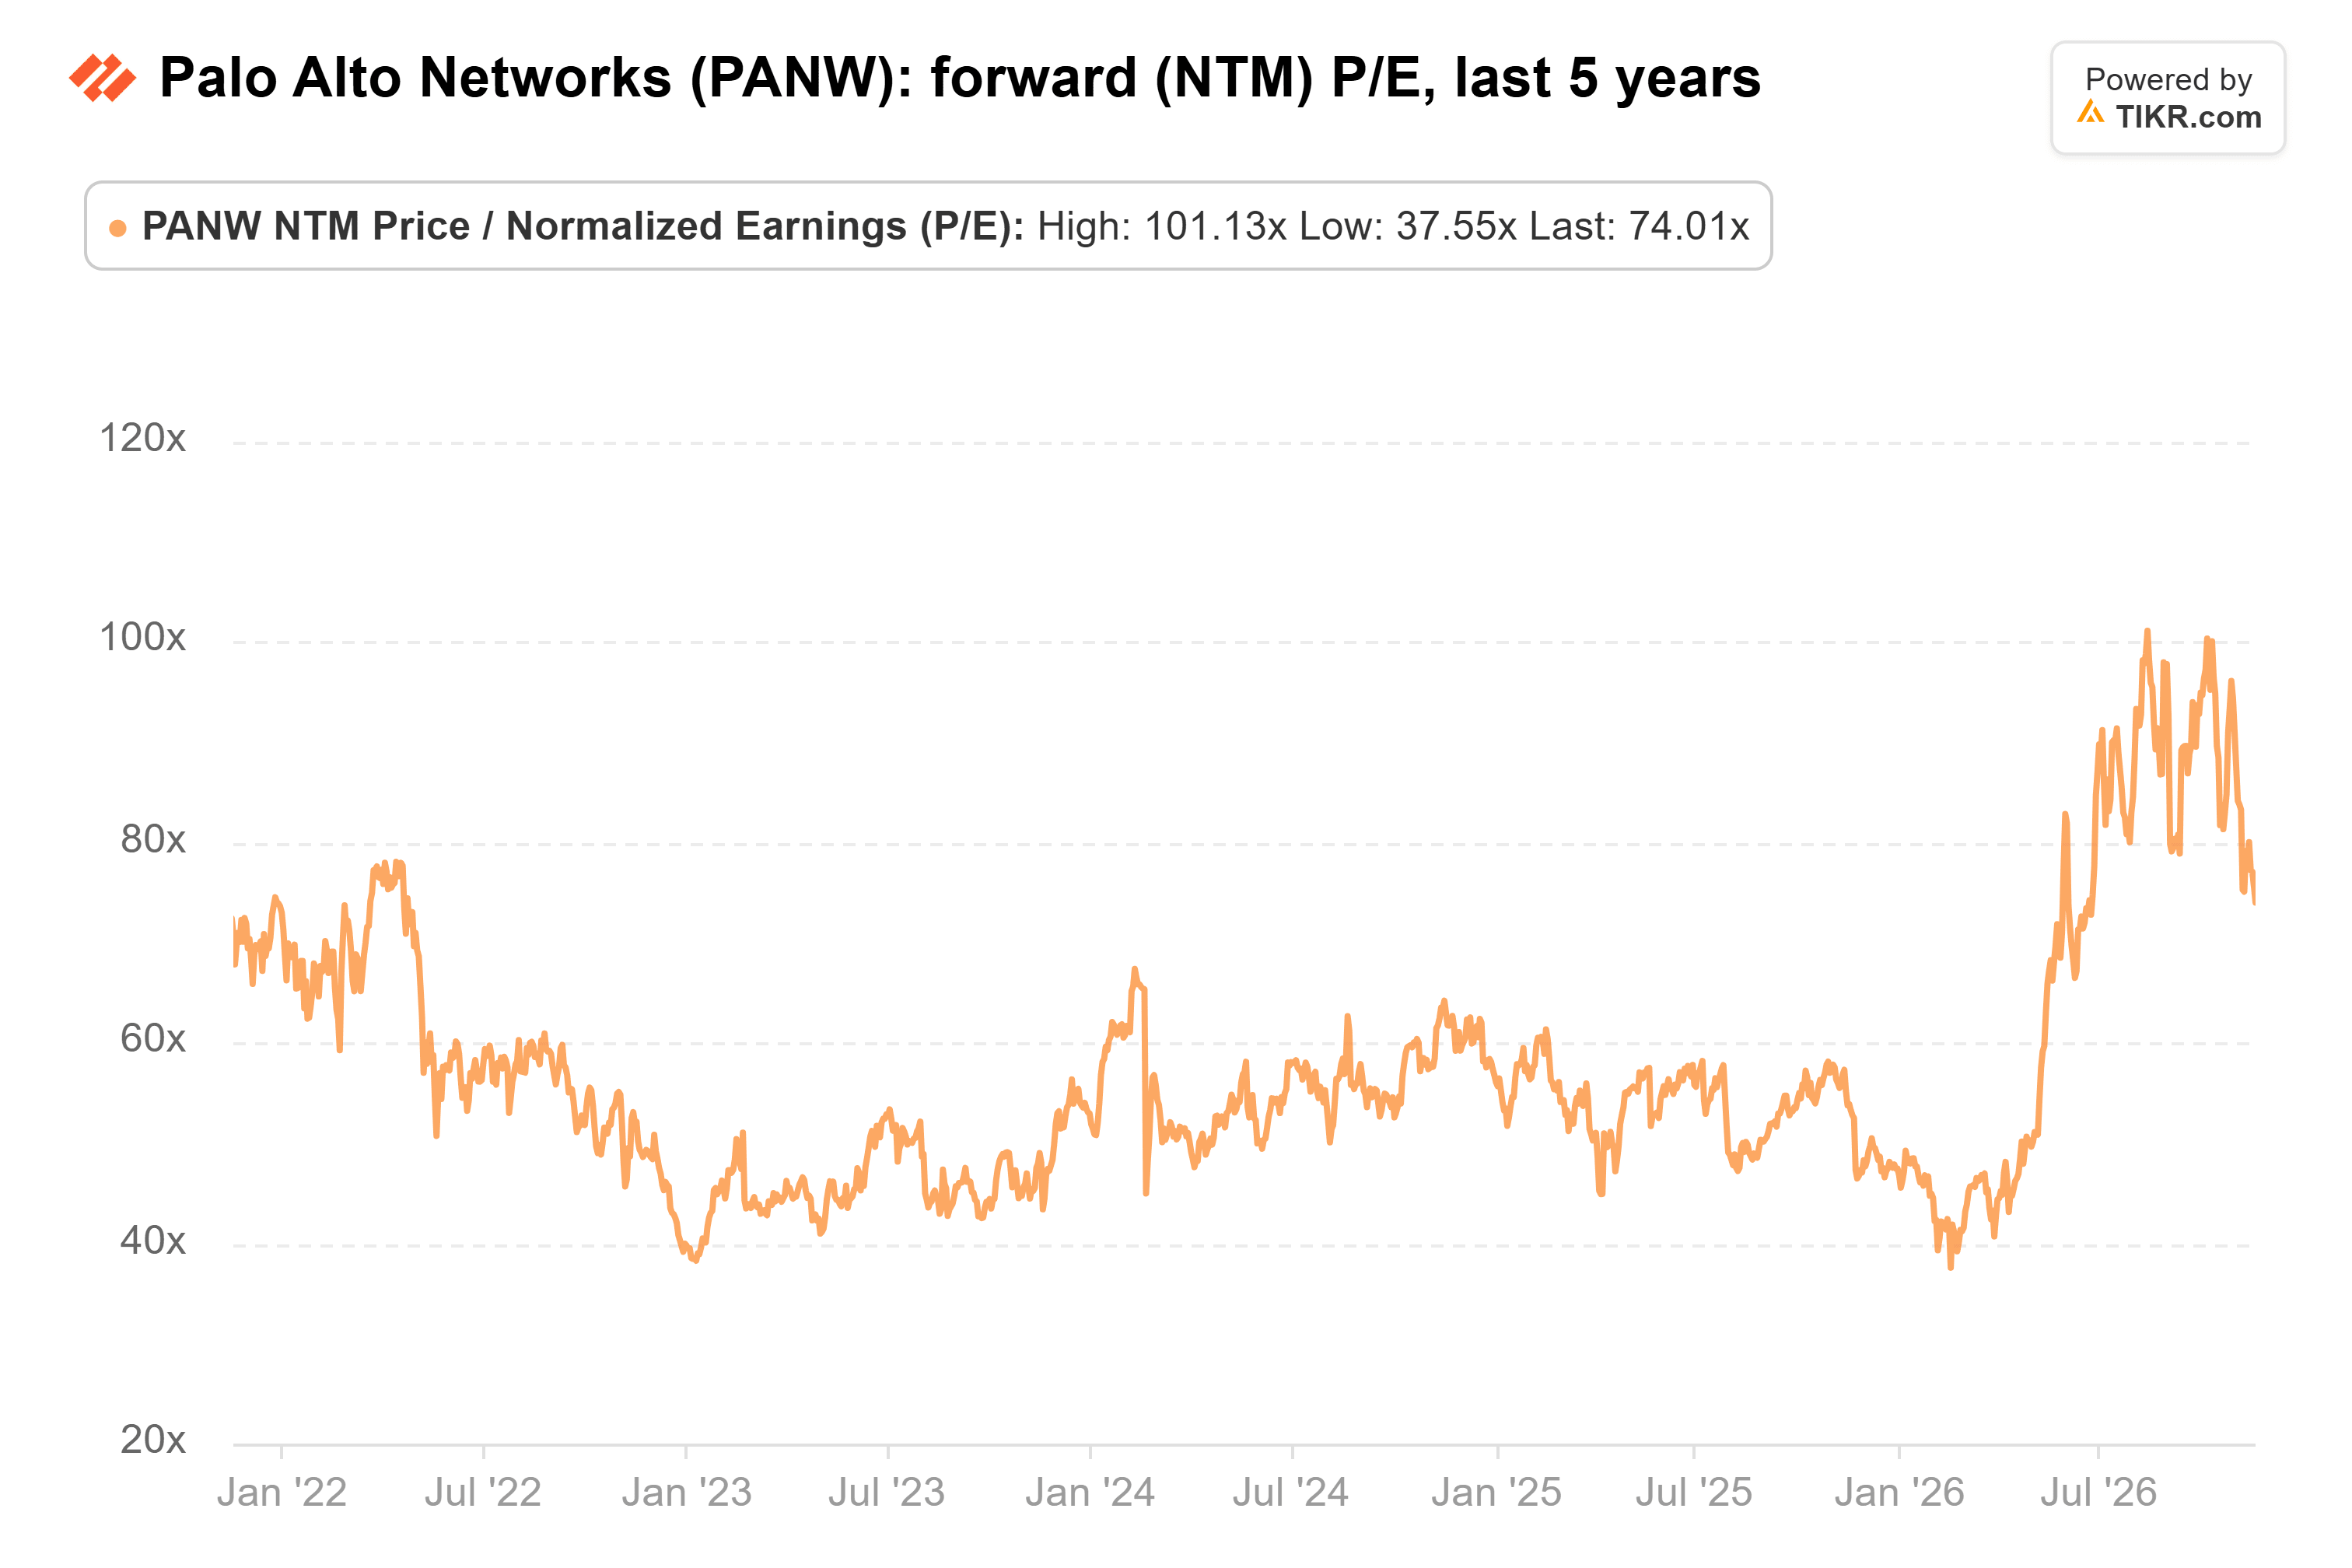
Mit einem KGV von 74 für die nächsten zwölf Monate notiert Palo Alto deutlich über seinem Fünfjahresdurchschnitt von 57, liegt aber unter den 101, die es im August erreichte.
Das Konsens-Kursziel der Analysten ist seit seinem Tief im April stark gestiegen:
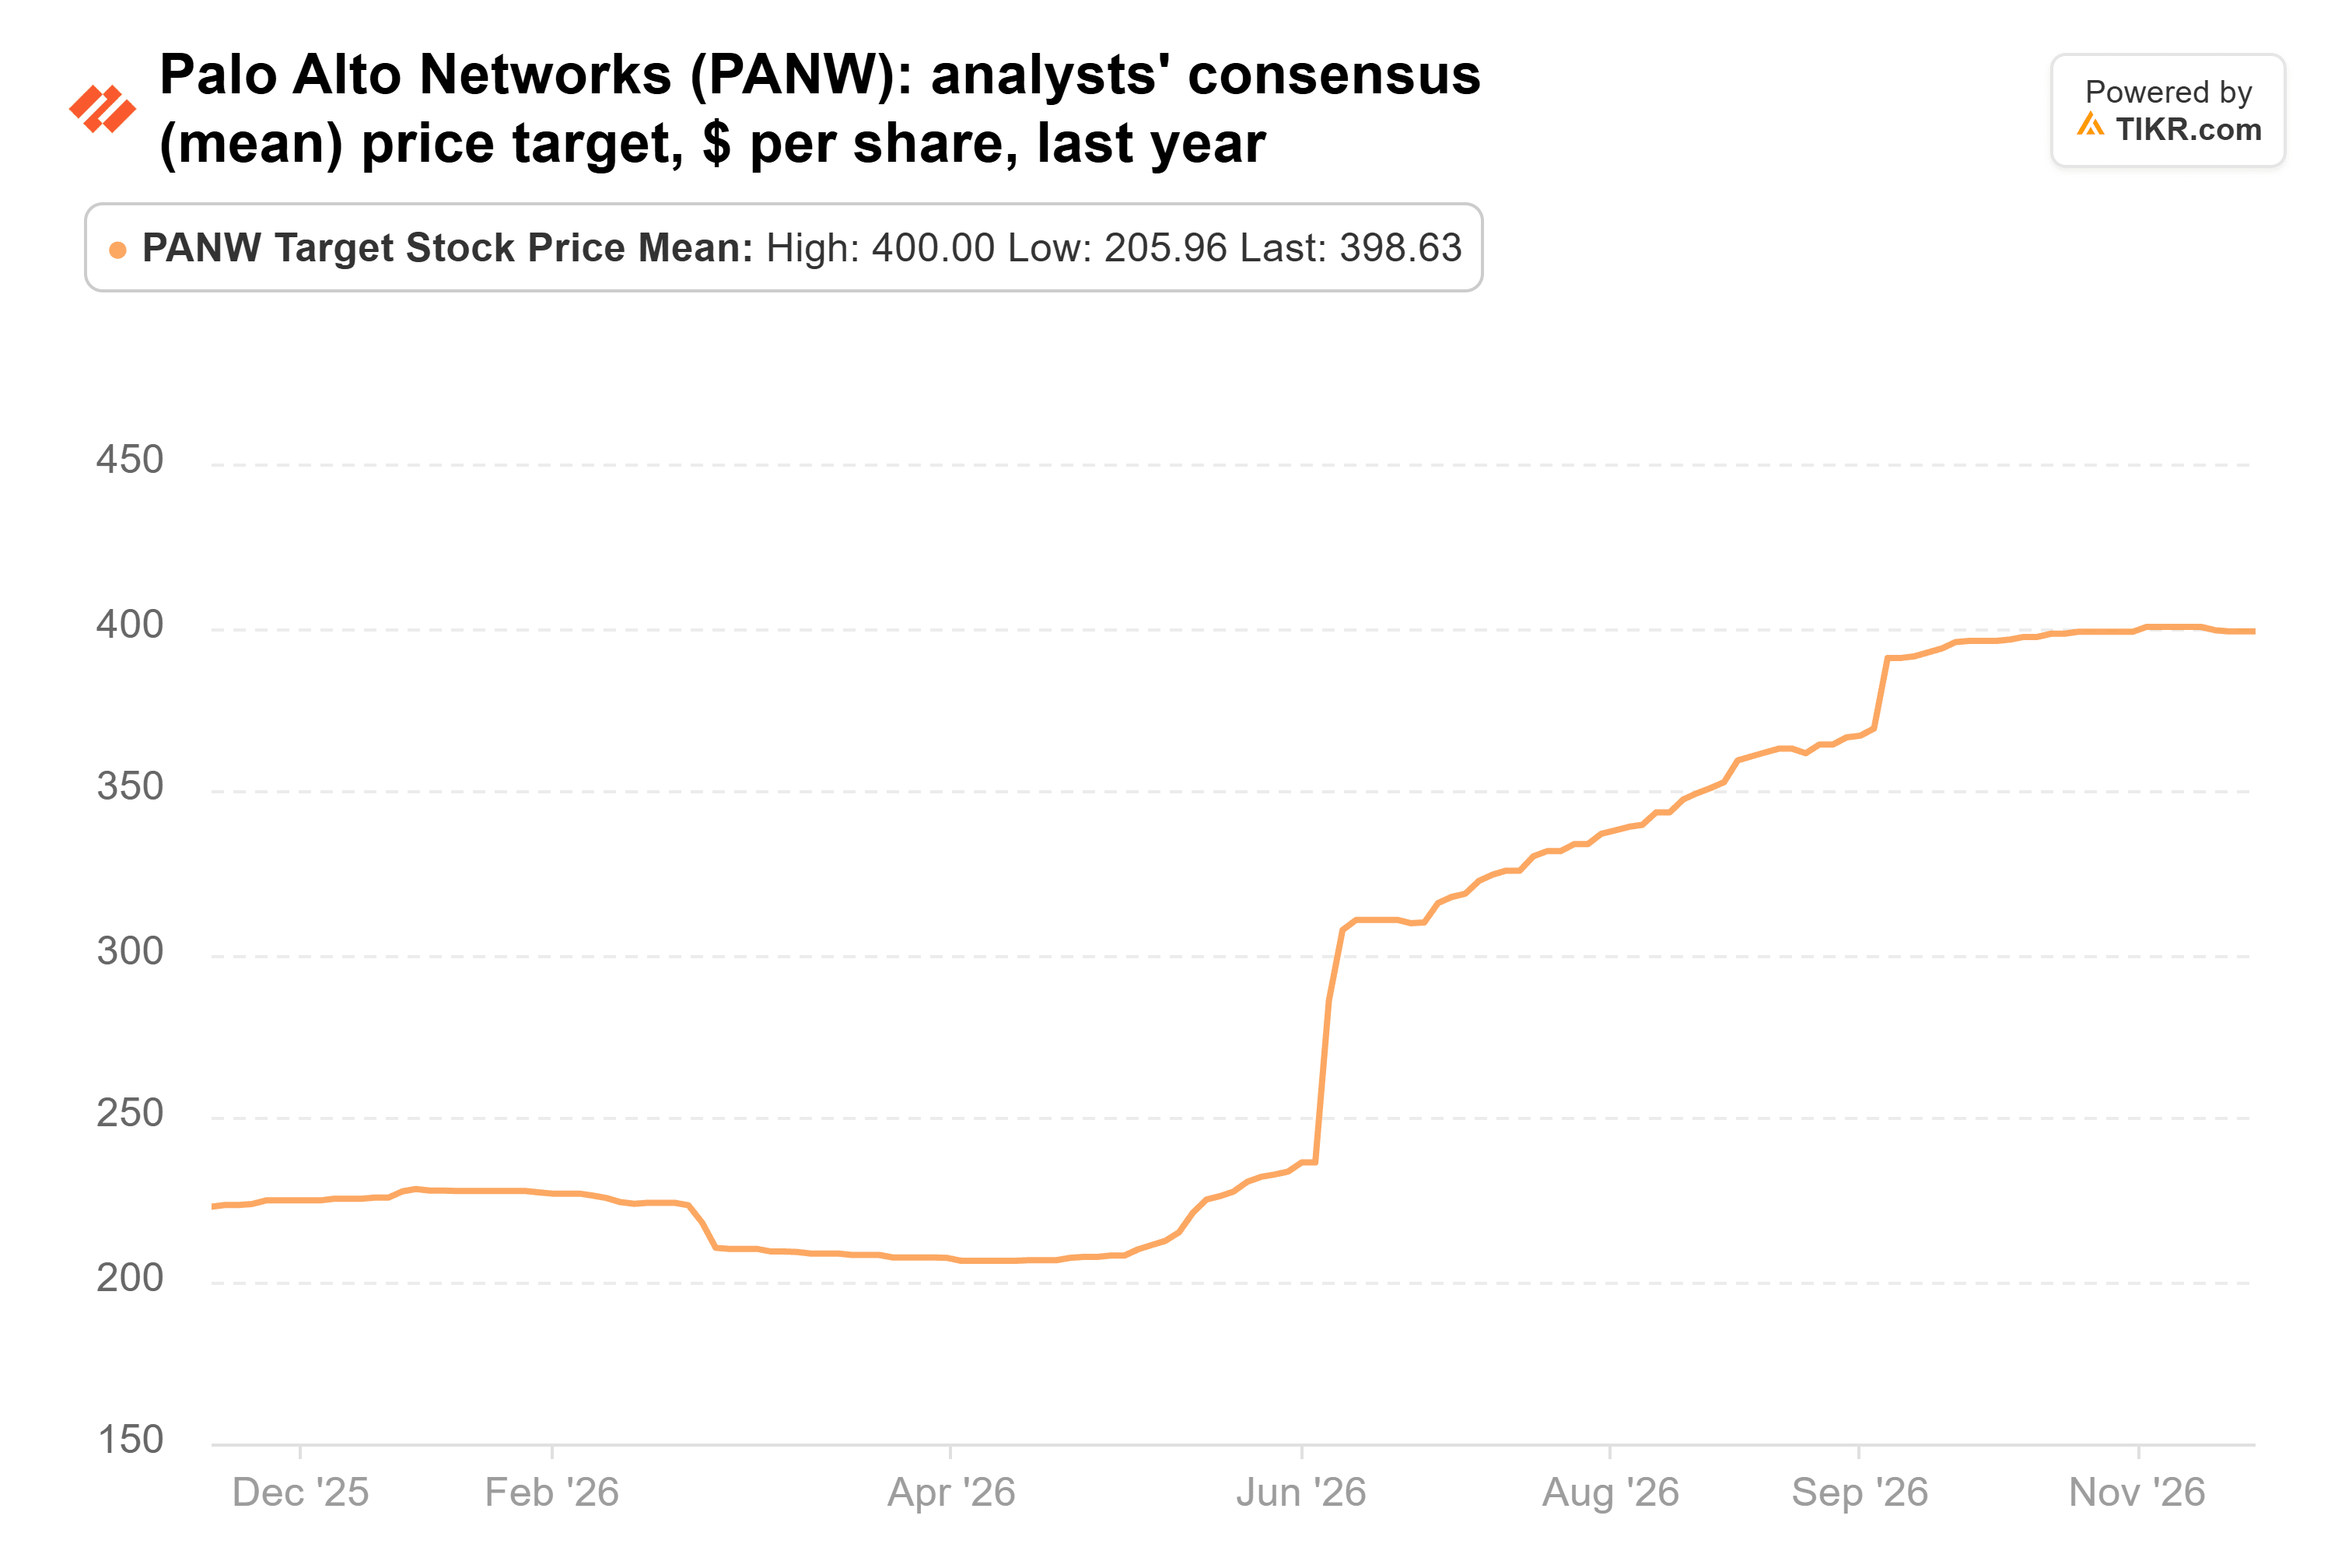
Das Konsensziel von 399 $, basierend auf 55 Analysten, liegt 29 % über dem letzten Schlusskurs und ist gegenüber 223 $ vor einem Jahr gestiegen. Nach unserer Berechnung entsprechen 399 $ etwa dem 82-fachen der EPS-Schätzung für das Geschäftsjahr 2028. Das Gewinnwachstum von hier an deckt etwas mehr als die Hälfte dieser 29 % Aufwärtspotenzial. Der Rest würde erfordern, dass Investoren ein höheres KGV als die heutigen 74 zahlen.
Ich bin vorerst bei den Verkäufern
Palo Alto ist ein starkes Unternehmen. Aber bei einem KGV von 74 für die nächsten zwölf Monate und einem je Aktie durch die Aktienanzahl gebremsten Wachstum zahlen Investoren bereits für viel Wachstum. Das Erreichen des Konsensziels würde ein noch höheres KGV erfordern. Fishers Wette ist in Dollar riesig, aber sie macht weniger als 1 % seiner 13F-Aktien aus, während die beiden größten Verkäufer die Aktie immer noch mit einem größeren Anteil an ihrem Portfolio halten.
Natürlich könnten die Übernahmen schneller Früchte tragen. Das Management sagt, dass die Margen von CyberArk innerhalb von etwa neun Monaten um 1.000 Basispunkte oder mehr gestiegen sind.
Der erste Test kommt mit Palo Altos Bericht für das erste Fiskalquartal diese Woche. Das Management prognostiziert einen jährlich wiederkehrenden Umsatz (ARR) für Next-Generation Security von 9,54 bis 9,56 Milliarden Dollar und einen nicht-GAAP-Gewinn je Aktie von 0,96 bis 0,98 $. Seine Prognose für das Gesamtjahr geht von 844 bis 847 Millionen verwässerten Aktien aus. Ein ARR über der Obergrenze dieses Bereichs bei einer Aktienanzahl im Rahmen würde die Argumentation der Käufer stärken. Die nächsten 13F-Berichte der Fonds, die Mitte Februar fällig sind, werden zeigen, wer geblieben ist.
Was ist Palo Alto Networks also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Palo Alto Networks wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Palo Alto Networks kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





