Wichtige Erkenntnisse
- TotalEnergies erhöhte seine Dividende für 2026 im Oktober um 5,9 %, einen Tag bevor Bristol Myers Squibb seine Umsatzprognose für 2026 nach einem Umsatzsprung von 7 % im dritten Quartal erhöhte.
- Beide Dividenden sind gut abgesichert und beanspruchen 55 % des Free Cashflow von Bristol Myers Squibb und 51 % von TotalEnergies in den letzten zwölf Monaten.
- Die Umsätze von Bristol Myers Squibb sind seit dem Geschäftsjahr 2021 kaum gewachsen, und seine Dividende stieg im Geschäftsjahr 2025 um 2,9 %.
- Über 20 Jahre hängt das bessere Einkommen davon ab, ob das Dividendenwachstum von Bristol Myers Squibb wieder auf seine Fünfjahresrate von 6,2 % zurückkehrt.
TotalEnergies (TTE) erhöhte am 28. Oktober die Dividende für seine Aktionäre. Der Vorstand legte eine dritte Zwischendividende für 2026 von 0,90 € pro Aktie fest, 5,9 % über den Ausschüttungen für das Geschäftsjahr 2025.
Einen Tag später meldete Bristol Myers Squibb (BMY) ebenfalls ein starkes Quartal. Der Umsatz stieg im dritten Quartal 2026 um 7 % auf 13,1 Mrd. USD, und das Management erhöhte seine Umsatzprognose für 2026 auf einen Bereich zwischen 49,75 Mrd. USD und 50,25 Mrd. USD.
Wenn Sie für die nächsten 20 Jahre nur eines von beiden halten könnten, welches sollte es sein?
| Kennzahl | Bristol Myers Squibb (BMY) | TotalEnergies (TTE) |
|---|---|---|
| Dividendenrendite | 4,1 % | 4,5 % |
| Jährliche Dividende | 2,52 $ | 4,00 $ (in US-Dollar zum heutigen Wechselkurs) |
| Dividendenwachstum, GJ 2020-2025 | 6,2 % p.a. | 4,9 % p.a. |
| Cash-Dividendenausschüttungsquote, TTM | 55 % (bis 30. Sept. 2026) | 51 % (bis 30. Juni 2026) |
| Nettoverschuldung/EBITDA | 1,7x | 0,5x |
| Zinsdeckungsgrad | 9,9x | 10,2x |
Quelle: TIKR, StockAnalysis, zu heutigen Preisen.
6 sichere Dividendenaktien, die Rentnern Renditen von 6 %+ zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von 6 %+ zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
Bristol Myers läuft, um auf der Stelle zu treten
Die Umsätze aus dem Wachstumsportfolio von Bristol Myers Squibb stiegen im dritten Quartal 2026 gegenüber dem Vorjahr um 12 % auf 7,7 Mrd. USD. Aber Generika fressen weiterhin seine älteren Medikamente auf: Revlimid fiel im Quartal um 47 % und Pomalyst um 81 %. Eliquis verliert in diesem Quartal seinen Exklusivitätsschutz in Europa, und das Management erwartet, dass die Eliquis-Umsätze 2027 um 1,5 Mrd. USD bis 2 Mrd. USD zurückgehen werden.
Vom Geschäftsjahr 2020 bis zum Geschäftsjahr 2025 bewegte sich der Free Cashflow zwischen 12,0 Mrd. USD und 15,2 Mrd. USD pro Jahr, während die gezahlten Dividenden von 4,08 Mrd. USD auf 5,05 Mrd. USD stiegen.
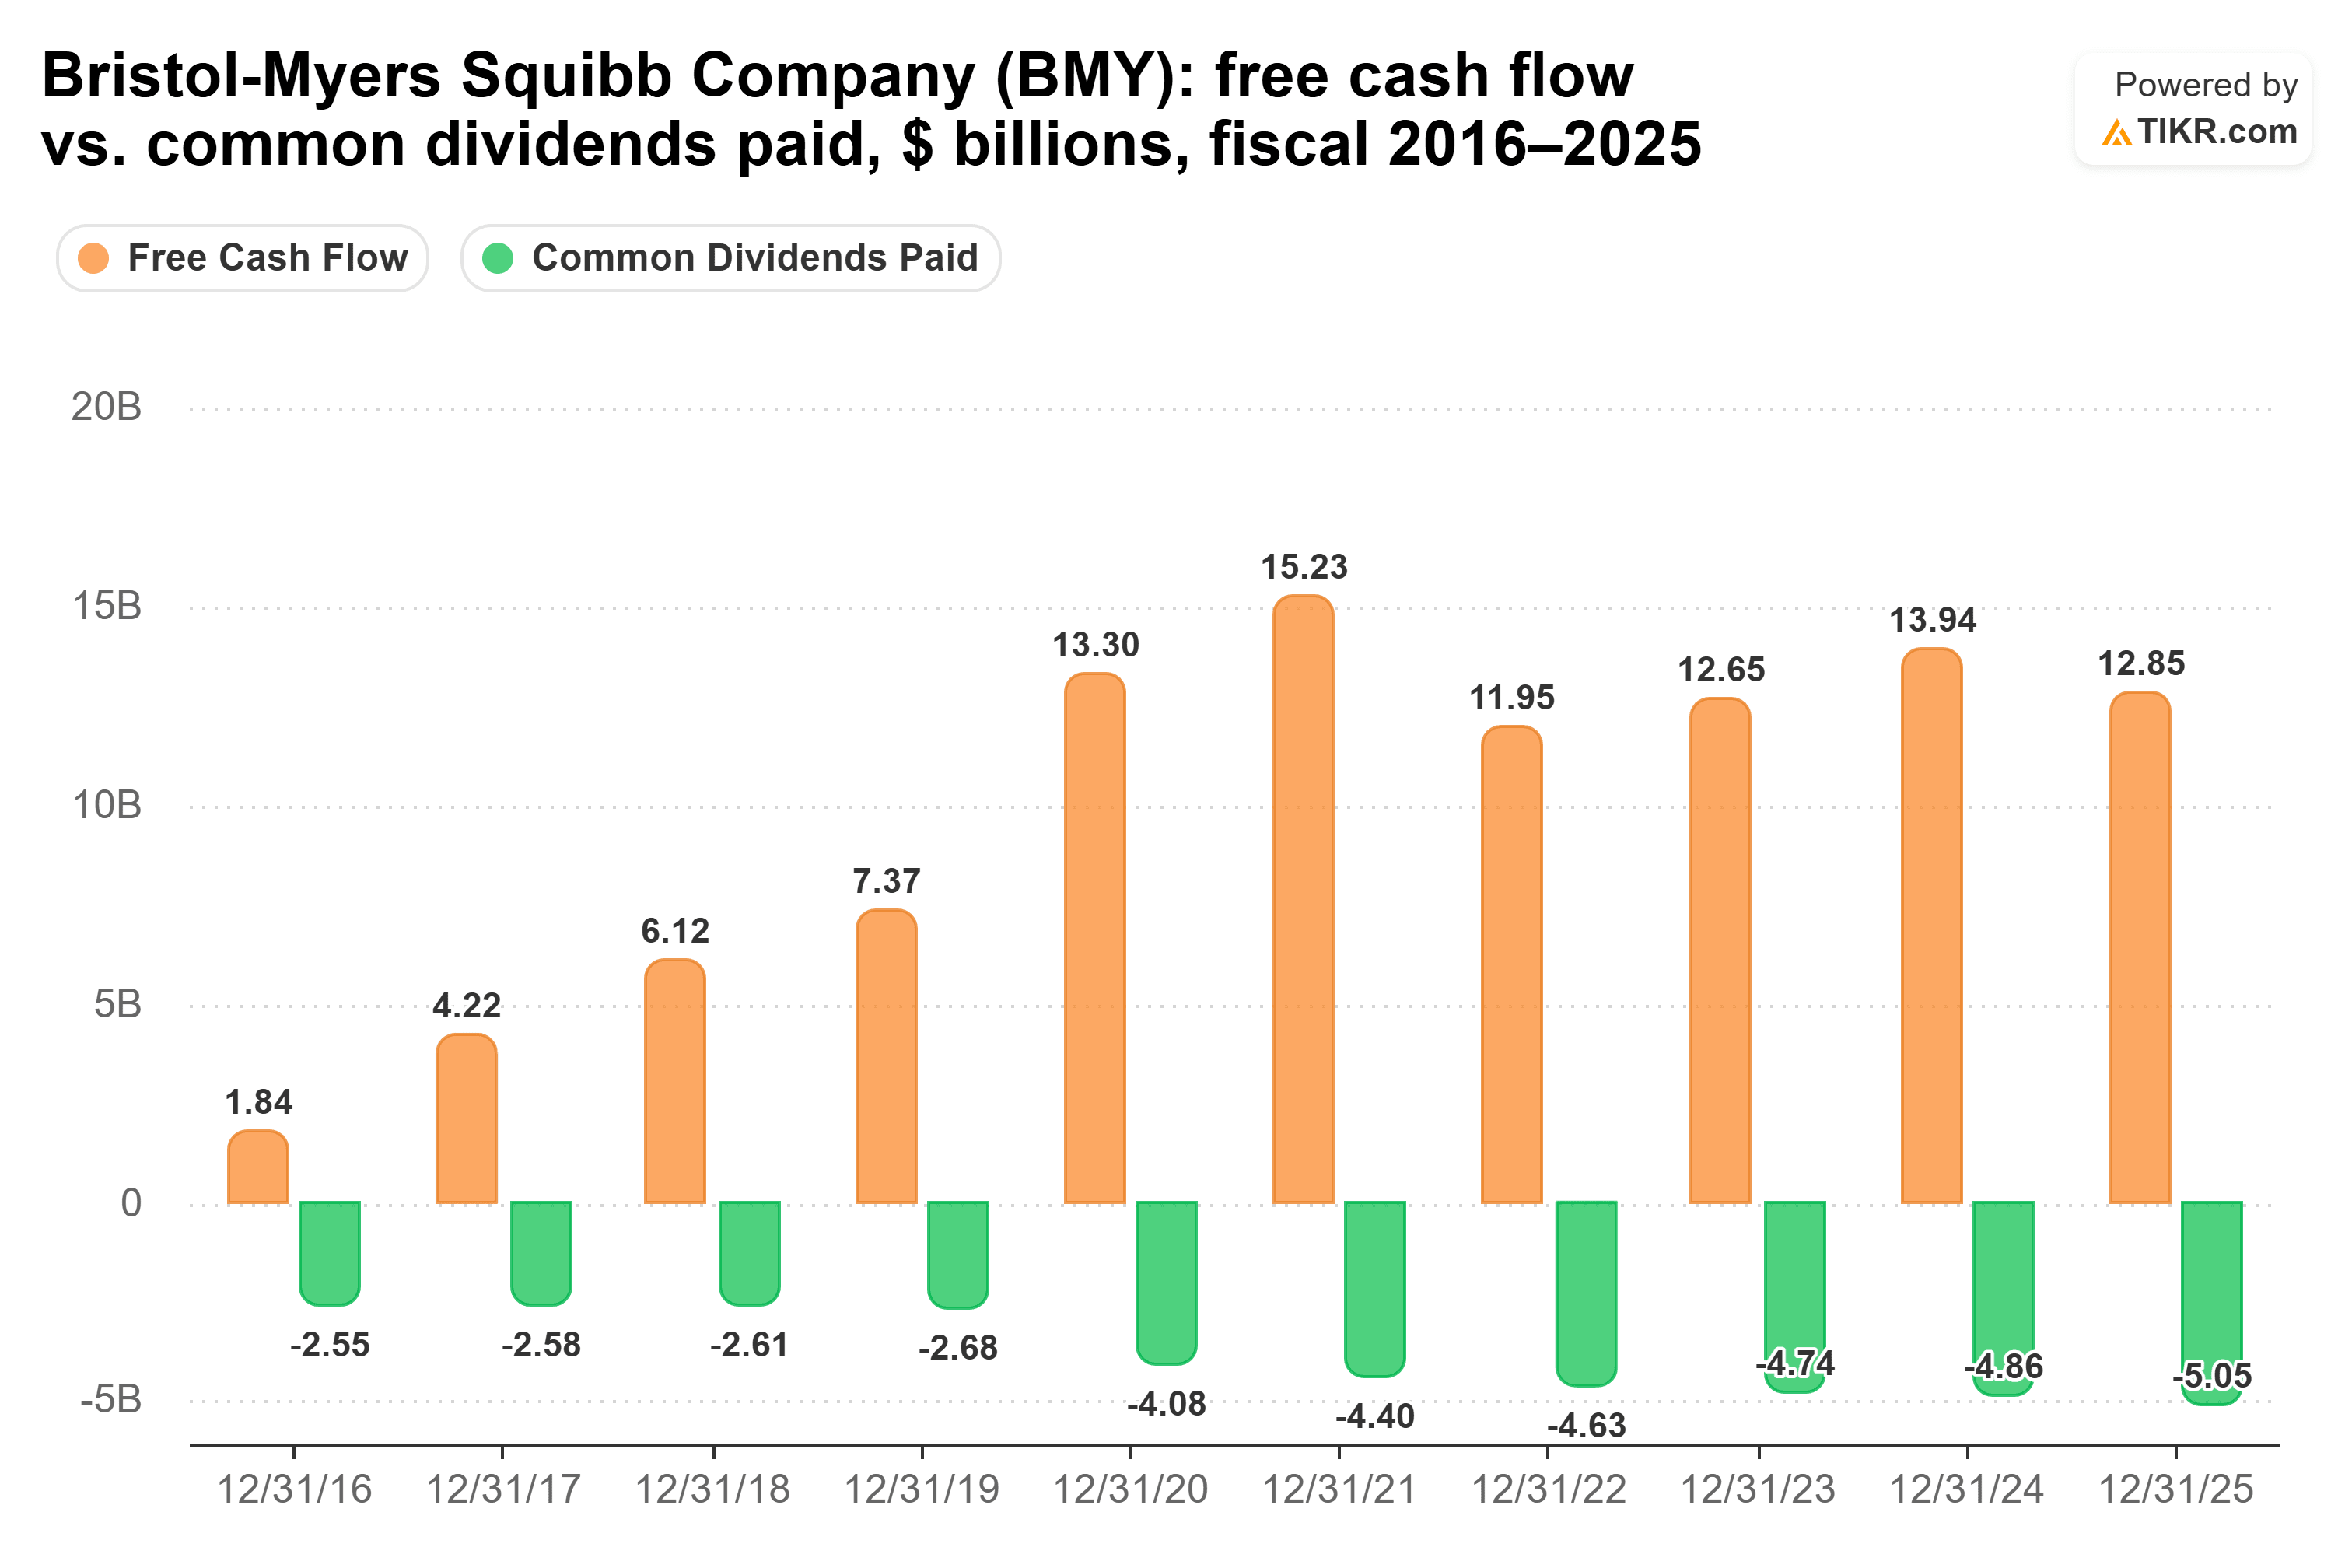
Das ergab im Geschäftsjahr 2025 eine gut abgesicherte Ausschüttungsquote von 39,3 %. Der Free Cashflow lag in den zwölf Monaten bis zum 30. September 2026 mit 9,29 Mrd. USD niedriger, sodass die Dividende 55 % beanspruchte, was immer noch viel Spielraum lässt.
CFO David Elkins sagte im Telefonat zum dritten Quartal, dass "Business Development eine Priorität bleibt", neben "unserem Bekenntnis zur Dividende". Für einen 20-Jahres-Anleger ist das Geld, das Bristol Myers für den Kauf von Medikamenten ausgibt, um seine schwindenden zu ersetzen, Geld, das es nicht für Erhöhungen ausgeben kann.
TotalEnergies reitet auf dem Öl, mit einem Puffer
Bristol Myers kämpft gegen Patentklippen, und TotalEnergies lebt mit Öl- und Gaspreisen. CEO Patrick Pouyanné sagte im Telefonat zum dritten Quartal: "Unsere Strategie ist grundsätzlich auf das Upstream-Öl- und Gasgeschäft ausgerichtet."
Diese Strategie erwirtschaftete im dritten Quartal 2026 einen Cashflow aus der Geschäftstätigkeit von 12,3 Mrd. USD. Am 29. Oktober erhöhte das Unternehmen seine Cashflow-Prognose für das Gesamtjahr 2026 auf über 42 Mrd. USD.
Sein Free Cashflow schwankt weitaus stärker als der von Bristol Myers. Er bewegte sich von negativen 1,59 Mrd. USD im Geschäftsjahr 2016 auf 33,7 Mrd. USD im Geschäftsjahr 2022 und 11,6 Mrd. USD im Geschäftsjahr 2025, während die gezahlten Dividenden von 2,79 Mrd. USD auf 8,42 Mrd. USD stiegen.
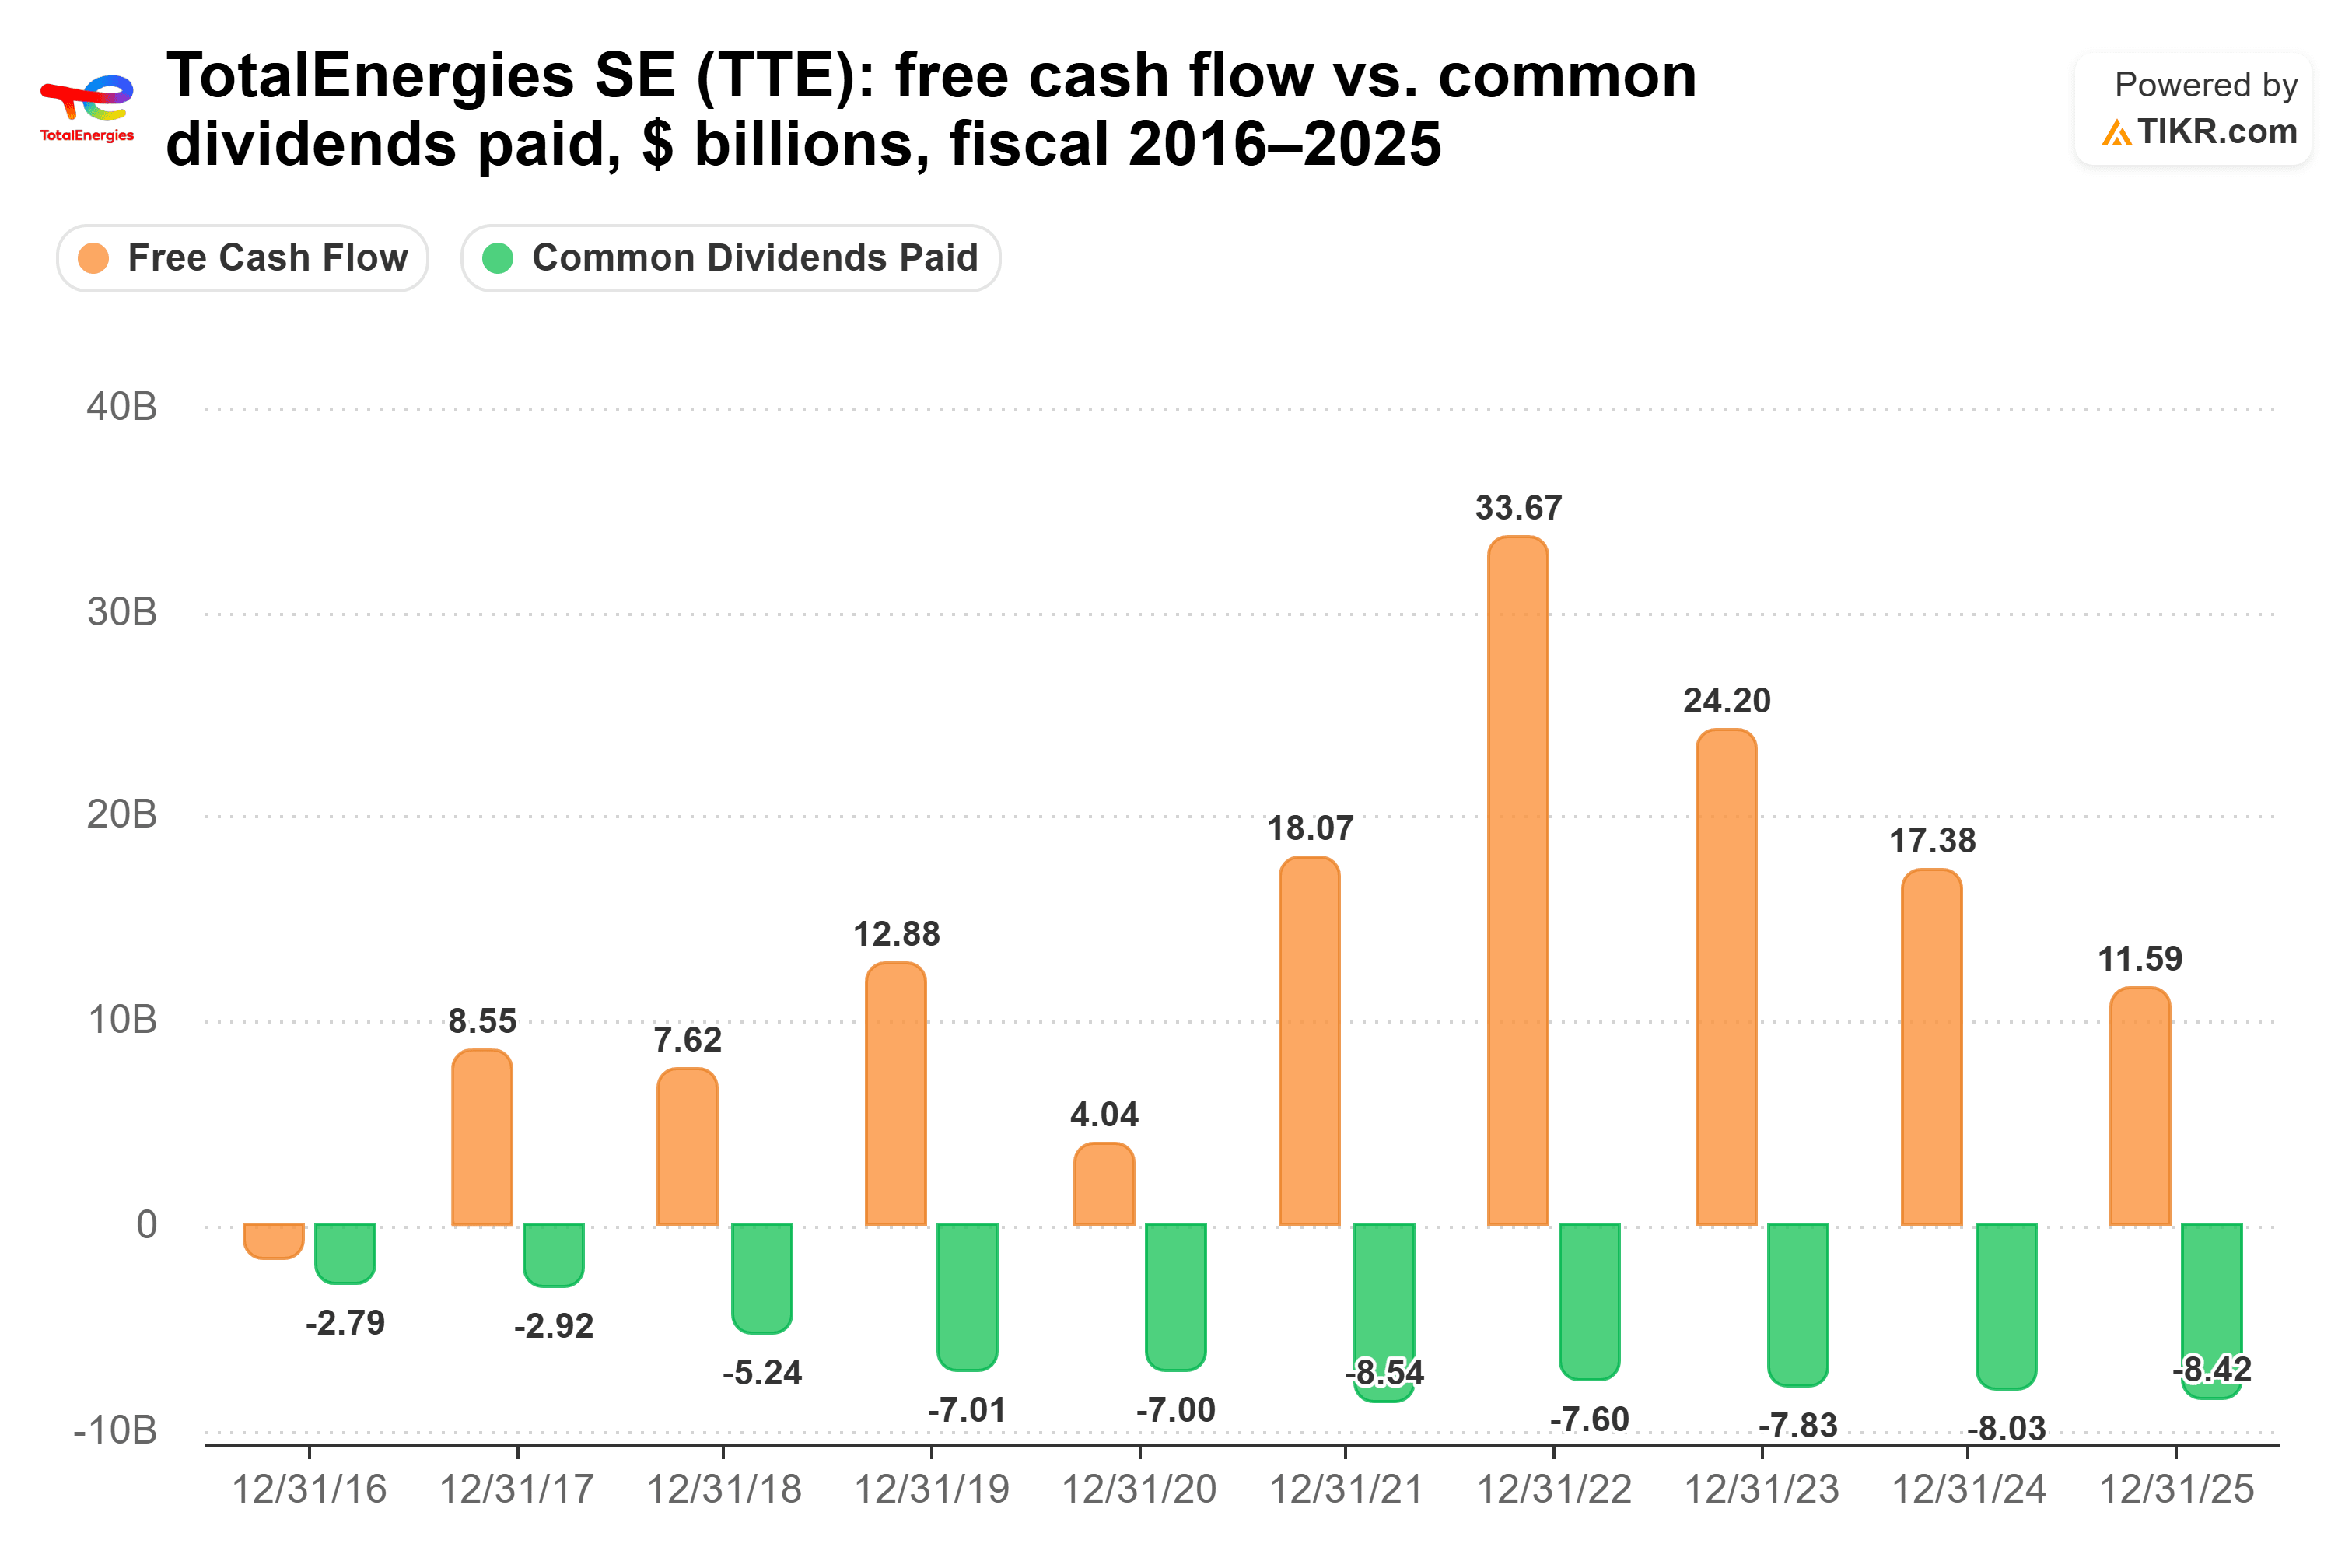
Der Rückgang im Geschäftsjahr 2025 trieb die Ausschüttungsquote auf eine knappe 72,7 %. In den zwölf Monaten bis zum 30. Juni 2026 fiel die Ausschüttungsquote auf 51 % zurück.
Das Management sagte im Telefonat, dass es sich verpflichtet fühlt, 40 % des Cashflows an die Aktionäre zurückzugeben, einschließlich Aktienrückkäufen, und könnte die Schlussdividende für 2026 erhöhen, um dies zu erreichen. TotalEnergies legt seine Dividende in Euro fest, sodass ihr Wert in US-Dollar mit dem Wechselkurs schwankt, und Frankreich behält Steuern auf Dividenden ein, die an US-Inhaber gezahlt werden.
Welche Dividende gewinnt also?
Ich würde TotalEnergies für die nächsten 20 Jahre halten. Es zahlt den größeren Scheck, seine Dividende wächst weiterhin im gewohnten Tempo, und seine Nettoverschuldung liegt bei 0,5x EBITDA, gegenüber 1,7x bei Bristol Myers.
Was für mich den Ausschlag gibt, ist das Dividendenwachstum. Bei der Fünfjahresrate jedes Unternehmens zahlt eine Investition von 10.000 $ in Bristol Myers heute 410 $ pro Jahr. Sie würde die 450 $ von TotalEnergies um 2034 herum überholen und über 20 Jahre etwa 15.472 $ zahlen, etwa 824 $ mehr. Aber Bristol Myers erhöhte seine Dividende im Geschäftsjahr 2025 nur um 2,9 %, und seine Umsätze zeigen warum:
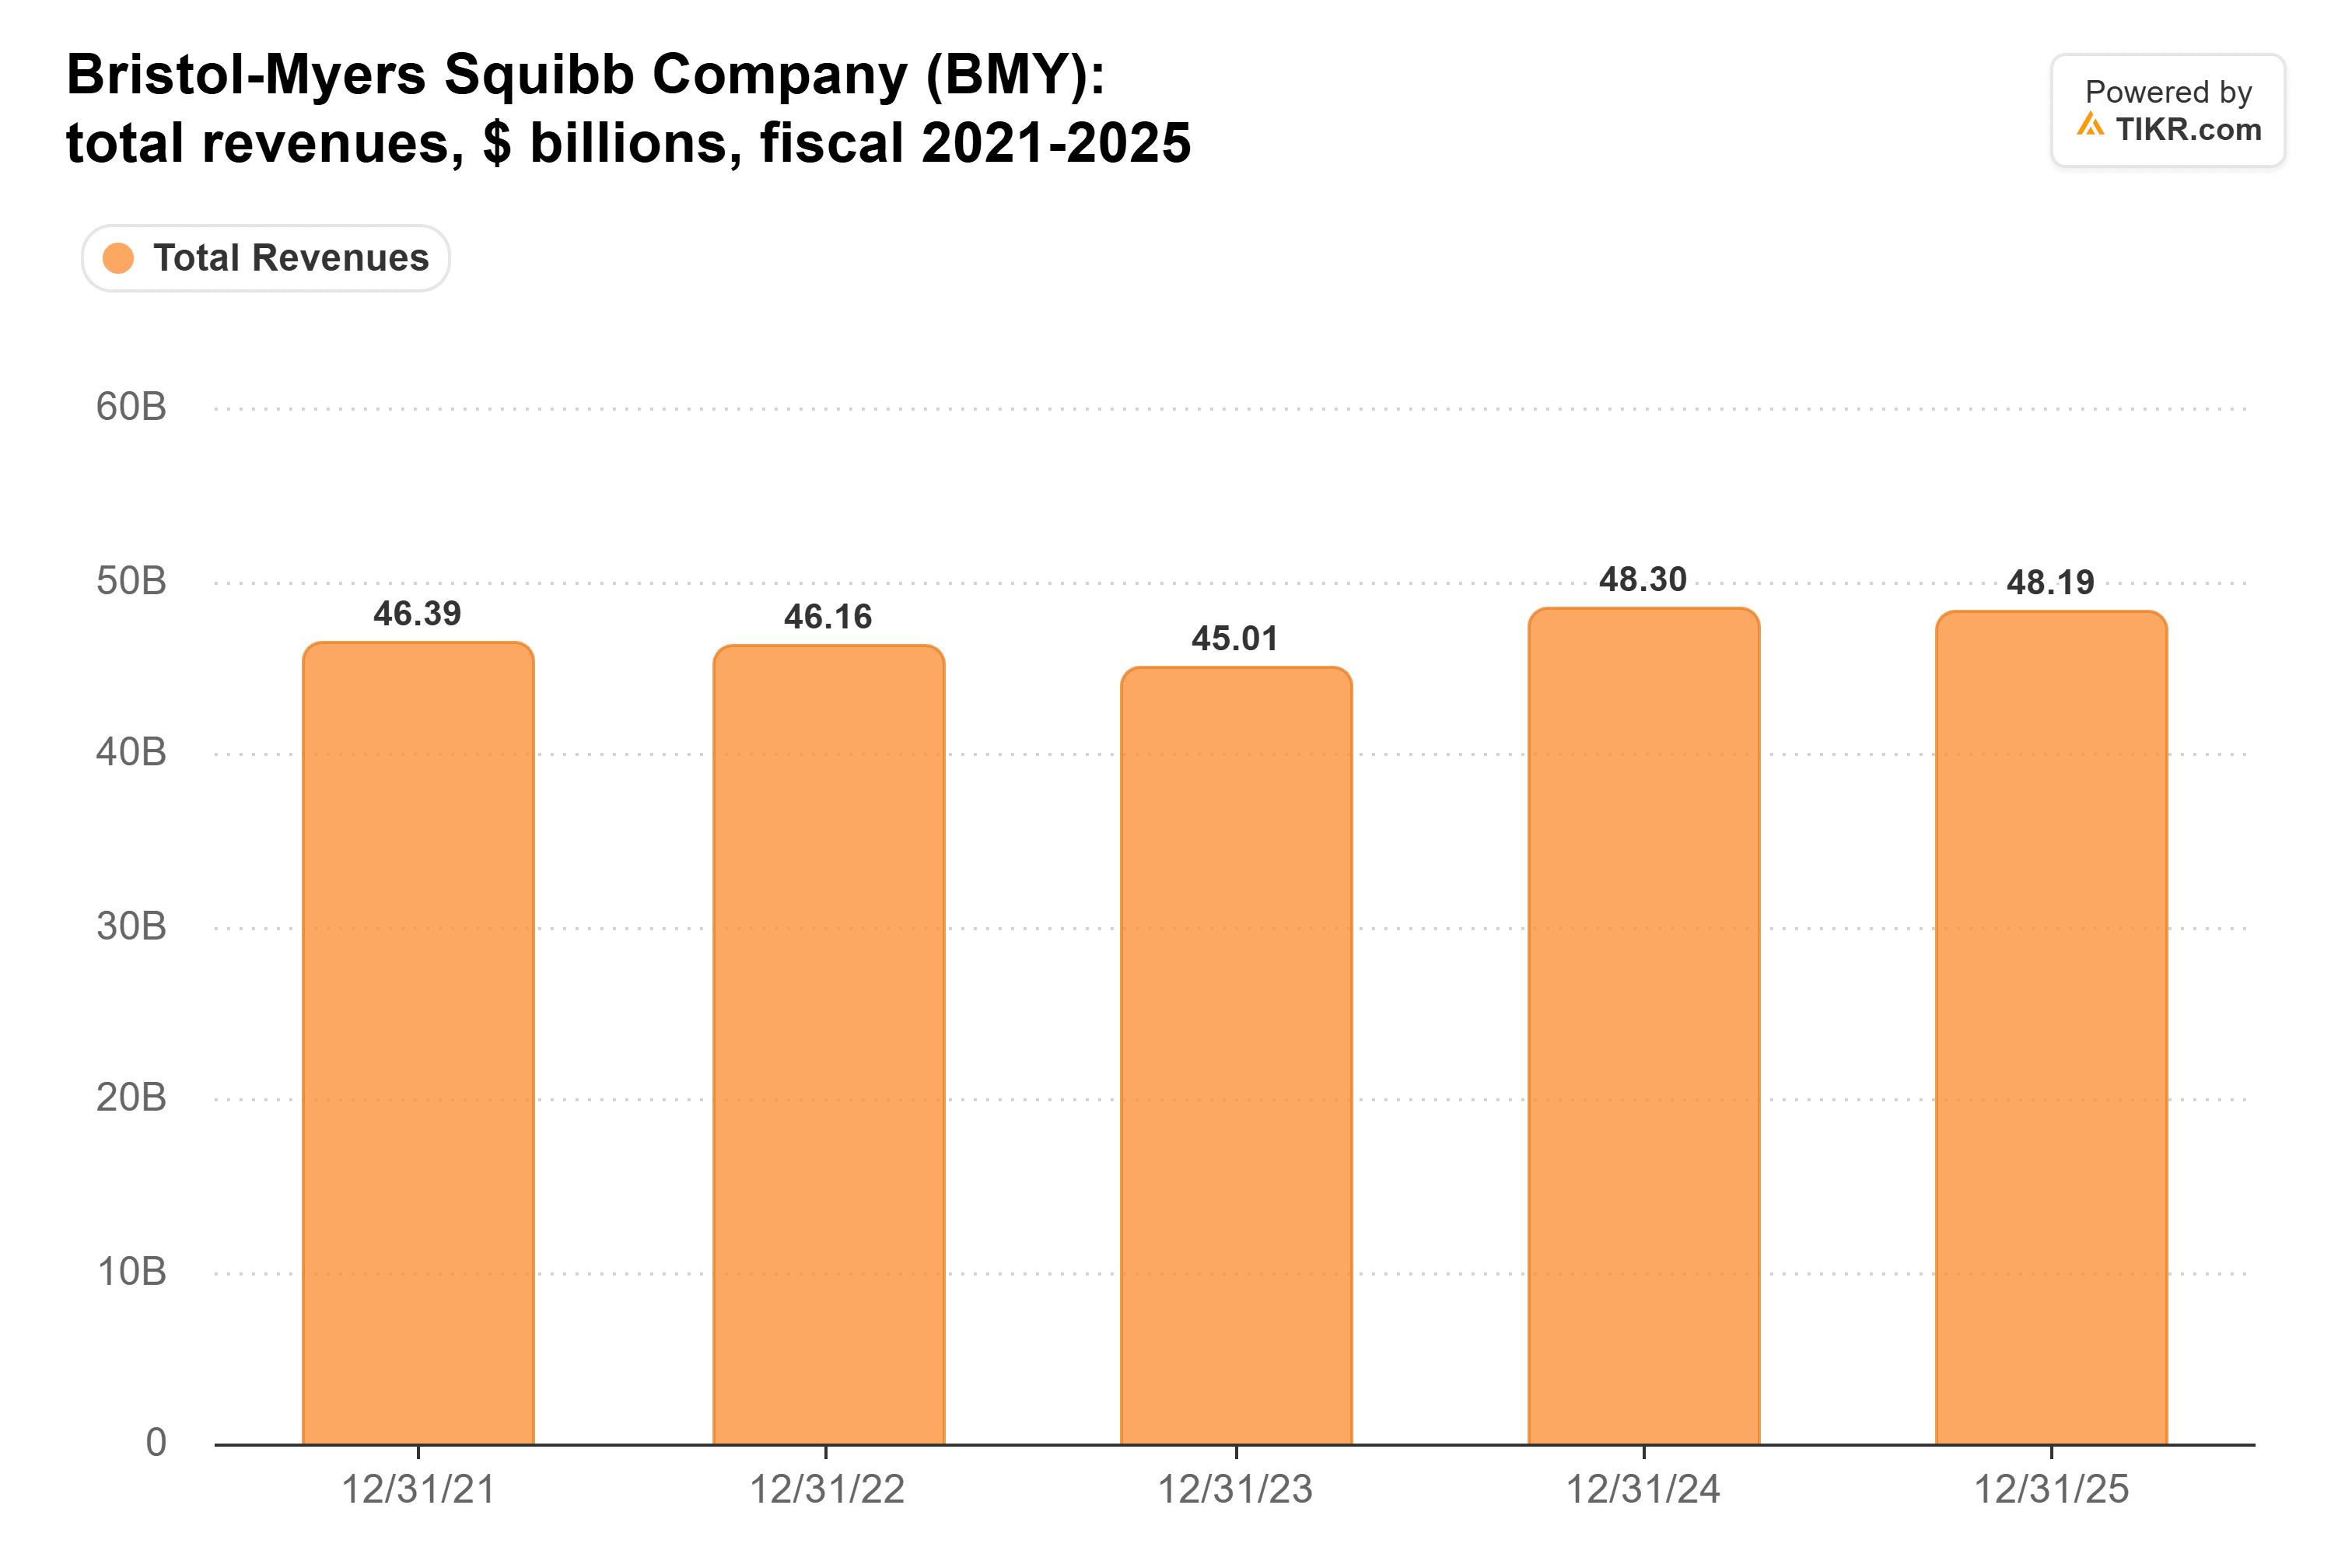
Die Gesamtumsätze gingen von 46,4 Mrd. USD im Geschäftsjahr 2021 auf 48,2 Mrd. USD im Geschäftsjahr 2025 zurück, da Generika einen Großteil dessen zurückeroberten, was die neuen Medikamente hinzufügten. Bei der aktuellen Dividendenwachstumsrate (2,9 % für Bristol Myers und 4,9 % für TotalEnergies im Geschäftsjahr 2025) holt Bristol Myers nie auf. TotalEnergies zahlt über die 20 Jahre etwa 14.713 $, etwa 3.816 $ mehr.
Das macht die Dividende von Bristol Myers nicht wackelig; sie hat Jahre mit stetigem Free Cashflow hinter sich. Über 20 Jahre hinweg würde ich jedoch lieber eine Dividende besitzen, die weiterhin planmäßig wächst, als darauf zu setzen, dass ein Pharmaunternehmen seine Blockbuster weiterhin ersetzen kann.
Natürlich erwartet Bristol Myers im ersten Quartal 2027 Daten zu Vorhofflimmern für Milvexian, das Medikament, das es gegen Eliquis testet. Ein Erfolg dort könnte seine Erhöhungen wieder auf eine schnellere Spur bringen.
Vergessen Sie TotalEnergies: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die Wahl der richtigen Dividendenaktie mit hoher Rendite kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und TotalEnergies ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!