Die wichtigsten Erkenntnisse
- Die Daten von Ramp zeigen, dass Unternehmen im Oktober 30 % mehr KI-Tokens verwendeten, aber nur etwa 10 % mehr ausgaben, da die Token-Preise von OpenAI und Anthropic um fast 15 % fielen.
- Ein Preiskampf zwischen den KI-Laboren kommt den Cloud-Anbietern zugute, die die Rechenleistung verkaufen, und Amazon ist einer der größten.
- AWS wuchs im Q3 um 39 % bei einer operativen Marge von 38,7 %, und Amazon (AMZN) plant für 2026 weiterhin etwa 220 Milliarden Dollar an Cash-Capex.
- Wenn die Einnahmen der Labore weiter hinter ihrer Nutzung zurückbleiben, könnten sie die Rechenleistungsverträge kürzen, die die AWS-Rechenzentren füllen. Daher ist Anthropics Börsengang das nächste, worauf man achten sollte.
Der Börsengang von Anthropic steht in wenigen Tagen bevor, und neue Ausgabendaten zeigen, dass die KI-Labore in einem Preiskampf stecken.
Der KI-Index von Ramp basiert auf Transaktionsdaten von mehr als 85.000 amerikanischen Unternehmen.
Wie Ed Elson von Prof G Markets in der Folge dieser Woche zusammenfasste: „Für OpenAI und Anthropic fielen die Token-Preise im letzten Monat um fast 15 %.“
Das sind schlechte Nachrichten für die Labore, während Anthropic an seinem Debüt arbeitet. Es sind gute Nachrichten für Amazon, das die Rechenleistung verkauft, auf der all diese billigeren Tokens laufen.
Die Labore unterbieten sich gegenseitig
Unternehmen nutzen mehr KI, nicht weniger.
Elson stellte fest, dass sie im Oktober etwa 30 % mehr Tokens verwendeten als im Vormonat, aber „sie gaben nur etwa 10 % mehr aus, um diese Tokens zu kaufen.“
Teilt man 10 % mehr Ausgaben durch 30 % mehr Tokens, kostete jeder Token etwa 15 % weniger.
Ara Kharazian, Chefökonom bei Ramp, macht nicht die billigen chinesischen Modelle verantwortlich, die seiner Aussage nach weniger als 5 % der KI-Ausgaben von Unternehmen in den Daten von Ramp ausmachen.
Er sagte: „Wenn man morgen alle chinesischen Modelle verbieten würde, würde man diese Art von Preiswettbewerb immer noch von OpenAI und Anthropic allein sehen.“ Daher würde ich nicht damit rechnen, dass die Preise bald ein Boden finden.
TIKR verfolgt 64 Analysten zu Amazon. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon sowie die Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Amazon ansehen
Jeder billige Token läuft auf den Servern von jemandem
Ein Großteil der Rechenleistung der Labore läuft auf gemieteter Kapazität, und beide Labore mieten viel davon von Amazon Web Services (AWS).
Der Quartalsbericht von Amazon besagt, dass OpenAI im ersten Quartal 2026 seine AWS-Verpflichtung um 100 Milliarden Dollar über acht Jahre erhöhte und Anthropic im zweiten Quartal mehr als 100 Milliarden Dollar über zehn Jahre hinzufügte.
AWS-CEO Matt Garman erwartet, dass fallende Preise weit mehr von diesem Geschäft bringen werden. Wie er Alex Heath auf Sources sagte: „Jedes Mal, wenn wir sehen, dass Inferenz, wissen Sie, 50 % billiger wird, sehen wir eine Größenordnung mehr Nutzung.“
Bei halbem Preis und der zehnfachen Nutzung geben die Kunden am Ende das Fünffache aus. Garman erwartet auch, dass AWS in den nächsten paar Jahren knapp an Kapazität sein wird, obwohl es alle 14 Sekunden eine GPU in Betrieb nimmt.
Analysten erwarten, dass der Umsatz von Amazon von 717 Milliarden Dollar im Jahr 2025 auf 1,12 Billionen Dollar im Jahr 2028 wächst:
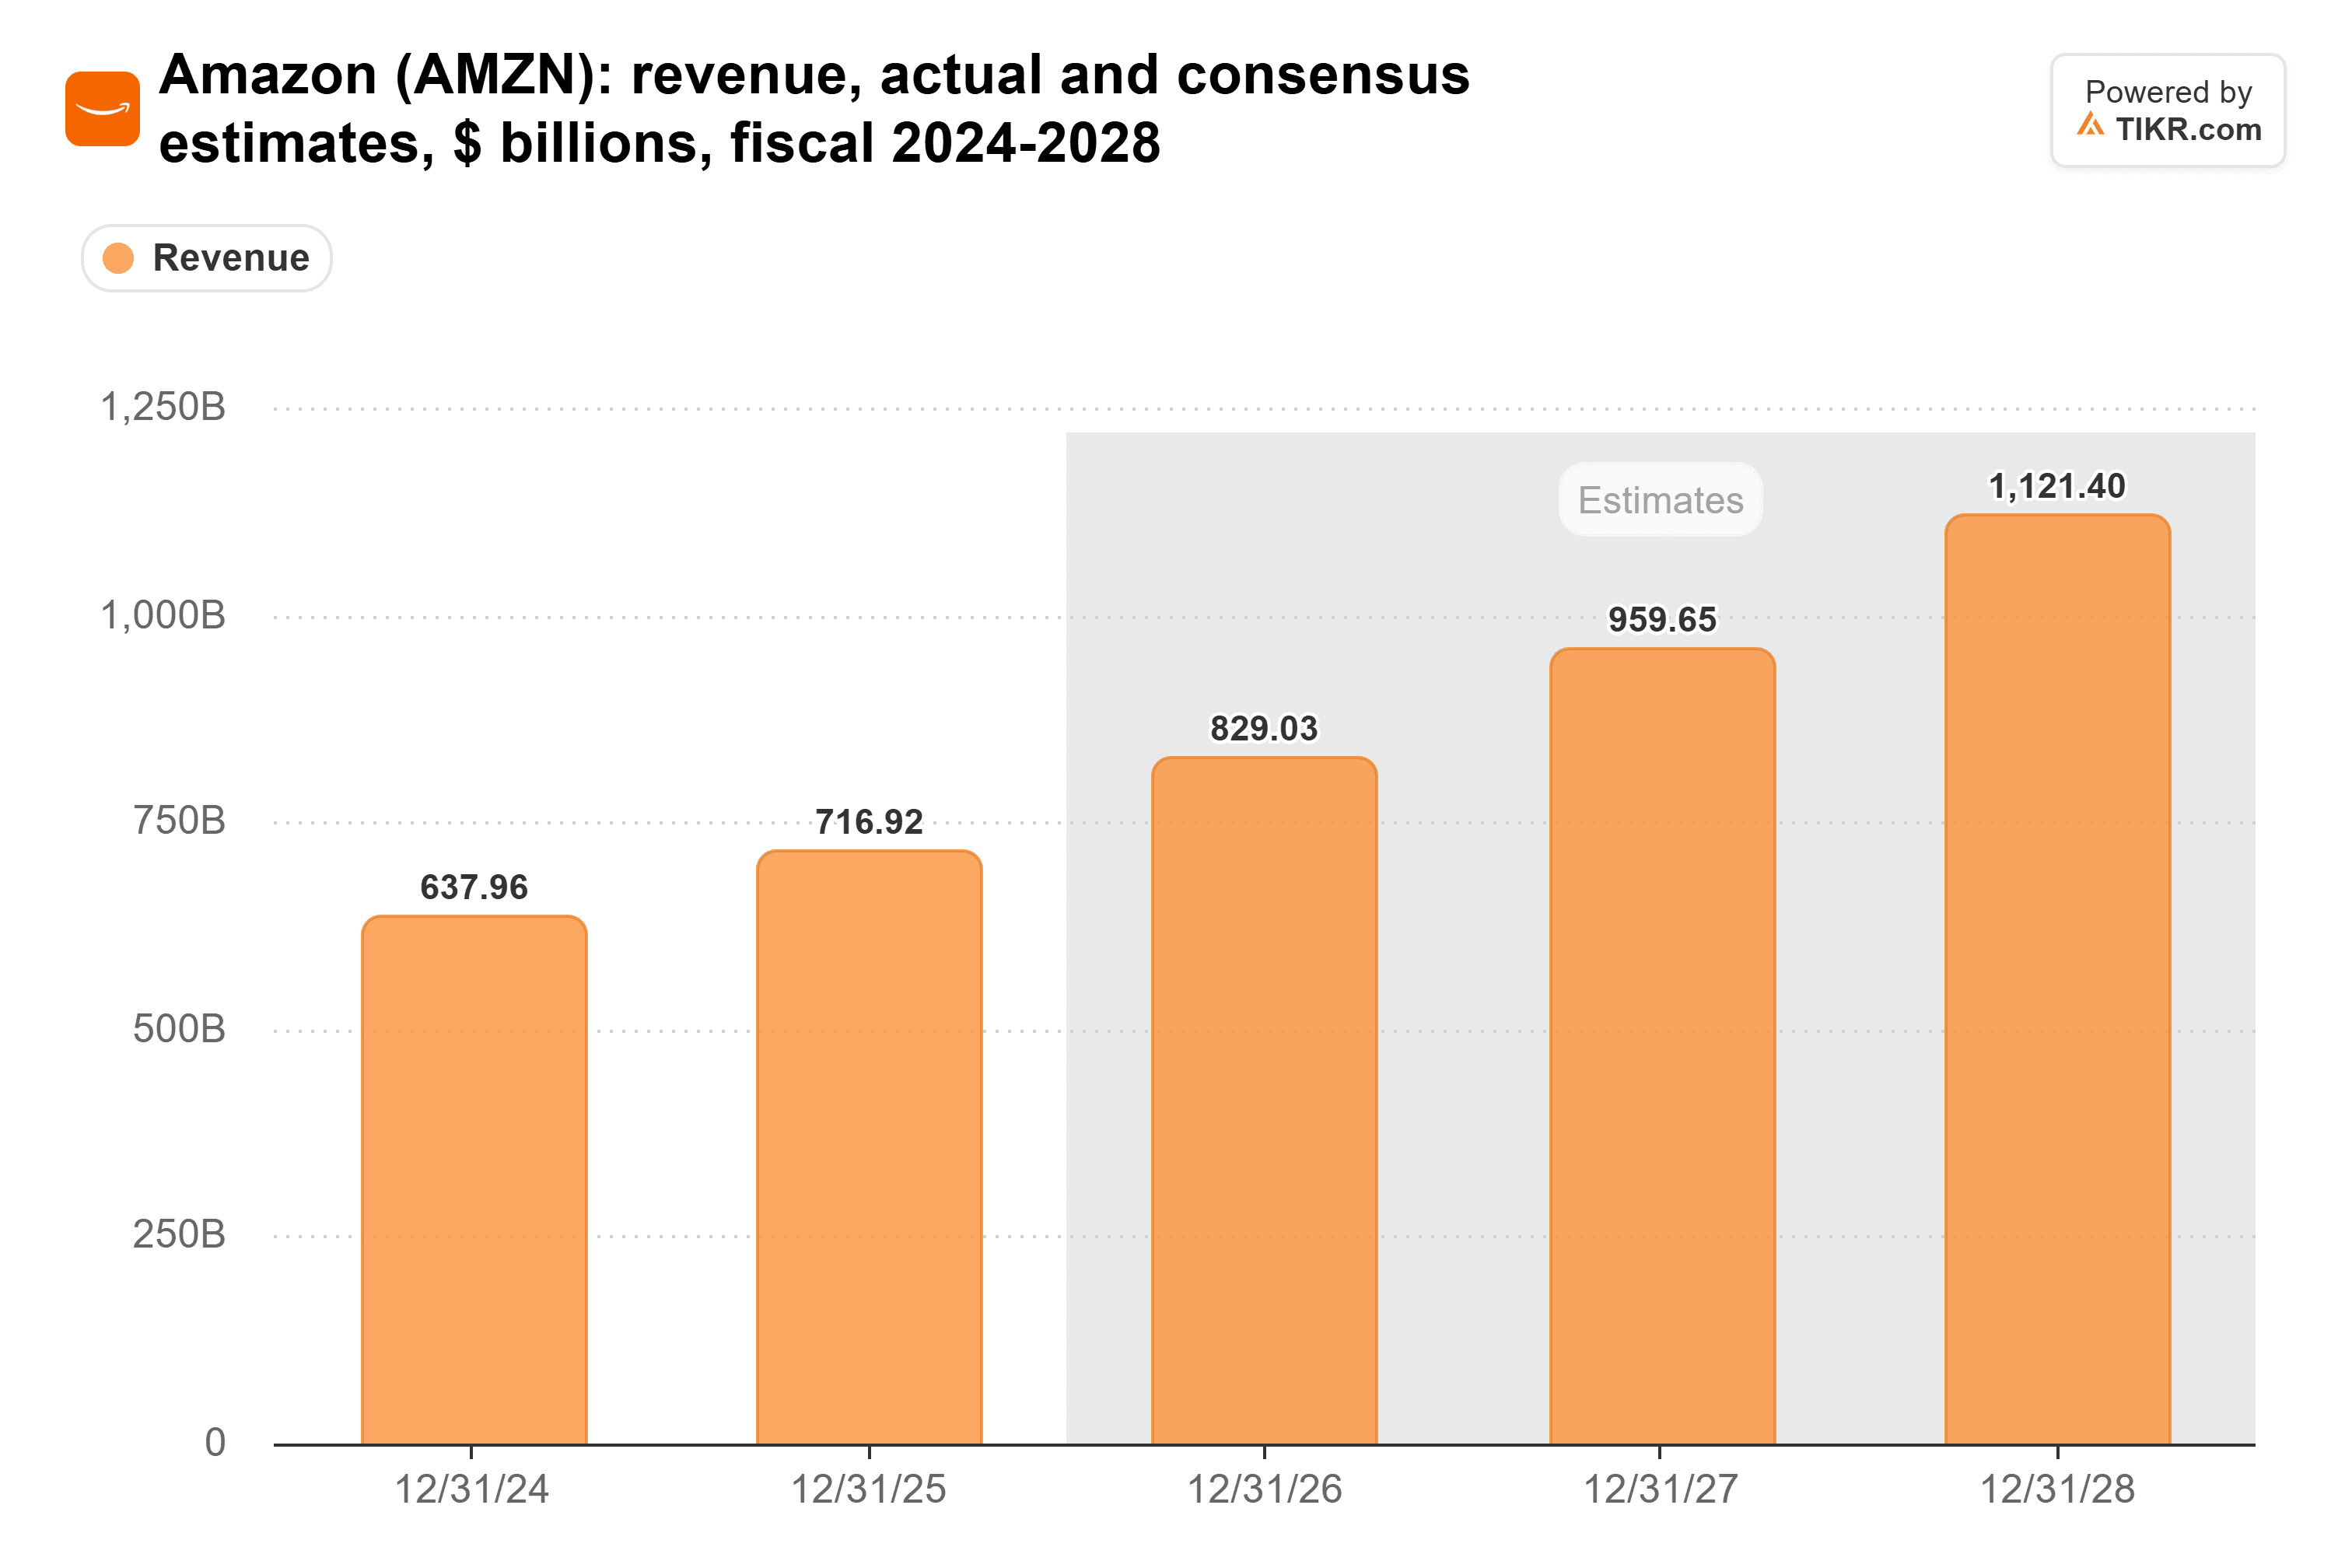
Nichts in den Zahlen von Ramp lässt mich erwarten, dass diese Schätzungen nach unten korrigiert werden. Billigere Tokens bedeuten mehr Nutzung, und AWS wird für die dahinterstehende Rechenleistung bezahlt.
Amazon baut so schnell es kann
Die Kapitalausgaben von Amazon stiegen von 52,7 Milliarden Dollar im Jahr 2023 auf 132 Milliarden Dollar im Jahr 2025, als es Rechenzentren baute, um dieser Nachfrage gerecht zu werden:
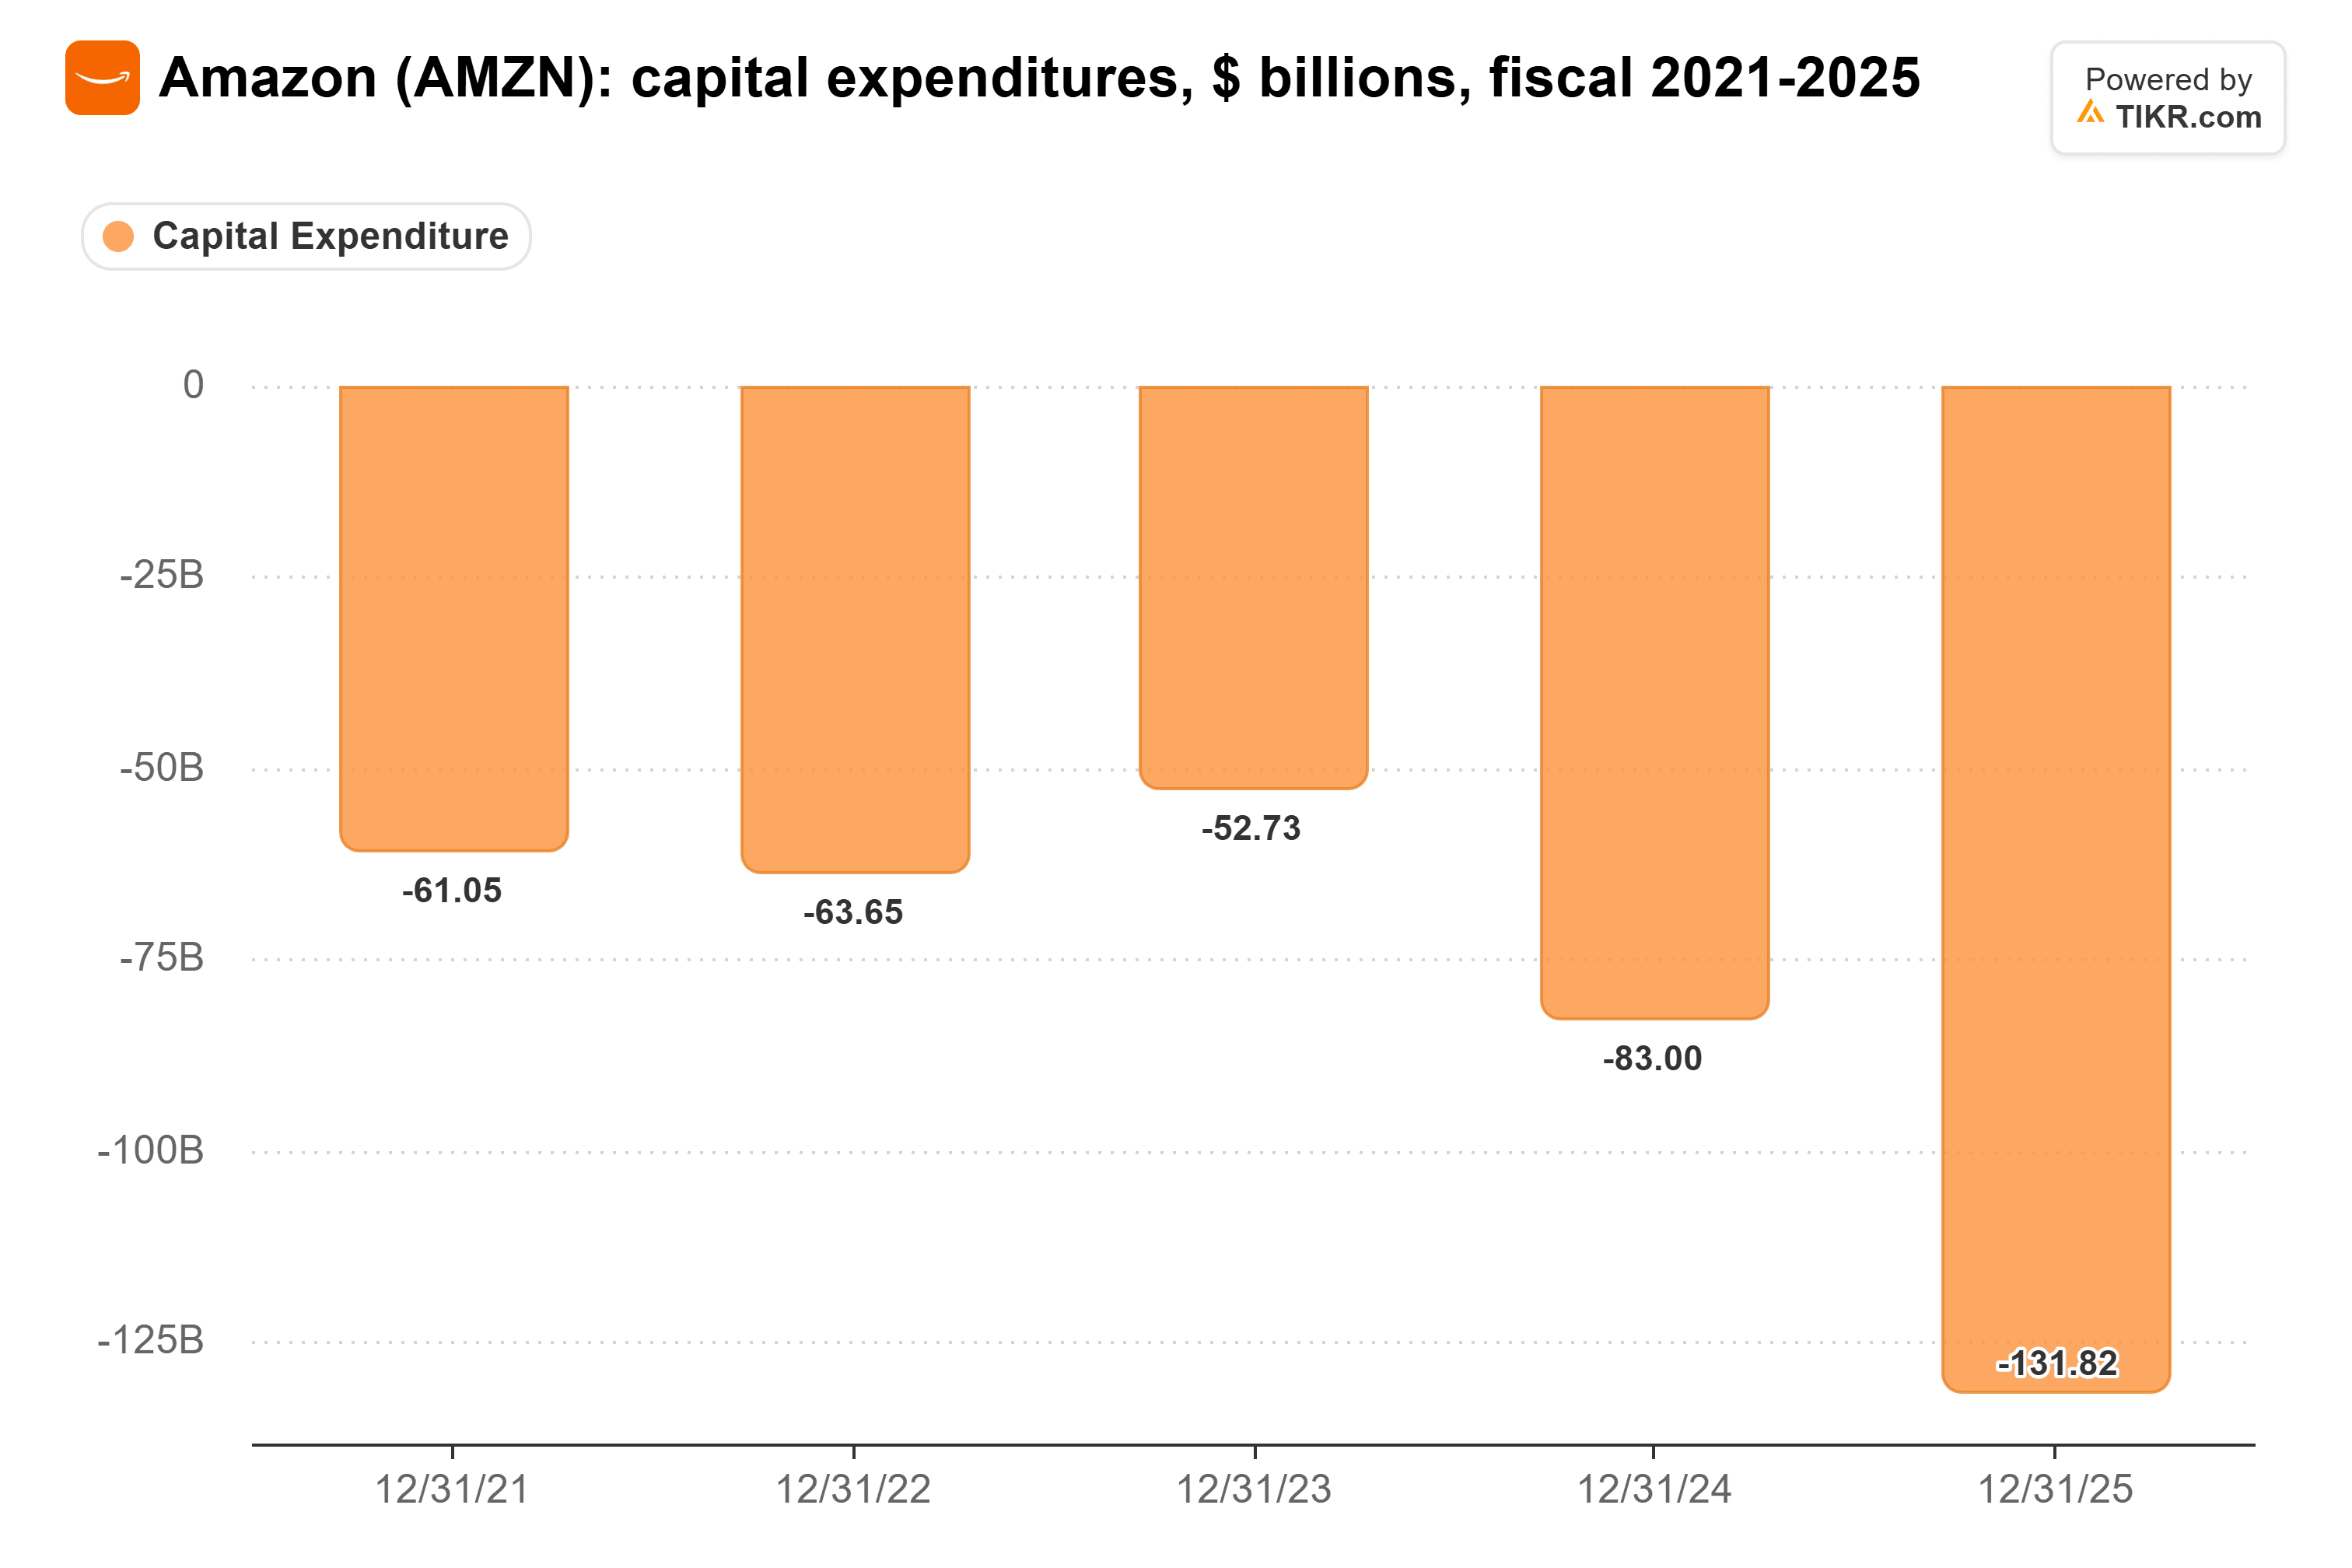
Es verlangsamt sich auch nicht. Als es die Q3-Ergebnisse meldete, hielt Amazon an seinem Plan für etwa 220 Milliarden Dollar an Cash-Capex im Jahr 2026 fest.
Bisher füllt AWS diese Kapazität mit starken Margen. Sein Umsatz wuchs im dritten Quartal um 39 % auf 46,0 Milliarden Dollar, und seine operative Marge lag bei 38,7 %, gegenüber 34,6 % im Vorjahr.
Sein Auftragsbestand an vertraglich gebundenem Umsatz erreichte am 30. September 578 Milliarden Dollar, gegenüber 496 Milliarden Dollar drei Monate zuvor.
AWS erwirtschaftet inzwischen den größten Teil des Gewinns von Amazon, was dazu beigetragen hat, die gesamte operative Marge des Unternehmens von 2,6 % im Jahr 2022 auf 11,2 % im Jahr 2025 zu steigern:

Die Labore müssen immer noch ihre Rechnungen bezahlen
Wenn die Einnahmen der Labore weiter hinter ihrer Nutzung zurückbleiben, könnten sie die Rechenleistungsverträge zurückschrauben, die die AWS-Rechenzentren füllen.
Amazon ist auch Eigentümer: Es bewertete seine Anthropic-Beteiligung am 30. Juni mit 190,4 Milliarden Dollar, sodass ein schwacher Börseneinführungspreis einen Verlust bedeuten könnte.
Und der Index von Ramp deckt nur Unternehmen ab, die Ramp nutzen, sodass ein Monat seiner Daten nicht den gesamten Markt beschreibt.
So wie ich es sehe, ist der Preiskampf der Labore eine gute Nachricht für Amazon. Die Labore streiten darüber, wer den billigsten Token verkaufen kann, während AWS für die Rechenleistung bezahlt wird, egal wer gewinnt, und jedes Mal mehr Nutzung sieht, wenn die Preise fallen.
Natürlich wird der Börsengang von Anthropic zeigen, was Investoren das Geschäft der Labore wert ist.
Die Capex-Aussichten von Amazon für 2027, die mit den Q4-Ergebnissen Anfang Februar fällig sind, werden zeigen, wie viel mehr Kapazität es für all diese Nutzung für notwendig hält.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!