Die wichtigsten Erkenntnisse
- Realty Income (O) bot am 2. November eine Dividendenrendite von etwa 5,7 %, verglichen mit 7,2 % für VICI Properties (VICI), das zu einer niedrigeren Bewertung gehandelt wird, aber ein höheres Mieterkonzentrationsrisiko birgt.
- Caesars Entertainment (CZR) macht 38 % der vertraglichen Mieteinnahmen von VICI aus, während MGM Resorts (MGM) weitere 32 % beisteuert, was ihre finanzielle Gesundheit für die Aussichten von VICI entscheidend macht.
- Beide REITs weisen basierend auf den Konsensschätzungen für AFFO und Dividende für 2026 von TIKR eine Ausschüttungsquote von etwa 73 % auf.
- VICI wird nahe 10x des geschätzten AFFO für 2026 gehandelt, verglichen mit etwa 13x des erwarteten AFFO für Realty Income, aber sein Bewertungsrabatt kommt mit erheblicher Unsicherheit im Zusammenhang mit Caesars.
Was ist passiert?
Realty Income (O) und VICI Properties (VICI) bieten Anlegern zwei verschiedene Ansätze für Immobilien-Dividendenerträge.
Zu ihren Kursen vom 2. November bot VICI eine annualisierte Dividendenrendite von etwa 7,2 %, verglichen mit rund 5,7 % für Realty Income, was Anlegern eine höhere Ausgangsrendite im Austausch für ein höheres Mieterkonzentrationsrisiko bietet.
Beide Unternehmen erhöhten ihre Prognosen für das angepasste Betriebsergebnis (AFFO) für 2026 nach den Quartalszahlen des dritten Quartals, wobei Realty Income $4,45–$4,46 pro Aktie anpeilt und VICI $2,47–$2,48 pro Aktie erwartet.
Allerdings sieht sich VICI mit Unsicherheiten bezüglich Caesars Entertainment (CZR) konfrontiert, nachdem Fertitta Entertainment im Mai 2026 eine geplante Übernahme für $17,6 Milliarden angekündigt hatte.
Die Aktionäre von Caesars stimmten der Transaktion im September zu, obwohl in der letzten Quartalsmeldung des Unternehmens noch regulatorische Genehmigungen ausstanden.
Laut der Meldung von VICI für das dritte Quartal erhöhte sich seine Kreditausfallrückstellung um etwa $313 Millionen im Zusammenhang mit Caesars, was Bedenken hinsichtlich der erwarteten Finanzstruktur des Casino-Betreibers und seiner künftigen regionalen Leasingverpflichtungen widerspiegelt.
Die Anpassung war nicht zahlungswirksam und kein sofortiger Verlust von Mieteinnahmen, aber sie unterstrich potenzielle Risiken im Zusammenhang mit dem konzentrierten Portfolio von VICI.
Trotz dieser Bedenken meldete VICI ein Umsatzwachstum von 5,8 % und ein AFFO-Wachstum pro Aktie von 4,3 % im Jahresvergleich für das dritte Quartal.
CEO Edward Pitoniak sagte, die Ergebnisse demonstrierten die "Effizienz der Durchleitung unseres Geschäftsmodells" und betonte die Fähigkeit des Unternehmens, das AFFO zu steigern.
Unterdessen kündigte Realty Income am 10. November eine weitere monatliche Dividendenerhöhung an und erhöhte die Ausschüttung von $0,2715 auf $0,2740 pro Aktie, was $3,288 pro Jahr entspricht.
Zwei Mieter machen 70 % der Mieteinnahmen von VICI aus
Laut den Finanzangaben von VICI für das dritte Quartal machte Caesars 38 % der vertraglichen Mieteinnahmen aus, während MGM Resorts (MGM) weitere 32 % beisteuerte.
Zum Vergleich: Der größte Mieter von Realty Income, 7-Eleven, machte Ende 2025 nur 3,3 % der annualisierten Basismiete aus.
Das Finanzsupplement von VICI zeigte, dass sein Caesars Regional Master Lease und Joliet Lease etwa $740,5 Millionen an jährlichen Brutto-Mietvertragseinnahmen generierten, oder $730,9 Millionen nach Anpassung für den nicht beherrschenden Anteil.
Dieser angepasste Betrag entspricht etwa 27 % des prognostizierten jährlichen AFFO von VICI in Höhe von $2,7 Milliarden.
In einem vereinfachten Stresstest könnte der Verlust der Hälfte der regionalen Mieteinnahmen von Caesars die prognostizierte Ausschüttungsquote von VICI von etwa 73 % auf 85 % erhöhen, vorausgesetzt, der verlorene Mietertrag reduziert das AFFO Dollar für Dollar und es gibt keine kompensierenden Rückgewinnungen.
Ein vollständiger Verlust der regionalen Mieteinnahmen könnte die Ausschüttungsquote über 100 % drücken und die Dividende möglicherweise nicht mehr durch das AFFO gedeckt sein lassen.
Dies sind hypothetische Stresstests und keine Prognosen. Die tatsächlichen Ergebnisse würden von der Durchsetzung der Leasingverträge, Rückgewinnungen, Ausgaben und anderen finanziellen Anpassungen abhängen.
Die Konzentration hilft zu erklären, warum VICI mit einem Abschlag gehandelt wird, obwohl seine aktuellen Betriebe weiterhin erhebliche Cashflows generieren.
Ist Realty Income oder VICI unterbewertet?
VICI bietet die günstigere Bewertung, aber das diversifizierte Portfolio von Realty Income bietet einen stärkeren Schutz vor Problemen einzelner Mieter.
Laut TIKR-Konsensschätzungen wird erwartet, dass Realty Income im Jahr 2026 etwa $4,45 AFFO pro Aktie generiert, gegenüber $3,26 an prognostizierten Dividenden, was einer Ausschüttungsquote nahe 73 % entspricht.
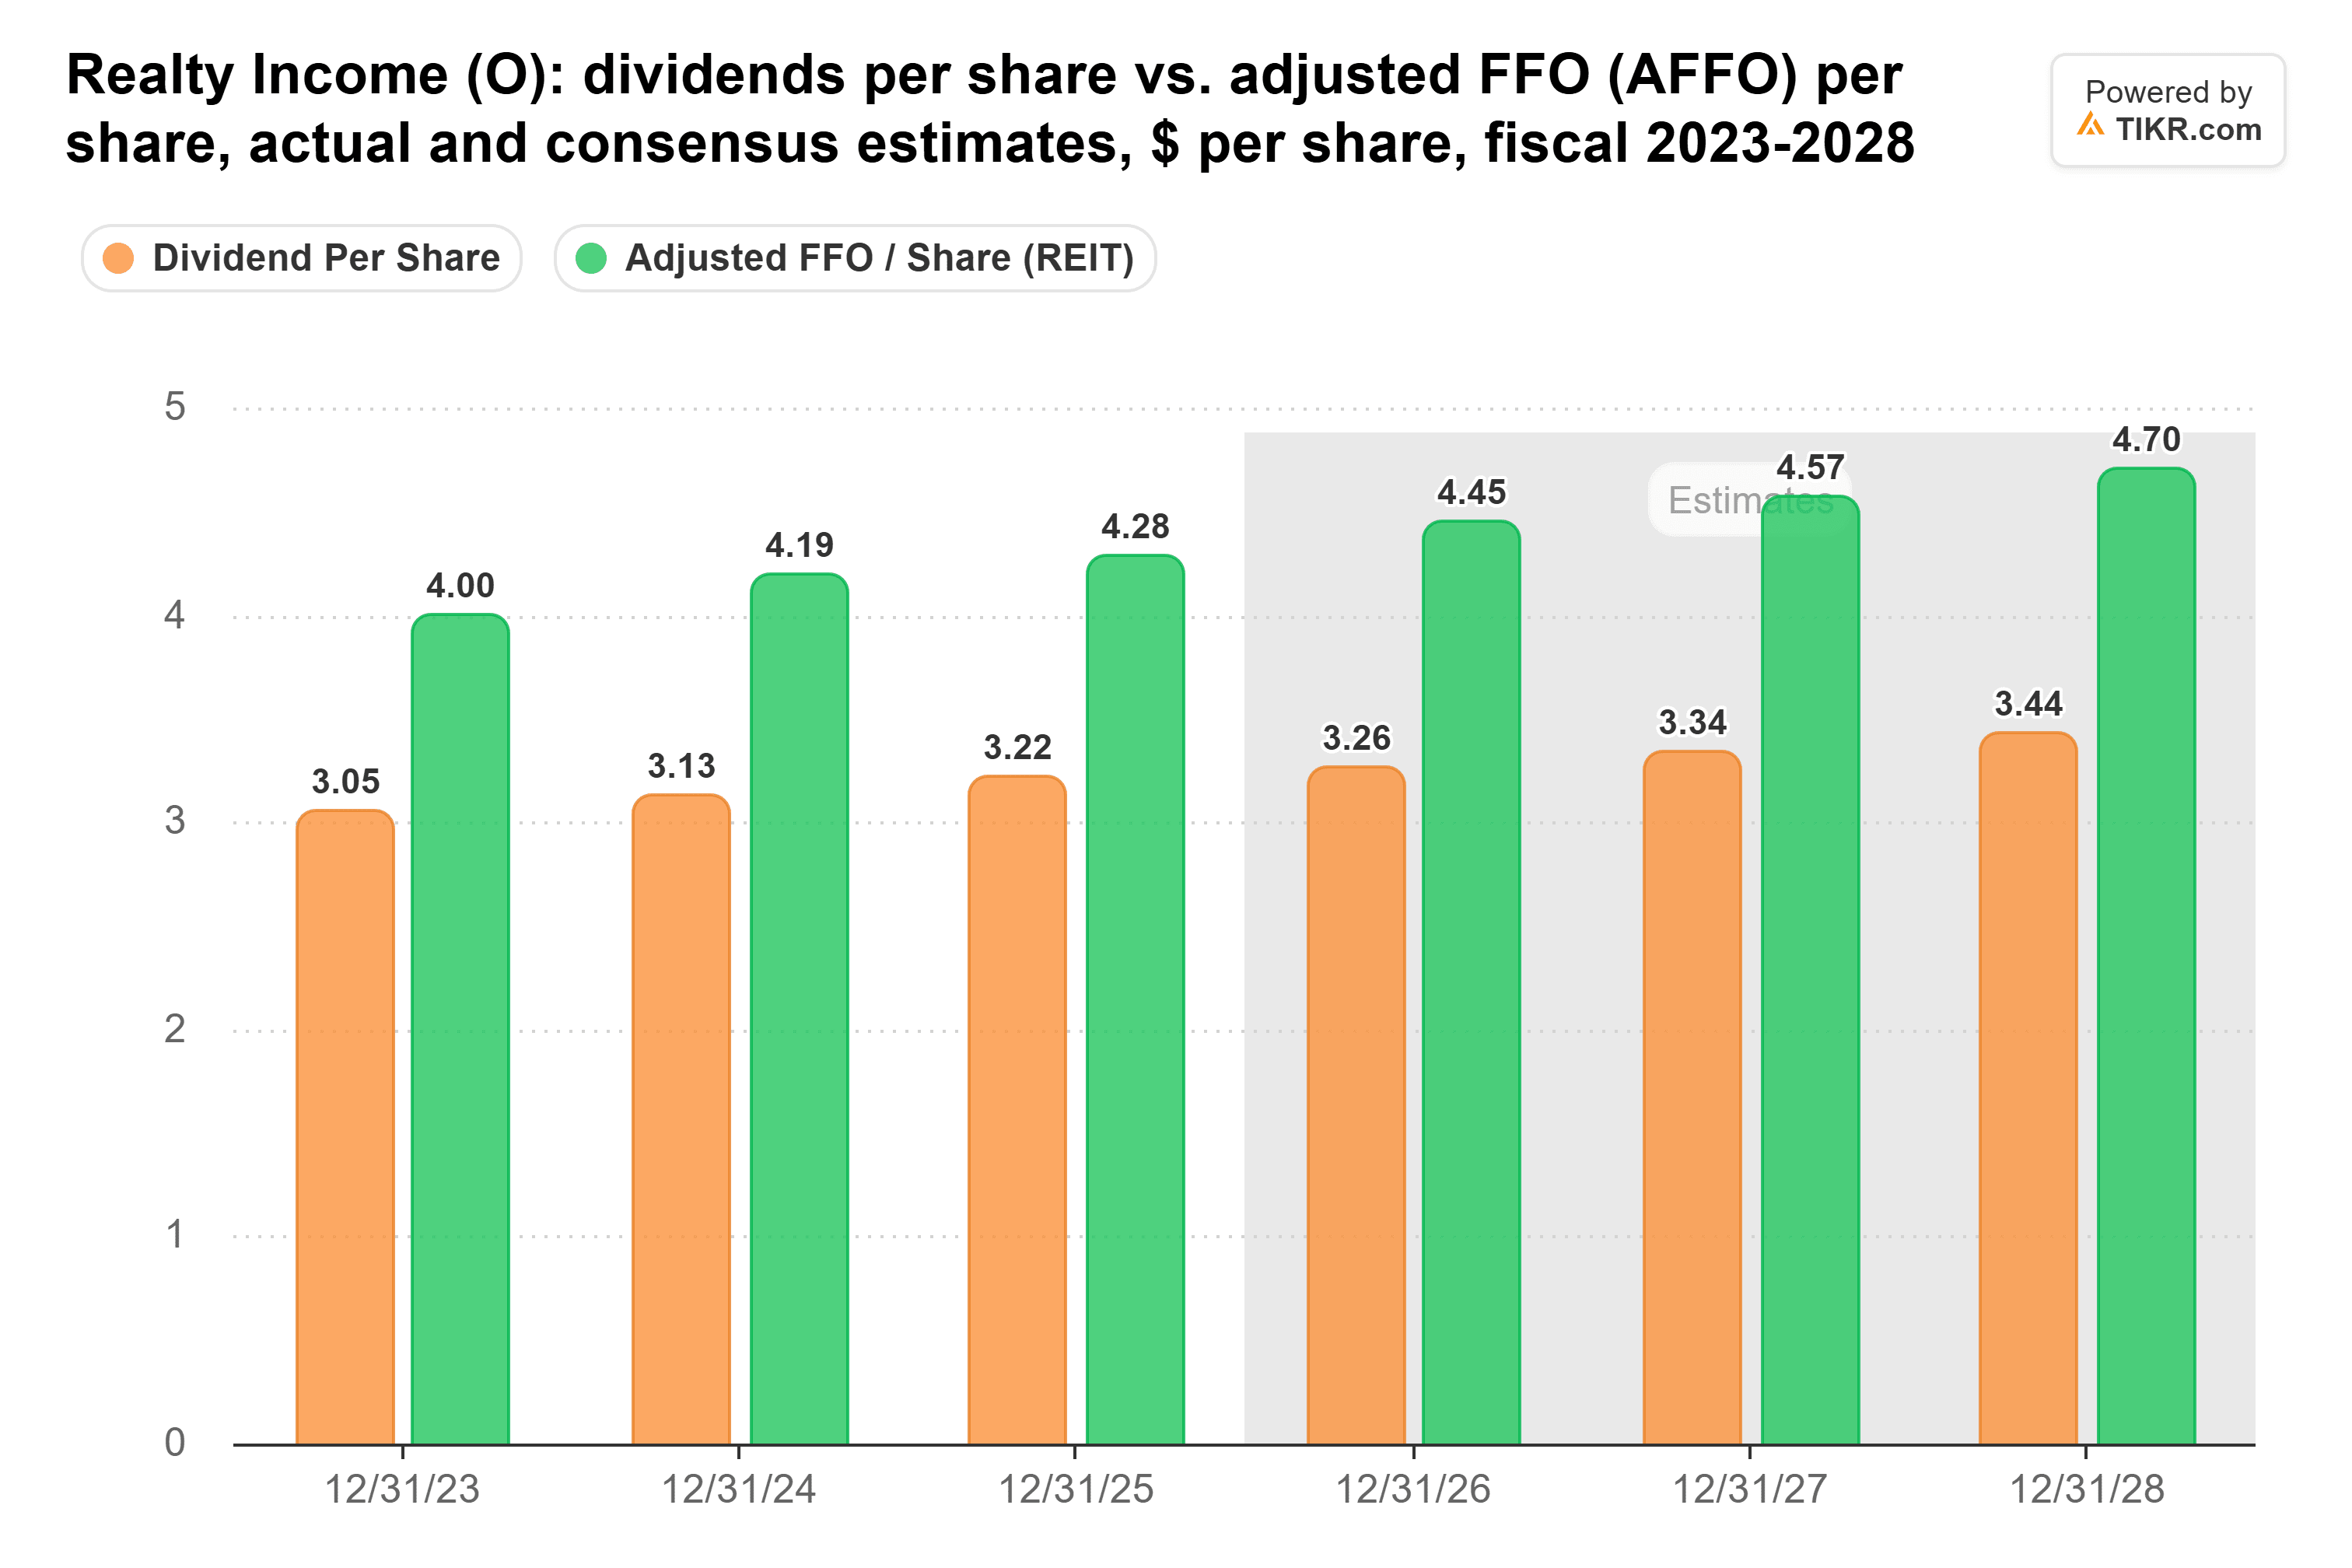
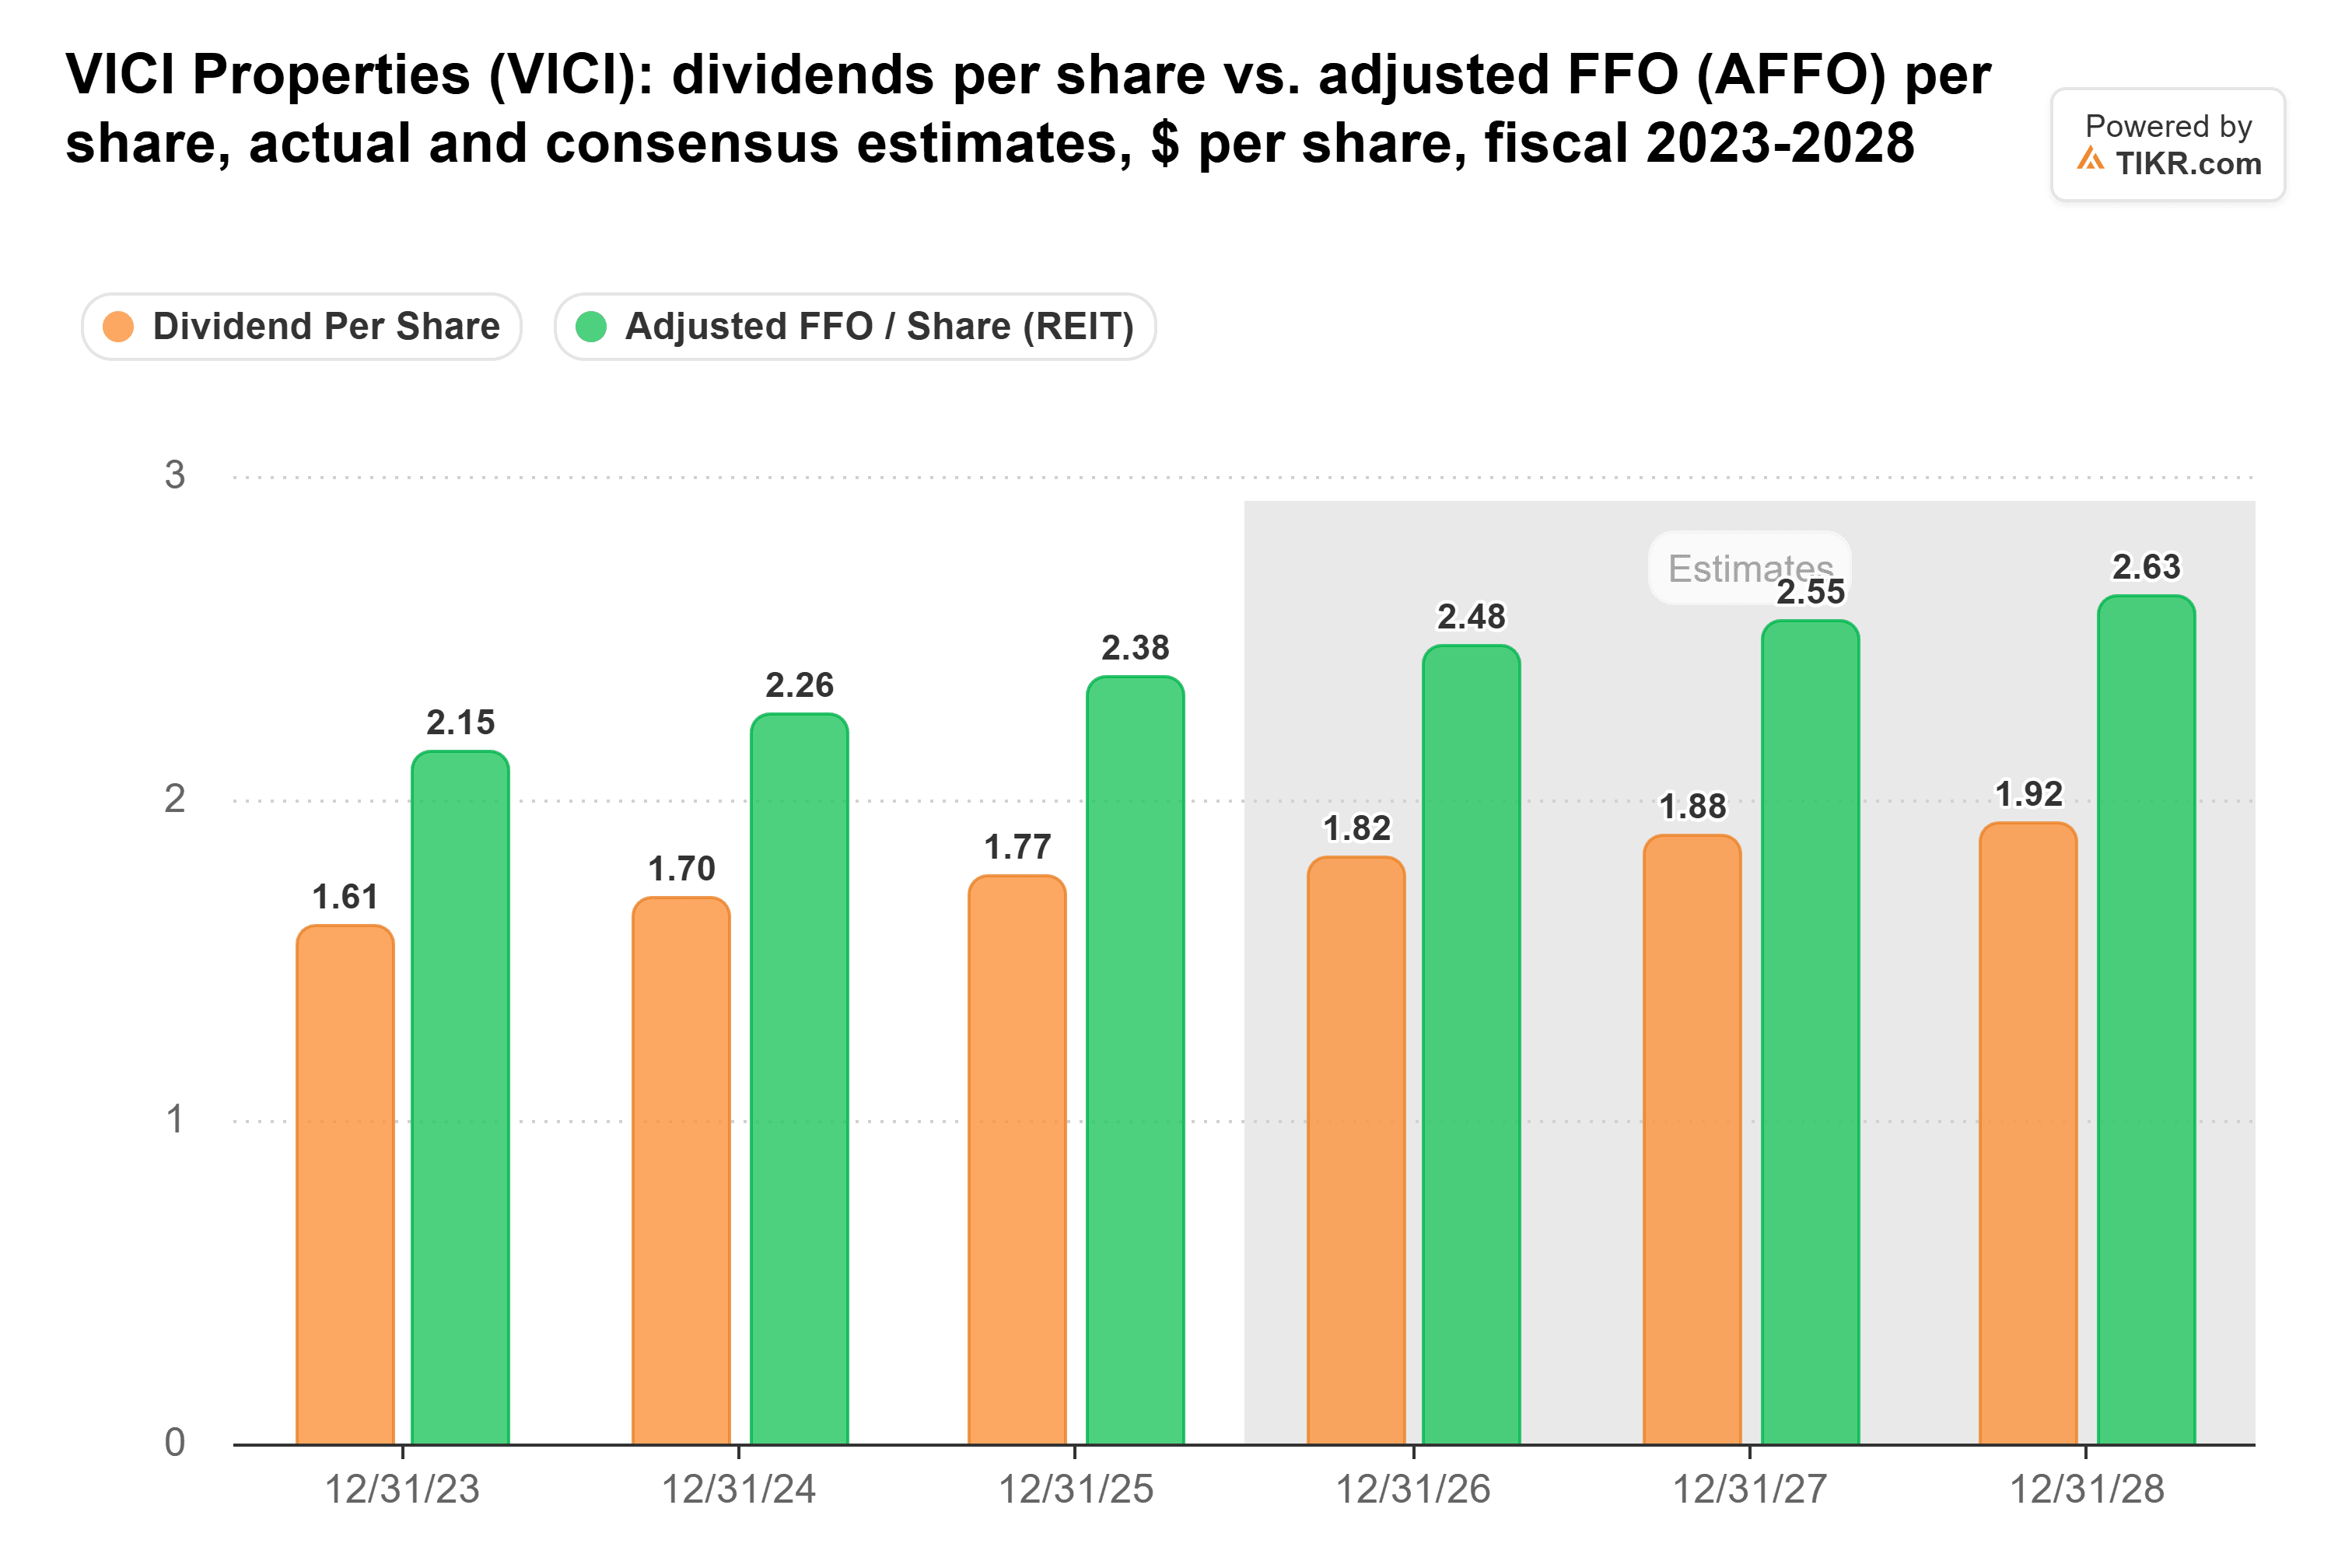
Von VICI wird erwartet, dass es etwa $2,48 AFFO pro Aktie generiert, gegenüber $1,82 an prognostizierten Dividenden, was einer ähnlichen Ausschüttungsquote nahe 73 % entspricht.
Seine Dividende stieg zwischen den Geschäftsjahren 2023 und 2025 um etwa 9 %, verglichen mit einem Wachstum von fast 6 % für Realty Income.
Die letzte erklärte Quartalsdividende von VICI in Höhe von $0,46 entspricht auch einer annualisierten Ausschüttung von $1,84, etwas über der Konsensschätzung für 2026 in der Grafik.
Realty Income wurde am 6. November nahe 13x des erwarteten AFFO gehandelt, unter seinem fünfjährigen historischen Durchschnitt von etwa 15x.
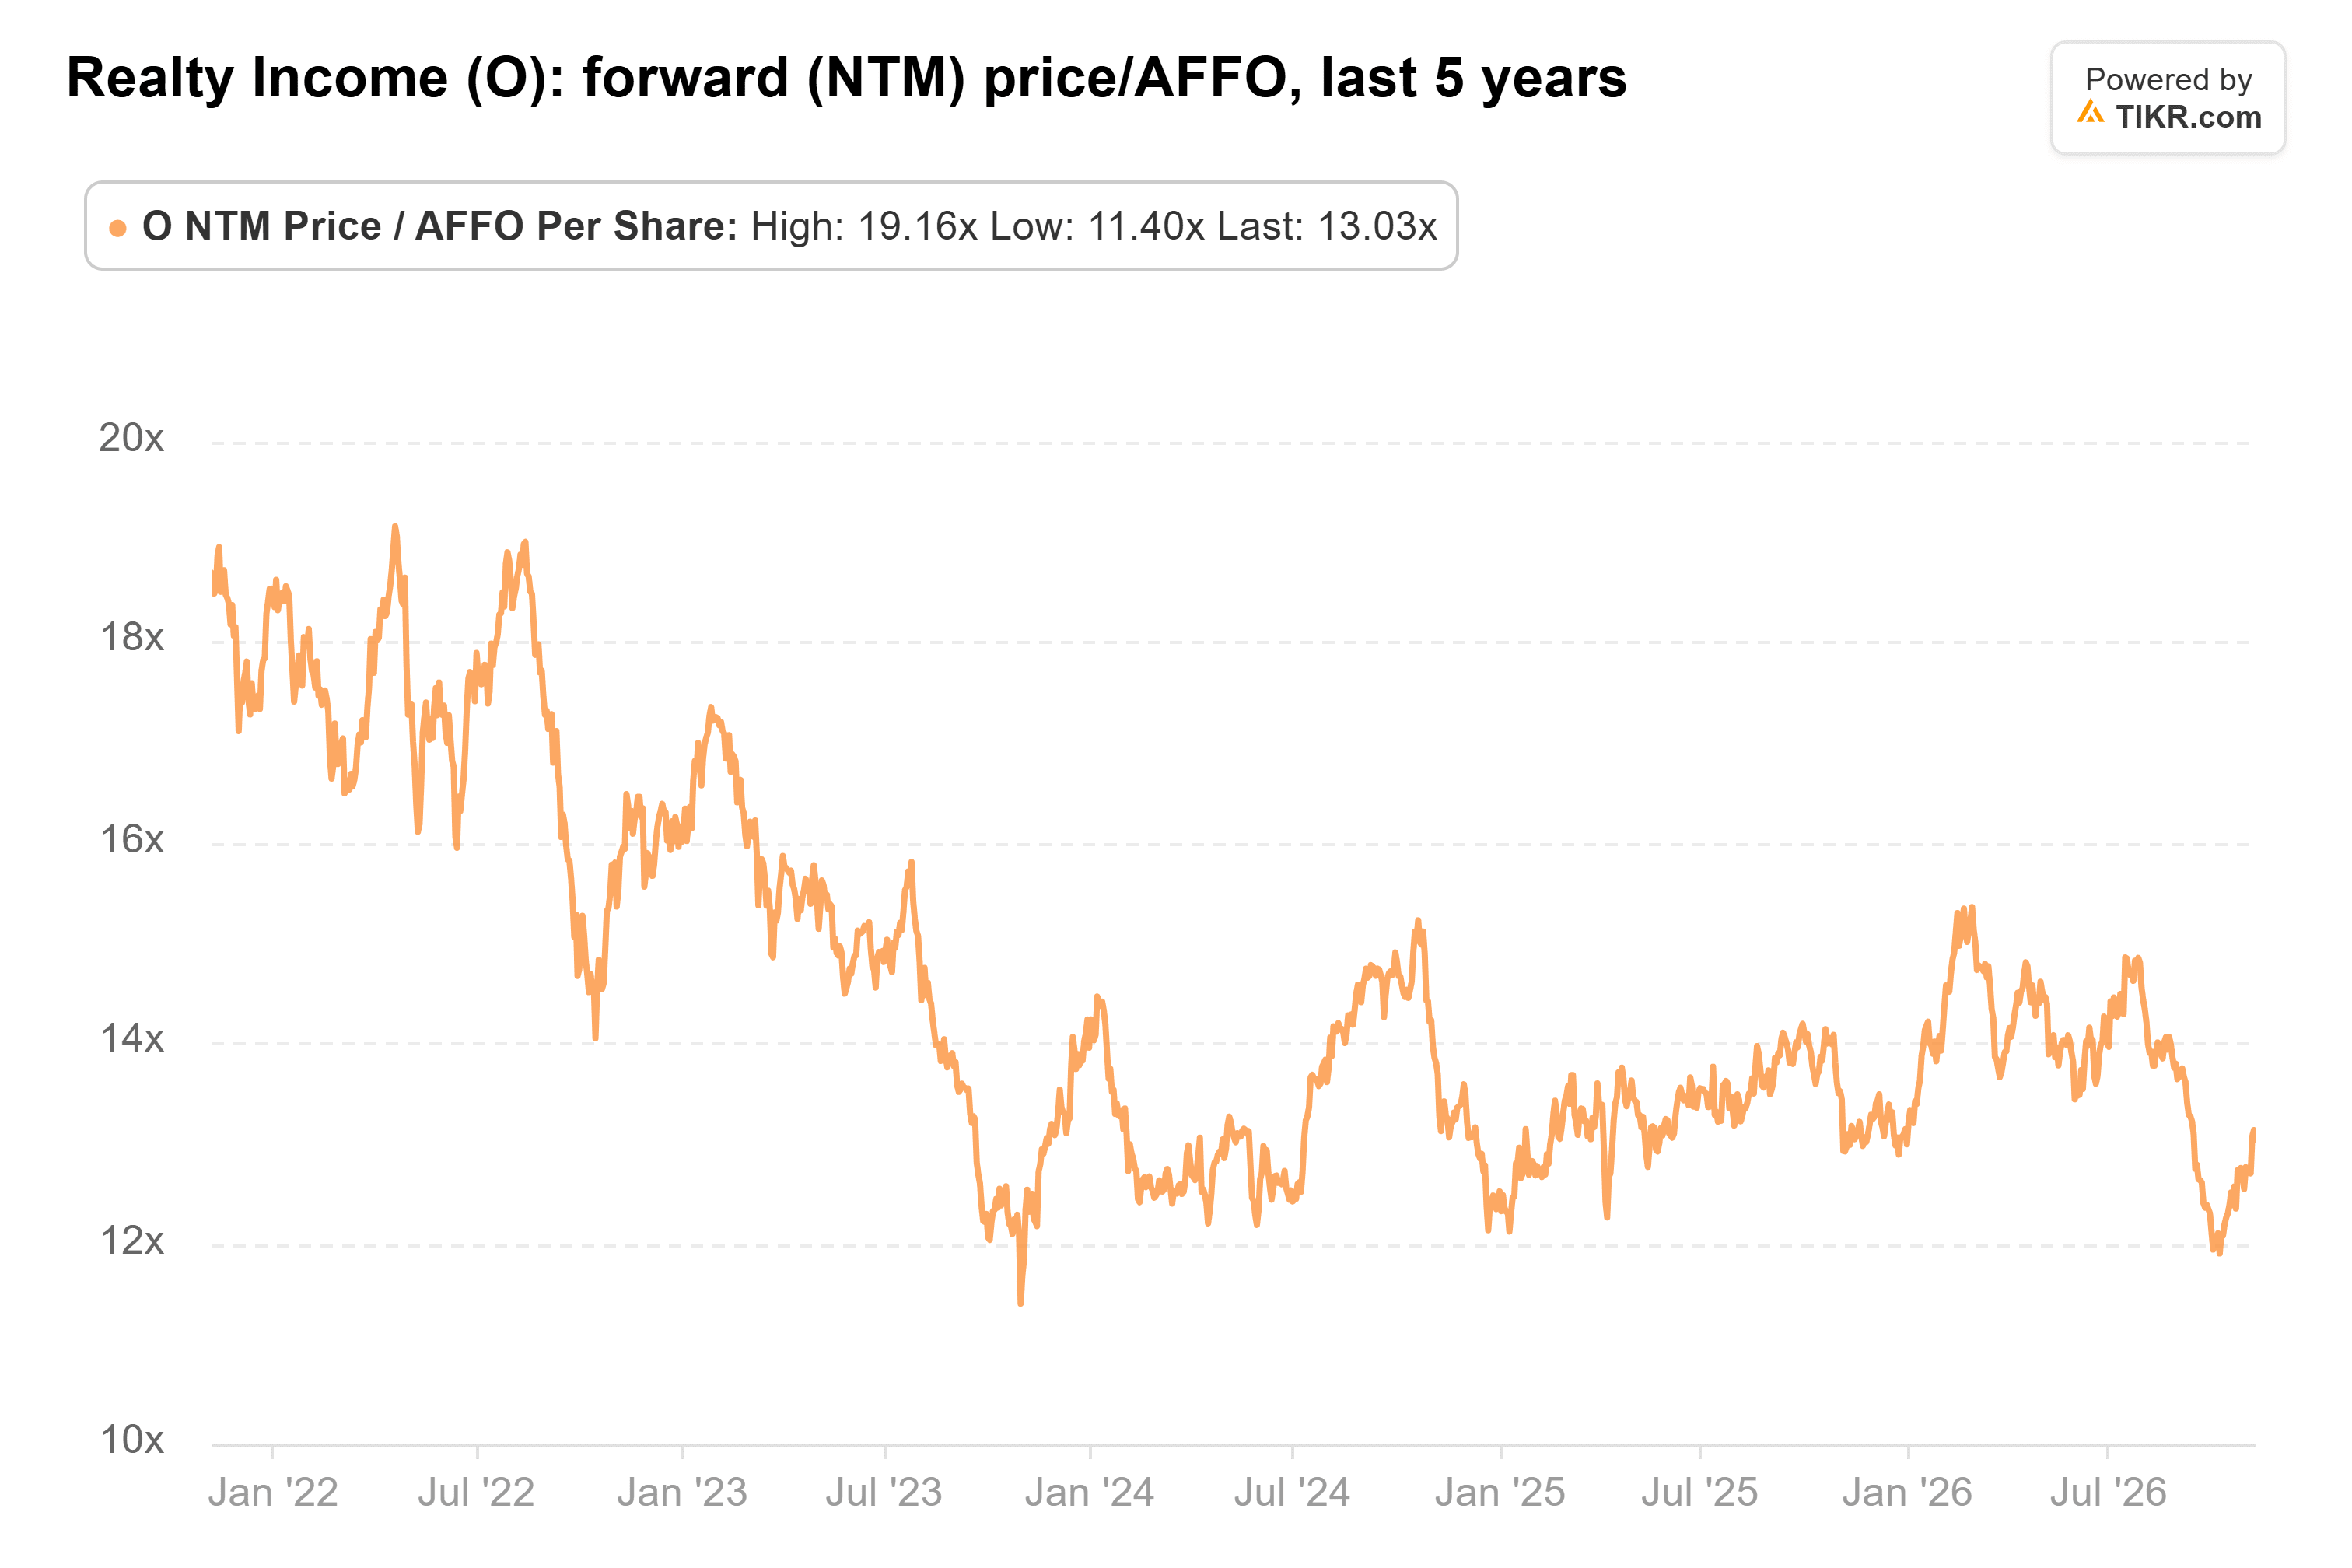
VICI wurde basierend auf seiner Bewertung vom 2. November nahe 10x des geschätzten AFFO für 2026 gehandelt, obwohl die beiden Multiplikatoren unterschiedliche Prognosezeiträume verwenden.
Das Kreditrating A- von S&P für Realty Income, verglichen mit BBB- für VICI, unterstreicht den Unterschied in ihren Kreditprofilen. Während VICI eine günstigere Bewertung bietet, bieten das stärkere Rating und die diversifiziertere Mieterbasis von Realty Income zusätzlichen finanziellen Schutz.
In den nächsten 12 Monaten werden die Aussichten von VICI stark von der Übernahmefinanzierung von Caesars, den regionalen Leasingvereinbarungen und den fortgesetzten Mietzahlungen abhängen.
Die Aussichten von Realty Income werden von Akquisitionsaktivitäten, Kreditkosten und seiner Fähigkeit abhängen, das AFFO-Wachstum aufrechtzuerhalten und gleichzeitig die Dividenden zu erhöhen.
VICI erscheint attraktiver bewertet für Anleger, die höhere Erträge suchen und mit der Exposition gegenüber Casino-Mietern vertraut sind, während Realty Income eine konservativere Alternative für diejenigen bietet, die Stabilität der Dividende priorisieren.
Die Bewertungslücke könnte sich verringern, wenn Caesars finanziell stabil bleibt, aber eine Verschlechterung der Mieterfinanzen könnte den anhaltenden Abschlag von VICI rechtfertigen.
Was ist die VICI Properties-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was VICI Properties wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
VICI Properties kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!