核心要点
- 在11月5日下跌9%后,英伟达的远期市盈率约为15倍,是其三年平均水平的一半。
- 市场共识预计,到2030年1月结束的财年营收将达到1.1万亿美元,但Bob Elliott认为这个目标很容易落空。
- 只有8位分析师预测到那么远。
- 11月17日的财报将是下一个考验,以判断15倍市盈率是便宜还是周期顶部的估值倍数。
英伟达 (NVDA) 在11月5日下跌了9%,这是中期选举后芯片股抛售的一部分,使其远期市盈率降至至少三年来的最低水平。
Unlimited Funds的联合创始人、首席执行官兼首席投资官Bob Elliott认为,当前价格仍然包含了过多的预期。他在11月6日告诉 CNBC的《Closing Bell Overtime》节目:“我们远未完全消除这股狂热。”
接着他具体说道:“市场预期是英伟达将在2029年实现每年销售一万亿美元的芯片。要知道,只要AI热潮稍有停滞,就很容易让这些相对非凡的预期落空。”
华尔街确实预期一万亿美元
Elliott的数字没错。营收预测逐年攀升,截至2028年1月的财年预测自6月以来 上涨了约25%:
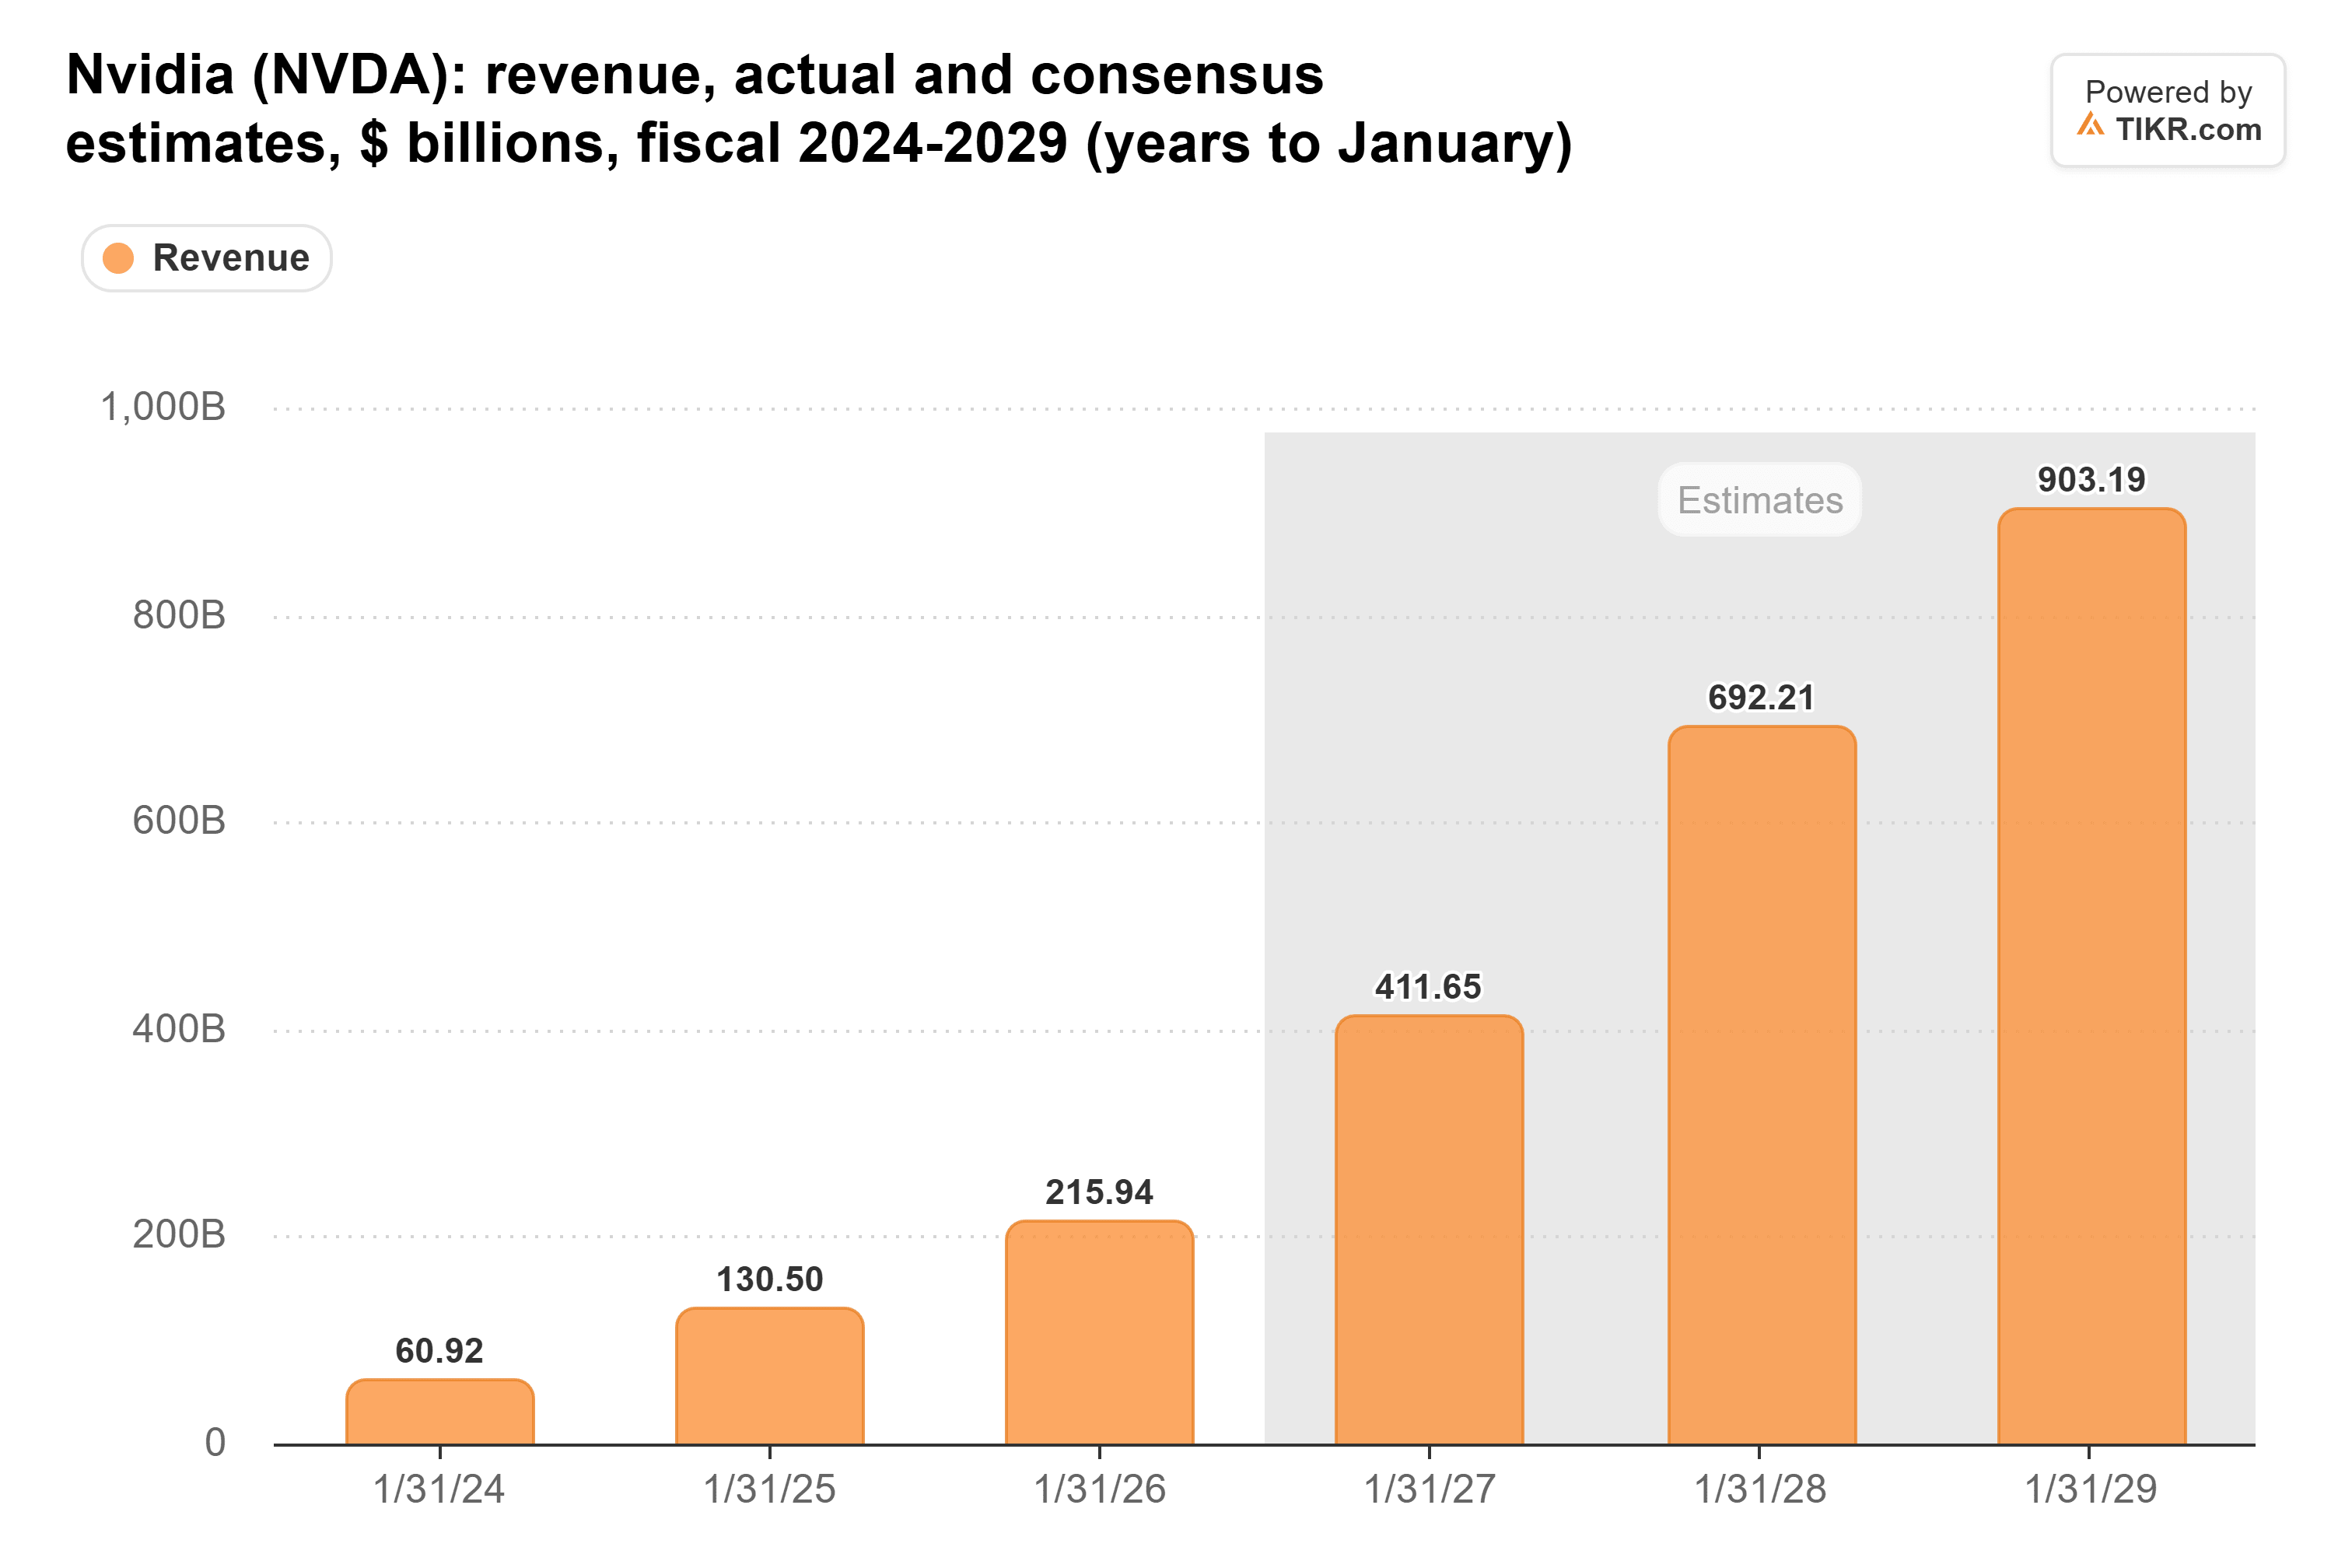
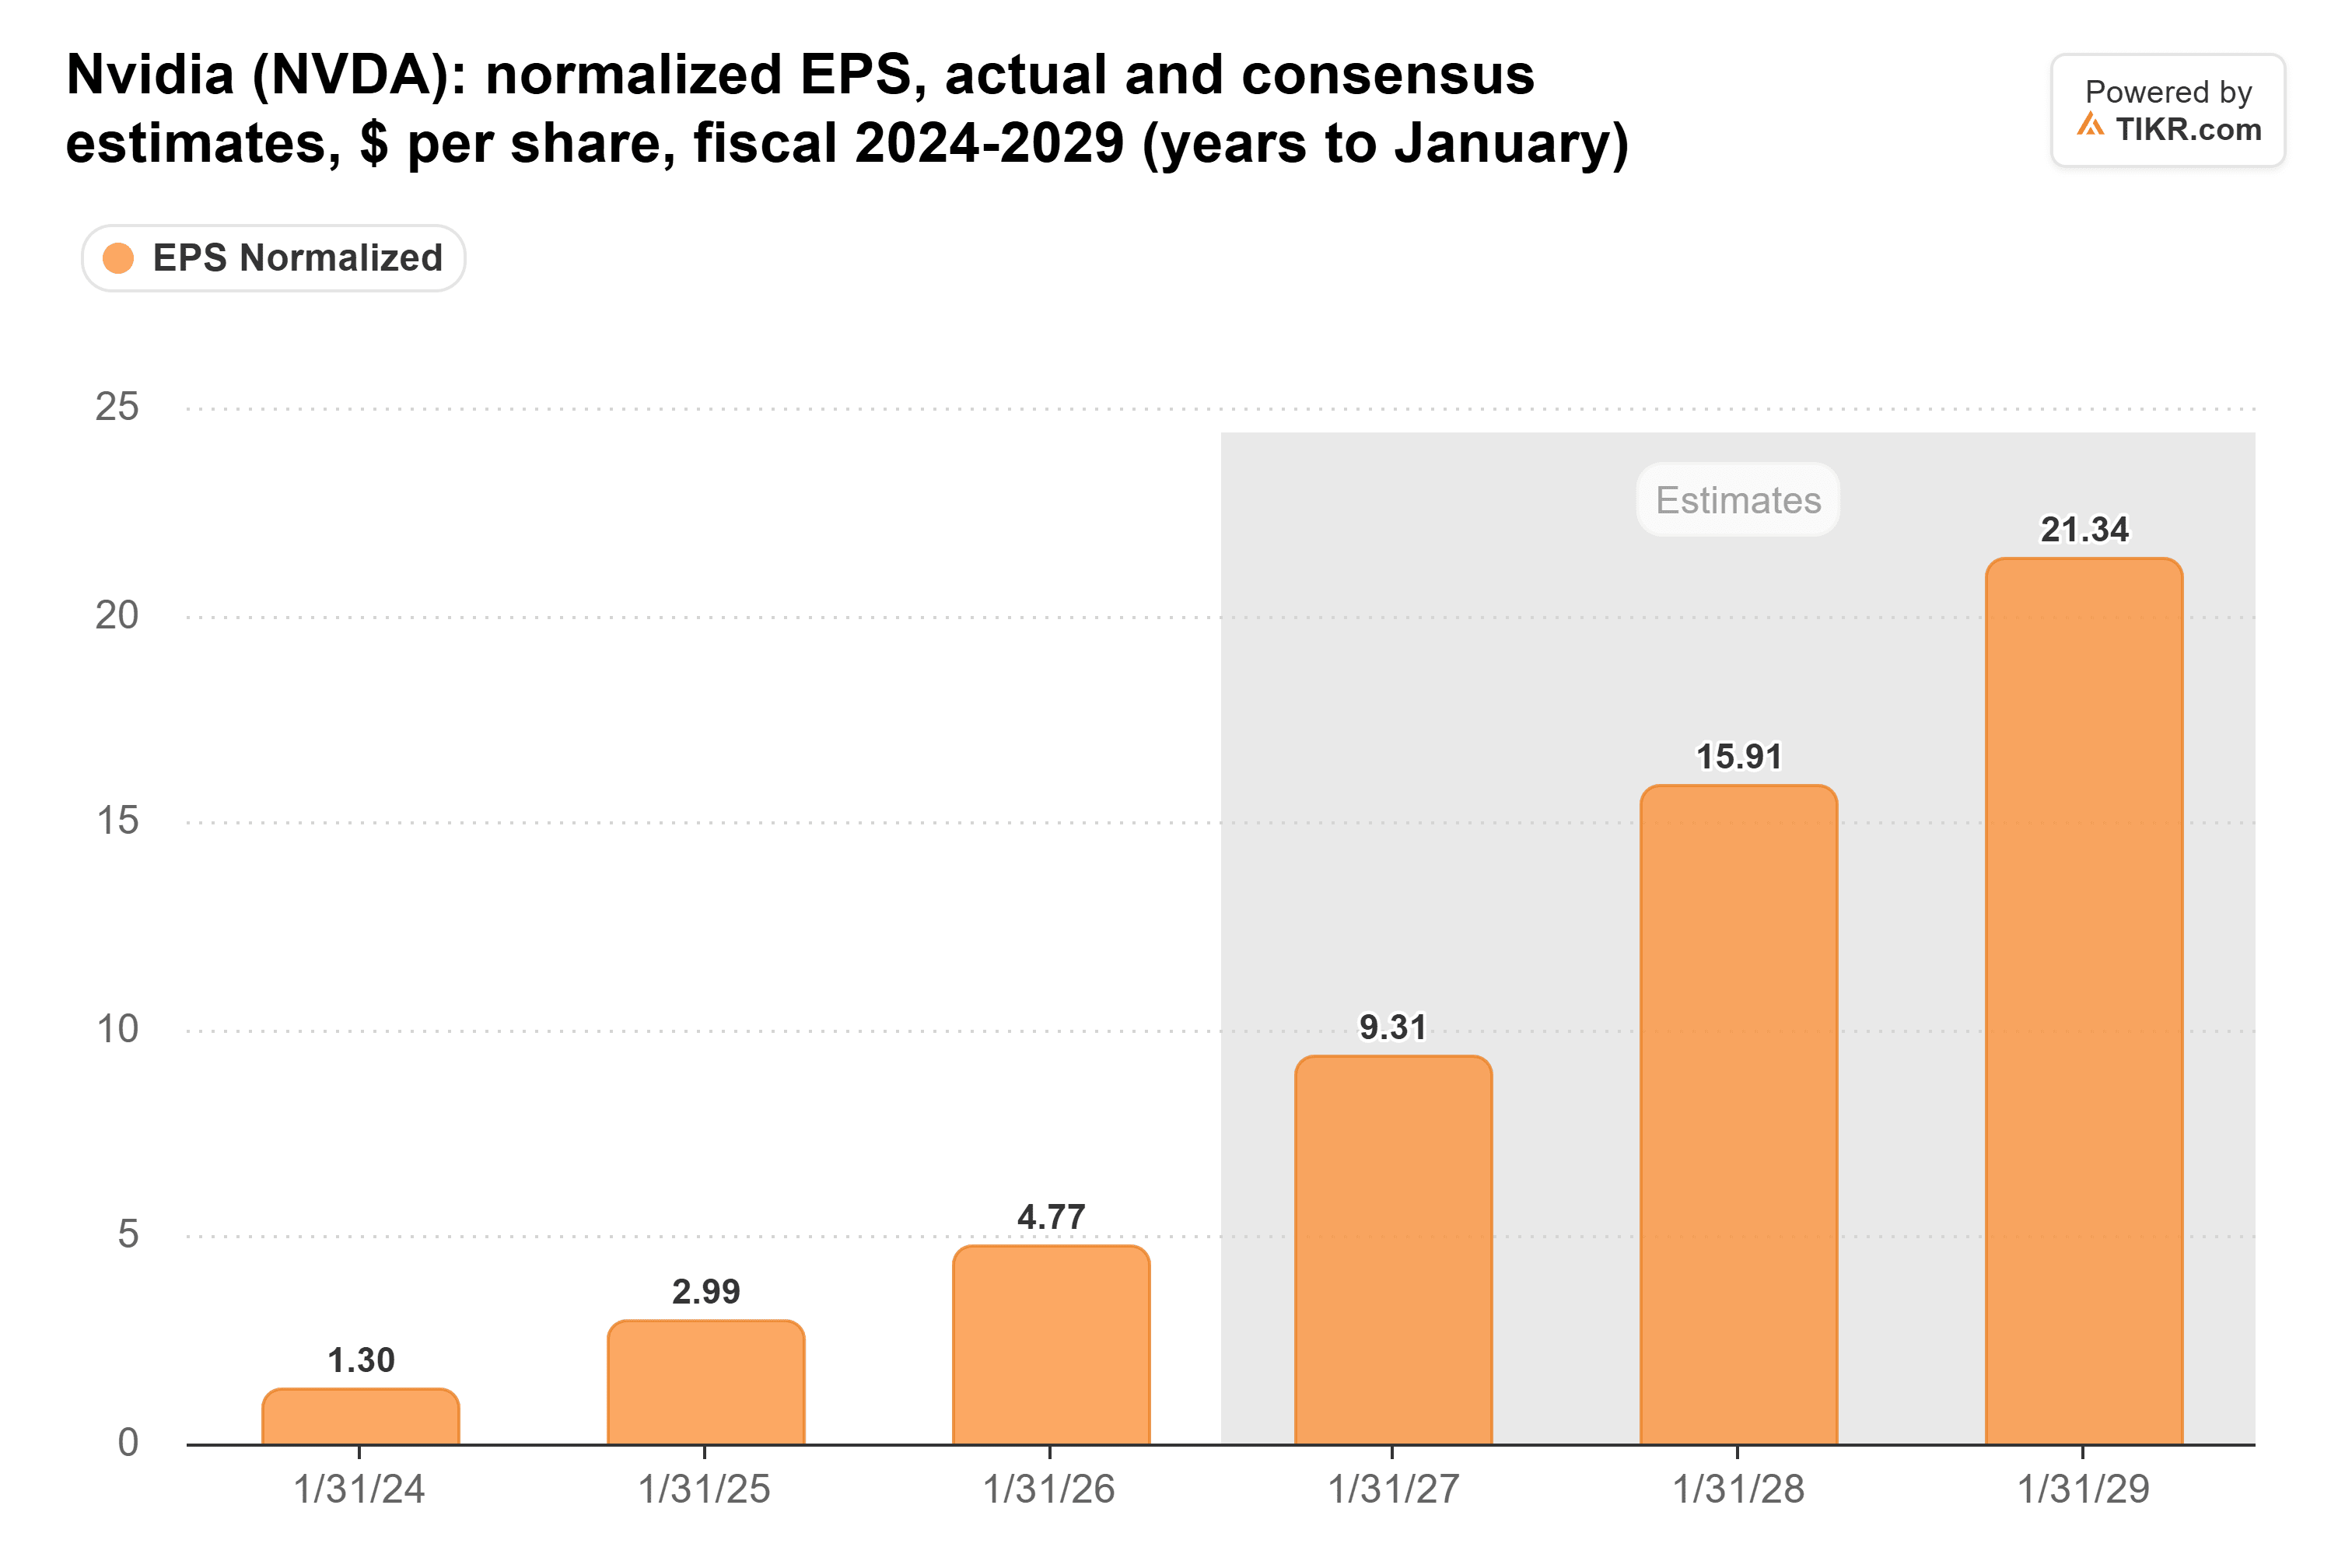
最后一根柱子对应1.1万亿美元,大约是英伟达在截至2026年1月的财年2159亿美元营收的五倍。只有8位分析师对此进行了预测,而预测截至2028年1月财年的分析师有57位。同期,调整后每股收益从4.77美元攀升至25.98美元,这个预测只有4位分析师做出。
TIKR追踪62位英伟达分析师。有多少人说“买入”?
在一个地方查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。 查看英伟达的分析师评级
最低的估值倍数出现在顶部
英伟达的远期市盈率在11月6日跌至15.4倍,约为其三年平均水平30.1倍的一半。
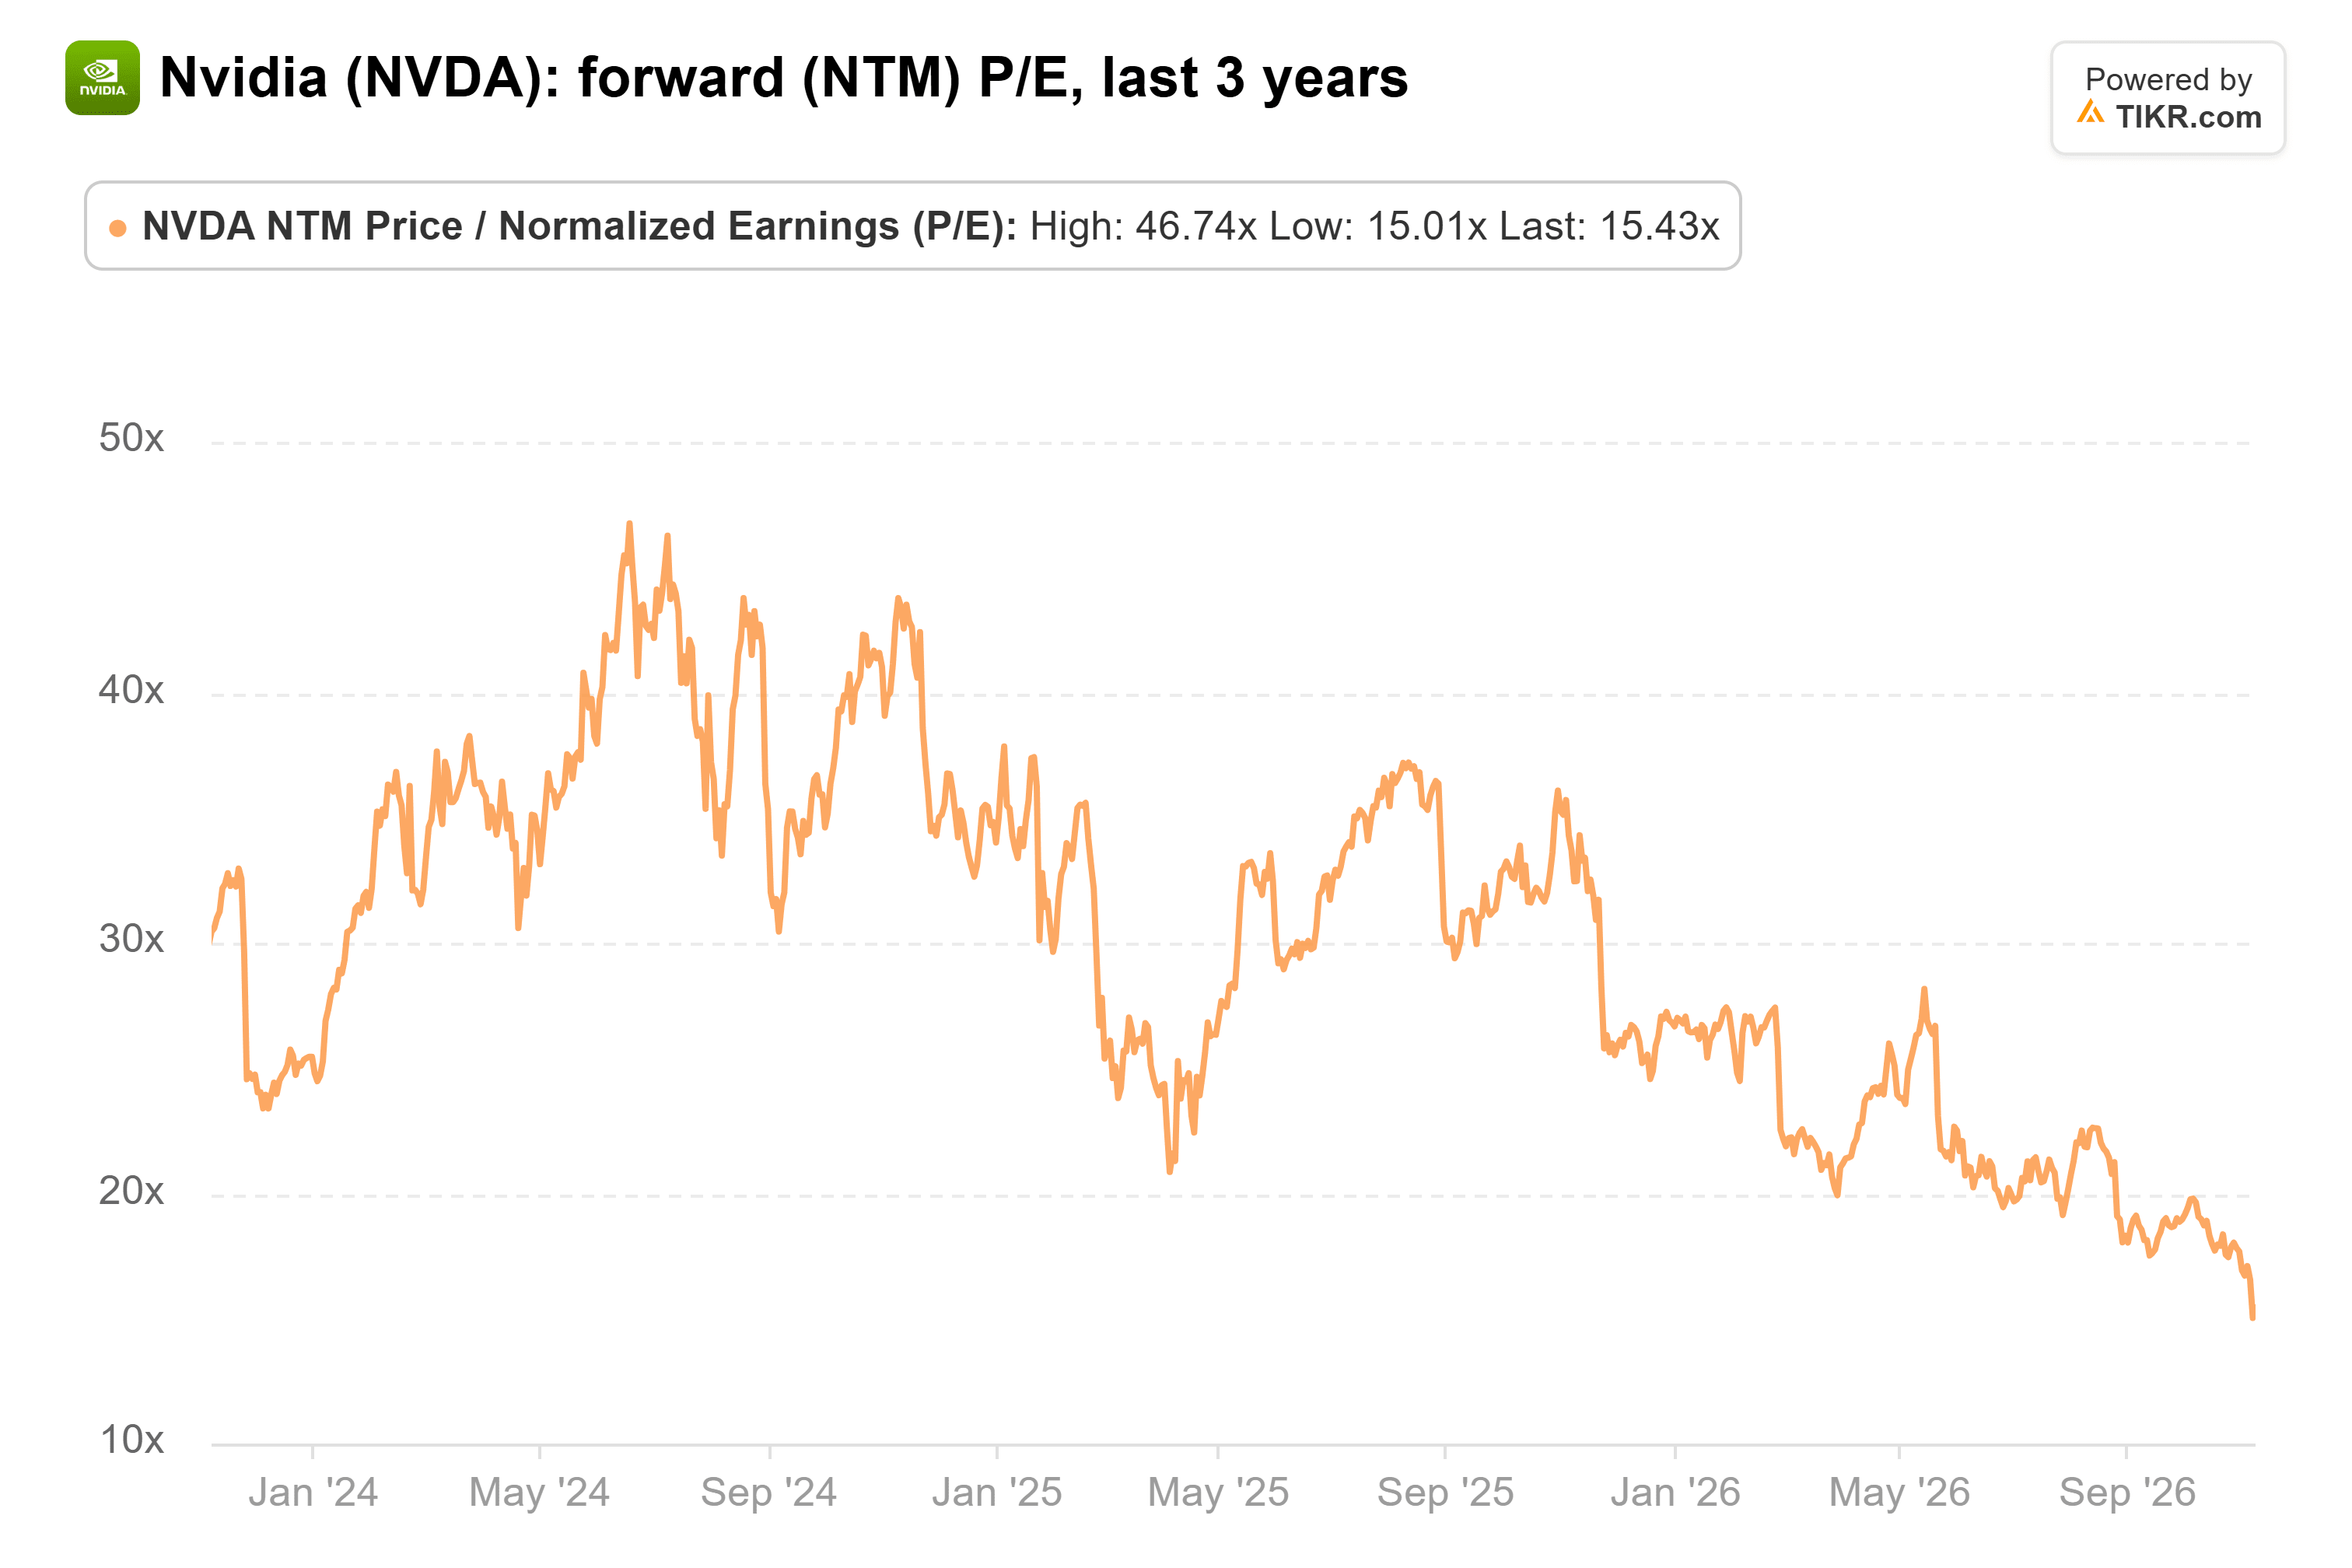
Yardeni Research的Ed Yardeni在 CNBC的《Closing Bell》节目中谈到芯片股时表示:“市盈率随着盈利飙升而下降,这创造了买入机会。” Cerity Partners的Jim Lebenthal告诉 《Halftime Report》节目:“在我看来,这些估值倍数现在所表达的情绪过于负面了。”
但Yardeni也解释了为什么芯片股交易在如此低的水平:“它们被当作周期性股票在出售。” 用他的话说,“每当盈利非常高的时候,就是你市盈率最低的时候。”
英伟达以前经历过这种情况。在截至2023年1月的财年,营收持平于270亿美元,而在撇除其放弃的Arm交易减值前,营业利润率从37.3%降至20.7%。如果这个周期在未来两年内见顶,那么15倍市盈率对应的将是英伟达未来一段时间内最好的盈利水平。
英伟达的客户仍在支出
在8月26日的电话会议上,首席财务官Colette Kress表示,预计前五大超大规模云服务提供商的资本支出将在2027年达到1.3万亿美元,云积压订单超过2万亿美元。她将截至2028年1月财年的营收指引上调了约70%,称其受到供应限制。该财年构成了支撑15倍市盈率未来12个月中约9个月的盈利基础,因此近期盈利看起来有保障。
一万亿美元的目标还要再往后两年,市场共识预计截至2029年1月的财年增长将放缓至30.5%,次年放缓至21.3%。英伟达还锁定了 2790亿美元的供应和产能承诺,其中截至2028年1月的财年需支付870亿美元,次年需支付880亿美元。如果建设放缓,这将是一笔巨大的供应成本需要支付。
英伟达11月17日的财报是第一个考验
目前来看,Elliott的论点更有说服力。未来一年看起来稳固,但15倍市盈率要保持便宜,前提是盈利在此之后继续攀升。在称英伟达为便宜货之前,我需要看到建设热潮能持续到2027年之后的证据。
这个证据将从11月17日的第三季度业绩开始。营收指引为1080亿美元,上下浮动2%,管理层预计毛利率将在1月季度触底,达到71%至72%。如果营收再次超过其指引区间的上限,将使看跌者的论点更难成立。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!