核心要点
- Verizon 股价在过去一个月上涨了 11%,在 SpaceX 同意购买全国性无线频谱后,收复了 10 月份的跌幅。
- Verizon 在第三季度新增了 40.6 万后付费电话用户,创下五年来最佳第三季度表现,并连续第三个季度上调业绩指引,尽管设备销售额下降导致营收未达预期。
- 埃隆·马斯克表示 SpaceX 可以在两到三年内建成一个运营商网络,而 Verizon 首席执行官 Dan Schulman 预计需要四到六年,SpaceX 据报道正在进行的基站谈判可能有助于塔楼所有者 Crown Castle。
- Verizon 的估值接近其通常水平,其股息由自由现金流充分覆盖,因此该股票看起来仍值得买入。FCC 对 SpaceX 频谱交易的裁决是下一个需要关注的事项。
Verizon (VZ) 股价在过去一个月上涨了 10.6%,而纳斯达克 100 指数下跌了 9.6%。
这与 10 月 9 日的情况相比是一个相当大的逆转,当时 Verizon 在 SpaceX (SPCX) 同意为其 Starlink Mobile 服务购买全国性的 800 MHz 频谱块 后下跌了 8.75%,创下自 2002 年以来最糟糕的单日表现。
随后,彭博社在 10 月 22 日报道称,SpaceX 正在就至少 8 万个美国基站进行谈判,其中包括 Crown Castle (CCI) 的基站。消息传出后,运营商股价下跌,而塔楼所有者股价上涨,Crown Castle 自 10 月 9 日以来已上涨超过 10%。
TIKR 追踪了 24 位分析师对 Verizon 的看法。有多少人给出“买入”评级?
在一个地方查看 Verizon 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Verizon 的分析师评级
季度业绩超预期,但股价依然下跌
Verizon 于 10 月 26 日公布了第三季度业绩。它新增了 40.6 万后付费电话用户,创下五年来最佳第三季度表现,后付费电话流失率从 0.98% 改善至 0.94%。自由现金流增长 12.1% 至 78 亿美元,并且 Verizon 连续第三个季度上调了全年业绩指引。
但 343 亿美元的营收未达预期,当天股价下跌了 3.5%。设备收入下降了 9%,主要是因为客户升级频率降低,且 Verizon 在手机补贴上的支出减少。这虽然减少了营收,但提高了利润率:调整后的 EBITDA 利润率创下 40.2% 的历史新高,高于之前的 37.8%。
首席执行官 Dan Schulman 在 新闻稿 中表示:“我们只是进入了一个多年增长故事的第一年。”分析师们表示同意,预计归一化每股收益将从 2025 财年的 4.71 美元攀升至 2027 财年的 5.31 美元:
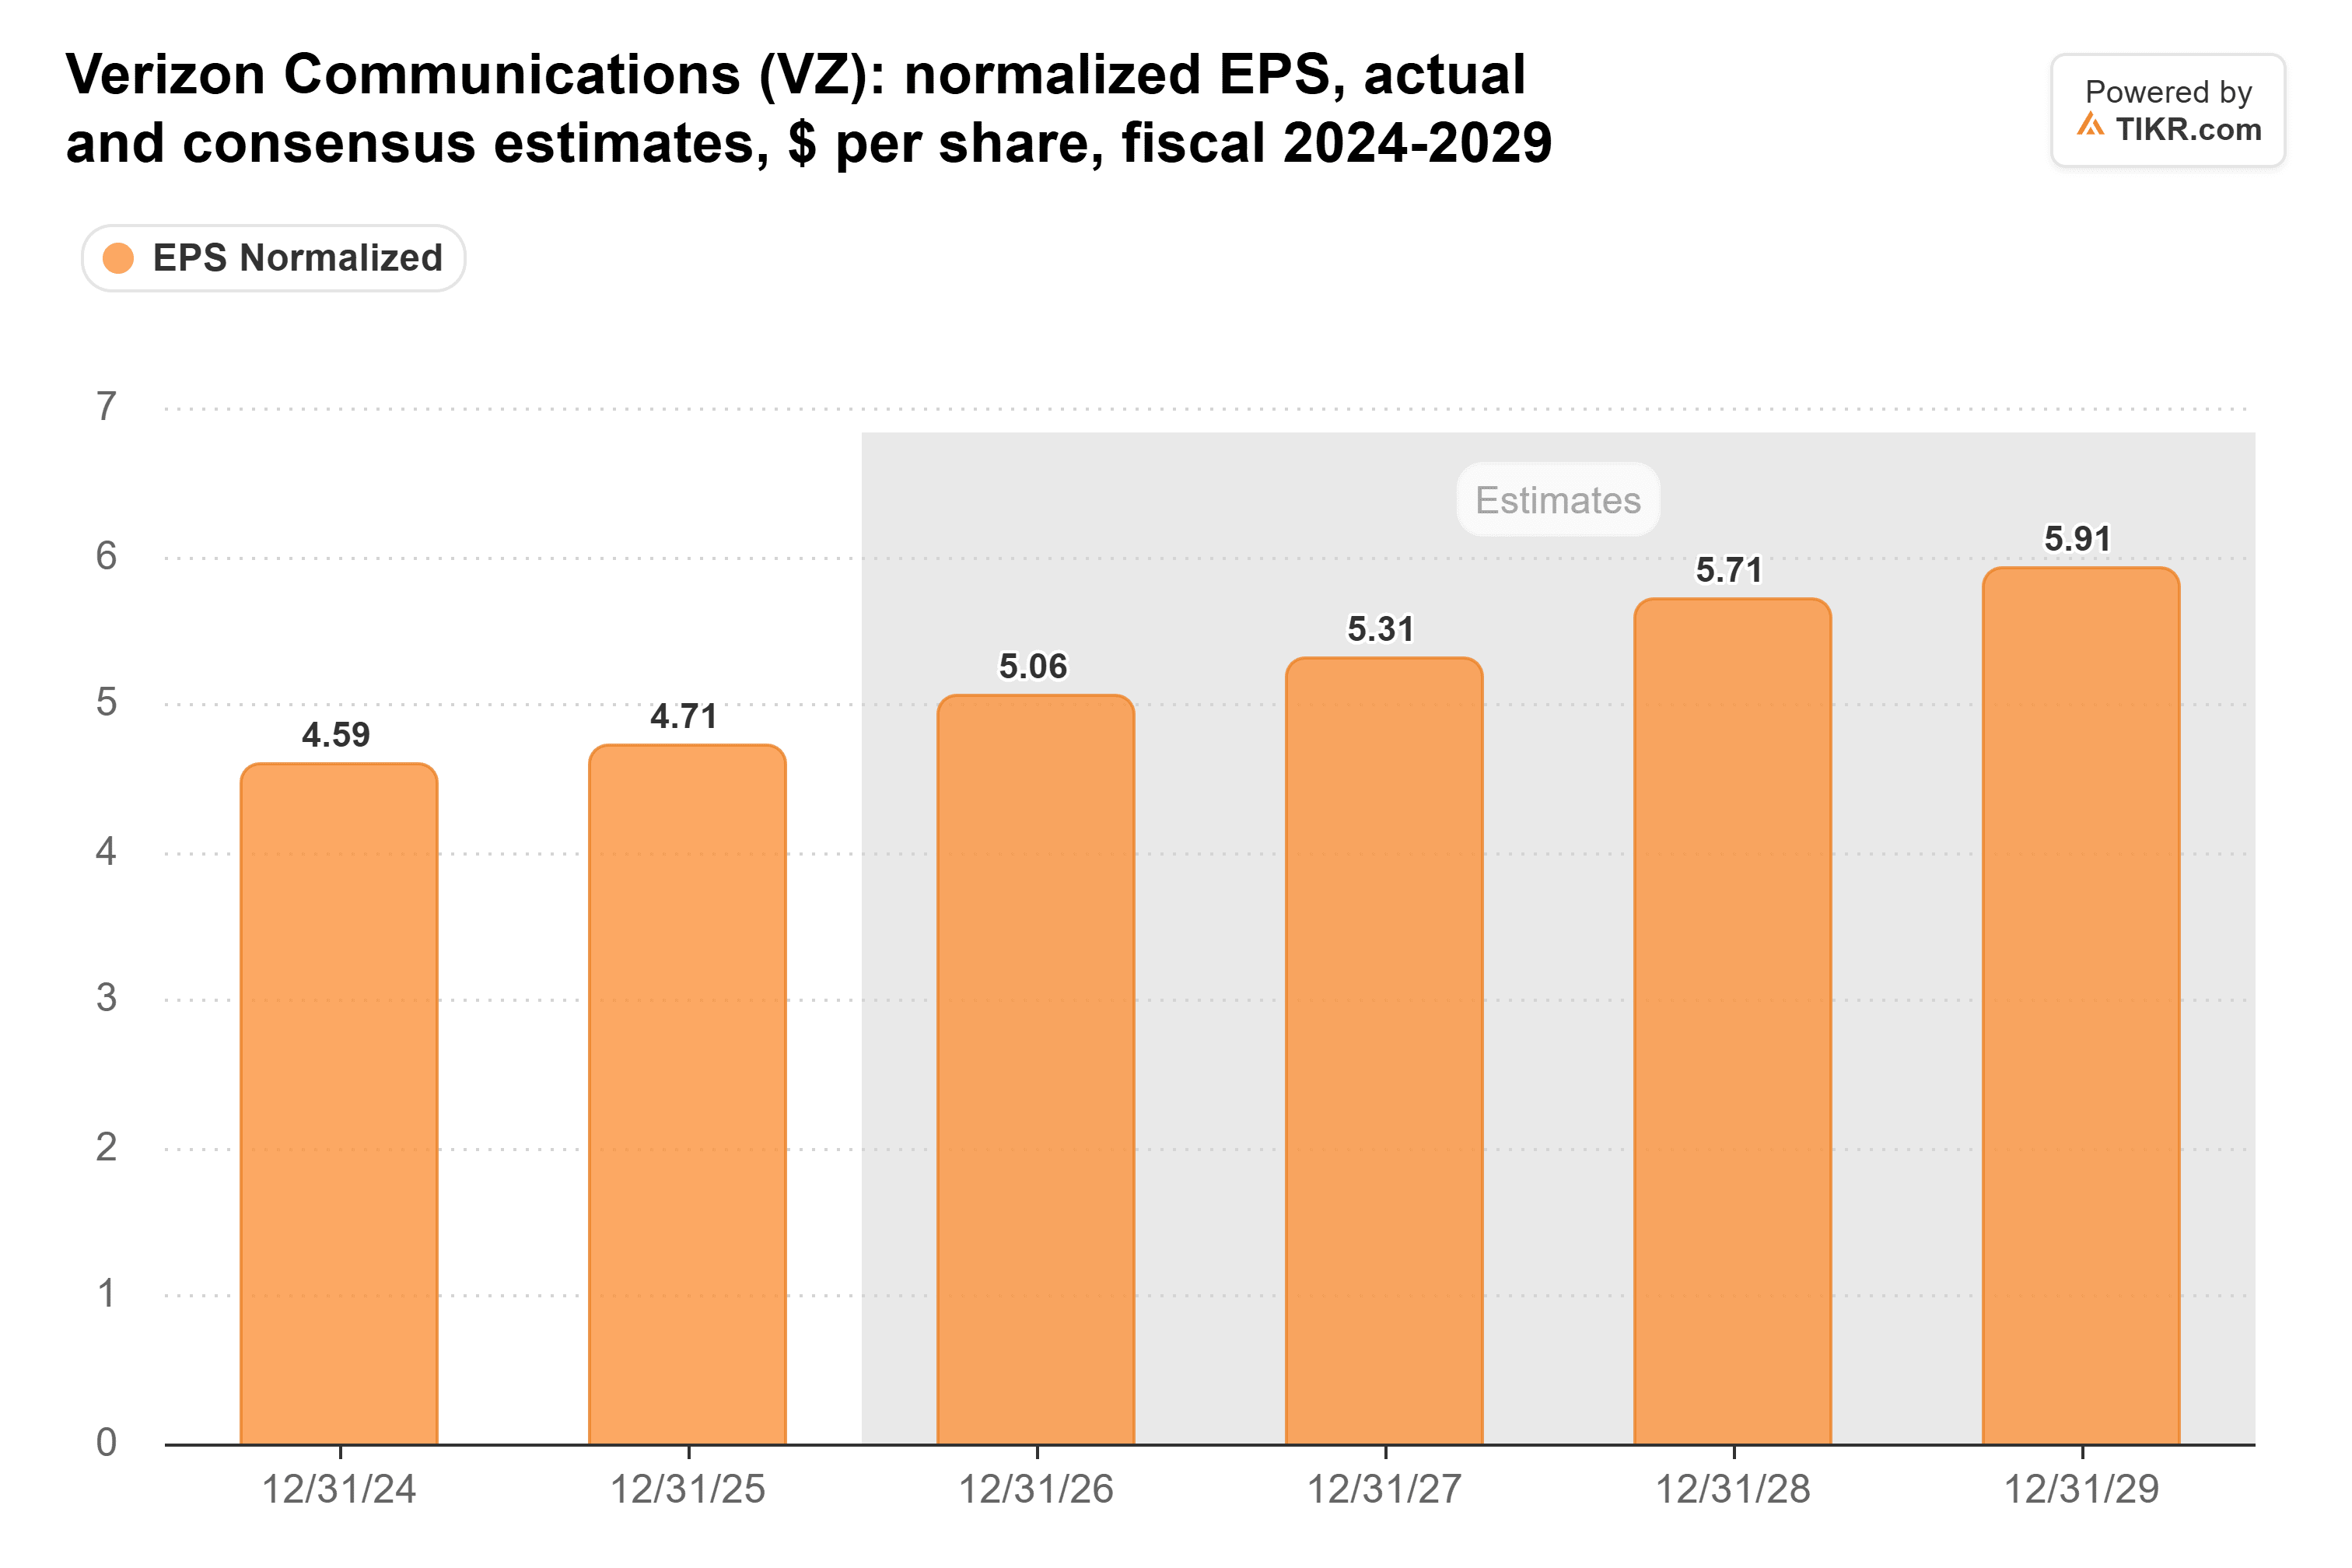
Verizon 现在预计 2026 年调整后每股收益为 5.04 至 5.06 美元,与 5.06 美元的共识预期一致,因此营收未达预期不应拖累预测下调。
SpaceX 需要的不仅仅是频谱
在 10 月 26 日的财报电话会议上,Schulman 表示 SpaceX 至少需要四到六年 以及 3000 亿至 5000 亿美元才能完全建成一个移动网络。
埃隆·马斯克在 X 上的回复 呢?“需要 2 或 3 年。”
SpaceX 自己的时间表已经推迟过一次:在 10 月 20 日的电话会议上,它将下一代 Starlink Mobile 服务的推出时间从 2027 年底推迟到 2028 年上半年。该网络还需要与 AI 争夺资金,AI 占用了 SpaceX 第三季度 196 亿美元资本支出中的 164 亿美元。
SpaceX 也在寻找捷径。《华盛顿邮报》在 11 月初报道称,马斯克曾与 EchoStar 就收购 Boost Mobile 或使用其网络进行过谈判,不过 MoffettNathanson 怀疑 Boost 的网络协议能否转移。如果 Starlink Mobile 按时推出,Verizon 的定价将面临考验。
那些打击运营商的消息对 Crown Castle 来说却是好消息。其第三季度站点租赁收入从 10.1 亿美元下降至 9.66 亿美元,因为 DISH 的租约终止使其损失了 6100 万美元。Crown Castle 仍在 10 月 21 日上调了 2026 年展望。目前与 SpaceX 尚未签署任何协议,但即使是那 8 万个站点中的一部分,也有助于填补 DISH 留下的空缺。
市盈率低于 9 倍,仍值得买入
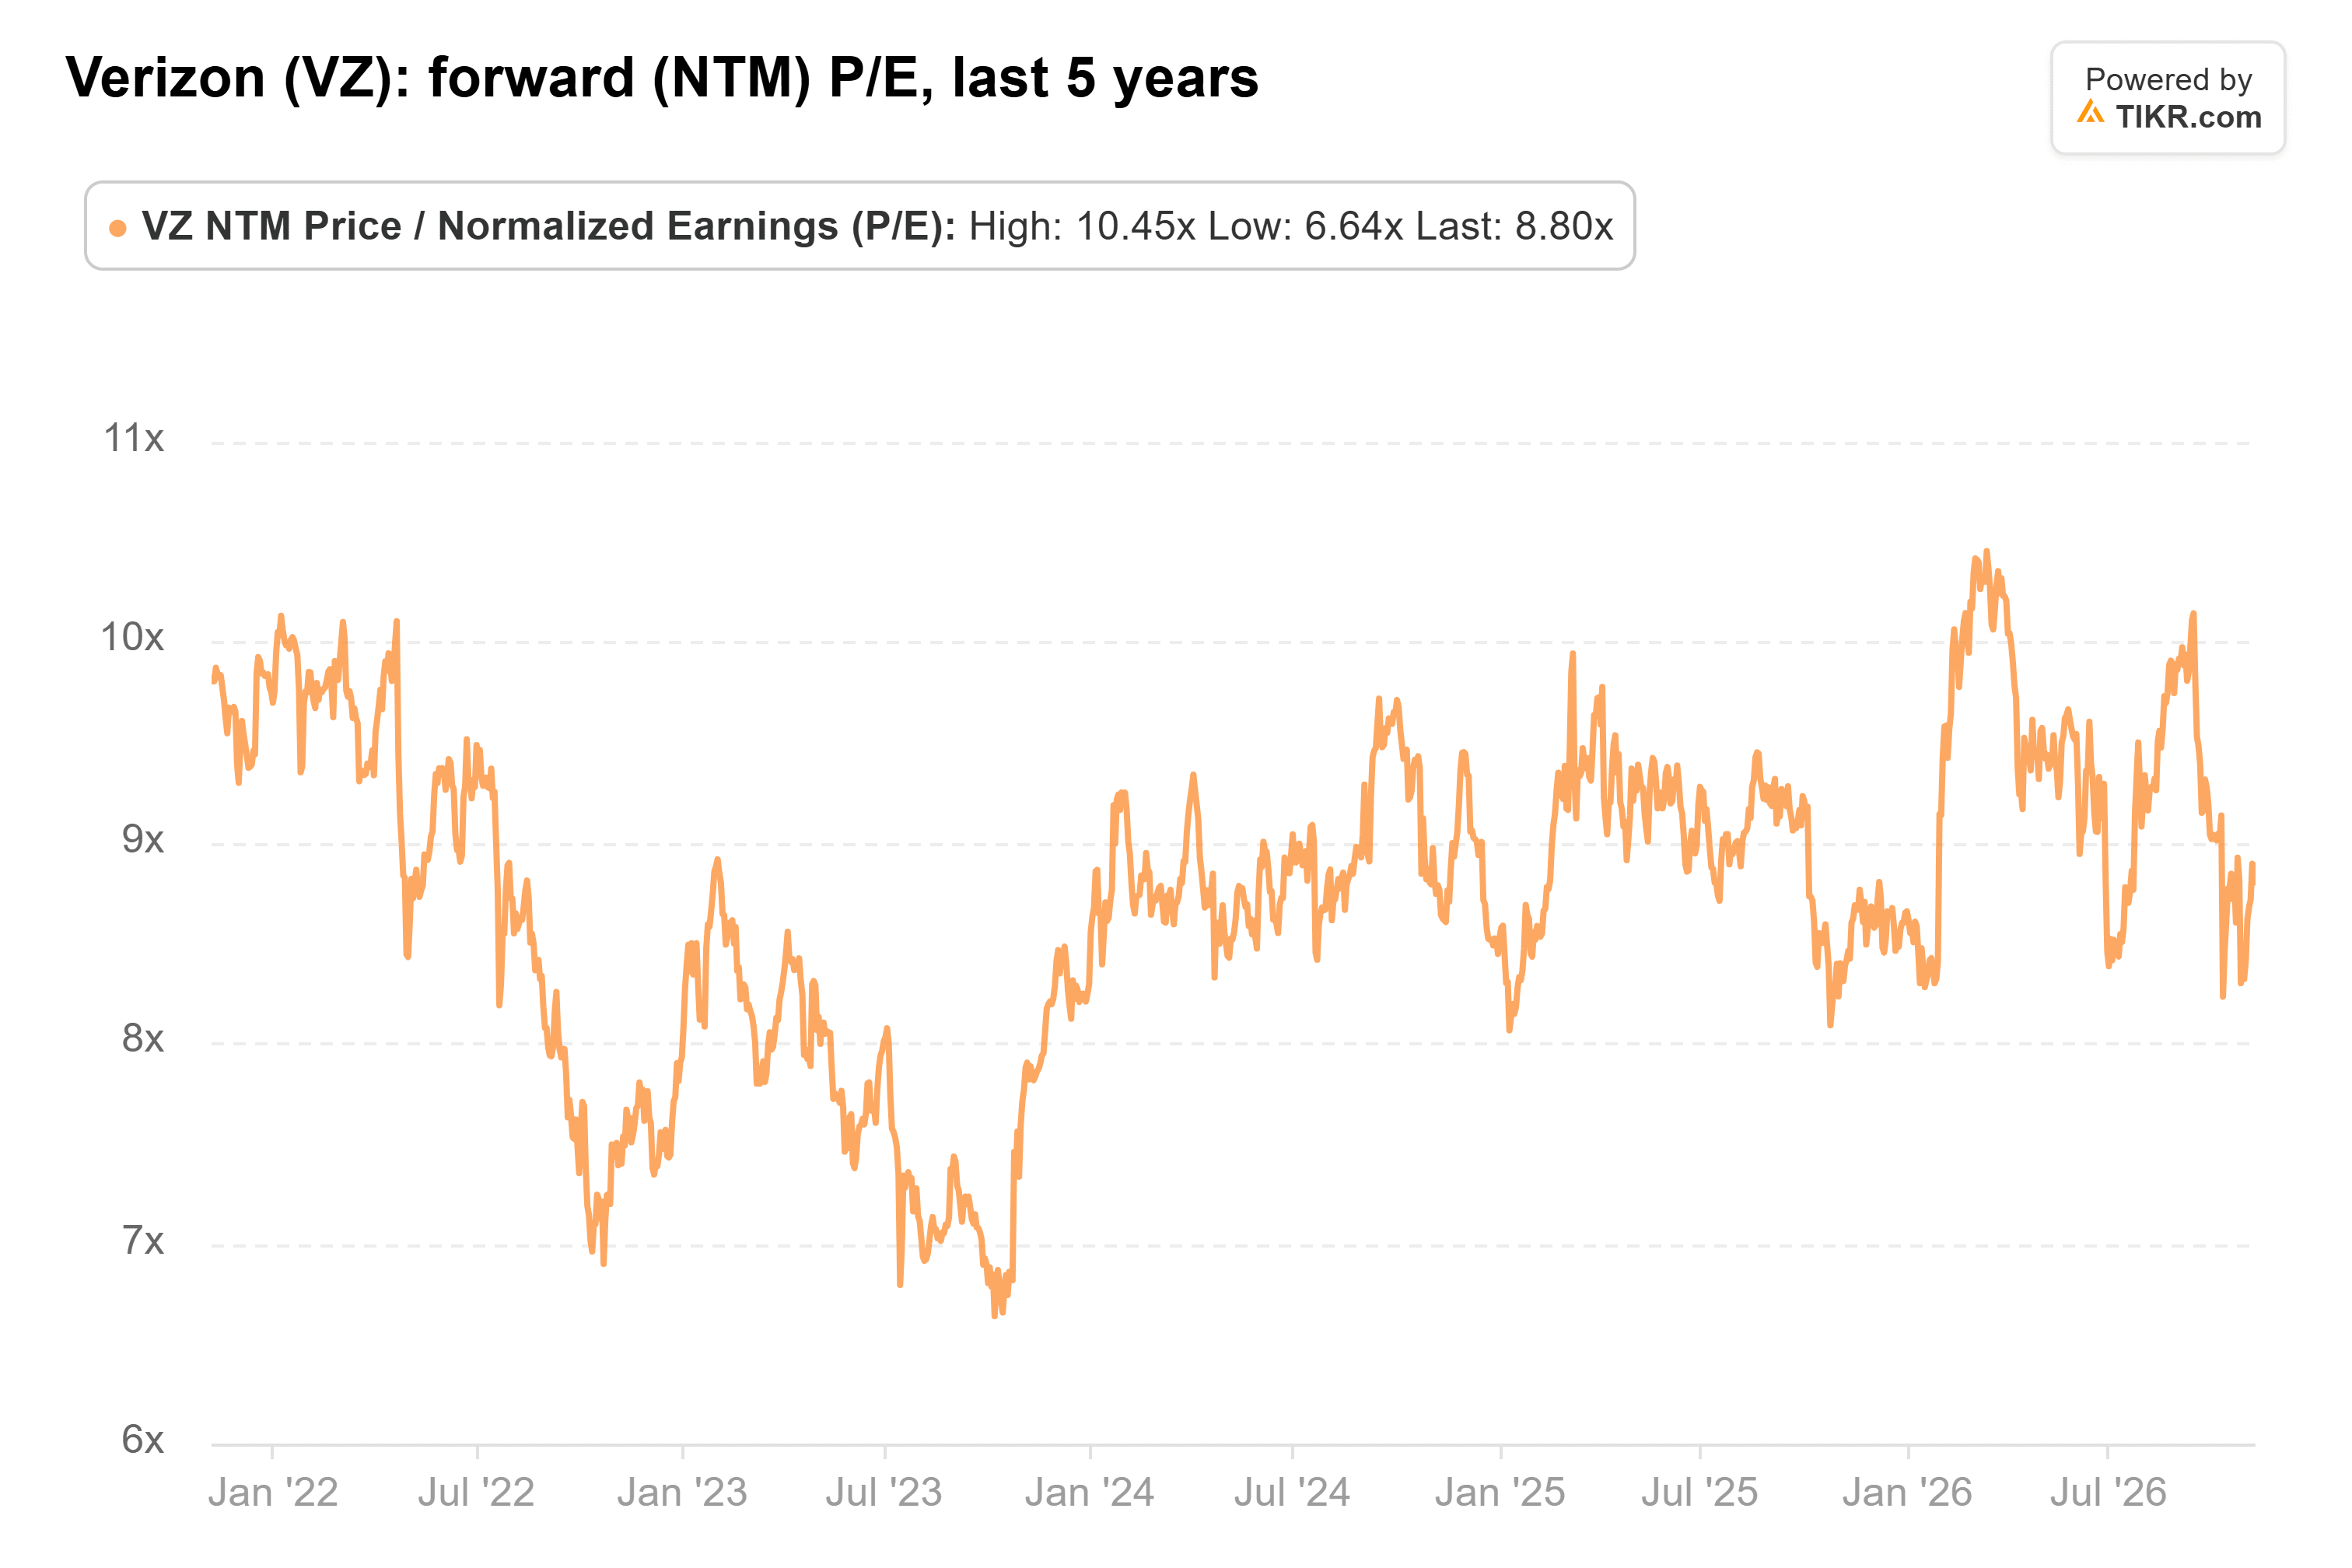
即使在反弹之后,Verizon 在 11 月 6 日的远期市盈率仍为 8.8 倍。这接近其五年区间 6.6 倍至 10.5 倍的中值,远低于 3 月份的峰值:
自 2022 财年以来,自由现金流每年都在增长,管理层现在预计 2026 年增长将接近 12%:
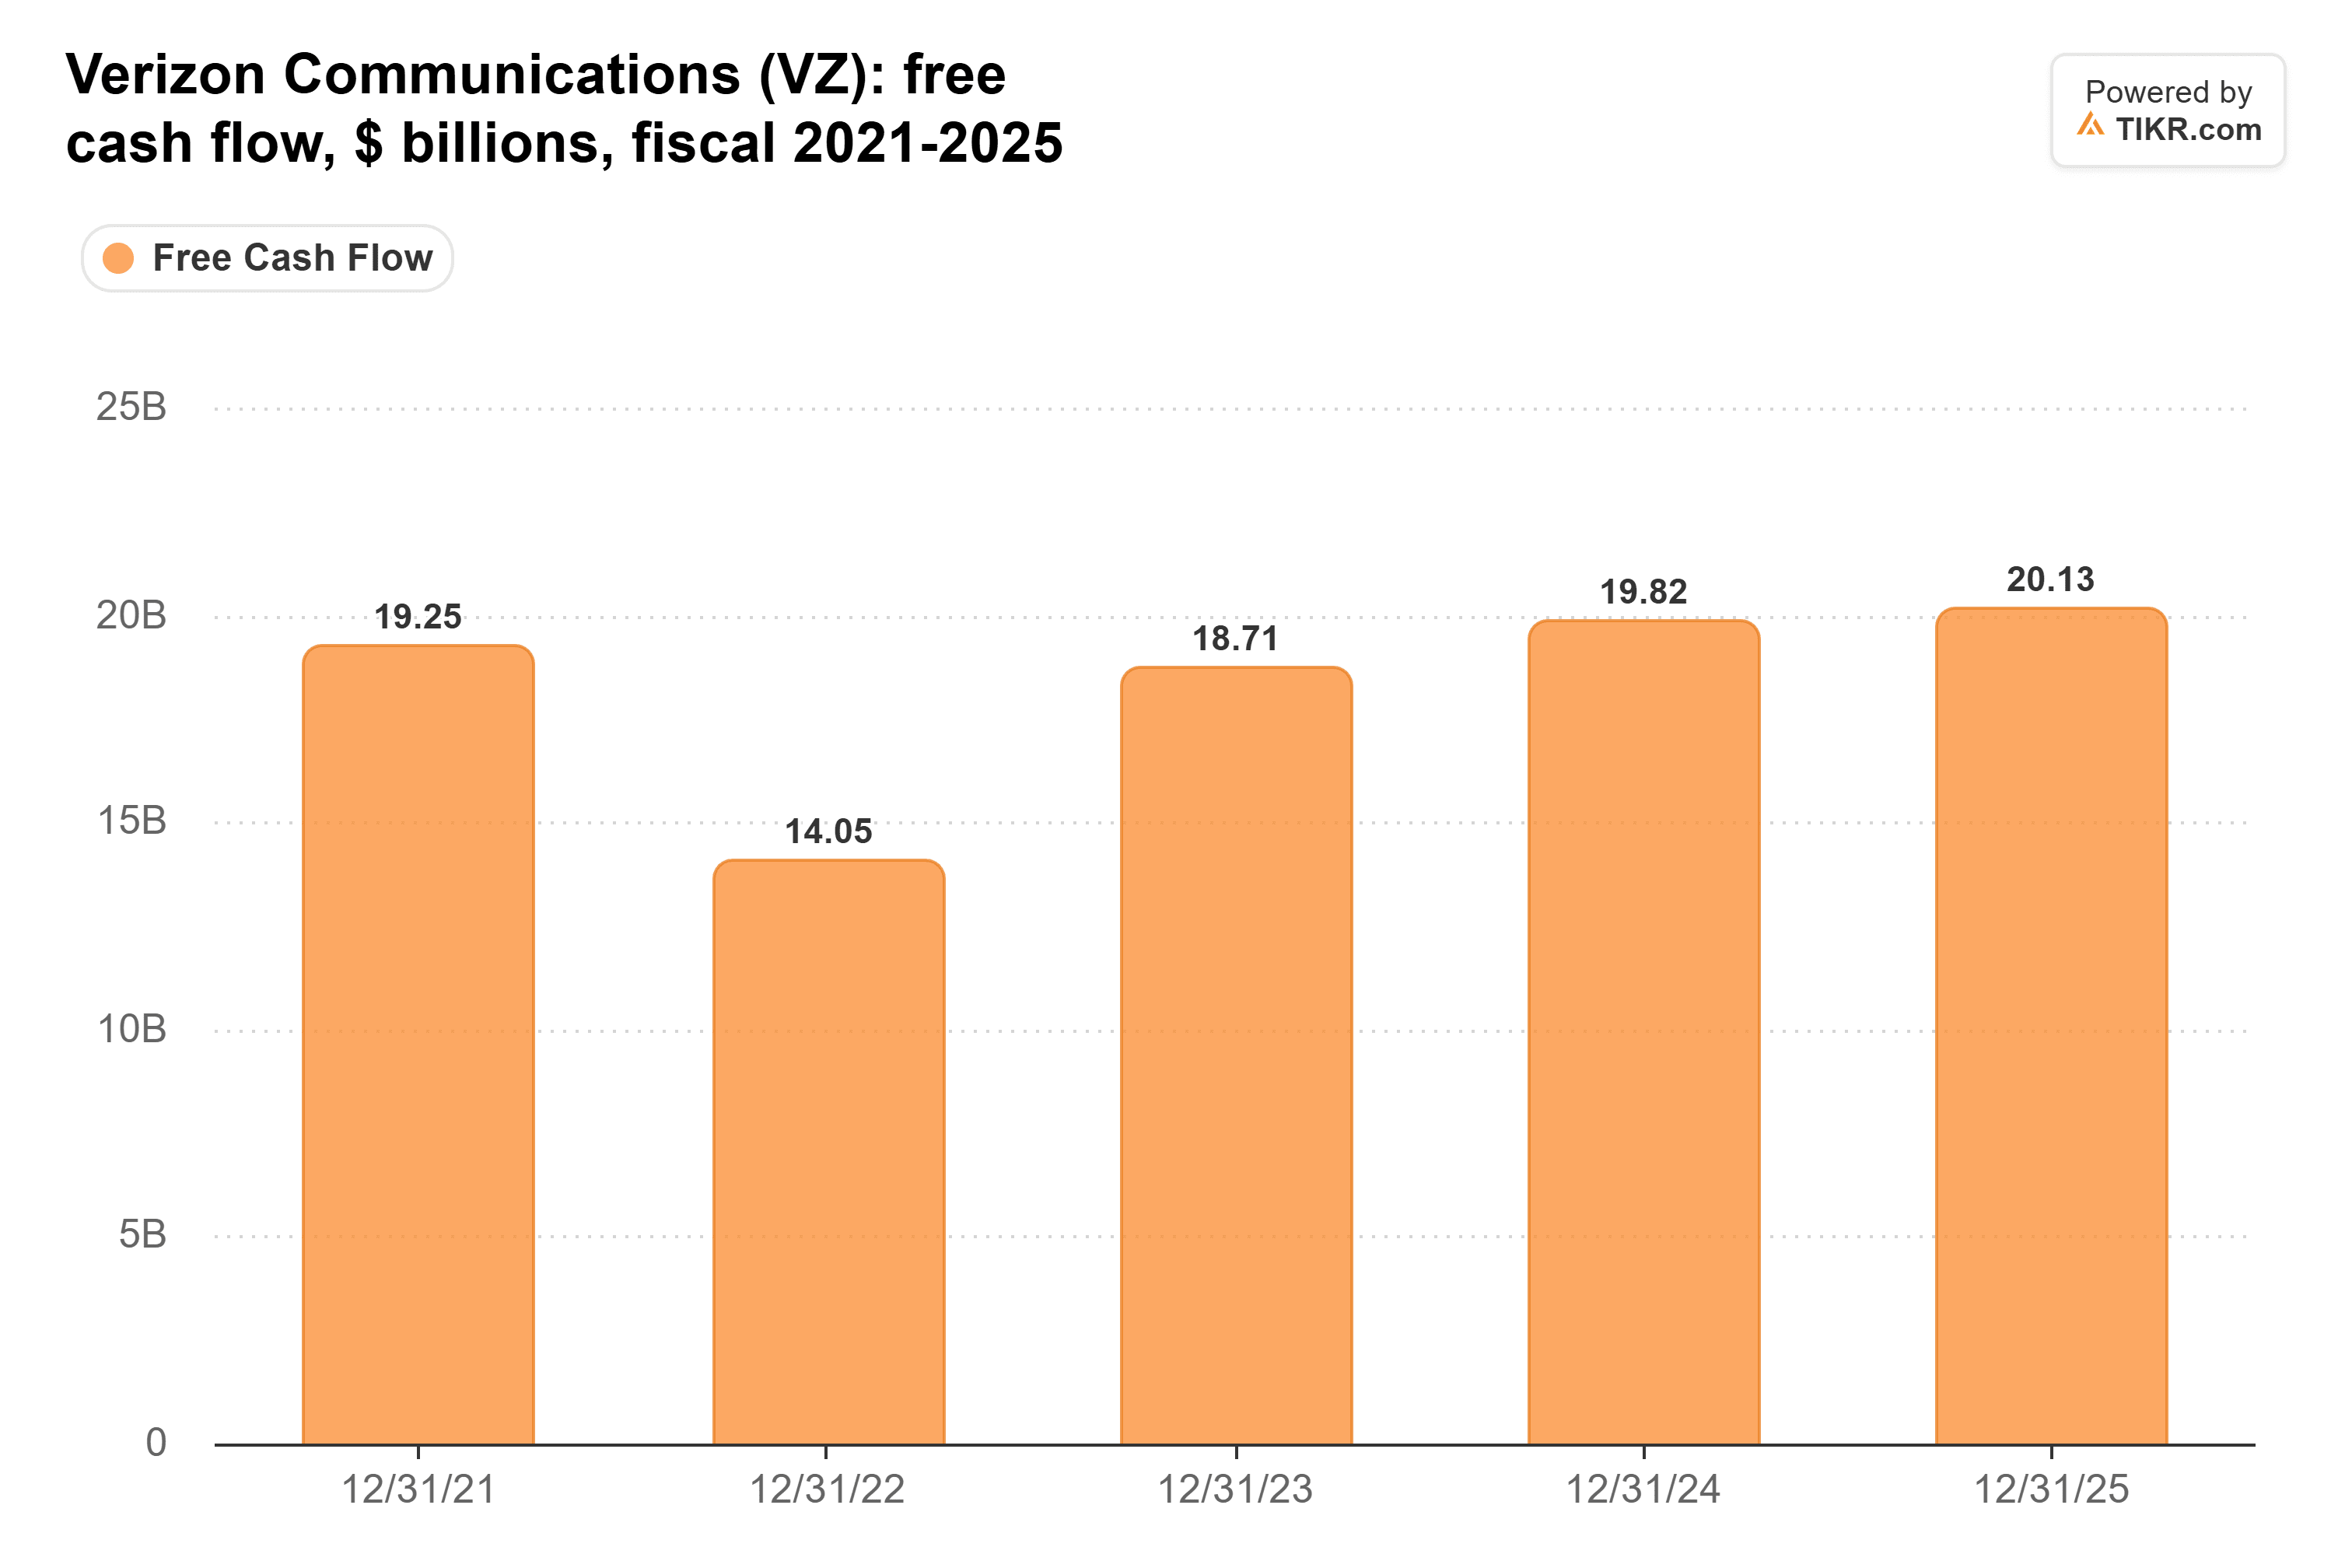
截至 9 月 30 日的十二个月内,股息占自由现金流的 52%,覆盖情况良好,收益率约为 6%。华尔街的平均目标价为 50.65 美元,比周一收盘价 46.06 美元高出约 10%。
SpaceX 是一个真正的威胁,但它距离建成完整网络还有数年时间,而 Verizon 为等待的投资者提供了丰厚的回报。以目前的价格,该股票对于寻求收益的投资者来说仍然值得买入。接下来的考验是预计在 1 月下旬公布的第四季度业绩,Verizon 需要在移动和宽带服务收入方面实现约 4% 的增长,以及 FCC 对 SpaceX 频谱交易的裁决。如果 SpaceX 签署了塔楼协议,马斯克的时间表将更难被忽视。
那么 Verizon 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Verizon 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!