联合健康集团 (UNH) 股价在10月13日周二盘前交易中上涨约4.5%(至约396美元),此前这家保险公司第三季度利润超出预期并上调了2026年业绩展望。根据路透社引用的LSEG数据,调整后每股收益为4.69美元,高于分析师预期的4.14美元,也高于去年同期的2.92美元。
联合健康目前预计2026年调整后每股收益至少为20.50美元,高于其7月16日设定的19.50至20美元区间。转折点在于:营收从1132亿美元小幅下滑至1127亿美元。该公司用略少的业务赚取了远高于预期的利润。
联合健康正通过收缩业务实现复苏
成本管理、重新定价和福利调整是推动业绩超预期的主要因素。医疗费用比率从89.9%降至88.4%,同时也受益于与2026年早期相关的6.1亿美元有利准备金调整。首席执行官Stephen Hemsley将此归功于“我们团队为业务的每个部分带来的纪律性和执行力”。
业务收缩体现在各个方面,且并非全部出于自愿:
- 自2025年底以来,Medicare Advantage会员数减少了93.5万。
- 雇主和个人计划在本季度流失了16.5万名会员,Medicaid流失了8.5万名。
- Optum Health营收下降10%,但其营业利润从4100万美元增至7.35亿美元。
联合健康正在退出一些无利可图的业务,但会员数下降也反映了雇主流失和Medicaid资格变化的影响。
利润率图表揭示的信息

UNH的EBIT利润率在2024年末和2025年初曾运行在8%以上,随后在2025年第四季度触底至2.46%。(该低点不包括一次性费用。按报告基准计算,联合健康当季营业利润率仅为0.34%。)该比率在2026年第一季度反弹至8.05%,第二季度为7.13%。
根据财报数据,第三季度66亿美元的营业利润对应的利润率约为5.9%,高于去年同期的3.8%。(医疗成本往往在年内累积,因此第三季度利润率通常低于上半年。)这仍远低于联合健康在2024年第三季度实现的8.64%,而这个差距正是其上行空间所在。

营收则讲述了故事的另一半。季度销售额从2024年第三季度的1008亿美元增长12%至一年后的1132亿美元,随后陷入停滞。自2025年中以来,每个季度的营收都落在1116亿至1136亿美元之间。目前,所有的利润增长都来自利润率提升。
UNH股价是否已反映复苏预期?
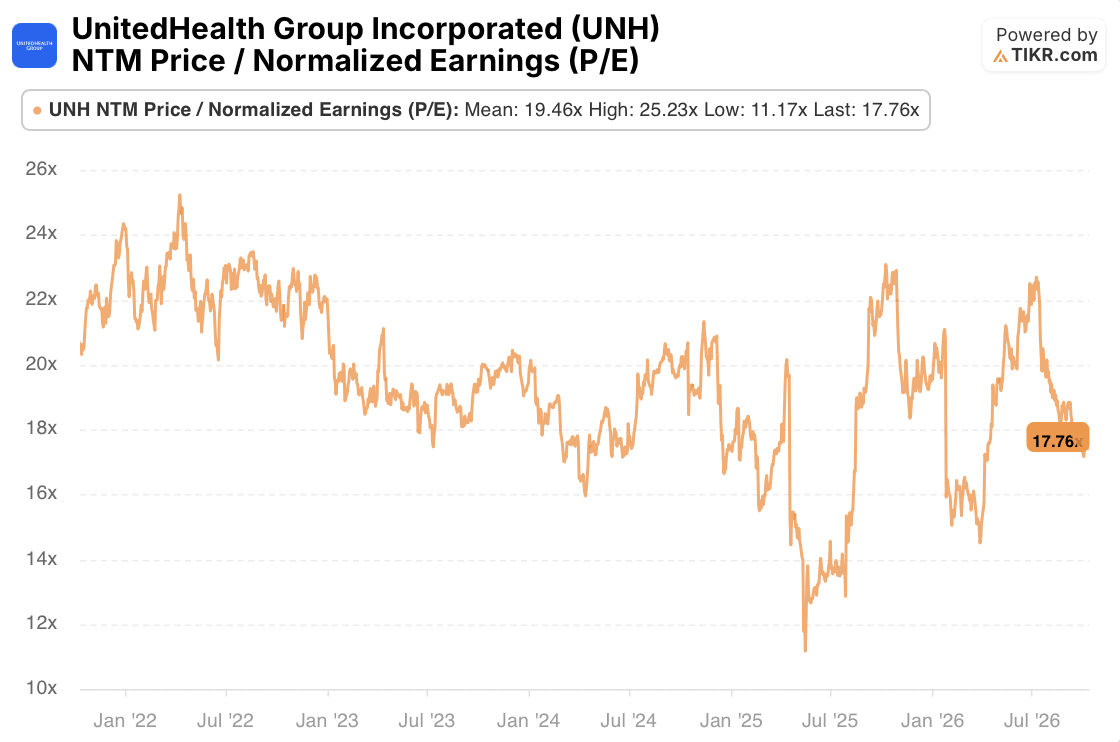
在今天股价变动之前,UNH的交易价格是未来十二个月标准化收益的17.76倍,比其五年平均市盈率19.46倍低约9%。这远高于2025年中利润率崩溃初期的11.17倍低点,也远低于25.23倍的峰值。投资者支付的价格反映了公司的生存能力,而非完全恢复到2024年利润率的预期。
本季度对联合健康之外的公司也具有重要意义。如果其医疗费用比率下降150个基点反映了行业成本趋势的缓解,而不仅仅是其自身的重新定价和6.1亿美元准备金释放,那么这对最纯粹的Medicare Advantage参与者Humana (HUM) 以及拥有Aetna的CVS Health (CVS) 来说是个好消息。Elevance Health (ELV) 将是检验这种缓解是否具有行业普遍性的下一个重要观察点。
解读联合健康本季度的两种视角
看涨的观点在于利润率差距。以约4500亿美元的年营收计算,联合健康每赢回一个百分点的营业利润率,就相当于约45亿美元的营业利润,而第三季度的利润率仍比2024年低了近3个百分点。
看跌的观点则在于营收线。连续六个季度营收持平以及Medicare Advantage会员减少93.5万,意味着削减成本对利润的推动作用有限。一旦无利可图的业务被剥离,增长必须回归,而Medicare Advantage的费率是由华盛顿设定的。
利润率修复是真实且未完成的。在股价上涨4.5%之后,UNH的交易价格约为相同远期收益预期的18.6倍,仍低于其五年平均水平。只要联合健康2027年的业绩展望显示会员数趋于稳定而非进一步萎缩,这就会使天平向看涨方倾斜。
您可以在TIKR上免费调取UNH的利润率历史、季度营收和估值倍数,并与Humana、CVS和Elevance进行并列比较。点击此处了解更多。
那么联合健康股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到UNH股票的可能价值。可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!