核心要点
- 据报道,英伟达在2025年是台积电的最大客户,占其营收的19%(新台币7270亿元),高于2024年的12%。
- 《华尔街日报》报道称,已于11月12日宣布辞去英伟达CEO职务的黄仁勋,在8月份曾担心晶圆和内存的承诺采购量如“雪崩”般涌来。
- 台积电产能紧张,且有新台币2342亿元的客户预付款支持,因此其未来一两年销售额面临的风险看起来很小。
- 真正的考验在2028年,届时台积电创纪录的资本支出将转化为新产能,而分析师预计其营收将达到新台币9.7万亿元。
英伟达 (NVDA) 正坐拥大量芯片库存,而《华尔街日报》称,其前负责人早已预见这一堆积。这些芯片大部分始于 台积电 (TSM) 的晶圆,而英伟达是台积电的最大客户。在黄仁勋辞任CEO的消息于11月12日宣布当天,英伟达股价收盘下跌4.34%,台积电在美上市股票下跌1.90%。
根据《华尔街日报》当天晚些时候的报道,黄仁勋在8月的一次会议上告诉其最高财务主管,英伟达承诺购买的晶圆和内存正像“雪崩”一样向他袭来。报道还称,英伟达一直在与一些无力购买其芯片的公司谈判,拟提供数十亿美元的担保。英伟达首席财务官、现任临时CEO的科莱特·克雷斯对此类交易提出质疑,并帮助将英伟达对OpenAI数据中心项目的拟议承诺削减了一半。
这场“雪崩”中的内存部分落在了SK海力士身上。而晶圆部分则落在了台积电身上。
Better Offline 主持人 Ed Zitron 在 X 上直言不讳:“显然,黄仁勋担心他对台积电的承诺采购量过高,这就是他推动OpenAI数据中心担保的原因。”这是Zitron的理解,他缩小了《华尔街日报》报道的范围,该报道涵盖了内存和晶圆两方面。
如果他对晶圆方面的判断是正确的,那么台积电就是这些订单的另一方。
TIKR追踪了35位分析师对台积电的看法。有多少人给出“买入”评级?
在一个地方查看台积电买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看台积电的分析师评级
英伟达现已成为台积电的头号客户
台积电不公布客户名称,但其2025年最大的客户(被广泛报道为英伟达)占其营收的19%。这相当于新台币7270亿元,约合230亿美元。这比2024年的12%(新台币3523亿元)有所上升,因此英伟达与台积电的业务在一年内翻了一倍多,并使其超越了占比17%的苹果。人工智能是驱动力:包括AI加速器在内的高性能计算业务,在台积电2026年第三季度营收中占比68%,高于一年前的57%。
分析师预计台积电的营收将持续快速增长至2028年:
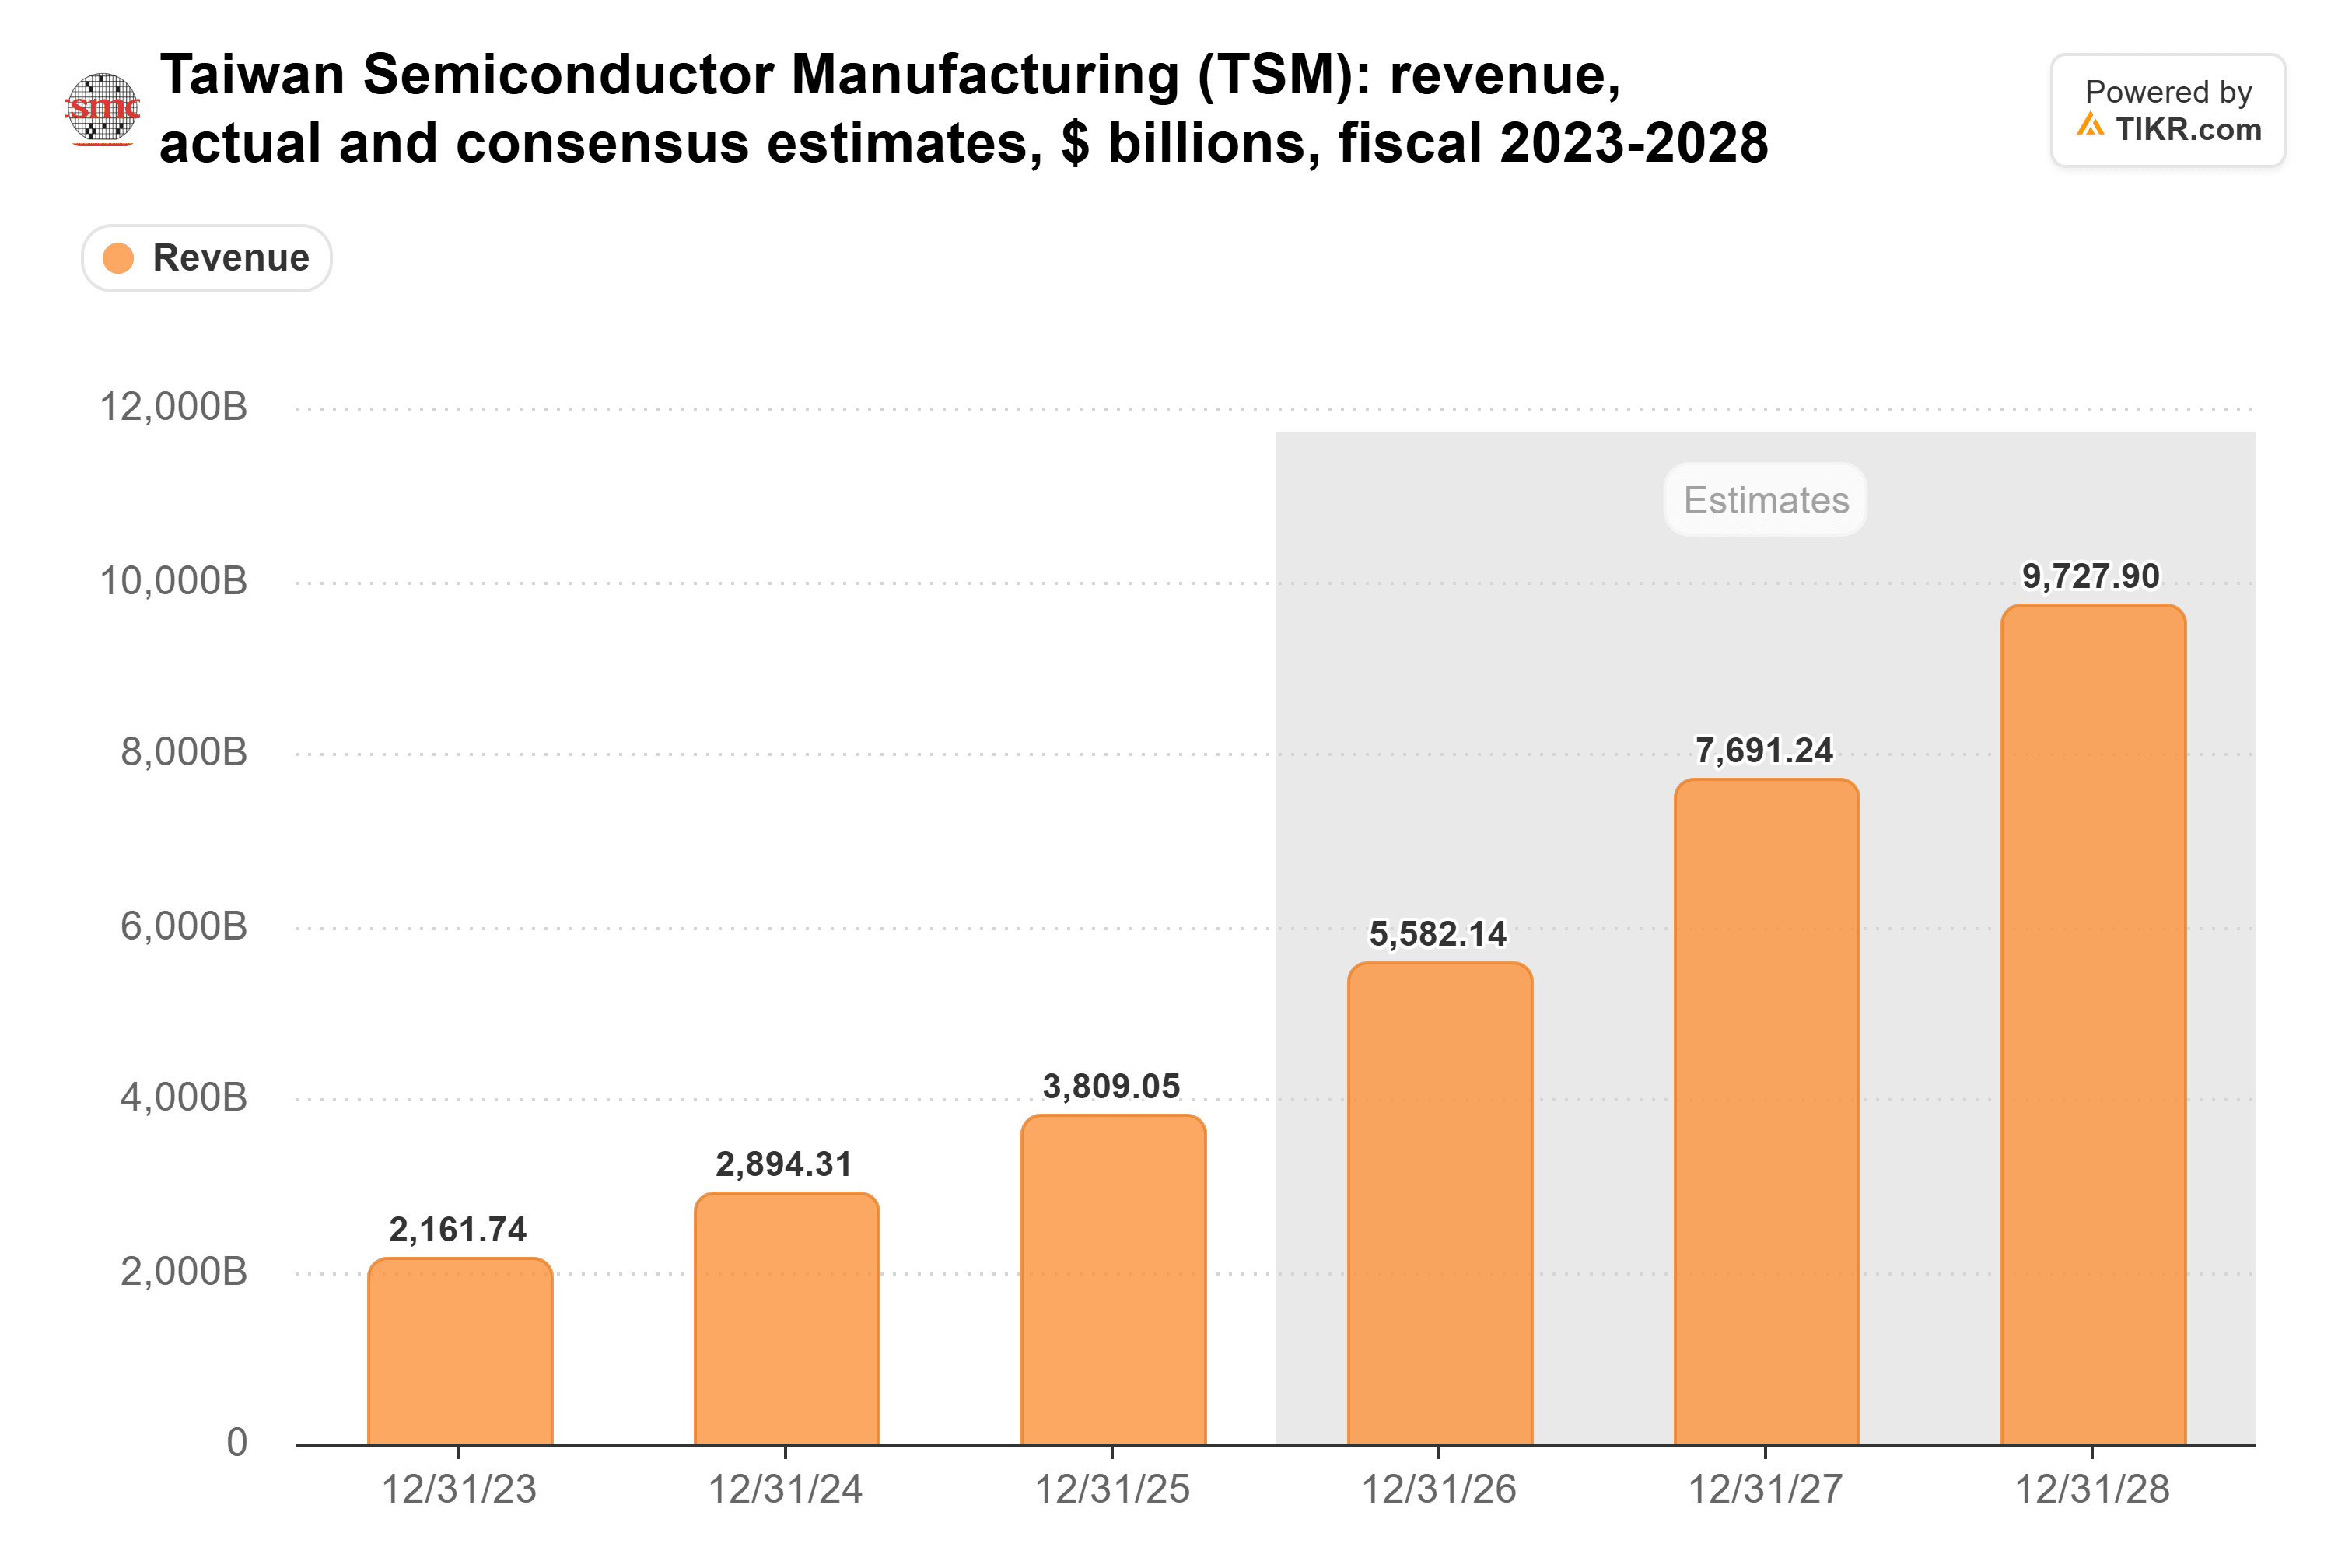
共识预测营收将从2024年的新台币2.9万亿元增长到2028年的新台币9.7万亿元,年增长率约为35%。这远高于管理层自己在1月份提出的框架,即2024年至2029年以美元计的年增长率接近25%。而这一预测的很大一部分取决于《华尔街日报》正在报道的这位客户。
台积电正为2028年进行投资
台积电的资本支出在2025年达到创纪录的新台币1.27万亿元,远超其2022年的峰值:
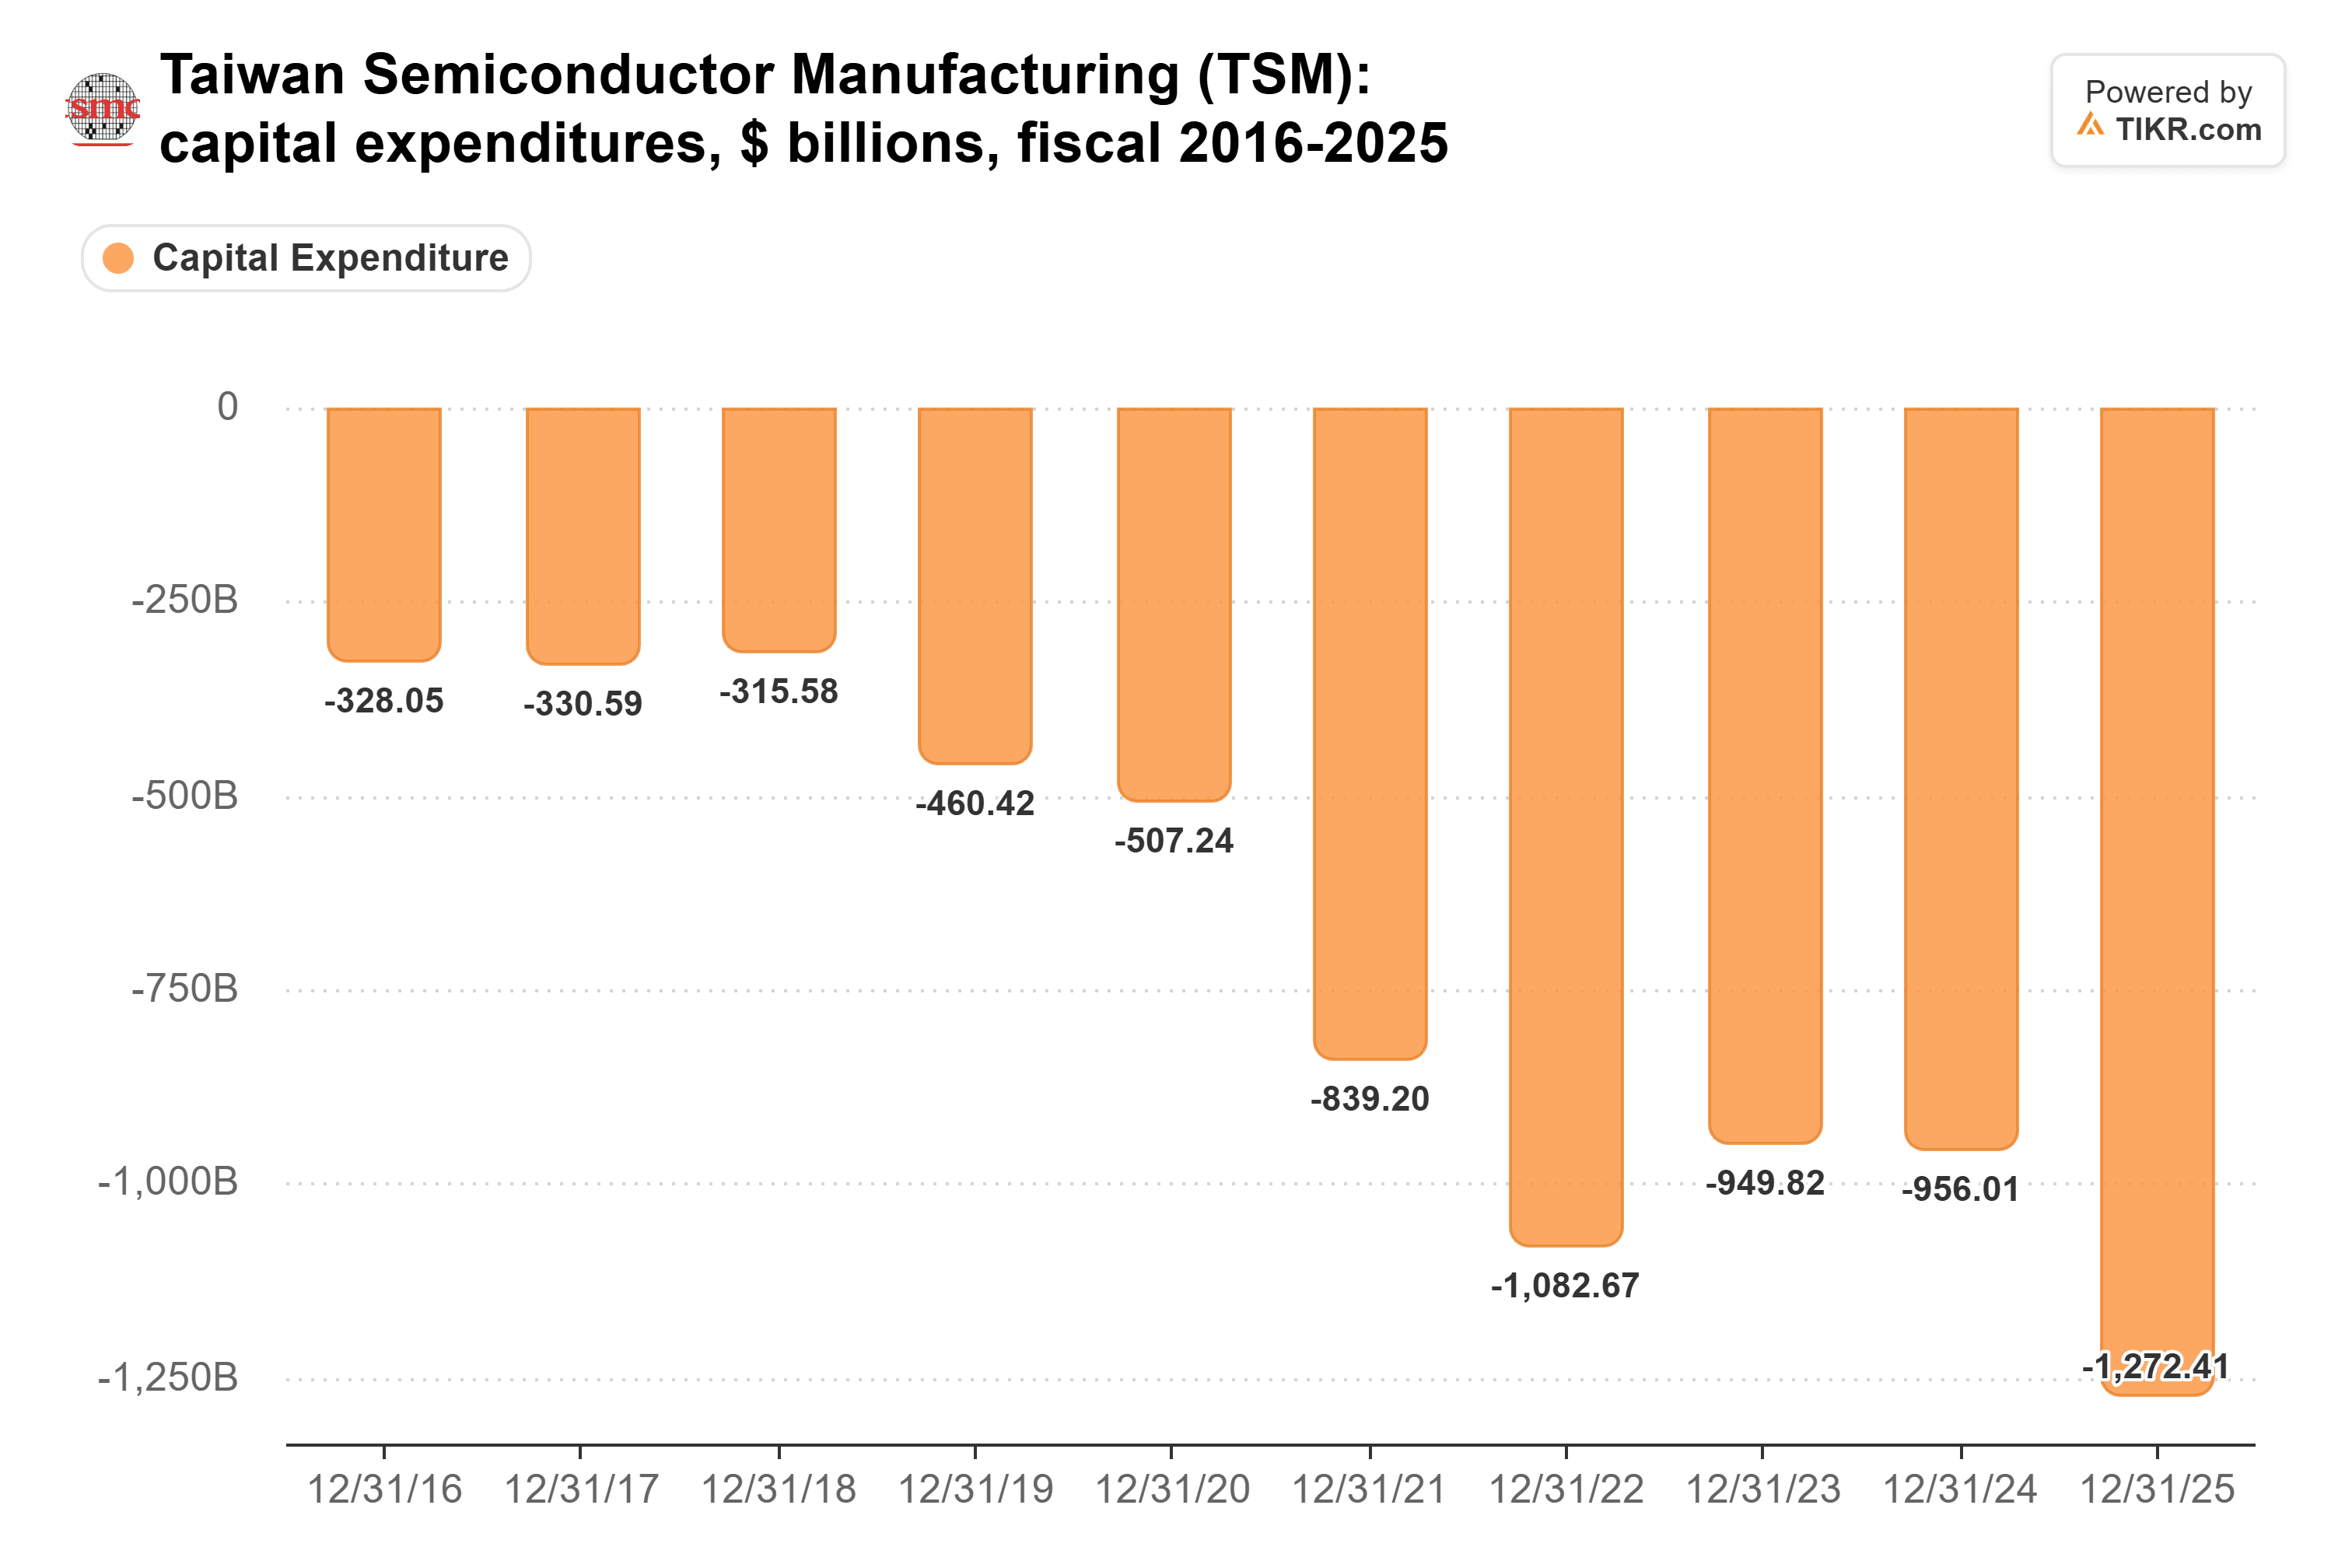
今年将会更高。管理层预计2026年资本支出在600亿至640亿美元之间,高于2025年的409亿美元。管理层还预计2026年至2028年的支出将显著高于前三年1010亿美元的水平。CEO魏哲家表示,新建一座晶圆厂需要两到三年时间,因此这笔资金的大部分将用于支付2028年和2029年的产出。
与此同时,英伟达的库存量在不到两年内增长了四倍多:
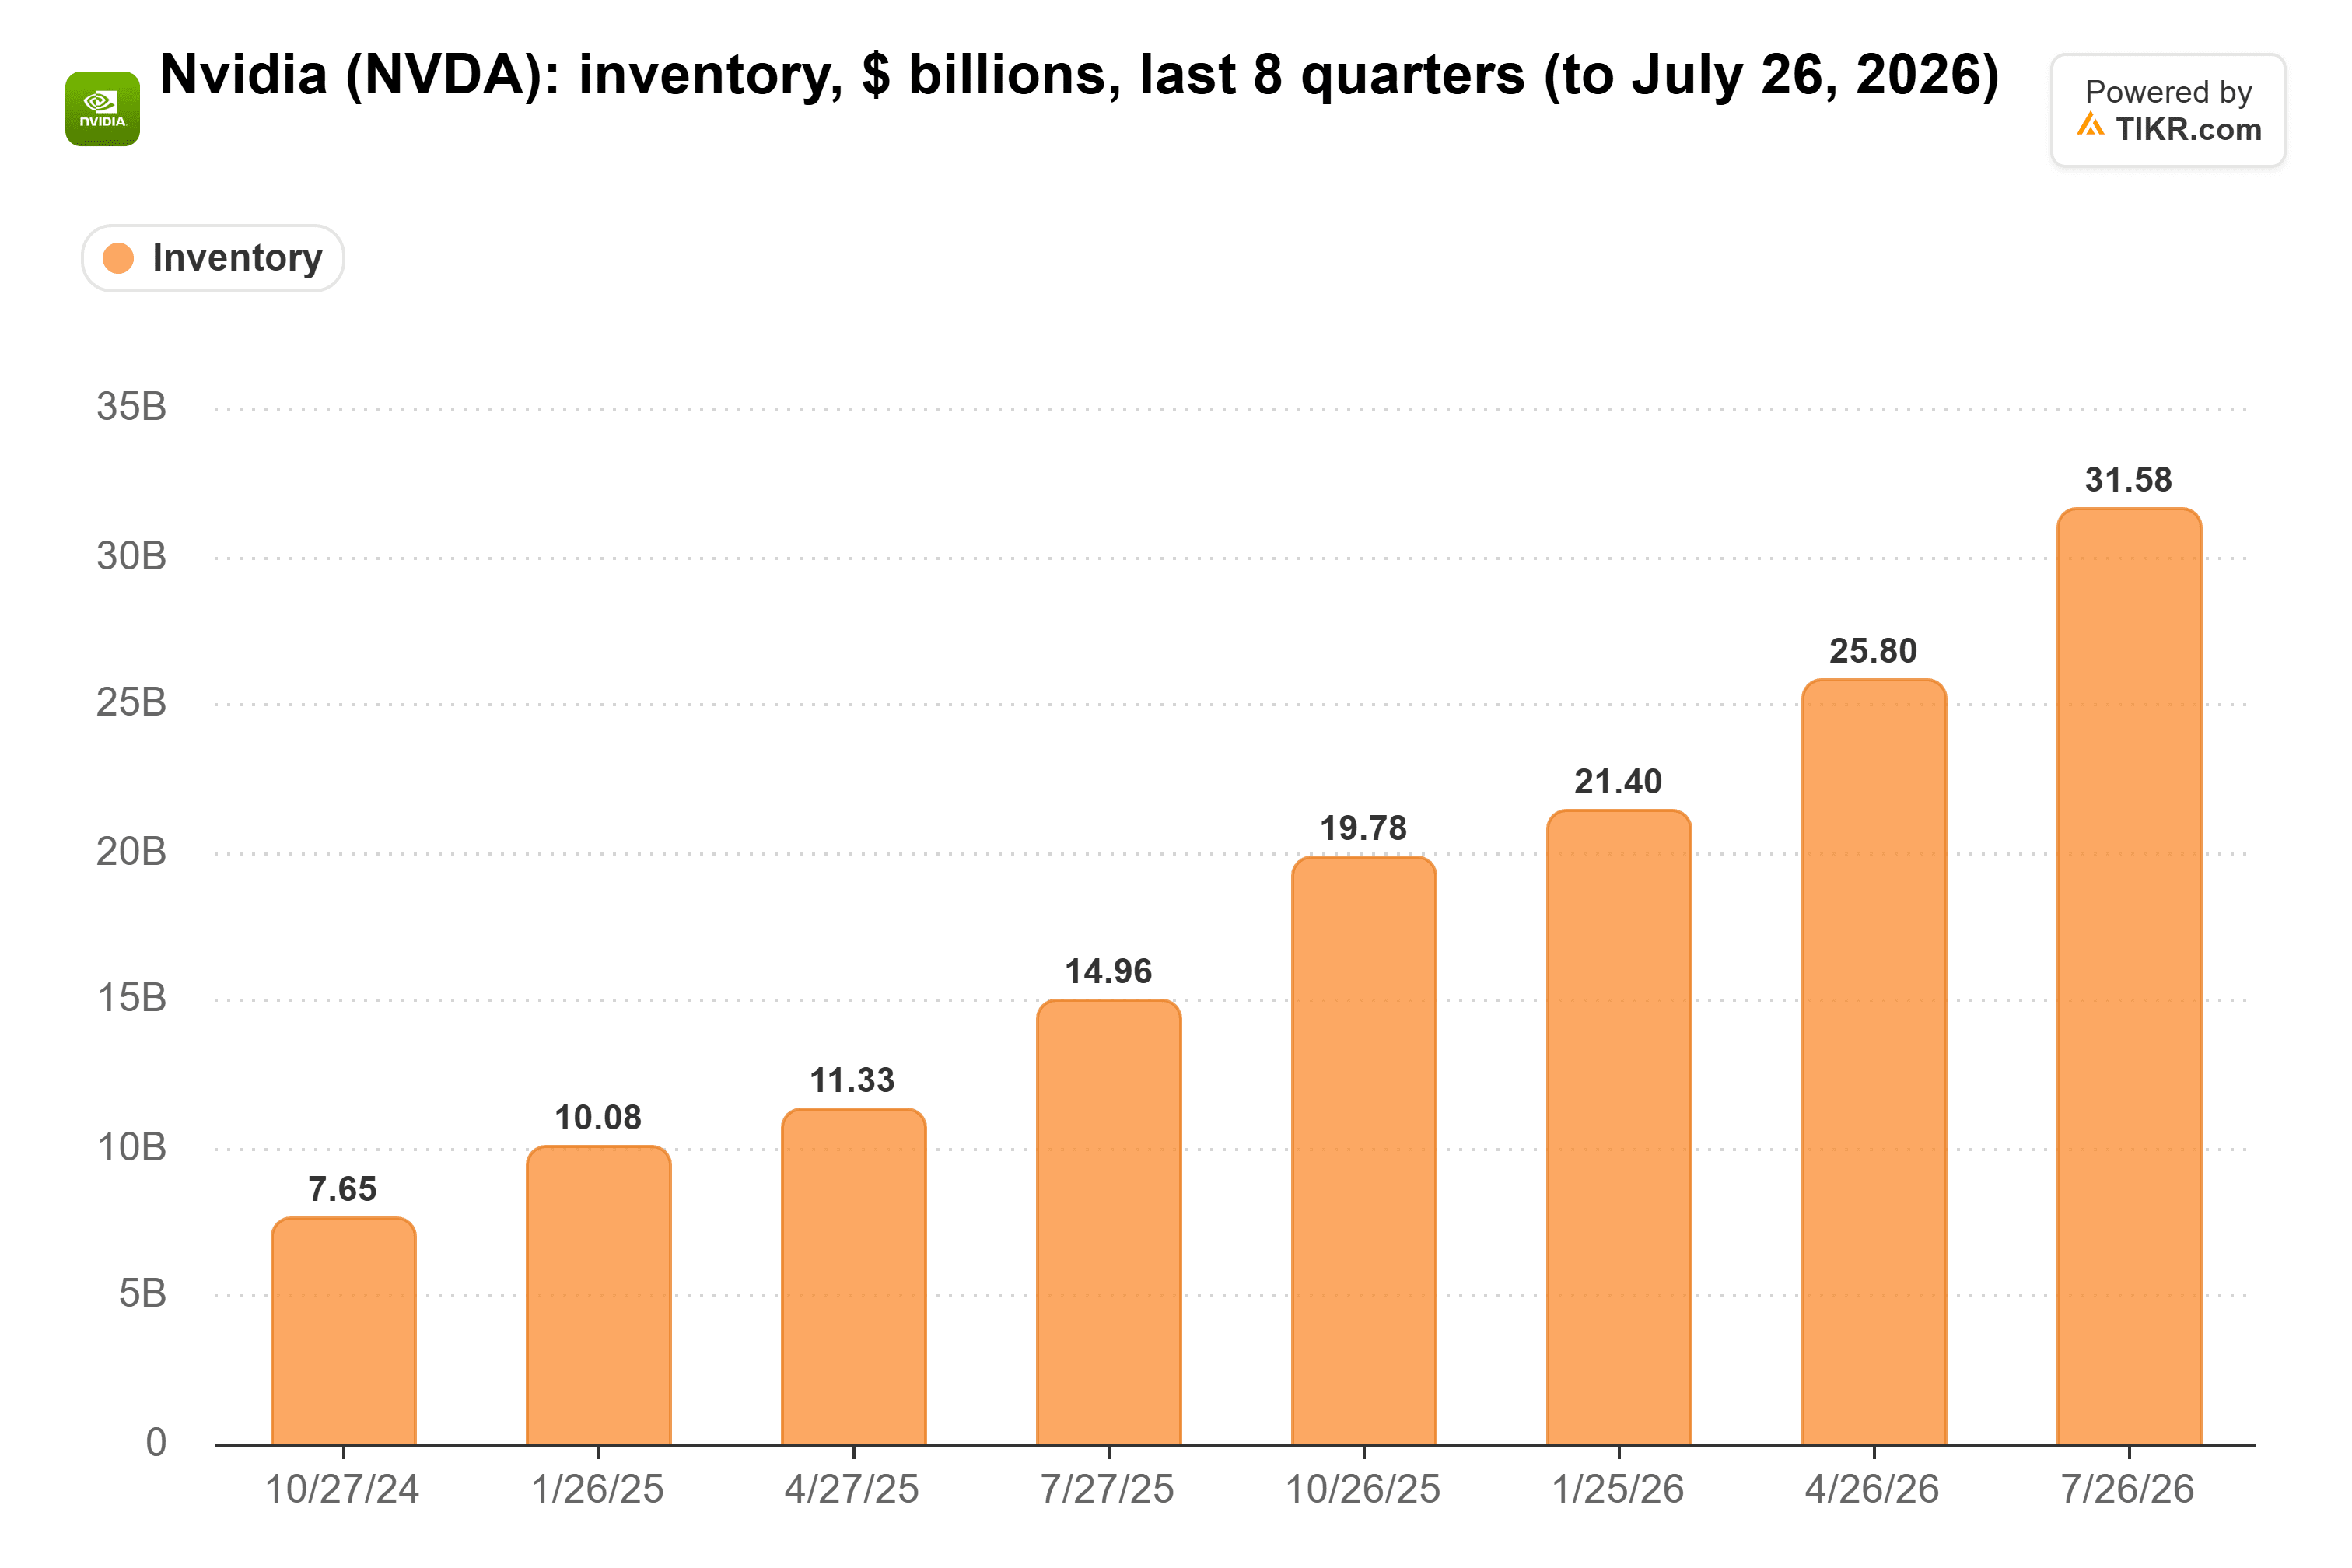
其库存从2024年10月27日季度末的76.5亿美元增长到2026年7月26日季度末的316亿美元。部分原因是业务规模扩大,需要更多库存。但这正是黄仁勋据称称之为“雪崩”的承诺采购量背后的积累,并且在台积电为英伟达的下一个订单进行建设时,这种积累仍在持续增长。
台积电的晶圆目前有其他买家
台积电并不缺少客户。截至2026年6月30日,客户已预付新台币2342亿元以锁定产能,高于2025年底的新台币1899亿元。其中用于一年以上产能的部分增长了一倍多,从新台币433亿元增至新台币924亿元。需求也并未放缓:台积电10月营收同比增长59.7%,达到新台币5868.9亿元,是2026年表现最好的月份。
其他芯片制造商正在排队等待这些产能。台湾《工商时报》11月10日援引供应链消息报道称,英伟达可能会放缓其芯片订单,而定制芯片供应商告诉该报,他们的客户将接手台积电释放出的任何产能,尽管行业消息人士表示目前订单尚未改变。同一家报纸在10月下旬报道称,台积电正准备将其先进封装价格上调高达20%,因为封装需求已从AI GPU扩展到服务器CPU和定制AI芯片。台积电尚未证实这两份报道,但两者都指向同一个方向:如果英伟达在2026年或2027年减少晶圆订单,其他买家看起来已准备好接手。
2028年是台积电真正的问题
台积电目前正在投资的晶圆厂则是另一回事。魏哲家在2025年6月告诉股东,客户对2026年的综合预测总和超过了市场实际可消化的水平,这需要台积电决定建设多少产能。《华尔街日报》的报道增加了英伟达的预测可能超前于其自身客户的风险:据报道,黄仁勋担心主要云服务提供商计划使用其他芯片。台积电以前经历过这种情况。在2022年创纪录的资本支出之后,其2023年营收下降了4.5%,每股收益下降了14%。
在克雷斯因质疑这些担保而掌权后,英伟达可能会减少为其客户的购买提供融资,并对2028年的订单更加谨慎。
台积电可以应对英伟达在未来一两年内的订单收缩,投资者在业绩中可能几乎察觉不到。但2028年新台币9.7万亿元的共识预测已经超出了管理层自身的计划,并且它假设一个占销售额19%的客户会保持其原有的订购速度。这个数字面临的风险最大。
如果云需求保持坚挺,英伟达仍可能继续大力订购。克雷斯作为临时CEO的首次财报电话会议将在11月17日举行,考验在于英伟达的库存和供应承诺是否会继续攀升。台积电的2027年业绩指引和资本支出预算将在1月中旬公布。
那么台积电股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到台积电可能的价值。从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!