核心要点
- Teladoc Health 股价上涨 11%,因其第三季度调整后 EBITDA 超出公司指引,增长 14% 至 7940 万美元。
- BetterHelp 的保险收入跃升至 3210 万美元,填补了其现金支付收入损失的大约一半。
- BetterHelp 现在与 LifeStance Health 争夺临床医生,而 Hims & Hers 的增长表明现金支付下滑是心理治疗领域特有的现象。
- 近 10 亿美元的可转换票据将在一年内到期,因此现金流至关重要。
Teladoc Health (TDOC) 股价今日上涨 11%,此前其第三季度业绩超出了调整后 EBITDA 指引。
首席执行官 Chuck Divita 在新闻稿中表示,在 BetterHelp 业务方面,"保险收入超出了我们的预期,我们在扩大服务提供者能力方面取得了令人鼓舞的进展。"
这一举措使 BetterHelp 成为 LifeStance Health Group (LFST) 更直接的竞争对手。而其萎缩的现金支付业务对 Hims & Hers Health (HIMS) 提出了一个问题:自费远程医疗是否在所有领域都在走软?
具体情况
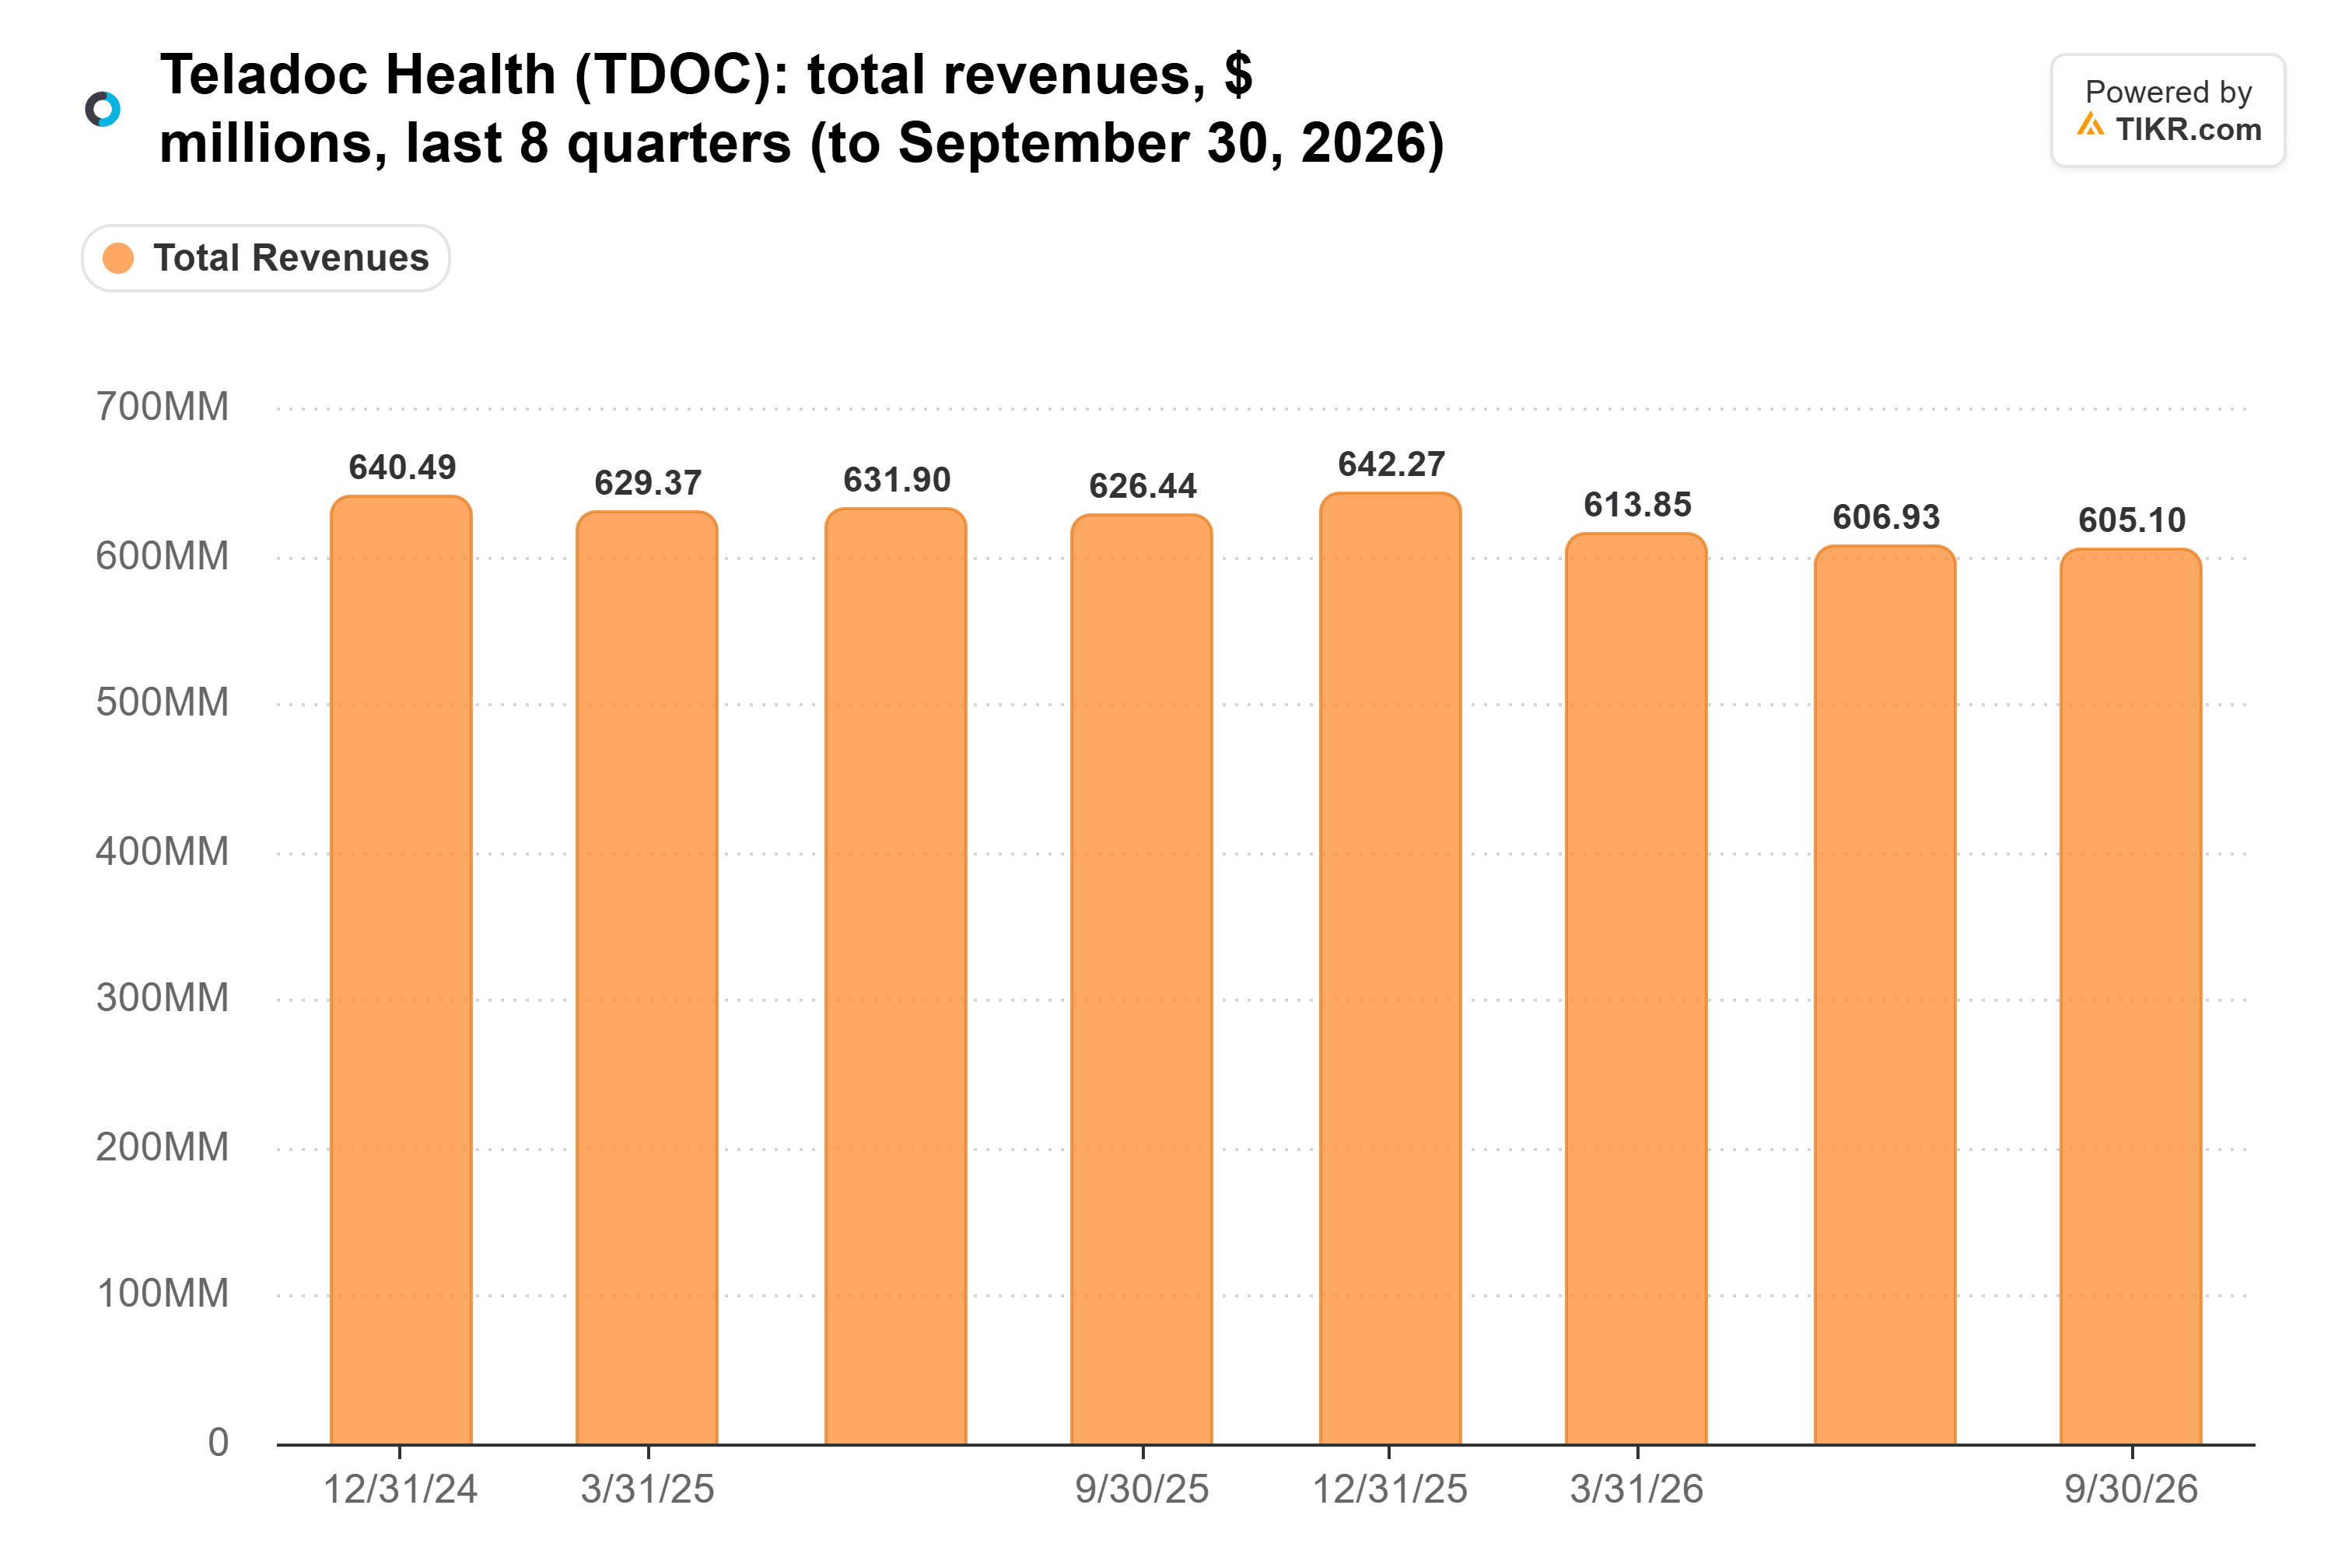
- 收入下降 3% 至 6.051 亿美元。
- 调整后 EBITDA 增长 14% 至 7940 万美元,得益于广告和营销支出削减了 26%。
- 管理层上调了其 2026 年指引区间的下限:收入至 24.0-24.4 亿美元,调整后 EBITDA 至 2.77-3.03 亿美元。
收入现已连续三个季度下滑:
保险收入填补了大约一半的缺口
BetterHelp 的收入下降了 13% 至 2.066 亿美元。保险收入跃升至 3210 万美元,但现金支付收入下降了 25% 至 1.745 亿美元。
同比来看,这大约是增加了 2800 万美元,同时损失了约 5900 万美元,填补了大约一半的缺口。Divita 仍然预计现金支付业务将面临困境,该业务的调整后 EBITDA 利润率仅为 2.2%。
TIKR 追踪了 23 位分析师对 Teladoc Health 的看法。有多少人给出"买入"评级?
在 TIKR 上查看 Teladoc Health 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 研究此类股票。查看 Teladoc Health 的分析师评级
争夺治疗师,以及现金支付的检验
LifeStance 第二季度收入增长 26% 至 4.354 亿美元,该季度末拥有 8,542 名临床医生,净增 193 名。随着 BetterHelp 从同一人才池中招聘,LifeStance 能否保持如此快速的招聘速度?其 11 月初的报告将给出答案。
Hims & Hers 则指向了相反的方向:其第二季度订阅用户增长 19% 至近 290 万。我的解读是:BetterHelp 的下滑是关于心理治疗领域的,在该领域,保险越来越多地支付了用户曾经自付的费用。Hims 11 月 9 日的报告将检验这一观点。
下一步展望
分析师预计收入将在 2027 年触底,然后大致保持平稳:
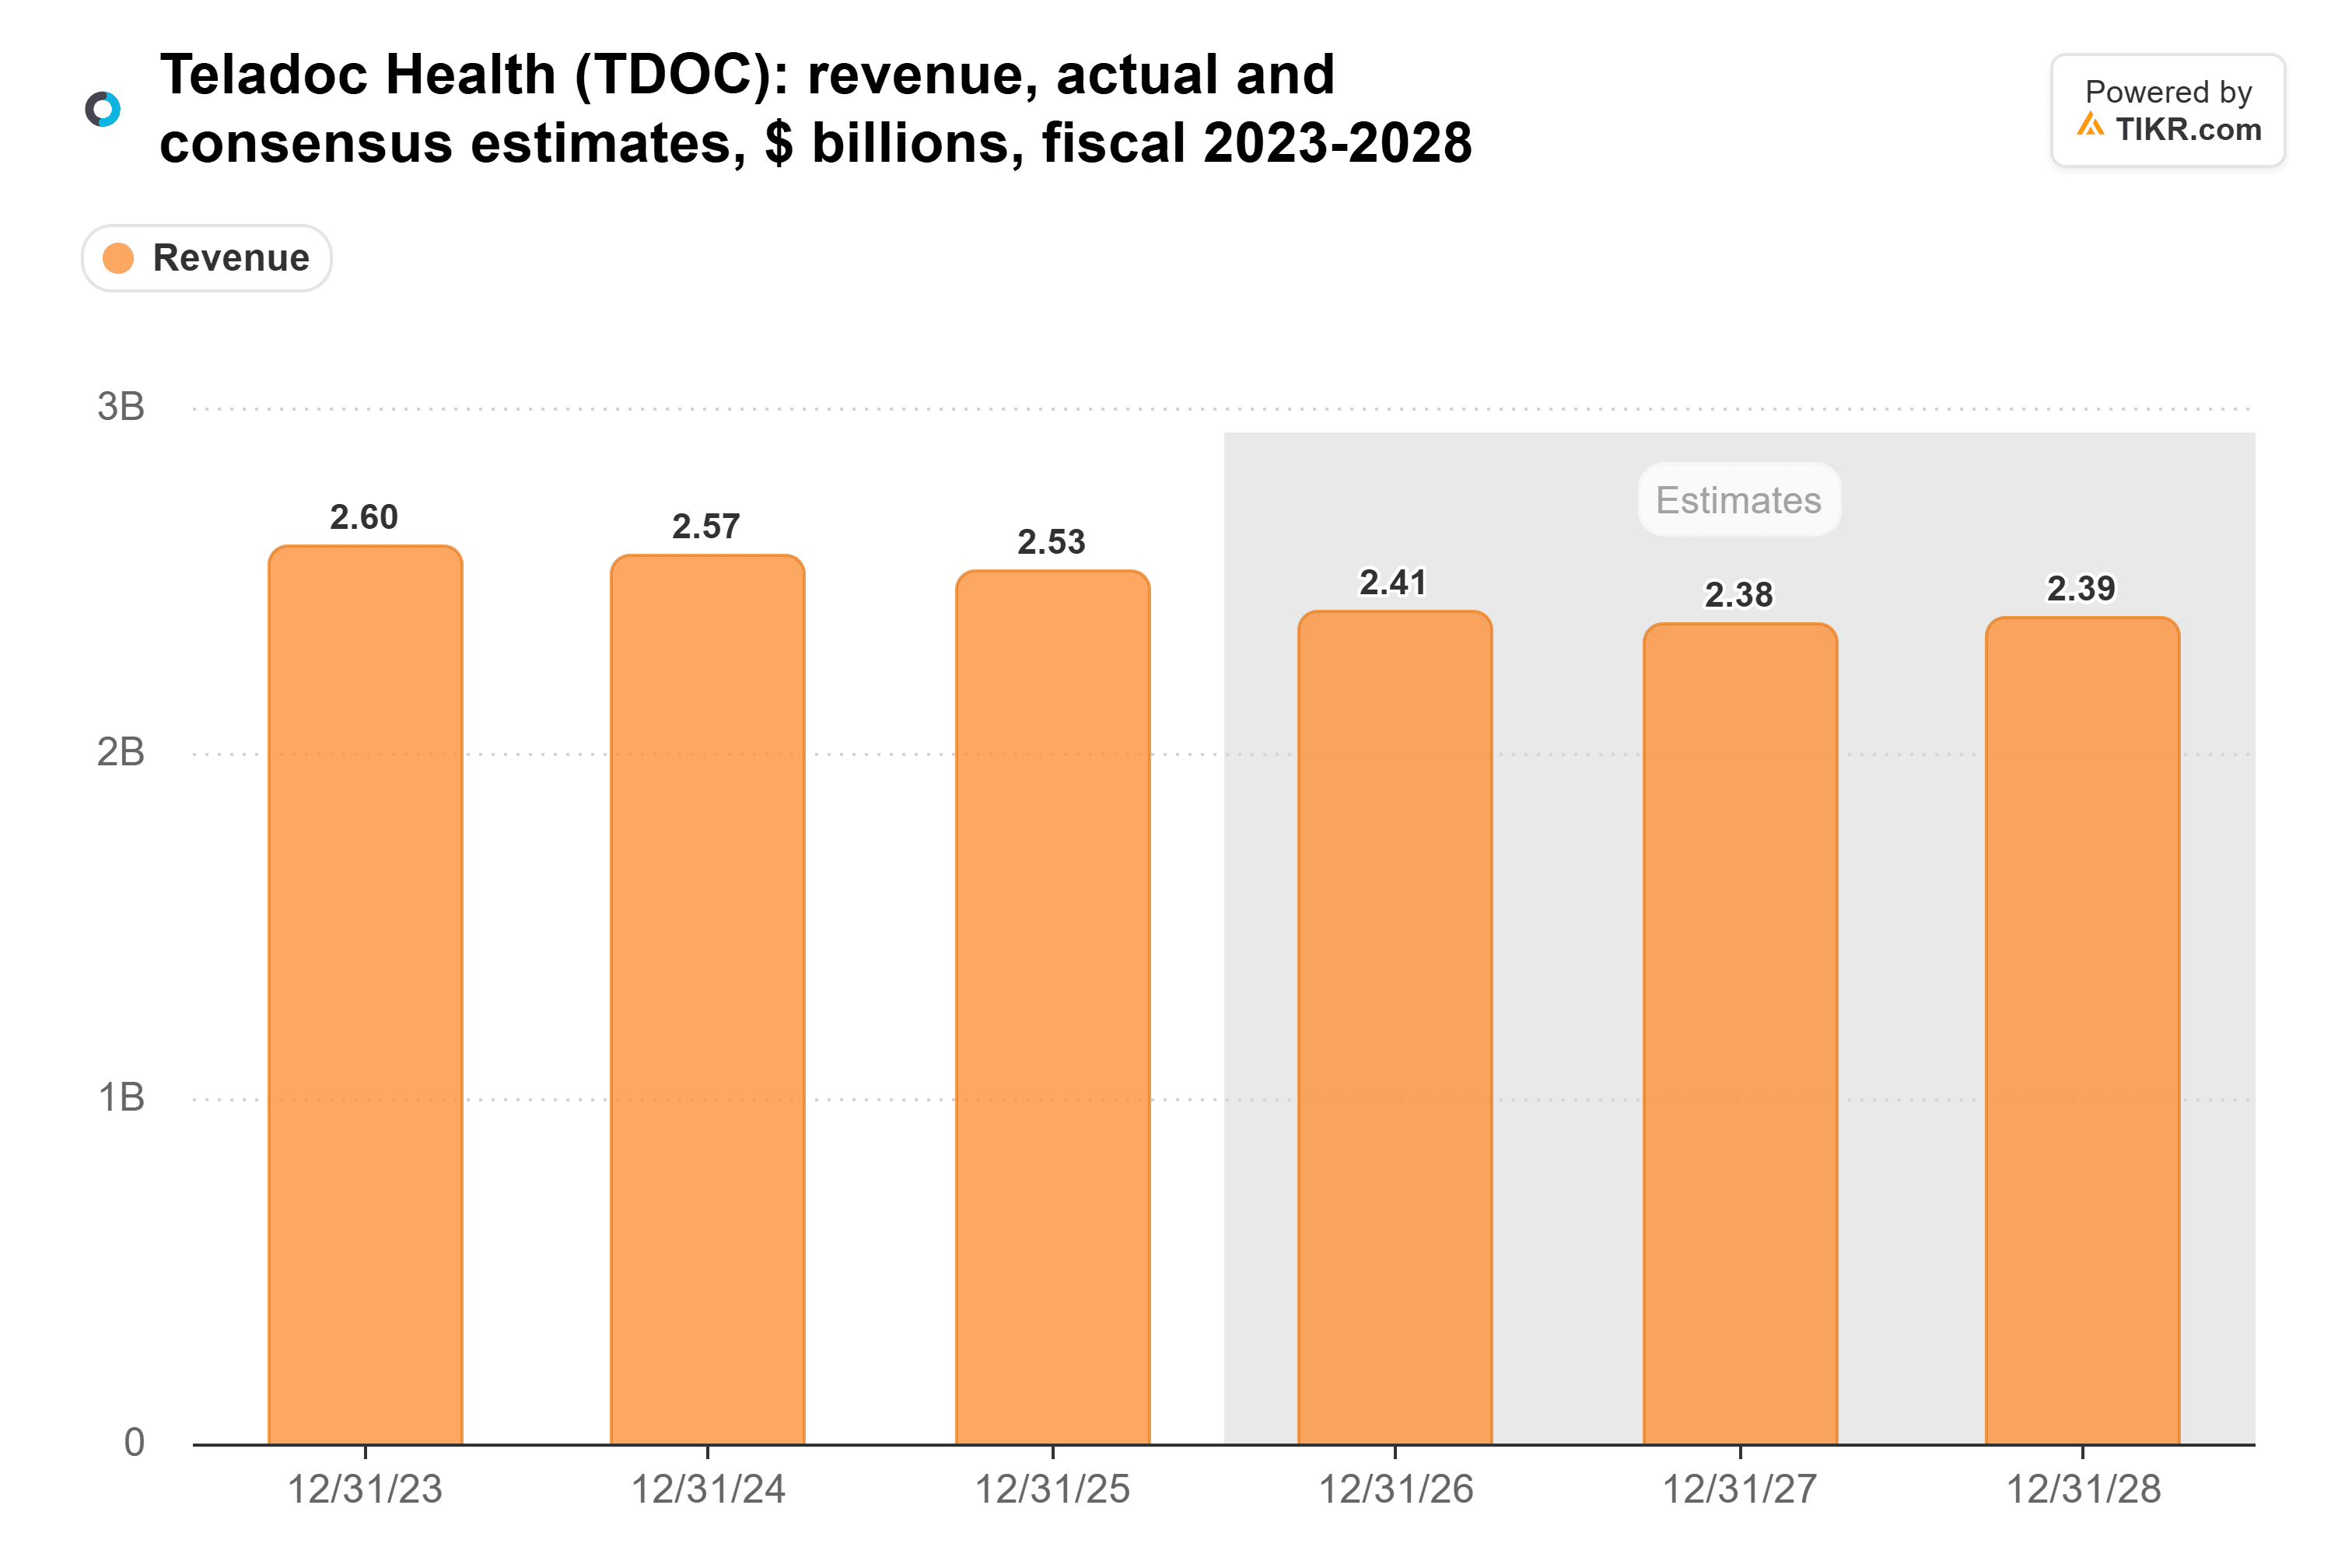
保险收入超预期为上调这些预测提供了理由。但第四季度的指引显示 BetterHelp 收入将下降 18.5%-31.5%。
我的看法是:Teladoc 通过从规模较小的业务中挤出更多利润,赢得了今天的股价上涨。要获得估值重估,其保险收入的增长必须跑赢现金支付业务的损失。
当然,近 10 亿美元的可转换票据将在一年内到期,而其现金为 8.5 亿美元,因此 1.35-1.65 亿美元的自由现金流展望必须兑现。
那么 Teladoc 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Teladoc 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师的预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!