核心要点
- 超微电脑(Super Micro)在截至9月的季度营收接近翻两番,达到199亿美元,并实现净利润16亿美元,但经营现金流为负4.34亿美元。
- 现金流向了应收账款和库存,约31亿美元的客户预付款避免了现金流出规模变得更大。
- 该股基于远期市盈率仅为4.7倍,其定价仿佛这些现金永远不会回流,而12月季度将是下一个考验。
超微电脑 (SMCI) 刚刚经历了其历史上最大的一个季度。根据其 初步业绩,在截至9月30日的三个月里,营收接近翻两番,达到199亿美元,净利润从1.68亿美元跃升至15.9亿美元。
这比最初145亿至155亿美元的业绩指引高出超过40亿美元。但超微电脑已在10月20日上调了指引区间,并且该股在11月3日财报发布前的一周内 下跌了11%。
利润去了哪里
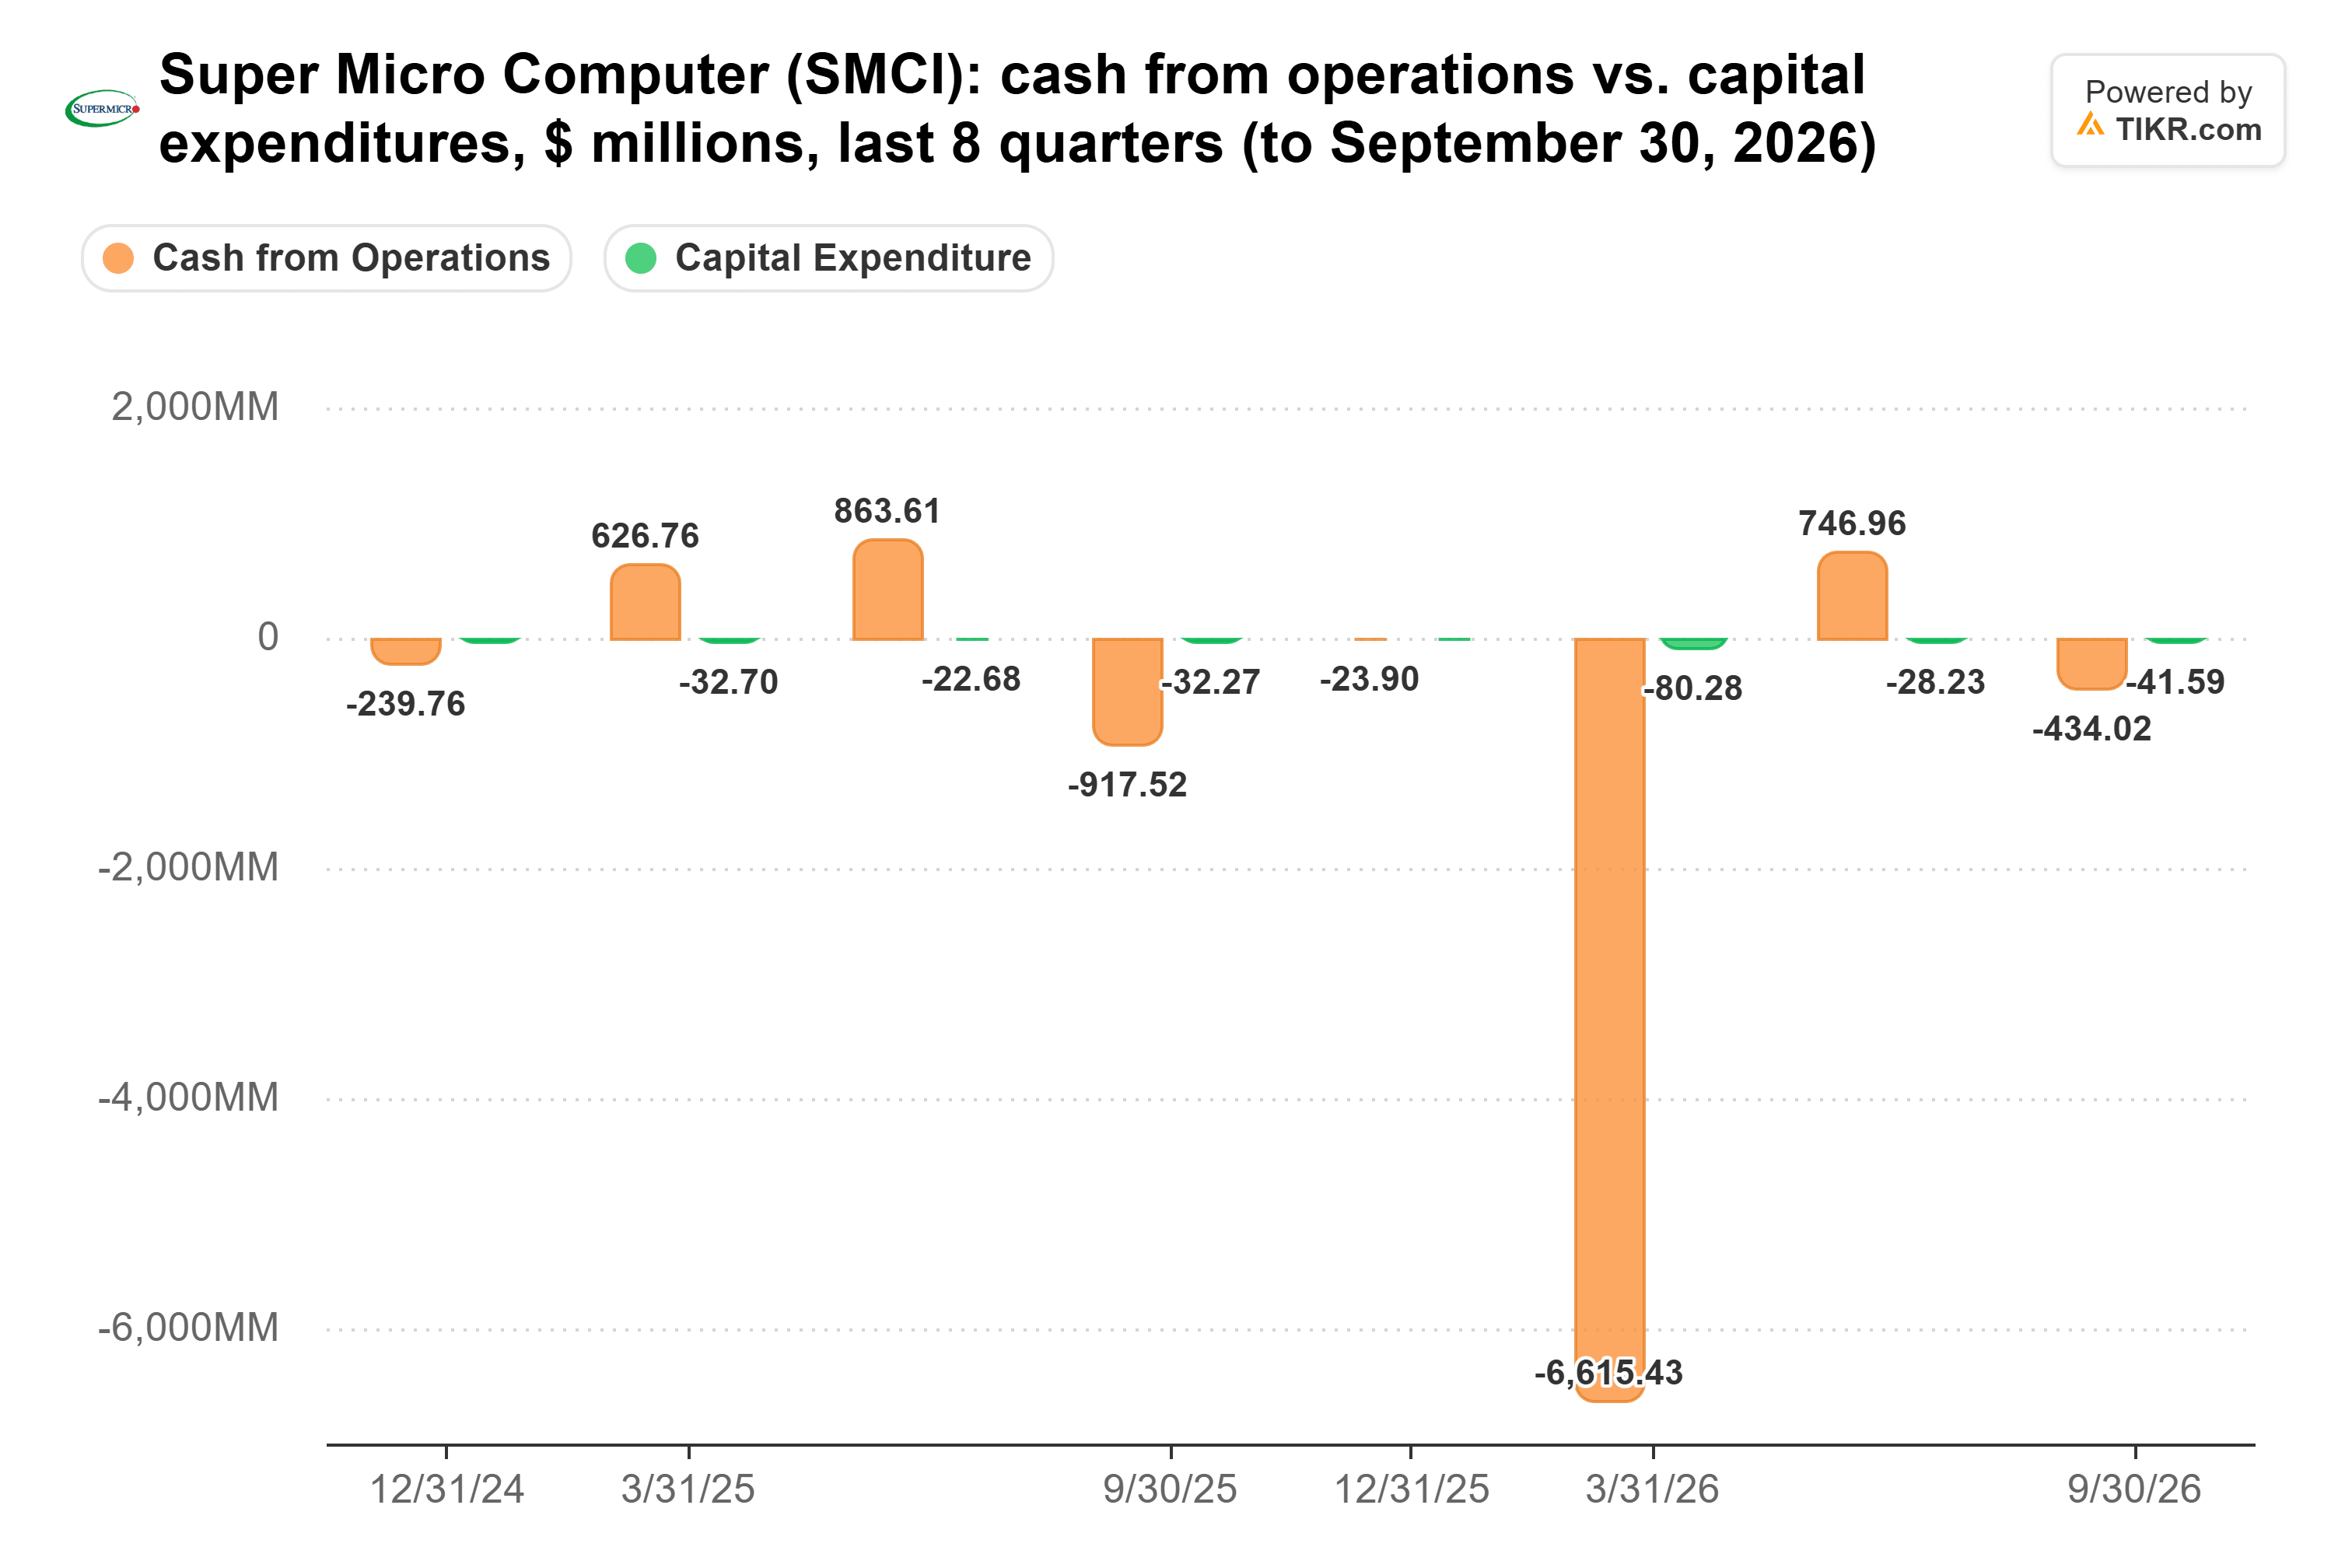
利润尚未转化为现金,因为扩张消耗了它。应收账款增加了36亿美元,库存从6月底的129亿美元攀升至151亿美元。
递延收入增加了约31亿美元,新任首席财务官Mark Long在其首次电话会议上表示,其中"绝大多数"反映了客户在交付前预付的款项。如果没有这些预付款,该季度的经营现金流出将接近35亿美元。
分析师预计自由现金流将从截至6月的2026财年负70亿美元,转为2027财年正40亿美元:
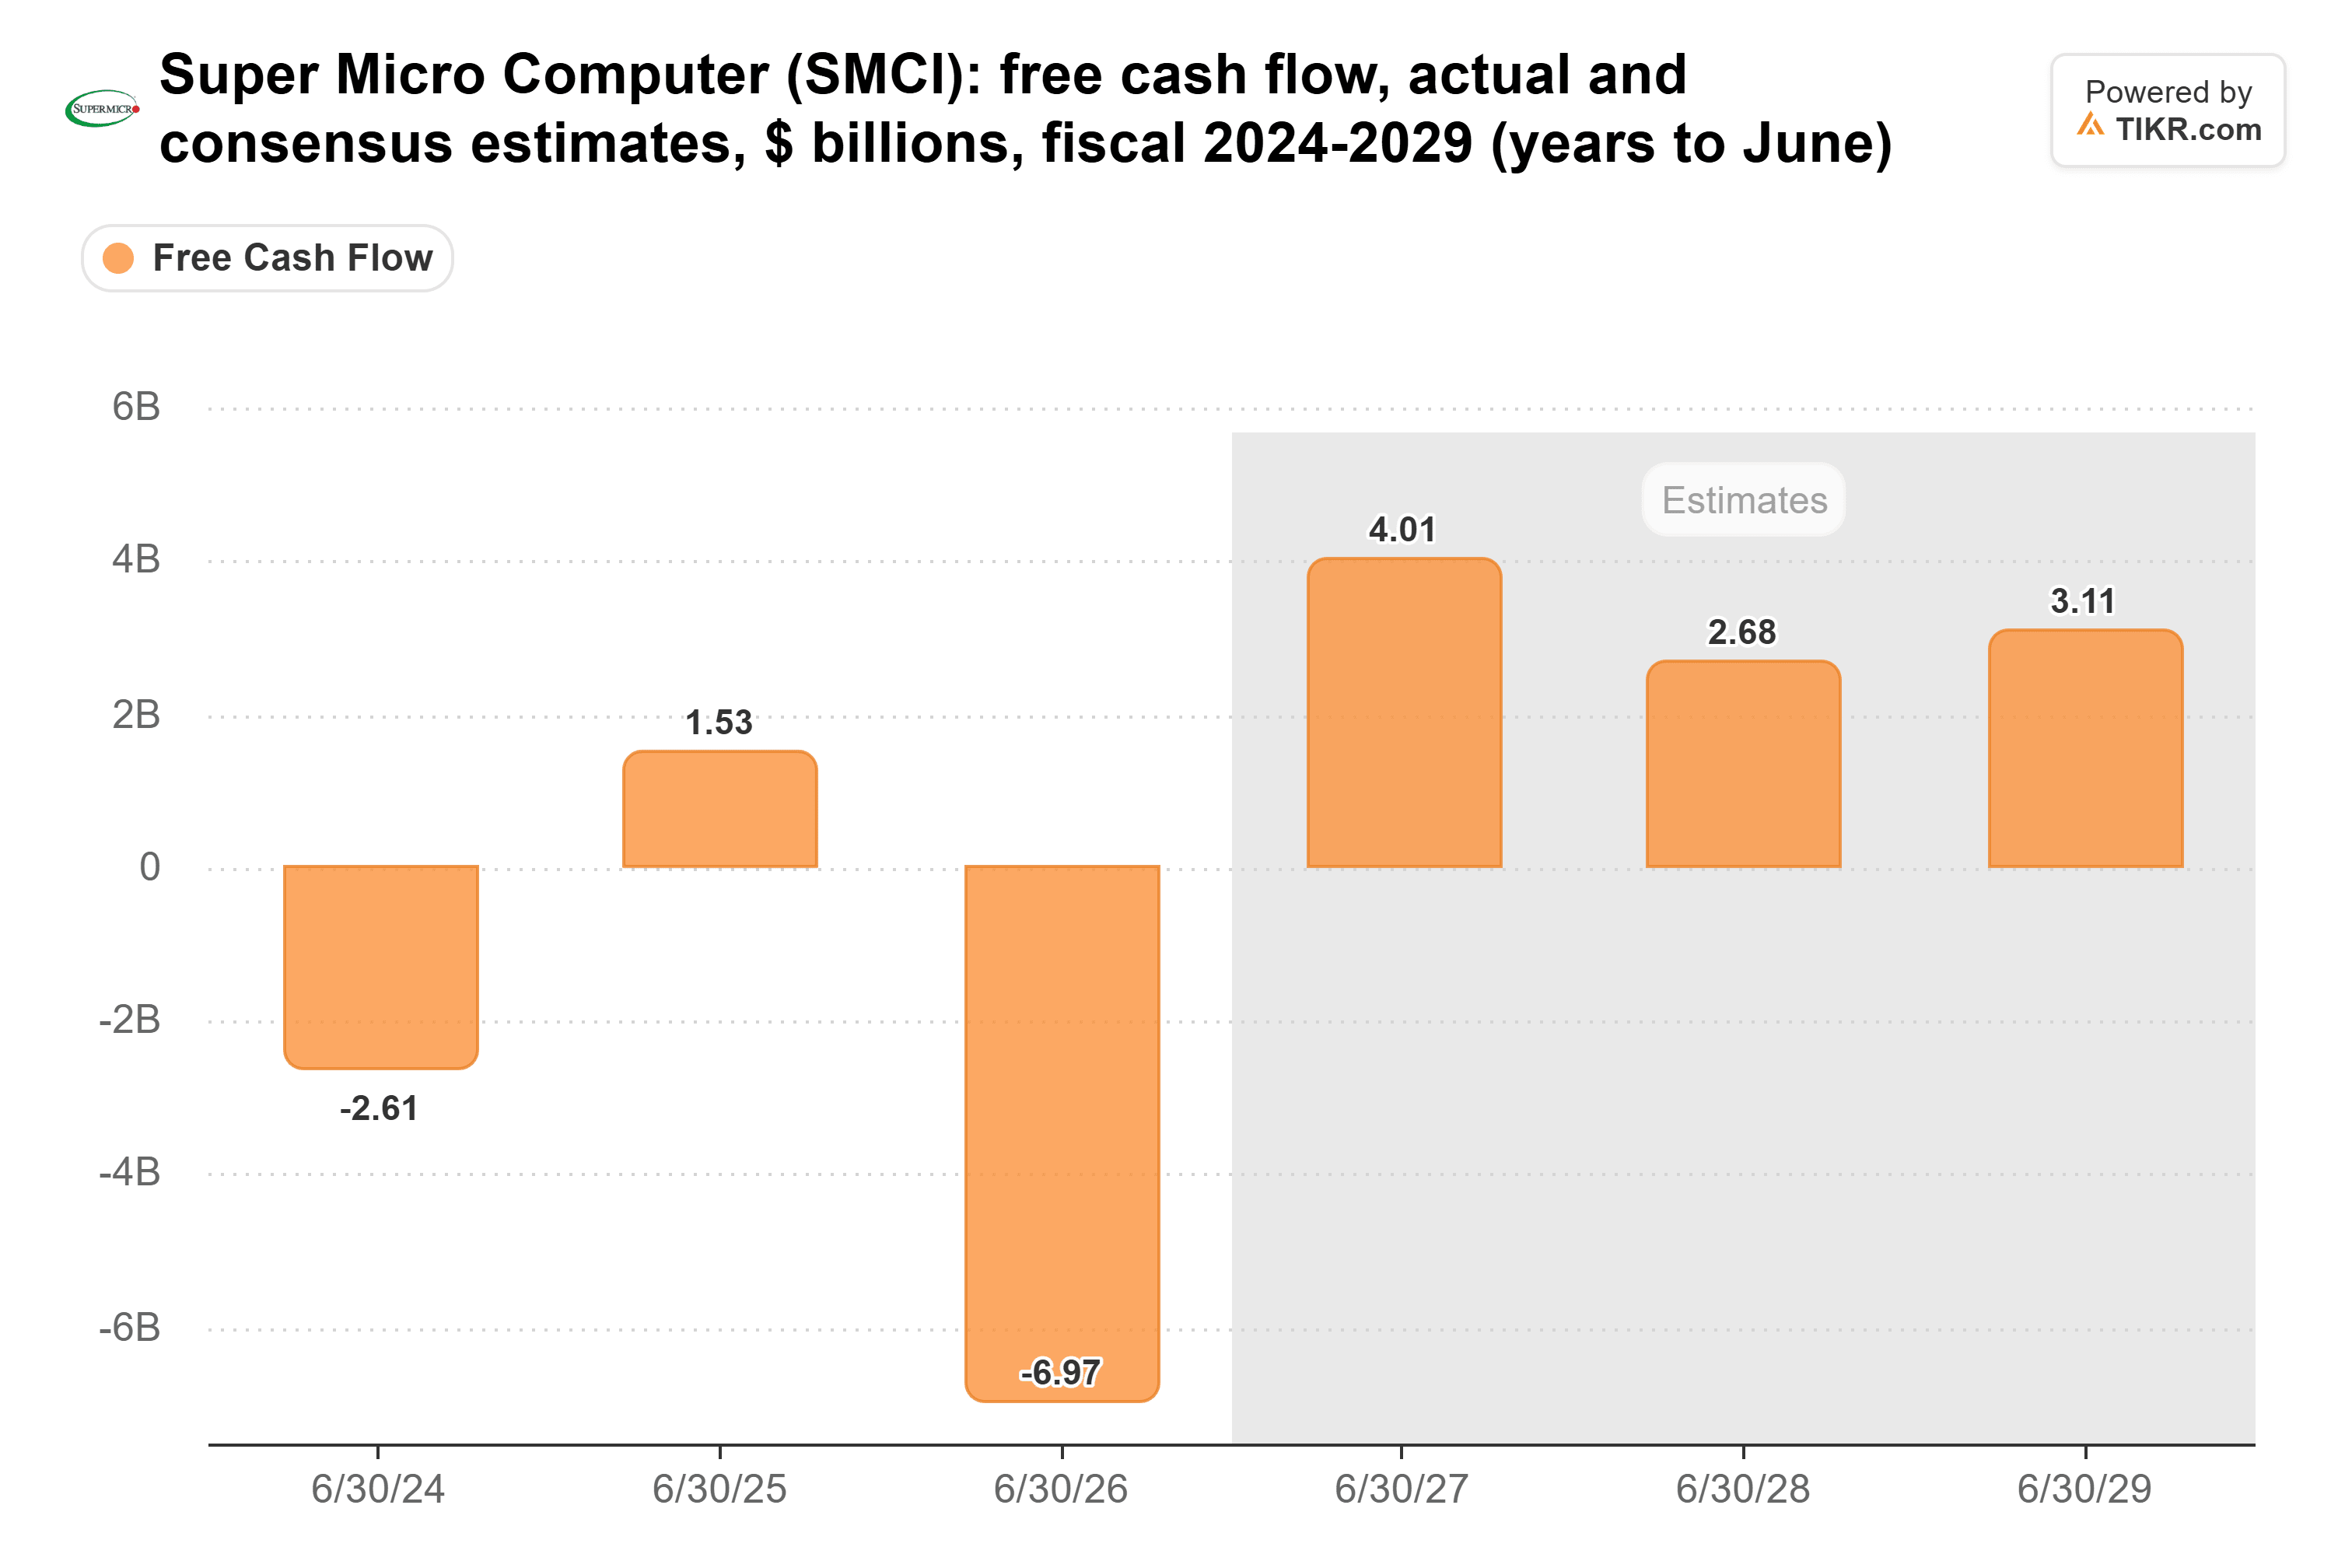
在第一季度负4.76亿美元之后,接下来的三个季度需要合计带来约45亿美元。这对于一家仍在如此快速增长的公司来说要求很高。
增长正在吞噬超微电脑的现金
本季度没有任何迹象表明客户付款缓慢。应收账款周转天数从59天降至36天,且没有重大的信用损失。
库存主要是等待数据中心准备就绪的硬件。超微电脑将其全年营收展望从650亿至720亿美元上调至720亿至820亿美元,Long表示:"决定这个区间的不是需求,也不是我们的制造能力。"
资本支出不是问题。两年来,其每季度资本支出一直保持在1亿美元以下,而经营现金流则波动数十亿美元:
TIKR追踪18位分析师对超微电脑的看法。有多少人说"买入"?
在一个地方查看超微电脑的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预估。超过50万投资者使用TIKR来研究像这样的股票。 查看超微电脑的分析师评级
这种模式可以追溯到多年前。从2022财年到2026财年,营收从52亿美元增长至391亿美元,超微电脑在此期间赚取了54亿美元的利润,同时消耗了79亿美元的自由现金流。
当增长暂停时,现金应该会回流,而12月季度只算符合一半条件。195亿至215亿美元的指引与刚刚报告的季度大致持平,但该季度包含了约23亿美元的补发部署,Long表示全年区间假设了持续的环比增长。
客户集中度是另一个风险。一个客户贡献了44%的营收,高于2026财年的28%,两个客户分别持有49%和17%的应收账款。如果预付款随着这些订单发货而减少,同时应收账款保持高位,缺口将会扩大。
超微电脑的定价仿佛现金永远不会回流
截至周五,该股基于远期市盈率交易于4.7倍,而其五年平均值为15倍,2024年3月峰值曾达到44倍:
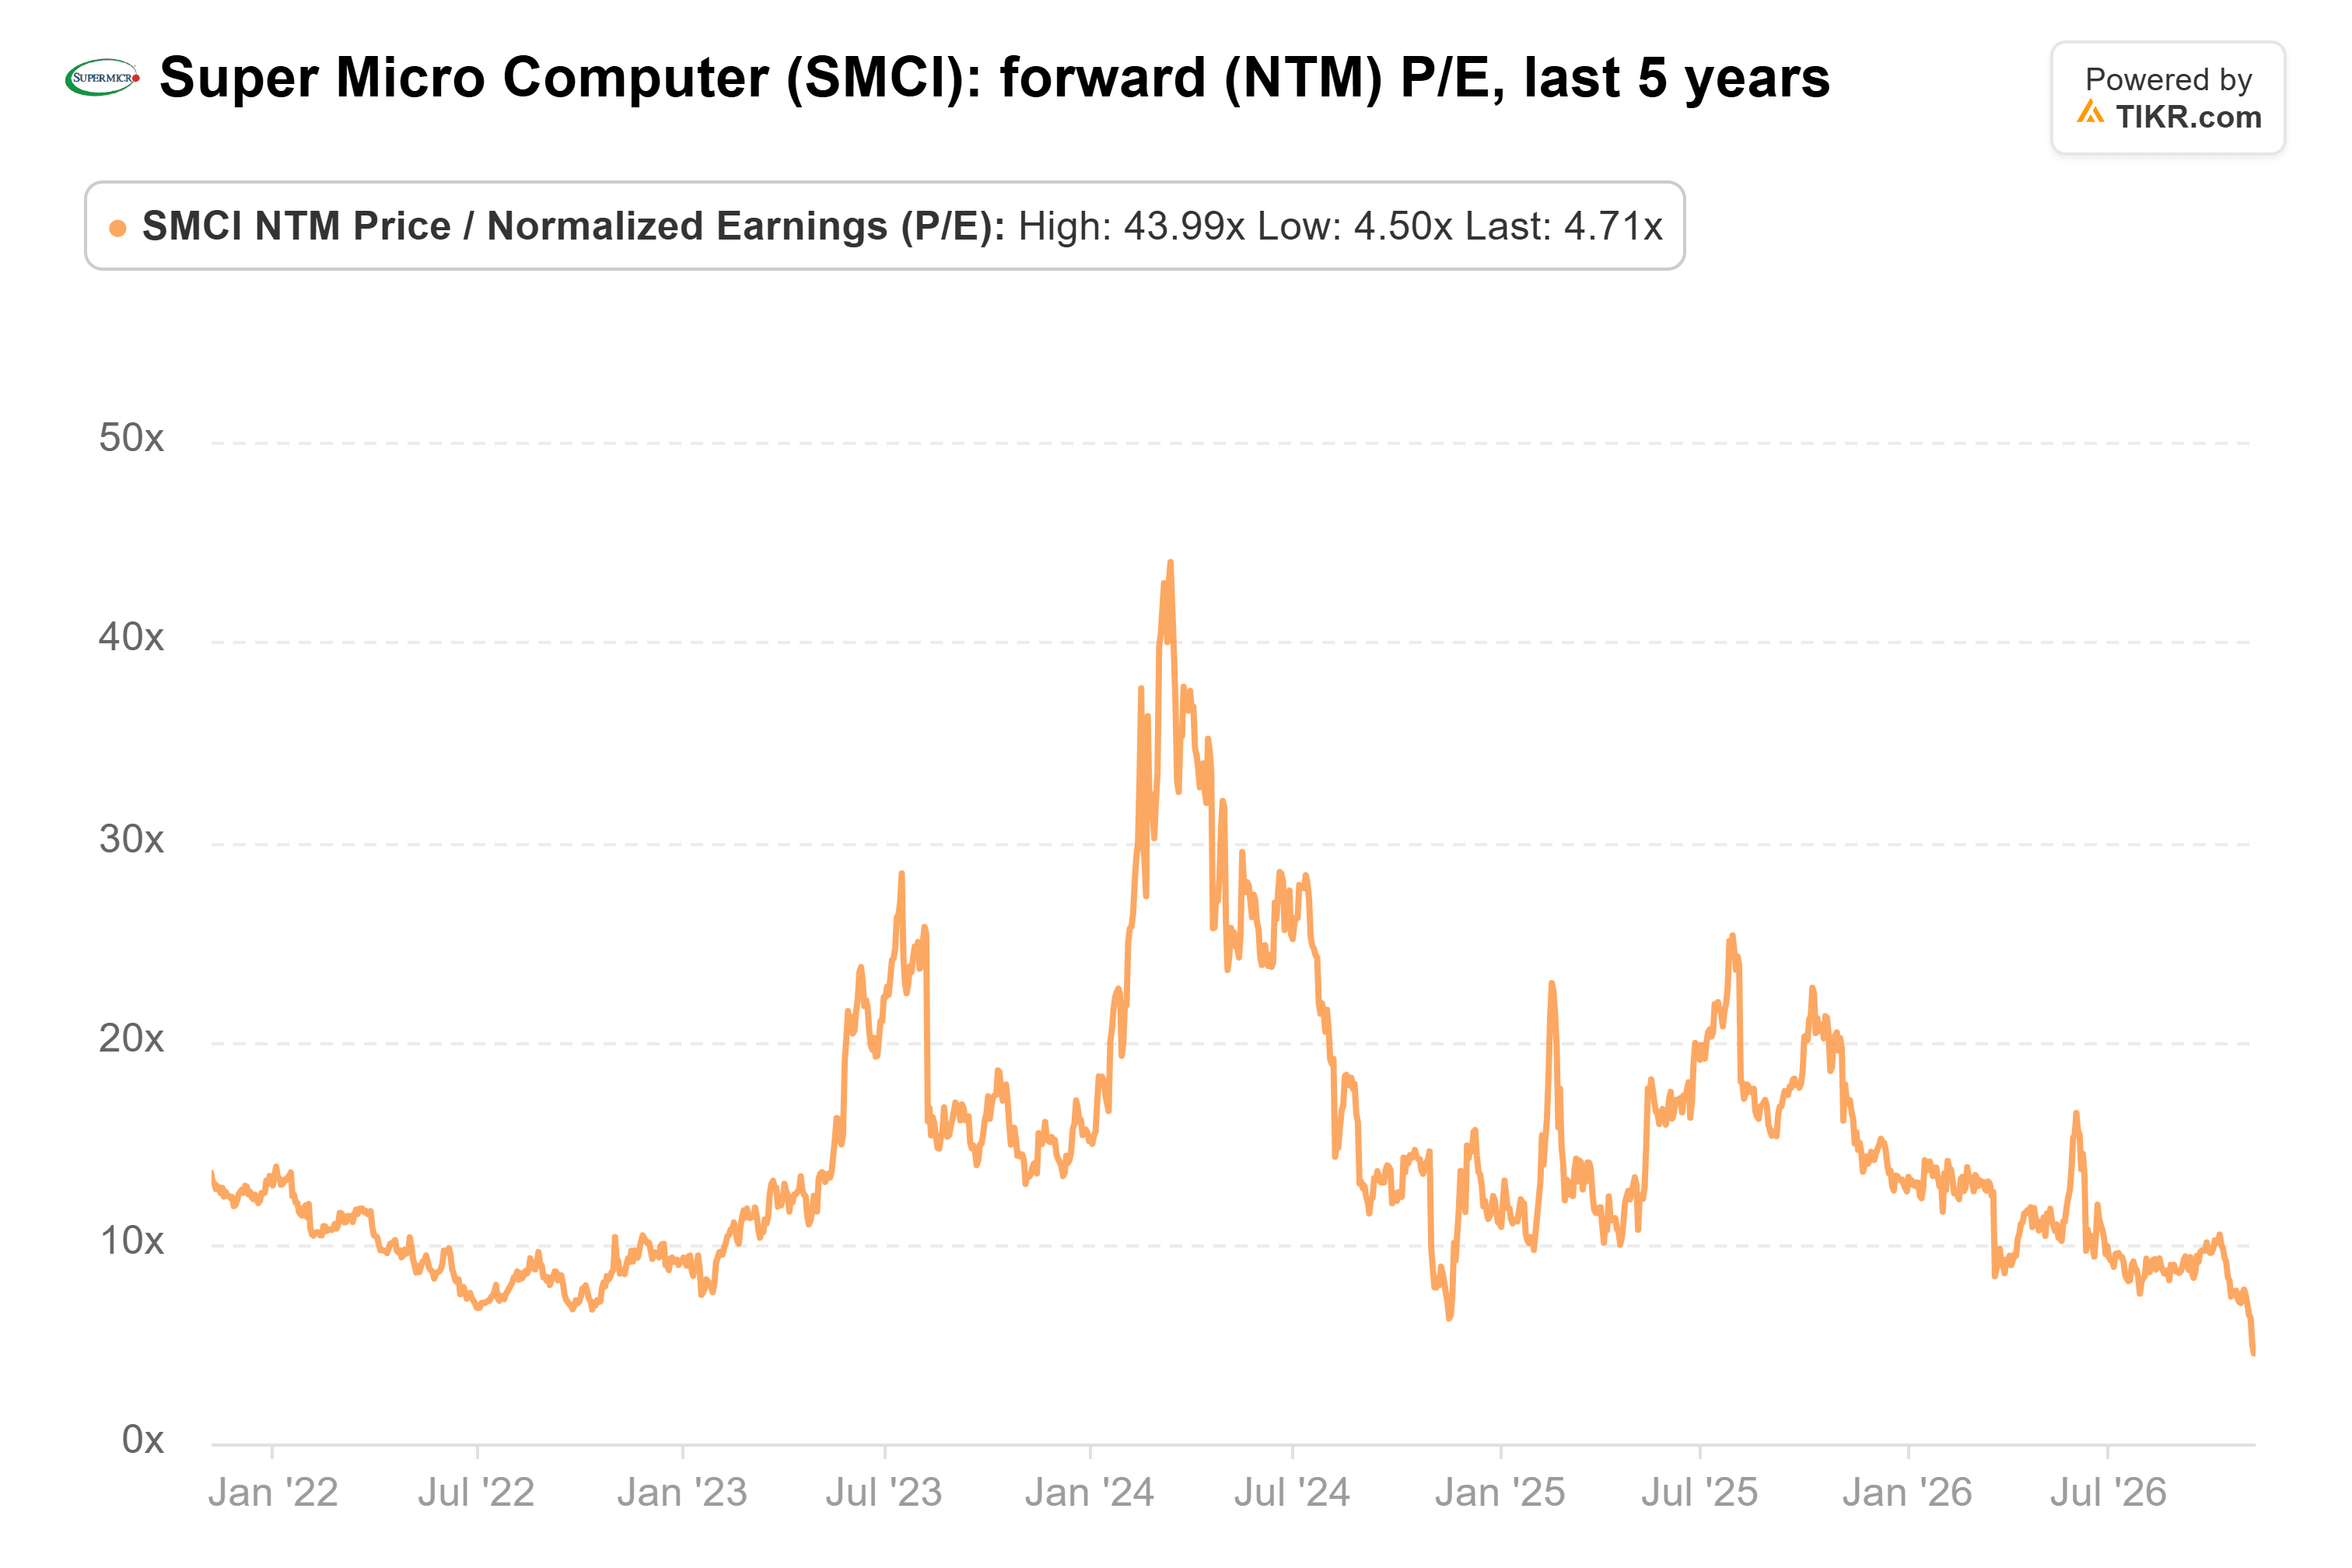
对于一个现金缺口问题,根据超微电脑自身的收款数据来看与增长相关,这个折价看起来过于陡峭。在一个季度内预付31亿美元的客户需要产品。预计在2月初发布的12月季度报告将是第一个真正的考验。关注经营现金流:如果它转为正值,而预付款没有再次激增,那么问题确实很轻微。
那么超微电脑股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到超微电脑可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!