


核心要点
- SK海力士股价下跌9%,此前高通报告其手机芯片销售额下降26%,原因是内存成本推高了手机价格。
- 推动SK海力士2026年价格上涨的是传统DRAM,即手机使用的那种。
- 苹果创纪录的iPhone季度业绩显示高端市场依然坚挺。
- 覆盖SK海力士2027-2028年产能一半以上的合同缓解了风险,此次抛售似乎反应过度。
SK海力士 (SKHY) 今日下跌9%,此前高通 (QCOM) 报告称,其截至9月27日的季度手机芯片销售额下降26%,至51.4亿美元。
这对所有向手机销售内存的制造商来说都是个问题。但苹果 (AAPL) 周一报告了iPhone在9月季度的创纪录业绩。
当前价格上涨,未来手机销量减少
高通在其第四季度财报中表示,包括内存在内的芯片成本正在上升,因此它也在相应提高自身价格。高通预计2027年手机市场将持平。(苹果自研调制解调器是导致其销售额下降26%的部分原因。)
对SK海力士而言,这些内存价格将其毛利率从截至2025年9月的季度的57.4%提升至一年后的85.7%。管理层将其2026年上半年DRAM价格上涨归功于传统DRAM,即手机和PC使用的芯片。
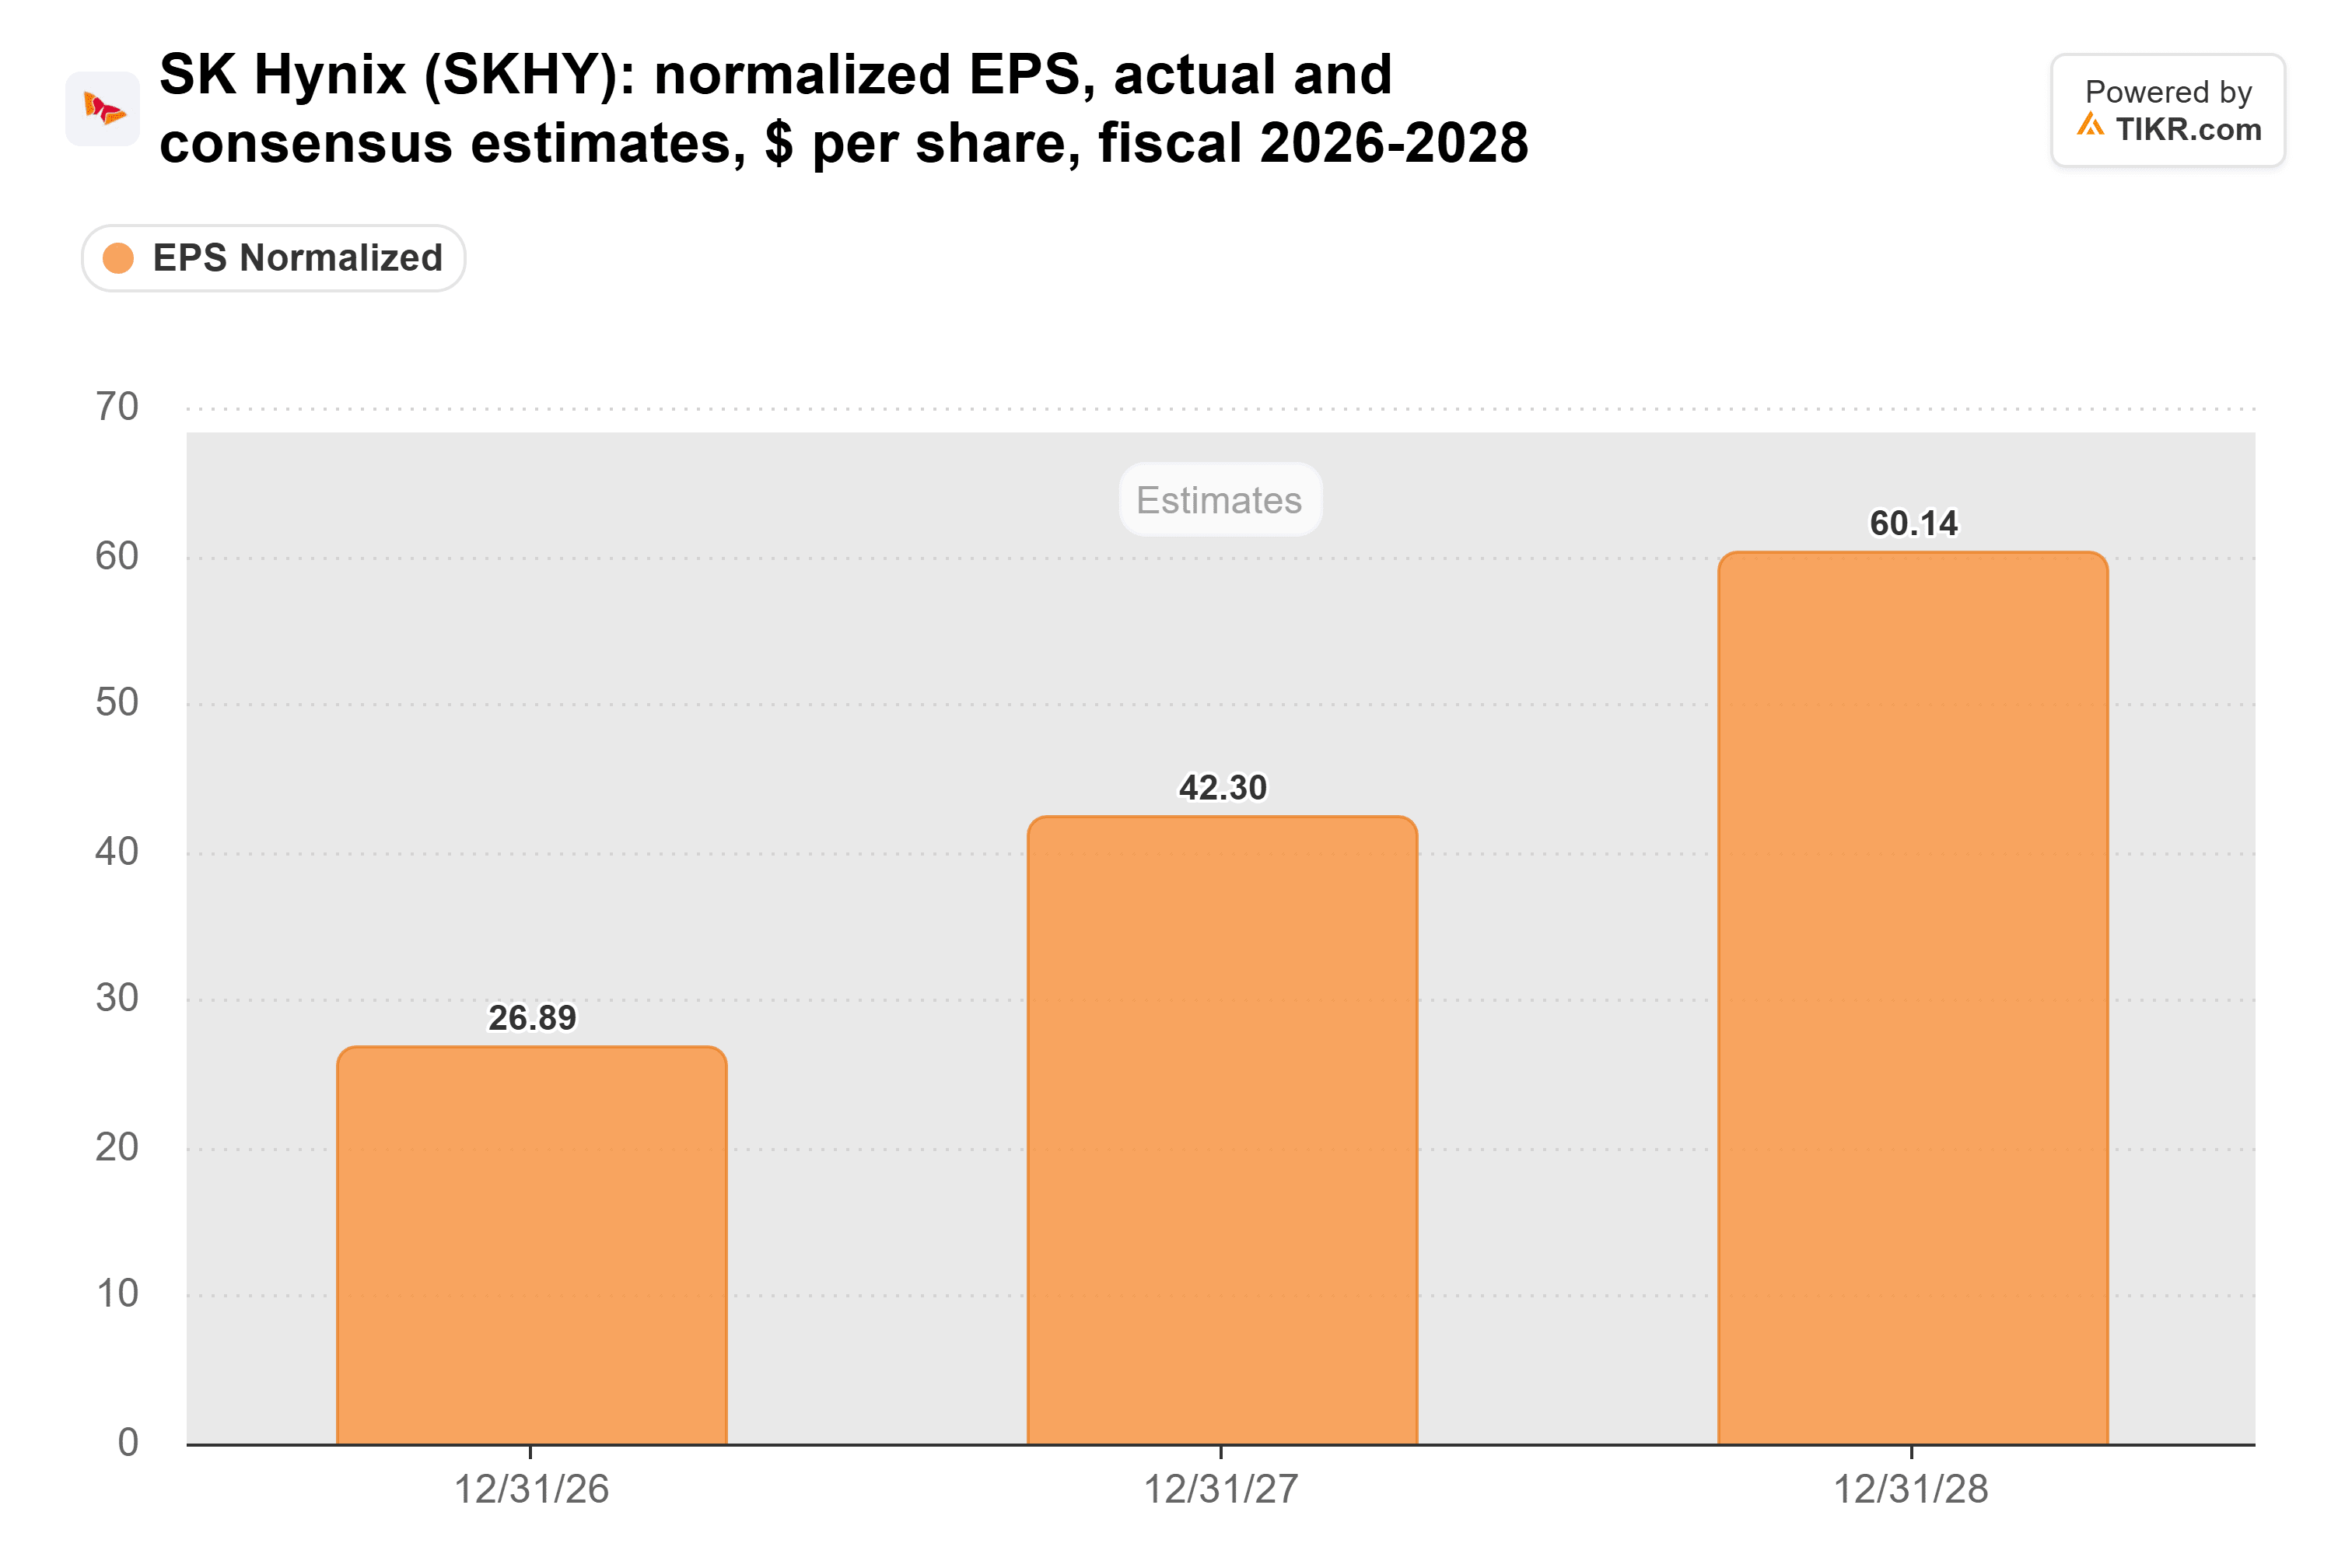
因此,手机需求支撑了分析师预测背后的价格,这些预测显示每股收益从2026年到2028年将增长一倍以上:
美光面临相同风险敞口,而苹果正在应对
在美光科技 (MU),其移动与客户端业务部门在截至9月3日的季度贡献了131亿美元收入,占其542亿美元总收入的24%,运营利润率为88%。美光将于12月中旬发布财报,届时该利润率将向我们揭示手机制造商是否在减少采购。
苹果iPhone销售额在截至9月26日的季度增长17%,达到576亿美元,其库存较一年前增加了一倍多,达到145亿美元。我的解读是:它在内存价格进一步上涨前进行了备货。但时任CEO蒂姆·库克在7月份表示,这种廉价库存带来的好处将在9月季度后减弱。
TIKR追踪了41位分析师对SK海力士的看法。有多少人给出"买入"评级?
查看SK海力士的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期,全部集中在一处。超过50万投资者使用TIKR来研究此类股票。查看SK海力士的分析师评级
大量坏消息已被消化
SK海力士在周三收盘时的远期市盈率为2.9倍,接近其自7月在美国上市以来区间的底部,而今日的下跌使其估值进一步走低:
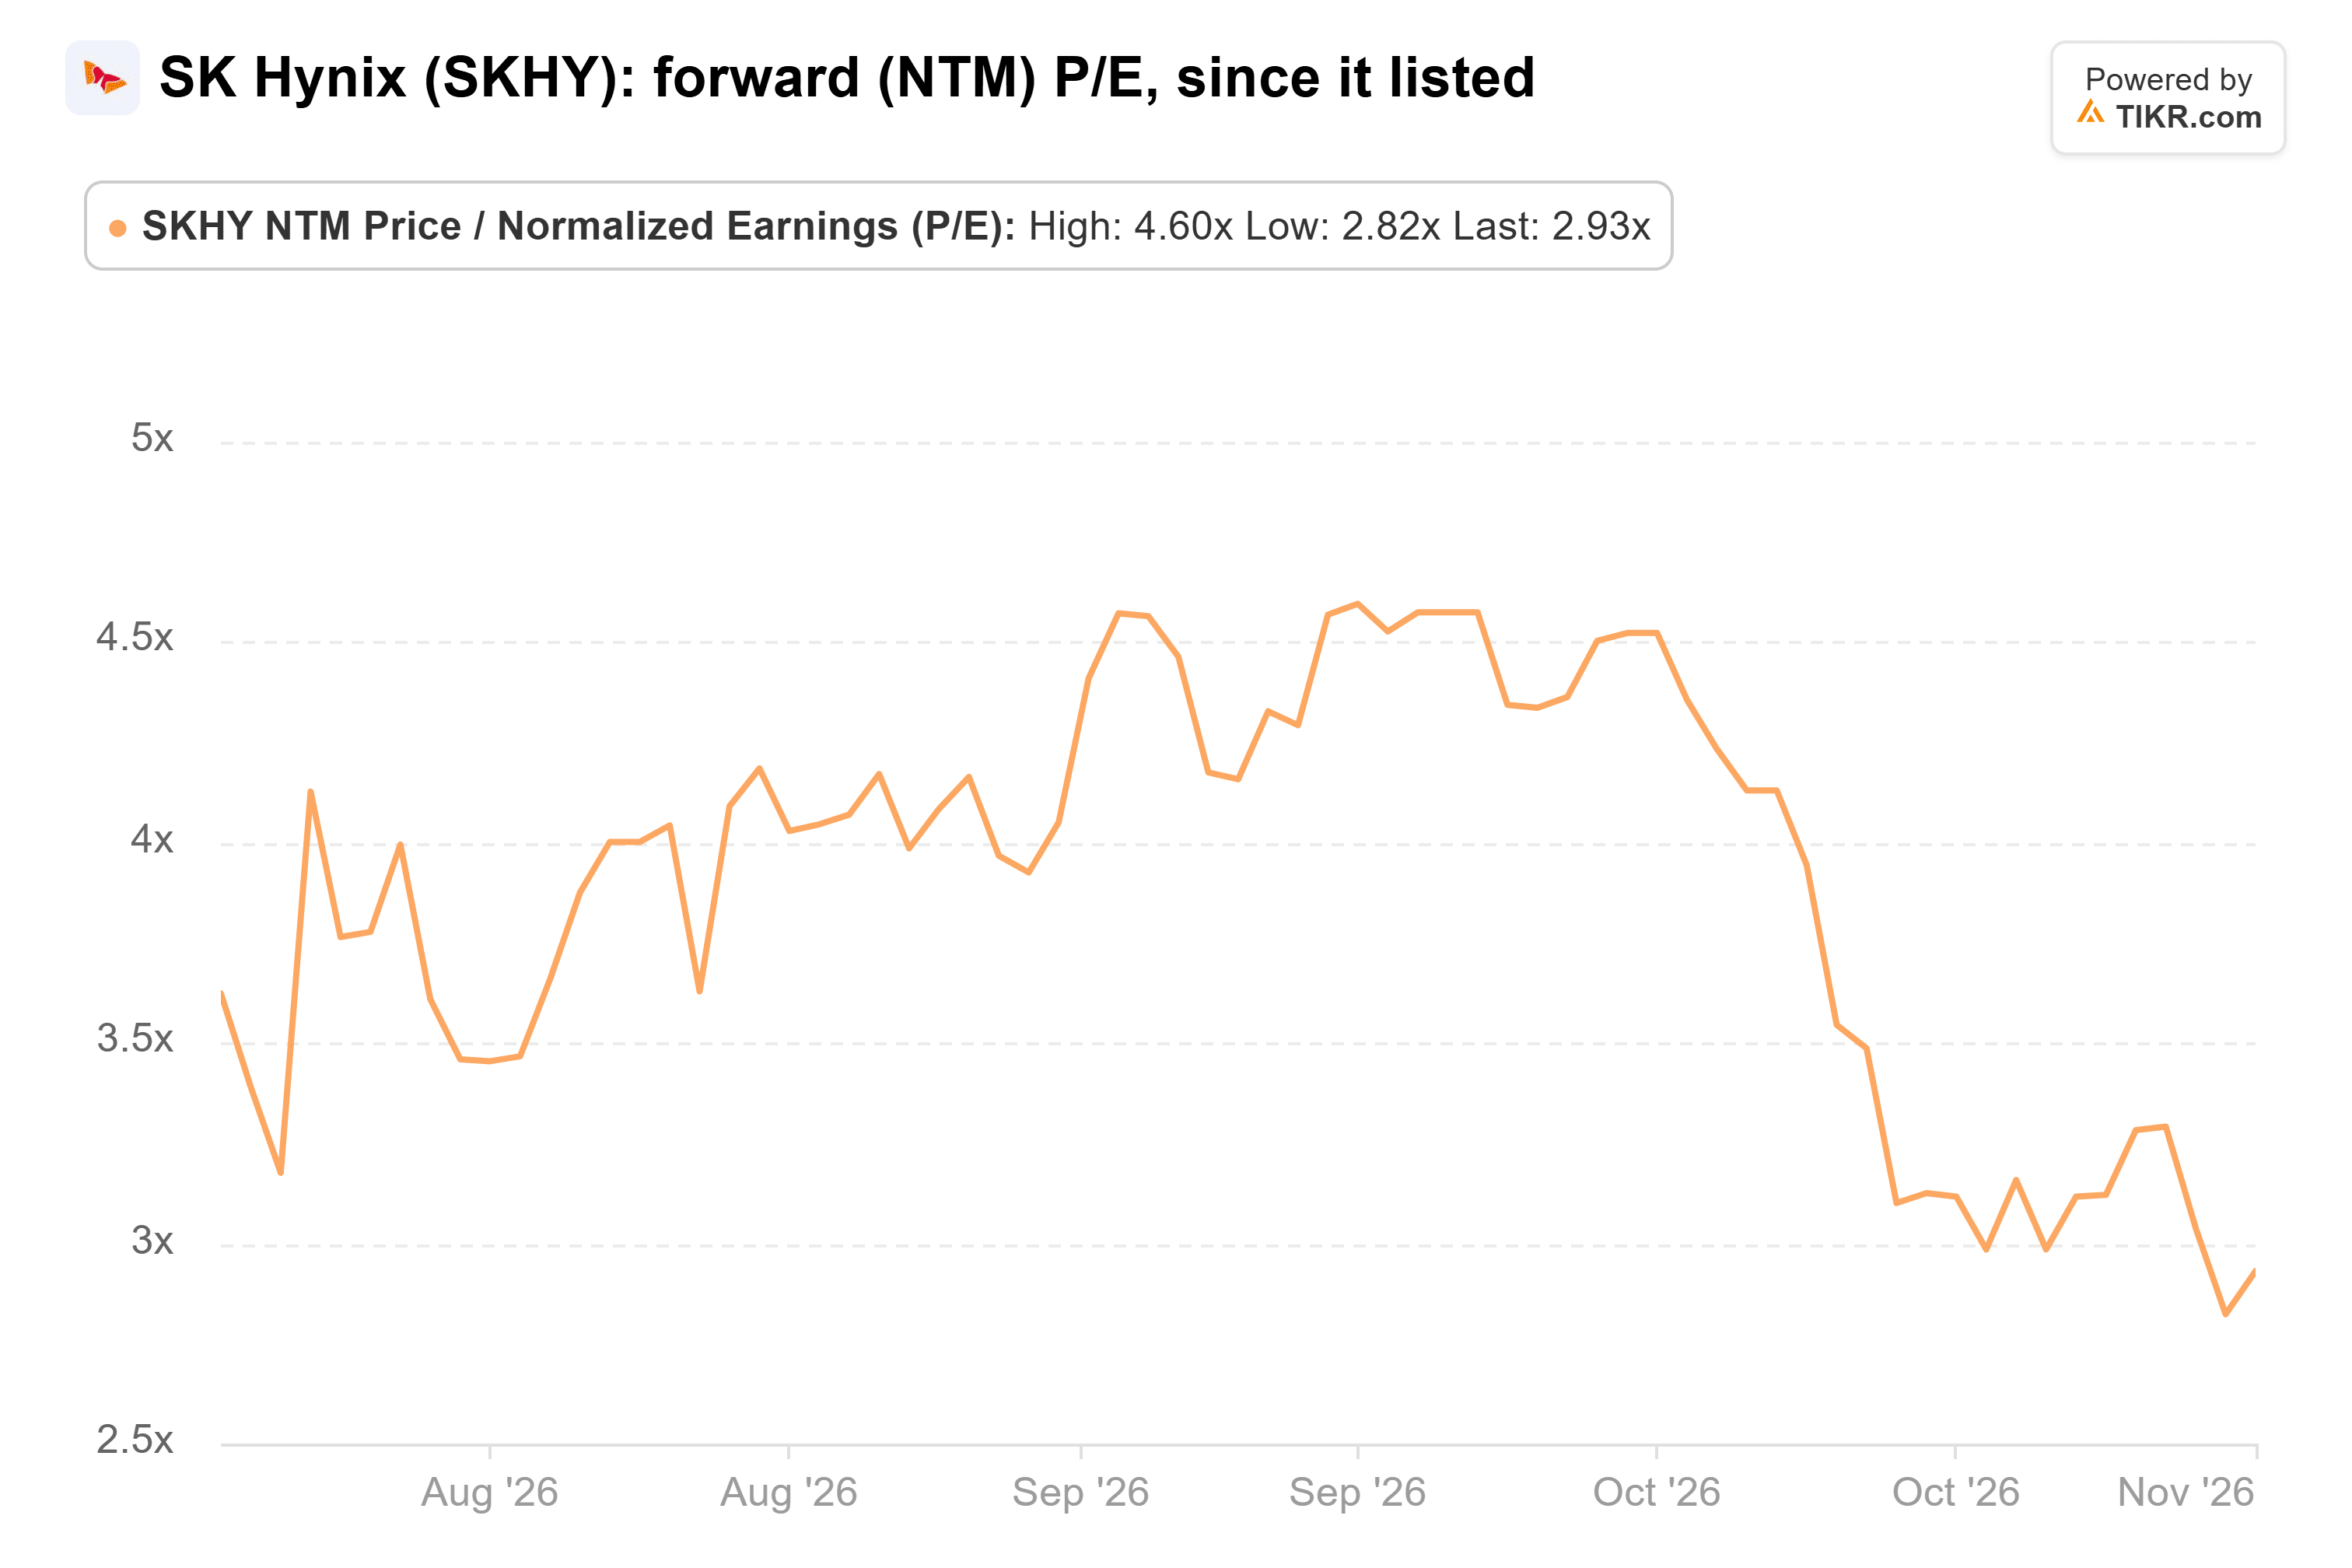
这是在拥有14家客户覆盖其计划中2027-2028年产能一半以上的合同的情况下。关键在于,它的大部分价格仍按月或按季度设定,手机需求疲软将首先在这里显现。
高通的季度业绩是对2028年的一个合理预警,而2027年的情况看起来已基本锁定。在低于3倍的市盈率下,投资者已经为比手机市场持平更严重的下跌做好了准备,因此在我看来,此次抛售似乎反应过度。
当然,如果SK海力士在1月下旬发布的第四季度业绩中,其2027年HBM价格条款令人失望,我会重新考虑这一点。
那么SK海力士股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看SK海力士可能的价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


