


核心要点
- Astera Labs 股价下跌 12%,因手机芯片前景疲软及一家芯片设计公司特许权使用费未达预期,拖累包括戴尔科技和应用材料在内的芯片股。
- 这两个问题均源于手机和内存成本,而非数据中心。
- Astera 预计第四季度营收为 7.3 亿至 7.5 亿美元,远高于分析师预期的 6.56 亿美元。
- Astera 的远期市盈率处于一年低点,因此其估值的大部分重置似乎已完成。
Astera Labs (ALAB) 今日下跌 12%,其自身并无任何消息。
最大的手机芯片制造商在周三收盘后发布了疲软的前景展望,将手机销售疲软归咎于内存成本,同时一家芯片设计公司的特许权使用费未达预期。戴尔科技 (DELL) 和 应用材料 (AMAT) 也随之走低。
但 Astera 没有这些问题。它刚刚预计第四季度营收为 7.3 亿至 7.5 亿美元,而分析师预期为 6.56 亿美元。
又一次超预期,又一次下跌
第三季度营收增长 154% 至 5.849 亿美元。这使得其成为连续第四个季度超出其自身指引上限。分析师此前已预期会有大幅增长:

将第四季度中点年化后,Astera 当前的年化营收已接近分析师对整个 2027 年预期的 30.1 亿美元。这些预期看起来太低了。
部分疑虑来自管理层。首席财务官 Desmond Lynch 在第三季度电话会议上表示,“最初的 Scorpio X 平台已完成大部分初始部署爬坡”,不过他仍预计 Scorpio X 将在 2027 年前持续增长。
TIKR 追踪了 25 位分析师对 Astera Labs 的看法。有多少人给出“买入”评级?
在 TIKR 上,您可以一站式查看 Astera Labs 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Astera Labs 的分析师评级
对 Astera 而言错误的抛售
Arm Holdings (ARM) 下跌 10% 说明了原因。其截至 9 月 30 日的季度特许权使用费仅增长 8% 至 6.7 亿美元,受智能手机内存价格拖累。然而,其数据中心特许权使用费翻了一番。这正是 Astera 所服务的 AI 建设领域,根据 Arm 的数据,该领域依然坚挺。
戴尔下跌 8%,确实采购了价格持续上涨的内存。但戴尔在其第二财季录得了创纪录的 609 亿美元 AI 服务器订单,并以 950 亿美元的 AI 服务器积压订单结束了该季度。其下一份报告必须显示其价格能够跟上内存成本的上涨。
应用材料下跌 6%。高通的发布说明描述了晶圆制造和内存成本全面上升,而这种供应紧张往往会促使芯片制造商利用应用材料的工具来建设产能。
重置似乎已完成
Astera 的远期市盈率已大幅下降:
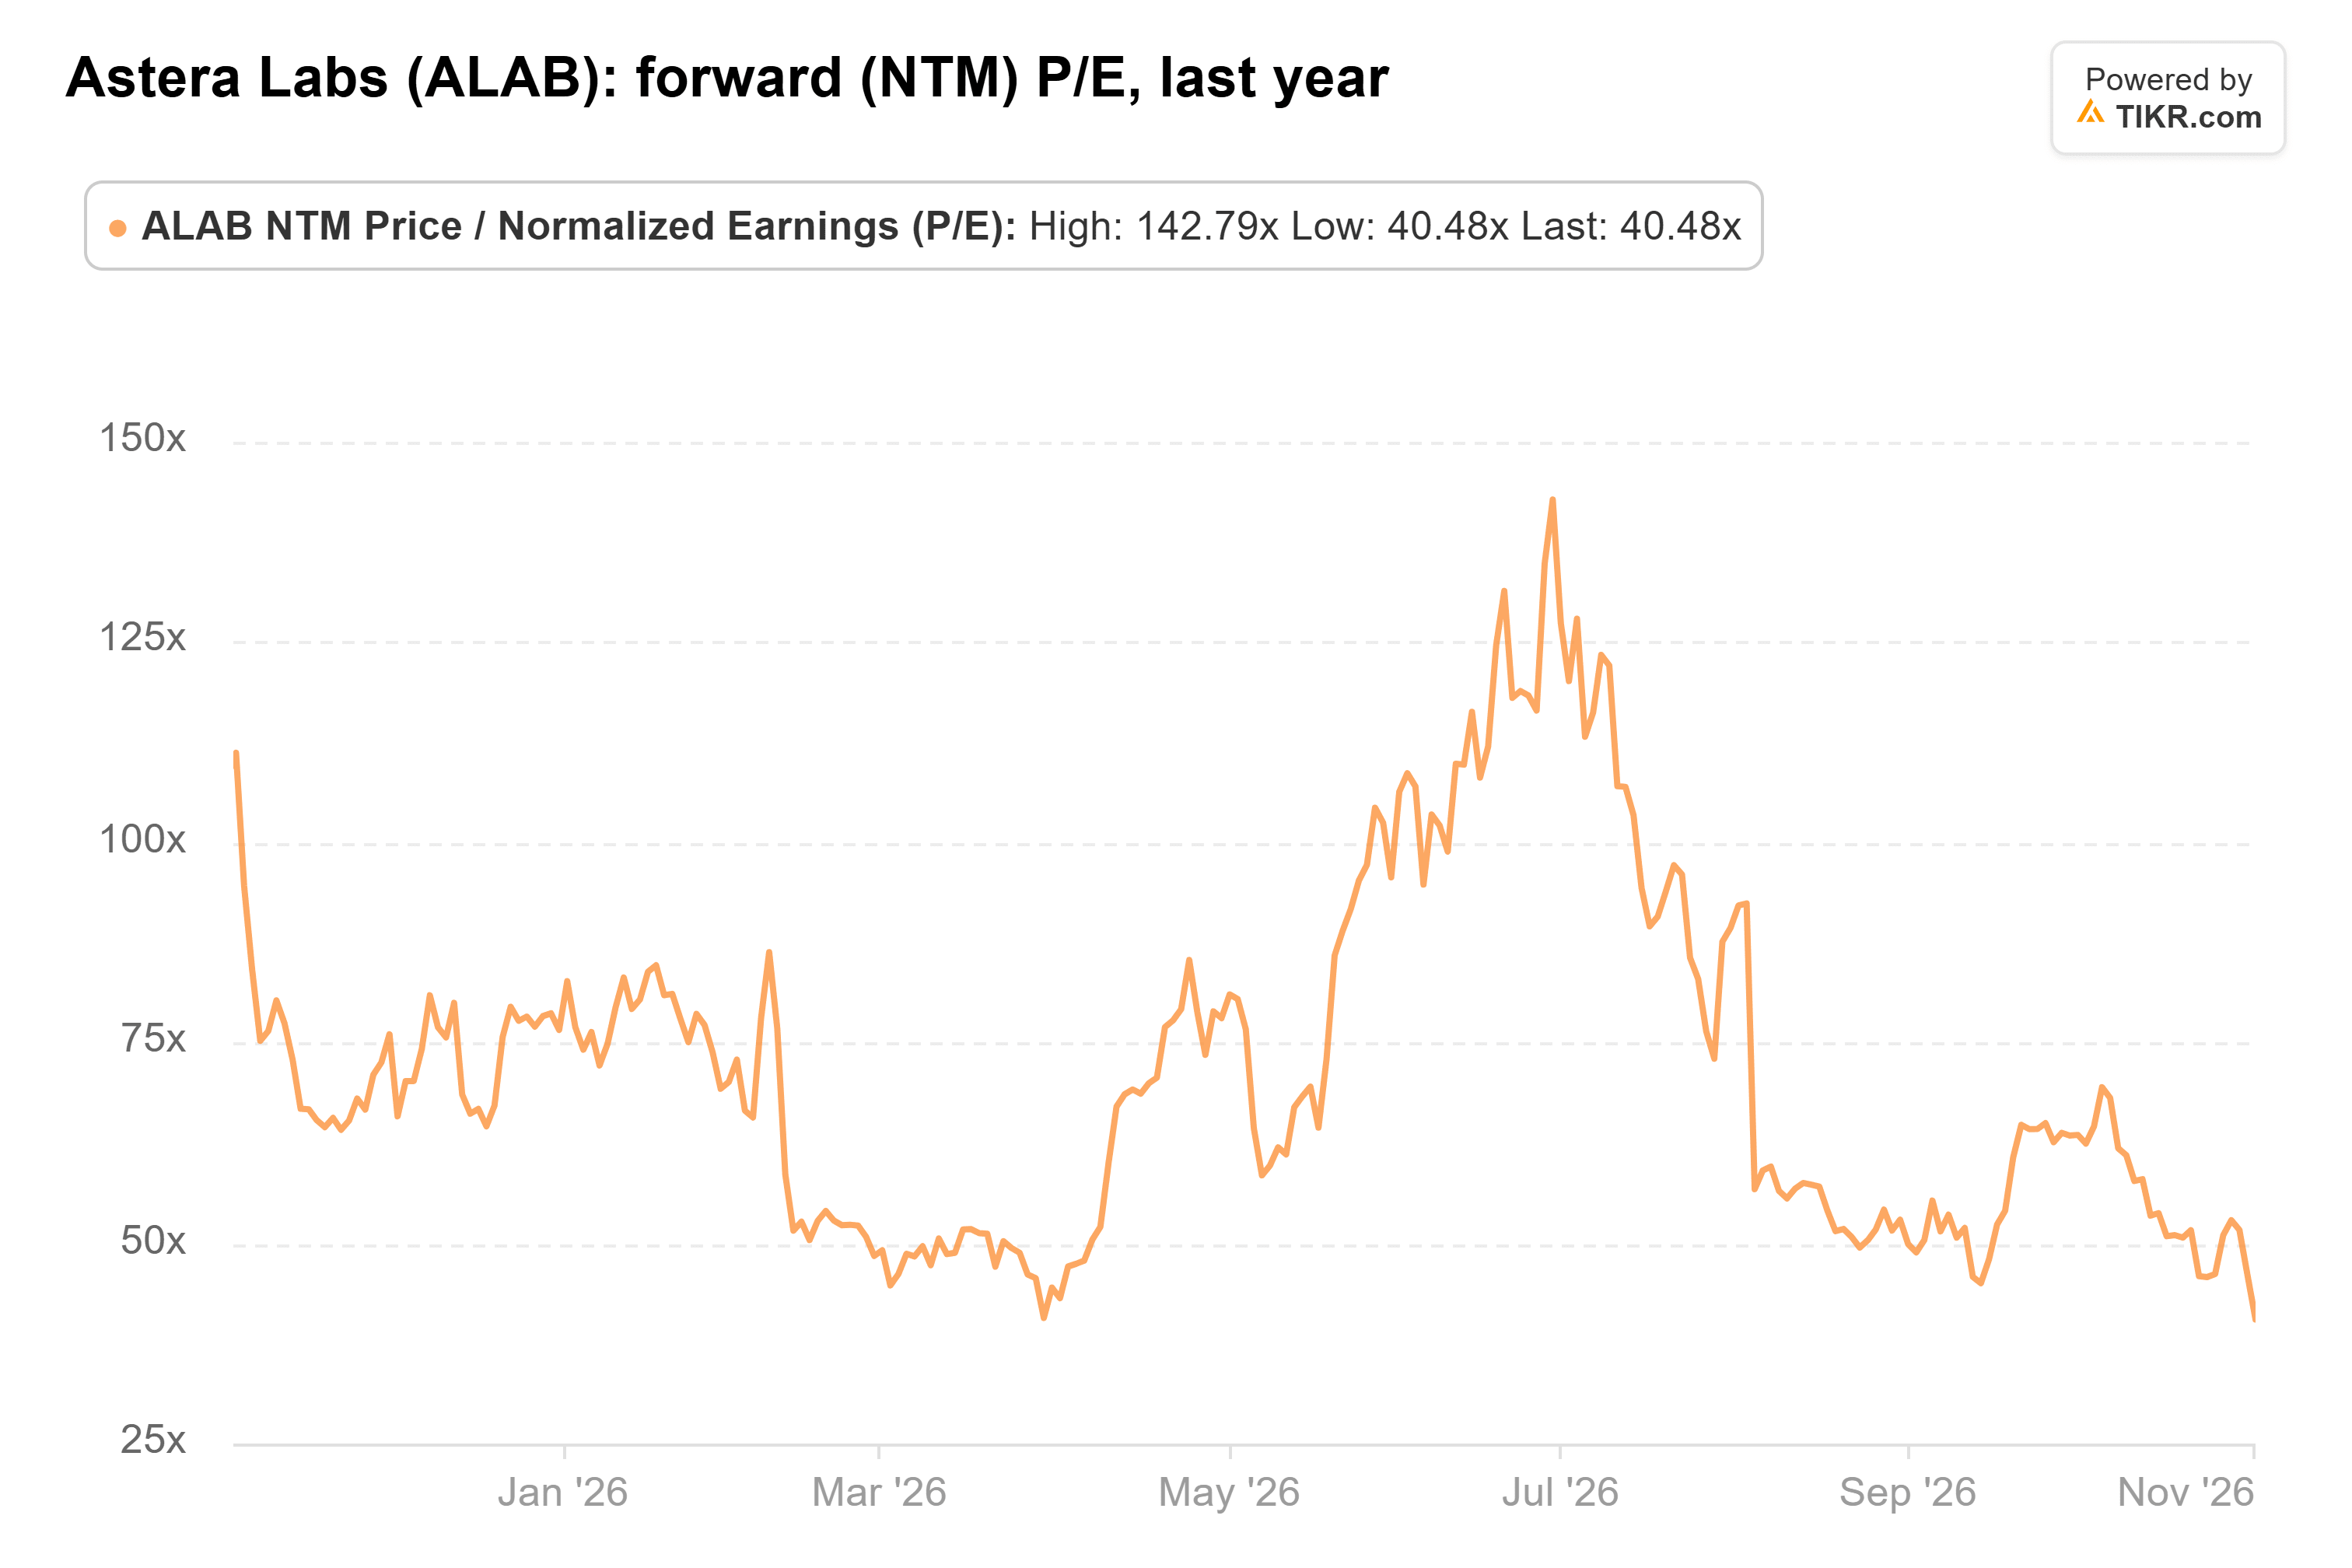
其周三收盘时市盈率约为 41 倍,为一年低点,而过去一年的平均值为 72 倍,6 月峰值曾达 143 倍。以今日价格计算,市盈率更低。
风险在于客户集中度:Astera 的前三大终端客户约占 2025 年营收的 86%。
尽管如此,一只处于一年来最低估值、指引超出明年预期的股票,却因他人的手机问题而下跌。我认为其估值的大部分重置已经完成。
不过,关于 Scorpio X 的疑虑将持续到新客户出现为止。管理层预计本季度将向新客户进行预生产发货。
那么 Astera Labs 股票的实际价值是多少?
TIKR 让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,即可查看 Astera Labs 的可能价值。您可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


