

核心要点
- Sandisk 今日下跌 14%,此前一家顶级手机芯片制造商表示其手机芯片收入因存储芯片价格影响而下降了 26%。
- 该报告证实了 Sandisk 自身的手机和 PC 数据已经显示的情况。
- 美光和希捷也出现下跌,尽管手机业务对希捷的硬盘业务影响要小得多。
- Sandisk 目前的远期市盈率处于过去一年的最低水平,而分析师仍预计其 2027 财年收益将增长两倍以上。
Sandisk (SNDK) 今日下跌 14%,此前一家顶级手机芯片制造商表示,在截至 9 月 27 日的季度中,其手机芯片收入下降 26% 至 51.4 亿美元。
存储芯片股随之抛售:美光 (MU) 下跌 10%,希捷 (STX) 下跌 12%。
存储芯片成为归咎对象
该芯片制造商在其第四季度电话会议上表示,手机收入"反映了全行业存储芯片动态对全球智能手机市场的影响"。(失去苹果业务也造成了伤害。)
存储芯片价格已上涨到足以令手机市场萎缩的程度。
Sandisk 自身的数据早已显示了这一点。在截至 10 月 2 日的季度中,其来自手机、PC 和汽车的 Edge 业务收入同比增长 320%,而出货的艾字节数却减少了 20%。价格上涨是唯一驱动力,Edge 和消费产品占其收入的 56.5%。
华尔街尚未下调预期
分析师仍预计 Sandisk 的归一化每股收益将在 2027 财年增长两倍以上,达到 227.80 美元:
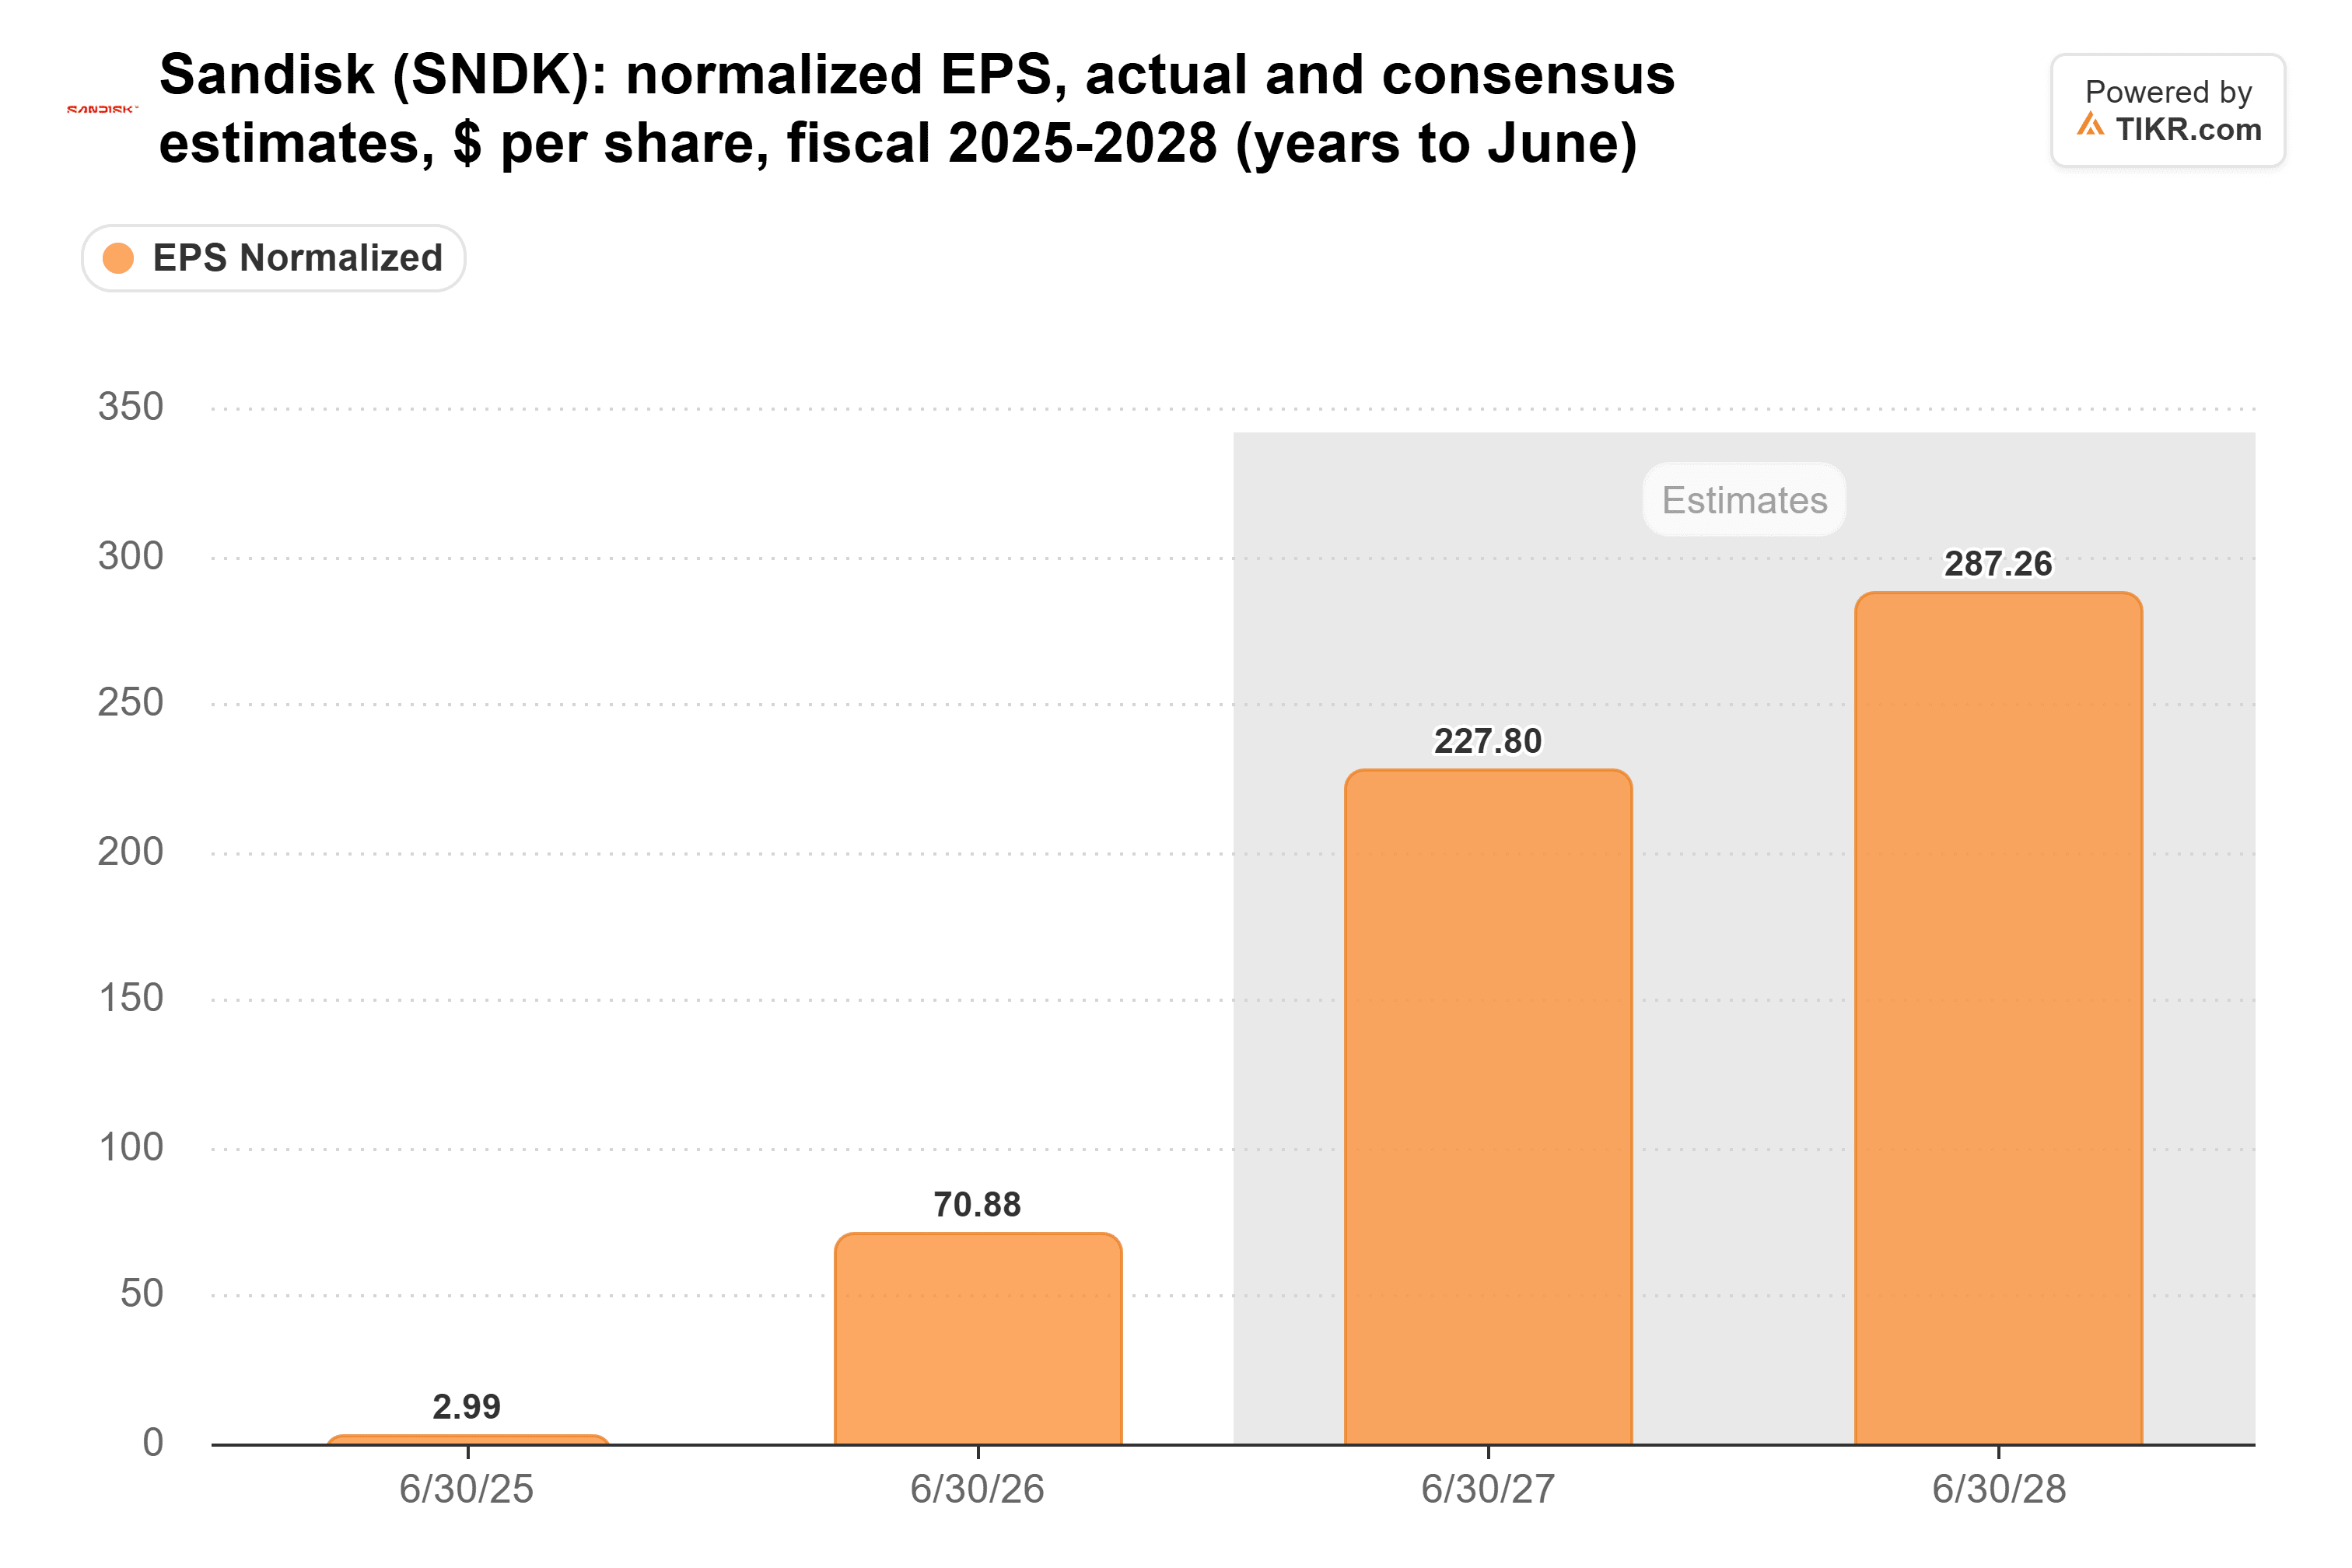
高通 (QCOM) 的季度业绩给了他们理由去削减对 Edge 业务的预期。Sandisk 的缓冲是其多年期合同。管理层表示,其合同底价仍能带来约 80% 的毛利率,接近其刚刚报告的 85.1% 调整后毛利率。
Sandisk 目前的远期市盈率为 4.4 倍,是其过去一年的低点,远低于其 10.8 倍的平均水平:
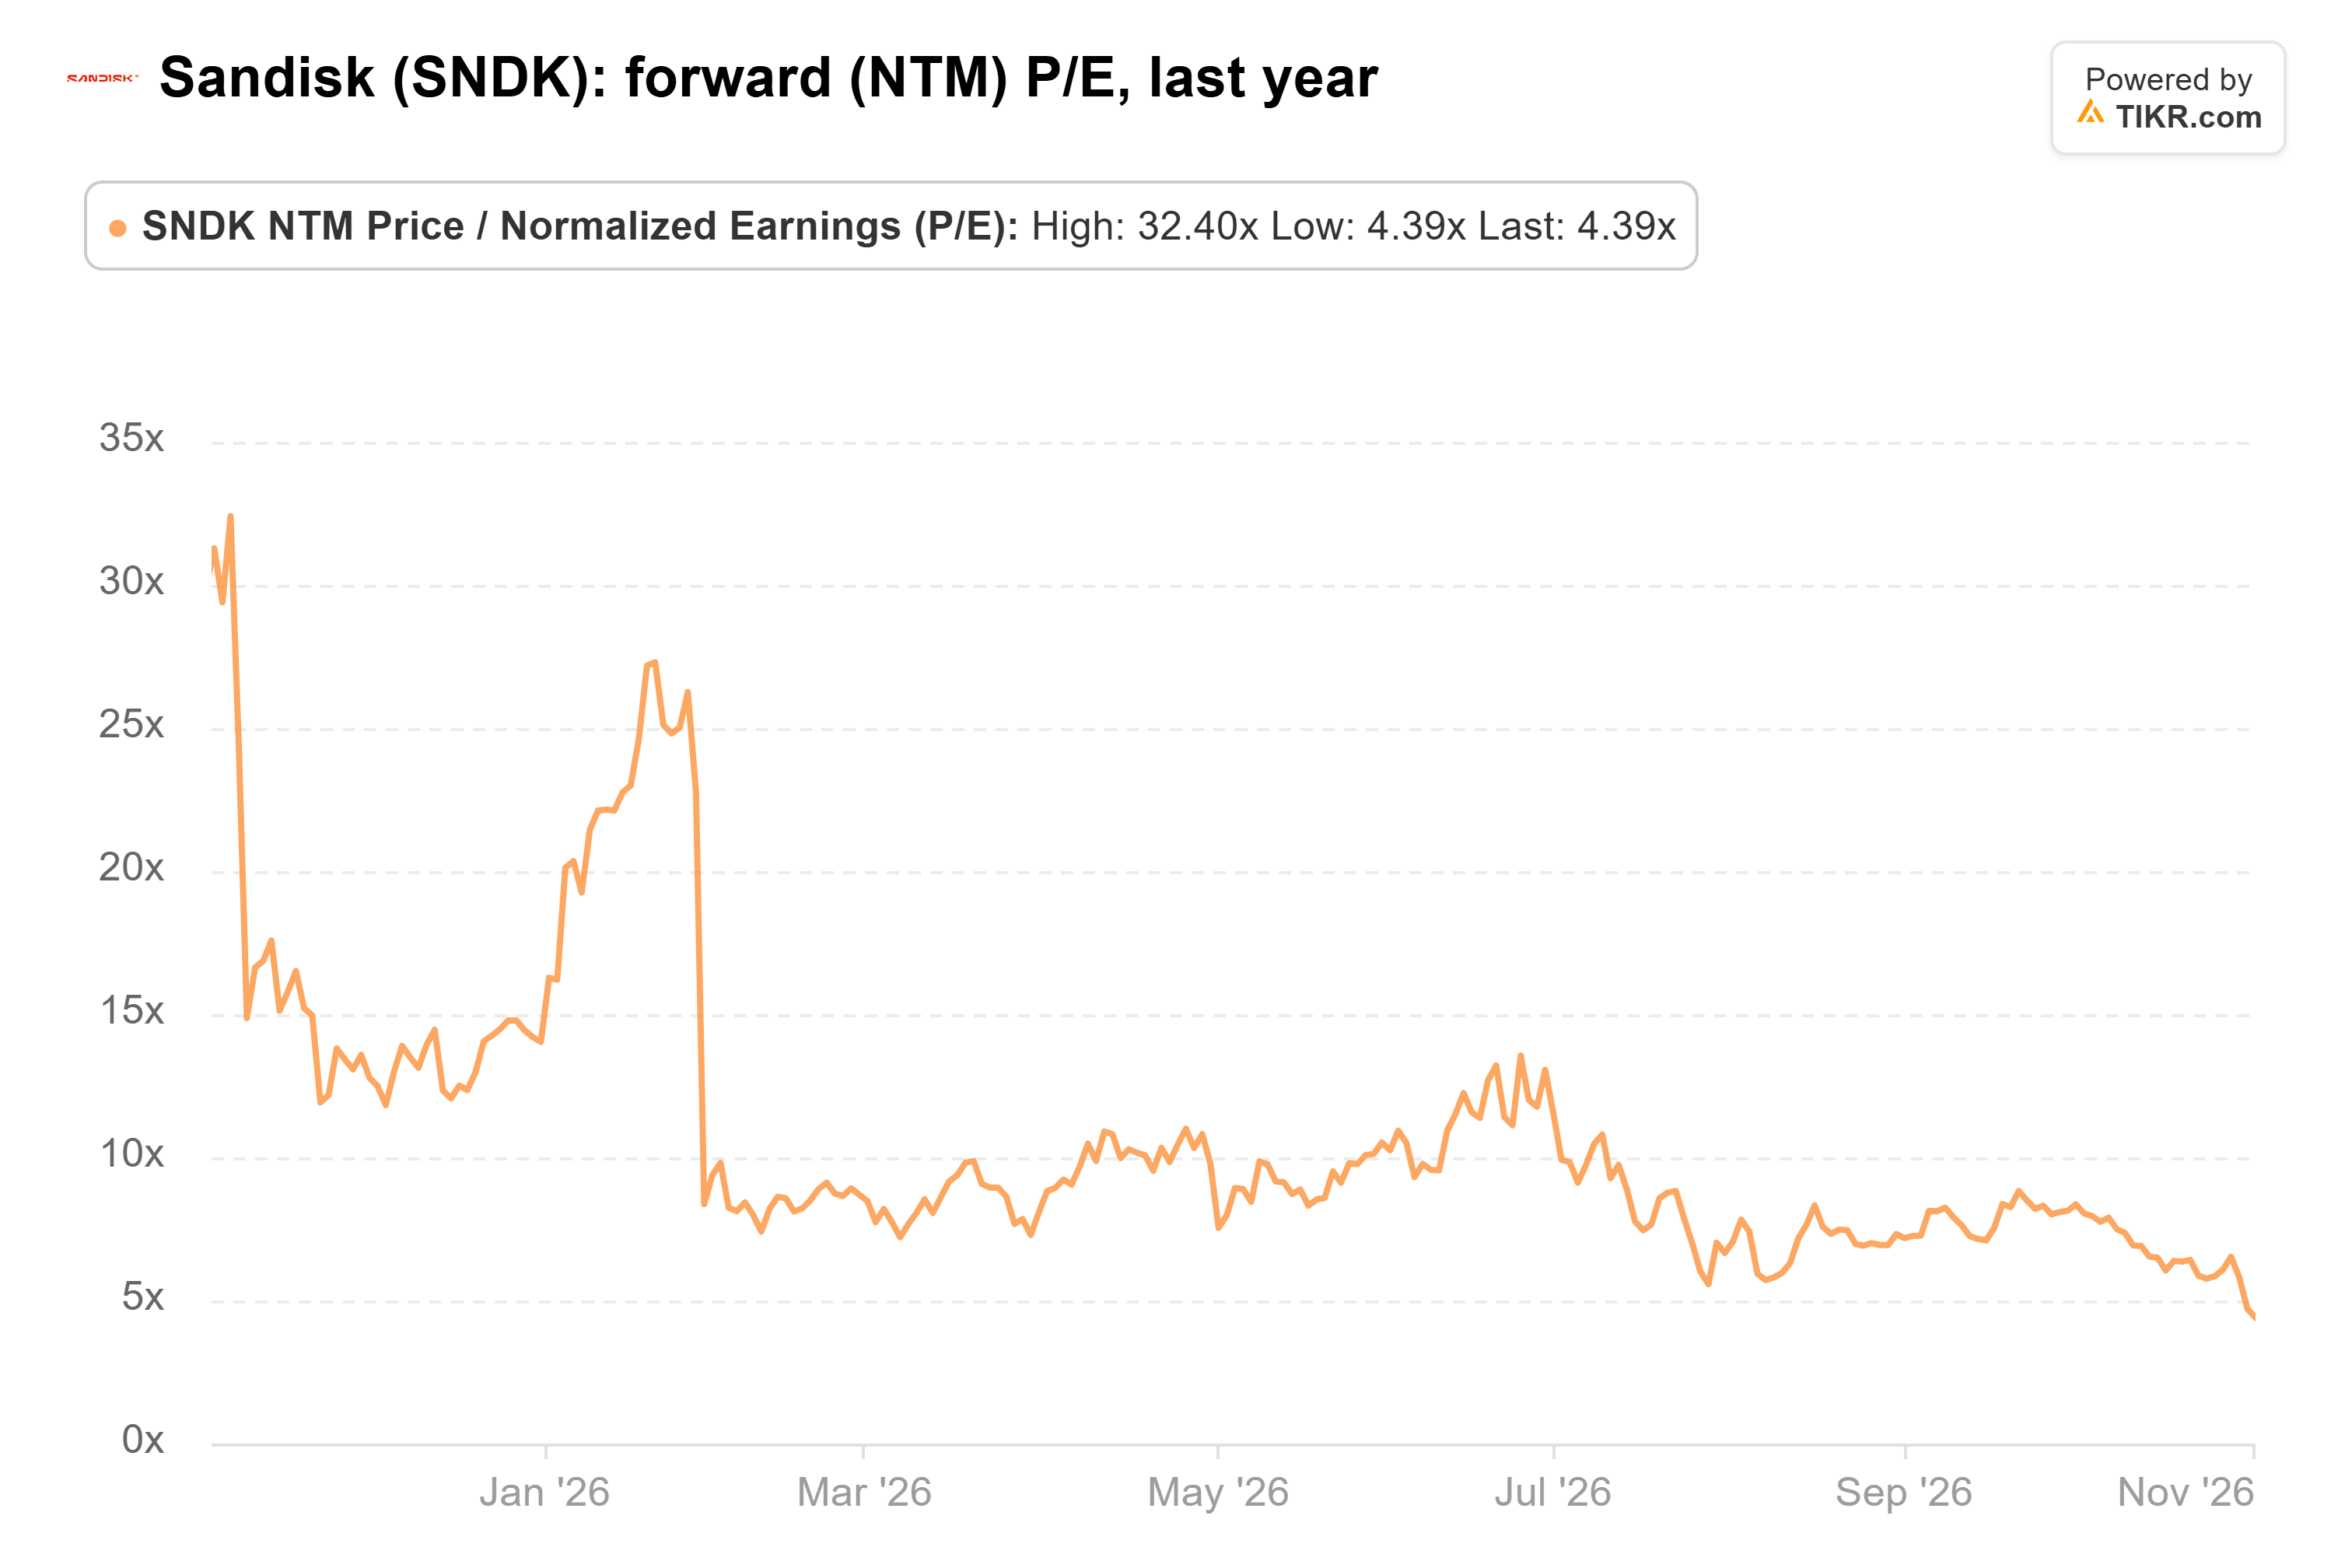
以今日价格计算,其市盈率甚至更低。
TIKR 追踪了 25 位分析师对 Sandisk 的评级。有多少人给出"买入"评级?
查看 Sandisk 的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Sandisk 的分析师评级
美光向相同的手机市场销售
美光的移动与客户端部门,向手机和 PC 制造商销售产品,在截至 9 月 3 日的季度中为其 542.3 亿美元的总收入贡献了 131.1 亿美元。其 12 月中旬的报告将显示手机制造商是否仍在支付高价。
希捷的下跌则更难解释。手机并不依赖硬盘运行,且希捷预计其第二财季收入将达到 48 亿美元,高于上一季度的 42 亿美元。在我看来,这似乎是投资者在一次性抛售整个存储板块。
大量坏消息已反映在价格中
高通的警告是真实的,但 Edge 业务受到的冲击最大,而数据中心业务在一年内从占 Sandisk 收入的 11.7% 增长到 43.5%。投资者也在为比分析师预期更大幅度的收益下滑定价。在我看来,抛售已经跑在了实际损害的前面。
当然,Sandisk 的合资伙伴铠侠上周表示其 NAND 价格涨幅正在放缓。如果闪存价格已经见顶,那么这些预期还有很长的下调空间。Sandisk 将在 1 月下旬报告其第二财季业绩,此前其股票将于 11 月 20 日进行 8 比 1 的拆股。那份报告将显示其是否仍能提高价格。
那么 Sandisk 股票的实际价值是多少?
TIKR 让您能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Sandisk 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



