核心要点
- 高通将于11月开始在全球范围内进行基于绩效的裁员,并通知员工,但CEO克里斯蒂亚诺·阿蒙的备忘录未给出具体裁员人数。
- 上季度手机业务收入下降20%至50.9亿美元,而汽车业务收入飙升61%至15.9亿美元。
- 第四财季每股收益(EPS)指引为2.05至2.25美元,低于2.36美元的市场普遍预期,且来自苹果的收入下滑速度快于计划。
- 11月4日的财报应会披露裁员规模,以及定制芯片的胜利是否会提振12月当季的业绩指引。
高通希望在其数据中心领域的押注开始产生回报之前,让公司变得更精简。
高通(QCOM)将在全球范围内裁员,CEO克里斯蒂亚诺·阿蒙称之为“以绩效为重点的裁员”。通知将于11月开始,恰好在年度员工绩效评估之后。
备忘录未给出具体人数。截至2025财年末,高通拥有约52,000名员工,因此即使是几个百分点的裁员也会影响到数千人。
周一,该股收于180美元,上涨2.1%,因与人工智能相关的芯片股上涨。然而,截至上周,该股今年仅上涨了1.5%,而费城半导体指数同期上涨了近60%。
这种差距是这份备忘录发布的真实背景。
裁员在绩效评估后立即开始
阿蒙将裁员与绩效和技能联系起来。他在给员工的信中写道:“随着我们业务的扩展,我们所需的胜任能力和技能也在扩展。”
他还表示,裁员将解决公司“持续未能达到预期”的情况。
以下是目前已知的信息:
- 通知将于11月开始,涵盖高通的全球员工。
- 高通在2025财年第三季度记录了7000万美元的重组费用。
- 该季度非公认会计准则(Non-GAAP)的研发(R&D)及销售、一般和管理费用(SG&A)总计约25.9亿美元。
我们尚不清楚的是裁员规模。因此,在管理层给出具体数字之前,节省的成本仍是个未知数。
支出多年来持续攀升,而研发是任何真正节省成本必须着力的地方……
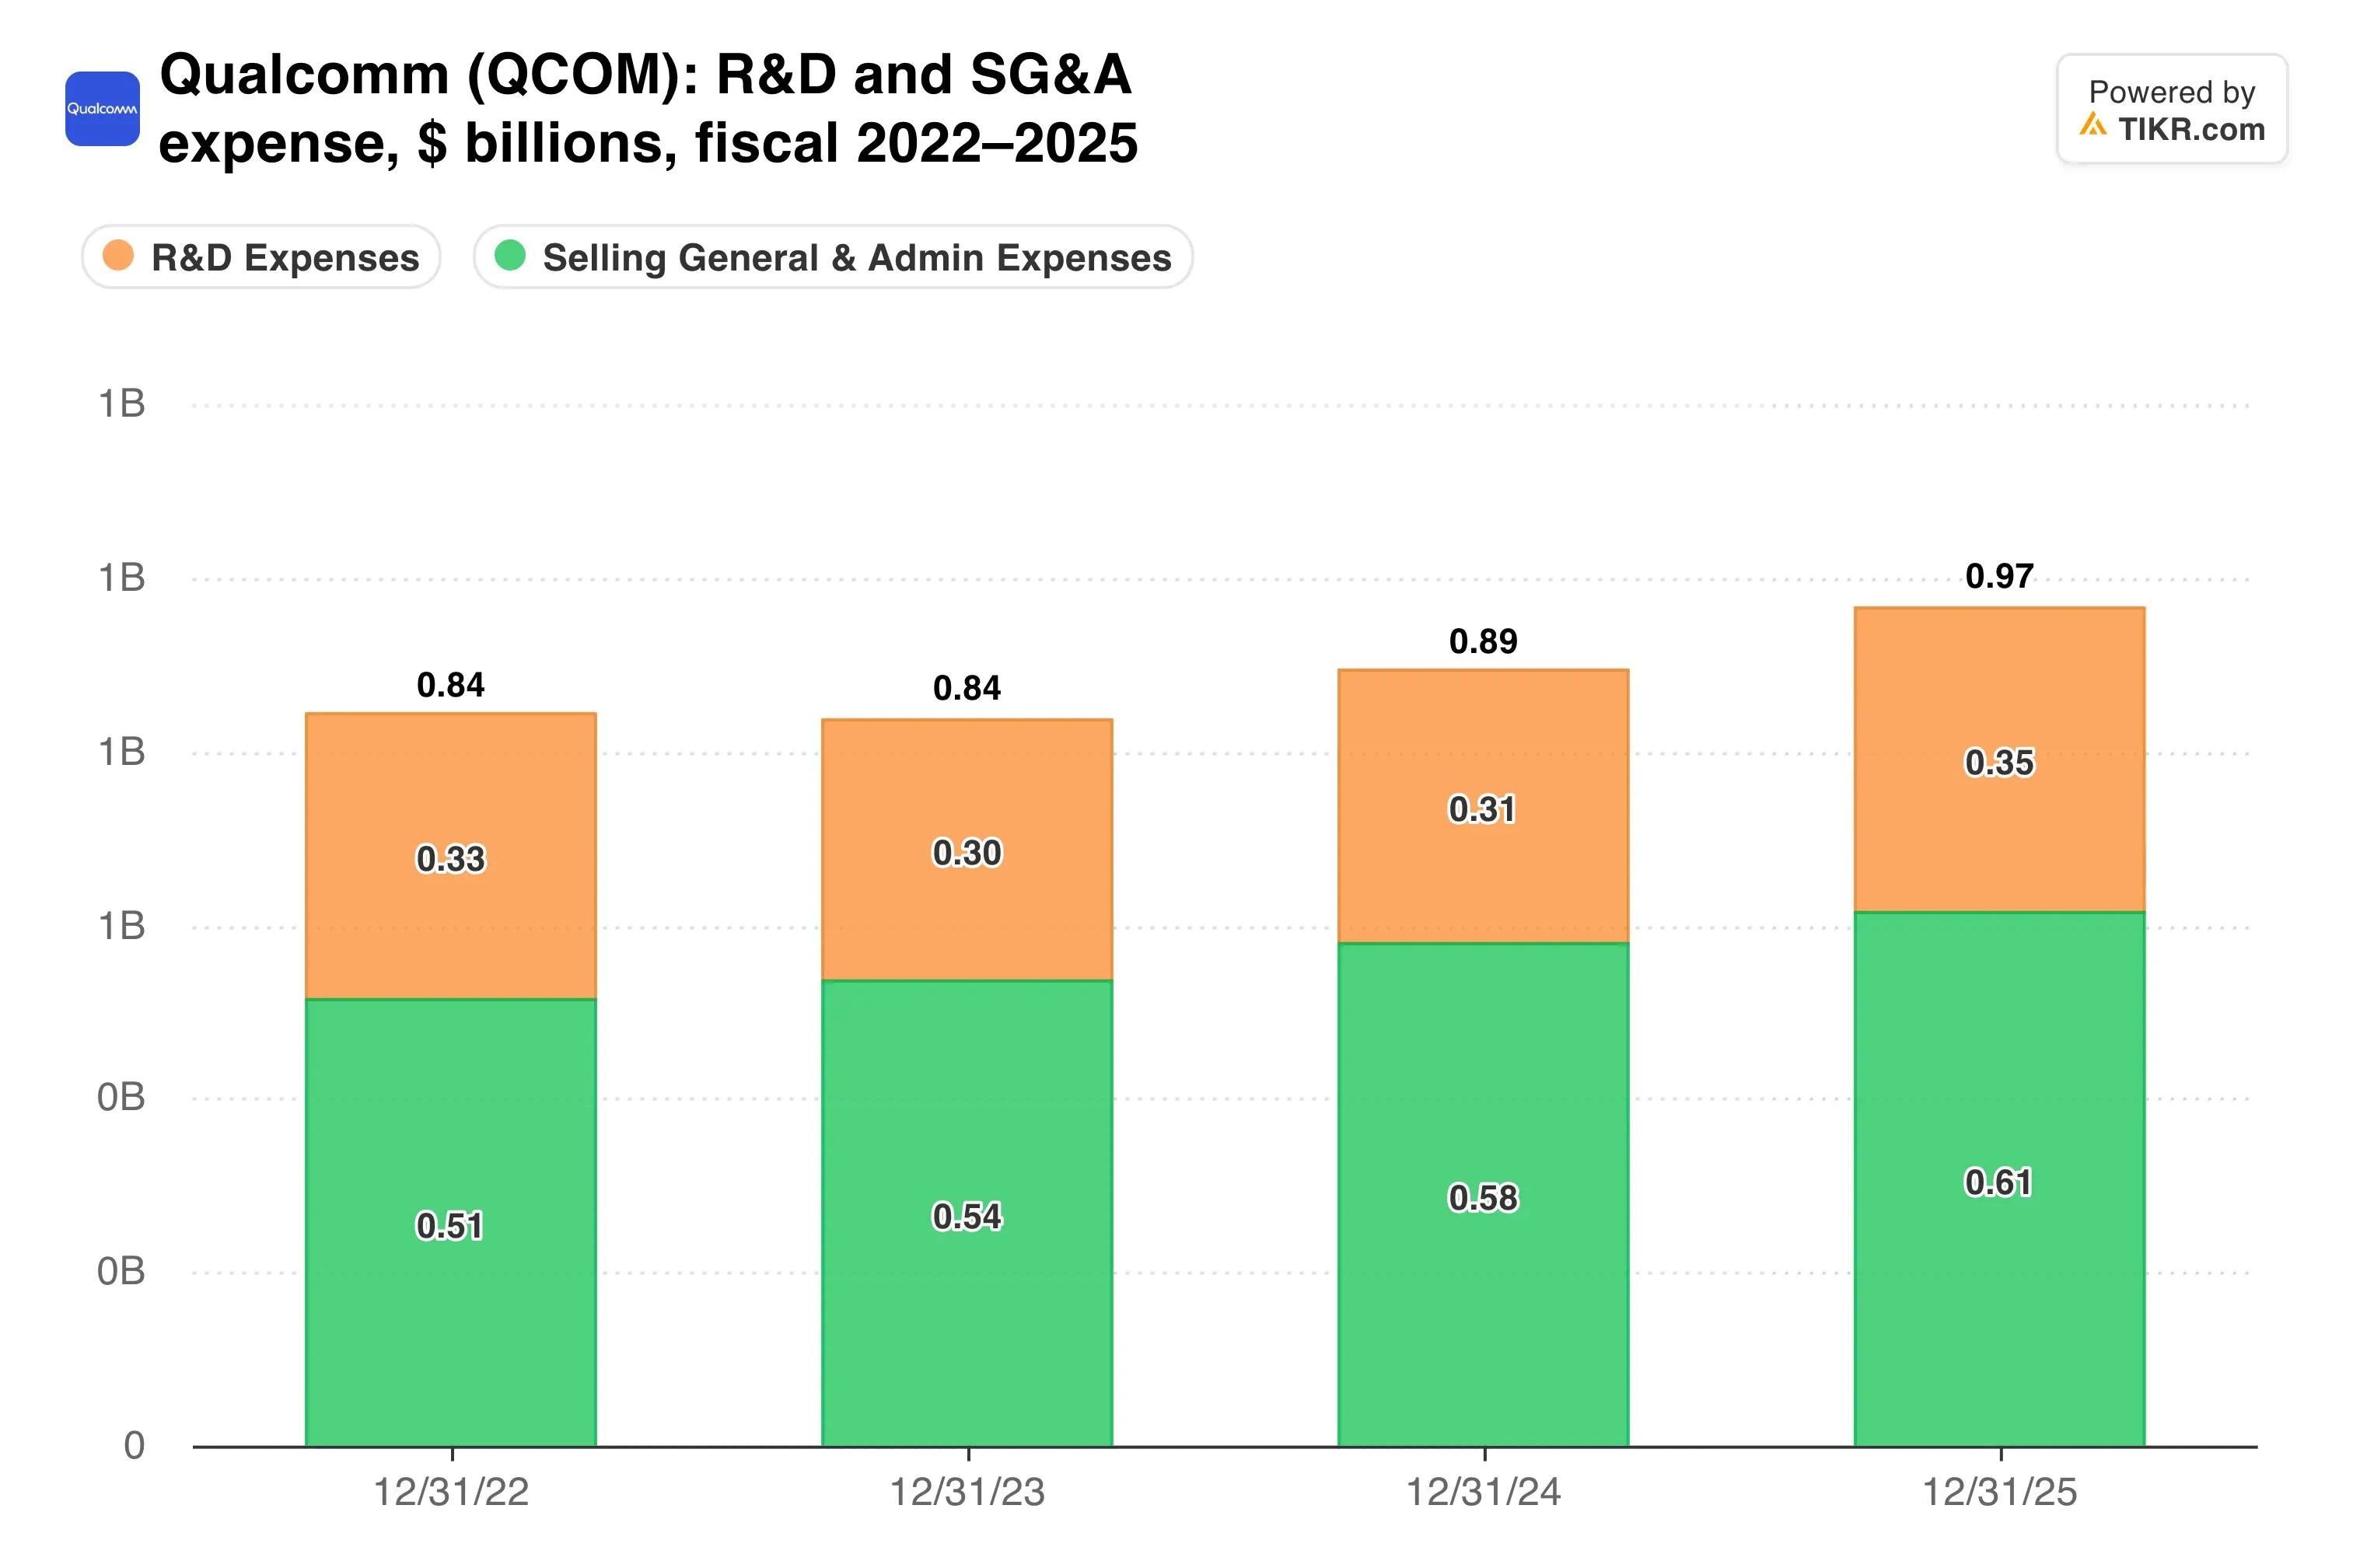
在不减缓数据中心推进步伐的前提下削减这条支出线,是一项平衡之举。
汽车与服务器业务承担重任
紧迫性在于业务板块构成。2025财年第三季度,手机业务收入下降20%至50.9亿美元,而汽车业务收入飙升61%至15.9亿美元,物联网(IoT)业务增长9%。
苹果(AAPL)是拖累因素之一。高通目前预计其在下一代iPhone发布中的份额将远低于此前20%的预期,且来自苹果的收入下滑速度快于计划。
管理层的应对之策是6月投资者日设定的目标:到2029财年,非手机业务收入达到400亿美元,大约是之前目标的两倍。阿蒙表示,非手机业务的增长应“从2026财年的24%加速至2027财年的60%以上”。
两项定制芯片的胜利也预计将在12月当季产生收入。此外,特拉华州的一个陪审团裁定Arm Holdings(ARM)违反了与高通的许可协议,尽管赔偿金仅为2美元。
仅汽车业务一项,现在已相当于季度手机收入的约31%。
TIKR追踪了37位分析师对高通的评级。有多少人给出“买入”评级?
在一个地方查看高通买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看高通的分析师评级
盈利仍需触底
近期前景疲软。高通对2025财年第四季度收入的指引为97亿至105亿美元,低于去年同期的113亿美元。
每股收益(EPS)指引为2.05至2.25美元,也低于2.36美元的市场普遍预期。分析师预计未来两年每股收益将以每年约8%的速度下降。
华尔街的预期显示了在反弹之前的下跌。
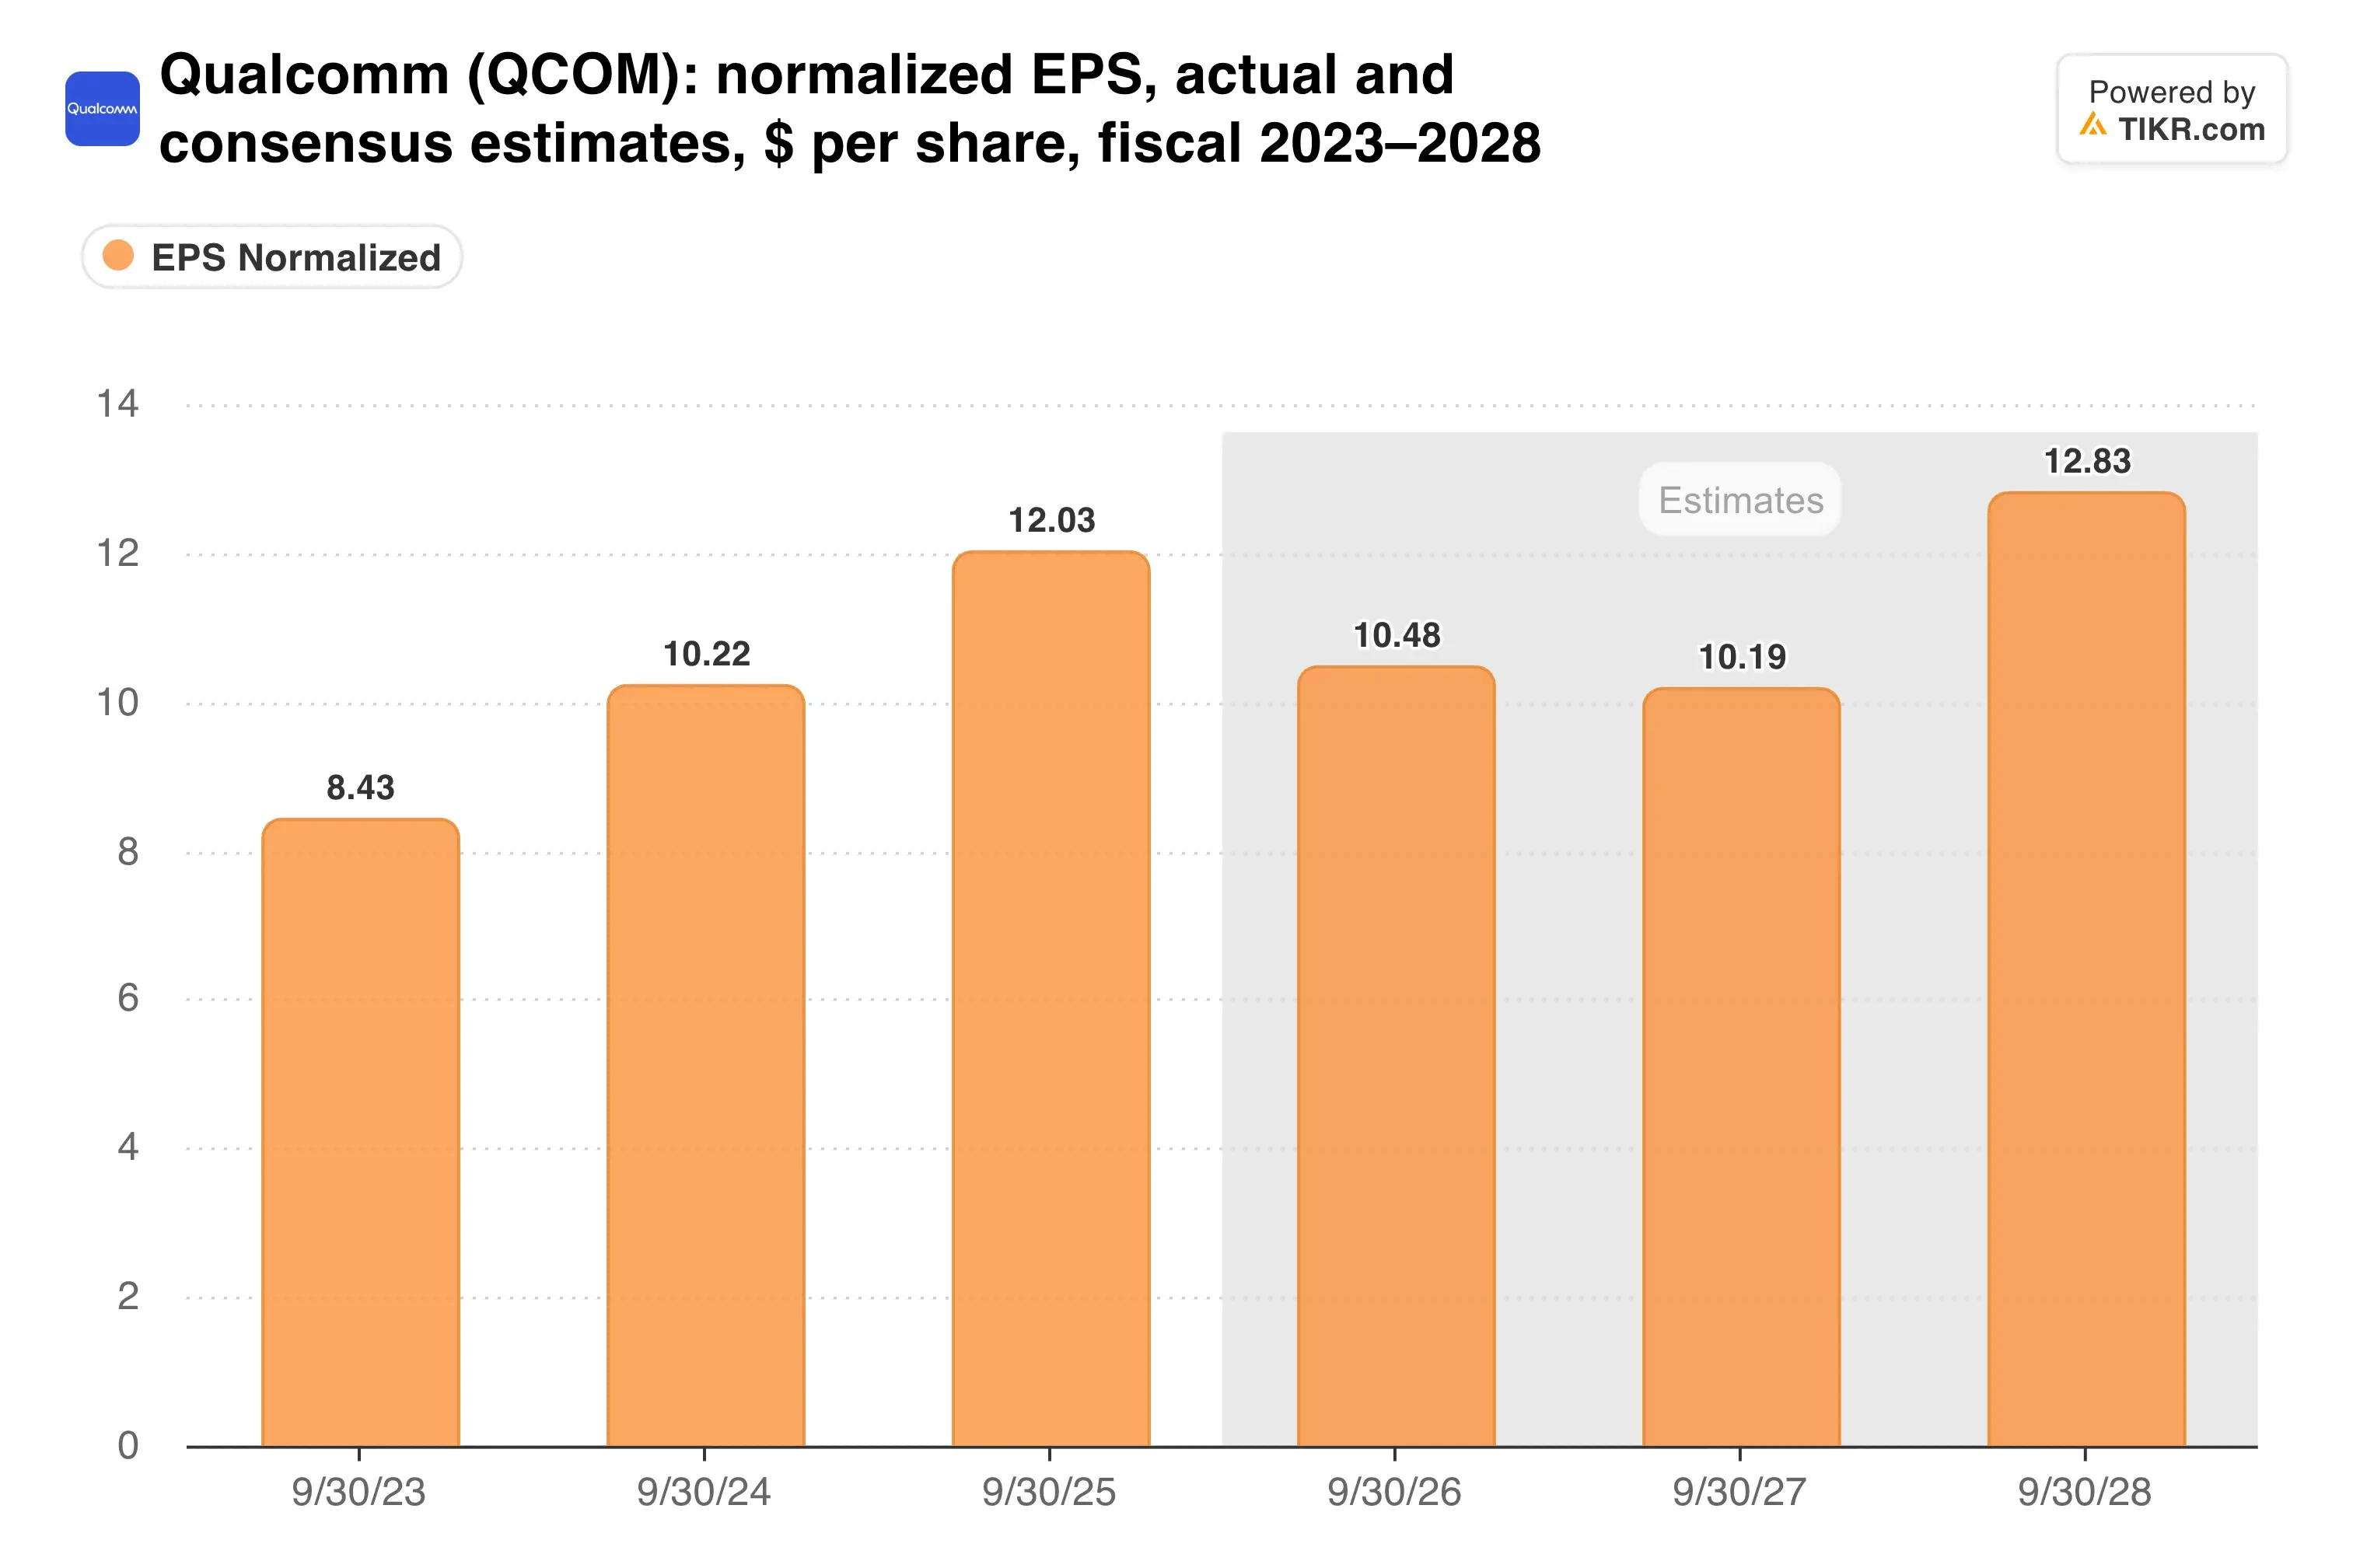
正是这个低谷将市盈率(P/E)维持在19.4倍远期收益的水平。
该股目前较其52周高点260美元低约31%,华尔街平均目标价196美元意味着约9%的上涨空间。高通上季度仍向股东返还了23亿美元,其中包括14亿美元的股票回购。
我的看法:裁员看起来是合理的内部整顿,19.4倍的市盈率对于一家处于转型期的公司来说是一个公允的价格。然而,仅靠削减成本无法替代来自苹果的收入。我希望看到定制芯片的胜利体现在12月当季的收入中,然后才会将400亿美元的目标视为不仅仅是幻灯片上的数字。
高通将于11月4日公布2025财年第四季度业绩。请关注裁员人数、重组费用,以及12月当季的业绩指引是否最终显示非手机业务的增长超过了手机业务的下降。
那么高通股票的实际价值究竟是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到高通可能的价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!