百事公司 (PEP) 于10月8日周四公布的第三季度业绩超出了华尔街预期,但随后下调了全年利润展望。核心每股收益为2.34美元,高于分析师预期的2.30美元;营收252.7亿美元也超过了249.7亿美元的普遍预期。
该股在财报发布前接近12个月低点,交易价格约为124美元,盘前交易中上涨超过1%。分析师电话会议将于美国东部时间上午8:15开始。
业绩超预期,但门槛已降低
百事公司目前预计,今年按固定汇率计算的核心每股收益将增长1%至2%,低于此前4%至6%区间的下限。若计入汇率影响,核心每股收益增长指引下调至2.5%至3.5%。
压力点在于北美零食业务。百事公司于2月份对乐事和多力多滋等品牌进行了高达15%的降价。第三季度咸味零食销量和市场份额有所改善,但较低的定价导致百事北美食品公司(PFNA)营收持平,核心营业利润下降12%。
即使是整体利润增长也需要帮助。核心营业利润增长了3%,其中关税退款贡献了4个百分点。
首席执行官Ramon Laguarta表示,公司"正采取紧急行动,以可持续地改善我们在北美的业绩",并预示未来几个月将有更多结构性成本削减措施。
百事零食利润率在二月降价前已在萎缩
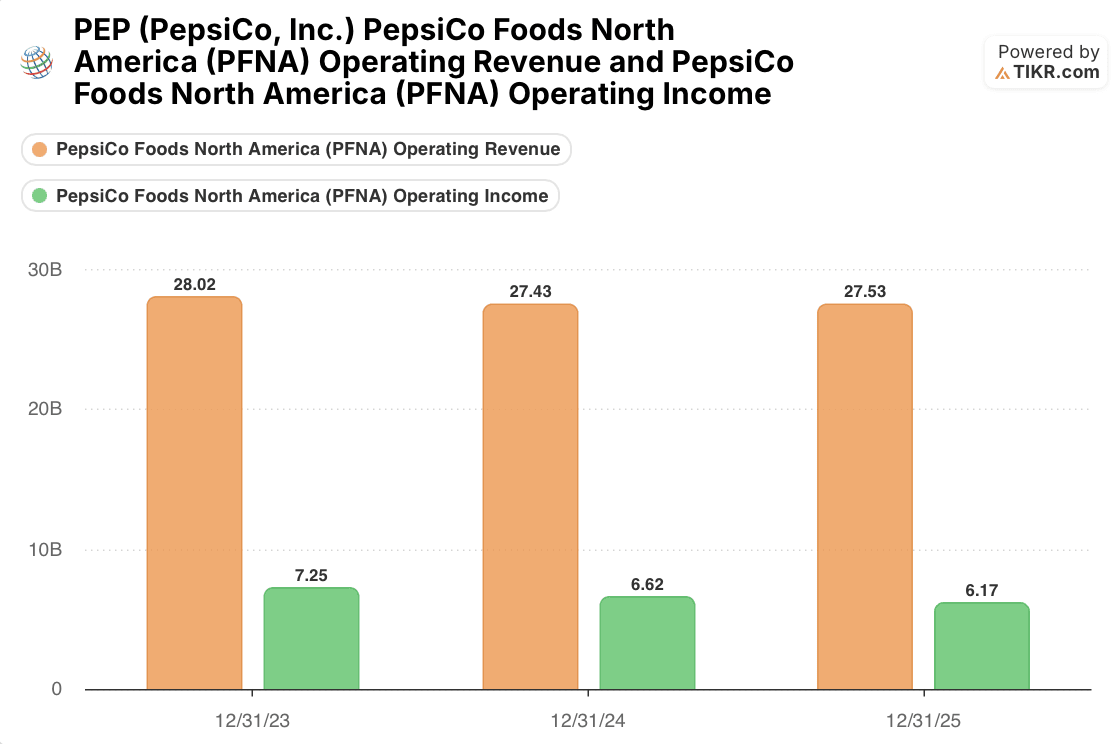
第三季度的下滑延续了更长期的跌势。PFNA的营业利润从2023年的72.5亿美元降至2025年的61.7亿美元,下降约15%,而营收几乎未动(从280.2亿美元降至275.3亿美元)。其营业利润率在两年内从25.9%降至22.4%。

这就是为什么下调指引影响重大。分析师此前预计2026年每股收益为8.55美元,较2025年的8.14美元增长约5%。新的2.5%至3.5%增长区间意味着每股收益大约在8.34美元至8.42美元之间,比普遍预期低约1.5%至2.5%。预计这些预期将在本周下调。
市场是否已消化此消息?

很大程度上是的。百事公司目前交易于14.28倍远期市盈率,为五年来的最低水平,比其五年平均市盈率21.01倍低约32%。
14.28倍的市盈率使用的是未来12个月的盈利预期。以约124美元的价格计算,百事公司交易于其修订后的2026年指引中点(约8.38美元)的约14.8倍市盈率。
新情况在于修复工作。百事公司计划将部分薯片价格提高低至中个位数百分比,但仍将低于降价前的水平,正如我们上个月所报道的。据报道,提价措施将于2026年底或2027年初生效。国际业务支撑了其余部分:所有四个国际业务板块的核心固定汇率营业利润增长了9%至19%。
百事公司仍需回答的问题
悬而未决的问题是,百事公司在2月份降价所换来的零食销量,能否在提价后得以维持。如果消费者留下,PFNA的利润率可以通过定价和新的成本削减措施从22.4%开始重建。如果销量回落,百事公司将牺牲了利润率却未能保住市场份额,那么2027年8.91美元的每股收益预期就显得过高了。
我的观点是:下调指引将预期重置到百事公司能够达到的水平,而约14倍的市盈率已经反映了疲软的一年。零食竞争对手如亿滋国际 (MDLZ) 也面临着在货架份额和利润率之间做出同样的选择。第四季度财报将给出初步迹象,但真正的考验是2027年薯片提价上架后PFNA的销量。
想了解百事公司的零食利润率和远期市盈率与可口可乐或亿滋国际相比如何?您可以在TIKR上免费调取相同的业务板块、盈利预期和估值图表。
那么百事公司股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到PEP股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!