核心要点
- Palantir第三季度营收增长96%,达到23.13亿美元,超出21.8亿美元的普遍预期,但总合同价值仅增长6%。
- 美国商业营收飙升148%,达到9.84亿美元,在公司历史上首次超过美国政府营收。
- GAAP营业利润率达到47%,全年营收指引上调至约91%的增长,但财报发布后股价仍下跌。
- 第四季度财报将显示合同价值能否回升至去年42.6亿美元的纪录水平。
Palantir Technologies (PLTR) 刚刚交出了一份大多数软件公司只有在牛市情景中才能展现的季度业绩。营收增长96%至23.13亿美元,超出21.8亿美元的普遍预期,调整后每股收益0.44美元也超过了0.41美元的预期。
作为对比,Datadog (DDOG) 在同一季度营收增长35%至12.0亿美元。
然而,Palantir股价在财报发布后的次日盘前交易中下跌超过7%。问题在于订单:总合同价值仅增长6%至29.18亿美元。
首席执行官Alex Karp似乎并不担心。在财报新闻稿中,他表示主权AI正在创造他30年商业生涯中见过的“最戏剧性的贫富分化”。
因此,投资者面临的问题很简单。在营收增长开始放缓之前,订单能否迎头赶上?
商业业务终于占据主导
主要数据令人难以辩驳:
- 美国商业营收增长148%至9.84亿美元,首次超过美国政府的9.53亿美元营收。
- 总商业营收突破10亿美元,增长113%至11.68亿美元。
- 美国营收增长119%至19.37亿美元。
新业务是相对疲软的部分。美国商业合同价值仅增长11%至14.63亿美元。管理层将此放缓归因于主权AI客户签署了更短期的合同,并预计这些合同的规模和期限将会增长。
以下是过去两年公司两大业务板块的走势对比……
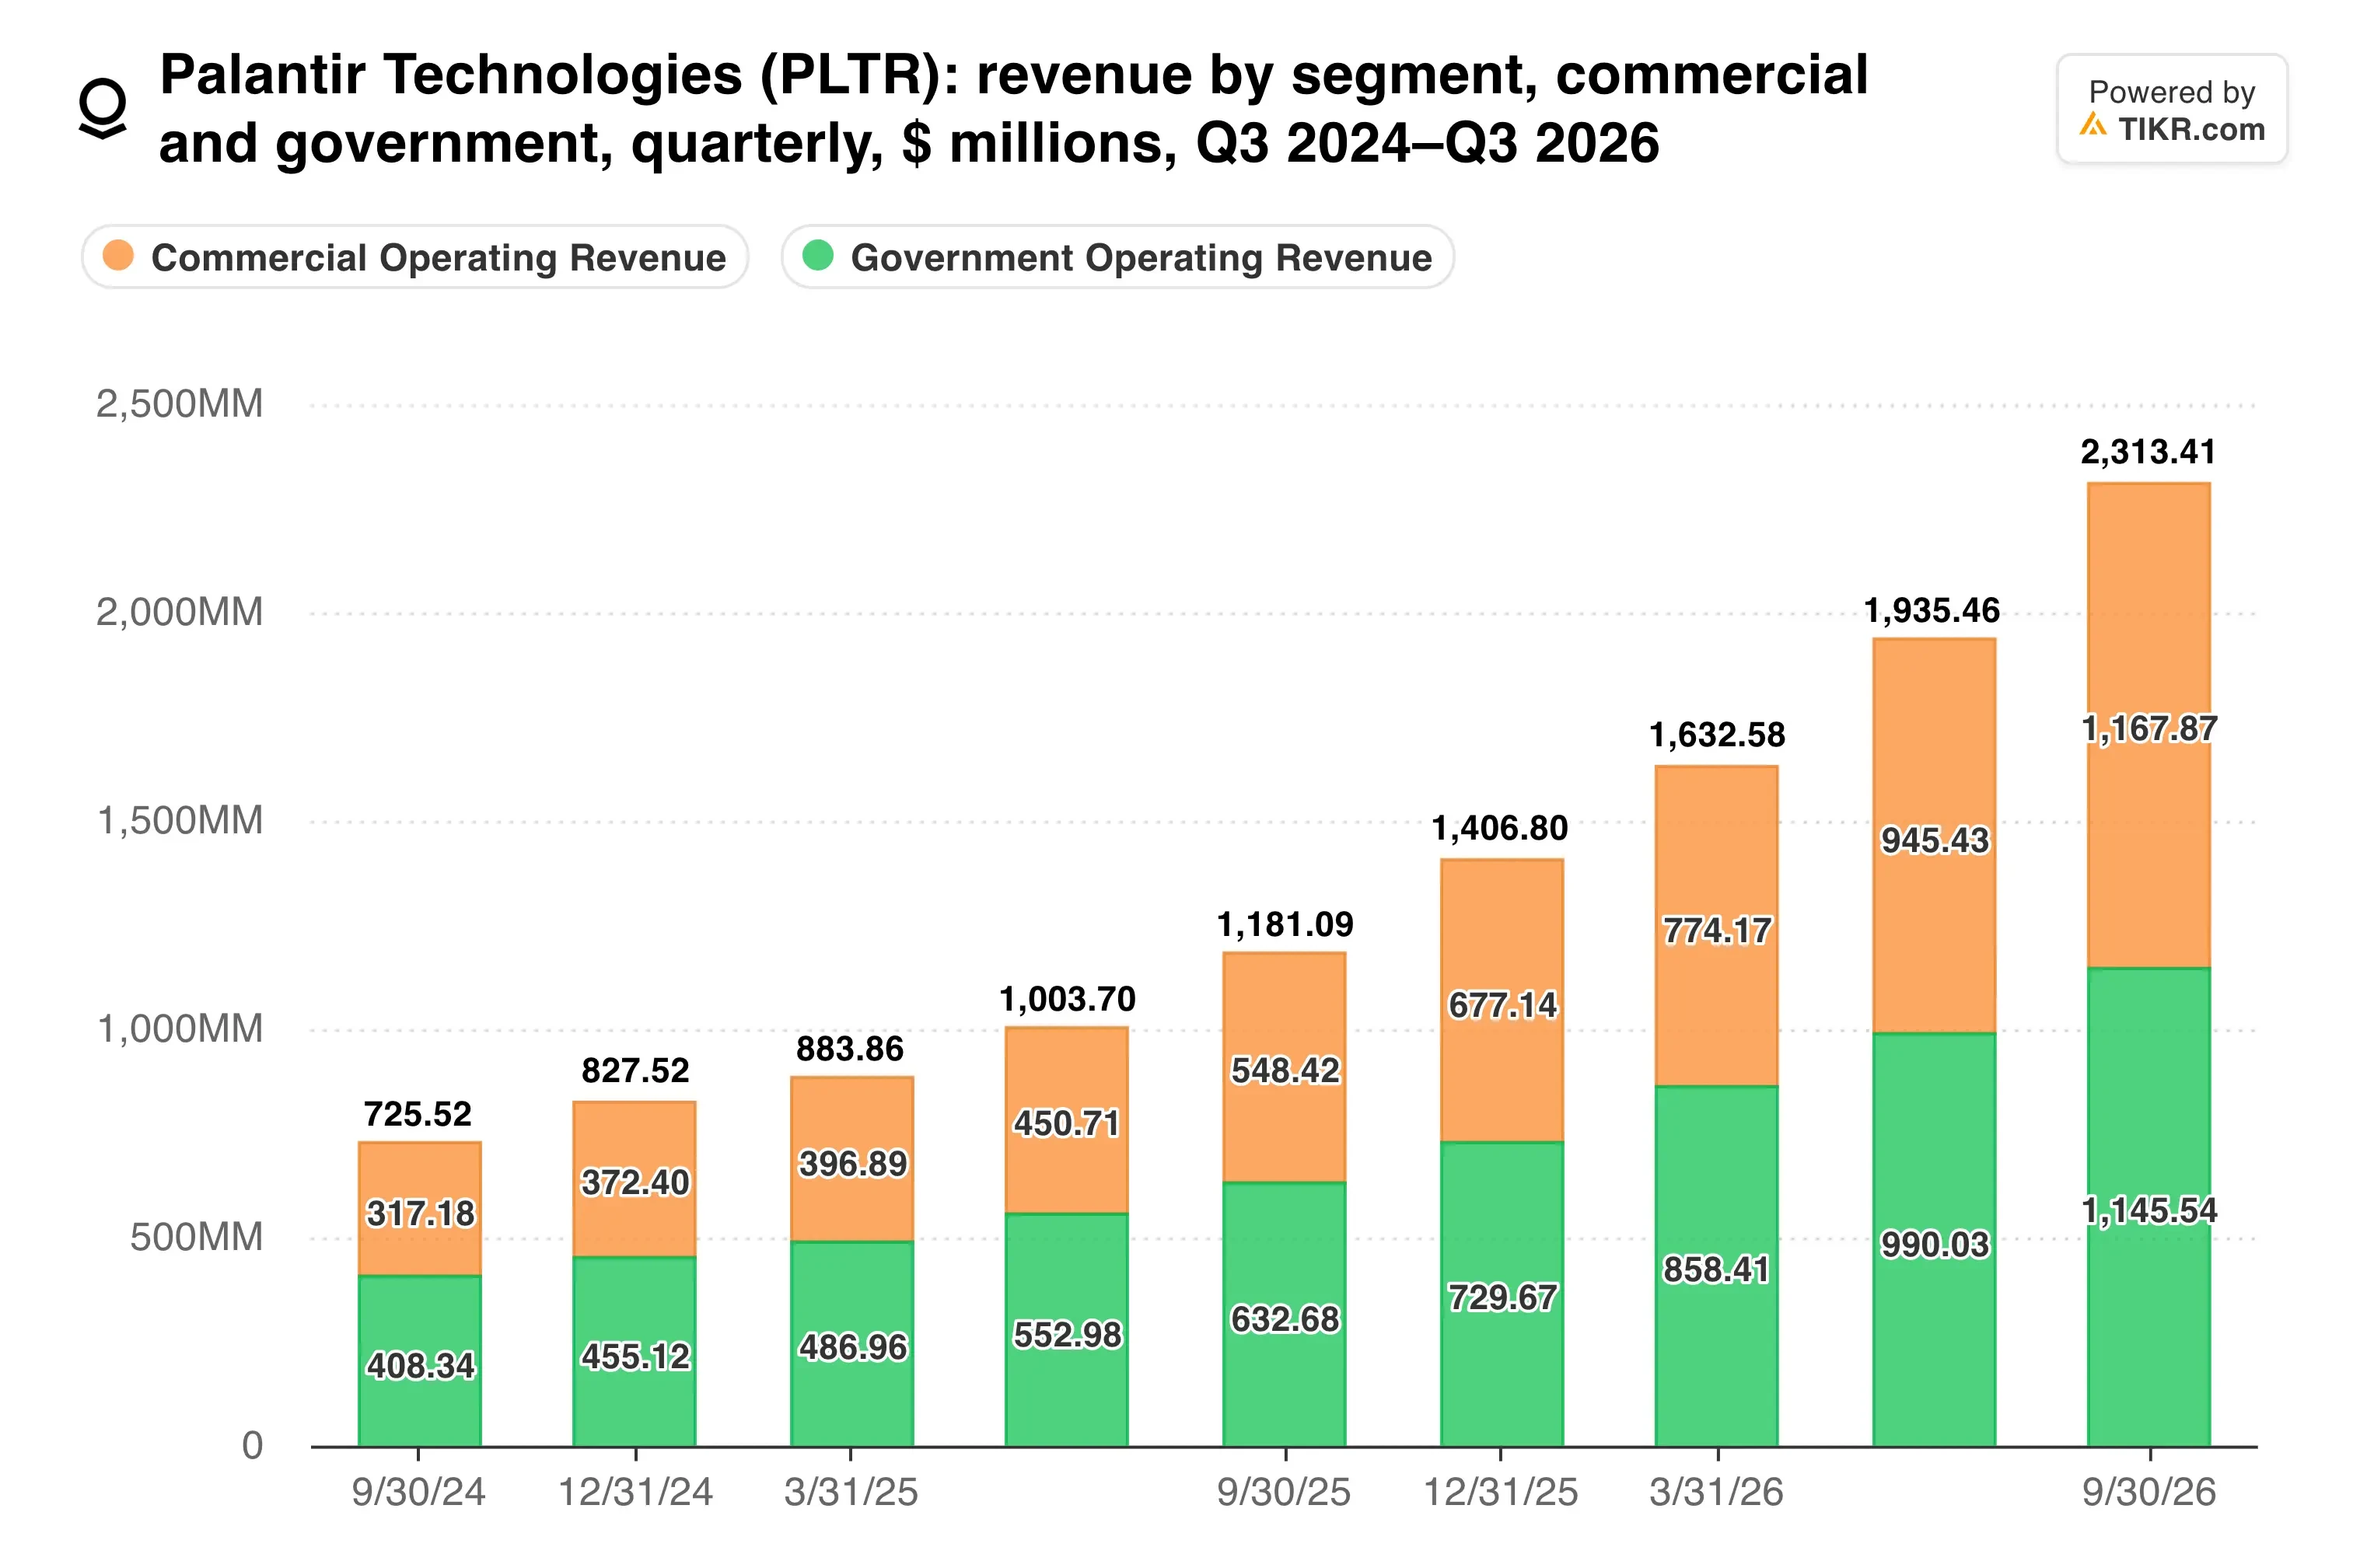
商业业务现在支撑着增长,而这正是订单放缓的地方。
利润增速快于销售
Palantir的成本增长完全跟不上销售增长。第三季度GAAP营业利润率达到47%,高于去年同期的33%,而调整后营业利润率达到62%。
现金流也紧随利润。调整后自由现金流达到12.16亿美元,利润率为53%,现金加国债总额达到104亿美元。
那么,这个利润率攀升得有多快?
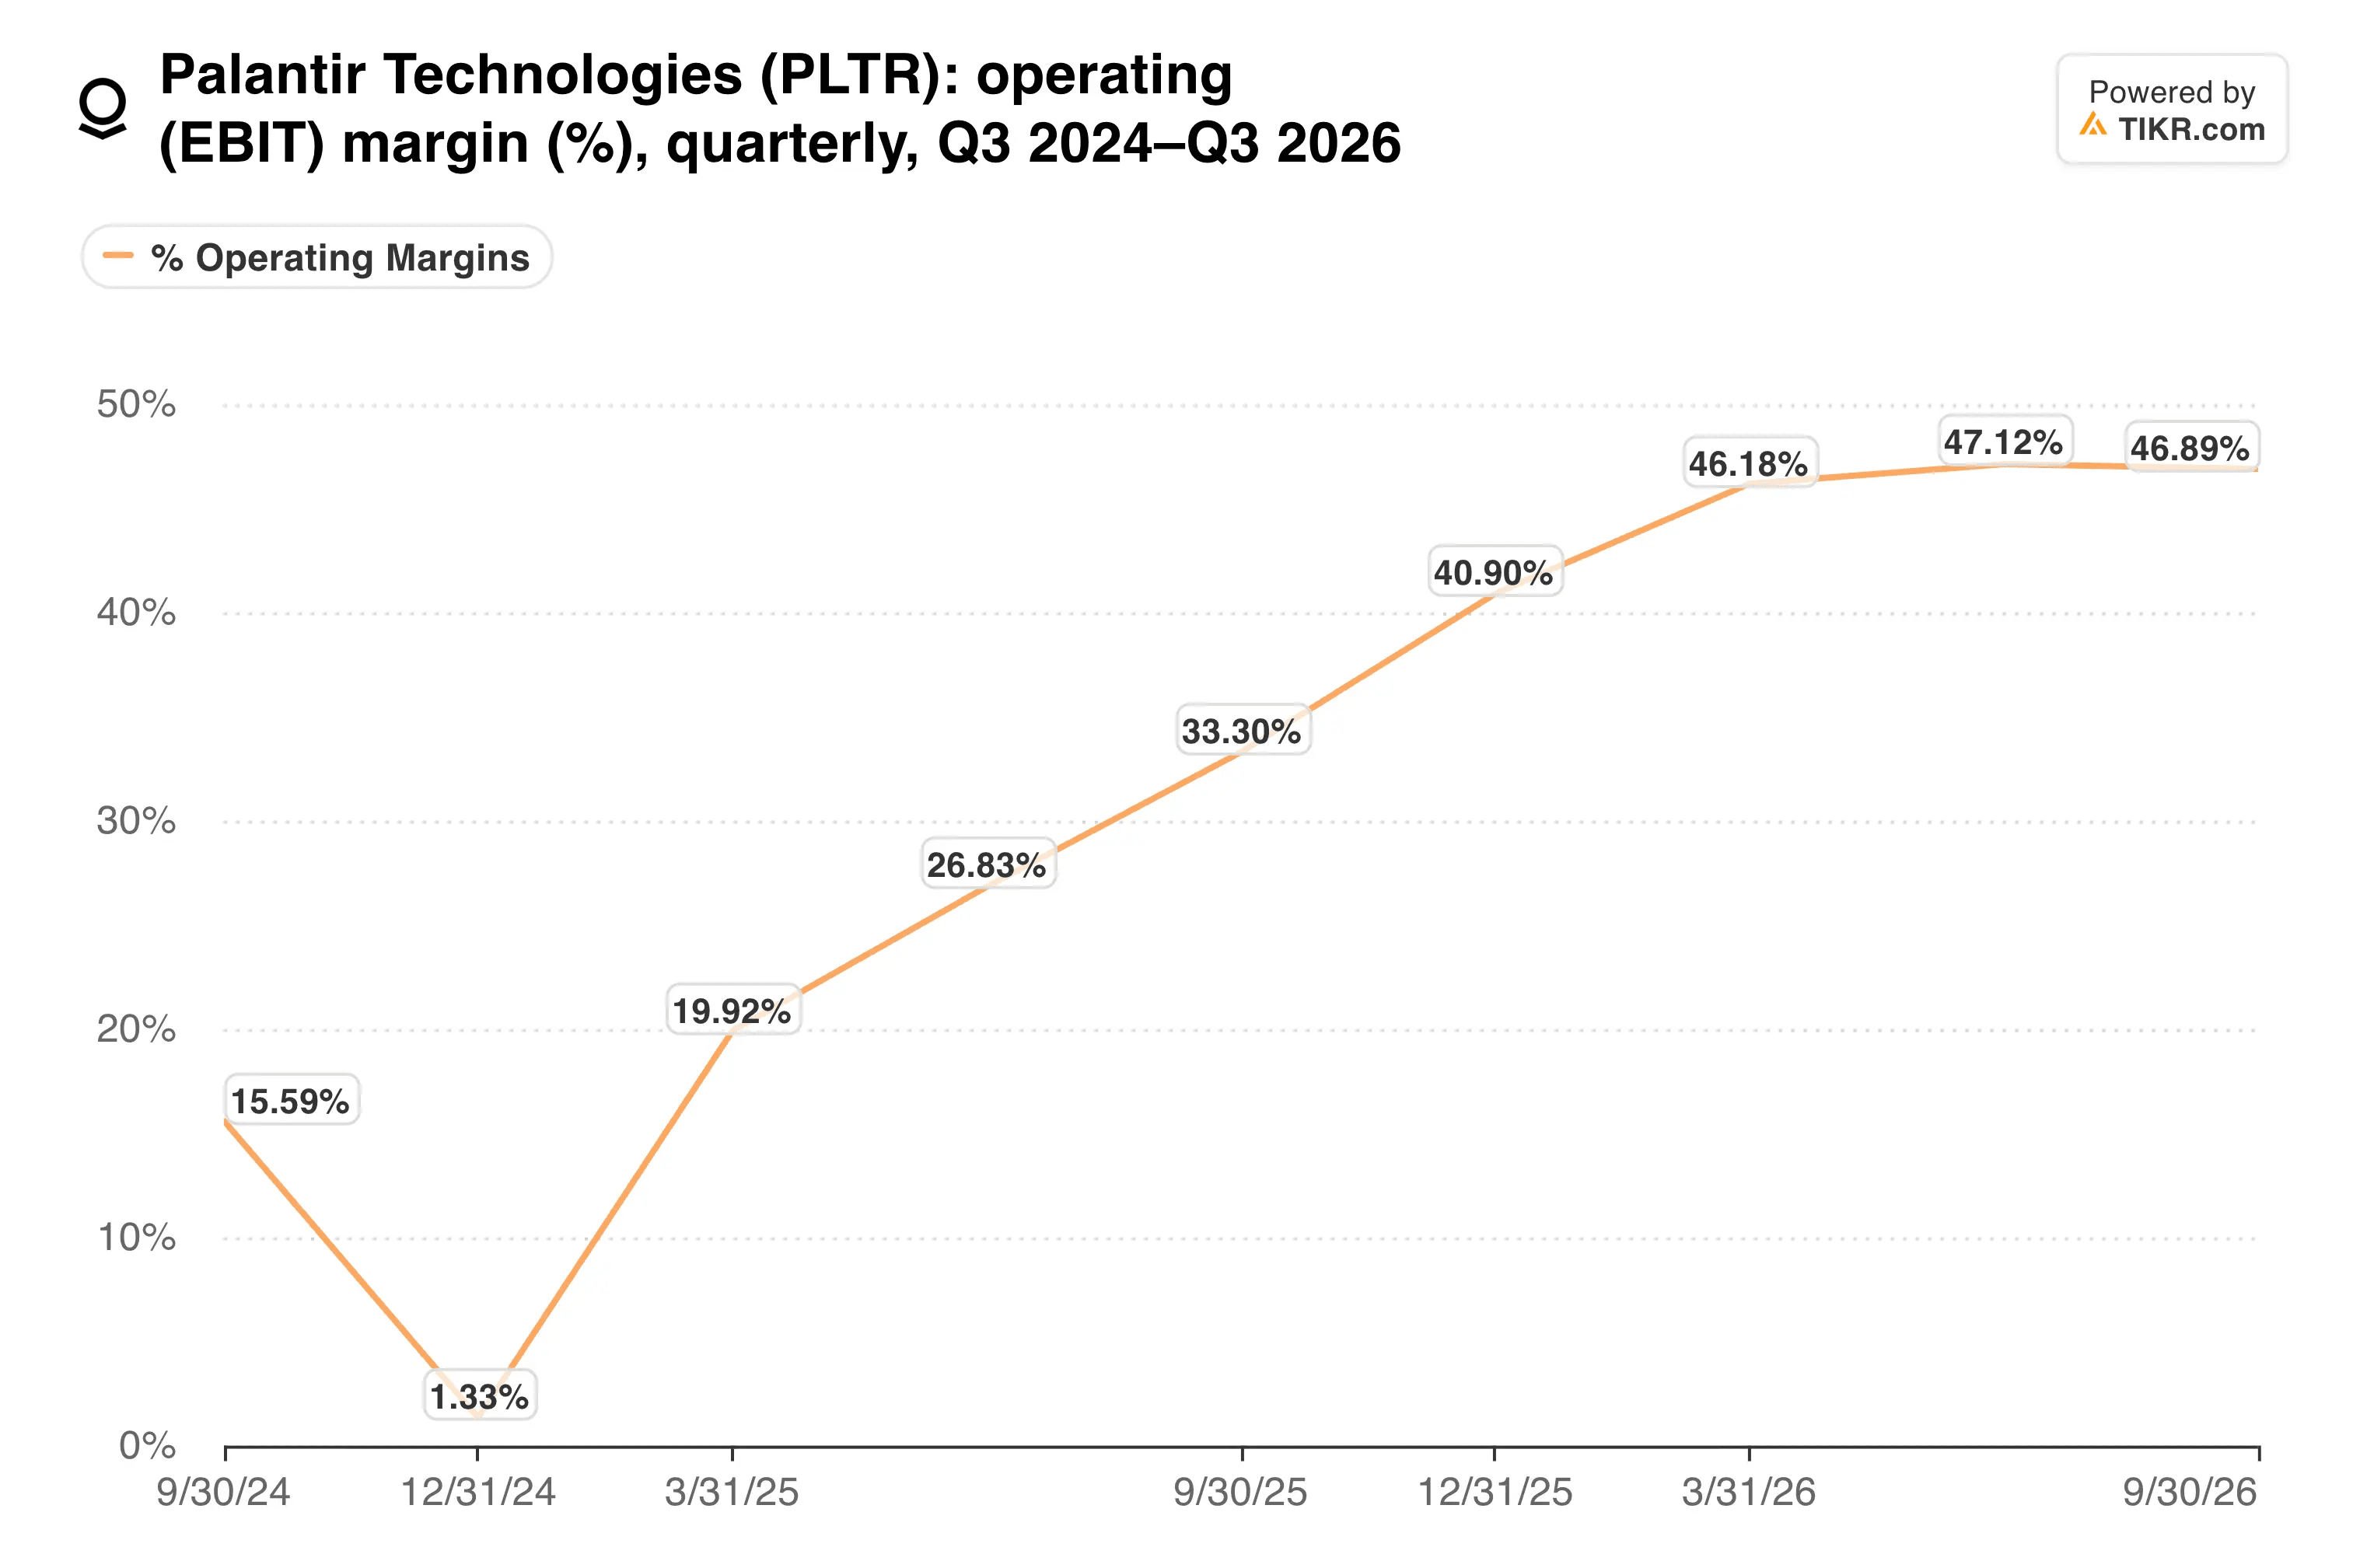
在2024年第四季度,GAAP营业利润仅为1100万美元。如今,季度GAAP净利润11.28亿美元几乎与Datadog的整个季度营收相当。
业绩指引也再次上调。Palantir现在预计全年营收在85.30亿至85.34亿美元之间,增长约91%。同时,其调整后自由现金流目标也上调至48亿至50亿美元。
第四季度指引为26.49亿至26.53亿美元,意味着较去年同期的14.07亿美元增长约88%。这个增速需要新的合同作为支撑。
TIKR追踪了32位分析师对Palantir的看法。有多少人给出“买入”评级?
查看Palantir的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看Palantir的分析师评级
订单现在支撑着估值倍数
这就是订单担忧变得具体的地方。在2025年第四季度,Palantir完成了创纪录的42.62亿美元合同价值,增长138%。要匹配这个水平,需要从第三季度的增速大幅反弹。
美国商业剩余合同价值增长79%至65.17亿美元。然而,环比仅增长4%。
与此同时,估值几乎没有给失误留下空间……
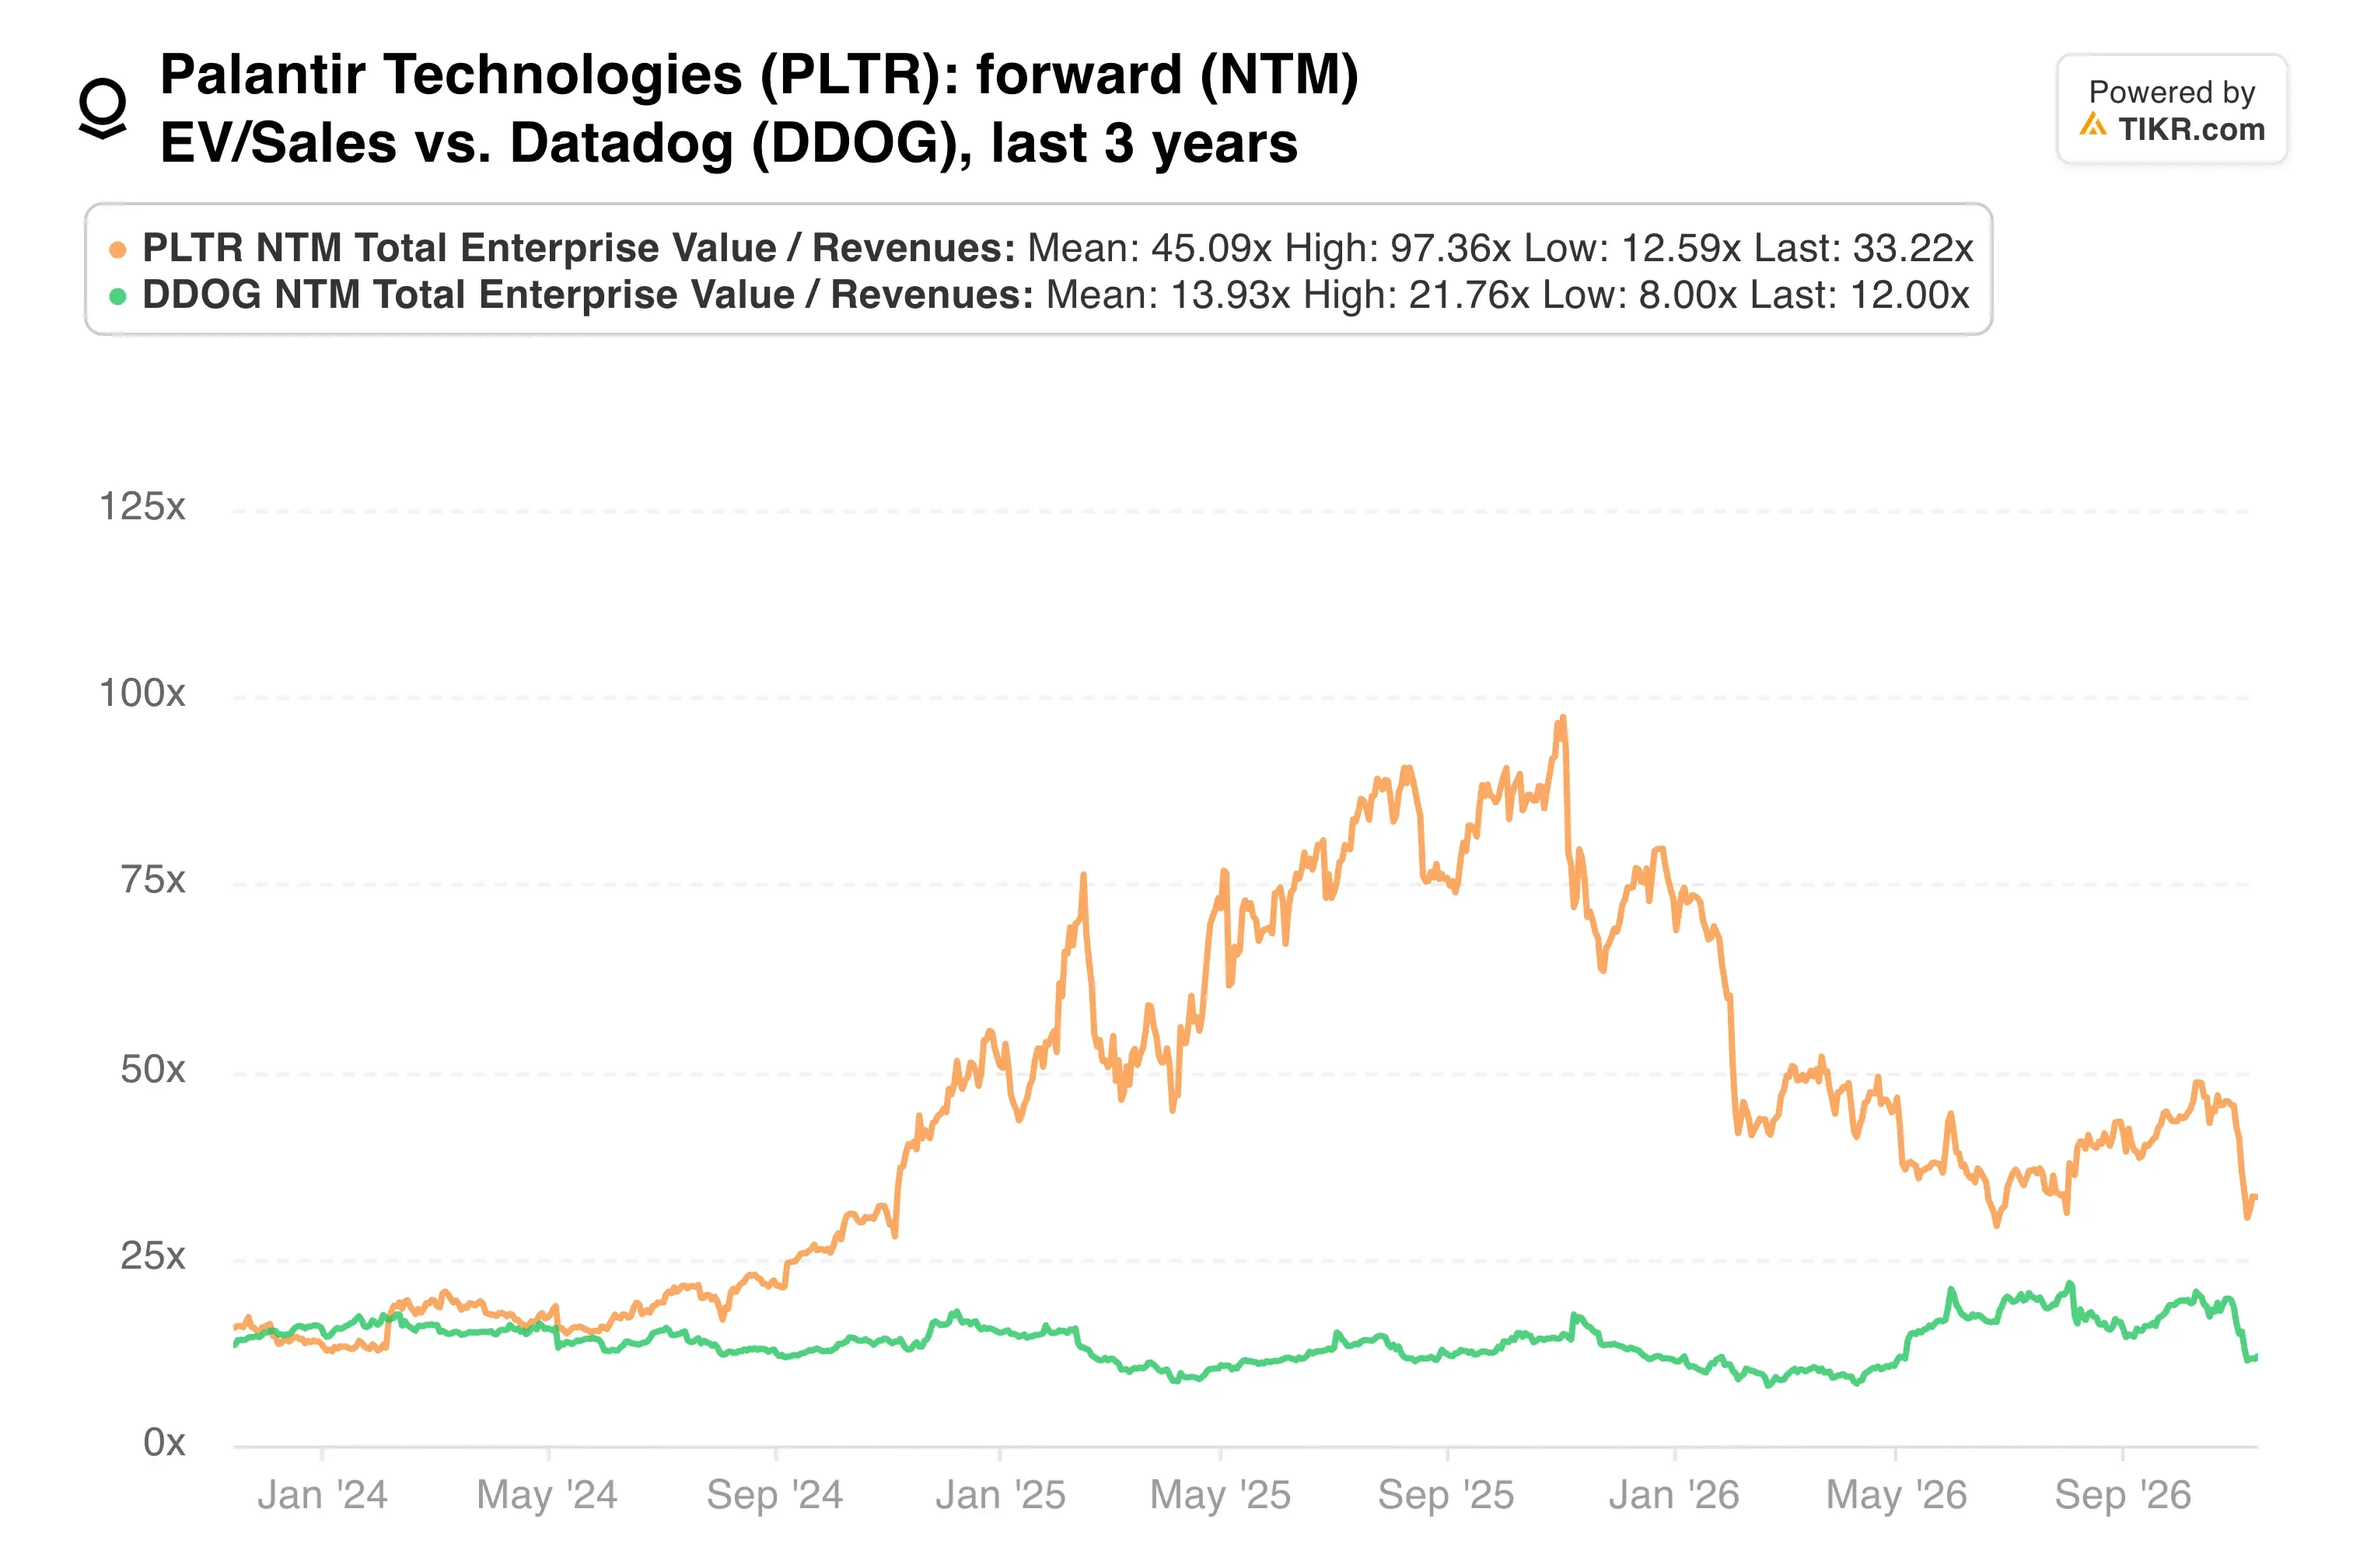
即使在回调之后,Palantir的远期销售额倍数仍远高于Datadog,因此市场仍在为完美的执行支付溢价。
然而,华尔街意见仍然分歧。摩根士丹利将其目标价从205美元上调至233美元,但维持了“中性”评级。William Blair的Louie DiPalma更为乐观,他写道,Palantir的增长看起来“比其他人更具韧性”。
我的看法是:一个季度的订单疲软并不会打破这个故事,因为营收、利润率和现金流都在同步改善。尽管如此,估值如此之高的股票无法承受合同价值再次不及预期。我会等待订单恢复后再考虑增持。
预计在2月初发布的第四季度财报才是真正的考验。如果合同价值能够接近去年42.6亿美元的纪录水平,那么这次抛售看起来就只是市场噪音。
那么Palantir股票的实际价值是多少?
TIKR让你在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Palantir可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!