核心要点
- 英伟达(Nvidia)股价周一下跌4%,此前其董事会宣布对CEO黄仁勋展开独立调查。
- 英伟达71%的毛利率给了其最大客户充分的理由去支持更便宜的芯片,而Anthropic几乎完全使用谷歌设计的芯片来训练其AI,这展示了这种可能性如何实现。
- 分析师仍预计英伟达的营收将从2026财年到2028财年增长两倍以上,因此压力更可能首先体现在其利润率上,而非销售额。
- 英伟达11月17日的财报是下一个考验,管理层已给出指引,随着内存成本上升,1月季度的毛利率将降至71%至72%。
英伟达 (NVDA) 股价周一下跌4%,此前其董事会启动了一项独立调查,以回应有关CEO黄仁勋成为外国情报活动目标的报道。
芯片板块的其他股票则走势相反。超威半导体 (AMD) 大涨13%,得益于与谷歌云的新合作,而博通 (AVGO) 上涨了9%。
斯蒂芬·维特(Stephen Witt)在其著作《思考机器》中讲述了黄仁勋和英伟达的故事,他在周一的《Squawk Pod》节目中被问及英伟达的竞争对手是否感到幸灾乐祸。他的回答归结为价格。他说,英伟达的利润率"高达70%、80%。这种利润率,就像往水里扔诱饵一样。"
而鲨鱼们已经尝到了甜头。维特说,预计本月晚些时候上市的Anthropic,其AI"几乎完全在谷歌的TPU堆栈上训练"。这些是Alphabet (GOOG) 与博通合作设计的定制芯片。
因此,维特在本周的《Hard Fork》播客中表示,对英伟达不利的事情对AMD、博通和谷歌有利,这并不令人意外。
TIKR追踪了61位分析师对英伟达的看法。有多少人给出"买入"评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
订单仍在
Anthropic只是一个客户。维特本人也同意,Anthropic运行其模型时使用的是租用的英伟达芯片,并且他表示推理市场"仍然有点偏向英伟达"。华尔街也预计英伟达的营收将在截至2026年1月的财年和2028财年之间增长两倍以上:
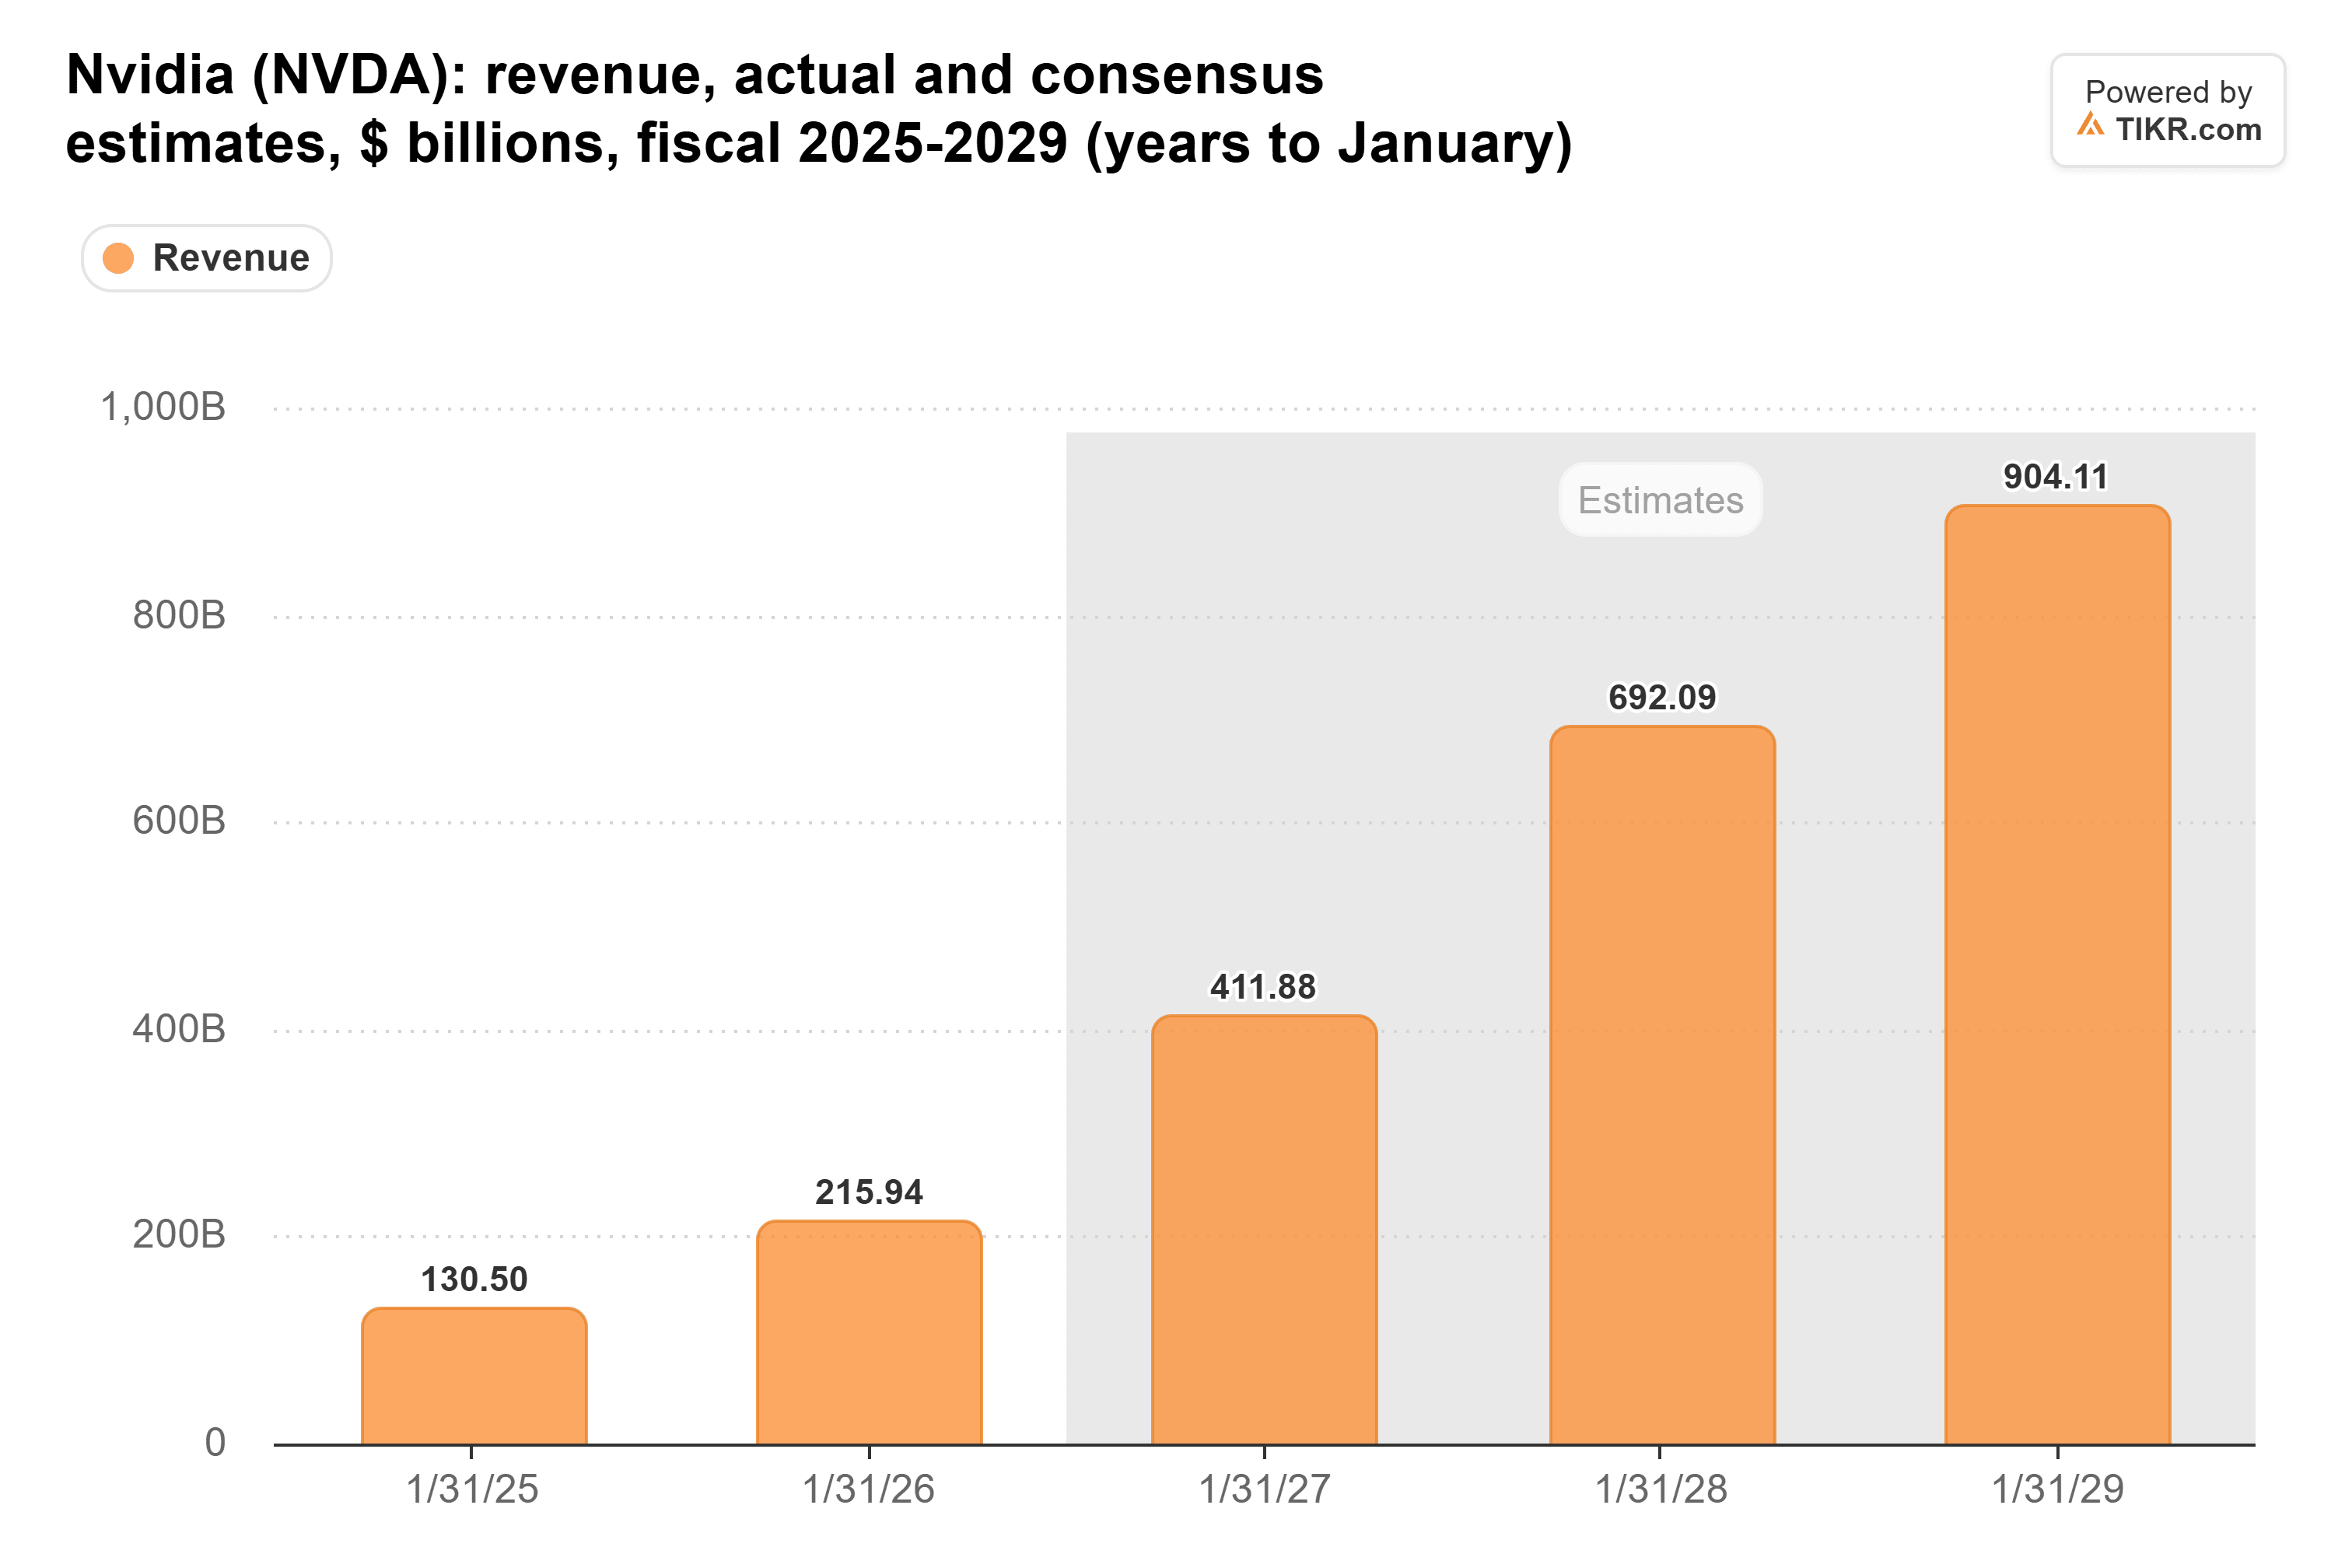
即从2159亿美元增长到6920亿美元。英伟达在8月份发布财报时,管理层给出的指引是2028财年增长约70%,并表示供应是限制因素。董事会的调查不会改变英伟达能够制造的芯片数量,因此我不认为周一的新闻会改变这些预期。
利润率是诱饵
维特的警告是关于那之后的年份。英伟达的毛利率已连续三个财年保持在70%以上:
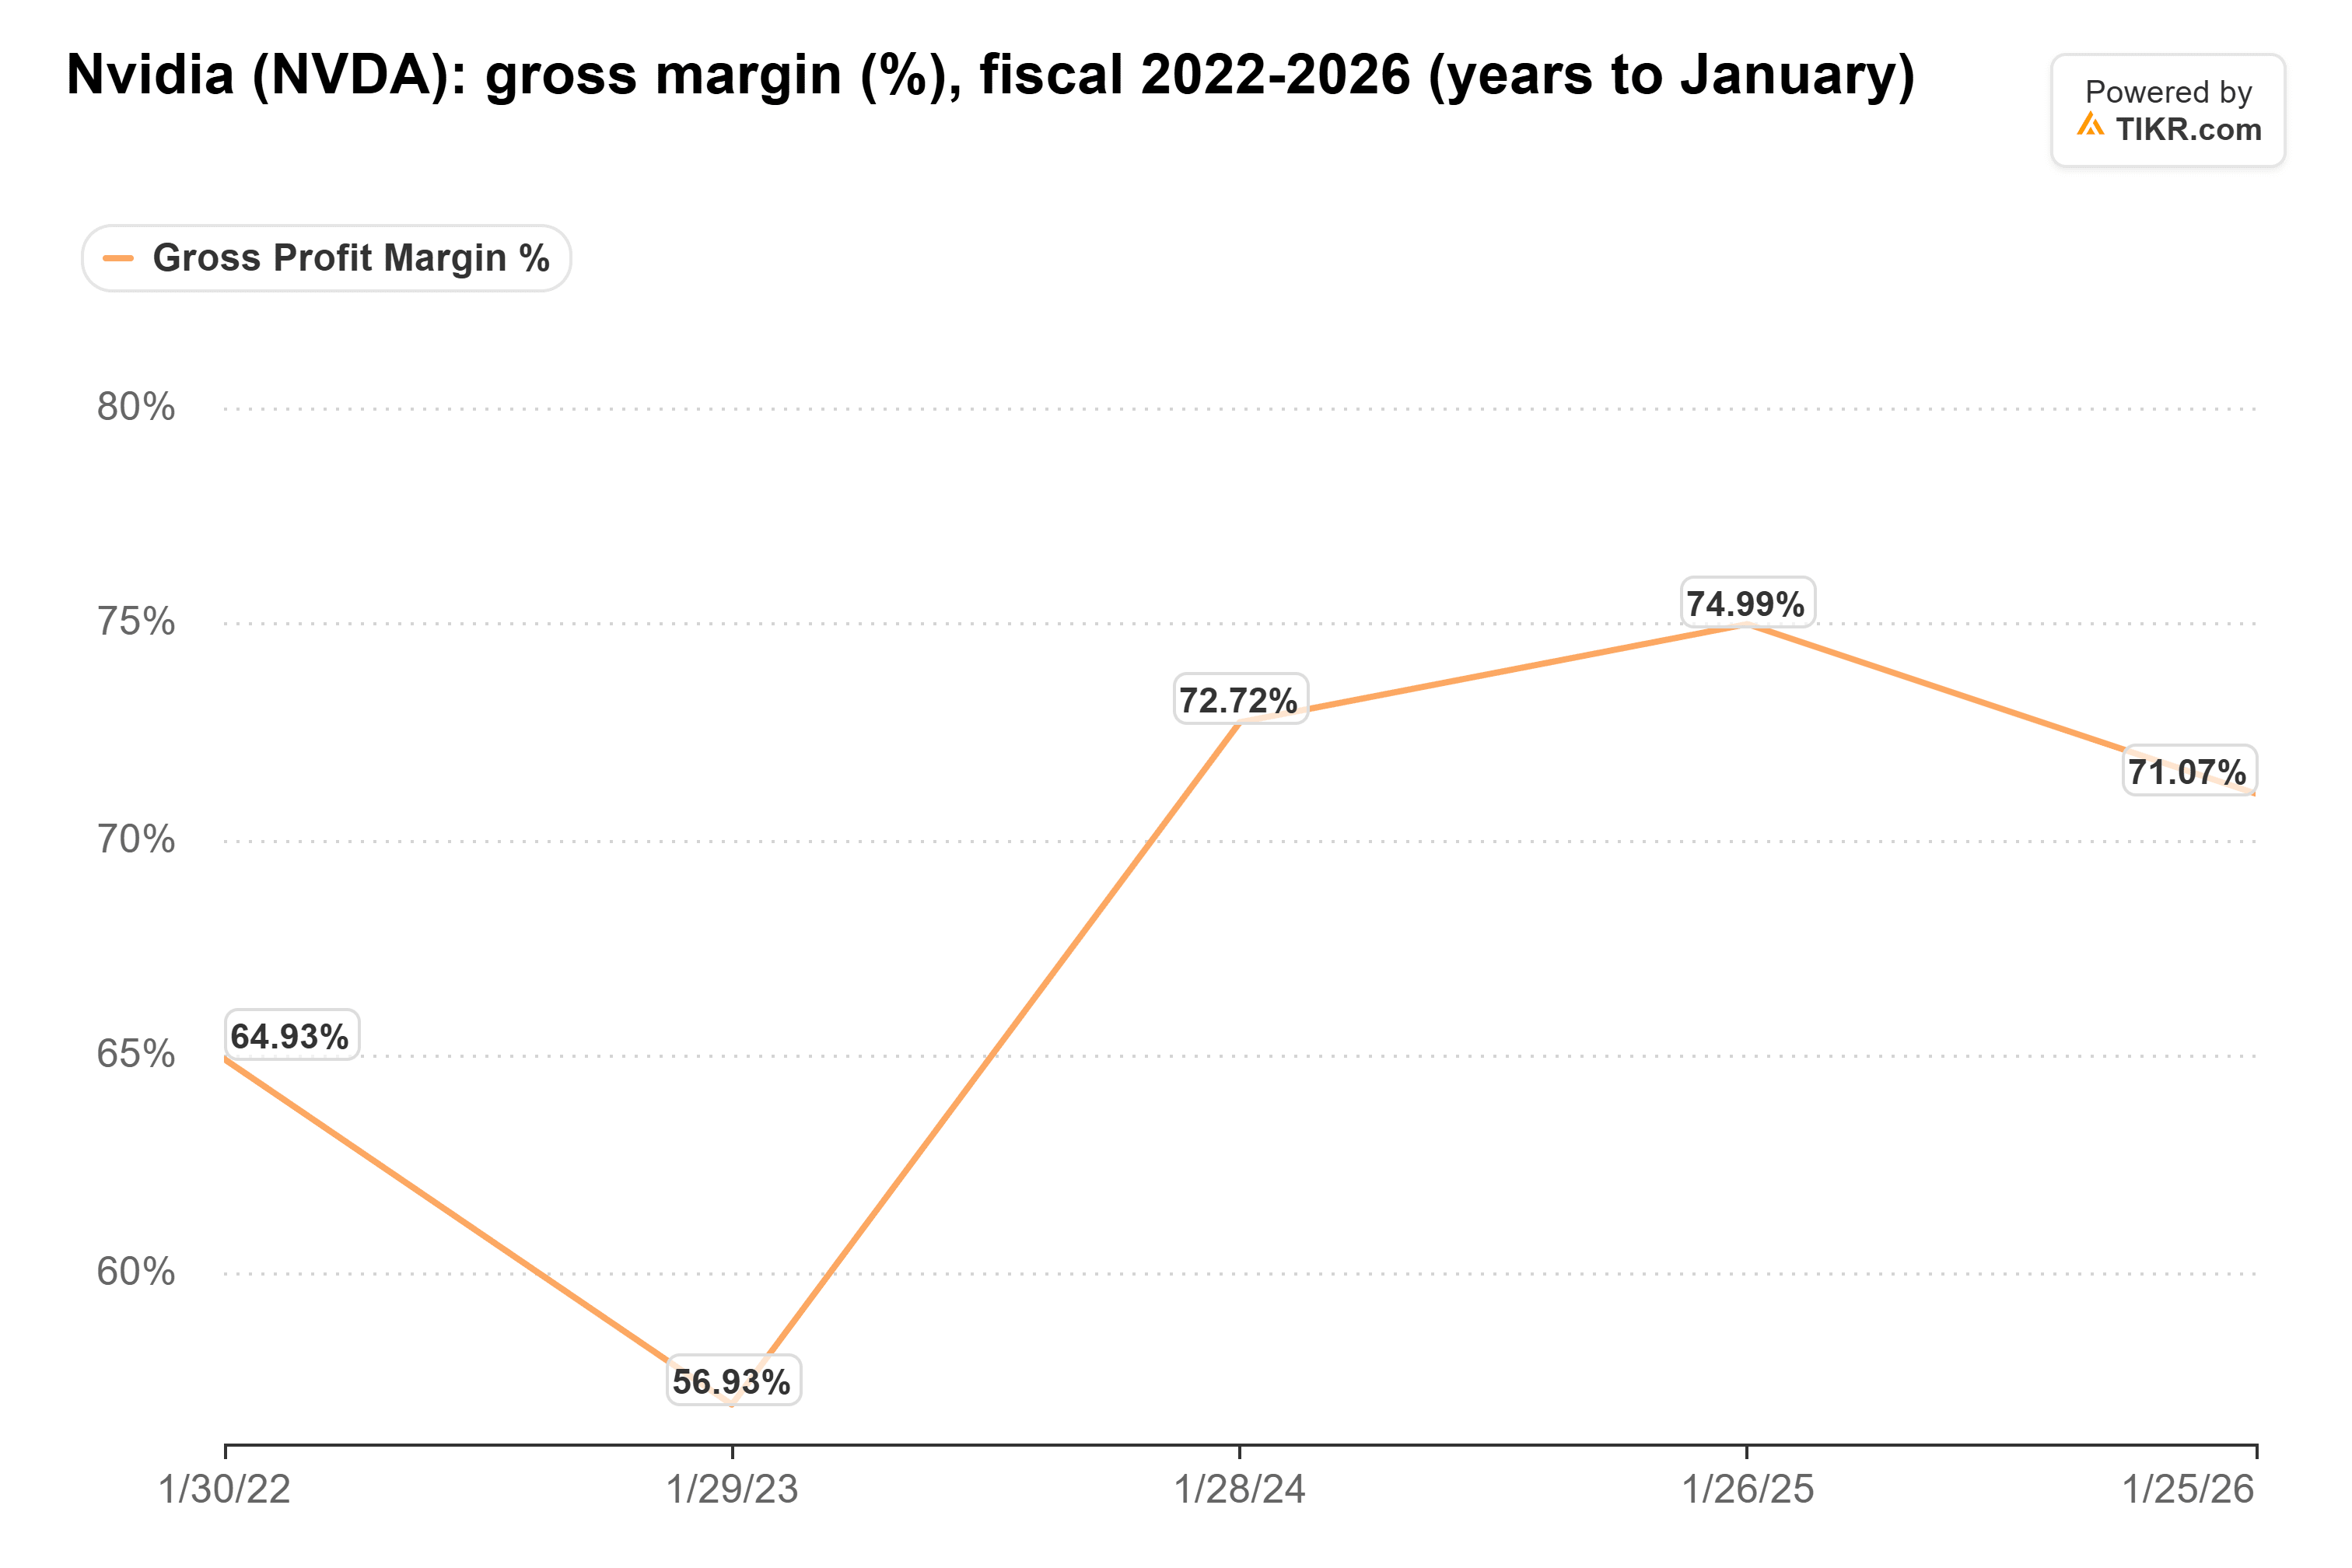
在上个财年71.1%的毛利率下,买家每支付给英伟达100美元,其中约29美元用于支付所购产品的制造成本。支付最多的买家是最有能力转向其他供应商的。管理层在2月份表示,五大云提供商和超大规模数据中心占英伟达数据中心营收的一半多一点。其年度报告指出,Alphabet、亚马逊和微软等云公司正在设计自己的AI芯片。
英伟达心知肚明。管理层在8月份表示,已向前沿AI实验室投入近500亿美元,Anthropic就是其中之一。
博通正在构建替代方案
此外:谷歌每增加一个TPU,对博通来说都是一笔生意,这就是为什么博通看起来像是谷歌芯片推动计划的真正赢家。分析师预计博通的营收将从2025财年到2028财年增长三倍以上:
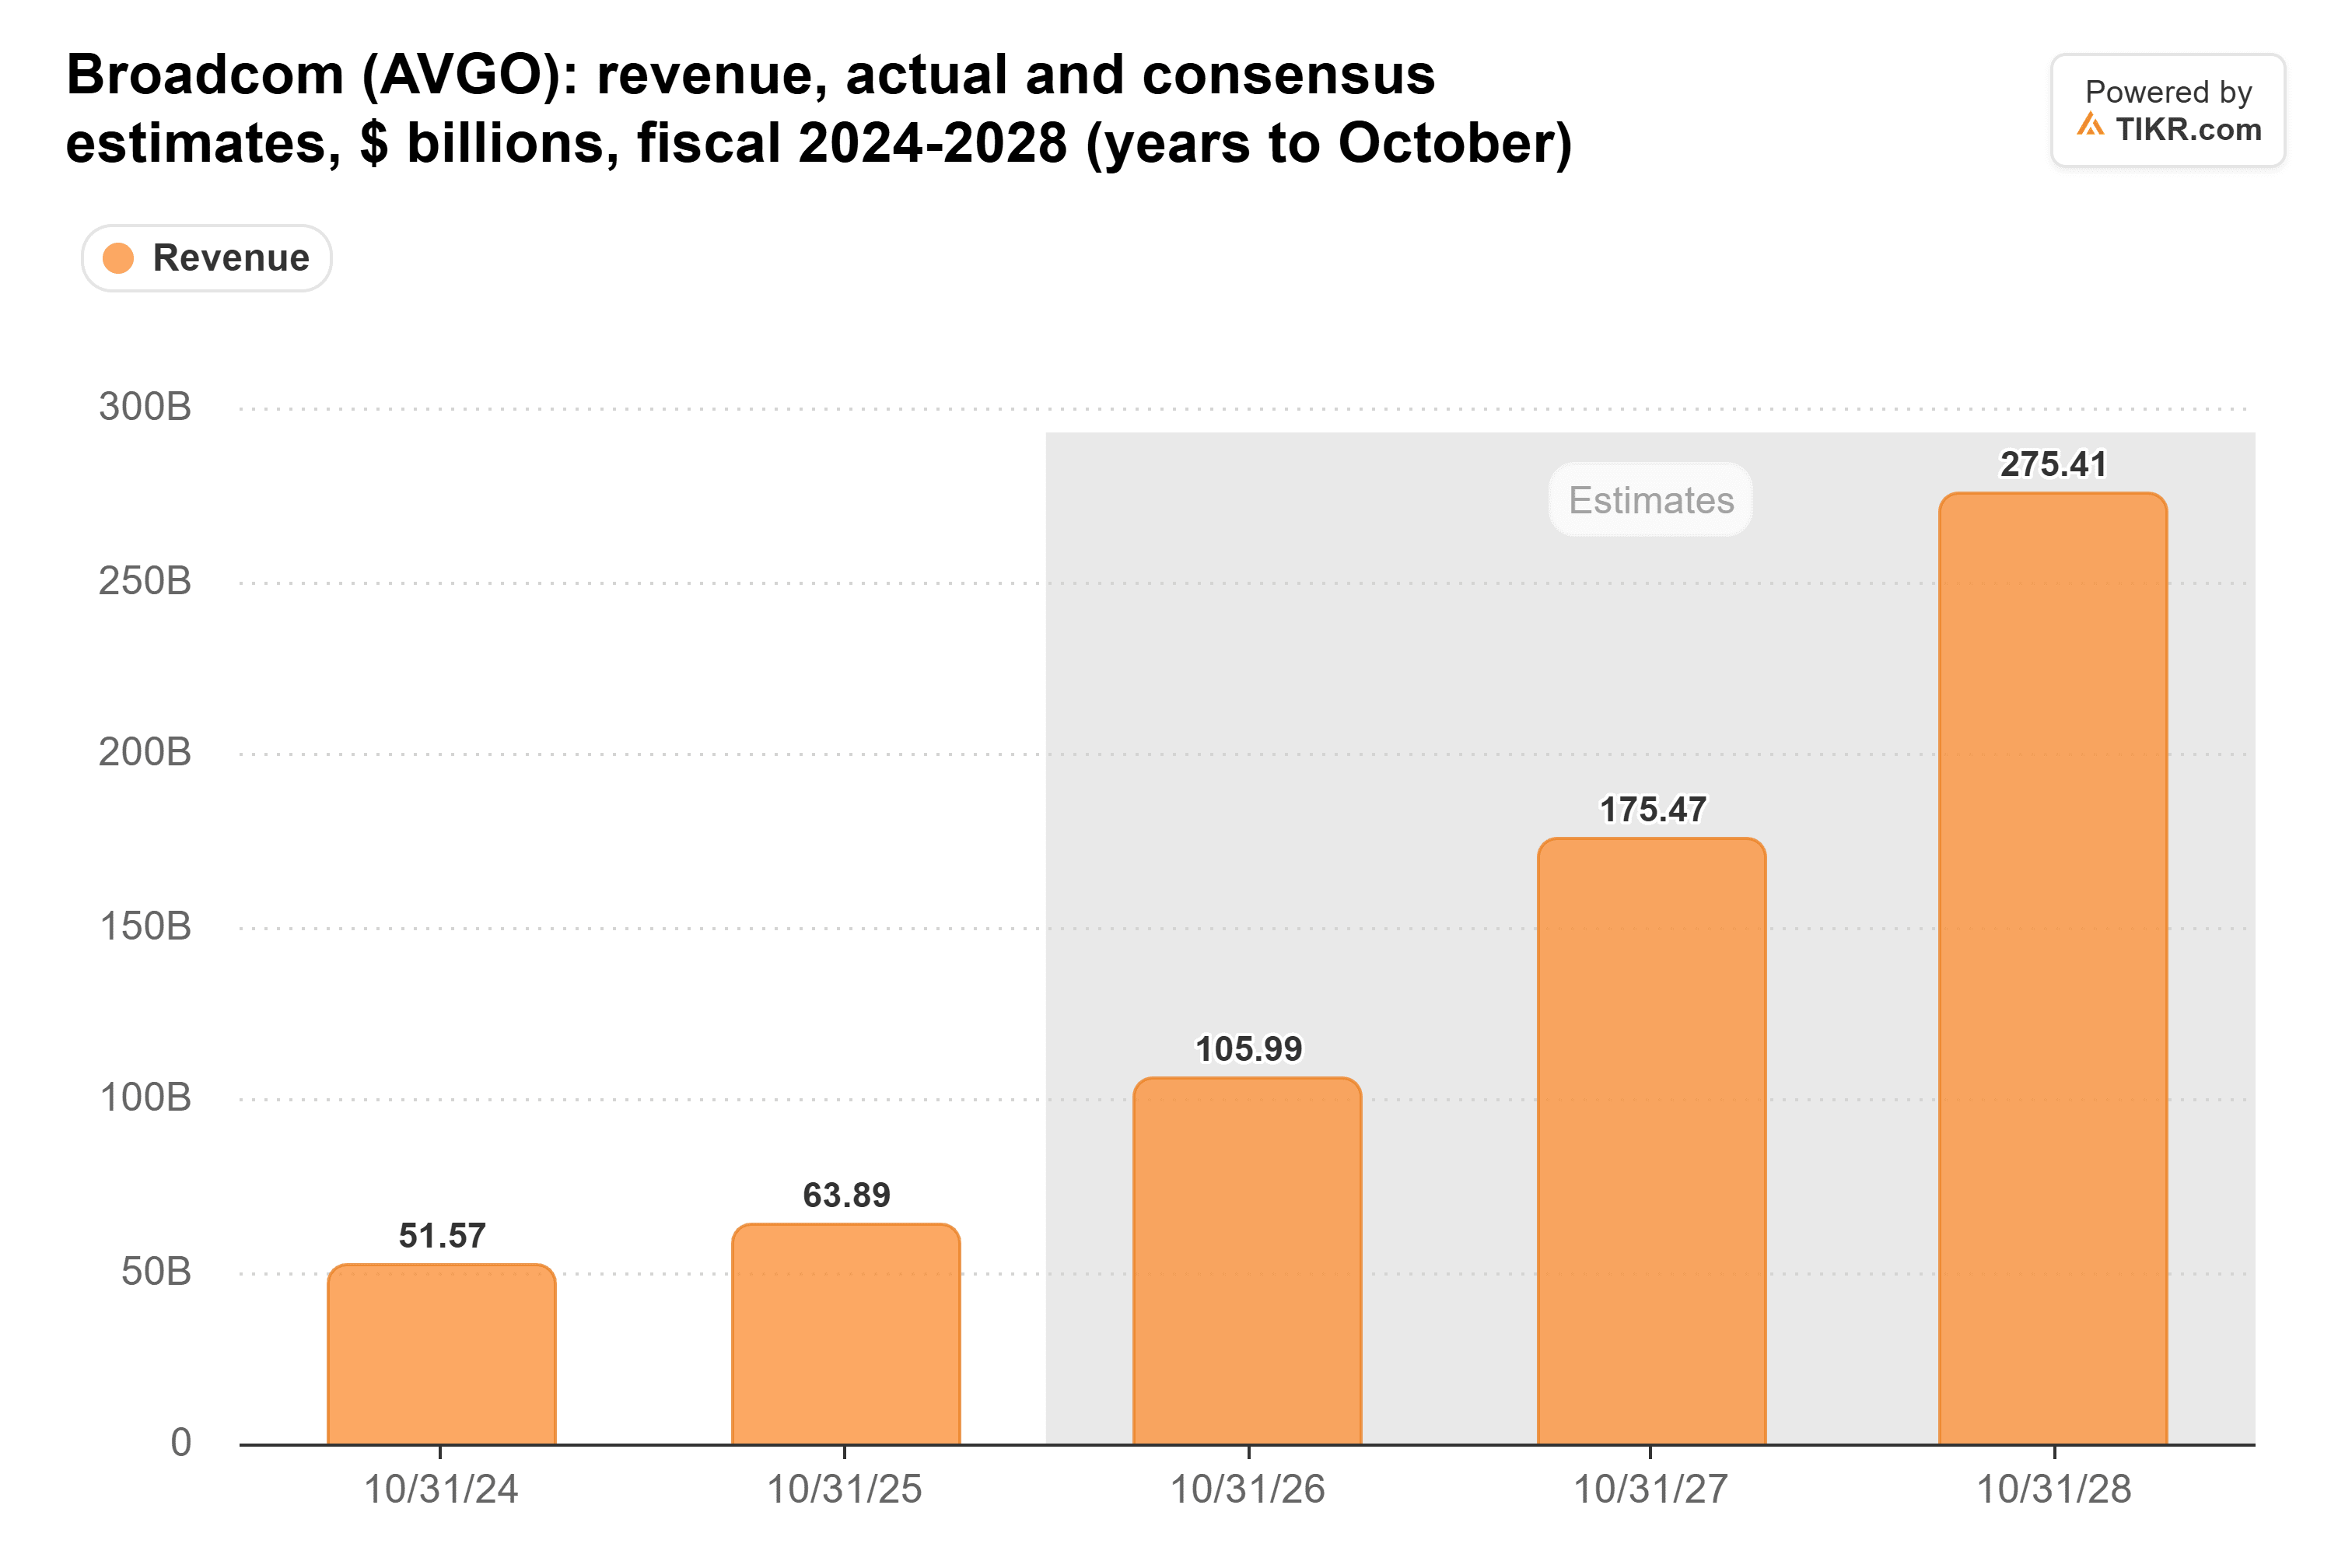
即从2025财年的639亿美元增长到2750亿美元。维特提到的另一家芯片制造商AMD,刚刚给出的营收指引已超过英特尔十年前的规模。维特仍然称英伟达的产品"是最好的"。然而,对于AMD和博通来说,每一个在更便宜芯片上训练其下一个模型的实验室都是一场胜利。
关注11月17日的利润率
坦率地说,我认为维特说得对,周一将资金从英伟达转移到AMD和博通的投资者似乎也同意这一点。超过70%的毛利率是对每个大买家的持续邀请,让他们去资助更便宜的芯片,而Anthropic刚刚展示了一个前沿实验室可以这样进行训练。我预计这种压力将首先体现在英伟达的利润率上,远早于体现在其营收上。
第一个考验是英伟达11月17日的财报。管理层已经预计,随着内存价格上涨,毛利率将在截至2027年1月的季度触底,达到71%至72%,低于7月季度的75.0%。如果英伟达维持这一指引,并且其计划的涨价在2028财年得以实施,那么在鲨鱼真正咬上一口之前,它仍有充足的定价能力。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!