

核心要点
- 英伟达股价下跌6%,此前有报道称,一个与黄仁勋承认有染的疑似中国间谍黄爱丽有关的网络,自2023年以来向中国公司转移了至少75亿美元的英伟达芯片。
- 这笔金额与英伟达的销售额相比微不足道;对海外AI云服务更严格的限制规则将造成更大损失。
- 真正的风险在于,未来很可能出现更多坏消息……以及国会调查。
英伟达 (NVDA) 今日下跌6%,此前The Information报道称,一个与黄仁勋承认有染的疑似中国间谍黄爱丽有关的网络,自2023年以来向中国公司转移了至少75亿美元的英伟达芯片。
此次丑闻波及到了英伟达的销售业务,而新的出口管制规则影响范围将不止于此。
华盛顿的影响比75亿美元更重要
该网络中的一家公司——上海世纪利通,在2023年获得了英伟达的优选云合作伙伴地位。据报道,该网络转移了约24万颗处理器,包括受限制的H100,通常通过东南亚数据中心将其算力出租给中国用户。在近三年的时间里,这75亿美元仅占英伟达在截至2026年1月财年2159亿美元销售额的不到4%。针对海外云服务的新规可能造成更大损失:在截至7月26日的季度,AI云、工业和企业的买家贡献了数据中心收入的45.3%。英伟达已于11月4日收窄了这一渠道,告知云客户将其在华业务上限设定为49%。
AMD和台积电也牵涉其中
超威半导体 (AMD) 看似是赢家,但其Instinct GPU也面临同样的出口管制,因此我认为这种观点只考虑了英伟达困境带来的上行空间。台积电 (TSM) 报告10月营收同比增长59.7%。其晶圆订单取决于英伟达的总需求,因此对台积电而言,问题在于新规是否会缩减海外云服务商的采购量。
TIKR追踪了61位分析师对英伟达的评级。有多少人给出“买入”评级?
在TIKR平台一站式查看英伟达买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR研究此类股票。查看英伟达的分析师评级
估值低廉,但理由极其充分
分析师预计,在截至2028年1月的财年,归一化每股收益将攀升至15.93美元。
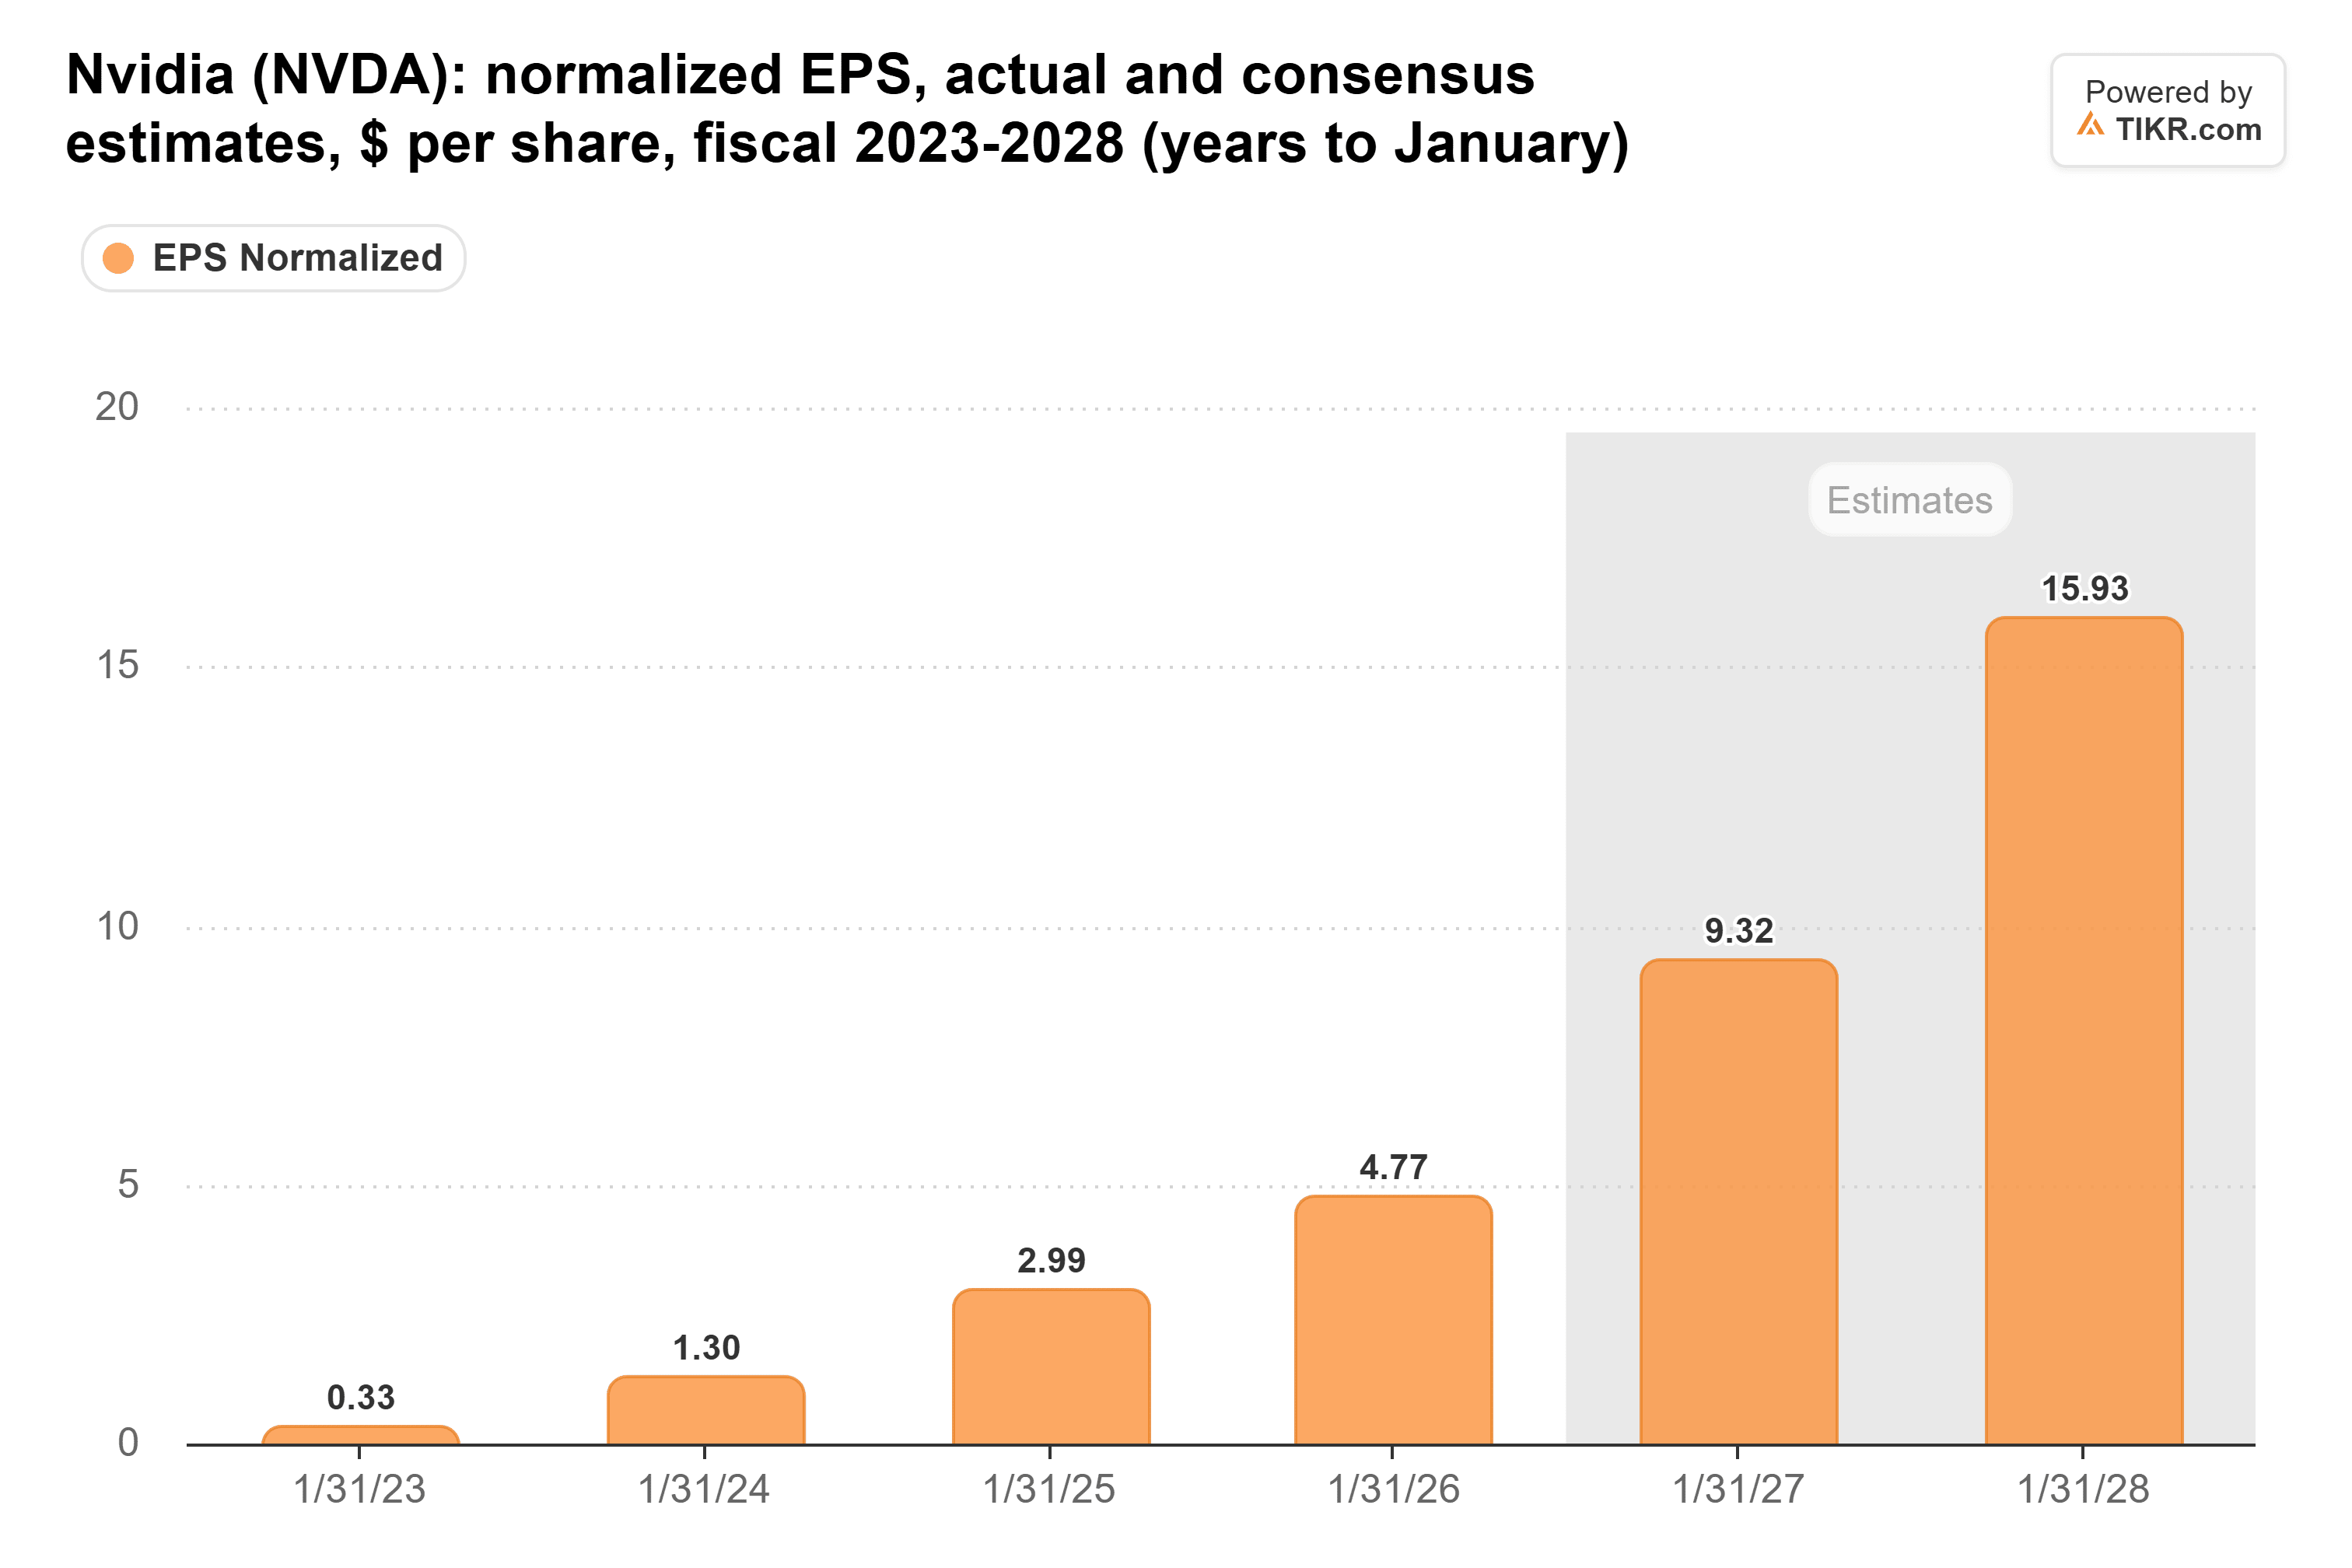
今日的报道不应大幅下调这些预测,因为管理层在其展望中已经假设没有来自中国的数据中心收入。该股在周一收盘时的前瞻市盈率为15倍,为五年来的最低点,远低于其五年平均的36倍。
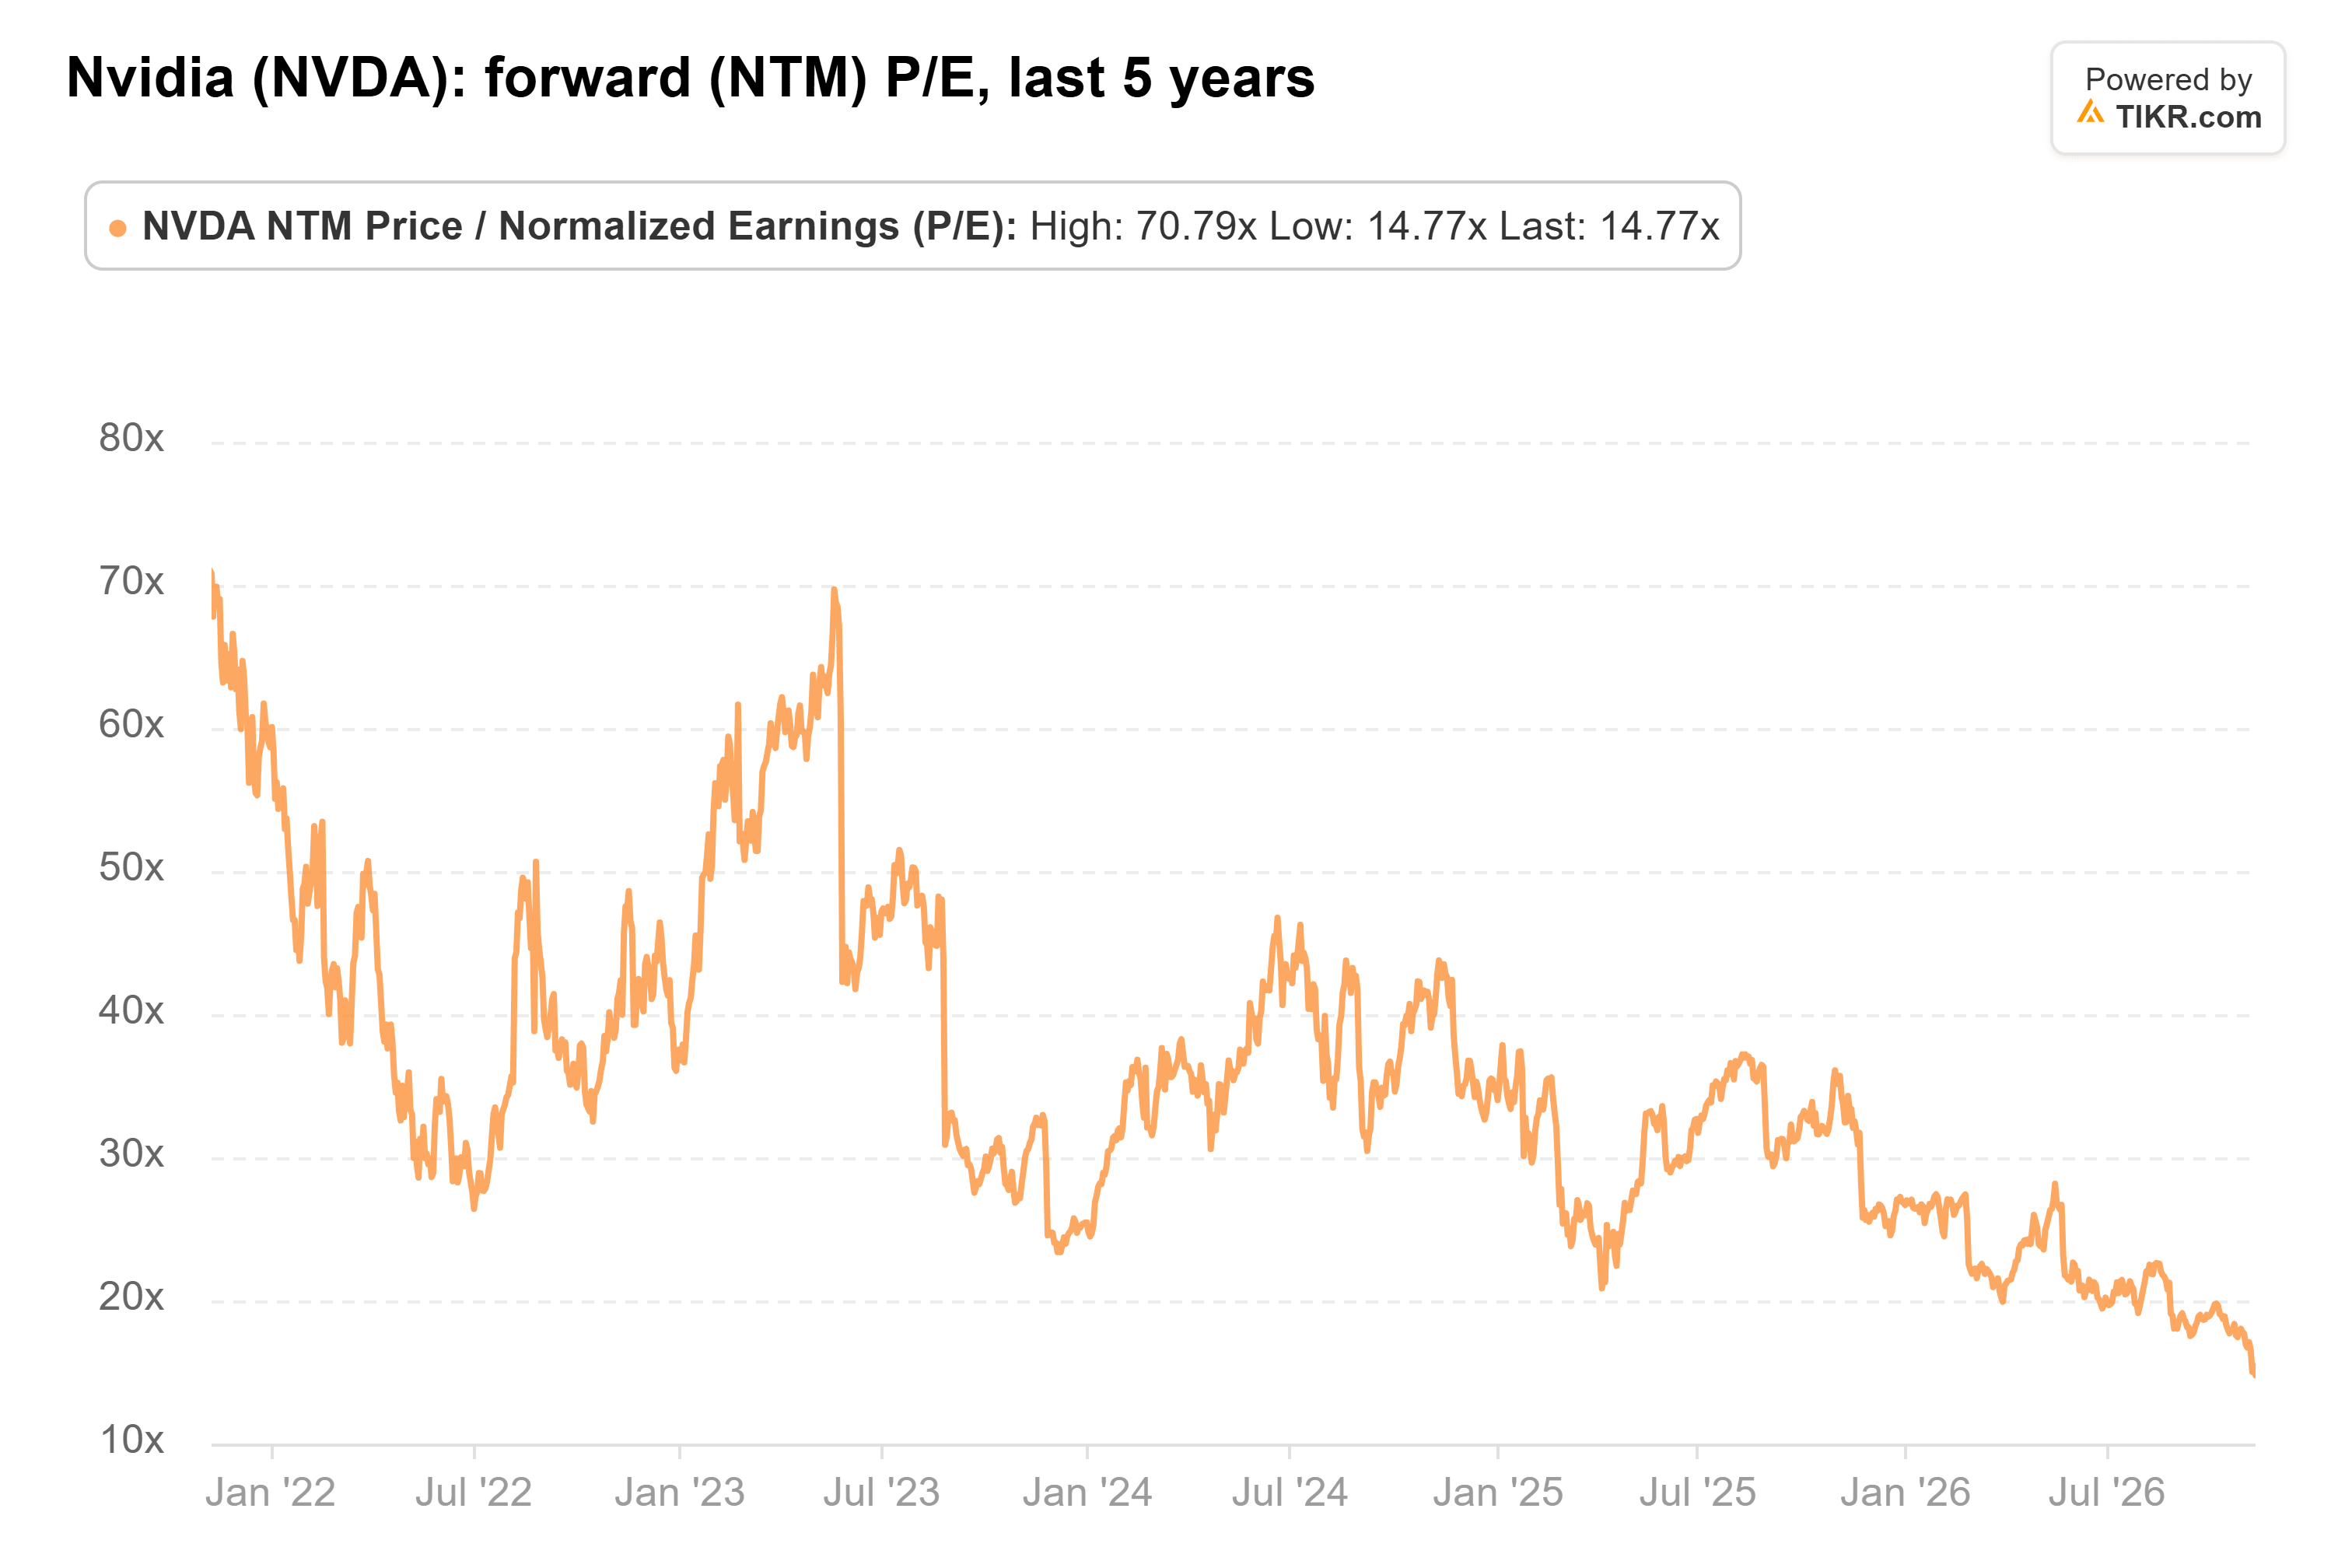
“它很便宜!”你可能会说,确实如此……
但对我来说,更大的问题在于,很简单,这个故事才刚刚开始,就已经有大量坏消息被报道出来。如果未来没有更多坏消息,我反而会感到惊讶。目前,我认为黄仁勋一年后留任CEO的可能性大约五五开,如果更多坏消息堆积,这个概率会变得更低。
而没有黄仁勋的英伟达,很可能需要重新估值(再加上对整个AI生态系统的更大疑问)。
那么英伟达股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





