

核心要点
- CoreWeave 将于今日盘后公布第三季度业绩,其无担保债券收益率约为 16%。
- CoreWeave 在 Polaris Forge 1 的 400 兆瓦租赁合同对 Applied Digital 而言价值约 110 亿美元,占其 362 亿美元合同收入的 30.4%。
- 该租赁合同为照付不议性质,且 Applied Digital 的大部分其他合同租金来自投资级超大规模企业,因此租户风险看起来比其股价下跌所暗示的要小。
- 更大的考验在于 Applied Digital 自身的融资,其上季度融资成本是其基础租金的 2.6 倍,且仍有约 800 兆瓦的容量需要资金支持。
CoreWeave (CRWV) 将于今日盘后公布第三季度业绩,彭博社称其"存在一个即使强劲盈利也无法解决的情绪问题"。
这个问题主要在于 CoreWeave 的债务。正如 MoffettNathanson 董事总经理 Nick Del Deo 在昨天 CNBC 的《Closing Bell Overtime》节目中所说:
"其无担保母公司债券的收益率约为 16%。在市场上看到一个债务收益率处于这种水平的公司,同时拥有约 300 亿美元的市值,这是相当罕见的。这两者中必有一个是错的。"
如果债券市场最终被证明是正确的,那么感受到影响的将不仅仅是 CoreWeave 的股东。Applied Digital (APLD) 将其位于北达科他州的 Polaris Forge 1 园区的全部 400 兆瓦容量租赁给了 CoreWeave,其股价上周跌至 52 周低点。
TIKR 追踪了 42 位分析师对 CoreWeave 的看法。有多少人给出了"买入"评级?
在一个地方查看 CoreWeave 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 CoreWeave 的分析师评级
三分之一的租金来自 CoreWeave
Polaris Forge 1 的租赁合同为期 15 年,采用照付不议条款,在其基础期限内价值约 110 亿美元。这占 Applied Digital 截至 5 月 31 日 362 亿美元合同收入的 30.4%。只有一家一级超大规模企业占比更高,为 55.8%。CoreWeave 支付的每兆瓦租金也最高:每年约 183 万美元,比超大规模企业支付的 165 万至 167 万美元高出约 10%。(考虑到风险较高的租户,这很合理。)
这些租赁合同是分析师预计 Applied Digital 收入从 2026 财年到 2028 财年将增长两倍以上的原因。
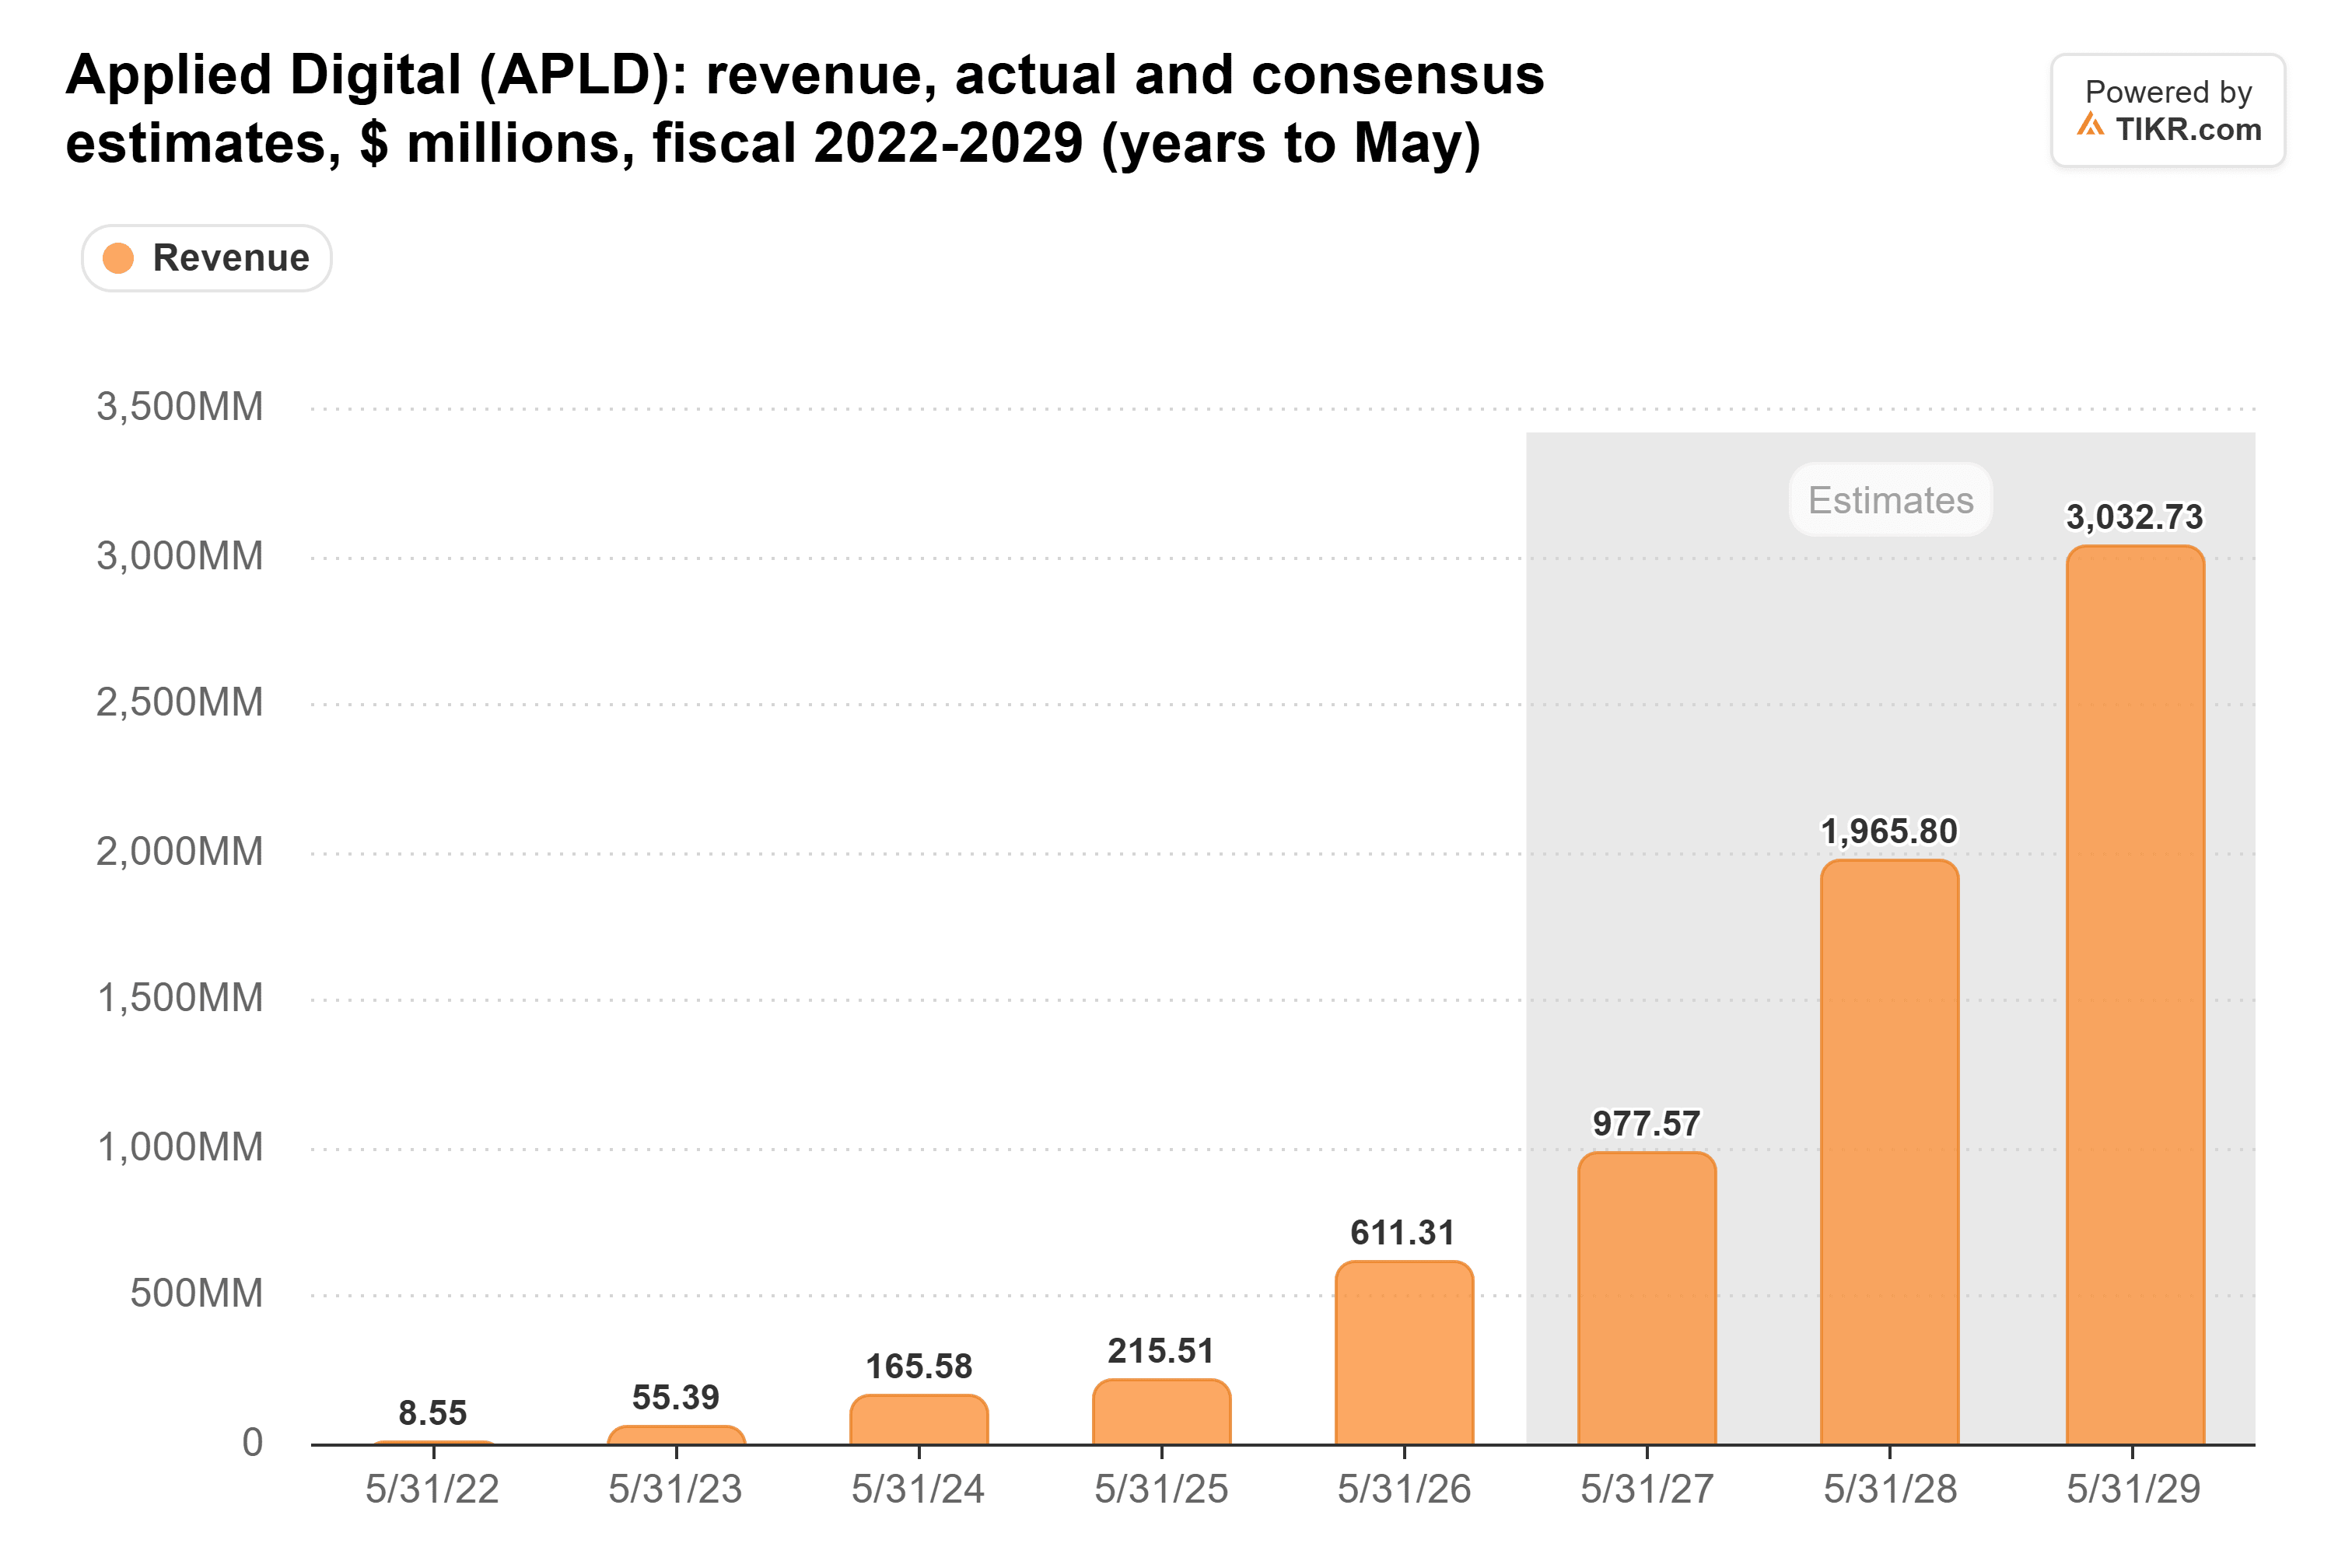
只要 CoreWeave 继续支付租金,其债券价格的任何变化都不会改变支撑这些预测的租金计划。
CoreWeave 的债务负担持续攀升
CoreWeave 的总债务在一年内增长了两倍多,截至 6 月 30 日达到 516 亿美元。
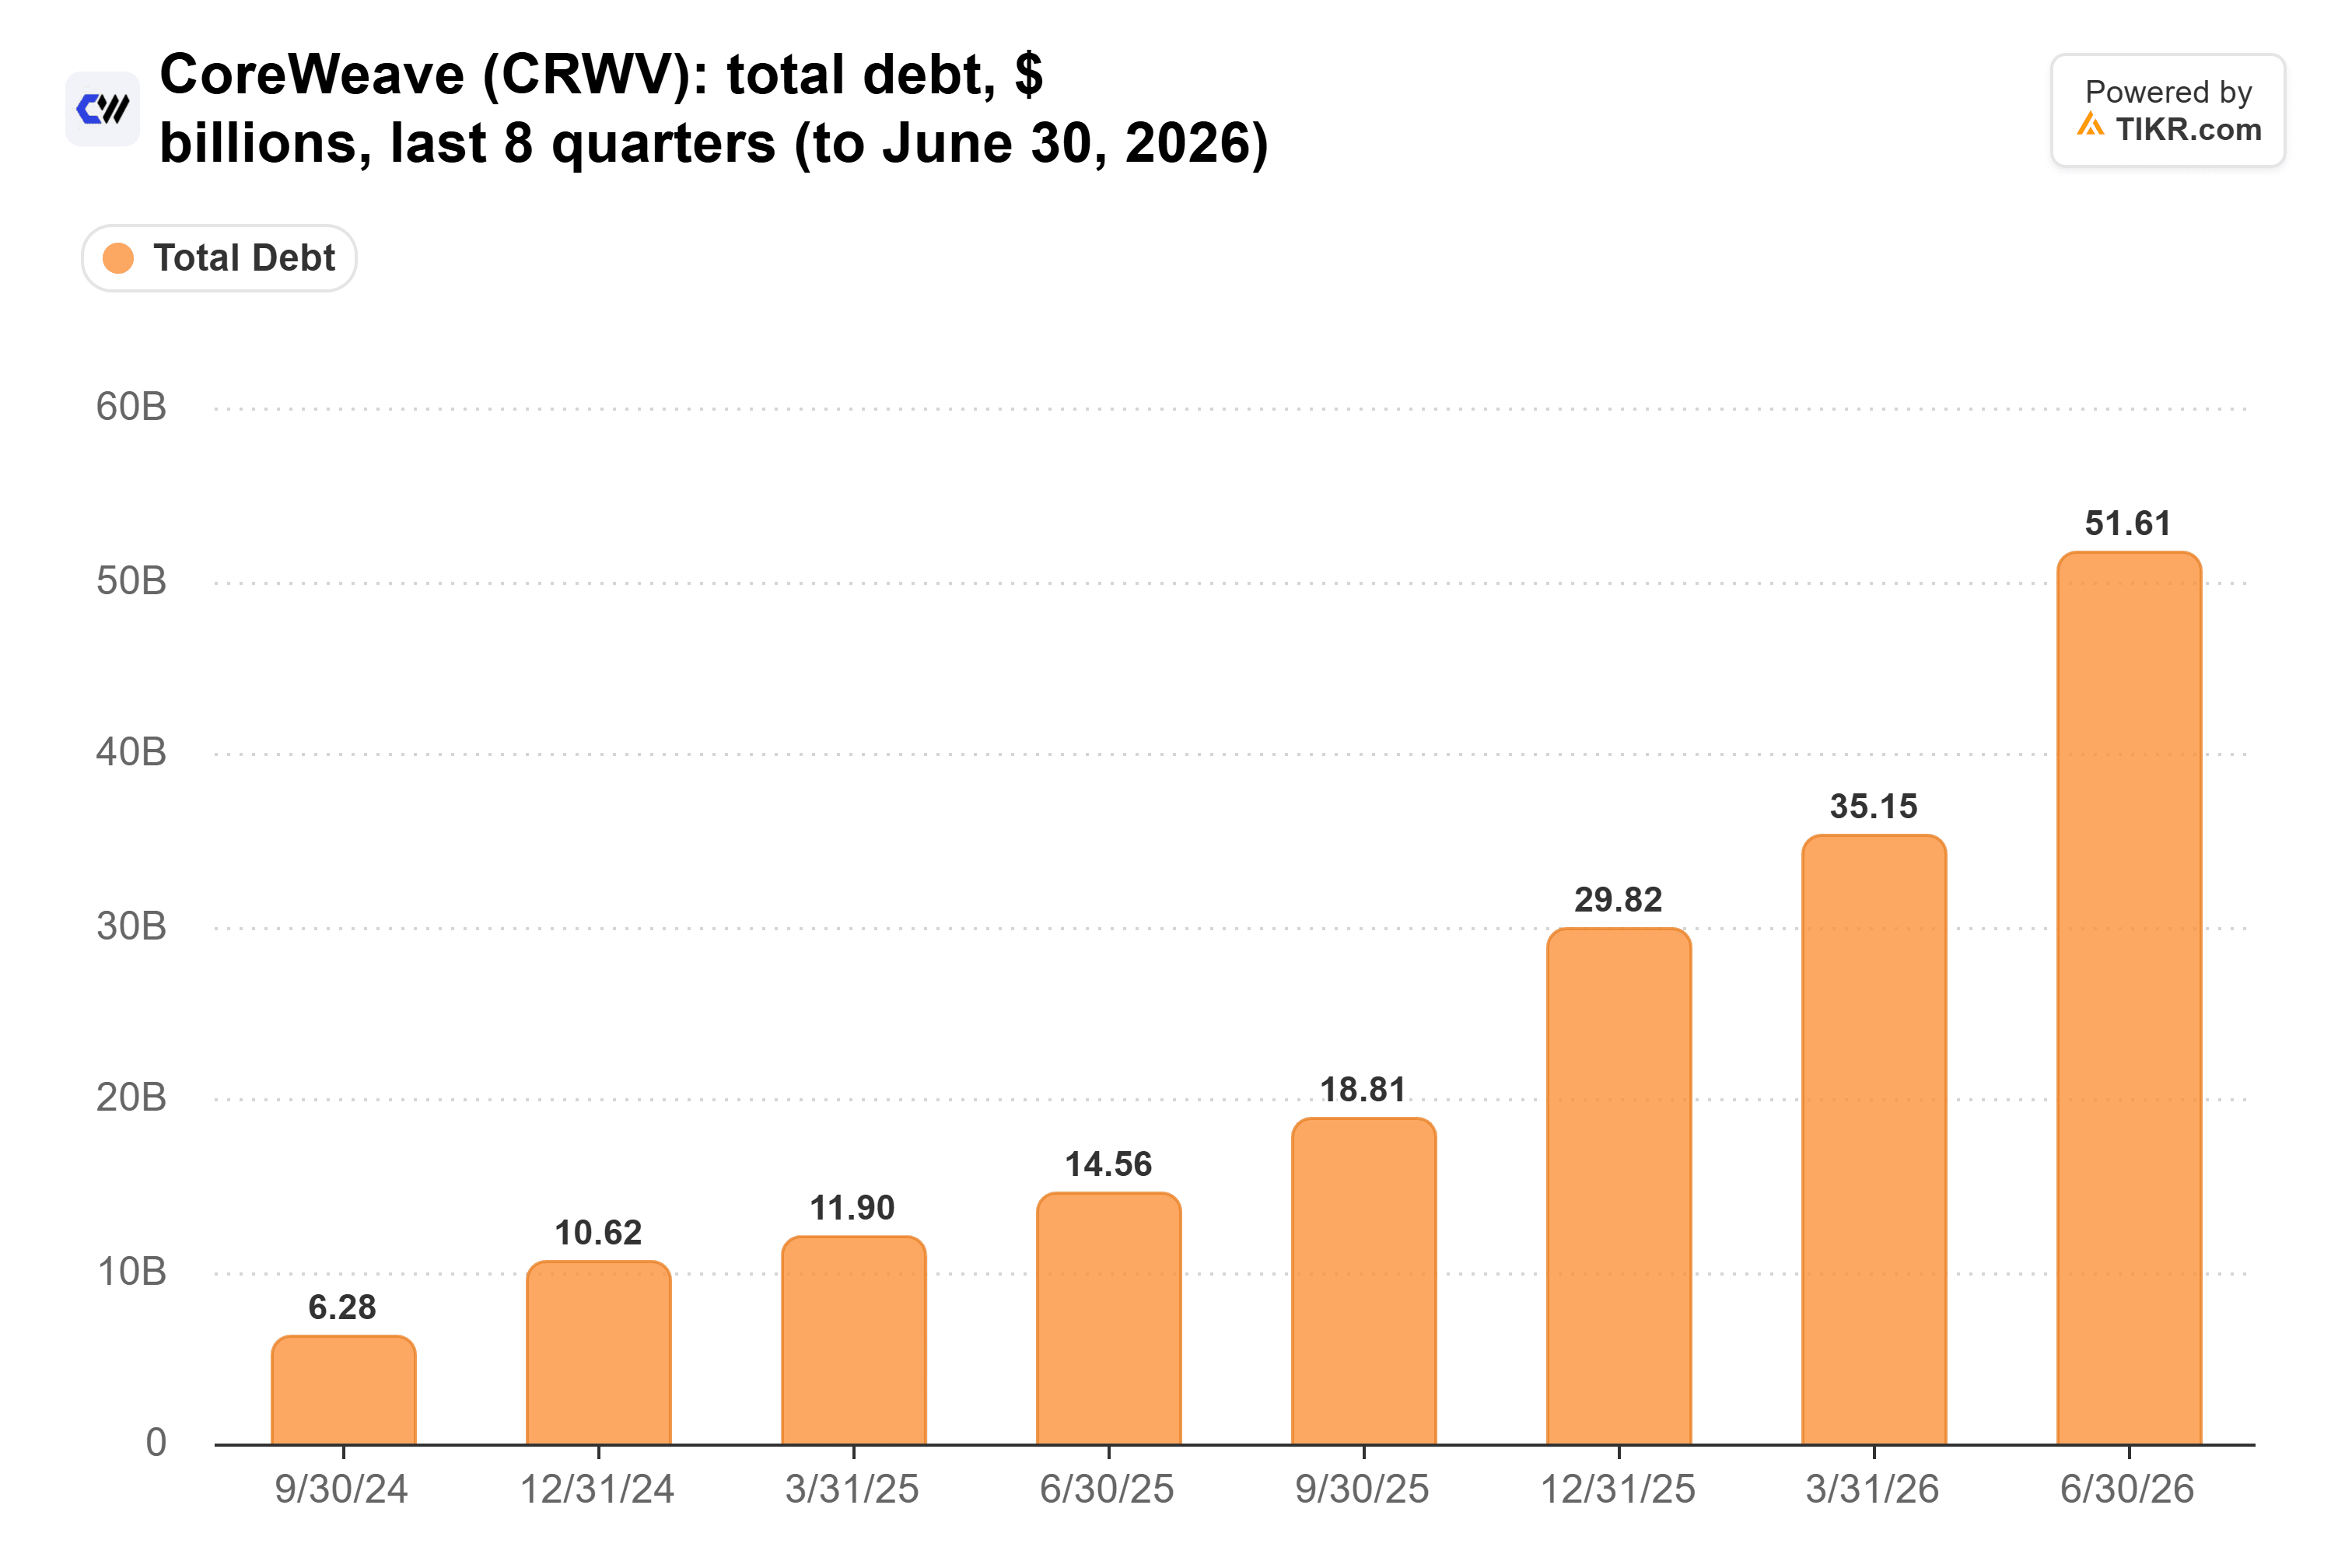
Del Deo 补充说,CoreWeave 目前基本上被排除在无担保债券市场之外,而它恰恰在未来几个季度需要数百亿美元的资金。这正是债券投资者所担心的缺口。
而许多投资者所依赖的后盾本周看起来更加不稳。上个月,Nvidia (NVDA) 首席执行官黄仁勋在对其债务的担忧冲击股价后为 CoreWeave 进行了辩护。现在,Nvidia 正在调查黄仁勋与一名据称是中国间谍的人之间的绯闻。D.A. Davidson 的技术研究主管 Gil Luria 在昨天的《Squawk on the Street》节目中解释了这意味着什么:"如果有人持有 CoreWeave 是基于这样的信念,即 Nvidia 会充当后盾,那么在失去黄仁勋的情况下,这就会变得更加困难。"
Applied Digital 为应对这样的时刻设计了这份租赁合同
Polaris Forge 1 的租赁合同不可取消,Applied Digital 表示,如果租户为方便起见而违约,需支付剩余的全部合同价值。2026年3月,CoreWeave 还将 Polaris Forge 1 的两份租赁合同的部分内容转移到了一个 A3 评级的子公司,并由母公司提供担保,因此部分租金现在来自比 CoreWeave 自身信用更强的实体。其余 69.6% 的合同租金,即 252 亿美元,来自投资级超大规模企业。而且,Applied Digital 已签约的园区位于北达科他州、路易斯安那州和阿拉巴马州,不在德州候任州长 Gina Hinojosa 呼吁暂停新建数据中心的范围之内。
Applied Digital 自身的融资是更大的考验
Applied Digital 的利息支出在截至 8 月 31 日的季度跃升至 7890 万美元,而一年前为 960 万美元。
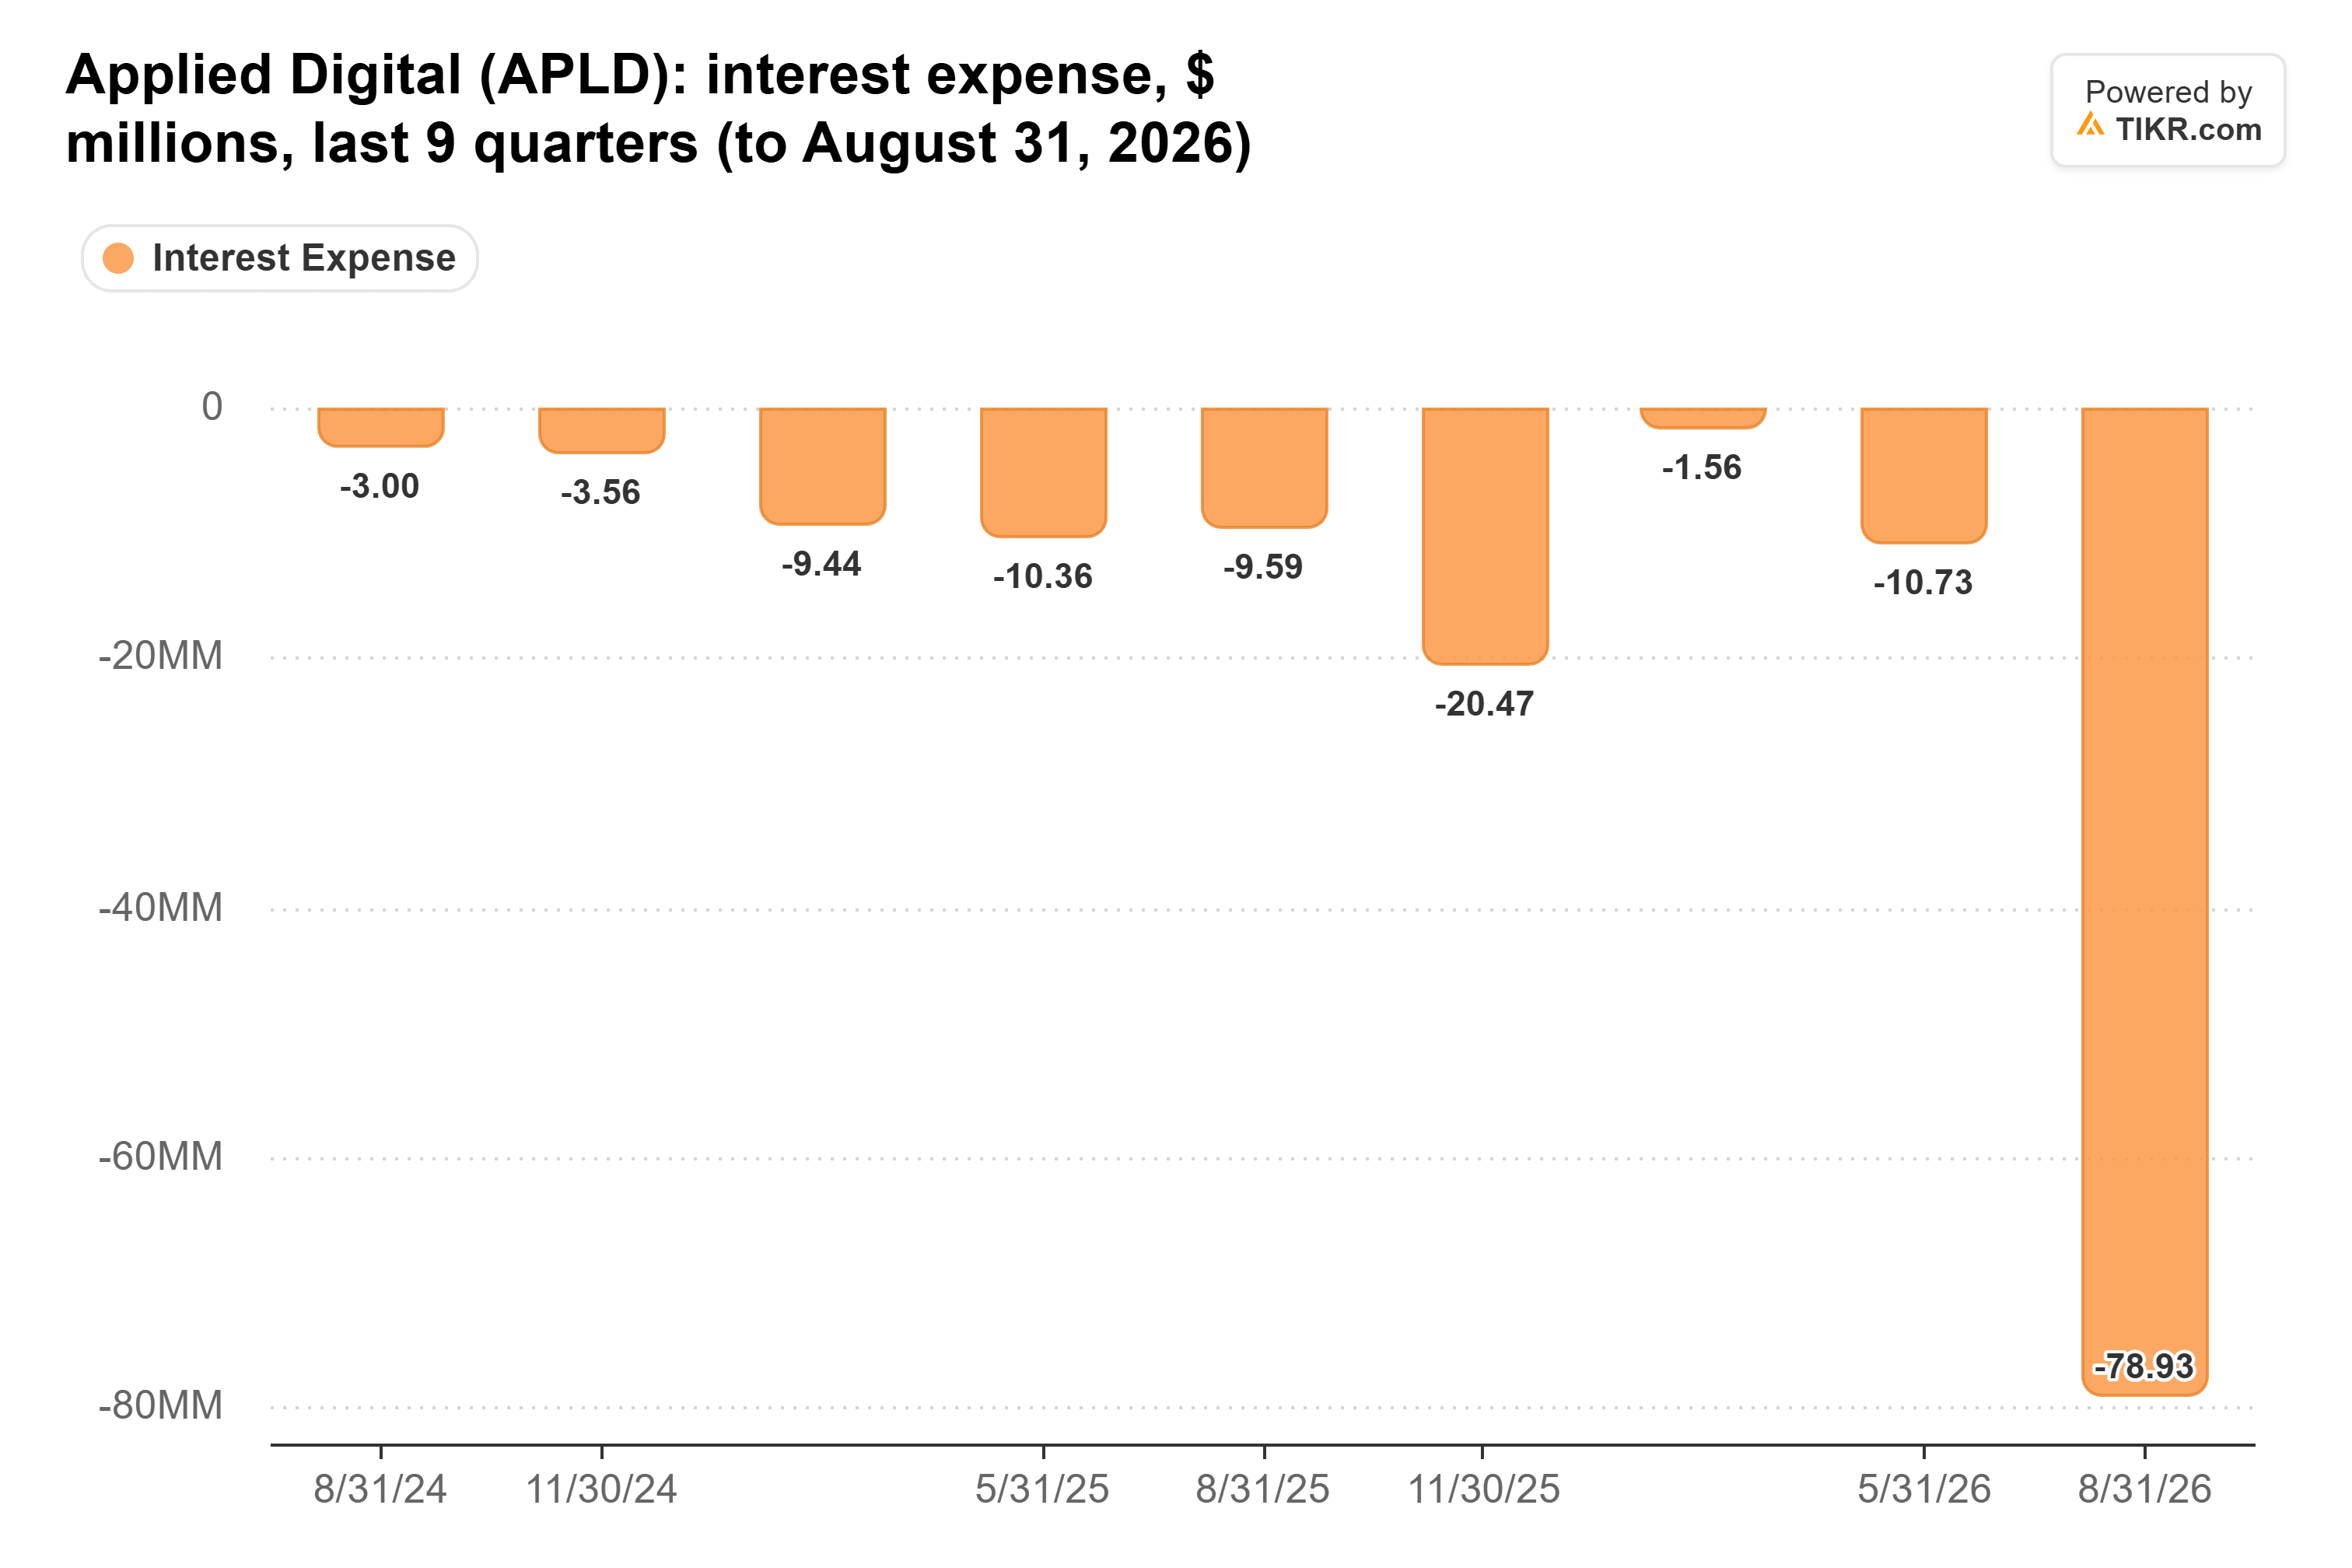
计入其资本化到建设中的利息以及 Macquarie 以实物形式收取的优先股股息,融资成本是 Applied Digital 该季度收取的 6580 万美元基础租金的 2.6 倍。大部分租金仍将随着建筑投入使用而到来,但大部分支出也是如此:首席执行官 Wes Cummins 在 11 月 2 日的 CNBC 节目中表示,公司未来 12 个月仍需要为大约 800 兆瓦的容量筹集资金。与此同时,流通股数量从 5 月 31 日的 2.8788 亿股增加到 10 月 6 日的 3.0239 亿股。
坦率地说,我认为 CoreWeave 的租金支票在其债券收益率为 16% 的租户中,安全性已经相当高了。我更担心的是,Applied Digital 的股票在其仍需筹集资金的情况下,交易表现却持续像 CoreWeave 一样,因为其以当前价格出售的每一股股票都会让现有股东付出更多代价。
当然,如果 CoreWeave 今晚的业绩显示其无法筹集到所需的资金,我会更加认真地对待租户风险。Applied Digital 的下一次财报预计在 1 月份发布,这将是 Polaris Forge 1 有 250 兆瓦容量全面投入运营后的第一个完整季度。
那么 Applied Digital 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Applied Digital 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的预测来创建内容。我们的分析可能不包括最近的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





