


英伟达 (NVDA) 在10月16日周五遇到了一个新的中国相关麻烦,尽管这并未影响其业绩指引。据彭博社报道,援引对台湾经济部长的采访,台湾计划将AI服务器和先进半导体加入其出口管制清单,根据该岛的《对外贸易法》,未经许可将其运往中国将构成犯罪。
台湾将此举措与今年同华盛顿达成的贸易协议中的承诺联系起来。目前尚未设定生效日期。
台湾为何需要这项法律
目前,在台湾,未经许可向中国运送AI芯片本身并不构成犯罪。这一漏洞在八月份显现出来,当时检察官起诉了九人,涉及据称运抵中国买家的74台英伟达B300服务器。他们不得不依赖背信和伪造文书等罪名进行指控。其中两人来自美超微 (SMCI) 的台湾子公司(该公司未被起诉)。
在美国,检察官于三月份起诉了美超微联合创始人Wally Liaw,涉及据称运往中国的价值约25亿美元的英伟达服务器。
英伟达的中国业务线已在萎缩
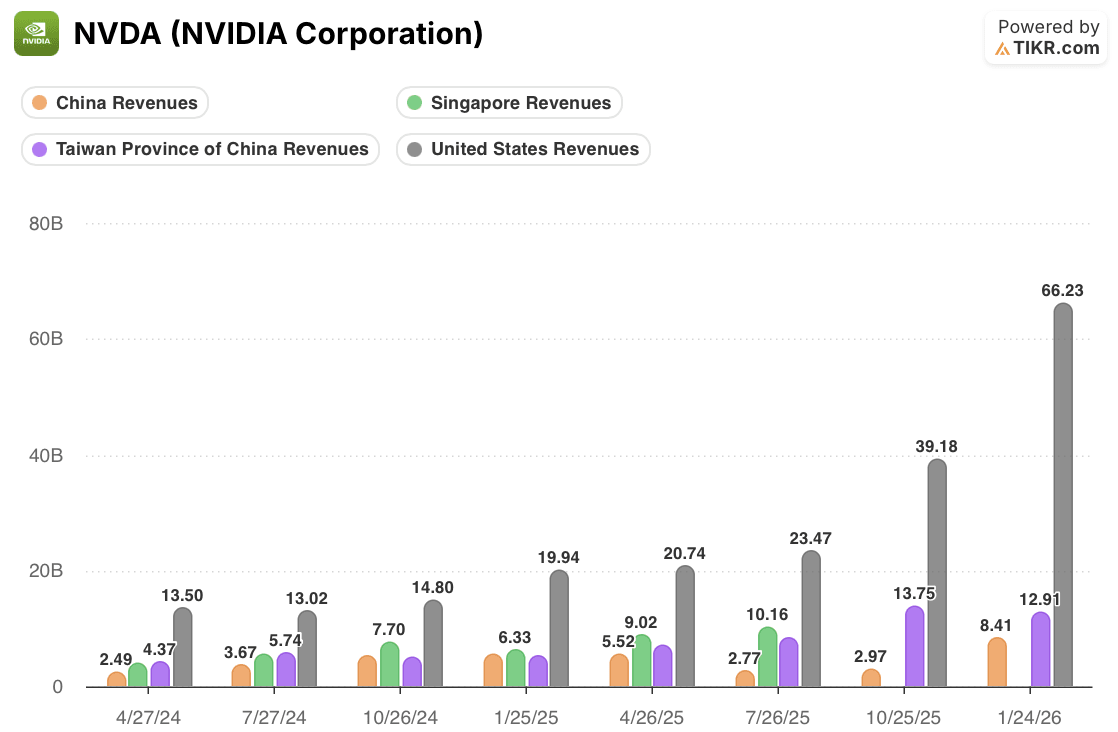
中国(包括香港)收入从2025年1月季度的55.3亿美元下降至2025年7月季度的27.7亿美元,约占总收入的6%。
新加坡的收入线值得仔细审视。它在2025年7月季度达到101.6亿美元,约占收入的22%,在五个季度内增长了151%,而总收入增长了79%。然而,这些数字是基于客户账单地址的。从2025年10月季度开始,英伟达改用客户总部所在地并重述了前期数据。这意味着新加坡收入的消失以及美国收入看似67%的跃升,是在两个不同的统计基础上进行的比较。按可比口径计算,中国收入同比下降63%至29.7亿美元,而美国收入则大致翻倍至391.8亿美元。
如今,英伟达的展望假设来自中国的数据中心计算收入为零,而上个季度H200对中国的销售额不到数据中心收入的1%。
英伟达股价已反映了许多此类因素
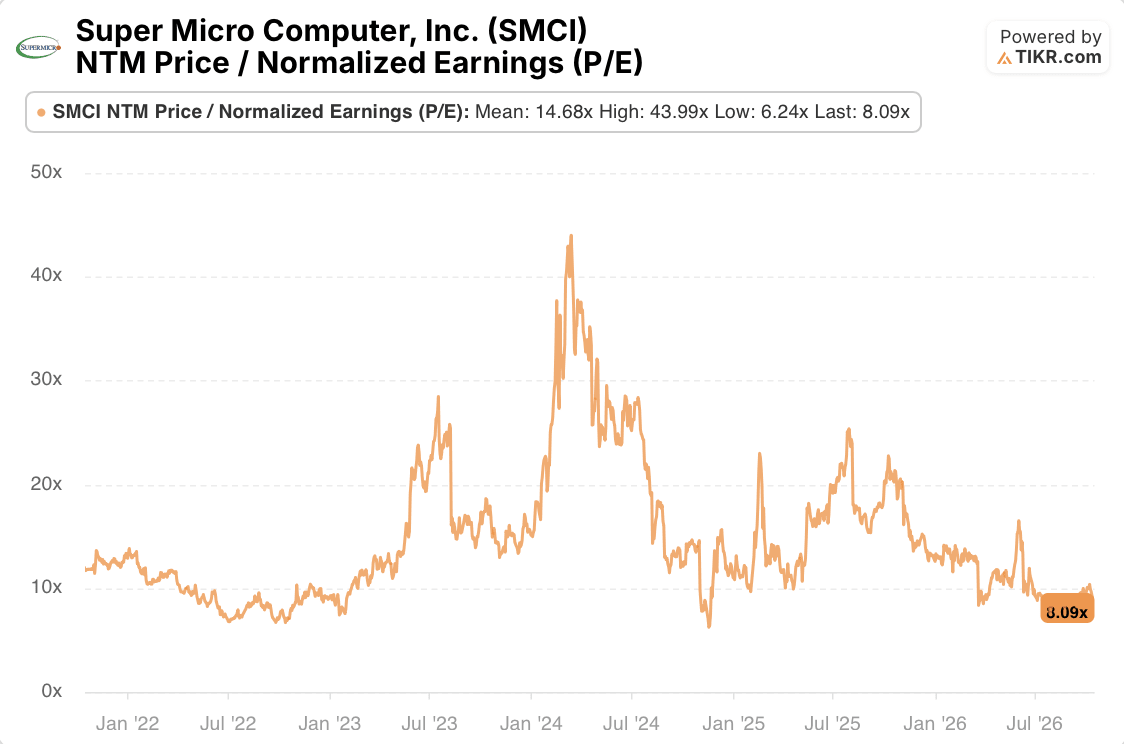
英伟达股票交易价格约为未来收益的18倍,接近TIKR图表上自2023年底以来的低点17.5倍,比30倍的平均水平低约41%。
这一折价反映的不仅仅是中国的因素(本周CoreWeave的债务恐慌冲击了所有AI相关股票)。尽管如此,一项旨在打击灰色市场运输的法律,并未要求投资者将英伟达在其业绩指引中已经排除的收入一笔勾销。
谁比英伟达更受台湾芯片法影响

美超微面临着最明显的合规审查,考虑到涉及该公司相关人员的案件(该公司在两起案件中均未被起诉,英伟达也未受指控,尽管检察官指控英伟达在台湾的一名分销经理批准了销售)。过去四个季度收入达到390.6亿美元,较前四个季度的219.8亿美元增长78%,因此其渠道中流动的货量要大得多,监管难度也更大。
台积电 (TSM) 已经遵循美国关于先进芯片的规定,因此其直接冲击在于合规工作。AMD (AMD) 也受到覆盖,因为其顶级AI芯片面临同样的美国限制。
对英伟达而言,台湾正在关闭一扇该公司在其业绩指引中早已视为关闭的大门。一旦规则生效,未经许可的出口商将首次面临刑事指控。这使得组装商和分销商(包括美超微)的合规情况成为关注焦点。台湾仍未设定生效日期。
想了解英伟达按国家划分的收入结构如何变化,或其估值倍数与美超微相比如何?在TIKR上免费查看相同的图表。在此了解更多。
那么英伟达股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 NVDA 股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


