核心要点
- Nebius 首席执行官 Arkady Volozh 表示,新合同的预付款现在覆盖了其背后所需资本的100%以上,高于上一季度的50%至60%。
- 预付款和资产支持贷款应能覆盖2027年400亿至450亿美元资本支出计划的75%至85%。
- 第三季度经营现金流仍为负2.73亿美元,因应收账款激增37.6亿美元。
Nebius Group (NBIS) 在11月12日报告发布后股价下跌,该报告将2026年资本支出指引从200亿至250亿美元上调至270亿美元,并将2027年指引设定在400亿至450亿美元,而FactSet的普遍预期为287.7亿美元。但客户现在为更多的建设买单,这与 CoreWeave (CRWV) 在11月10日给出的答案相同,当时该公司 排除了在当前收益率下发行无担保债务的可能性。
首席执行官 Arkady Volozh 在第三季度电话会议开场时问道:“AI建设能以多快的速度进行?谁来买单?”他对第二个问题的回答是:“新合同的预付款现在覆盖了将这部分签约产能上线所需资本的100%以上”,高于上一季度的50%至60%。
Nebius 客户预付更多款项
第三季度的交易合同年化价值超过每兆瓦2500万美元,高于第二季度的2000万至2500万美元,因此“Q3的投资回收期缩短至一年零七个月,而前一季度为一年零十个月”。这是基于一至三年期的交易,不包括预付款。
Nebius 预计今年将获得100亿美元的承诺预付款,2027年将达到170亿至200亿美元。其致股东信表示,这些预付款加上基于现有投资级合同的资产支持贷款,应能覆盖2027年资本支出的75%至85%。这为其74.3亿美元的现金和新资本留下了60亿至112.5亿美元的空间。
现金流尚未跟上
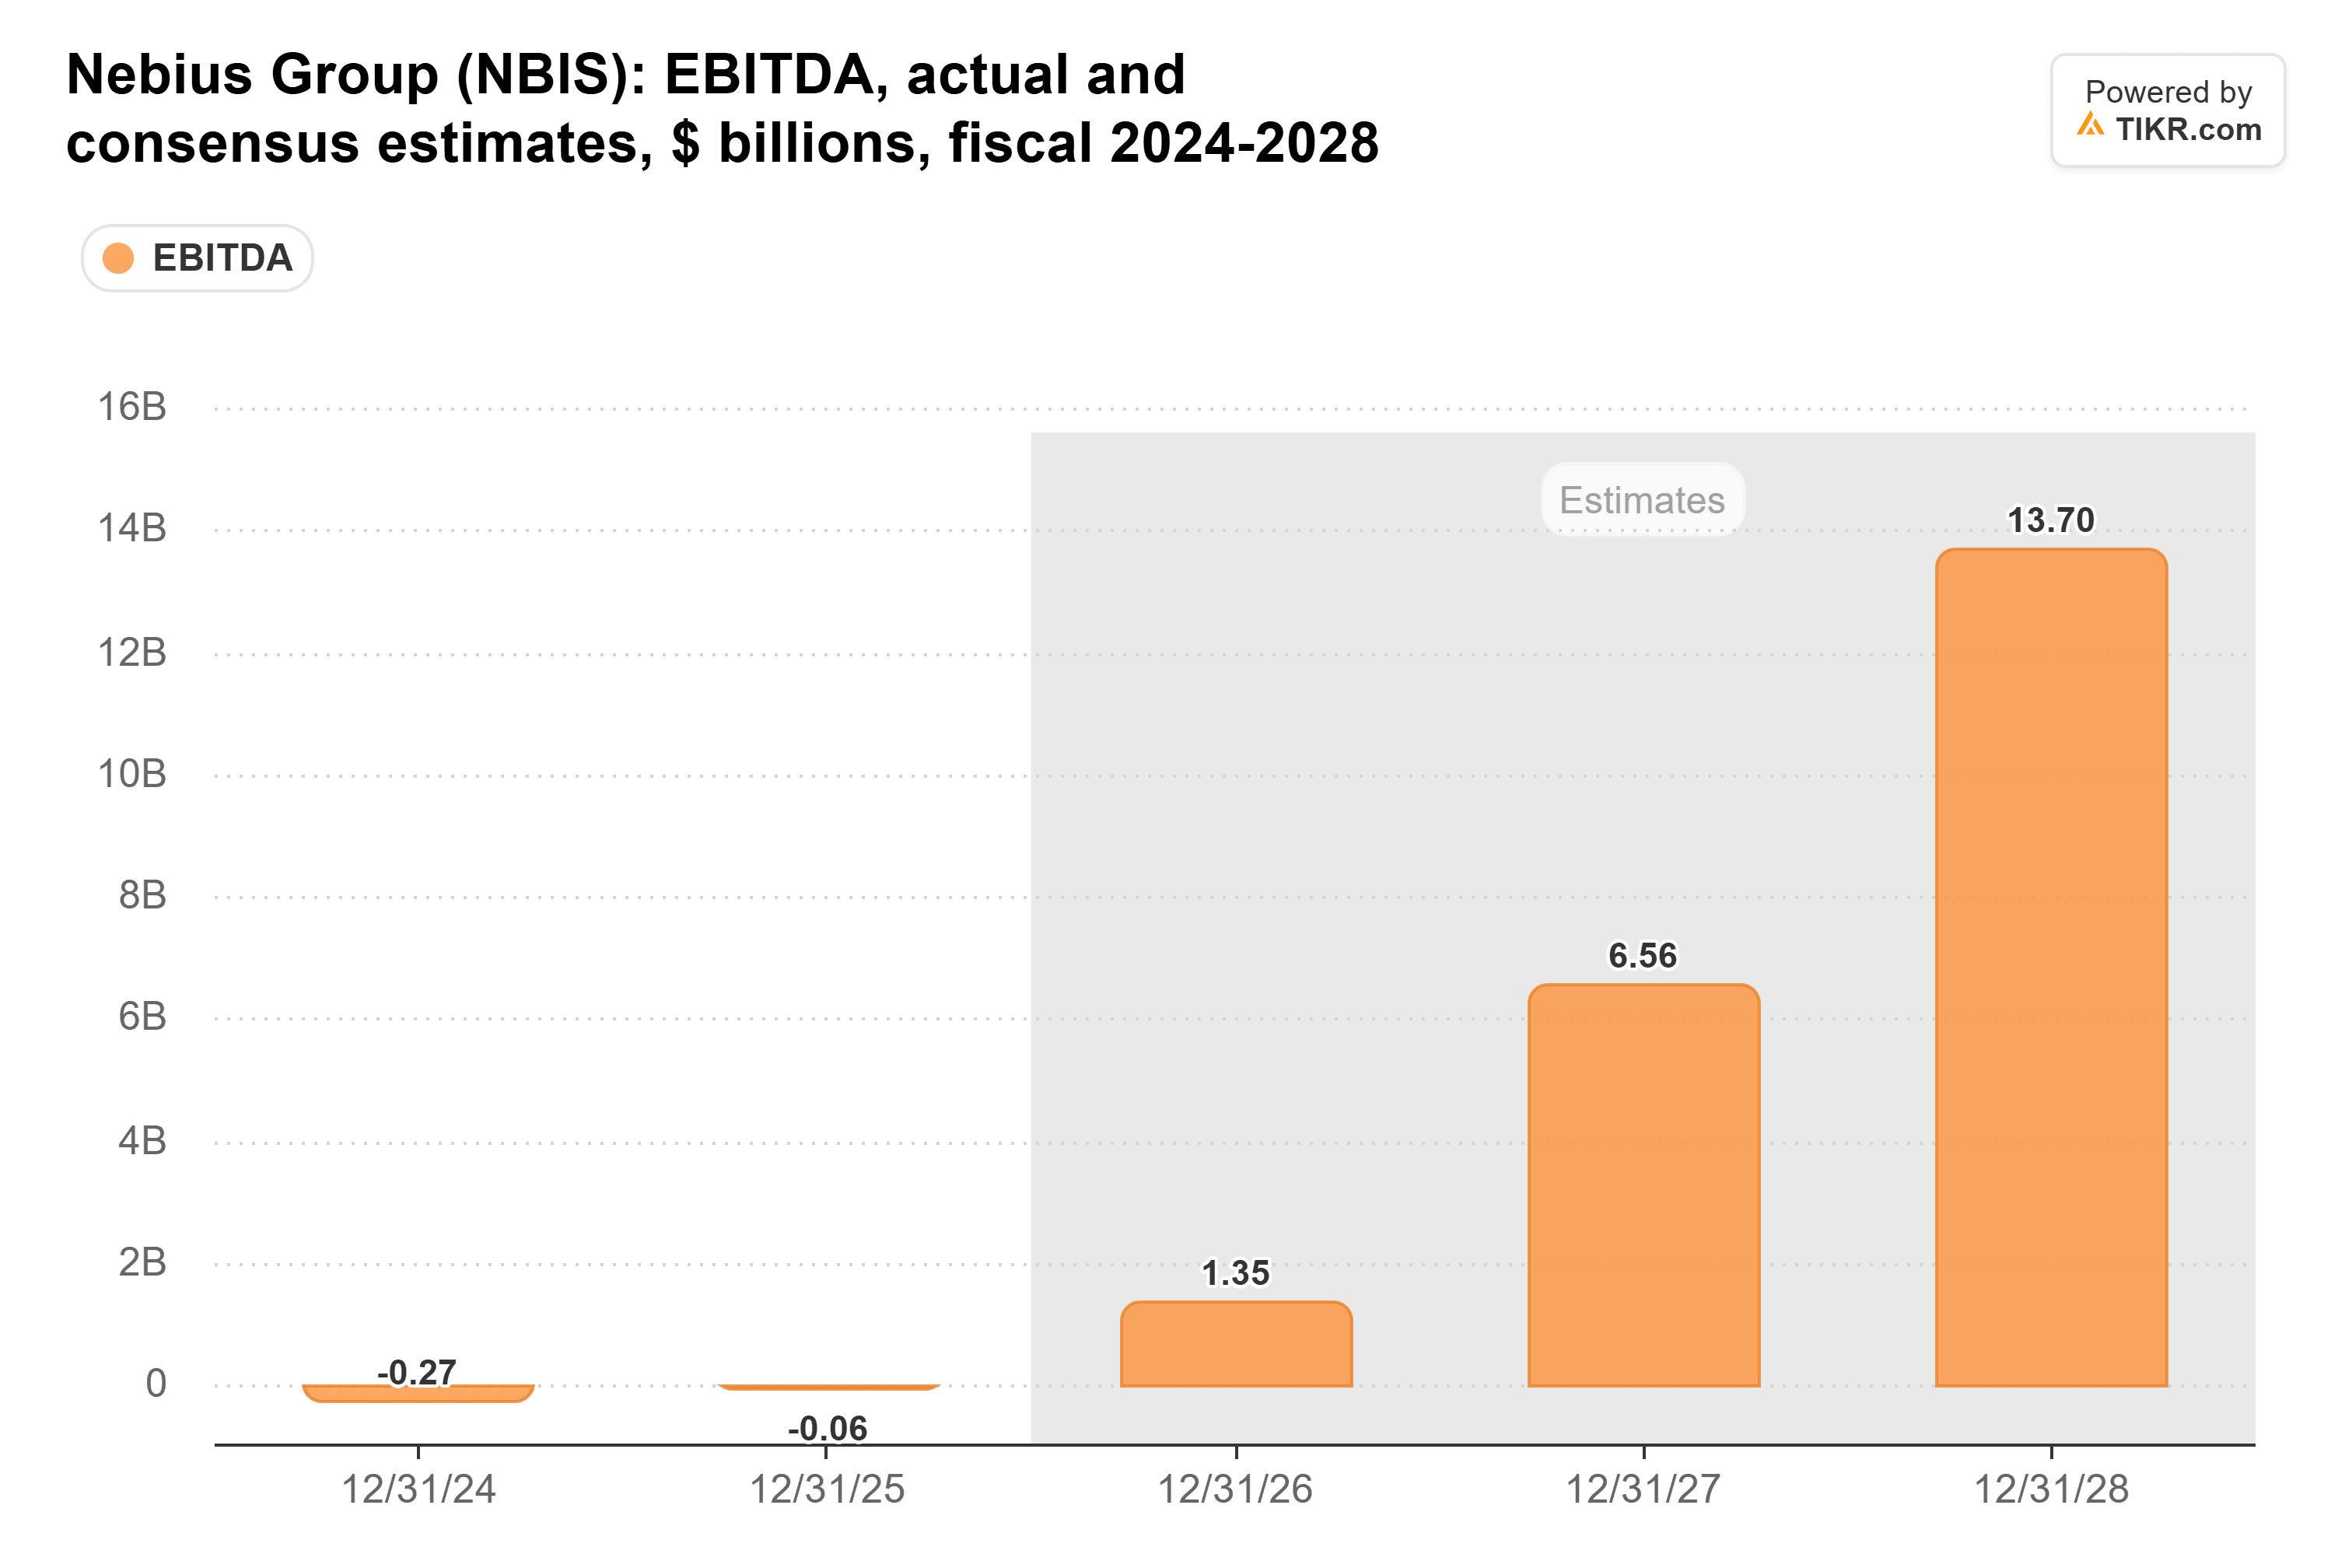
Atreides Management 的 Gavin Baker 于11月10日 在 X 上发帖称,转向预付款“意味着经营现金流与息税折旧摊销前利润之比是最重要的指标”。如果客户预付,经营现金流应领先于息税折旧摊销前利润,分析师预计后者将从今年的13.5亿美元增长到2028年的137亿美元:
截至6月,情况确实如此,即使6月季度的资本支出攀升至57亿美元,经营现金流仍超过每季度20亿美元:
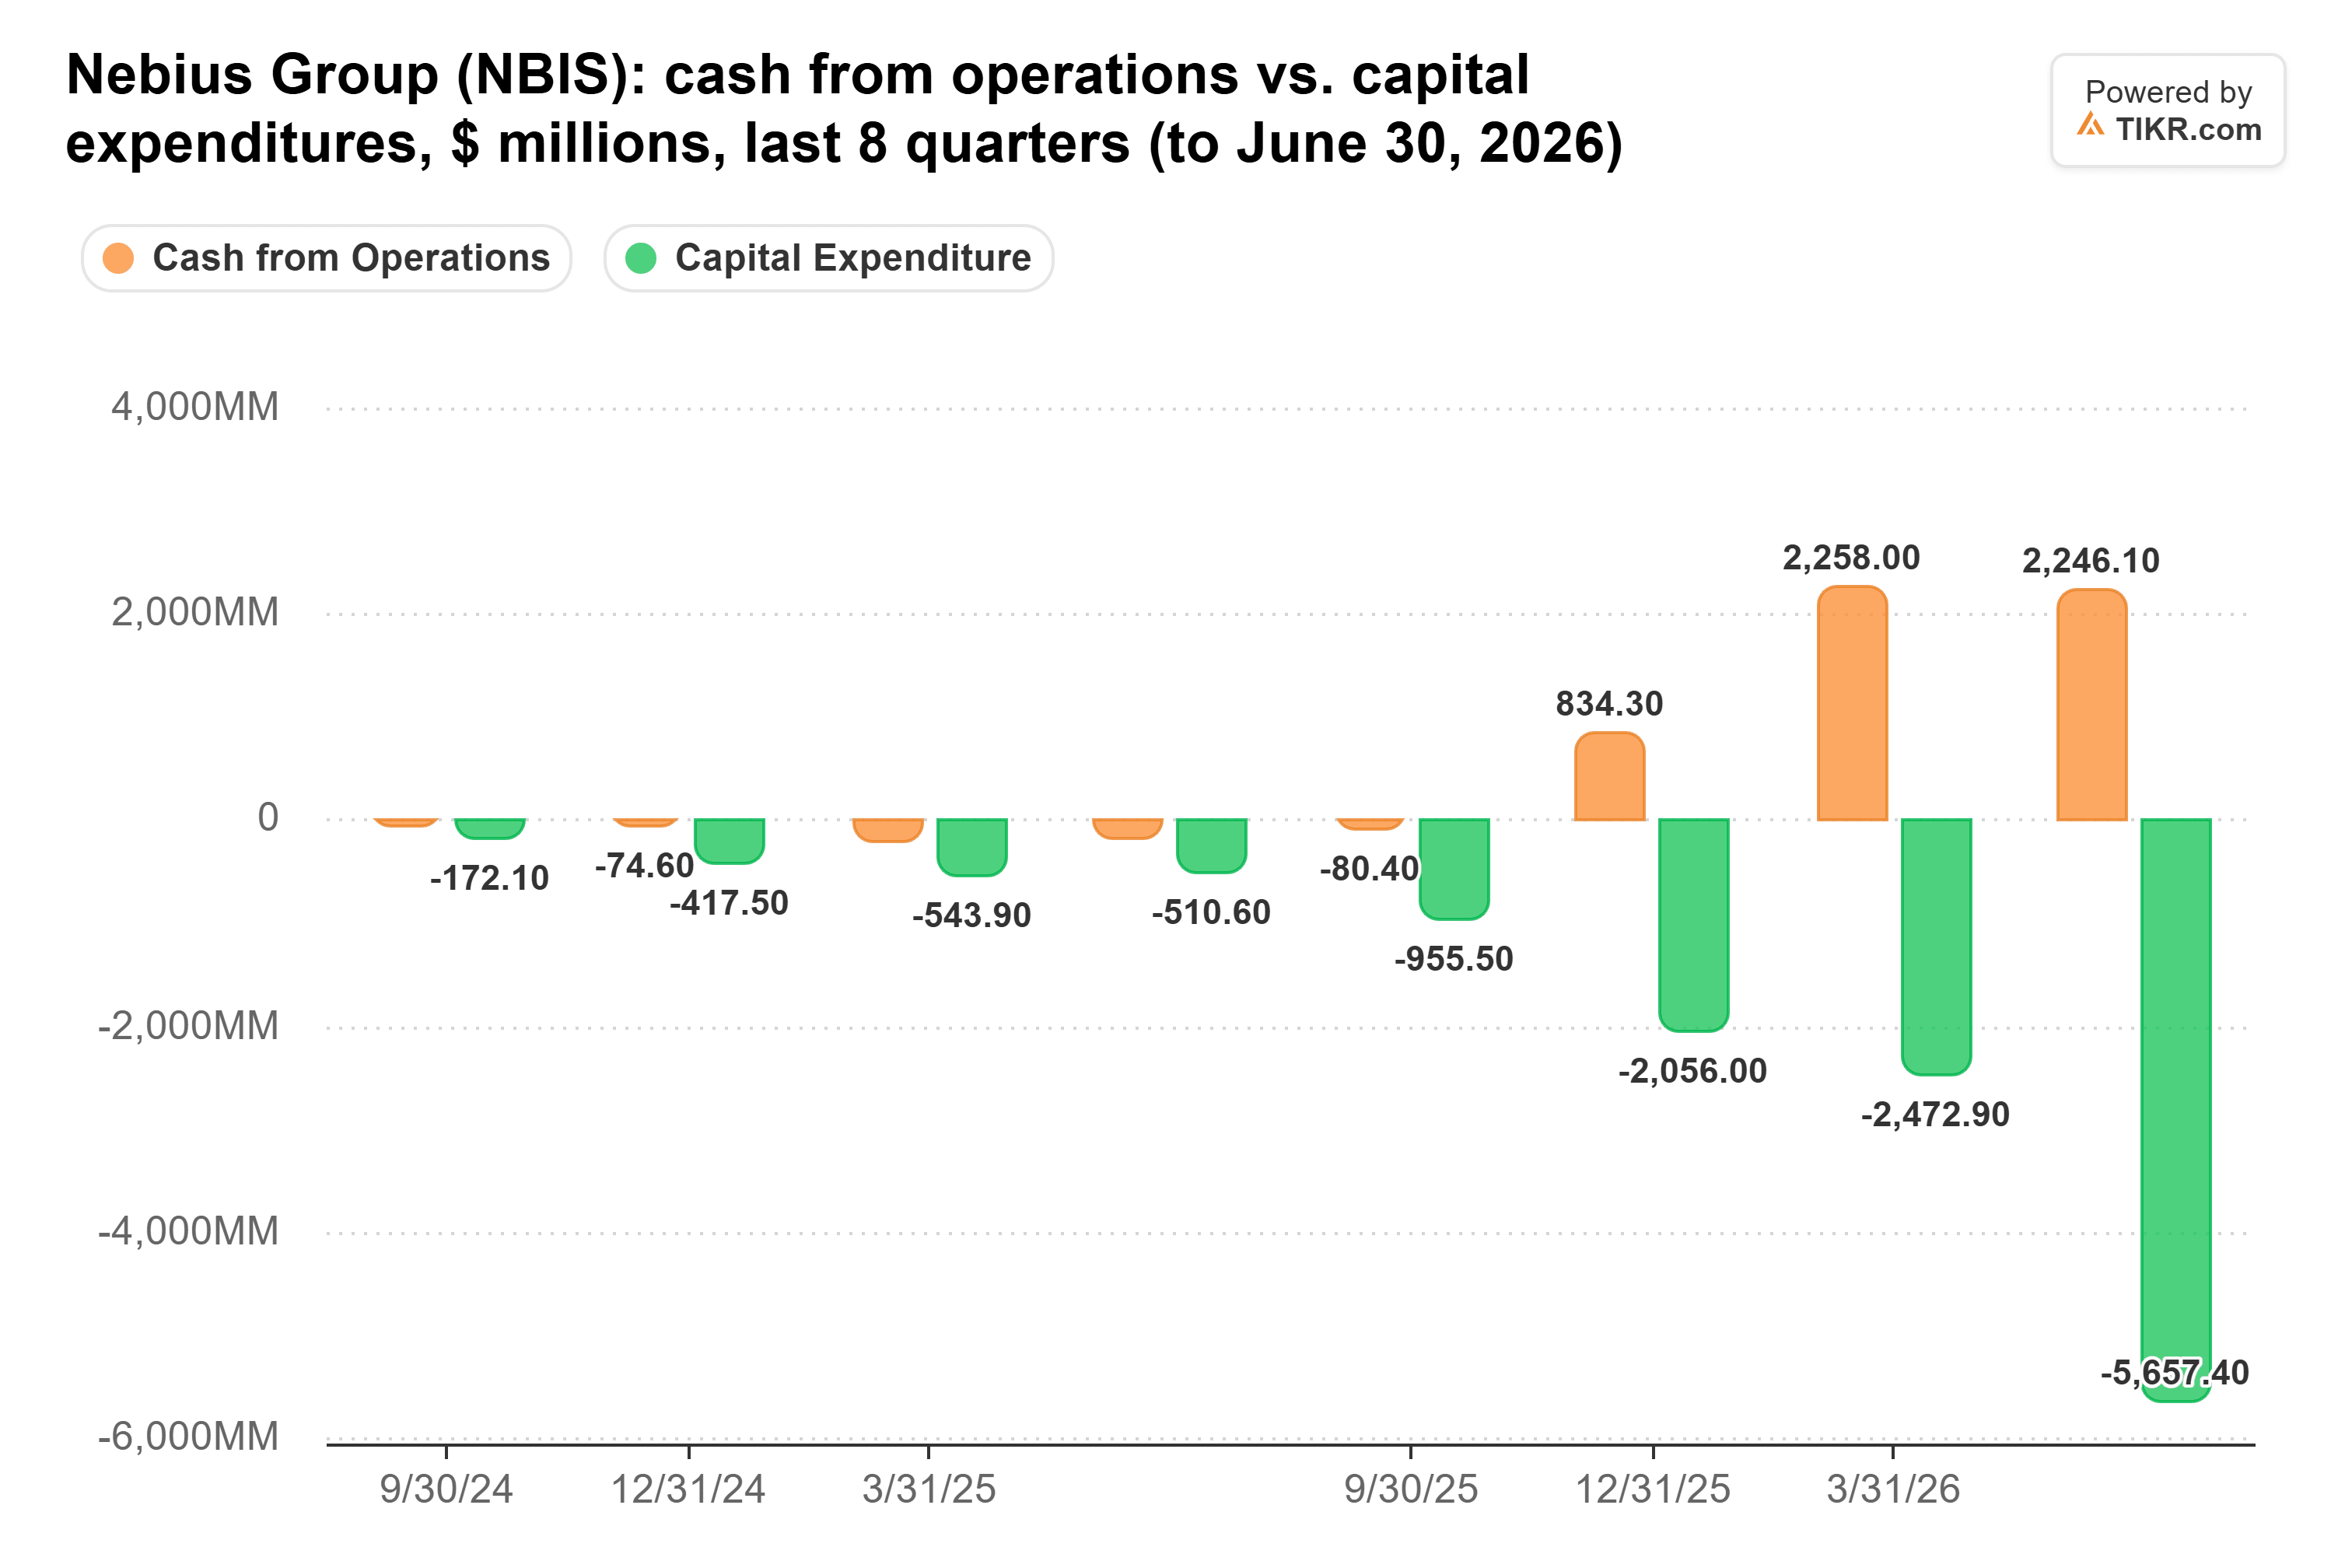
然后情况发生了逆转。第三季度经营现金流为负2.73亿美元,而调整后的息税折旧摊销前利润为4.658亿美元。递延收入增加了34.3亿美元,但应收账款增加了37.6亿美元,几乎是该季度9.808亿美元营收的四倍。我的解读是:收款速度未能跟上开票速度。
强劲的预付款条款并未能阻止季度经营现金流出。
TIKR 追踪22位分析师对 Nebius 的看法。有多少人给出“买入”评级?
查看 Nebius 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预估,全部集中在一处。超过50万投资者使用 TIKR 来研究像这样的股票。 查看 Nebius 的分析师评级
预付款是 Nebius 欠付的产能
Volozh 表示,包括新泽西州在内的一些托管站点进度落后于计划,因此部分“计划中的营收将移至明年初”,尽管这些产能均未被取消。Nebius 现在预计2026年营收为30亿至32亿美元,低于之前的30亿至34亿美元。
截至6月30日,总债务达到102亿美元:
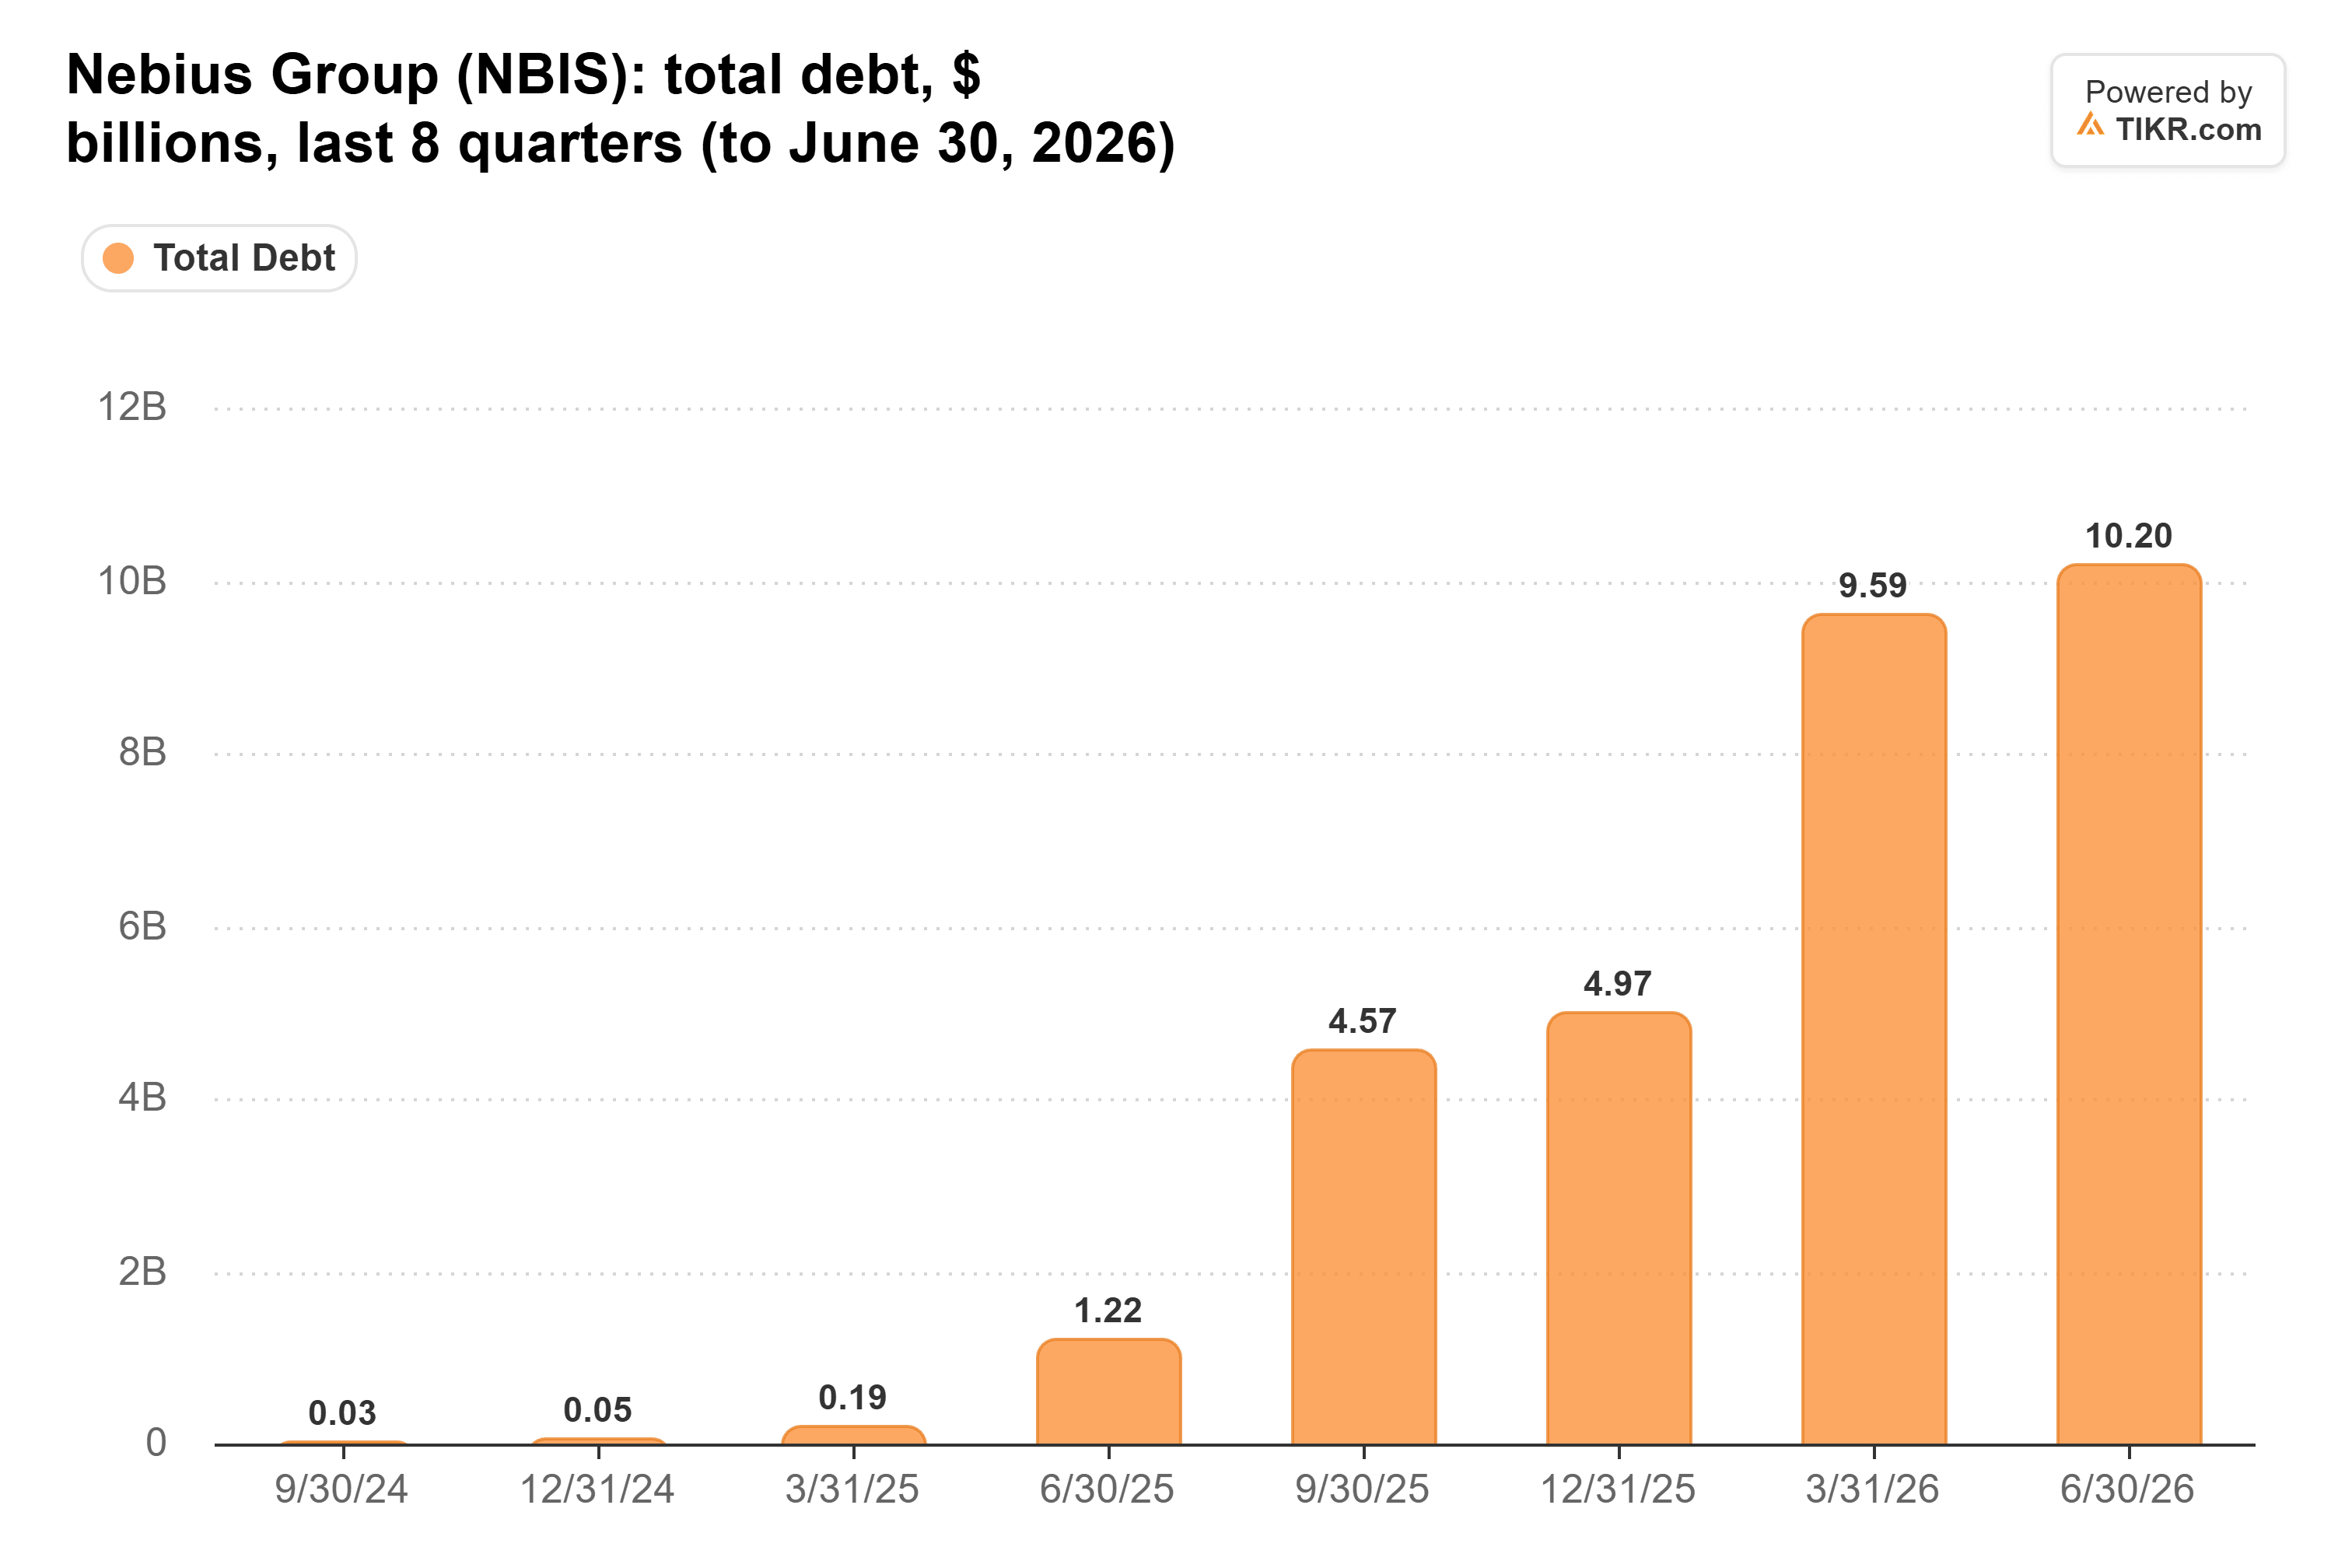
剔除租赁负债,现金几乎覆盖了全部债务: 截至6月30日,净借款为5.04亿美元,而 CoreWeave 为295亿美元。在8月份发行57.5亿美元可转换票据后,截至9月30日,剔除租赁的债务为141.9亿美元,而现金为74.3亿美元。
Nebius 仍需收款
客户为其自身产能付费,使得400亿美元以上的计划比抛售所暗示的更具融资可行性,在这一点上我倾向于看多方的观点。但合同在现金到账之前不会提供任何资金,截至9月30日,应收账款为40.4亿美元。如果这些账单在12月31日前支付,第四季度的经营现金流应会回升至超过息税折旧摊销前利润,这正是 Baker 所说的需要关注的地方。
那么 Nebius 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Nebius 可能的价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!