核心要点
- 纳斯达克(Nasdaq)股价今日大涨7%,此前其第三季度非公认会计准则每股收益(EPS)为1.04美元,净营收为14.8亿美元,均超出分析师预期。
- 纳斯达克目前的增长主要来自其软件、数据和指数业务,这些业务增长了17%,占净营收的近80%,而交易业务营收仅增长2%。
- 指数业务营收增长39%,得益于创纪录的季度净流入490亿美元,不过该业务仍会随市场波动而起伏。
- 分析师预计其标准化每股收益将从2025年的3.48美元增长至2028年的5.30美元,该股远期市盈率仅略高于其10年平均水平。
纳斯达克(NDAQ) 股价在整体市场下跌的背景下大涨7%,此前其盘前公布的第三季度业绩超出华尔街预期。
董事长兼首席执行官阿德娜·弗里德曼表示,该季度"展示了我们业务的实力和势头。"这一点很难反驳。
具体情况
纳斯达克在营收和盈利两方面均超出预期:
- 净营收14.8亿美元,同比增长13%,预期为14.6亿美元
- 非公认会计准则每股收益1.04美元,同比增长18%,预期为1.02美元
- 指数业务营收2.86亿美元,同比增长39%,得益于季度净流入创纪录的490亿美元
- 年度经常性收入(ARR)达34亿美元,同比增长12%,其中金融科技(FinTech)ARR增长创纪录,达18%
交易所业务增长缓慢
大部分增长来自交易业务之外。解决方案业务(指数、数据、上市和金融软件)增长17%,达到11.7亿美元,占净营收的近80%。市场服务业务(交易端)仅增长2%,至3.09亿美元。
资本接入平台业务(包含指数业务)增长20%,金融科技业务增长16%,达到5.29亿美元。
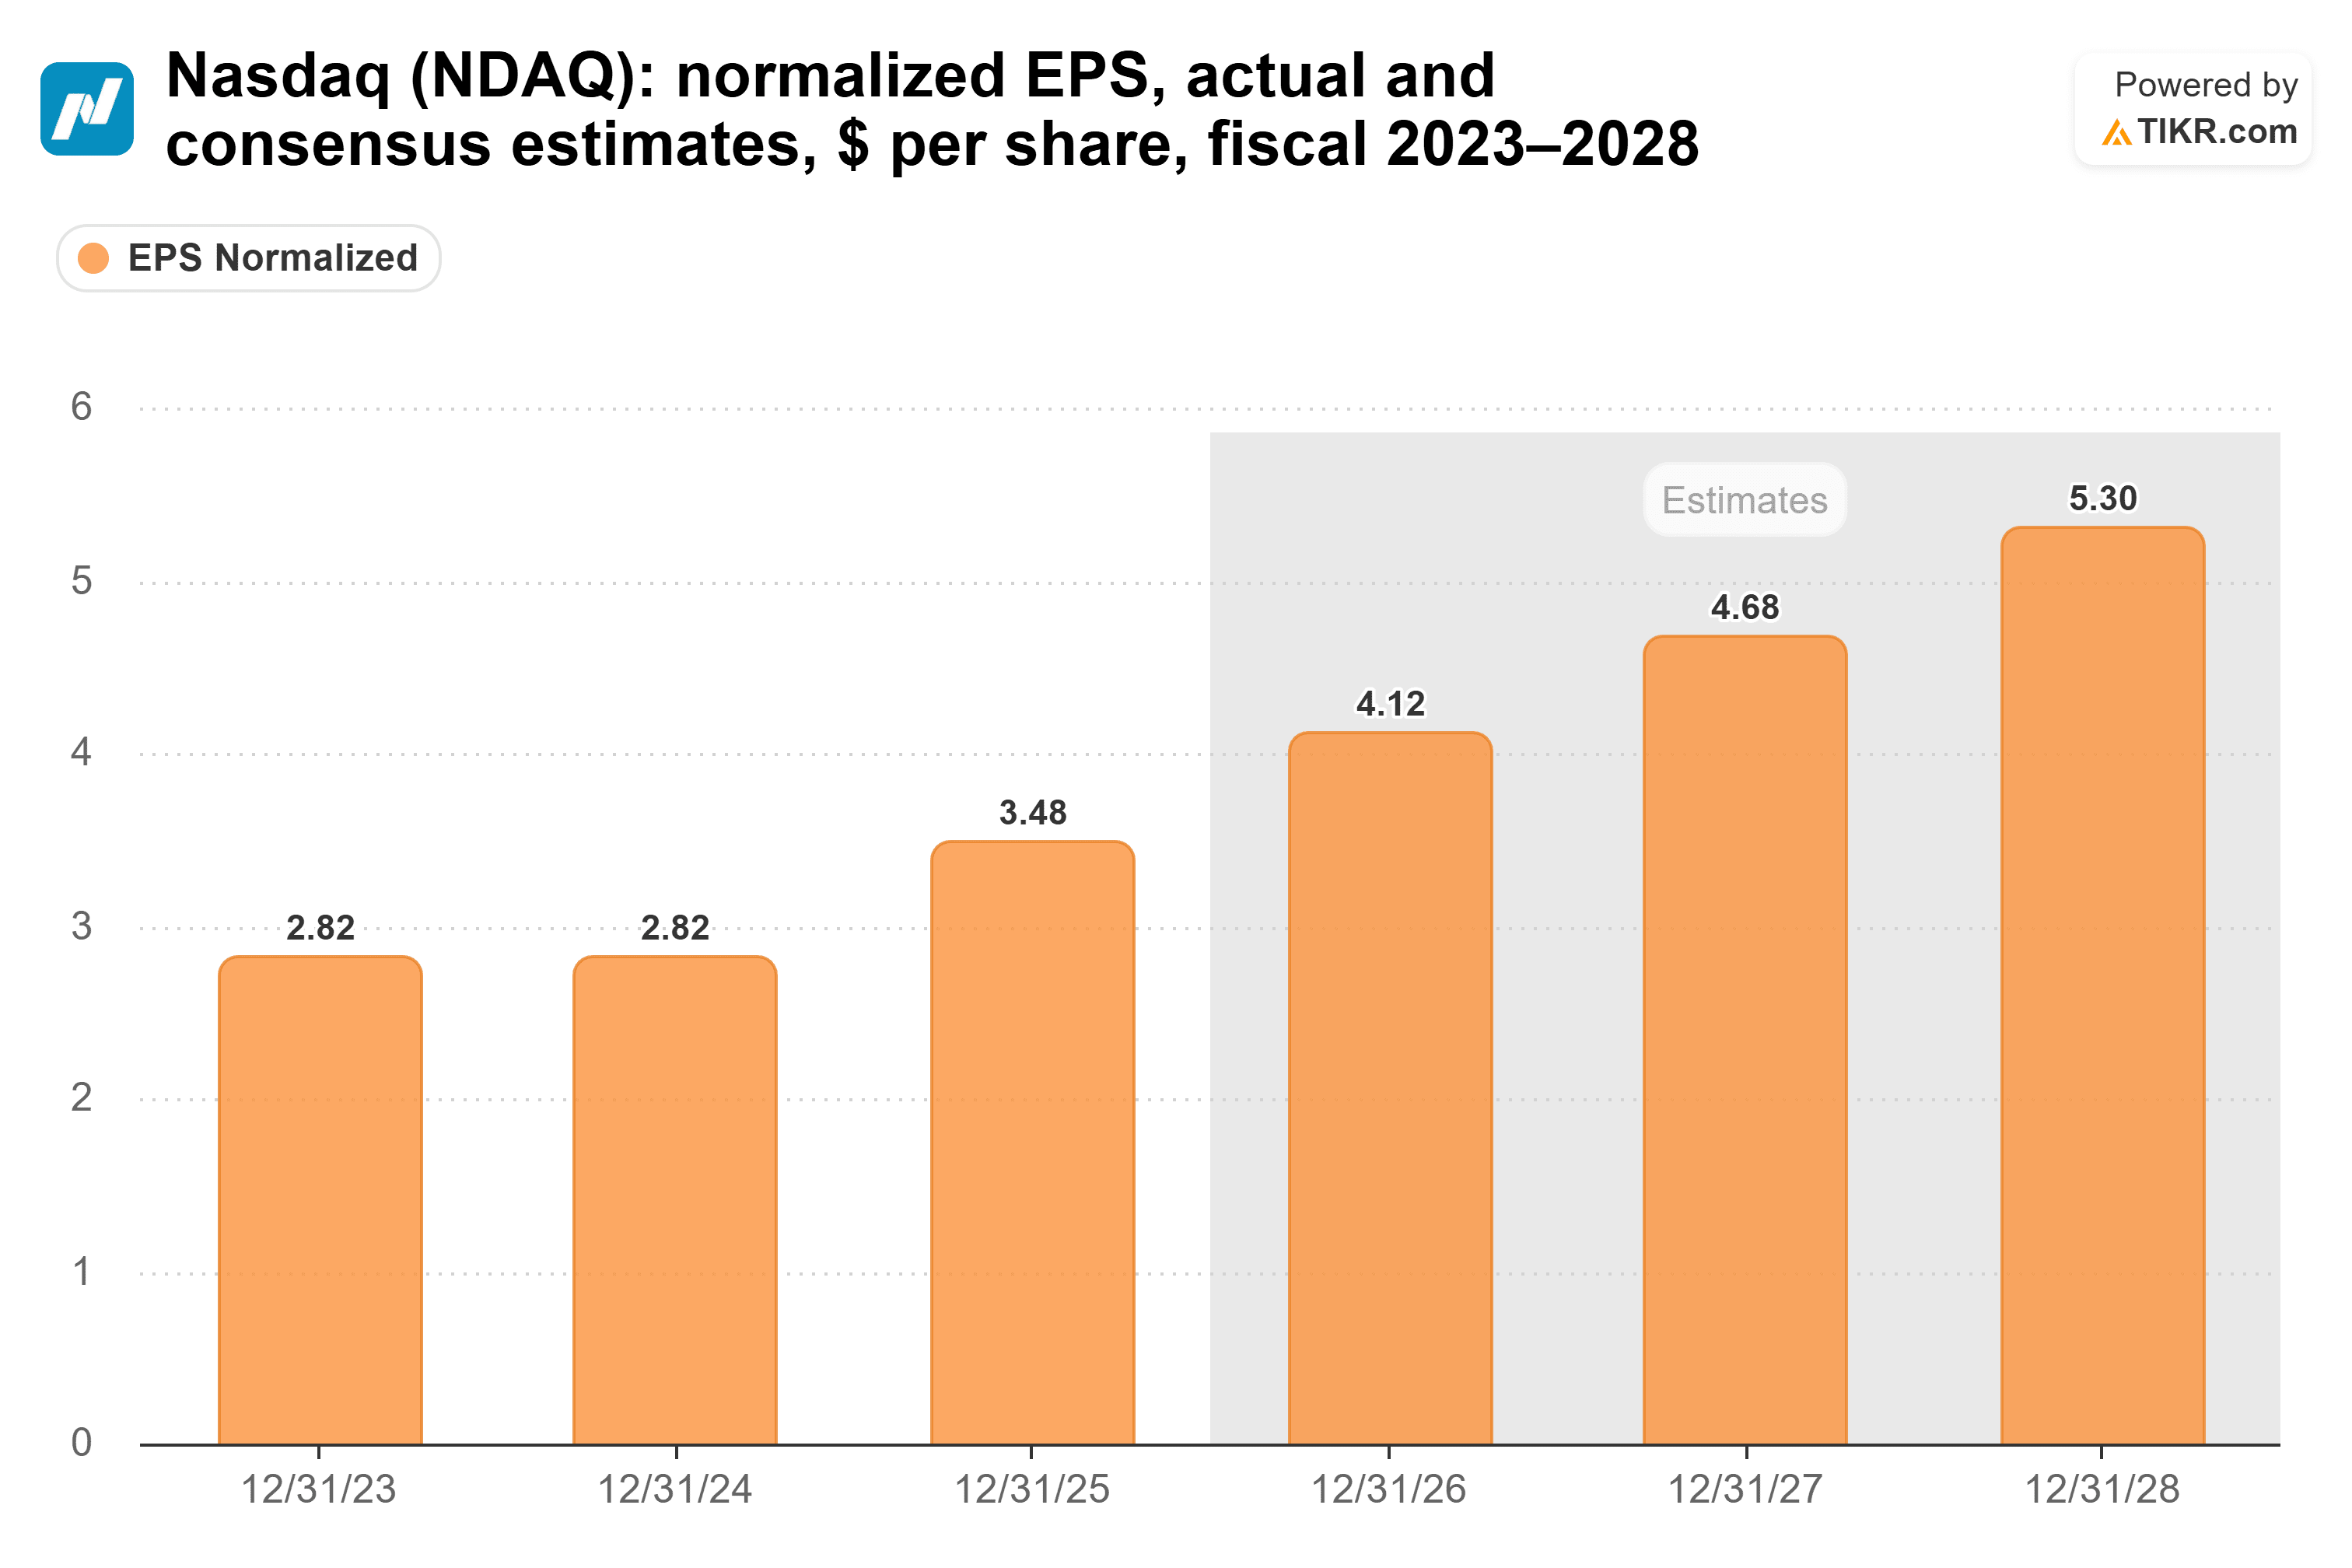
截至9月,纳斯达克每股收益为3.07美元。这意味着第四季度需实现约1.05美元的每股收益才能达到今年4.12美元的预期,这大致相当于其刚刚实现的水平。因此,这个目标看起来触手可及。
TIKR追踪了18位分析师对纳斯达克的评级。有多少人给出"买入"评级?
查看纳斯达克买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,所有信息尽在一处。超过50万投资者使用TIKR来研究此类股票。查看纳斯达克的分析师评级
软件溢价并不高
然而,尽管增长如此强劲,该股的溢价并不高。截至周三收盘,纳斯达克远期市盈率为22倍。这略高于其10年平均水平21倍,但远低于2021年10月29倍的峰值……
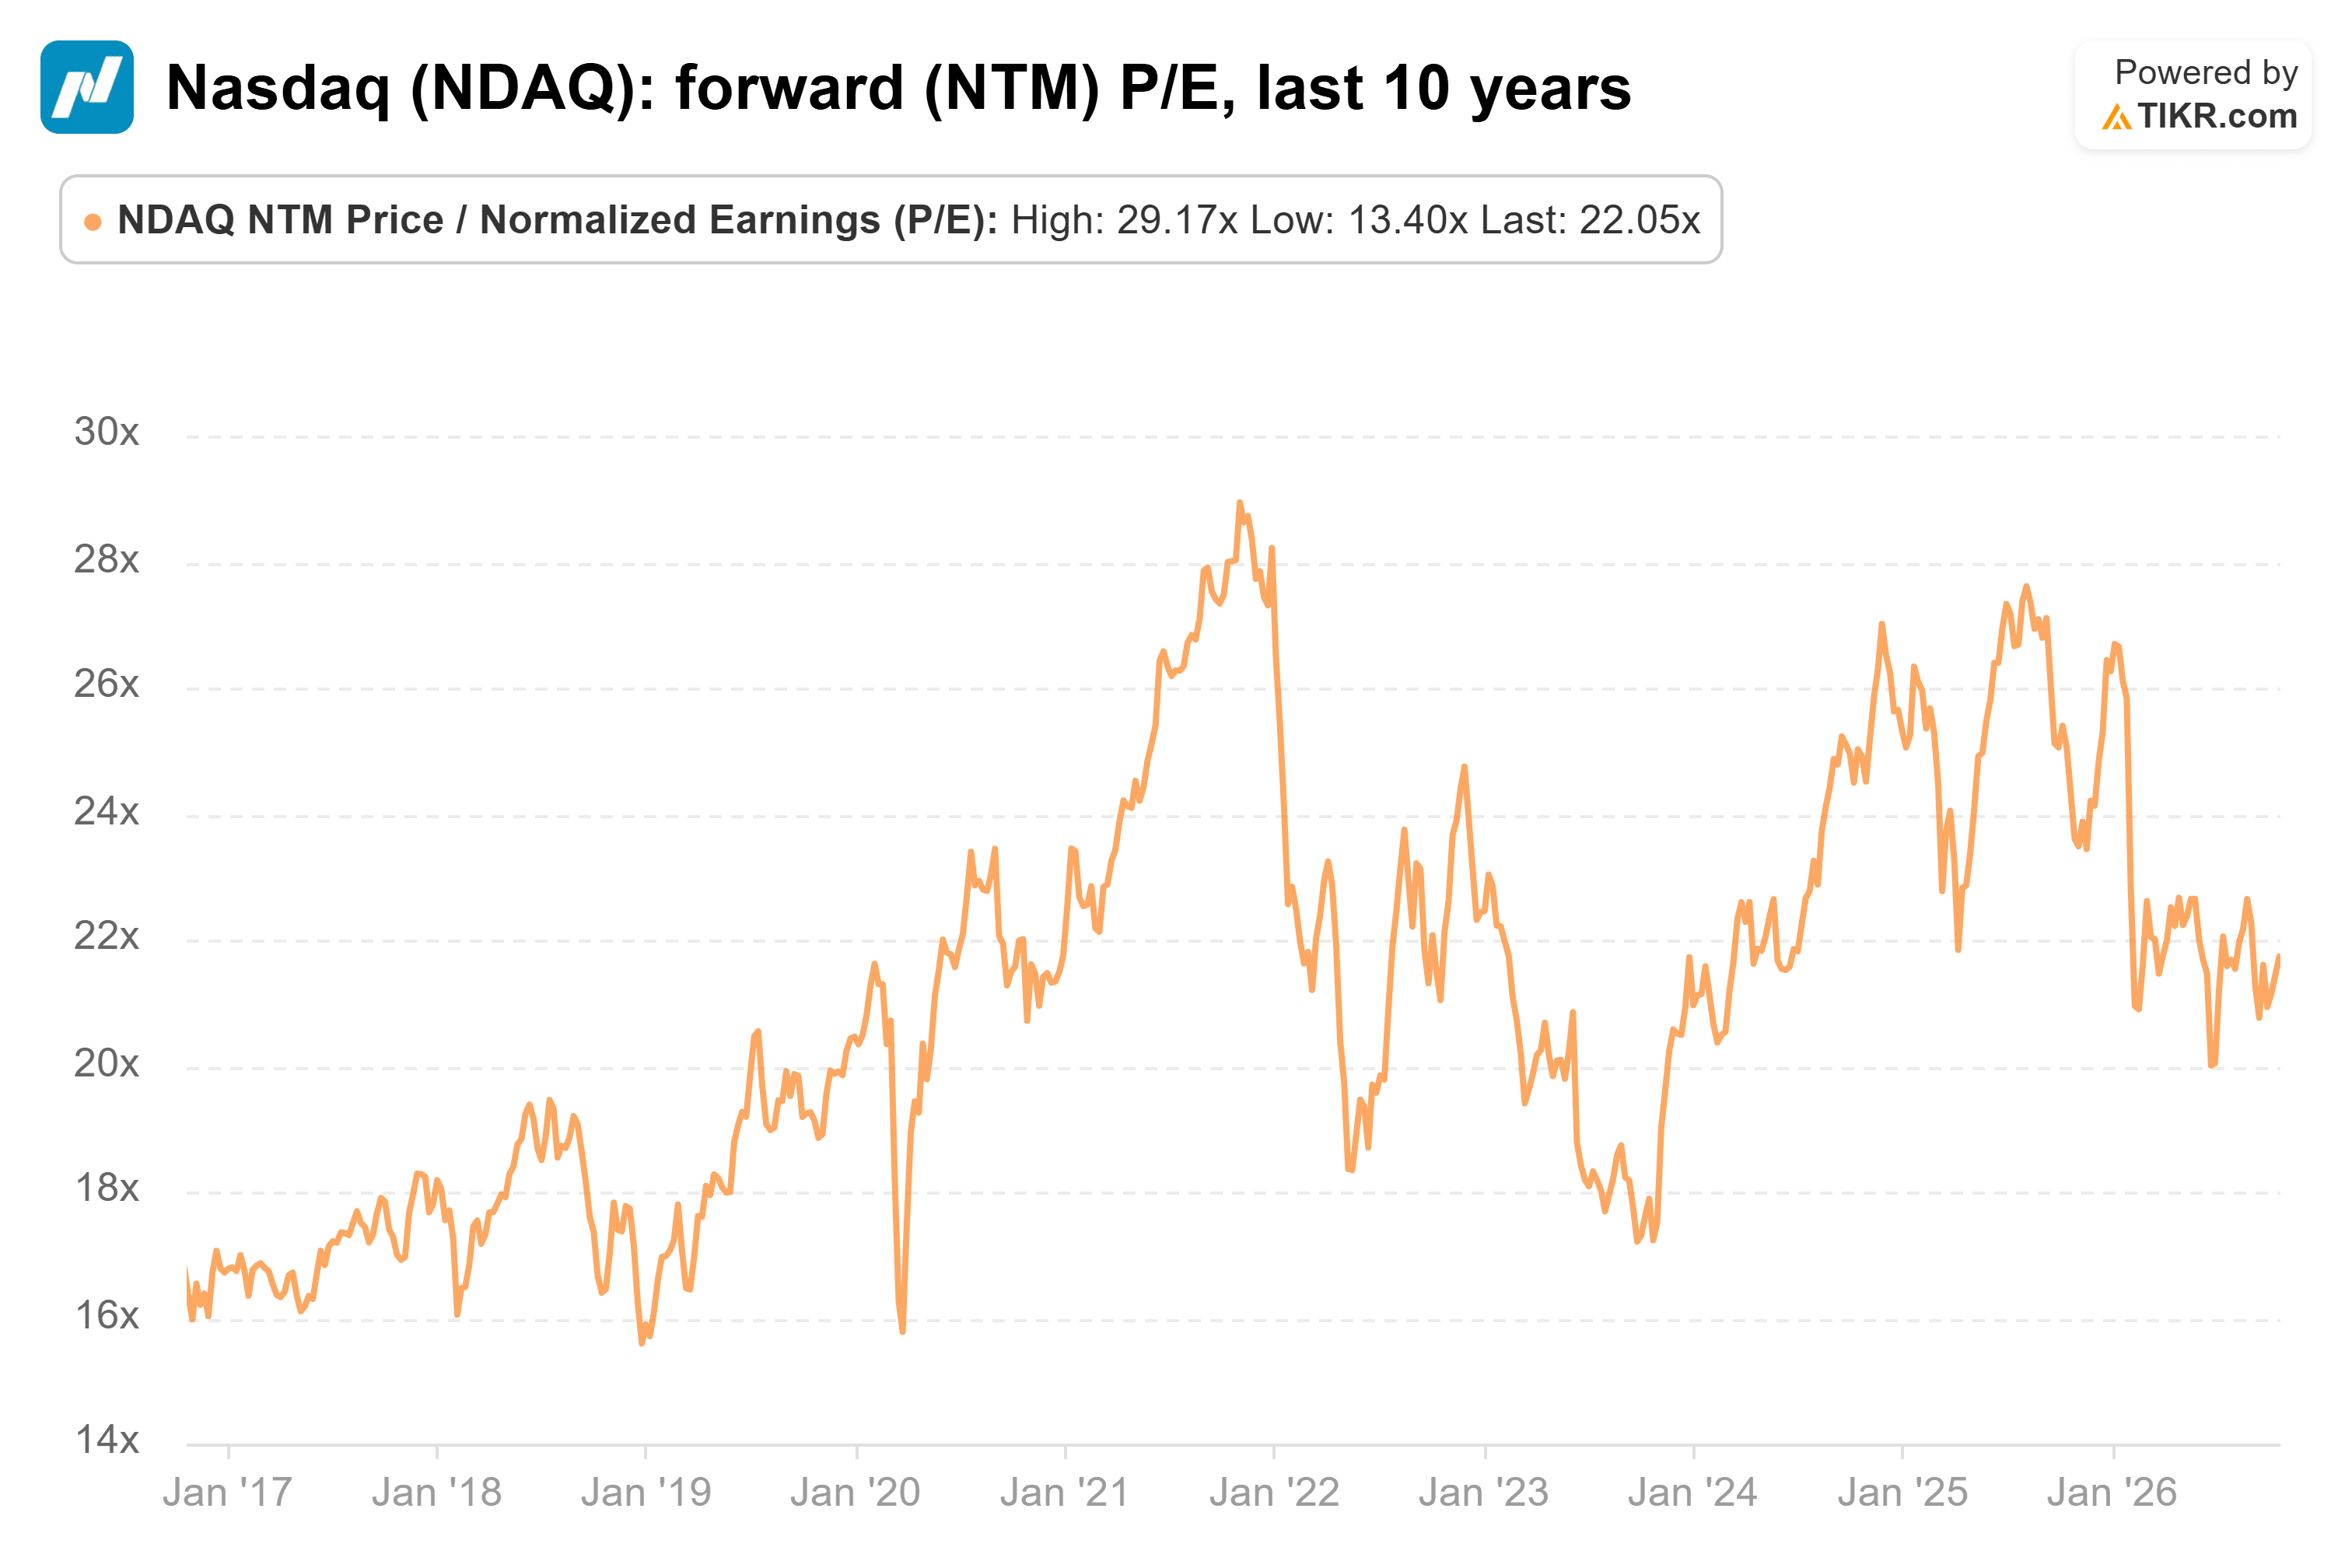
今日大涨后,其市盈率接近23倍。
此外,上市业务方面还有更多潜力。纳斯达克赢得了本季度10家最大运营公司IPO中的8家。据《华尔街日报》报道,继SpaceX之后,Anthropic预计将成为其下一个重磅上市项目。
我的看法:纳斯达克目前大部分营收来自增长17%的软件、数据和指数费用,因此23倍的远期市盈率是一个合理的价格。我认为其估值重估仍有进一步空间。
当然,指数业务营收依赖于市场本身。追踪纳斯达克指数的交易所交易产品(ETP)资产达到创纪录的1.16万亿美元。但过去一年1900亿美元的增长来自价格上涨,当市场下跌时,这部分增长会逆转。
那么纳斯达克股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到纳斯达克可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。该工具免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!