[图片来源:Robert Kneschke via Canva]
核心要点
- CSX股价今日上涨7%,此前该公司第三季度营收增长12%至创纪录的40.2亿美元,每股收益0.57美元超出0.53美元的市场普遍预期。
- CSX的利润率复苏看起来是真实的,因为即使剔除了去年的商誉减值影响,其营业利润率仍上升了420个基点。
- 管理层目前给出的2026年业绩指引是:营收实现高个位数增长,利润率扩张超过350个基点,自由现金流增长超过80%。
- 服务是主要需要关注的风险,本季度准时到达率从64%下降至56%。
CSX (CSX) 股价今日在市场下跌的情况下逆势上涨7%,此前这家铁路公司公布了创纪录的第三季度营收并上调了其2026年展望。
首席执行官Steve Angel表示,CSX"在第三季度实现了强劲的盈利增长,严格的执行帮助我们为更多客户运输了更多货物。"
数据支持了他的说法。
具体情况
周三收盘后,CSX报告:
- 营收增长12%至创纪录的40.2亿美元,超出39.6亿美元的普遍预期
- 每股收益0.57美元,增长54%,超出0.53美元的普遍预期
- 营业利润率上升880个基点至39.1%
- 总运量增长5%,其中多式联运增长7%
这些大幅增长在一定程度上美化了本季度业绩,因为去年的业绩包含了1.64亿美元的商誉减值。剔除该影响后,每股收益仍增长30%,利润率仍上升420个基点。(此外,燃油附加费上涨也贡献了超过一半的营收增长。)
在电话会议上,管理层将其2026年业绩指引上调为:营收实现高个位数增长,利润率扩张超过350个基点,自由现金流增长超过80%。
TIKR追踪了25位分析师对CSX的看法。有多少人给出"买入"评级?
在同一个地方查看CSX的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看CSX的分析师评级
利润率正在回归
这个利润率指引很重要,因为CSX的营业利润率从2021年到2025年每年都在下降……
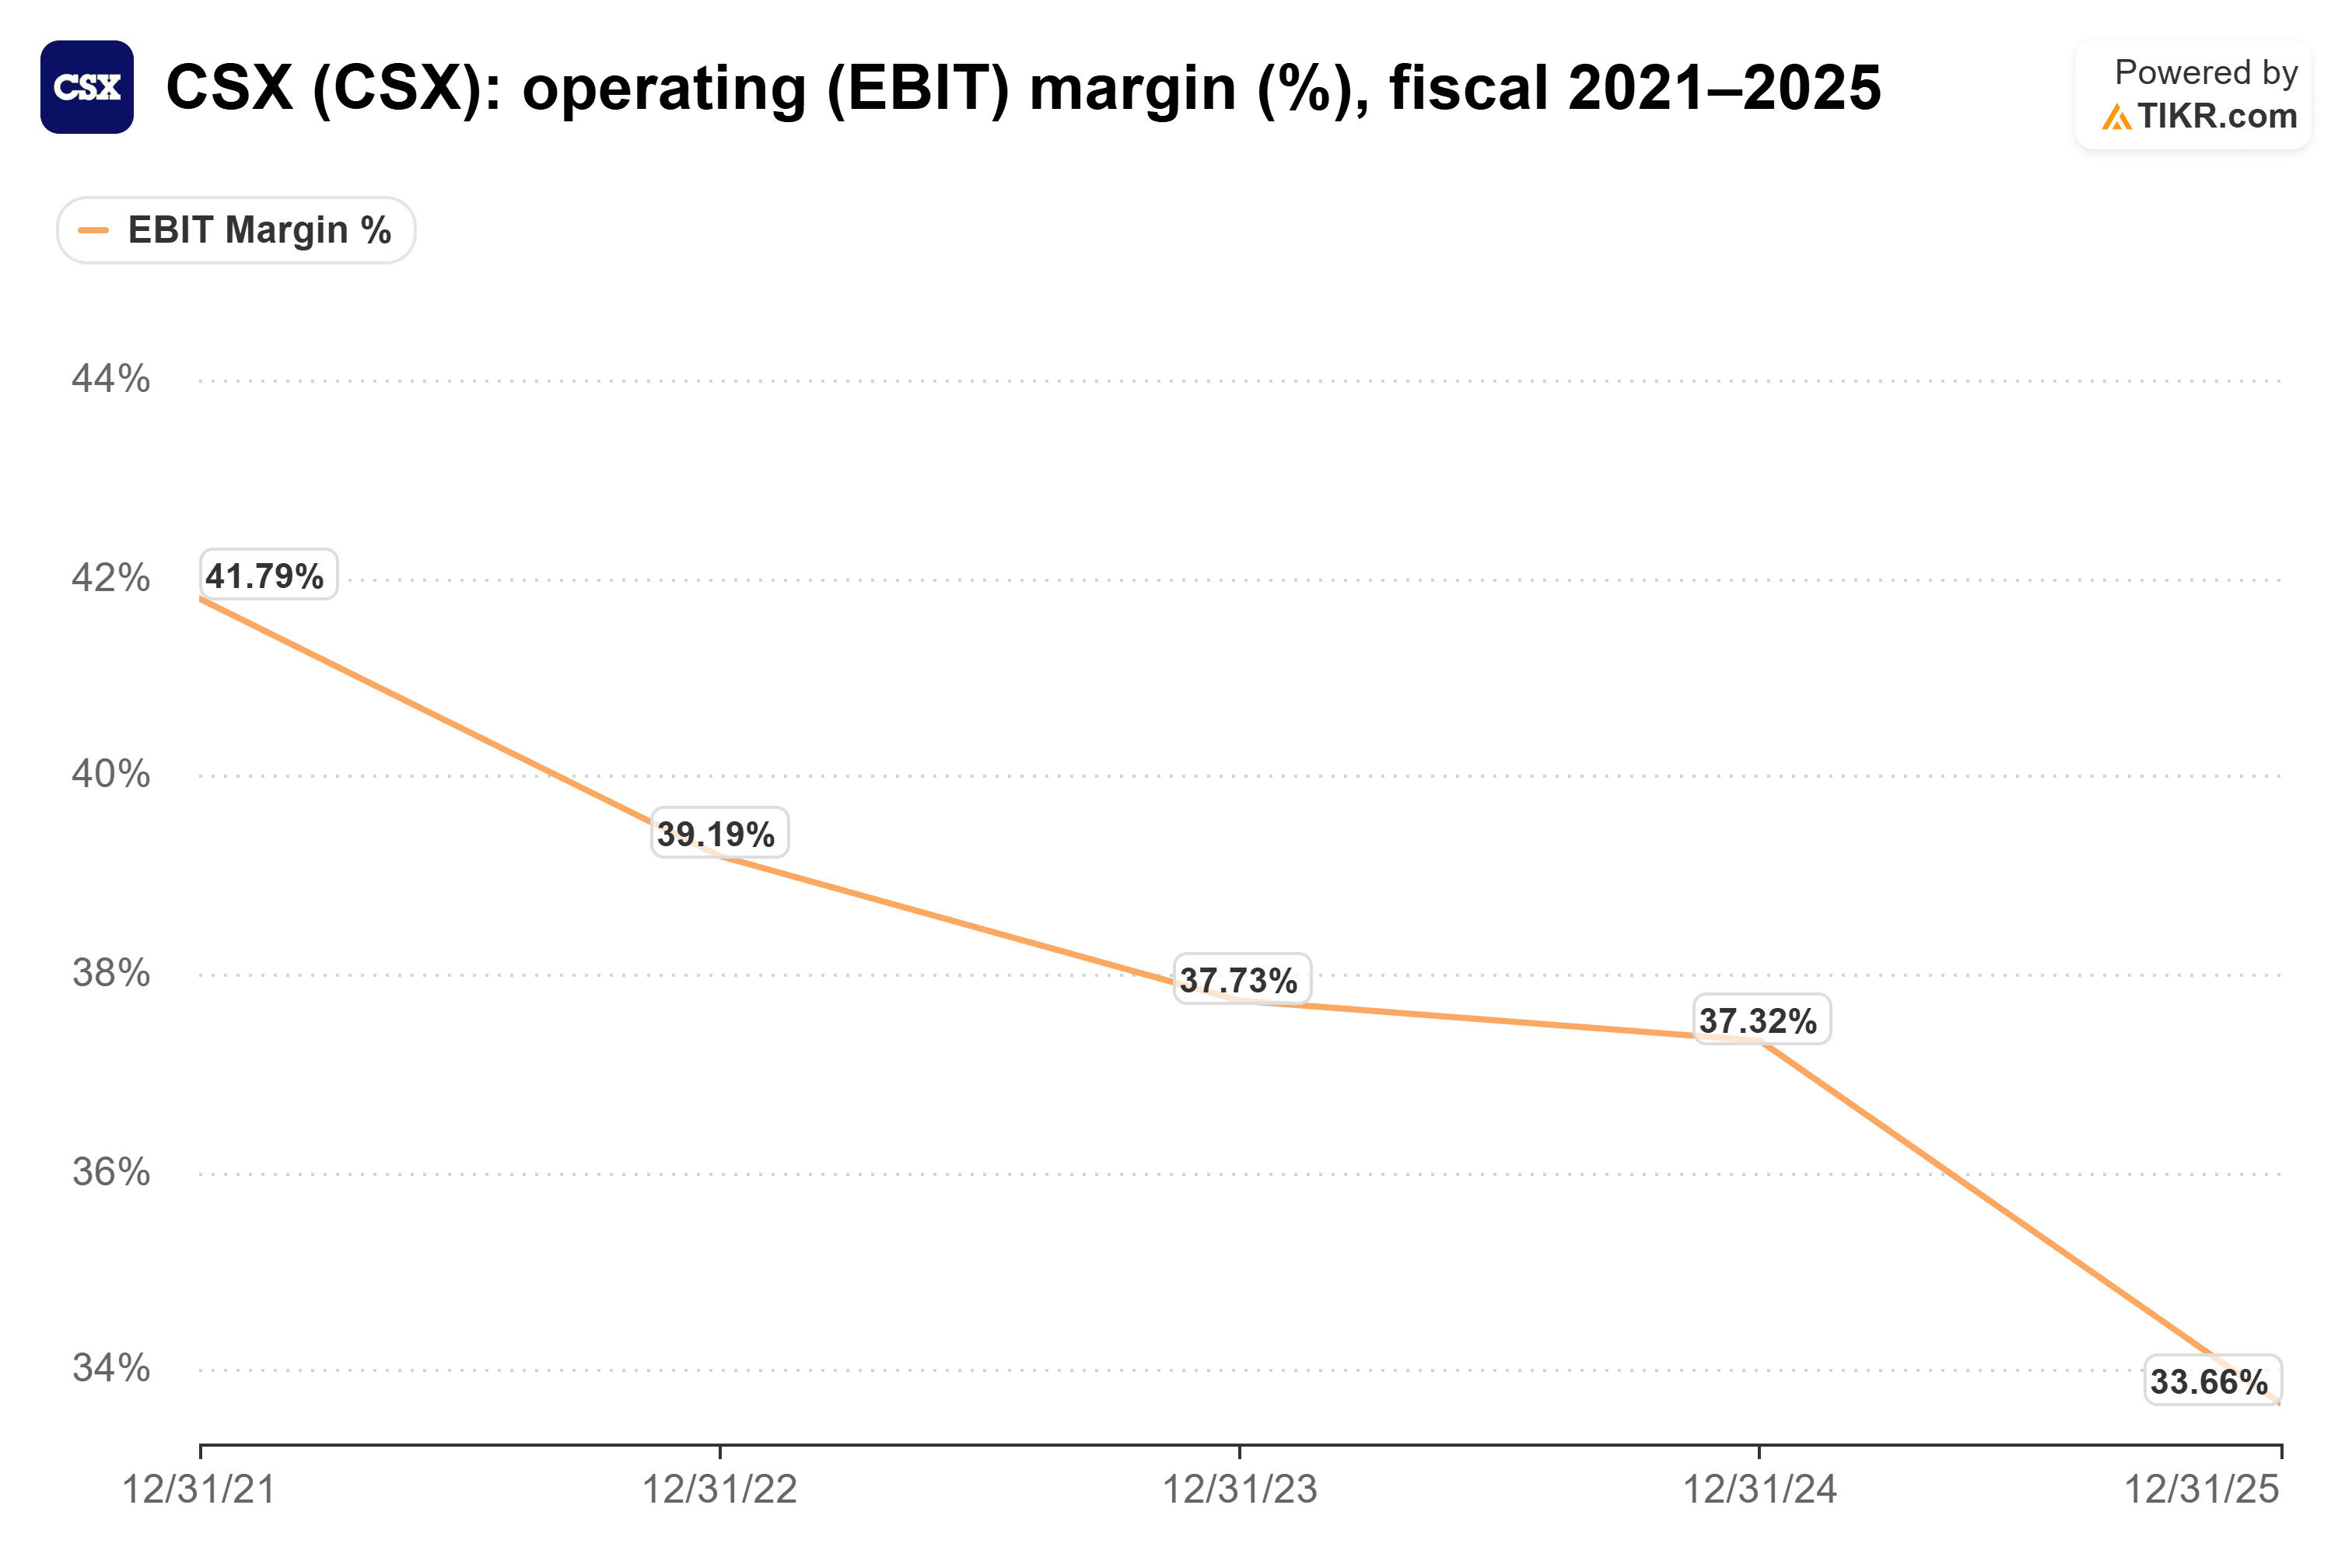
成本削减是主要推动力,包括员工人数比一年前减少了约1,350人。而且,即使按照今年的扩张指引,利润率仍将低于其2021年的水平。这为Angel"在2027年实现同类最佳表现"的目标留下了空间。
自由现金流也讲述了同样的故事……
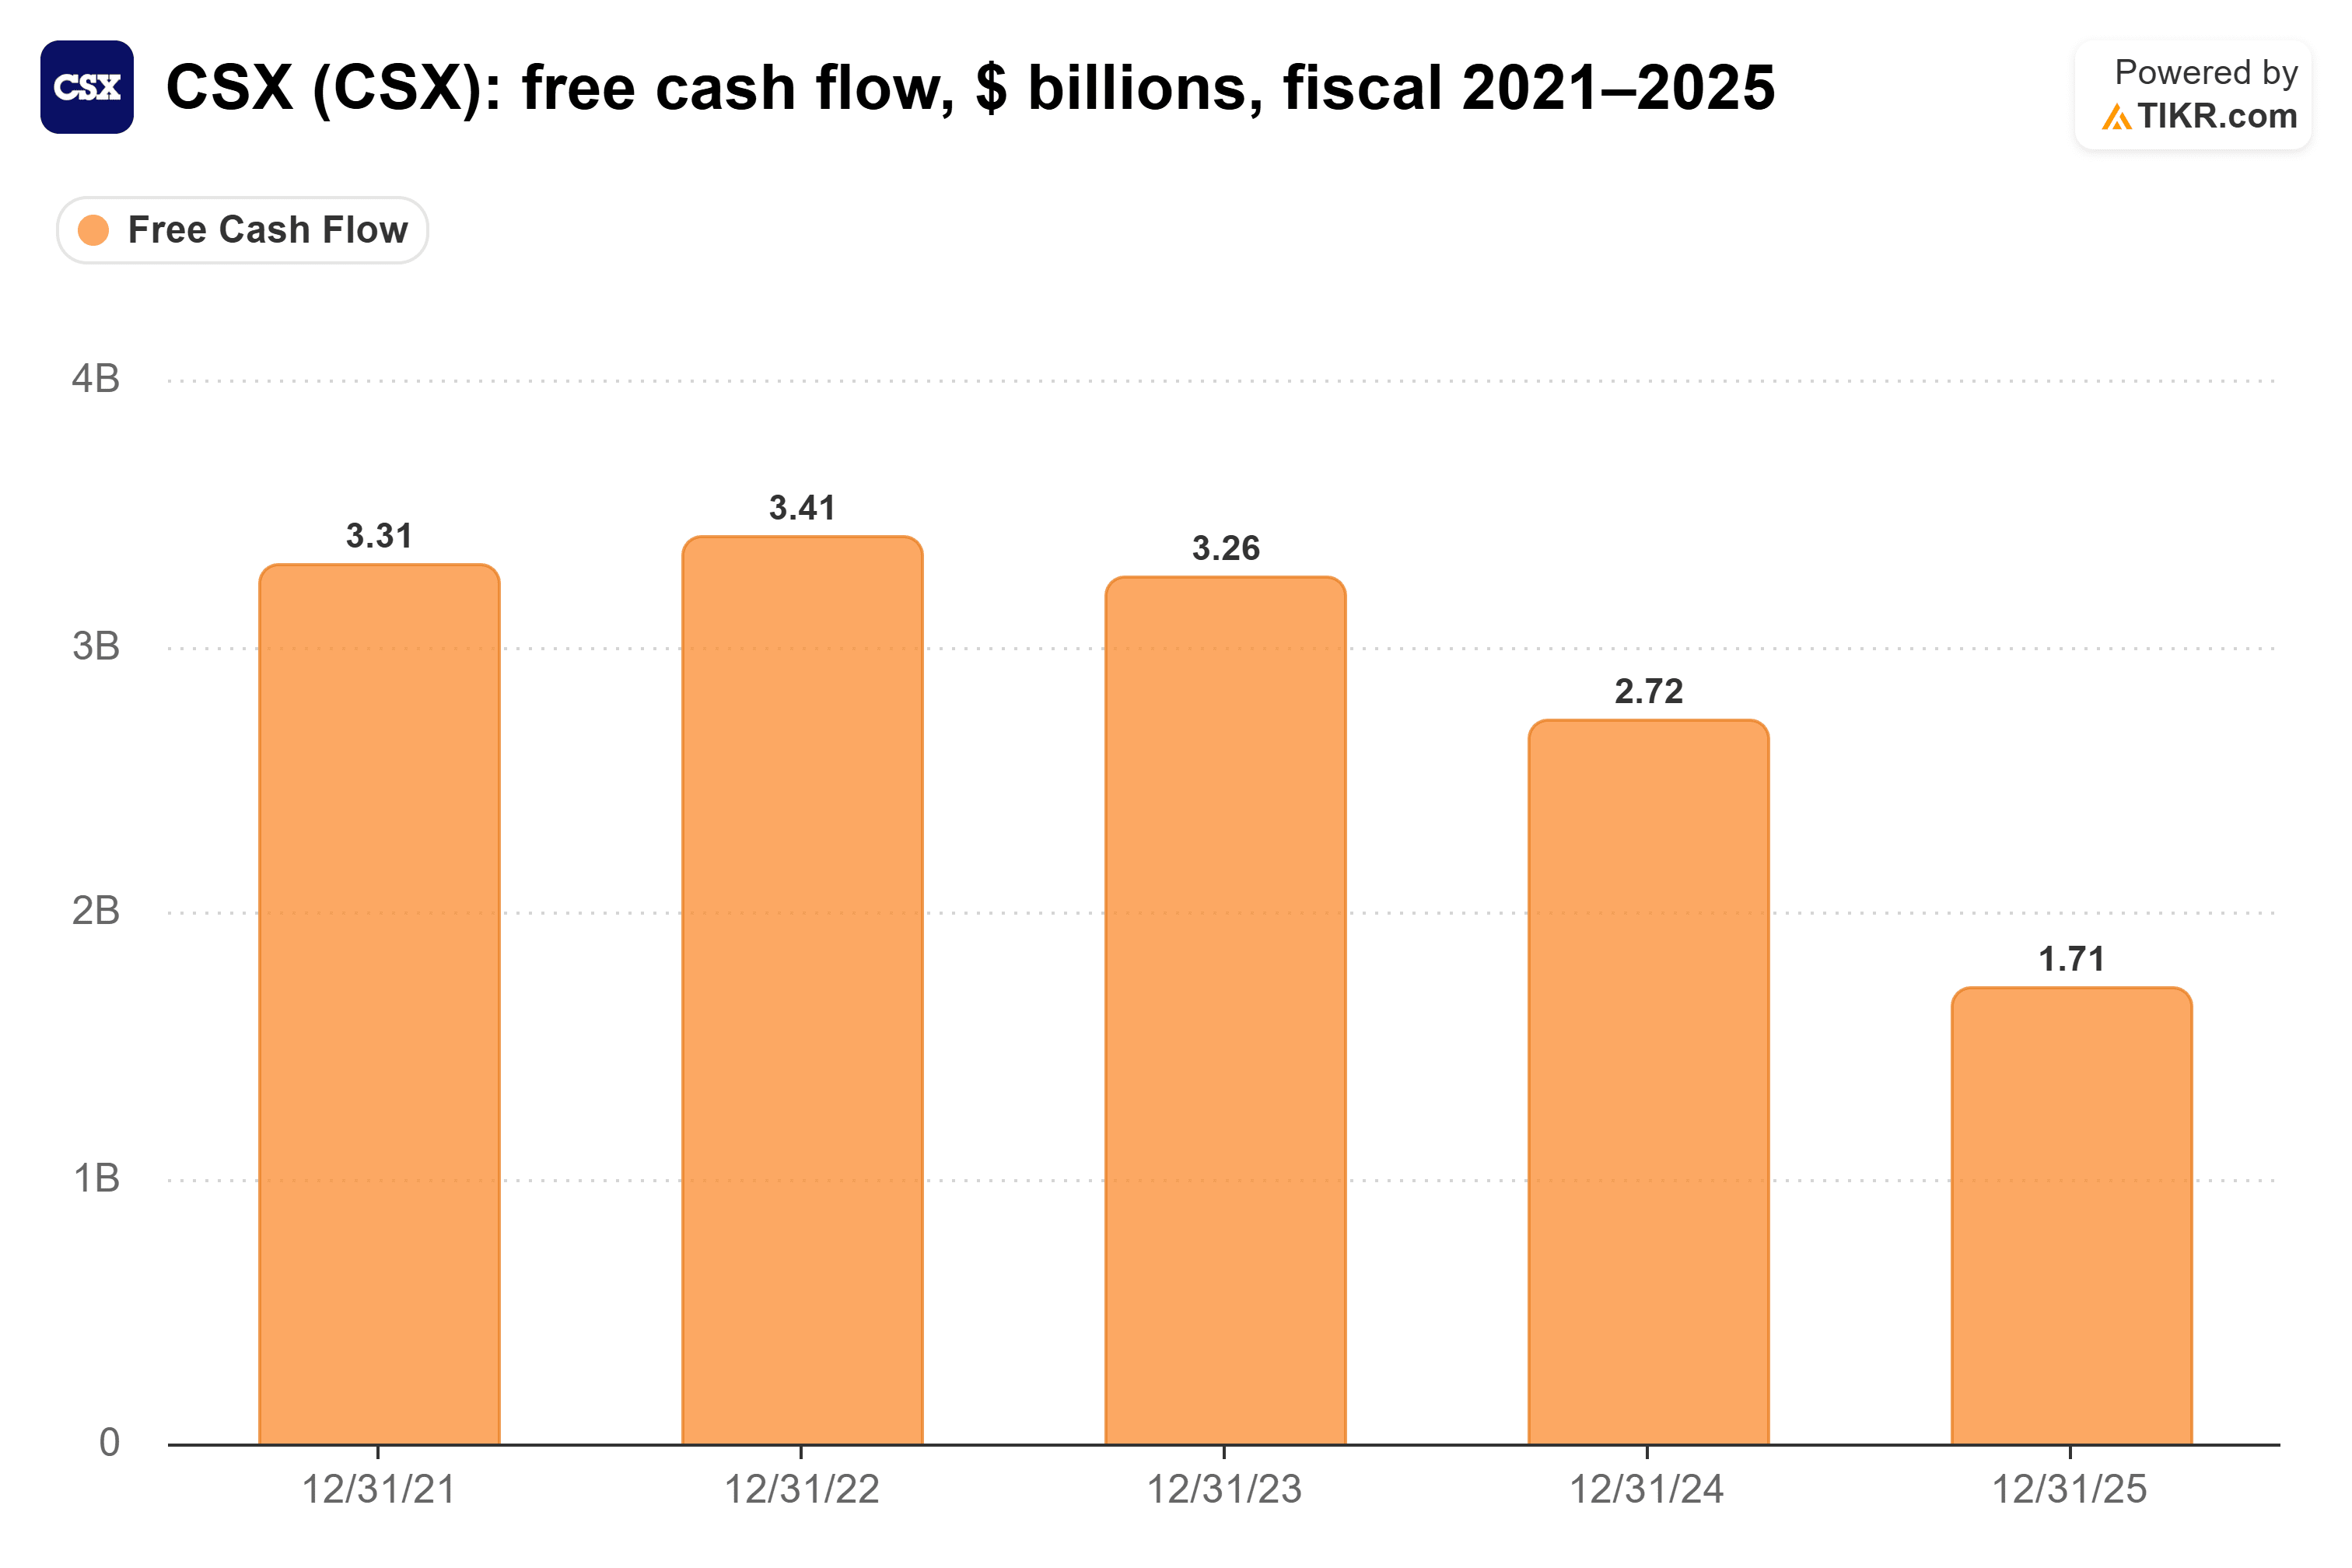
截至九个月,CSX已产生26.5亿美元自由现金流,而去年同期为10.7亿美元。(去年的数据包含了4.4亿美元的飓风重建费用和4.29亿美元的递延税款支付,因此这是一个容易比较的基数。)
服务是薄弱环节
本季度服务有所下滑:货物停留时间同比上升12%,准时到达率从64%下降至56%。Angel在CSX第三季度电话会议上表示,"我们知道我们的网络可以表现得更好",尽管10月份的平均速度超过了每小时19英里。
分析师们对此并不在意:今早五家机构上调了目标价,其中瑞银的目标价最高,为60美元。
我的看法:本季度业绩使2027年的目标看起来可信。即使在调整后基础上利润率仍在上升,自由现金流正朝着其历史高点回升,并且仍有提升空间。如果服务能跟上,我认为还有很大的上涨空间。
当然,燃油附加费可能像上涨时一样迅速下降,而明年初的第四季度报告将显示10月份的服务改善是否得以维持。
那么CSX股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CSX可能的价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!