核心要点
- 特斯拉10月份在中国市场的零售销量同比下降66.1%,至8,817辆,为2022年7月以来最低水平,而上海工厂的出口量则增长了66.3%。
- 埃隆·马斯克称Model Y是全球最畅销的汽车,但特斯拉在中国的销量现在依赖出口,而本土竞争对手的月度销量正创下纪录。
- 第三季度,特斯拉在美国的收入下降了14%,在中国下降了8%,而其他市场的收入则增长了32%。
- 基于177倍的远期市盈率,该股的定价已包含了对自动驾驶业务的预期,而疲软的汽车销售意味着可用于构建该业务的现金减少。
特斯拉 (TSLA) 刚刚见证了其Model Y在澳大利亚击败丰田RAV4,而埃隆·马斯克则将这一成就推得更远。
X账户 @cb_doge 发布 消息称,Model Y是“澳大利亚今年迄今为止最畅销的乘用车”,1月至10月期间售出39,035辆,而RAV4为35,927辆。马斯克在11月6日的 回复 中表示:“特斯拉Model Y是全球所有车型中最畅销的汽车。”
随后,中国10月份的销售数据于周一公布。根据中国乘用车市场信息联席会(CPCA)的数据,特斯拉在中国市场的零售销量同比下降66.1%,至8,817辆,为2022年7月以来的最低水平。
这,有点痛。
特斯拉的中国产汽车流向了海外
从数据上看,上海工厂表现不错。批发销量增长10.3%,达到67,829辆,连续第十个月增长。但其中59,012辆为出口,增长66.3%,占总量的87%,创下纪录。10月通常是出口旺季,但国内销量的下滑是与去年10月相比的,因此日历因素无法解释这一跌幅。
中国市场本身也表现疲软:CPCA数据显示,10月份乘用车零售销量下降27.1%,纯电动车零售销量仅下降5.3%。作为纯电动品牌,特斯拉的跌幅约为整体纯电市场的12倍,而吉利、奇瑞、小鹏和长城汽车的新能源汽车批发销量则创下了月度纪录。
这很重要,因为中国市场贡献了特斯拉2025年收入的22.1%。第三季度,特斯拉在中国市场的收入下降8%至52亿美元,在美国的收入下降14%至125亿美元,而其他市场的收入则飙升32%至103亿美元。
最畅销与否,取决于统计口径
马斯克的说法有一定依据。Focus2Move将Model Y评为2025年全球最畅销车型,尽管其销量下降了9.3%。Statista则将RAV4略微排在前面,销量略高于100万辆。无论如何,特斯拉的薄弱环节在中国。
出口支撑着特斯拉的数据
在经历了三年增长停滞之后,分析师仍预期将出现强劲增长:
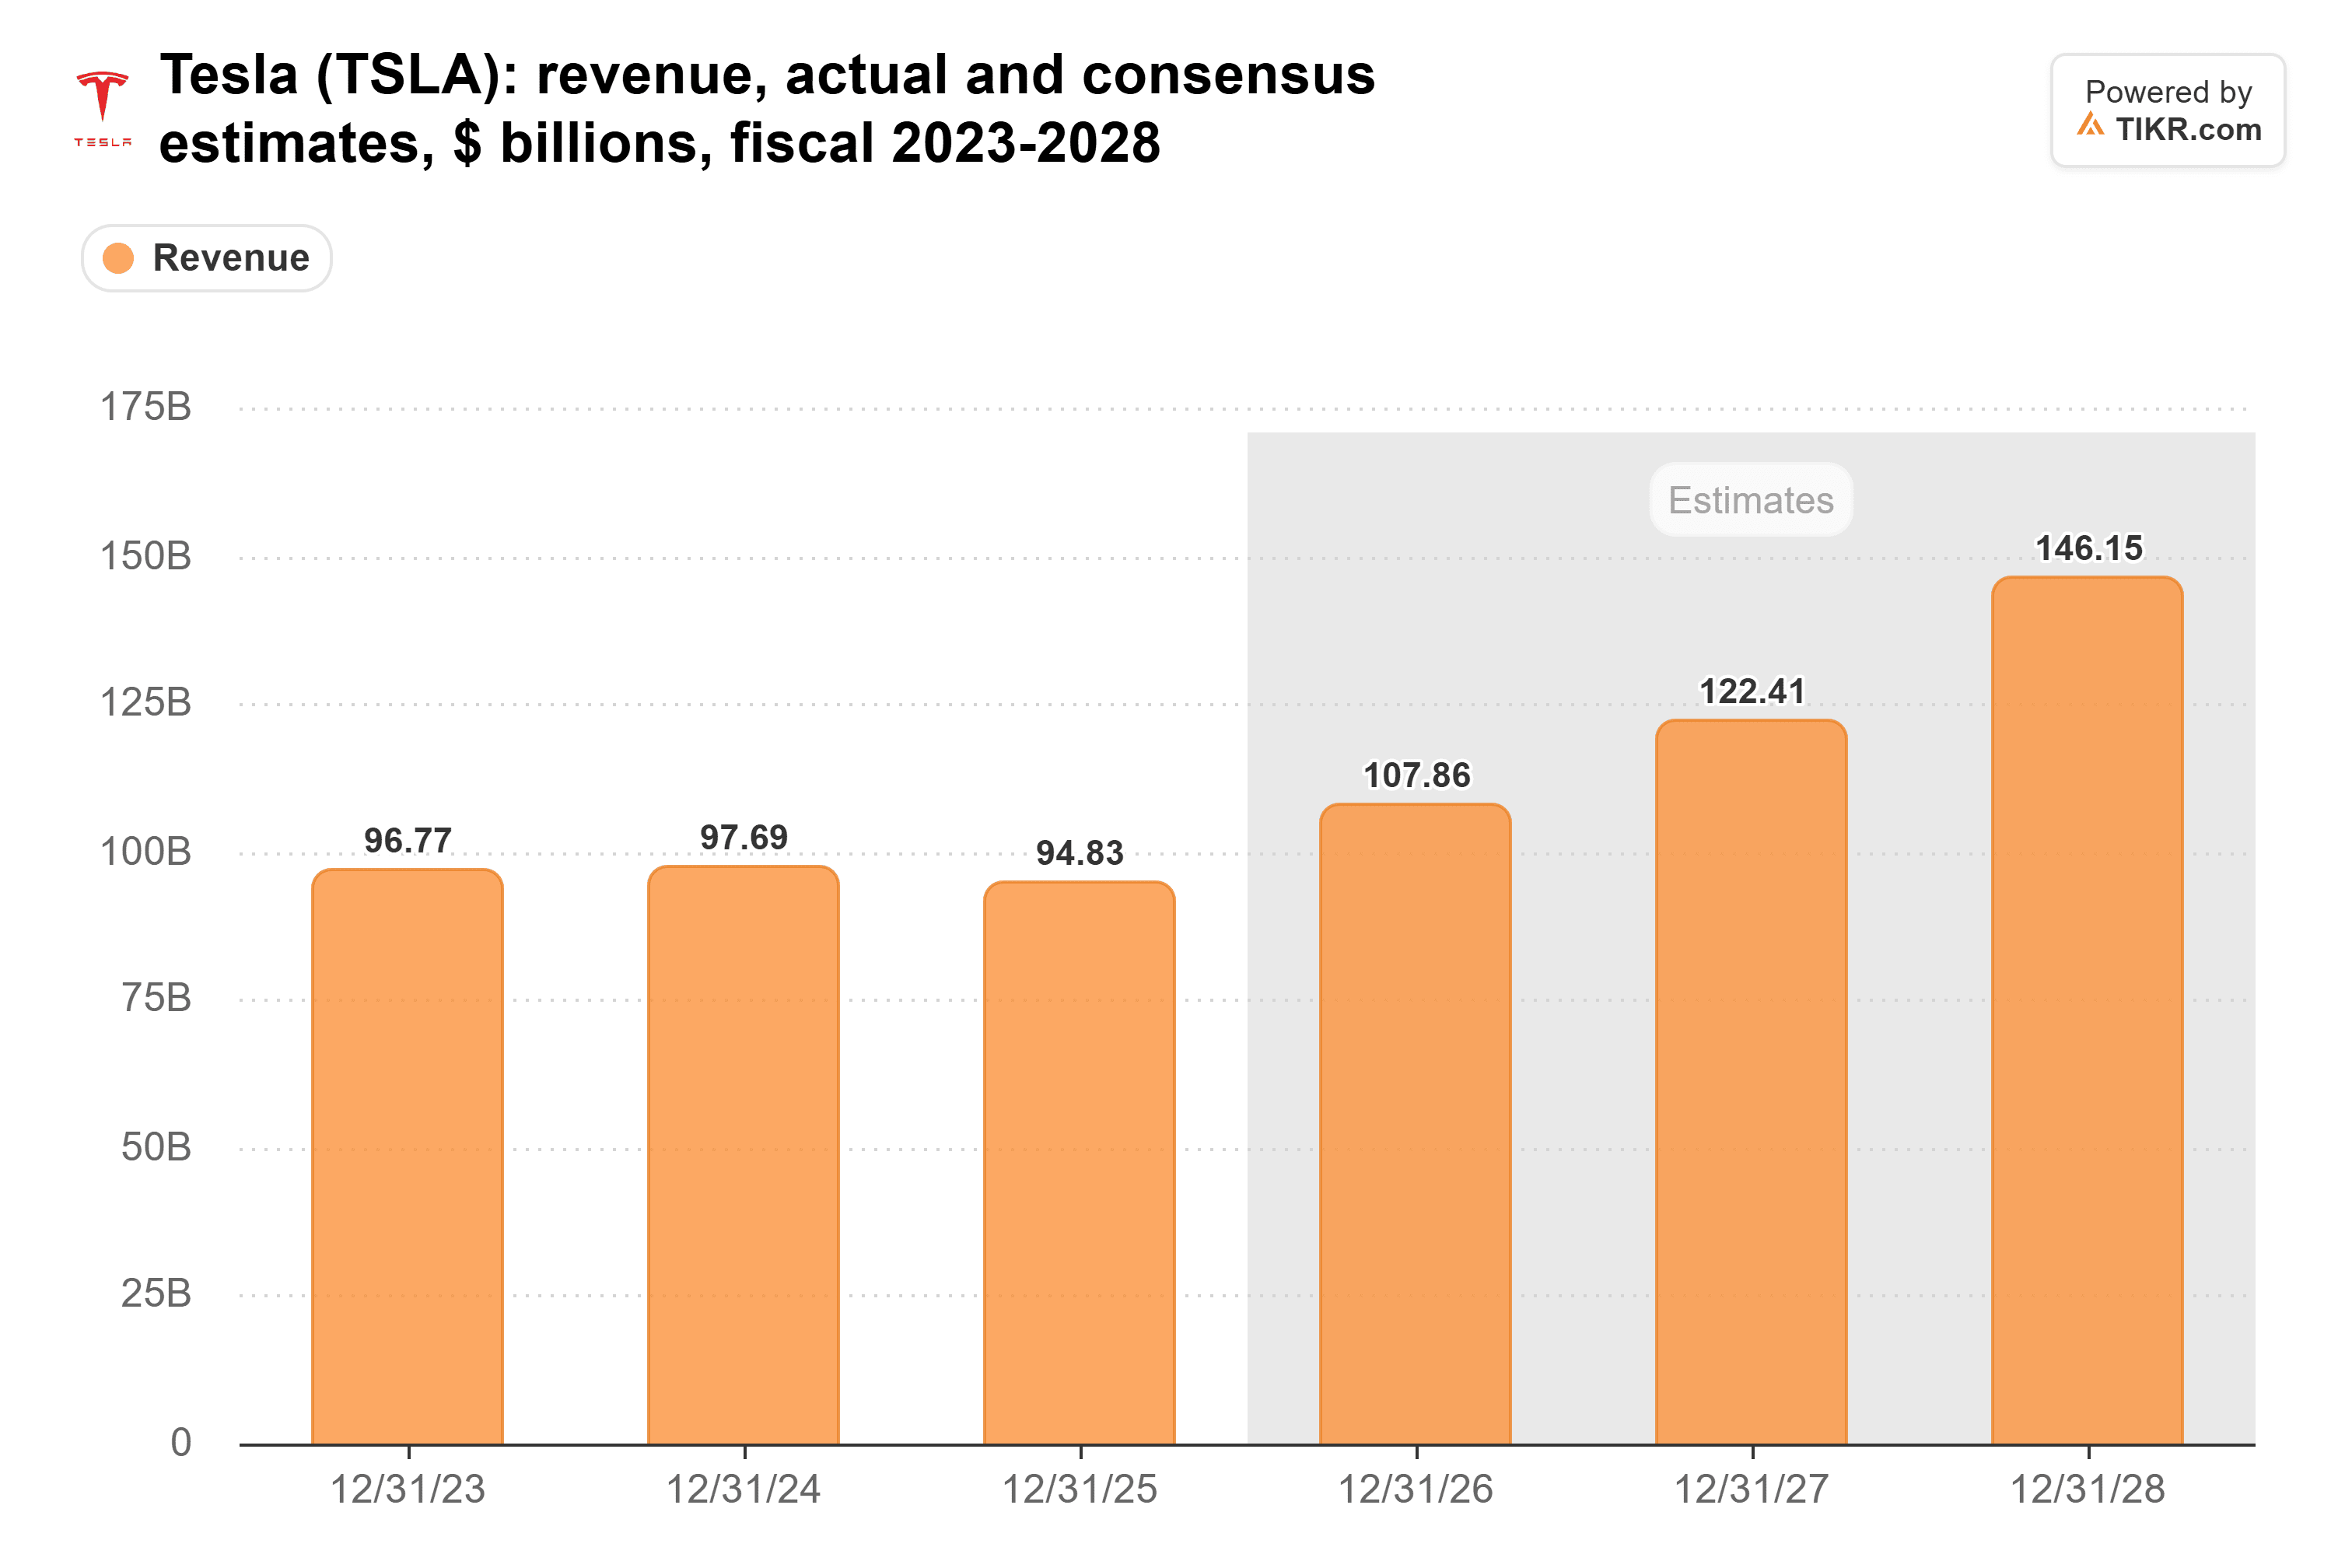
要达到2026年的预期,第四季度收入需要达到约290亿美元,高于第三季度的280亿美元。自6月30日以来,分析师已将2026年收入预期上调5%,同时将2026年盈利预期下调14%:收入预期更高,但预期盈利降低。
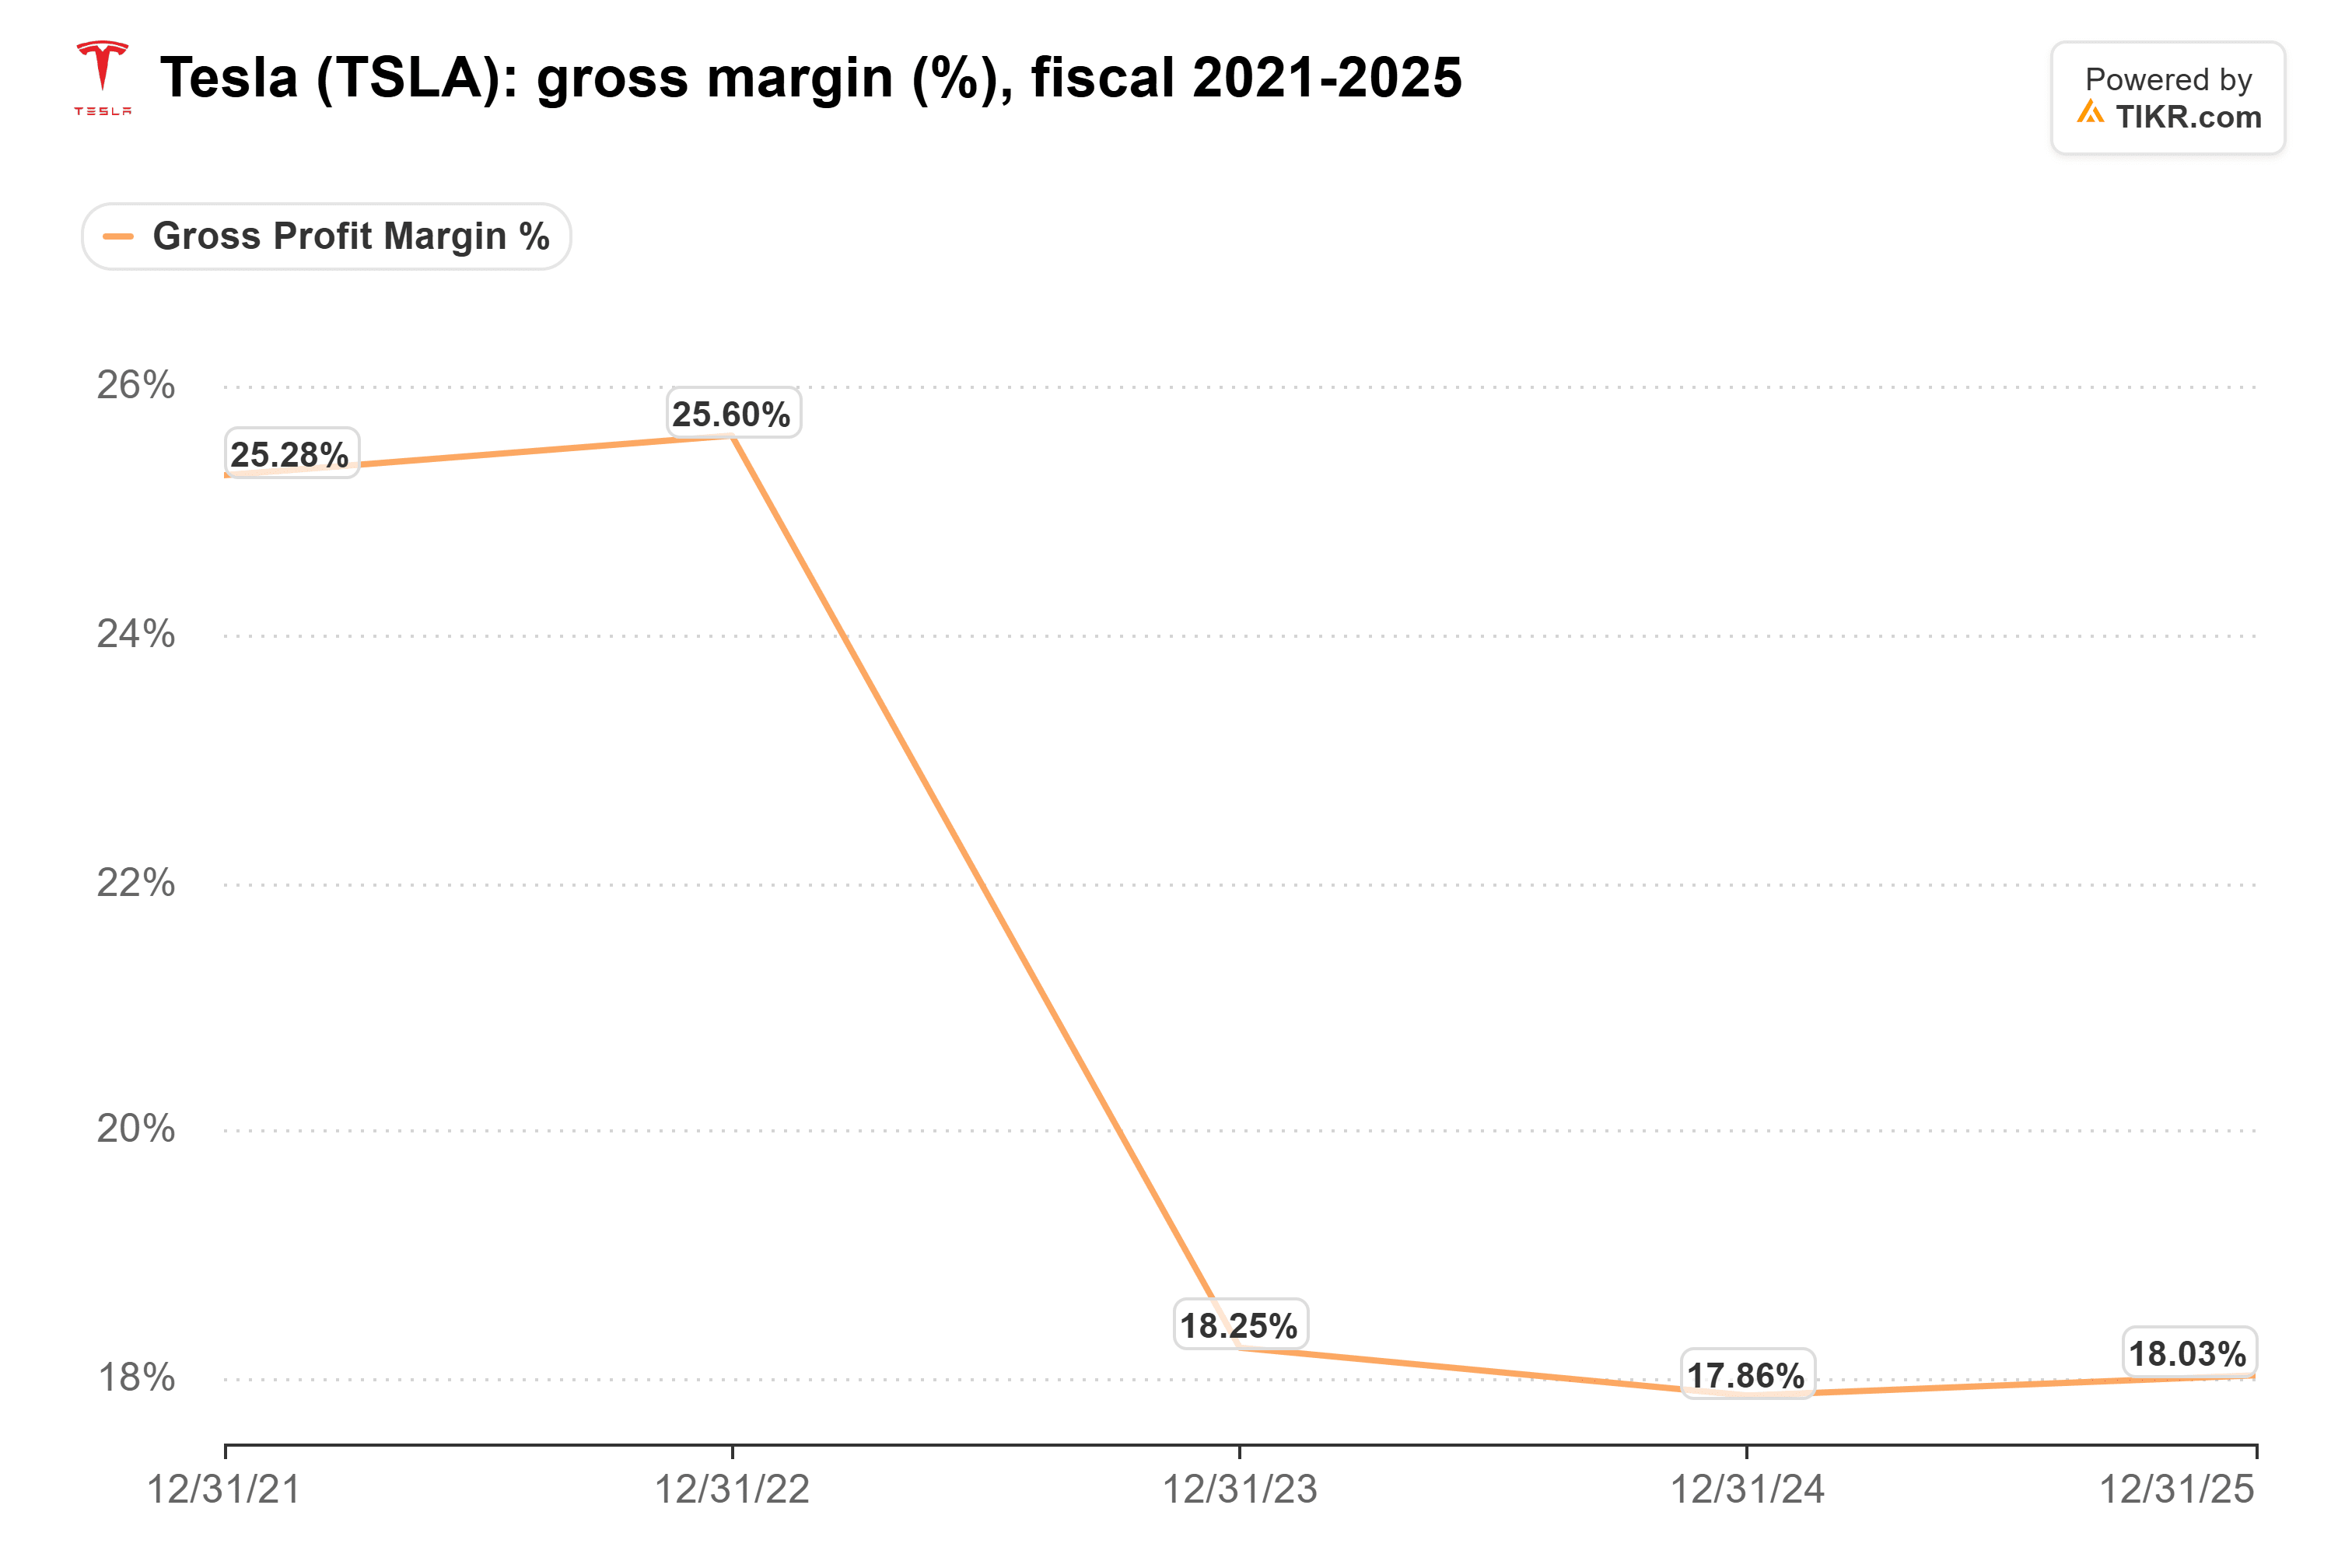
出口也支撑了利润率。管理层将亚太地区销售占比提高归功于第三季度汽车毛利率(不包括积分)从第二季度的16.3%(去年同期为15.4%)提升至18.1%。一笔2.6亿美元的关税退款也起到了帮助。自2023年以来,整体毛利率一直维持在18%左右:
TIKR追踪44位分析师对特斯拉的看法。有多少人给出“买入”评级?
查看特斯拉的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过500,000名投资者使用TIKR来研究像这样的股票。 查看特斯拉的分析师评级
汽车业务仍在为特斯拉的机器人买单
没有人是为了Model Y的市场份额而购买特斯拉股票的。马斯克曾表示,Optimus和Cybercab将构成特斯拉大部分价值,并且他正在 逐步减少Cybertruck的生产 ,计划在2027年年中左右在德州超级工厂为Cybercab腾出空间。
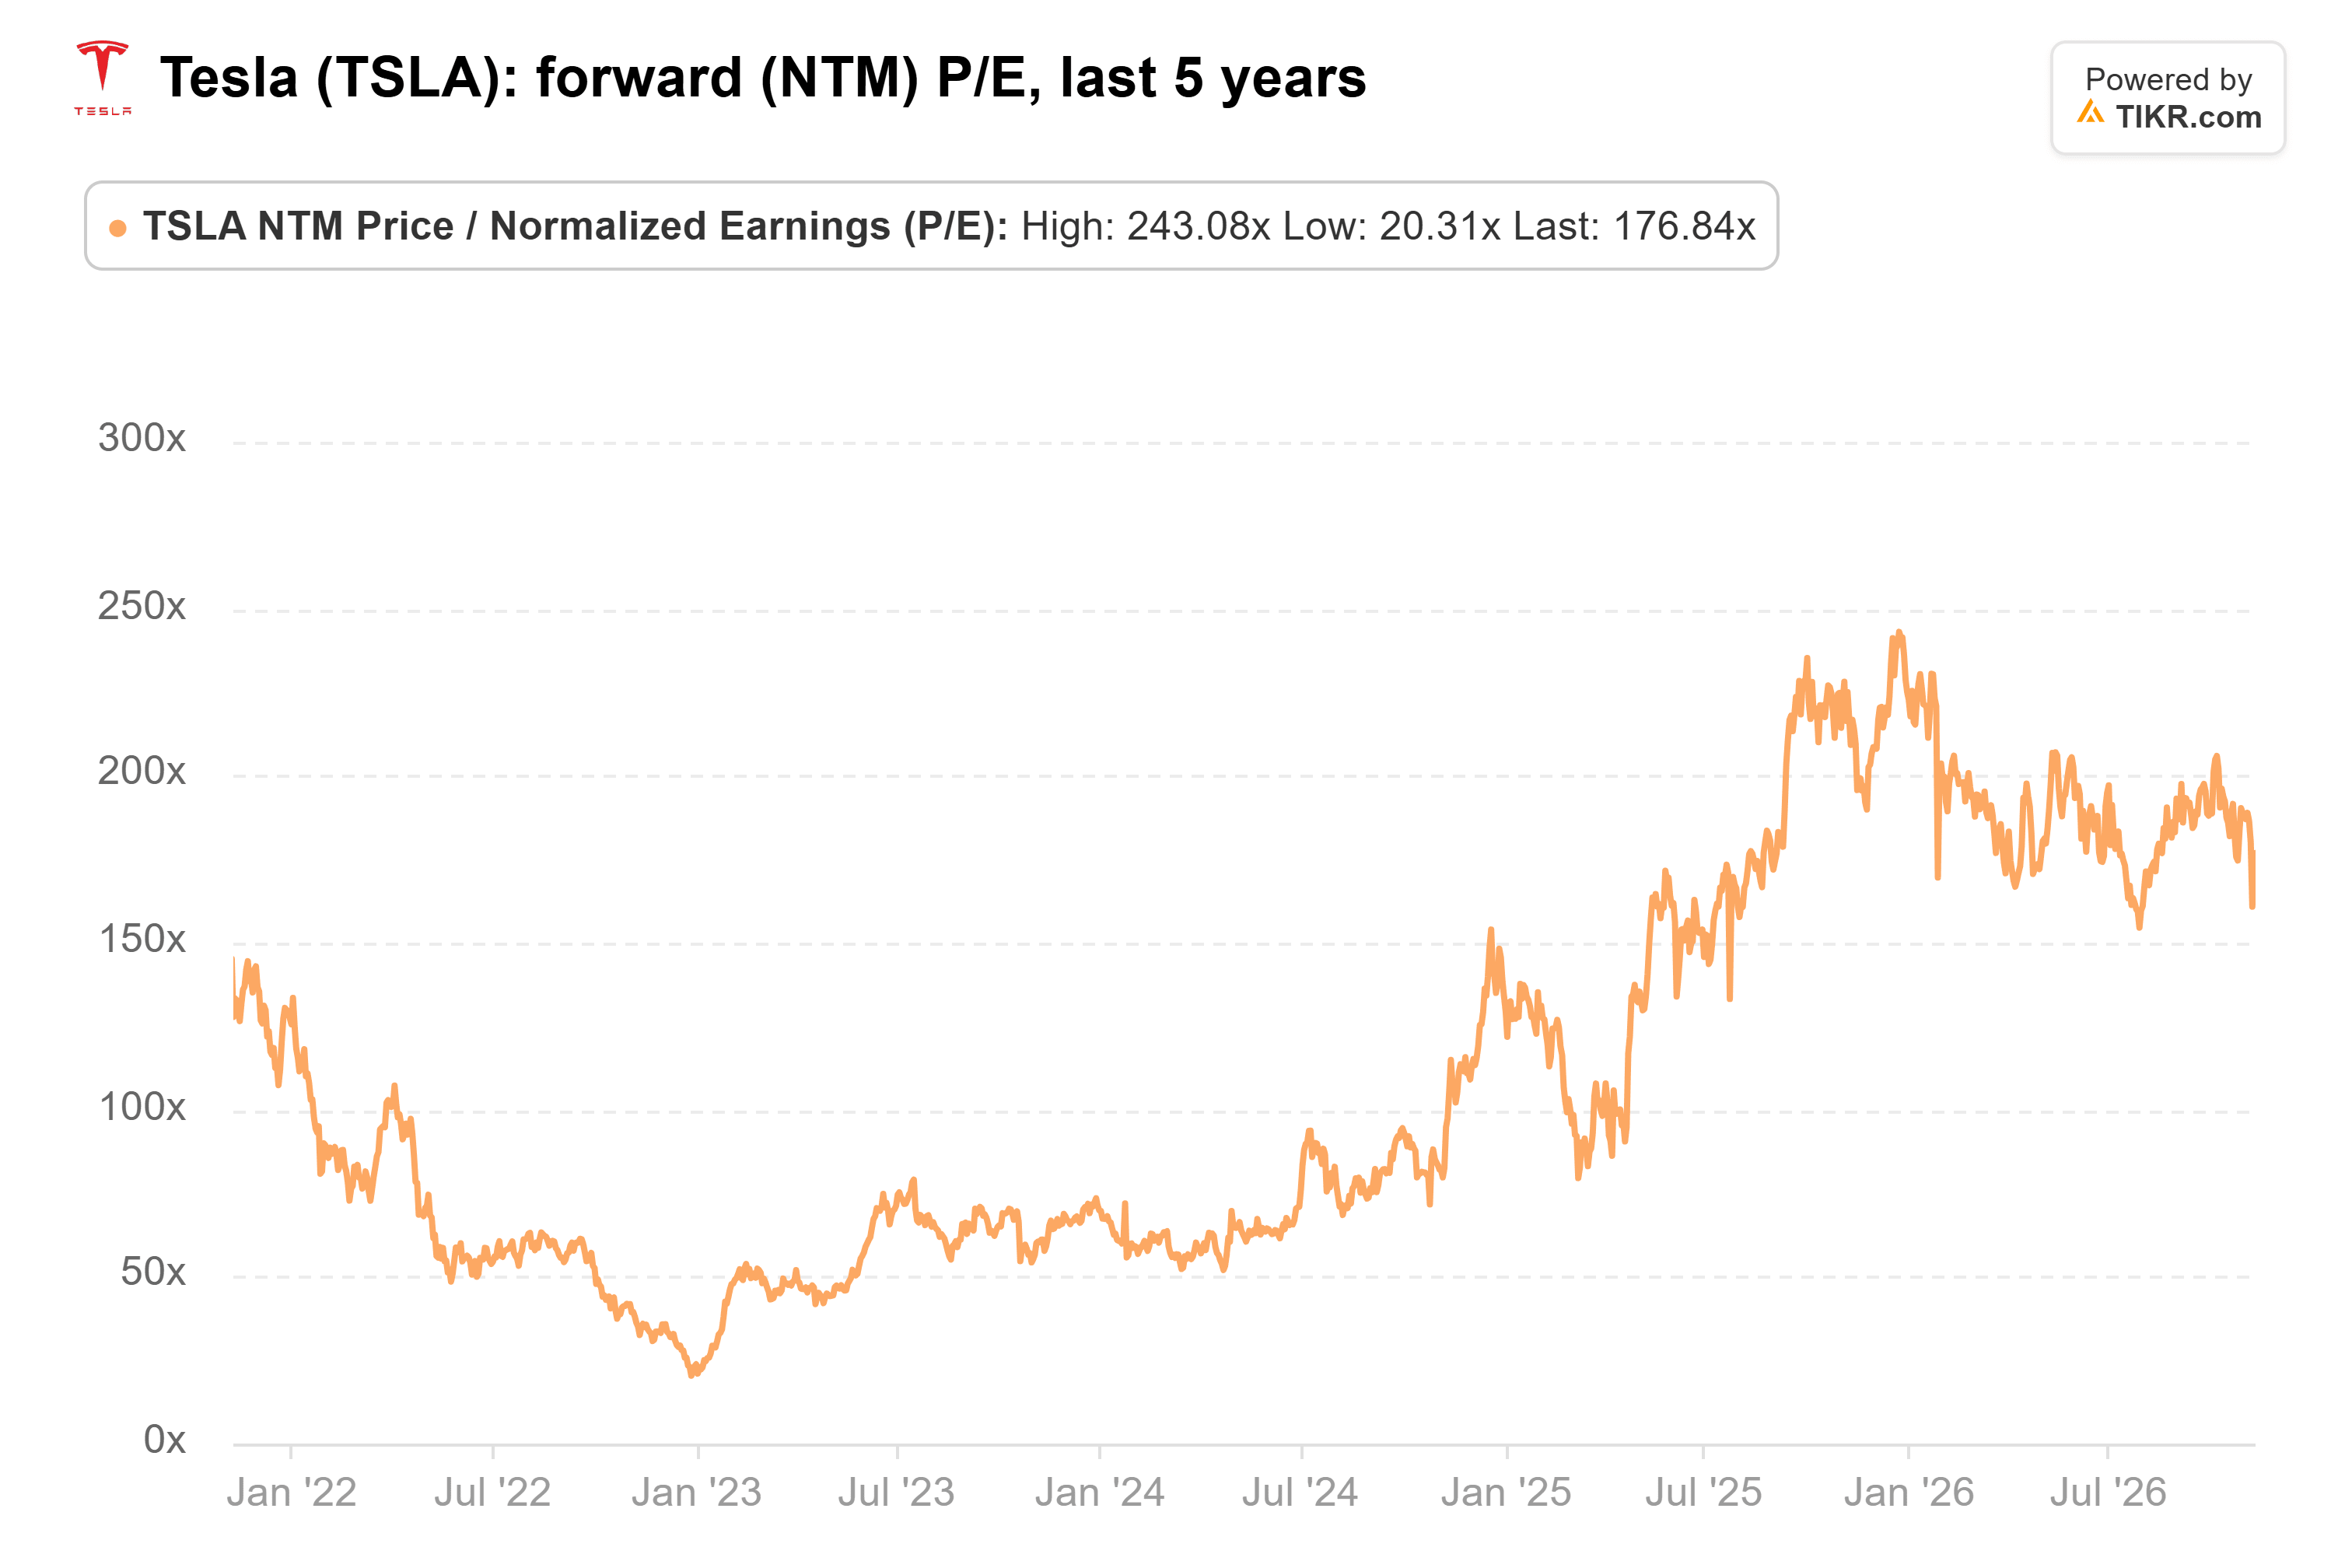
基于177倍的远期市盈率,而五年平均值为108倍,投资者正在为自动驾驶业务的未来利润买单。汽车业务为这一构建提供资金,而特斯拉第三季度的营业利润率为2.6%,低于上一季度的5.8%。特斯拉将2026年的资本支出指引从超过250亿美元下调至超过200亿美元,其背后有454亿美元的现金和投资支持。虽然资金并不紧张,但特斯拉在中国每少卖一辆车,就意味着用于Cybercab的现金就少了一点。
特斯拉在中国需要证明什么
在这样的估值倍数下,在为仍需汽车业务资助的机器人出租车业务支付高价之前,我希望看到特斯拉在中国的零售销量停止下滑。这不是一个糟糕的月份:9月份64,837辆的国内销量已经同比下降了9.35%,而10月份是连续第五个同比下降。12月初公布的11月CPCA数据将显示这一趋势是否正在扭转。
那么特斯拉股票的实际价值是多少?
TIKR让您能在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到特斯拉可能的价值。您可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司近期的新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!