核心要点
- Moderna 股价周三飙升13%,创下52周新高,受早期多发性骨髓瘤数据和埃博拉疫苗建议推动,随后在周五财报公布前的周四回吐了5%的涨幅。
- 辉瑞的 Comirnaty 销售额在第三季度按可比口径计算下降29%,BioNTech 的收入下降15%。这对 Moderna 的秋季销售季是个警示。
- Moderna 的成本削减措施减少了其现金消耗,公司预计到年底将拥有47亿至52亿美元的现金和投资,用于资助其与默克公司部分共享的癌症研发管线。
- 即使在周四下跌之后,该股的远期市销率仍接近五年来的最高水平,因此科学进展远比季度业绩重要。
Moderna (MRNA) 股价在11月4日周三飙升13%,收于258.38美元,创下52周新高。两条消息推动了这一涨势。 mRNA-2808 的早期数据显示,在11名可评估的、经过大量前期治疗的患者中,有4例确认有反应。mRNA-2808 是 Moderna 针对多发性骨髓瘤的三合一疗法。此外,世界卫生组织的一个顾问小组也建议将其埃博拉疫苗候选药物推进到2/3期有效性研究。该股在周二已经上涨了3%。在11月5日周四,该股下跌约5%,至245美元左右。
mRNA-2808 仍处于1/2期阶段,其开发资金必须来自规模已远小于疫情期间的疫苗业务。Moderna 将在周五开盘前公布第三季度业绩。 辉瑞 (PFE) 和 BioNTech (BNTX) 是竞争性 COVID 疫苗 Comirnaty 的合作伙伴,两家公司均于11月3日发布了财报。 默克 (MRK) 与 Moderna 共同开发癌症疗法 intismeran,该公司已于10月29日发布财报。
秋季销售季必须支撑 Moderna 的全年业绩
Moderna 在第一季度实现了3.89亿美元的收入,第二季度为1.45亿美元。公司 目标是 在2025年19.4亿美元的基础上实现最高10%的增长,而分析师预期的21亿美元接近该范围的上限:

这意味着下半年大约需要实现16亿美元的收入。Moderna 预计其下半年收入中约55%来自第三季度,因此周五公布的季度收入大约为8.6亿美元。这低于去年第三季度约10亿美元的水平。
TIKR 追踪了23位分析师对 Moderna 的看法。有多少人给出“买入”评级?
查看 Moderna 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,所有信息一目了然。超过50万投资者使用 TIKR 来研究像这样的股票。 查看 Moderna 的分析师评级
辉瑞和 BioNTech 设定了较低的门槛
辉瑞的季度业绩甚至让这个门槛看起来都难以跨越。Comirnaty 销售额按可比口径计算下降29%,部分原因是美国疫苗接种建议范围收窄导致使用量减少。辉瑞几乎没受到影响: 剔除 Comirnaty 和 Paxlovid 的收入按可比口径计算增长了7%,并且公司将其2026年收入指引上调至620亿至640亿美元。
BioNTech 的 收入下降15%至12.9亿欧元,而研发支出增长32%至7.48亿欧元,其中包括对其不再优先考虑的项目的减值。
Moderna 的估值基于其研发管线
收入线并不能解释该股的价格。在本周反弹之前的11月2日周一,Moderna 的远期市销率为46倍。其五年平均值为7.9倍:

周三的收盘价将该比率推高至约54倍,超过了10月21日创下的51.5倍的五年峰值。即使在周四下跌之后,该比率仍约为51倍。投资者是在为癌症研发管线付费,因此周五真正的问题是 Moderna 是否有资金来资助它。
Moderna 一直在大力削减成本以支付研发费用。第二季度研发支出下降7%至6.51亿美元,原因是公司结束了几个后期项目;销售、一般及行政费用下降6%至2.16亿美元。7月份,公司将其2026年研发支出指引下调至约29亿美元。这些削减体现在现金消耗上:
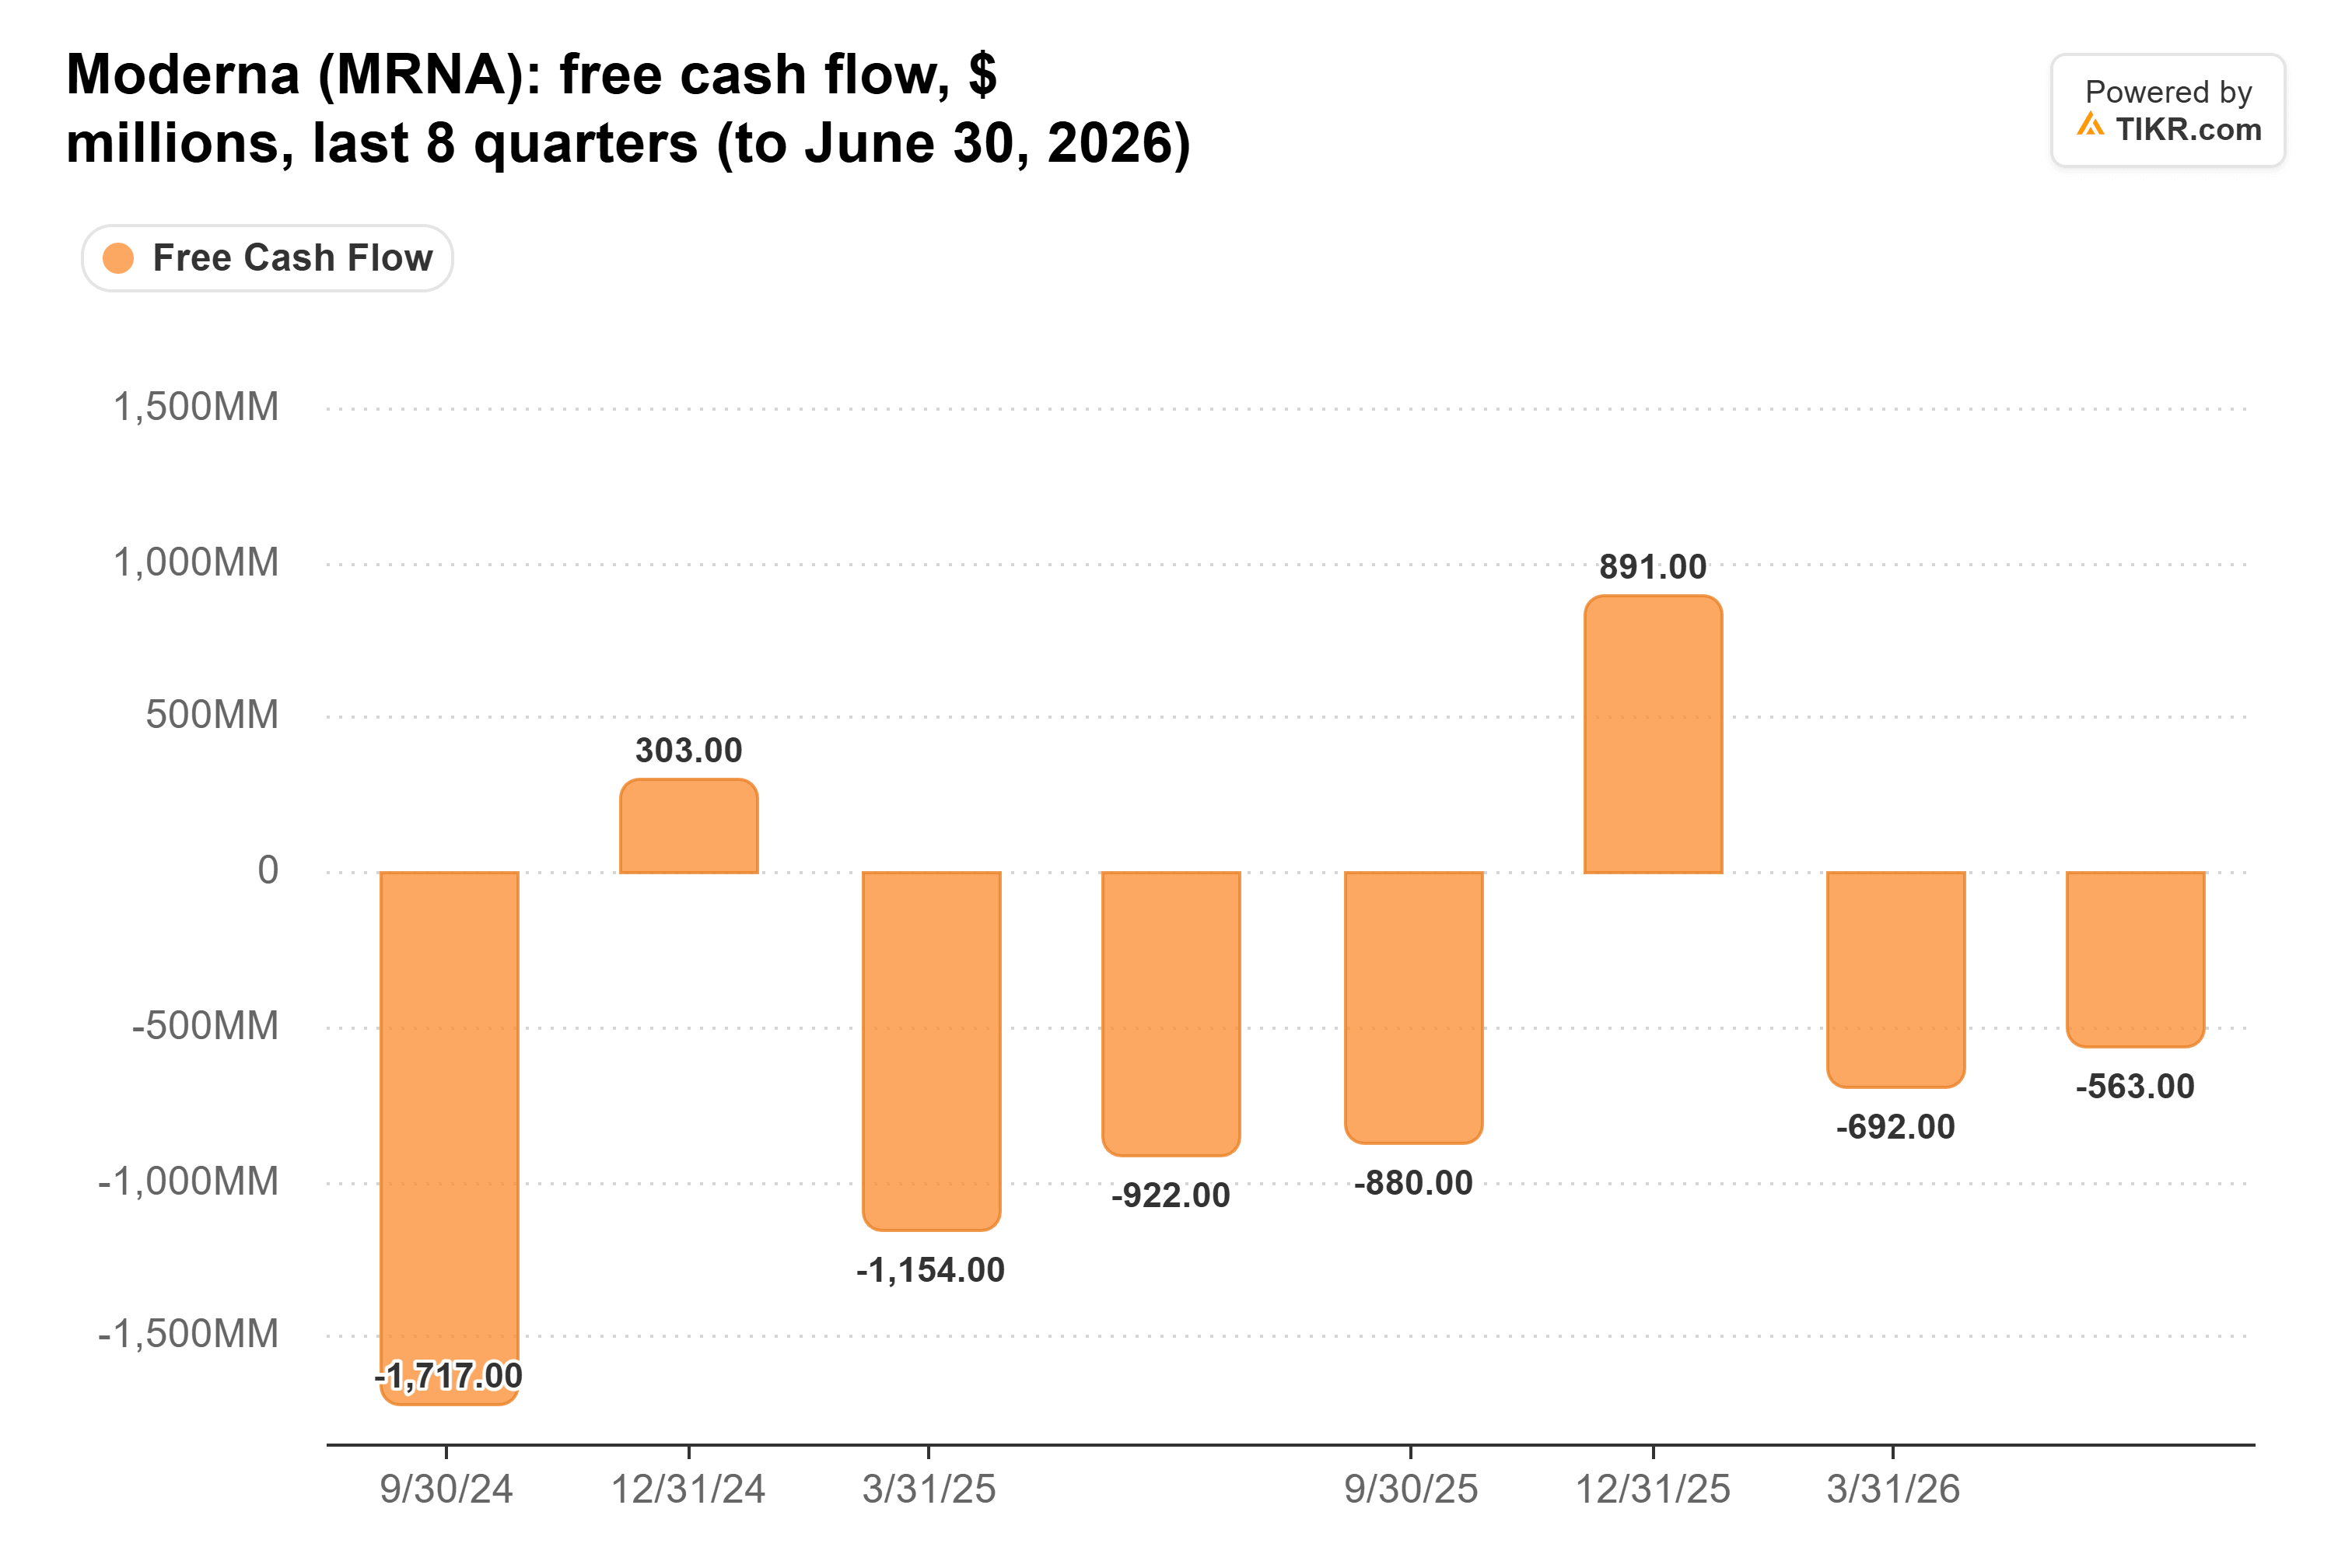
Moderna 在2026年上半年消耗了约13亿美元的自由现金流,而去年同期约为21亿美元。自由现金流在每年的第四季度转为正值,届时秋季疫苗付款会到账。
周五公布的季度业绩包含了 Moderna 在7月份支付的9.5亿美元诉讼和解金,因此剔除该款项以与去年8.8亿美元的现金消耗进行比较。Moderna 的指引已经计入了这笔付款,预计现金和投资将从6月30日的69亿美元降至年底的47亿至52亿美元。公司在7月份将该范围上调了约2亿美元。剔除和解金,这意味着下半年的现金消耗将低于13亿美元。
默克也在等待同样的答案
默克和 Moderna 平均分担 intismeran 的成本和利润。在10月的 ESMO 会议上, 3期 INTerpath-001 试验结果显示,当与 Keytruda 联用时,intismeran 将黑色素瘤复发或死亡的风险降低了42%。这低于投资者的预期,两家公司的股票当天均下跌, Moderna 下跌了17.6%。
对默克而言,intismeran 是其癌症业务在 Keytruda 之后继续发展的赌注之一。Keytruda 在第三季度与 Keytruda Qlex 共同带来了86亿美元的收入,其美国化合物专利将于2028年12月到期。随着三项3期肺癌试验的进行,默克的持有者将希望听到 Moderna 在周五关于申报时间表和上市支出的表态。
Moderna 目前有能力为研发管线提供资金
根据其自身计划,Moderna 能够负担得起研发管线,而且成本削减在这方面发挥的作用比疫苗业务更大。如果周五公布的现金状况符合预期,并且管理层维持年底的现金范围,Moderna 可以在不筹集资金的情况下继续资助研发工作。风险在于秋季销售季。如果 Spikevax 的销售像 Comirnaty 那样大幅下滑,Moderna 可能不得不动用其剩余的9亿美元信贷额度或出售股票。
在远期市销率约为51倍的情况下,该股需要科学进展取得成功,而一个符合预期的季度业绩,与骨髓瘤数据相比,可能不会对股价产生太大影响。下一次查看该数据的机会将在12月的美国血液学会会议上。
那么 Moderna 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Moderna 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!