核心要点
- DraftKings将于11月5日盘后公布第三季度业绩。该股自10月下旬以来有所反弹,但仍较1月高点下跌超过三分之一,原因是Predictions支出侵蚀了利润。
- 要达到其2026年调整后EBITDA指引区间的下限,DraftKings下半年需要实现4.18亿美元,这几乎是其2025年下半年盈利额的两倍。
- Flutter旗下的FanDuel美国业务上季度利润几乎消失殆尽,而BetMGM在收入仅增长7%的情况下,调整后EBITDA却翻了一倍多。
- 在DraftKings维持其指引并证明Predictions支出能在2027年下降之前,其股价自1月以来的下跌看起来是对成本状况的合理反映。
DraftKings (DKNG)将于11月5日星期四盘后公布第三季度业绩,其股价在财报前已有所上涨。11月4日,该股上涨5%至23.11美元,较10月30日收盘价高出约11%。但由于Predictions支出侵蚀了利润,其股价仍较1月高点下跌超过三分之一。11月2日,Needham 认为此次抛售过度。现在,DraftKings需要拿出利润数据来支撑这一观点。
已公布财报的竞争对手传递出喜忧参半的信号。 Flutter Entertainment (FLUT)表示,FanDuel的美国业务利润在第三季度几乎消失。 MGM Resorts International (**MGM**)在BetMGM利润中的份额有所增长。而 Robinhood Markets (HOOD)的事件合约收入增长了六倍多,这显示出有多少资金在追逐预测市场。
DraftKings需要强劲的下半年表现
DraftKings对2026年调整后EBITDA的指引为7亿至9亿美元,该区间已包含2亿至3亿美元的Predictions支出。该公司 在8月份维持了这一区间。其上半年盈利2.825亿美元,因此下半年需要实现4.18亿美元才能达到区间下限。这几乎是其2025年下半年2.17亿美元盈利额的两倍。
一些分析师认为Predictions的成本将超出计划。 Guggenheim目前假设 今年Predictions的净投资约为4亿美元,高于公司的指引区间。
分析师仍预期盈利将增长。2026年标准化每股收益0.85美元,将比2025年的0.66美元高出29%,且华尔街预计其将在2027年再次翻倍:
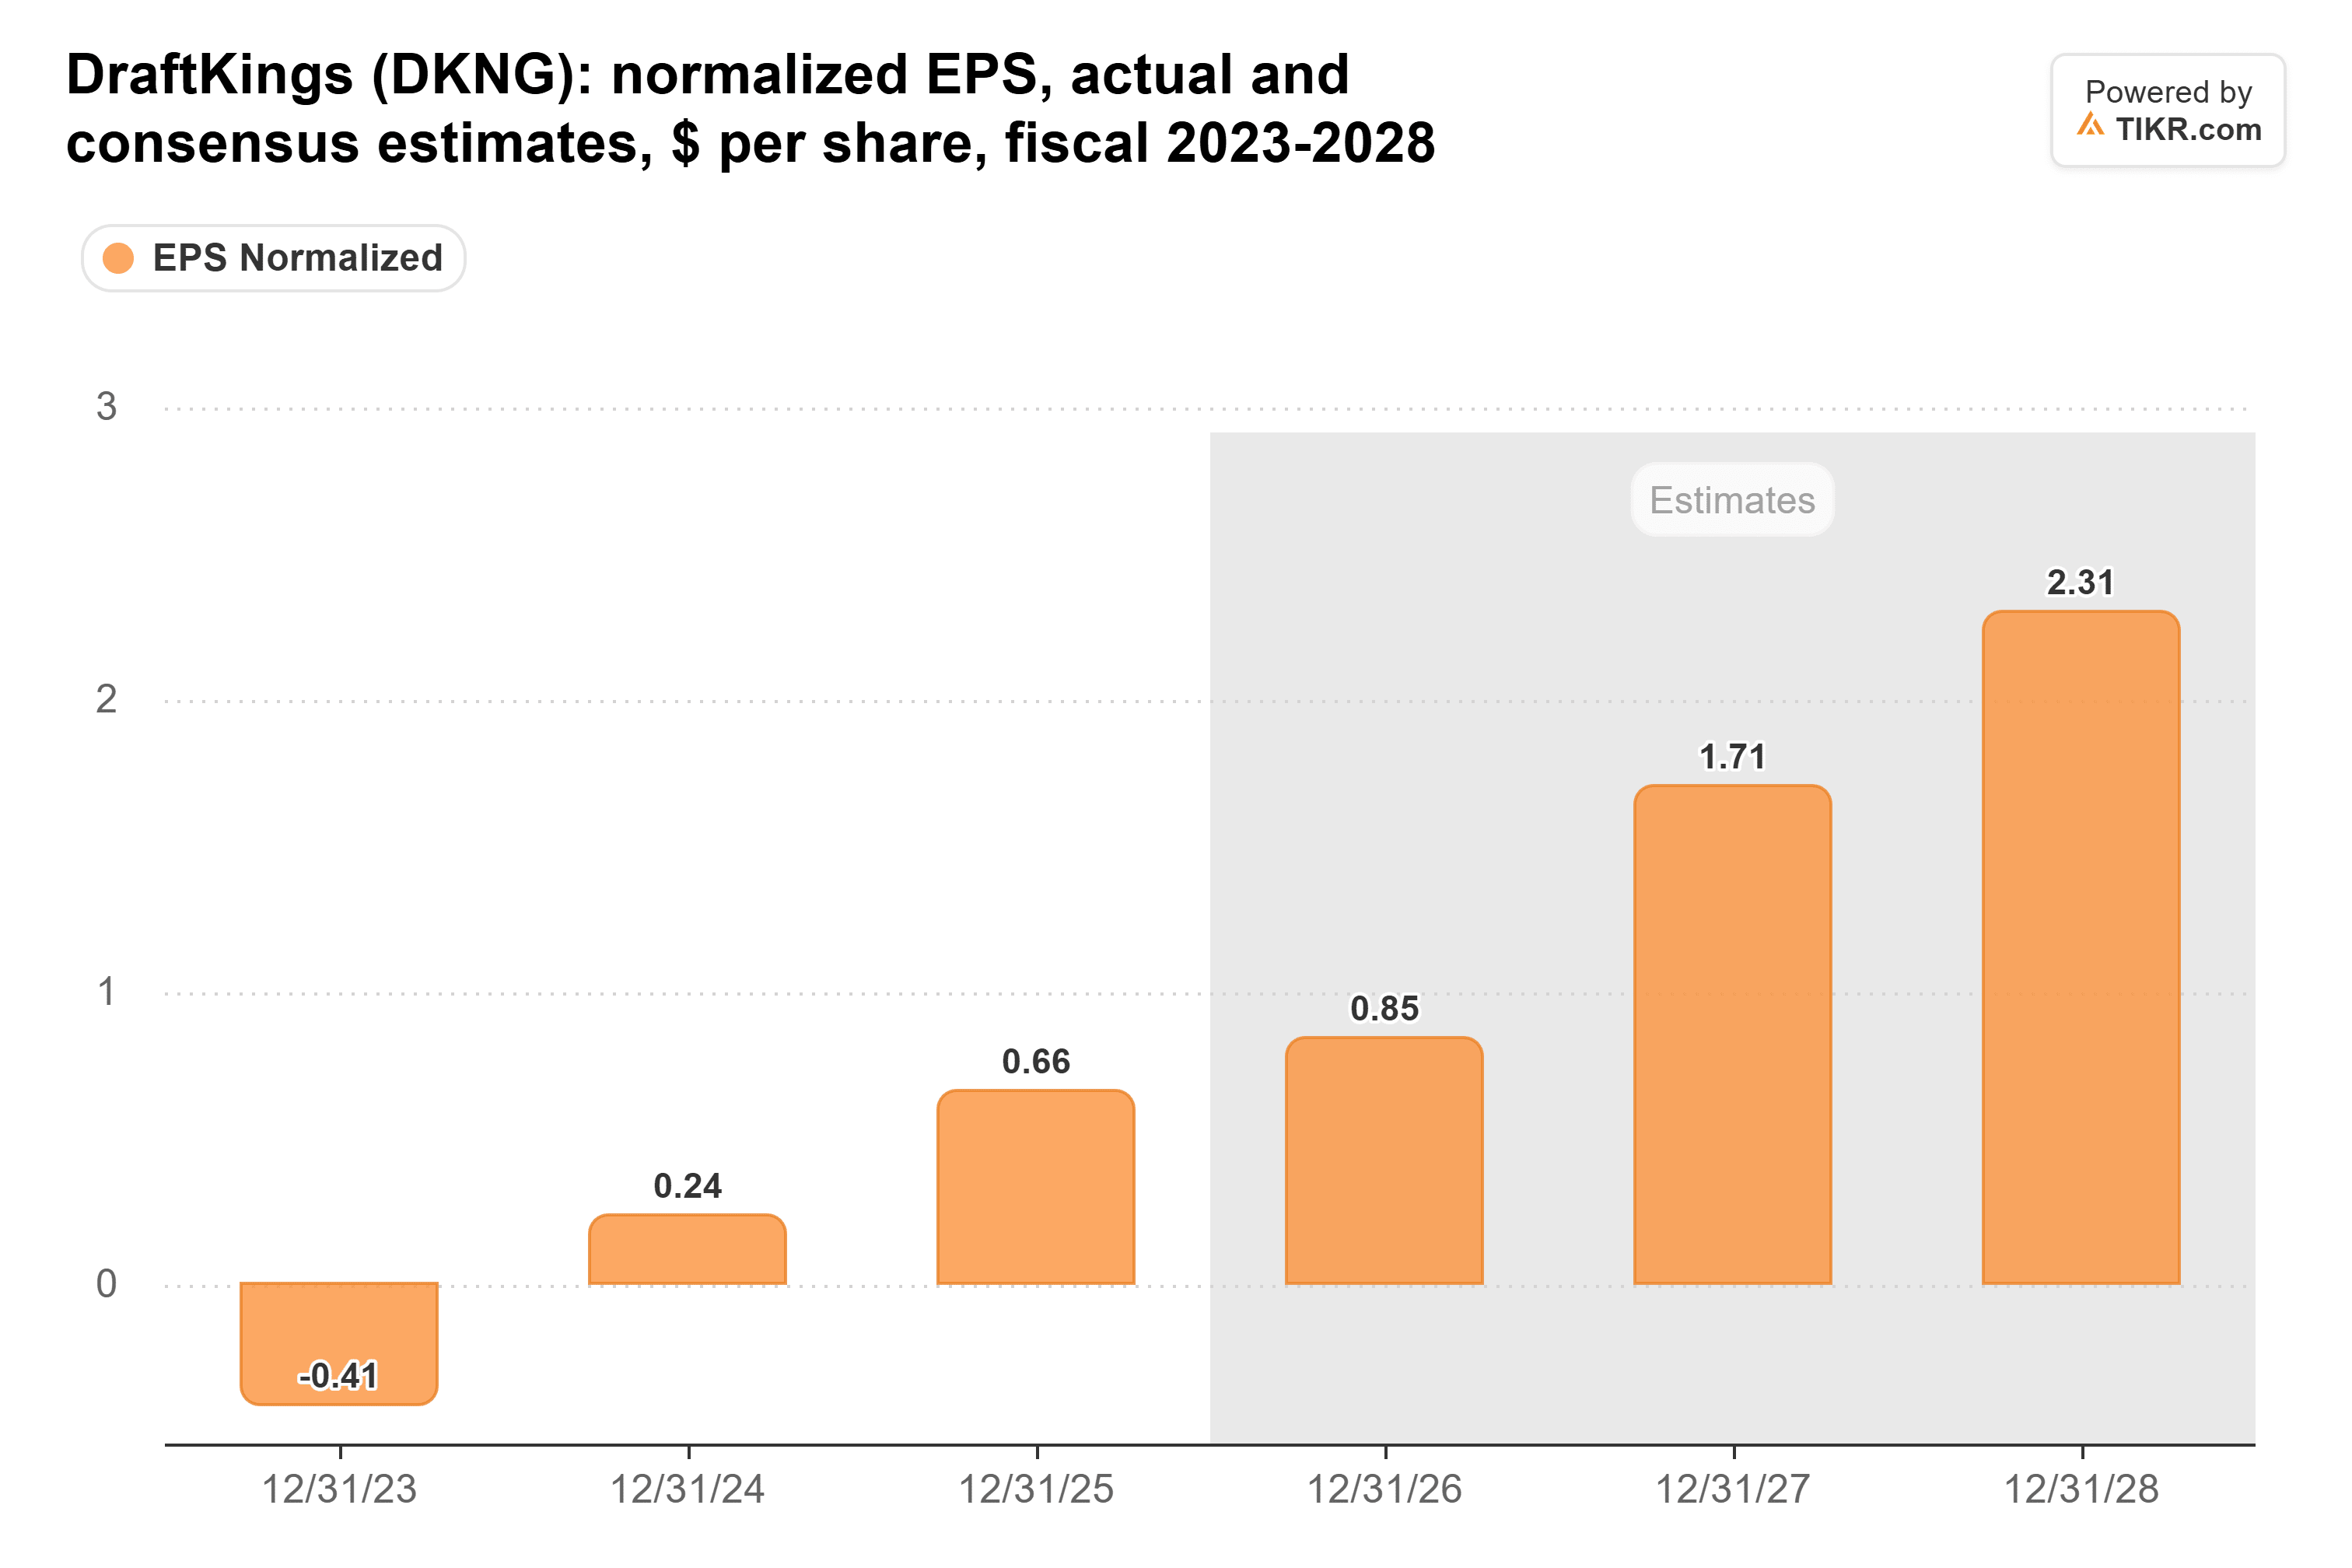
这0.85美元已较6月底的1.07美元有所下降,而周四若下调指引,很可能会进一步压低该预期。
TIKR追踪了36位分析师对DraftKings的看法。有多少人给出“买入”评级?
在一个地方查看DraftKings的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究此类股票。 查看DraftKings的分析师评级
去年的第三季度设定了较低的比较基准
根据TIKR的数据,DraftKings的EBITDA利润率在过去三个第三季度均为负值,去年为-18.0%:

去年的数据受到了运气不佳的影响。管理层表示,对客户有利的赛果导致2025年9月和10月的收入减少了超过3亿美元。第三季度体育博彩业务的净收入利润率为5.2%,投注额为114亿美元。本季度至少需要展示高于5.2%的利润率。
更大的考验在于收入增长是否快于支出增长。第二季度,收入下降了5%,而销售和营销费用却飙升38%至3.225亿美元。对于第三季度,分析师 预计调整后EBITDA将出现亏损,收入约为13.7亿美元。
预计DraftKings的现金将减少
尽管利润率为负,DraftKings在过去三个第三季度均实现了正的自由现金流。这是因为其现金流随客户存款和取款的时机而变动:

DraftKings去年第三季度产生了2.83亿美元自由现金流。分析师预计其2026年全年自由现金流为5.56亿美元,低于2025年的6.48亿美元。其上半年产生了5200万美元,因此下半年需要产生约5.05亿美元才能达到该预测。这比其去年下半年产生的6亿美元少了近1亿美元。
FanDuel刚刚展示了竞争的成本
Flutter的季度财报最能说明问题。FanDuel美国收入增长6%至14.6亿美元,但 美国调整后EBITDA 从一年前的5100万美元降至300万美元。Flutter还将其全年调整后EBITDA指引下调了1.6亿美元,原因是体育赛事结果不利以及其巴西业务关闭。
BetMGM展示了另一条路径。其第三季度调整后EBITDA在收入仅增长7%的情况下增长了112%。 MGM在其营业利润中的份额 增长了13%至2670万美元。DraftKings的季度表现会更像BetMGM,还是更像FanDuel?
Robinhood则说明了DraftKings为何难以轻易抽身。其第三季度事件合约收入增长六倍多至1.73亿美元,交易合约数量创下164亿份的纪录。DraftKings在该市场仍远远落后。Needham统计,在NFL开赛周,Kalshi占据了体育预测市场76%的交易量,而DraftKings交易所仅占3%。周四,投资者将看到自7月份年化110亿美元的交易额以来,Predictions的交易量增长了多少,以及这种增长的成本是多少。
关注指引,然后是2027年
在DraftKings证明其支出能够下降,而FanDuel和Robinhood的支出持续攀升之前,我认为其股价自1月以来的下跌是对成本状况的合理反映,而10月下旬的反弹则领先于数据。
如果DraftKings在周四维持7亿美元的下限指引,并且其在11月6日电话会议上承诺的2027年更新显示Predictions支出将下降,那么反弹论据就有了数据支撑。若下调指引或Predictions账单金额更大,则抛售看起来就是合理的。
此外,DraftKings的股价也不仅仅取决于成本。第三季度,第九巡回法院裁定Kalshi的体育赛事合约可能不受联邦掉期监管,这与第三巡回法院的裁决相左。围绕此问题的法律斗争对股价的影响可能超过任何一个季度的利润率。
那么DraftKings的股票实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到DraftKings可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!