核心要点
- MercadoLibre将于11月4日盘后公布第三季度业绩,分析师预计营收将增长约44%,但每股收益(EPS)仅增长13%。
- 看涨观点依赖于利润增长的回归,市场共识预计经调整后的每股收益在今年小幅下滑后,将在2027年跃升46%。
- 第二季度营业利润率从一年前的12.2%降至6.7%,管理层已表示预计短期内该水平不会有太大变化。
- 报告必须显示利润率已停止下滑,因为以41倍远期市盈率买入的投资者,已经为2027年的大部分反弹预期支付了溢价。
MercadoLibre (MELI)将于今天(11月4日,星期三)盘后公布第三季度业绩。其多头需要从报告中看到一件事:证明所有那些销售增长正在重新转化为利润。
该股在巴西10月25日决选中卢拉意外获胜后的一周内下跌了10%。随着选举尘埃落定,投资者只剩下一个问题:盈利增长能否足够快以支撑股价?
看涨观点是一个2027年的故事
分析师预计经调整后的每股收益将从2025年的39.40美元下滑至今年的38.26美元。之后,他们预计其将在2027年跃升至55.89美元,并在2028年达到78.56美元,几乎是去年数字的两倍:

然而,分析师们一直在朝相反方向调整。在2025年9月至2026年10月期间,他们将2026年的每股收益预期下调了42%,同时将2026年的营收预期上调了17%。MercadoLibre实现了分析师所期望的销售额,但利润却较少。
TIKR追踪了26位分析师对MercadoLibre的看法。有多少人给出“买入”评级?
查看MercadoLibre的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看MercadoLibre的分析师评级
利润率仍在下滑
看涨观点需要营业利润率出现转机。然而,自2024年中以来,该利润率已从14.3%降至6.7%,下降了一半以上:

第二季度营收增长50%至102亿美元,为四年来最快增速,而营业利润下降17%至6.83亿美元。在MercadoLibre的四个国家业务板块中,2026年上半年扣除公司成本前的利润为29.48亿美元。一年前,在营收少49%的情况下,该利润为29.50亿美元。
所有这些额外的规模都直接重新投入了业务。
大部分支出流向了三个方面:
- 巴西的免费送货服务,MercadoLibre于2025年6月将其免费送货门槛从79雷亚尔降至19雷亚尔。
- Mercado Pago信用卡,该业务在第二季度扣除资金成本和贷款损失后仍处于亏损状态。
- 防止亚马逊和Shopee抢占市场份额。
管理层并未承诺快速扭转。它在5月份表示,预计短期内利润率不会有实质性变化。在第二季度财报电话会议上,它表示公司强劲的现金生成能力和盈利能力“使我们有信心保持目前的投资节奏。”
今晚的业绩必须展示什么
门槛可能比你想象的要低一些。市场共识预计营收约为107亿美元,较一年前的74亿美元增长约44%,每股收益为9.41美元,较8.32美元增长13%。分析师们只有在预期利润率远低于2025年第三季度9.8%的情况下,才能从44%的营收增长中得出13%的每股收益增长。他们的全年数字意味着下半年利润率约为7%。
因此,考验在于利润率是否能维持在第二季度6.7%的水平或更高。达到7%左右或更好,表明下滑已经停止。低于6.7%则意味着成本增速仍快于营收,2027年的预期可能会被下调。巴西业务板块的利润率是另一个需要关注的数字,该利润率在第二季度从第一季度的8.1%改善至9.9%。
贷款损失的意外情况,或卢拉获胜后雷亚尔走弱,对股价的影响可能比利润率的一个百分点更大。MercadoLibre的金融科技负责人表示,他没有看到巴西信贷出现任何恶化,报告将显示这种情况是否持续。
41倍市盈率?给我利润率
下跌之后,远期市盈率远低于其五年平均水平:
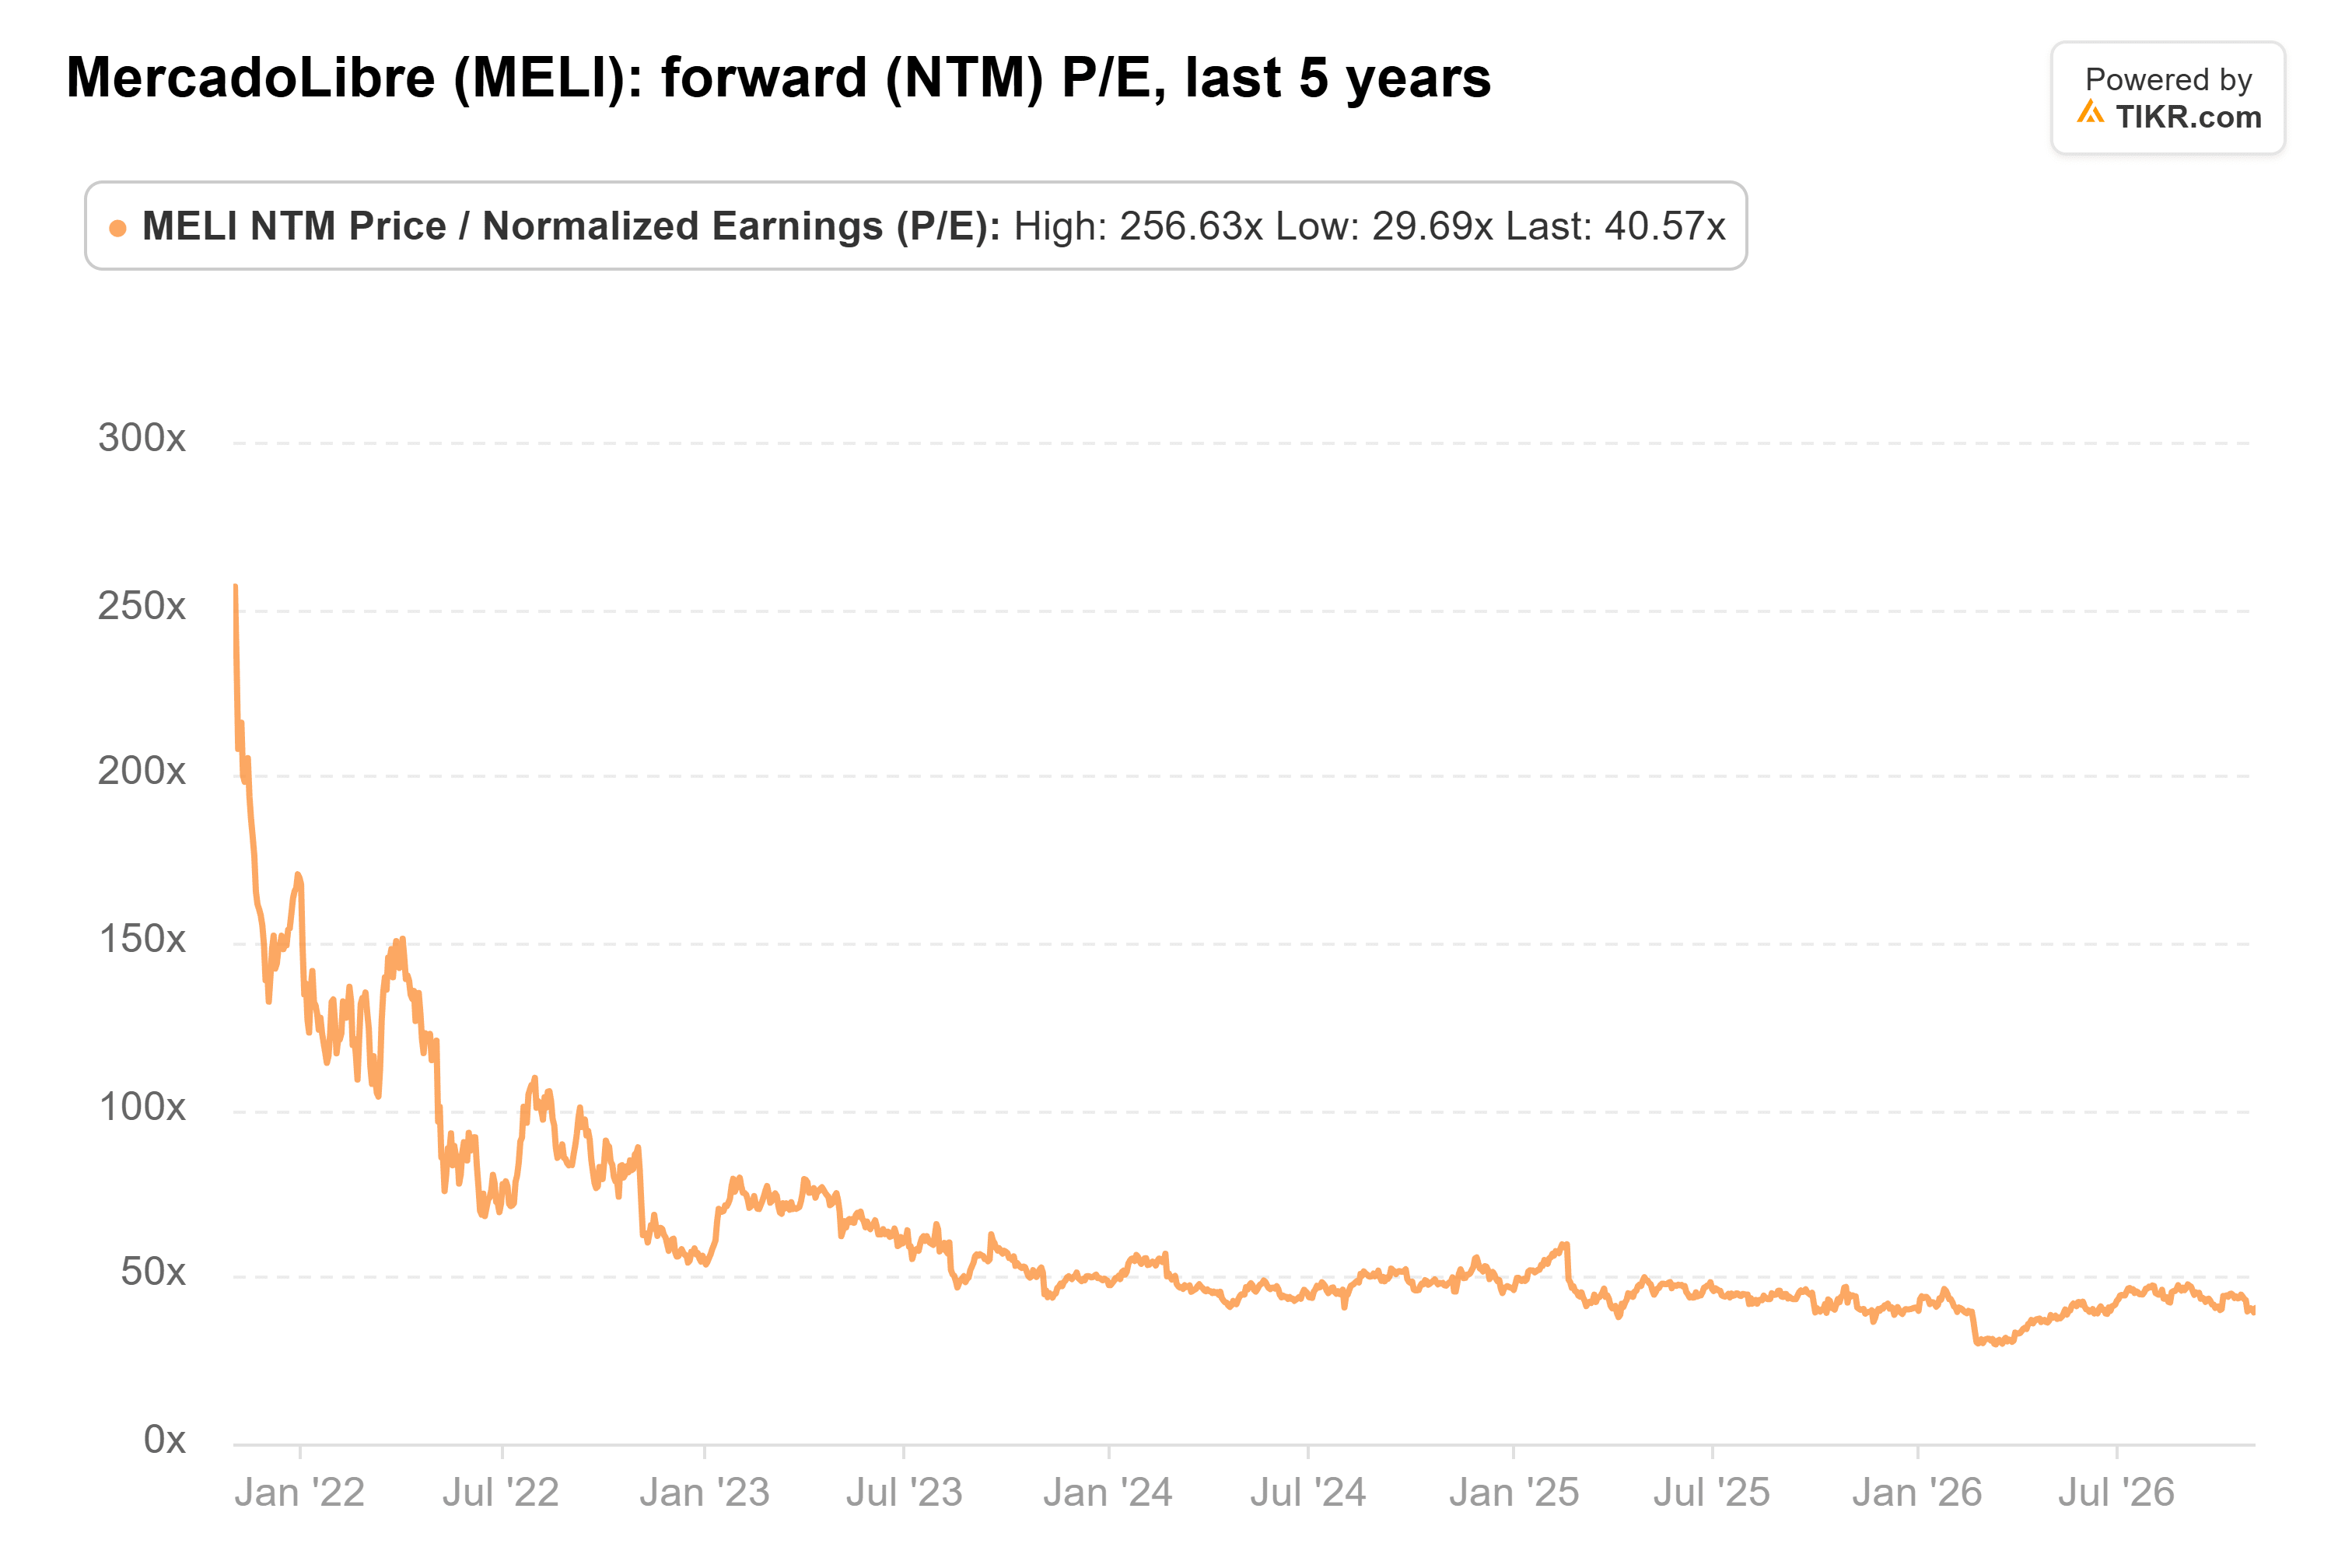
目前为41倍,而63倍的平均值包含了2021年257倍的峰值,并且在3月份曾低至30倍。未来十二个月的盈利现在主要来自2027年的预期,因此支付41倍市盈率的投资者已经为那46%的跃升支付了大部分溢价。如果报告导致2027年预期下调,那么股价在相同价格下会变得更贵。
我的看法是:在支付41倍市盈率购买一个管理层自己都说不会很快到来的反弹之前,我希望看到利润率停止下滑。如果11月4日的利润率在7%左右或更好,那么2027年的预期看起来是可以实现的。如果低于6.7%,我预计它们会被下调。
即使在一个良好的季度之后,投资者也不会得到完整的答案。MercadoLibre不提供业绩指引,因此明年初的第四季度致股东信将显示它计划在2027年进行多大力度的投资。
那么MercadoLibre的股票实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,看看MercadoLibre可能值多少钱。从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!