核心要点
- MercadoLibre 股价在过去一年下跌了 29%,高盛于 11 月 11 日将其目标价从 $2,230 下调至 $2,100,但维持其“买入”评级。
- 第三季度营收增长 45%,但营业利润下降 6%,原因是公司在巴西的免费配送、仓储空间和营销方面投入更多。
- 按 $2,100 计算,该股的远期市盈率约为 47 倍,接近其自 2023 年以来的通常水平,但分析师持续下调其盈利预期。
- 该目标价看起来可以实现,但可能需要接近两年而非一年的时间,因为管理层未承诺利润率将恢复。
MercadoLibre (MELI) 股价在过去一年下跌了 29%,高盛刚刚下调了其目标价。11 月 11 日,该公司将目标价从 $2,230 下调至 $2,100,并维持其“买入”评级,这仍意味着 41% 的上涨空间。
MercadoLibre 正将利润投入增长
在 11 月 4 日公布的第三季度财报中,营收增长 45% 至 $10.75 billion,但营业利润下降 6% 至 $676 million,每股收益 $8.83 低于分析师预期的 $9.27。
管理层指出,原因包括更多的免费配送、巴西额外的联盟营销以及为假日季提前新增的仓储空间。致股东信称这种配送利润挤压是“我们当初决心要培养的用户习惯所付出的代价”。
高盛仍认为利润率将出现拐点
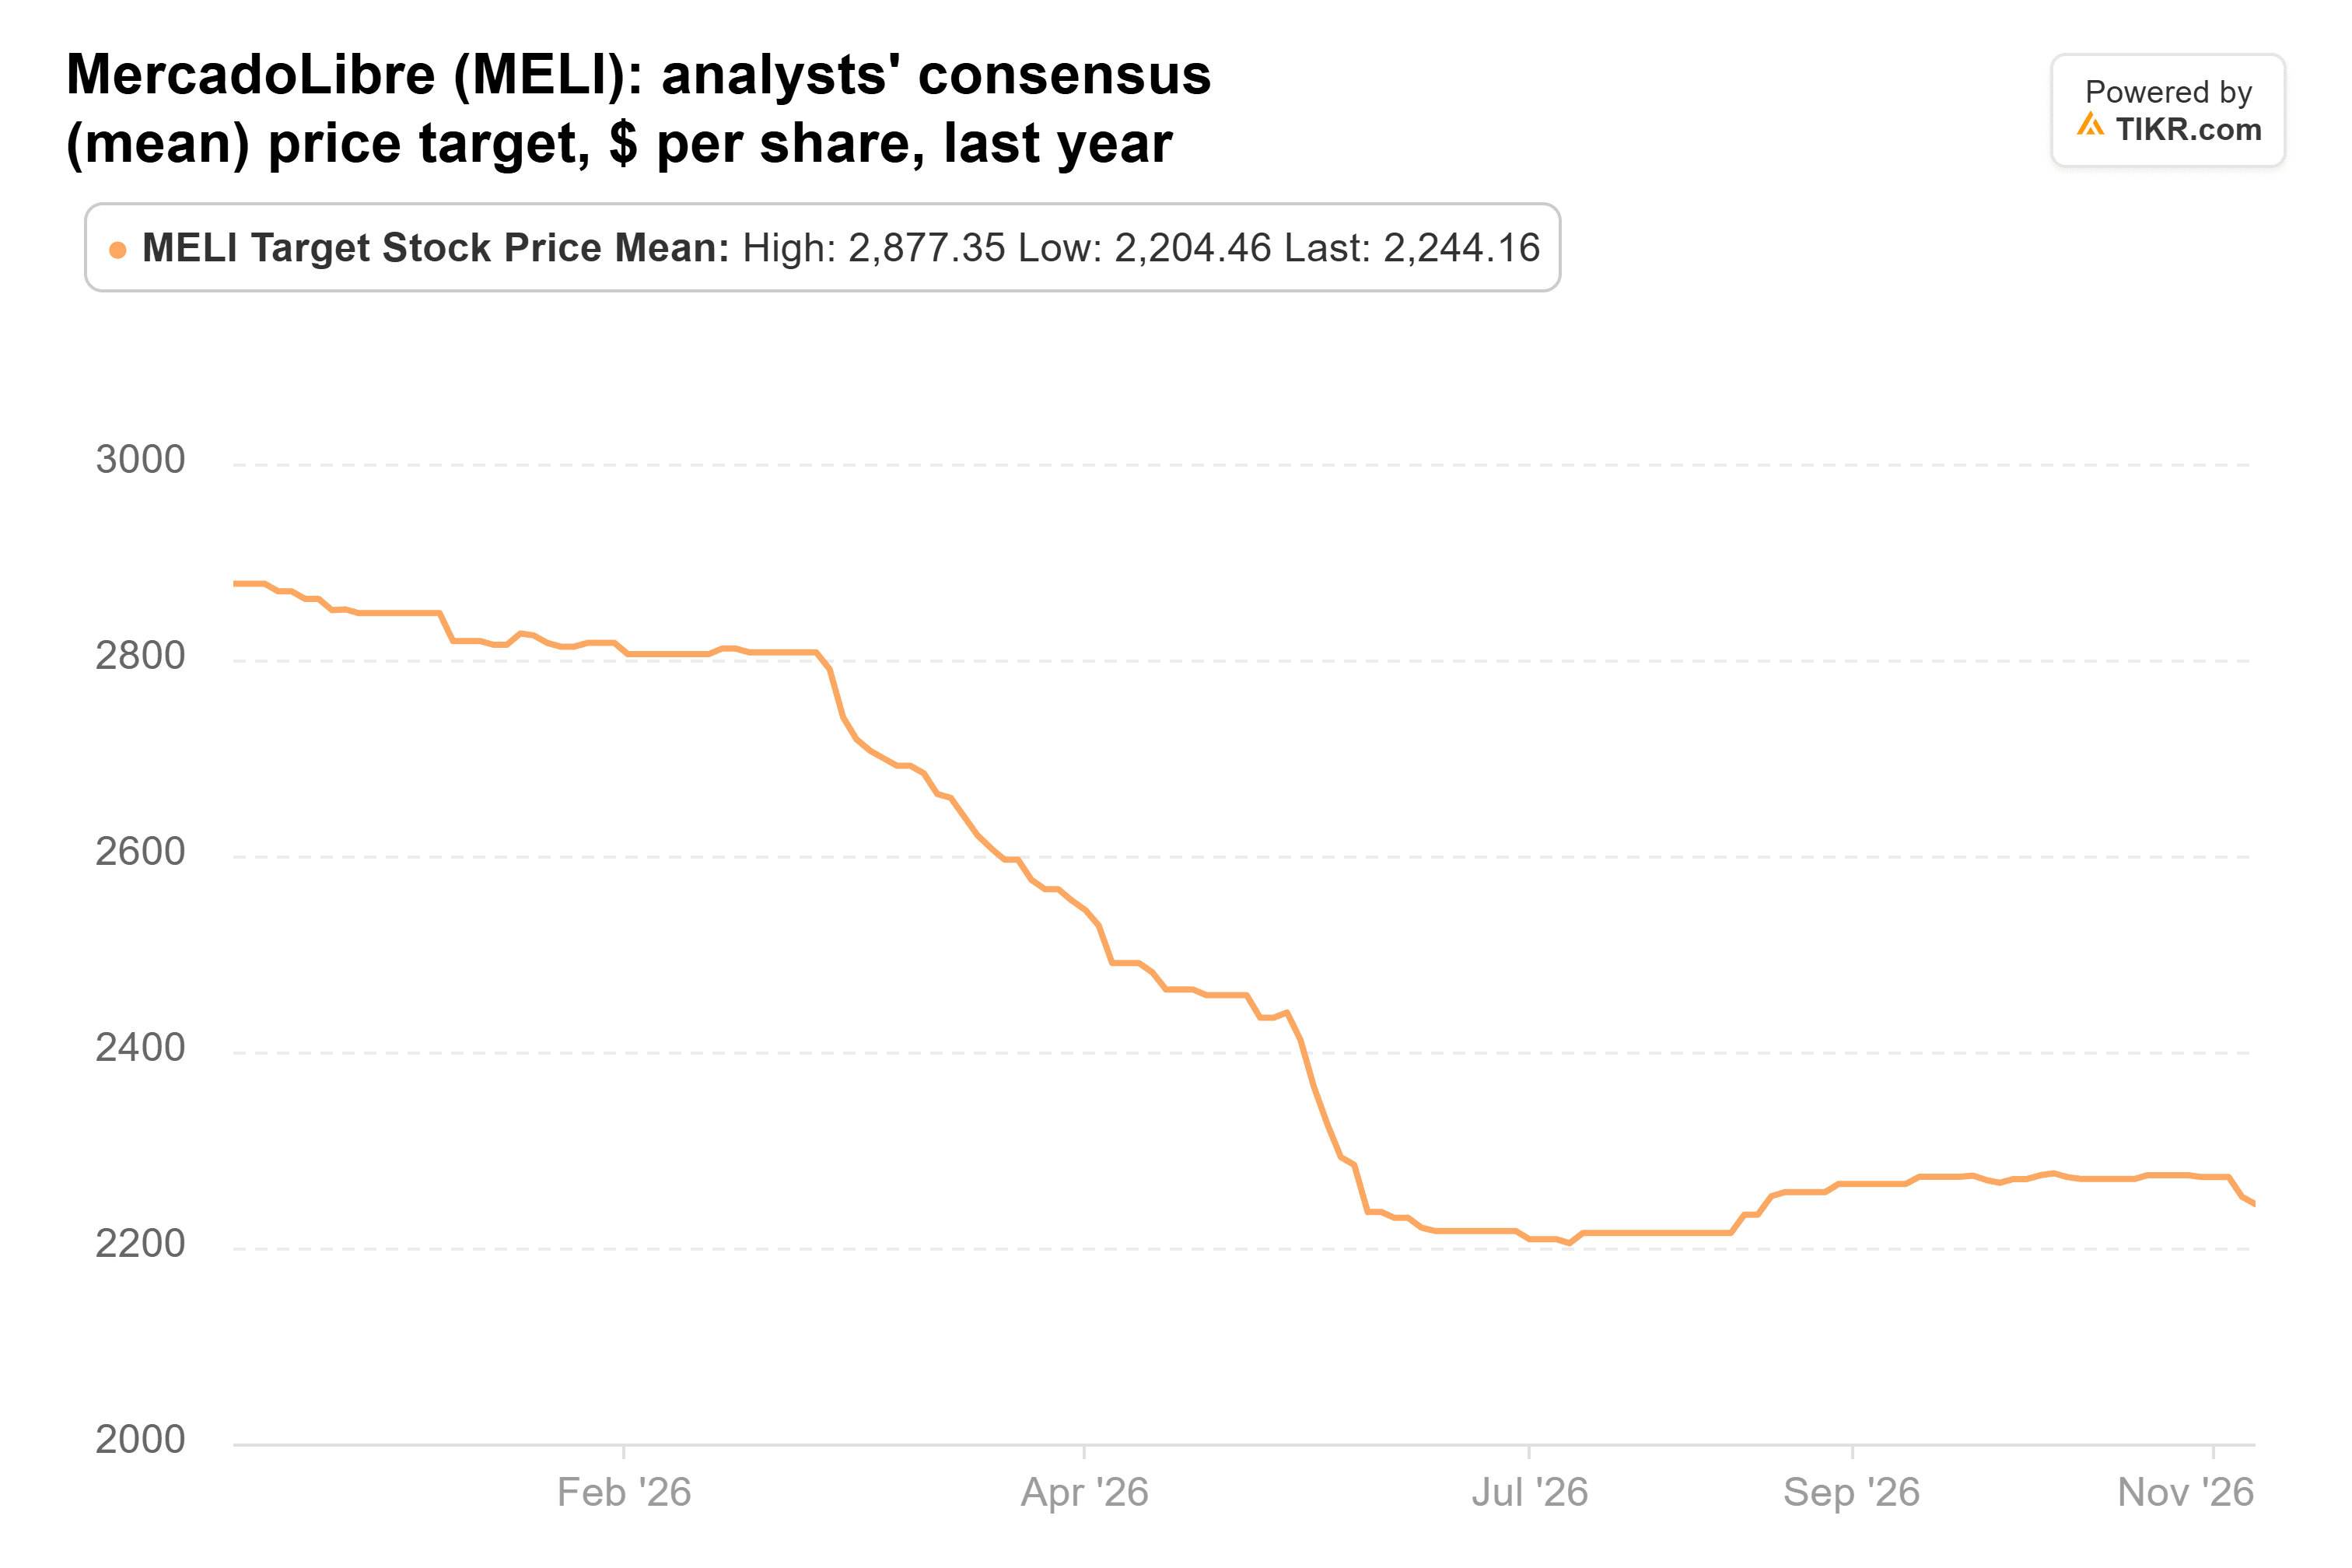
高盛的 $2,100 目标价比 $2,244 的共识目标价低 6%。
高盛分析师 Irma Sgarz 在 11 月 4 日的电话会议上提出了看涨观点。她表示,鉴于增长和用户参与度“依然如此强劲”,“感觉利润率拐点应该已经近在眼前了”。然而,首席财务官 Martin de los Santos 并未给出利润率目标:“我们的方法是着眼长远进行管理。”
TIKR 追踪了 26 位对 MercadoLibre 的分析师。有多少人给出“买入”评级?
在一个地方查看 MercadoLibre 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过 500,000 名投资者使用 TIKR 来研究像这样的股票。查看 MercadoLibre 的分析师评级
$2,100 的目标价合理吗?
有 26 位分析师覆盖该股,目标价从 $1,750 到 $2,800 不等。他们的平均目标价全年都在下降,从一年前的 $2,877 降至:
盈利预期下降得更厉害。在 2025 年 9 月,分析师预计 2026 年每股收益为 $66.55。现在他们预计为 $37.37,低于 2025 年的 $39.40,随后在 2027 年跃升至 $54.44:
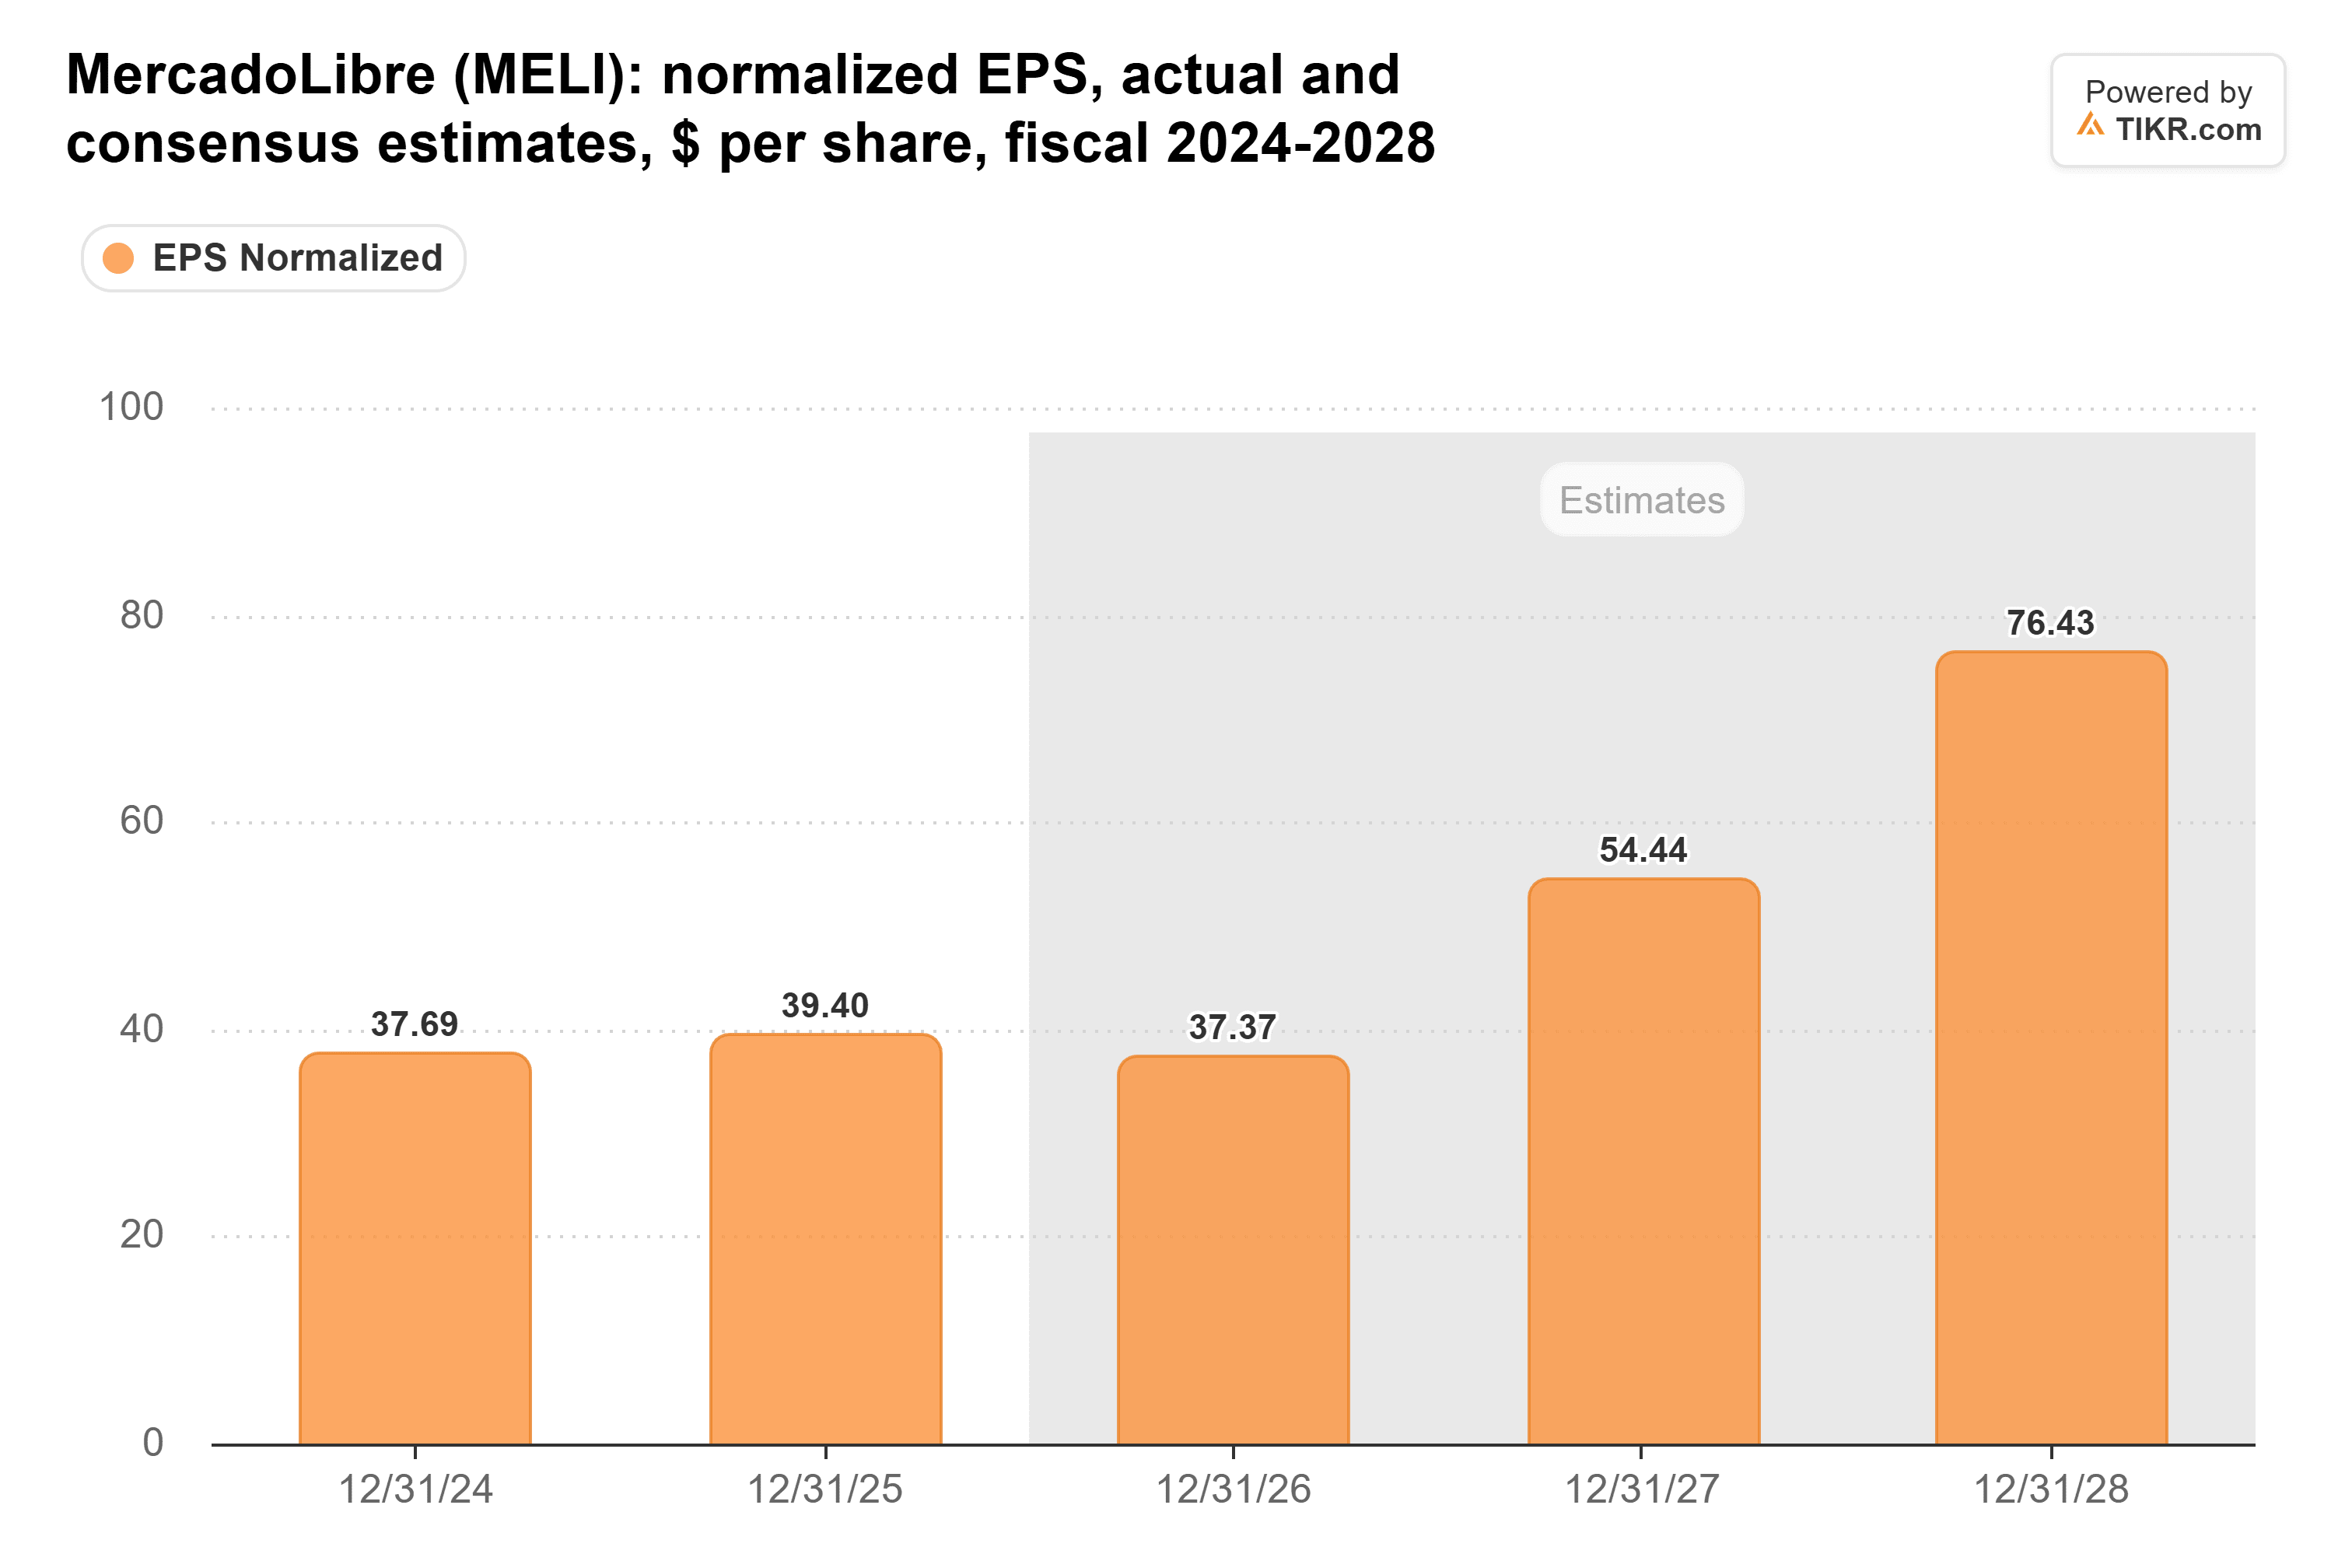
这一跃升取决于高盛所预期的利润率恢复,而利润率在第三季度再次收缩。
估值已经大幅下降。MercadoLibre 的远期市盈率为 [33x],接近其 3 月份创下的五年低点 30x,约为其五年平均值 62x 的一半:
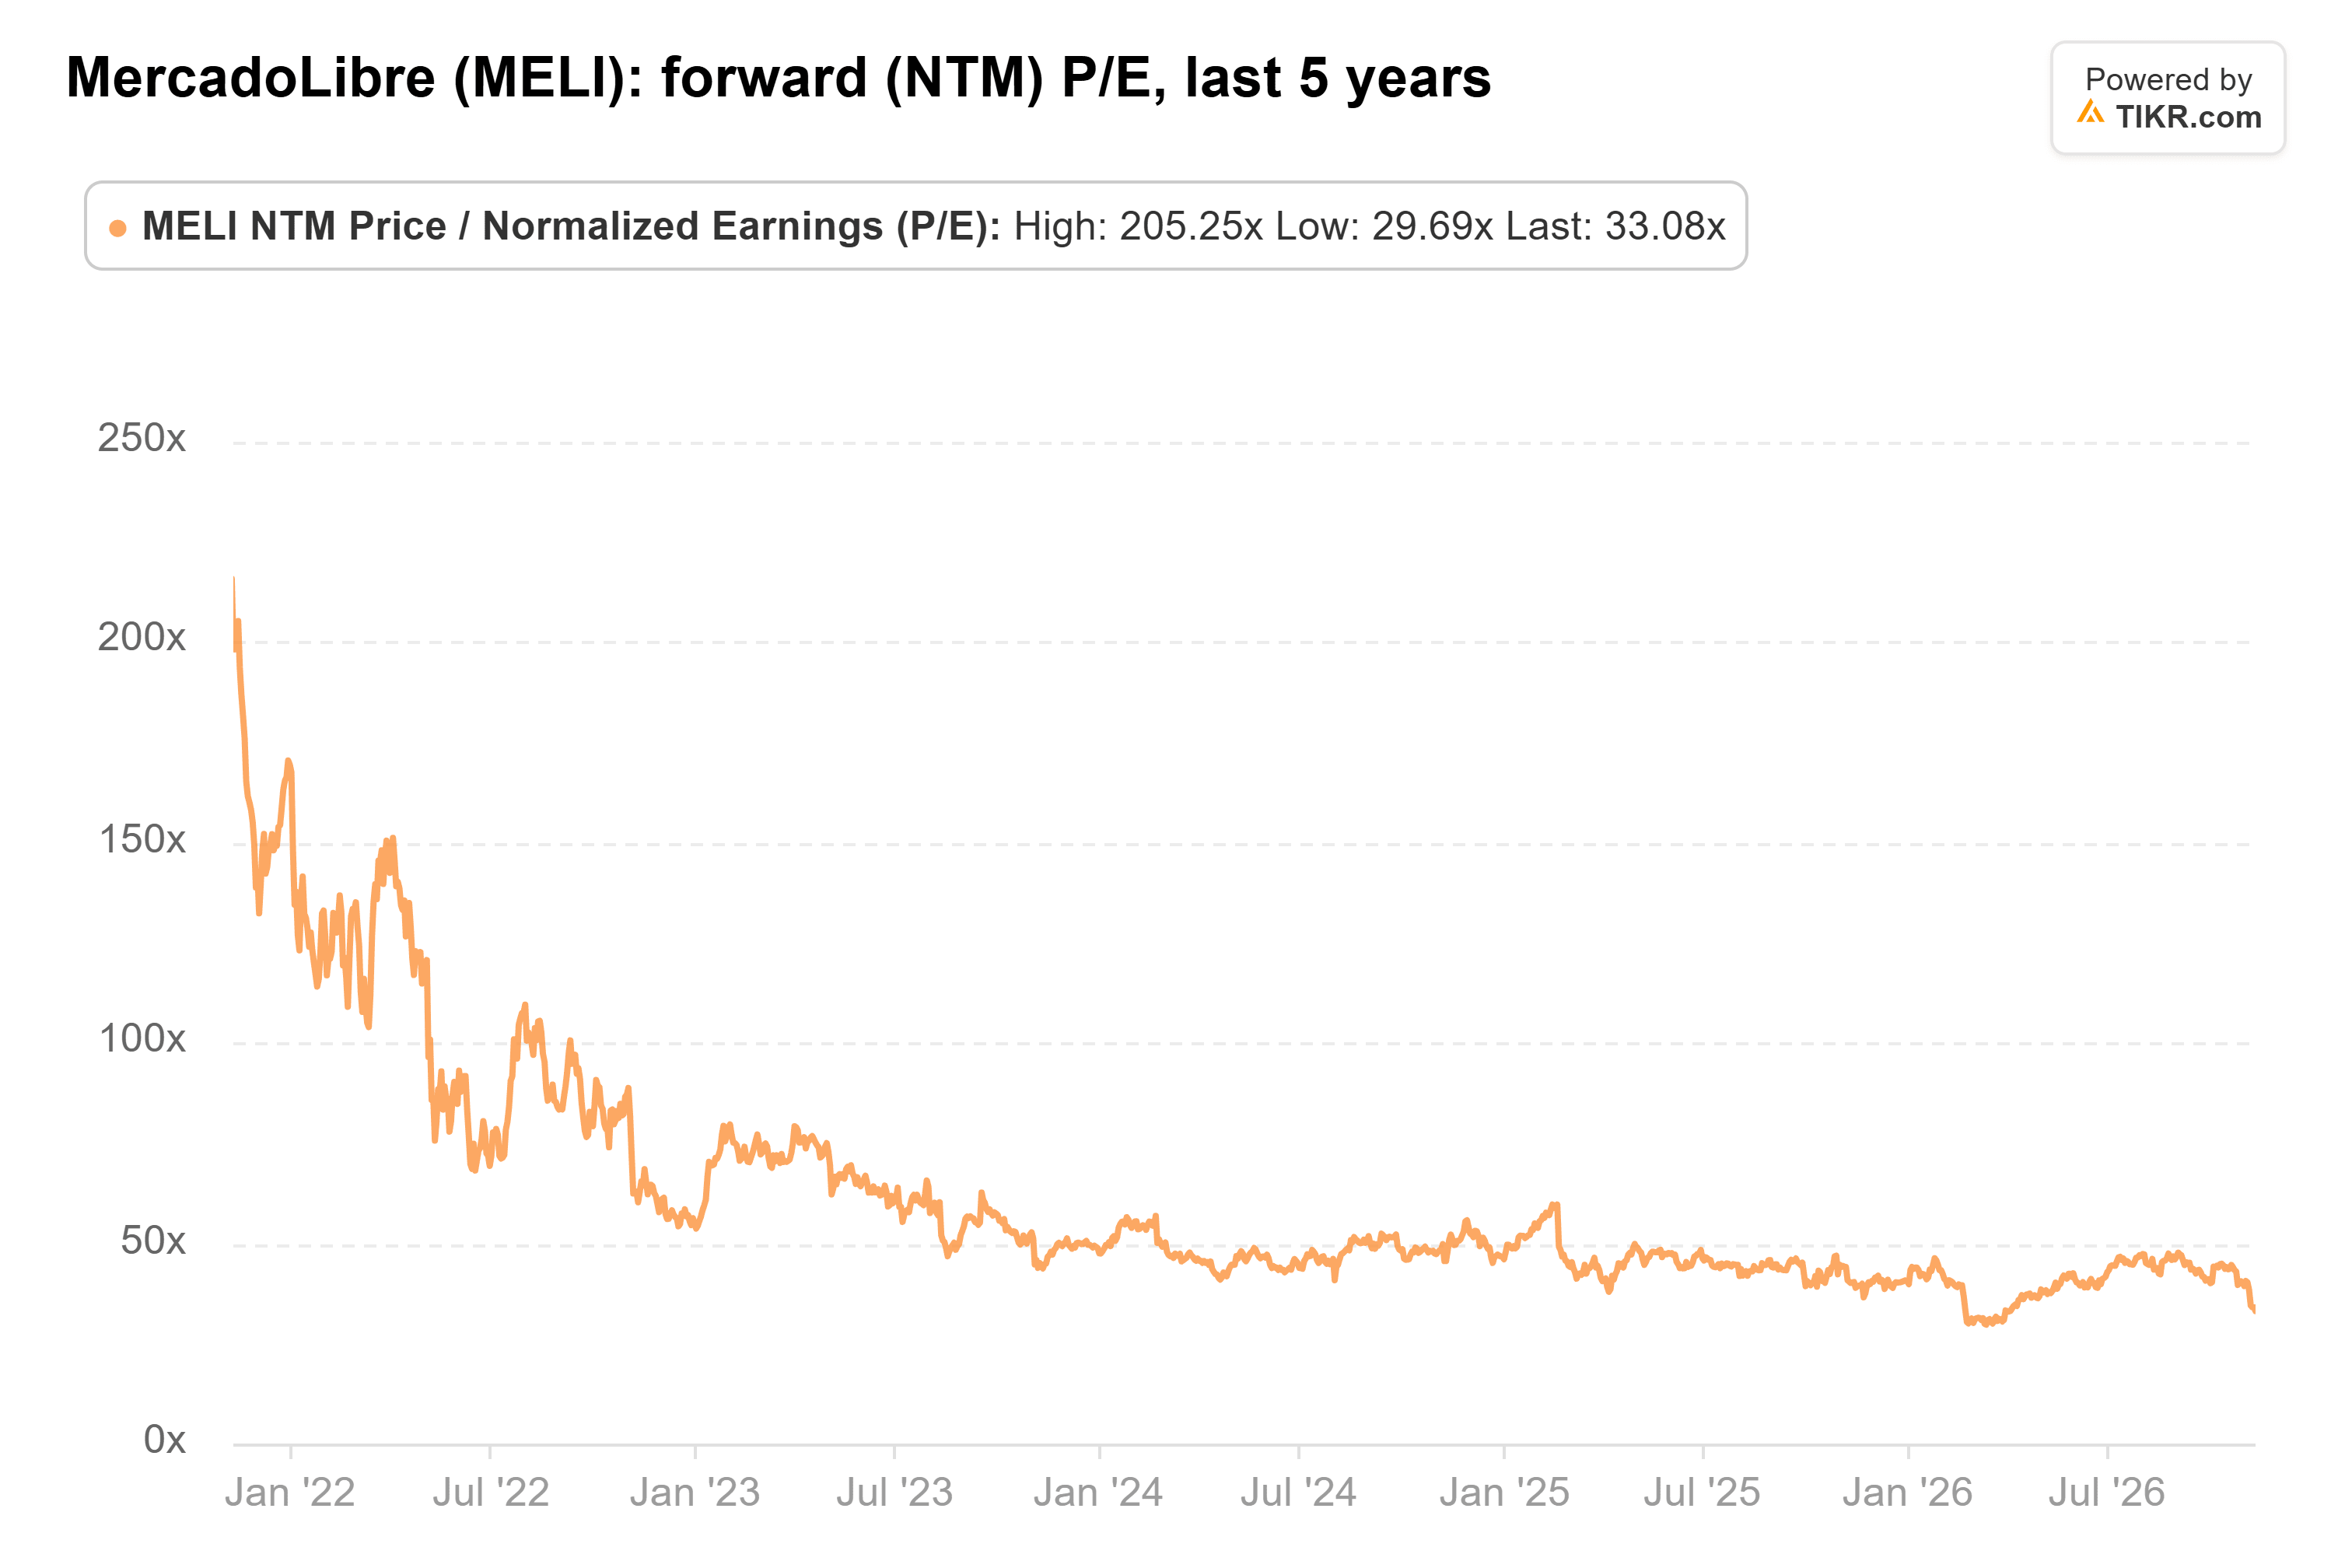
高盛的目标价大约相当于分析师对未来 12 个月预期的每股 $45 的 47 倍。这接近该股从 2023 年初到今年 9 月底各季度末读数的平均值 48 倍。
一个合理但需时更长的目标
主要风险在于 MercadoLibre 持续将每一分利润都重新投入业务。
因此,$2,100 的目标价只需要该股自 2023 年以来的通常估值倍数,加上停止下降的 2027 年预期。我认为实现该目标价可能需要接近两年而非一年的时间。明年初公布的第四季度业绩将显示,今年秋季新增的仓储空间是否开始产生回报。
那么 MercadoLibre 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 MercadoLibre 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!