


核心要点
- 在万事达卡第三季度业绩超预期后,超过十几家公司上调了其目标价。其中五家的目标价范围从Monness的535美元(评级为持有)到Cantor Fitzgerald的765美元(评级为增持)。
- 报告发布后,对2026年至2028年的每股收益共识预期上调了不到0.5%,因此更高的目标价源于分析师为相同的盈利支付了更高的估值倍数。
- 万事达卡目前的远期市盈率为30倍,略低于其五年平均的31倍,但远高于6月份触及的23倍。
- 看涨的目标价是基于万事达卡在明年盈利上使用其通常的估值倍数或略高,而Monness的535美元目标价则使其估值低于其五年低点。
万事达卡 (MA) 在10月29日超出了华尔街的第三季度预期,随后几天有超过十几家公司上调了其目标价。其中五家显示了目标价范围的巨大差异。
摩根士丹利、TD Cowen、摩根大通和Cantor Fitzgerald均保持看涨,新的目标价从712美元到765美元不等。Monness维持其持有评级,但即使如此也将其目标价上调至535美元。
对于一只在截至11月3日的一个月内上涨了17%且交易价格接近其52周高点的股票来说,这是一个很大的价差。那么哪一方是正确的呢?这取决于盈利前景是否真的有所改善。
所有人都上调了,即使是持有评级
以下是报告发布后各公司的目标价:
- 摩根士丹利:增持,712美元,此前为681美元
- TD Cowen:买入,726美元,此前为667美元
- 摩根大通:增持,755美元,此前为720美元
- Cantor Fitzgerald:增持,765美元,此前为695美元
- Monness:持有,535美元,此前为510美元
这些上调幅度在4.6%到10.1%之间。该季度给了这些公司感到乐观的理由:净营收 增长14%至98.1亿美元,高于华尔街预期的96.6亿美元,增值服务按固定汇率计算增长了19%。
但新任首席财务官海凌在第三季度电话会议上补充了一个注意事项。部分超预期业绩来自从第四季度提前的服务项目和支付网络协议。他表示:“你将在第四季度看到类似的抵消。”
从12月挪到9月的一美元并不会为全年增加任何东西。
预期几乎没有变动
以下是截至11月1日,分析师对万事达卡到2028年的每股收益预期:

共识预期今年为20.04美元,2027年为23.13美元,2028年为26.89美元。在10月22日,即报告发布前一周,这些数字分别为19.95美元、23.07美元和26.85美元。
因此,每年的预期上调幅度都不到0.5%,远低于目标价的变动幅度。这与海凌的说法相符。
TIKR追踪40位分析师对万事达卡的看法。有多少人说“买入”?
查看万事达卡买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。 查看万事达卡的分析师评级
分析师为相同的盈利支付了更高的价格
万事达卡的远期市盈率已从其6月的低点回升,但仍略低于其五年平均水平:
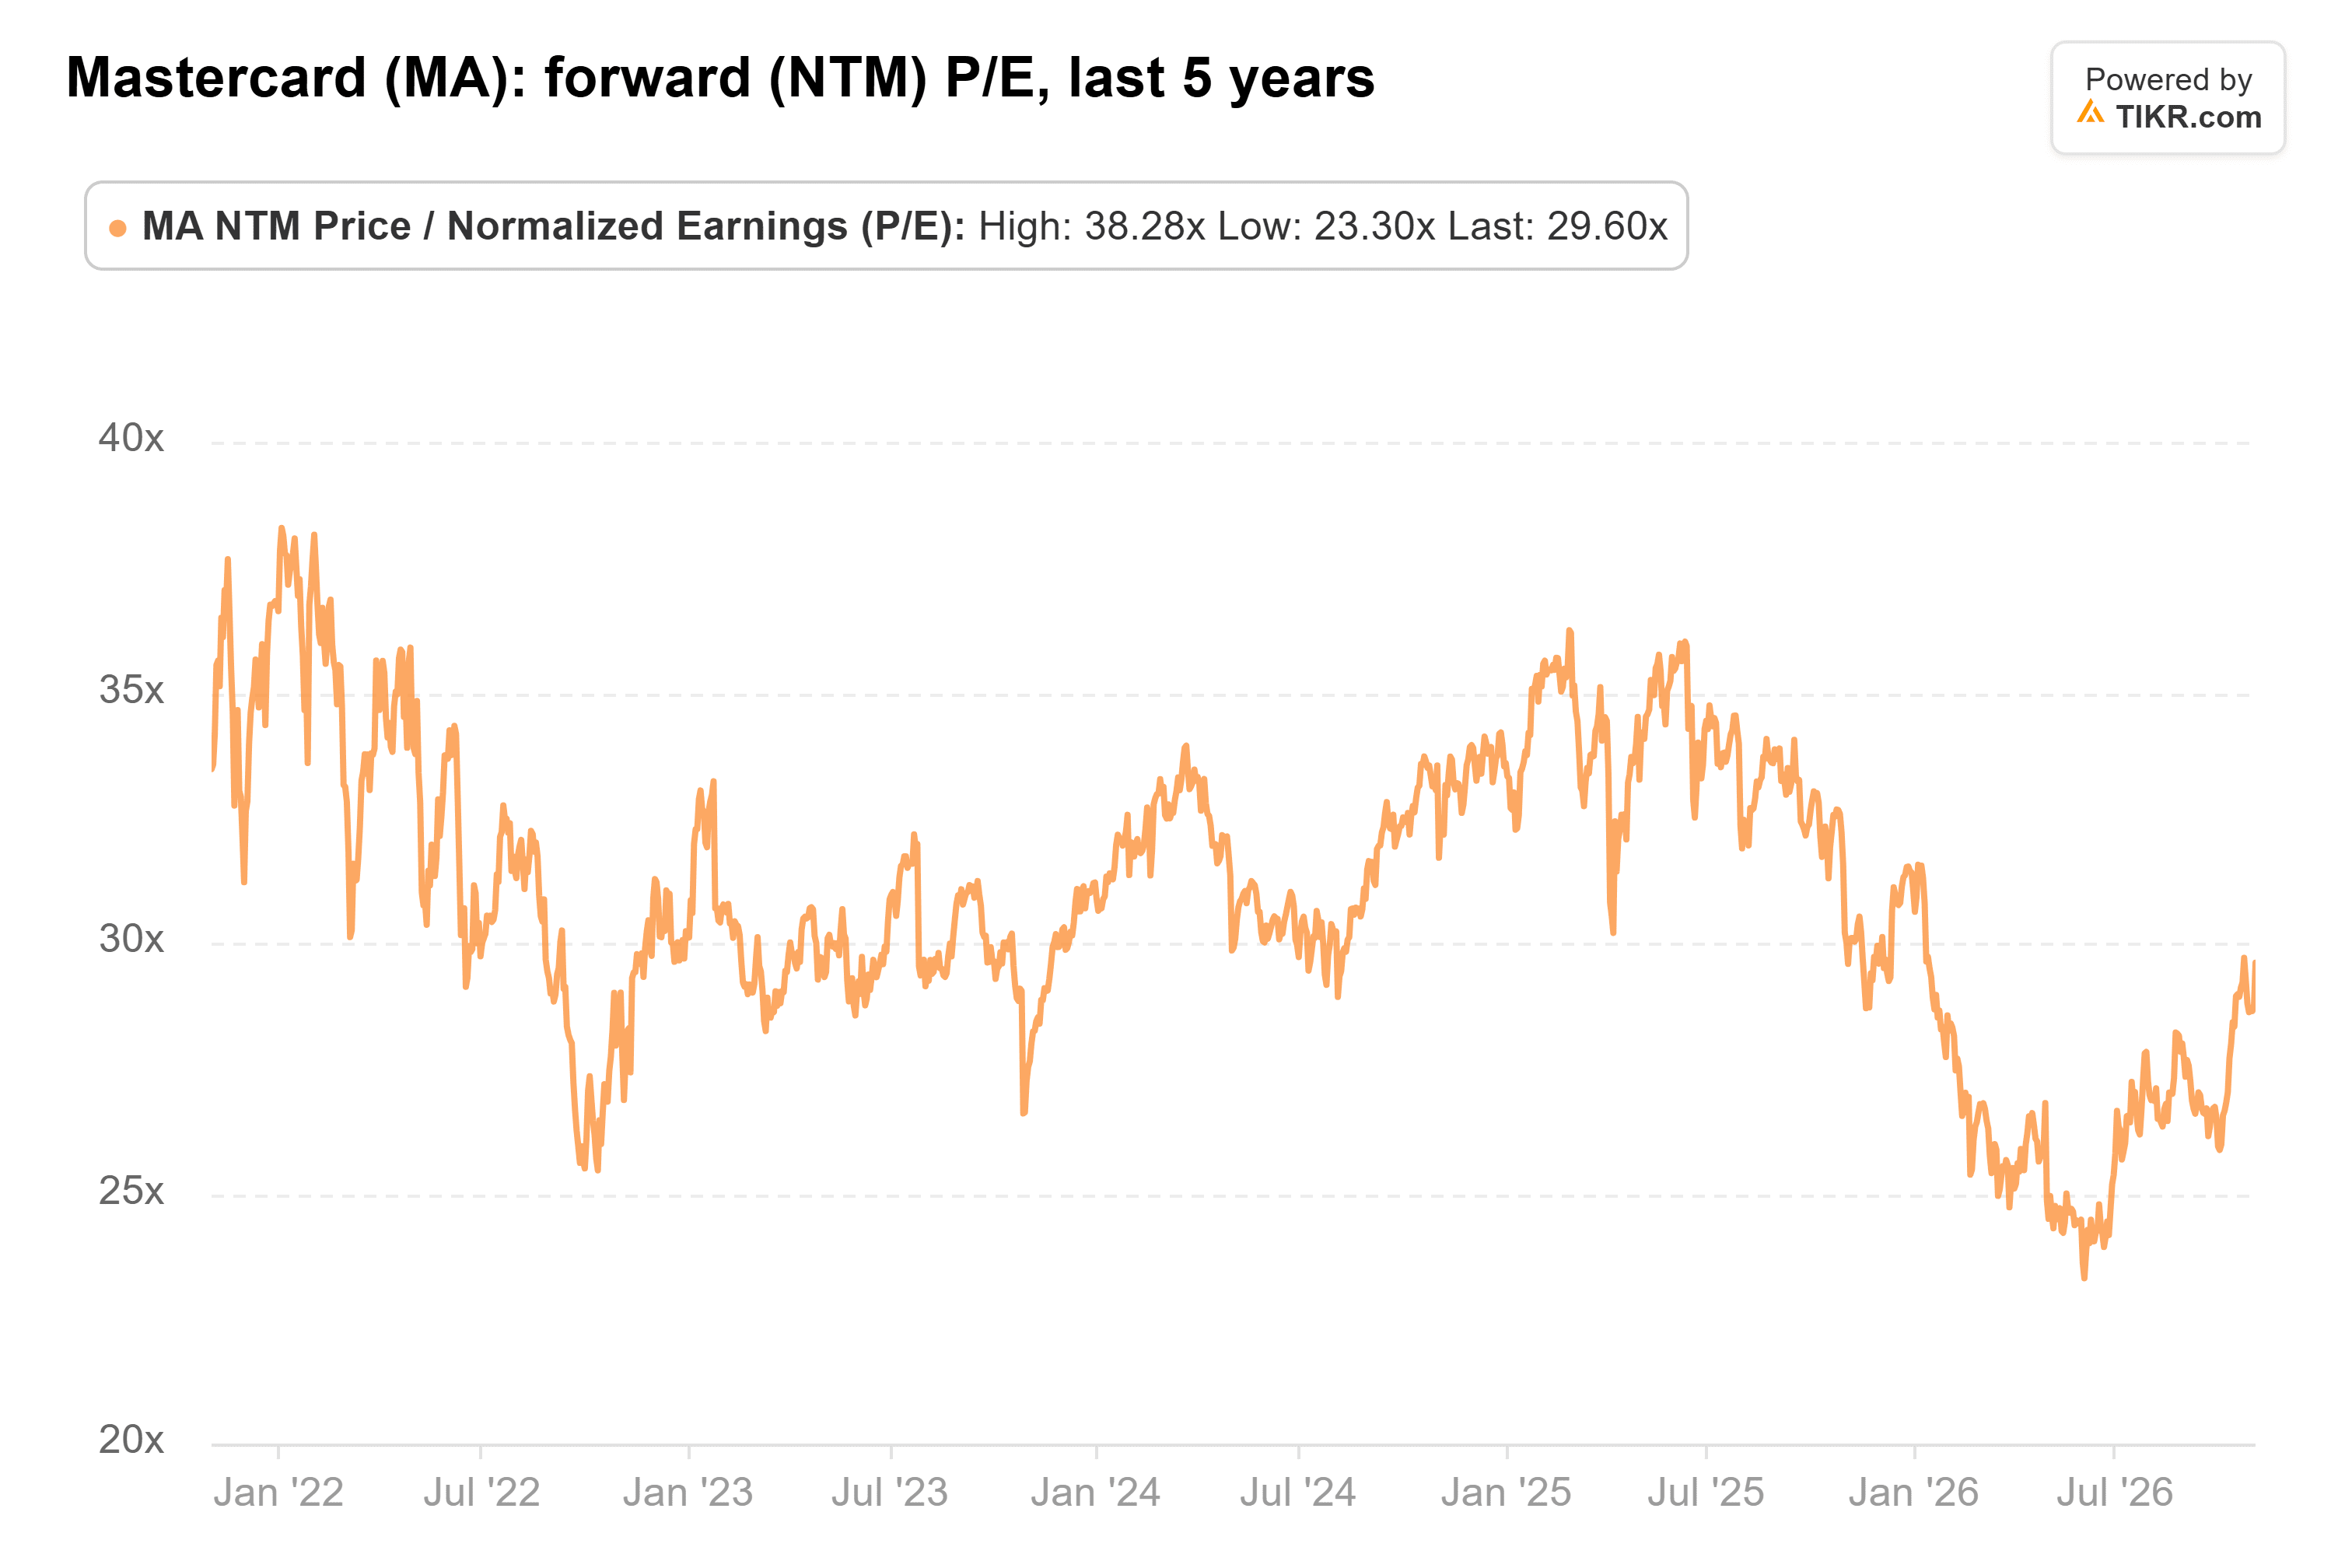
11月2日,该倍数为30倍。过去五年平均为31倍,在2022年1月达到38倍的峰值,在6月触底至23.3倍。9月底时为26倍,因此过去一个月的上涨使估值倍数增加了近4倍,而盈利几乎没有变化。
现在将每个目标价除以2027年23.13美元的共识预期:
- 摩根士丹利的712美元:30.8倍
- TD Cowen的726美元:31.4倍
- 摩根大通的755美元:32.6倍
- Cantor的765美元:33.1倍
- Monness的535美元:23.1倍
该股票在11月3日收盘价647美元时,相对于同一预期的市盈率为28倍。从现在起一年后,2027年将是衡量远期倍数的年份,因此这个比较是成立的。摩根士丹利和TD Cowen正好处于万事达卡的五年平均水平,摩根大通和Cantor略高于该水平。Monness的定价使其估值略低于其6月的低点。
业务仍在增长
更高的估值倍数并非建立在一个停滞的业务之上。分析师预计今年营收将增长14%,到2028年仍将增长12%:

今年为374亿美元,2027年为421亿美元,2028年为471亿美元,高于2025年的328亿美元。预计每股收益增长更快,明年为15%。如果估值倍数保持不变,股价可以随之上涨。
存在风险。海凌表示,第四季度返利和激励措施占毛评估额的比例将高于第三季度,并且定价将面临早期涨幅的基数效应。此外,第三季度跨境交易量增长放缓至11%,而第二季度为12%。
看涨方对万事达卡有更好的理由
目标价上调本身主要是分析师追赶股价,因为预期几乎没有变动。但达到摩根士丹利712美元的目标价并不需要大幅的估值重估,只需要万事达卡在其明年盈利上使用其通常的估值倍数即可。要达到Monness的535美元目标价,即比11月3日收盘价低17%,其估值倍数必须跌破其五年低点并维持在该水平。
坦率地说,这比任何看涨评级都更像一个更大的赌注。
当然,所有五个目标价都依赖于2027年23.13美元的预期。万事达卡通常在1月下旬公布第四季度业绩,届时海凌将给出他的第一个全年展望。如果该展望指向比分析师预期更弱的2027年,他们将下调该预期,目标价也会随之下降。
那么万事达卡股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到万事达卡可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


