核心要点
- 在10月27日发布第三季度财报后,可口可乐的目标价发生了变动。其中五个目标价范围从Freedom Broker的89美元到DBS的106美元。
- 基于分析师对2028年每股收益的预测,Freedom的89美元目标价对应可口可乐五年平均远期市盈率,而DBS的106美元目标价则对应其五年高点市盈率。
- 分析师对2027年和2028年的每股收益预测在财报发布后均上调了1美分,而DBS将其目标价上调了8美元。
- 可口可乐将于第四季度财报中发布的2027年业绩指引,是对高端目标价的下一个真正考验。
可口可乐 (KO) 今年表现相当出色。截至11月4日,股价报96.22美元,2026年迄今上涨了38%,仅自10月2日以来就上涨了12%。
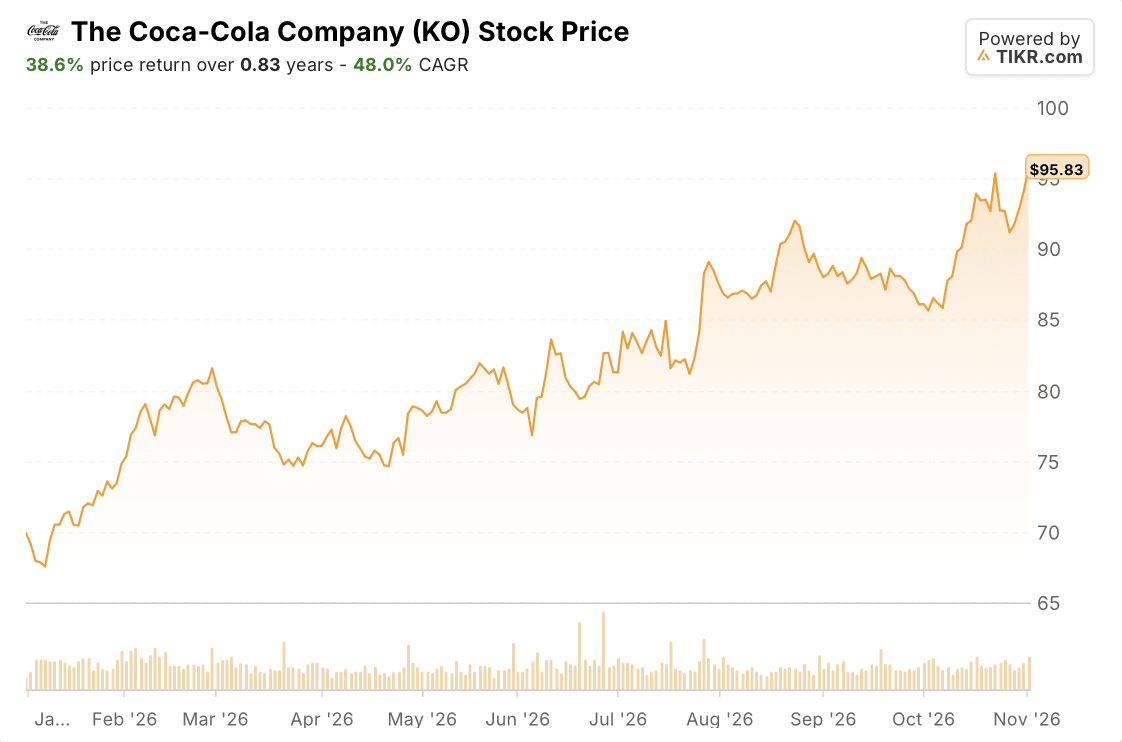
华尔街仍在追赶。以下是五家在10月27日第三季度财报发布后更新了目标价的机构,其中四家上调了目标价:
- DBS:买入,106美元(原为98美元),10月28日
- TD Cowen:买入,104美元(原为100美元),10月28日
- Evercore ISI:跑赢大盘,100美元(不变),10月28日
- Bernstein:与大盘持平,95美元(原为93美元),11月3日
- Freedom Broker:持有,89美元(原为85美元),10月28日
在96.22美元的价位,可口可乐的交易价格已经高于Freedom和Bernstein的目标价。只有给出"买入"评级的那些目标价还有上涨空间,幅度在4%到10%之间。
强劲的季度业绩,部分得益于外部因素
这个季度给了多头很多发挥空间。单位箱销量增长了5%,有机收入增长了7%,可比每股收益增长了11%。可口可乐还上调了其2026年展望。公司现在预计可比每股收益较去年的3.00美元至少增长11%,自由现金流至少达到130亿美元。
但本季度11%的每股收益增长中有2个百分点来自汇率因素,全年展望也假设了约3个百分点的汇率贡献。而价格/产品组合仅贡献了1%,因为较弱的产品组合抵消了定价贡献的4个百分点中的3个。可口可乐的长期模型要求价格和产品组合贡献2到3个百分点。
分析师预计今年之后增长将放缓
市场共识认为可口可乐的标准化每股收益增长将在2026年后放缓。
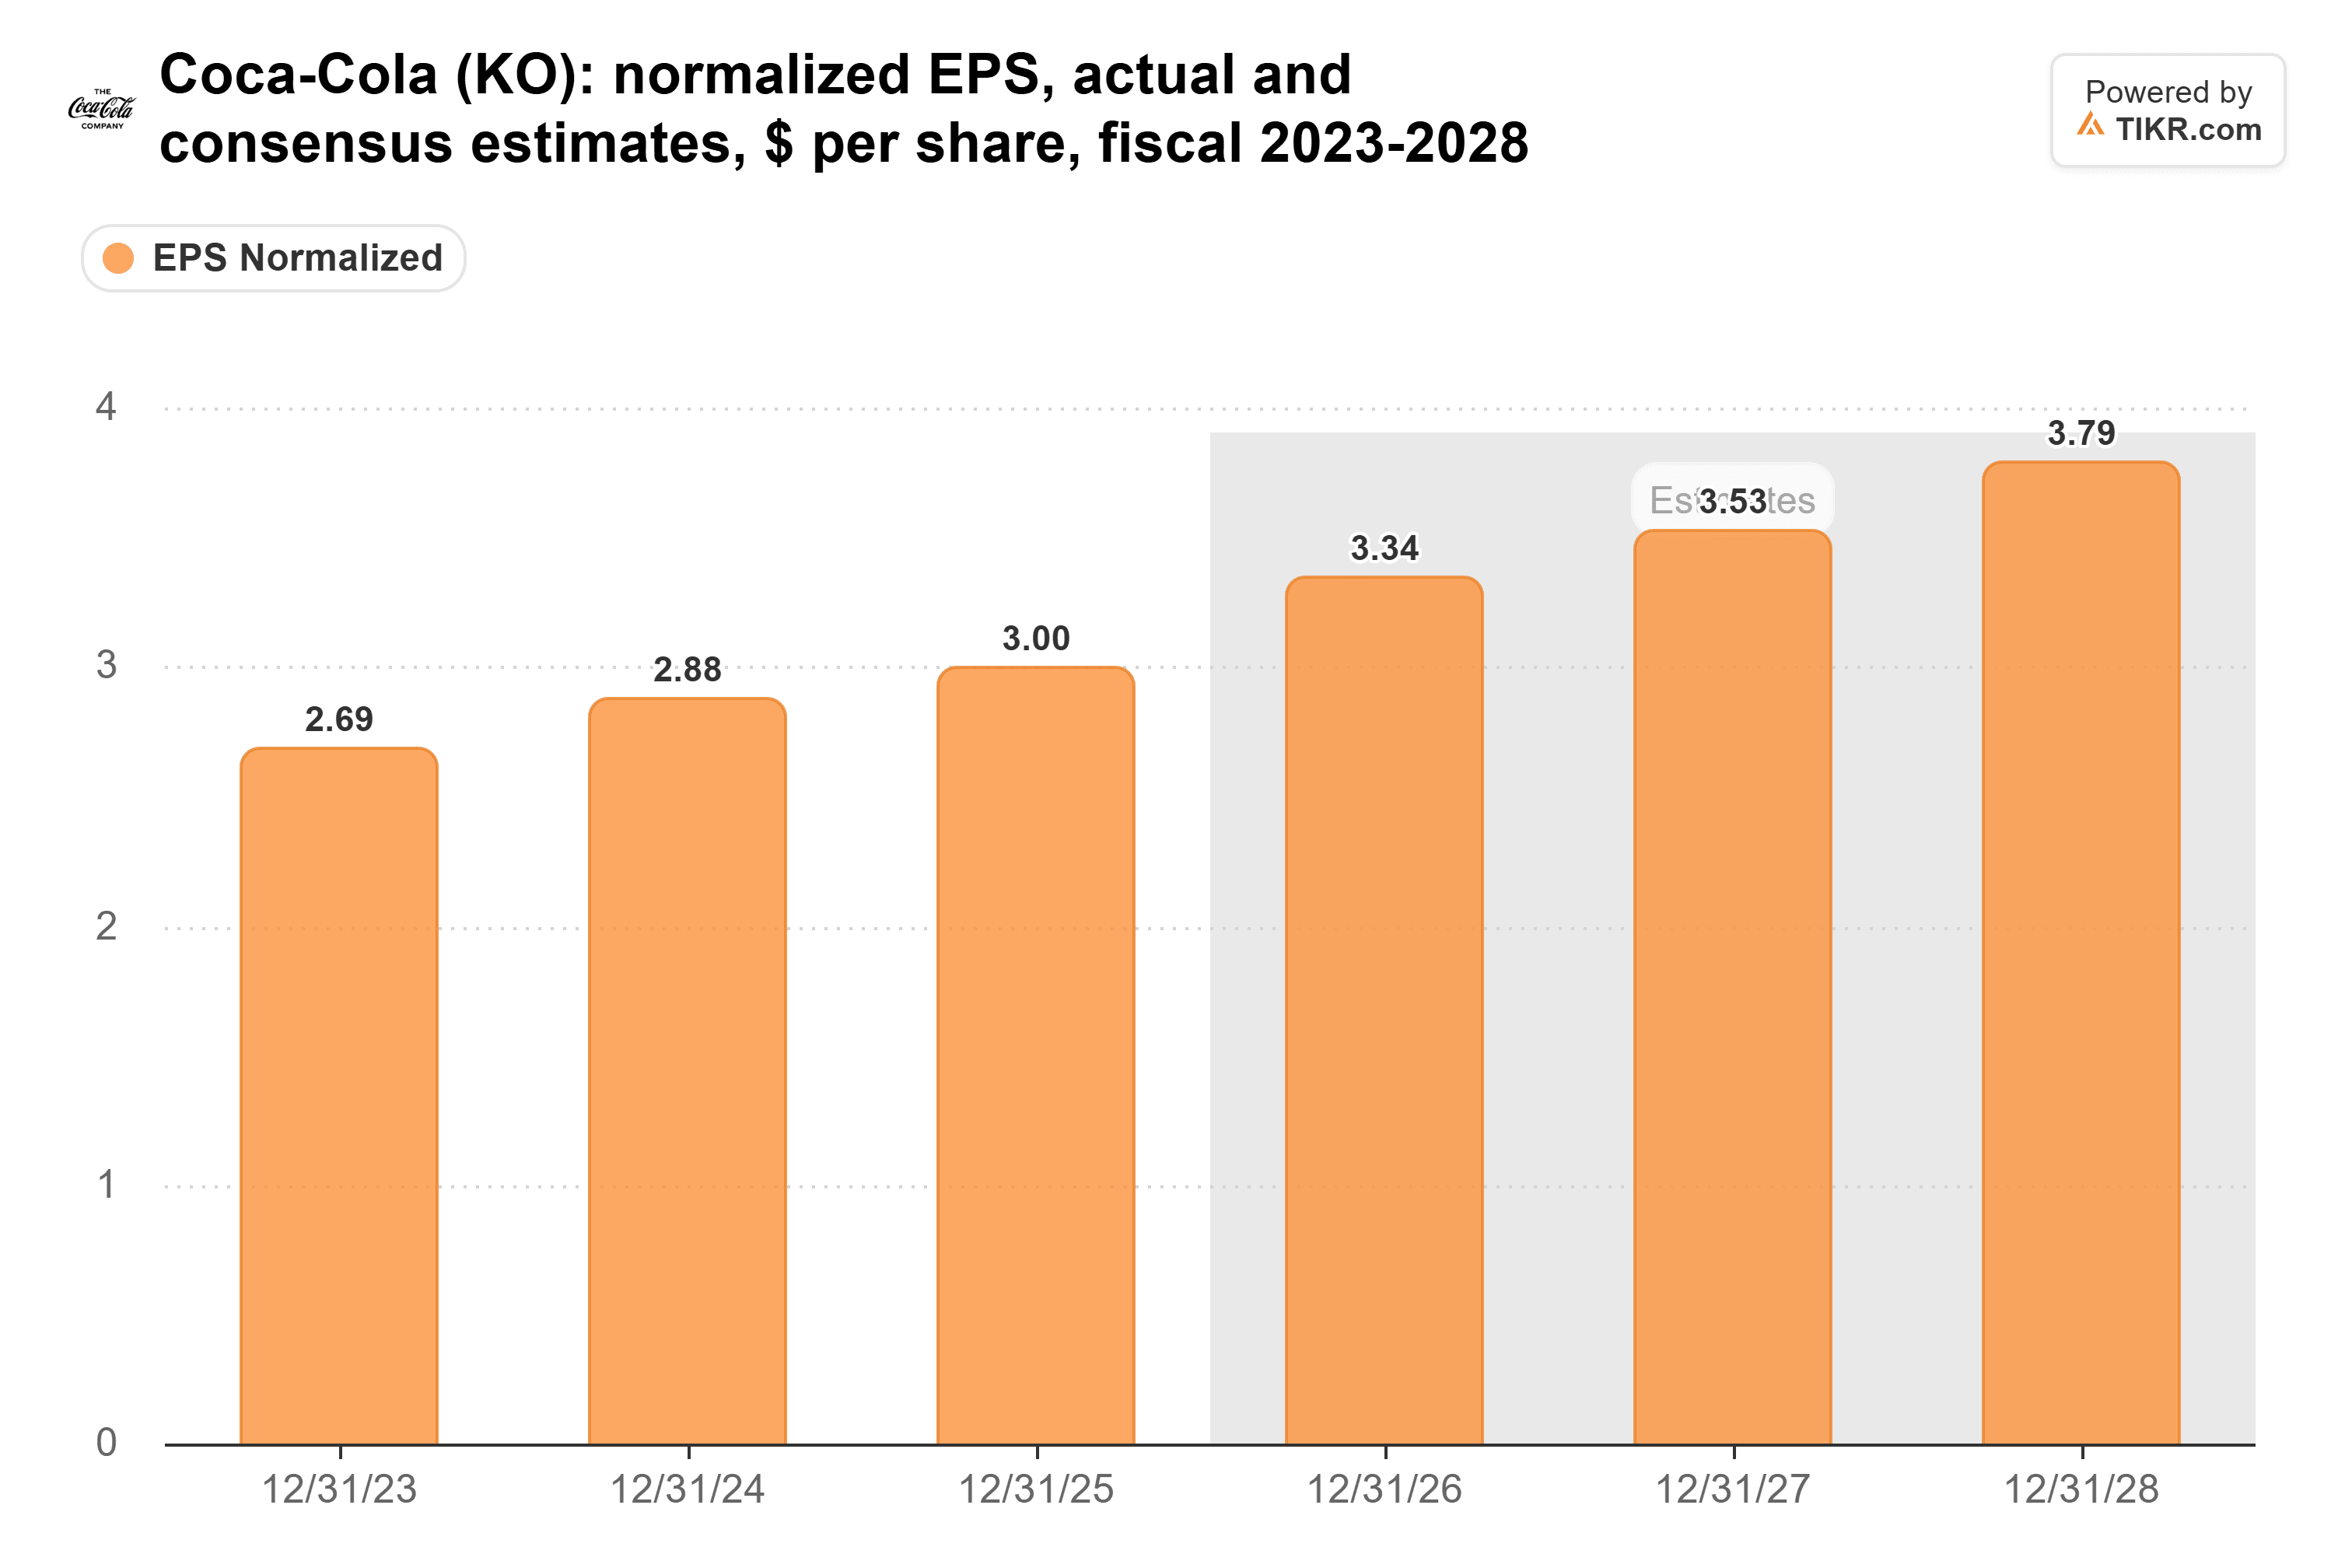
2026年的3.34美元与管理层的新指引一致。此后,分析师预计2027年增长约6%,2028年增长7%。
这份财报对后续年份的预测几乎没有影响。在此之前,市场共识对2027年和2028年的预测分别为3.52美元和3.78美元。现在则是3.53美元和3.79美元,各上调了1美分,而DBS将其目标价上调了8美元。
TIKR追踪了25位分析师对可口可乐的看法。有多少人说"买入"?
查看可口可乐的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预测,全部集中在一个地方。超过500,000名投资者使用TIKR来研究像这样的股票。查看可口可乐的分析师评级
目标价跟随股价而动
因此,大部分目标价的上调源于股价的上涨。可口可乐的远期市盈率已接近其五年区间的顶部:
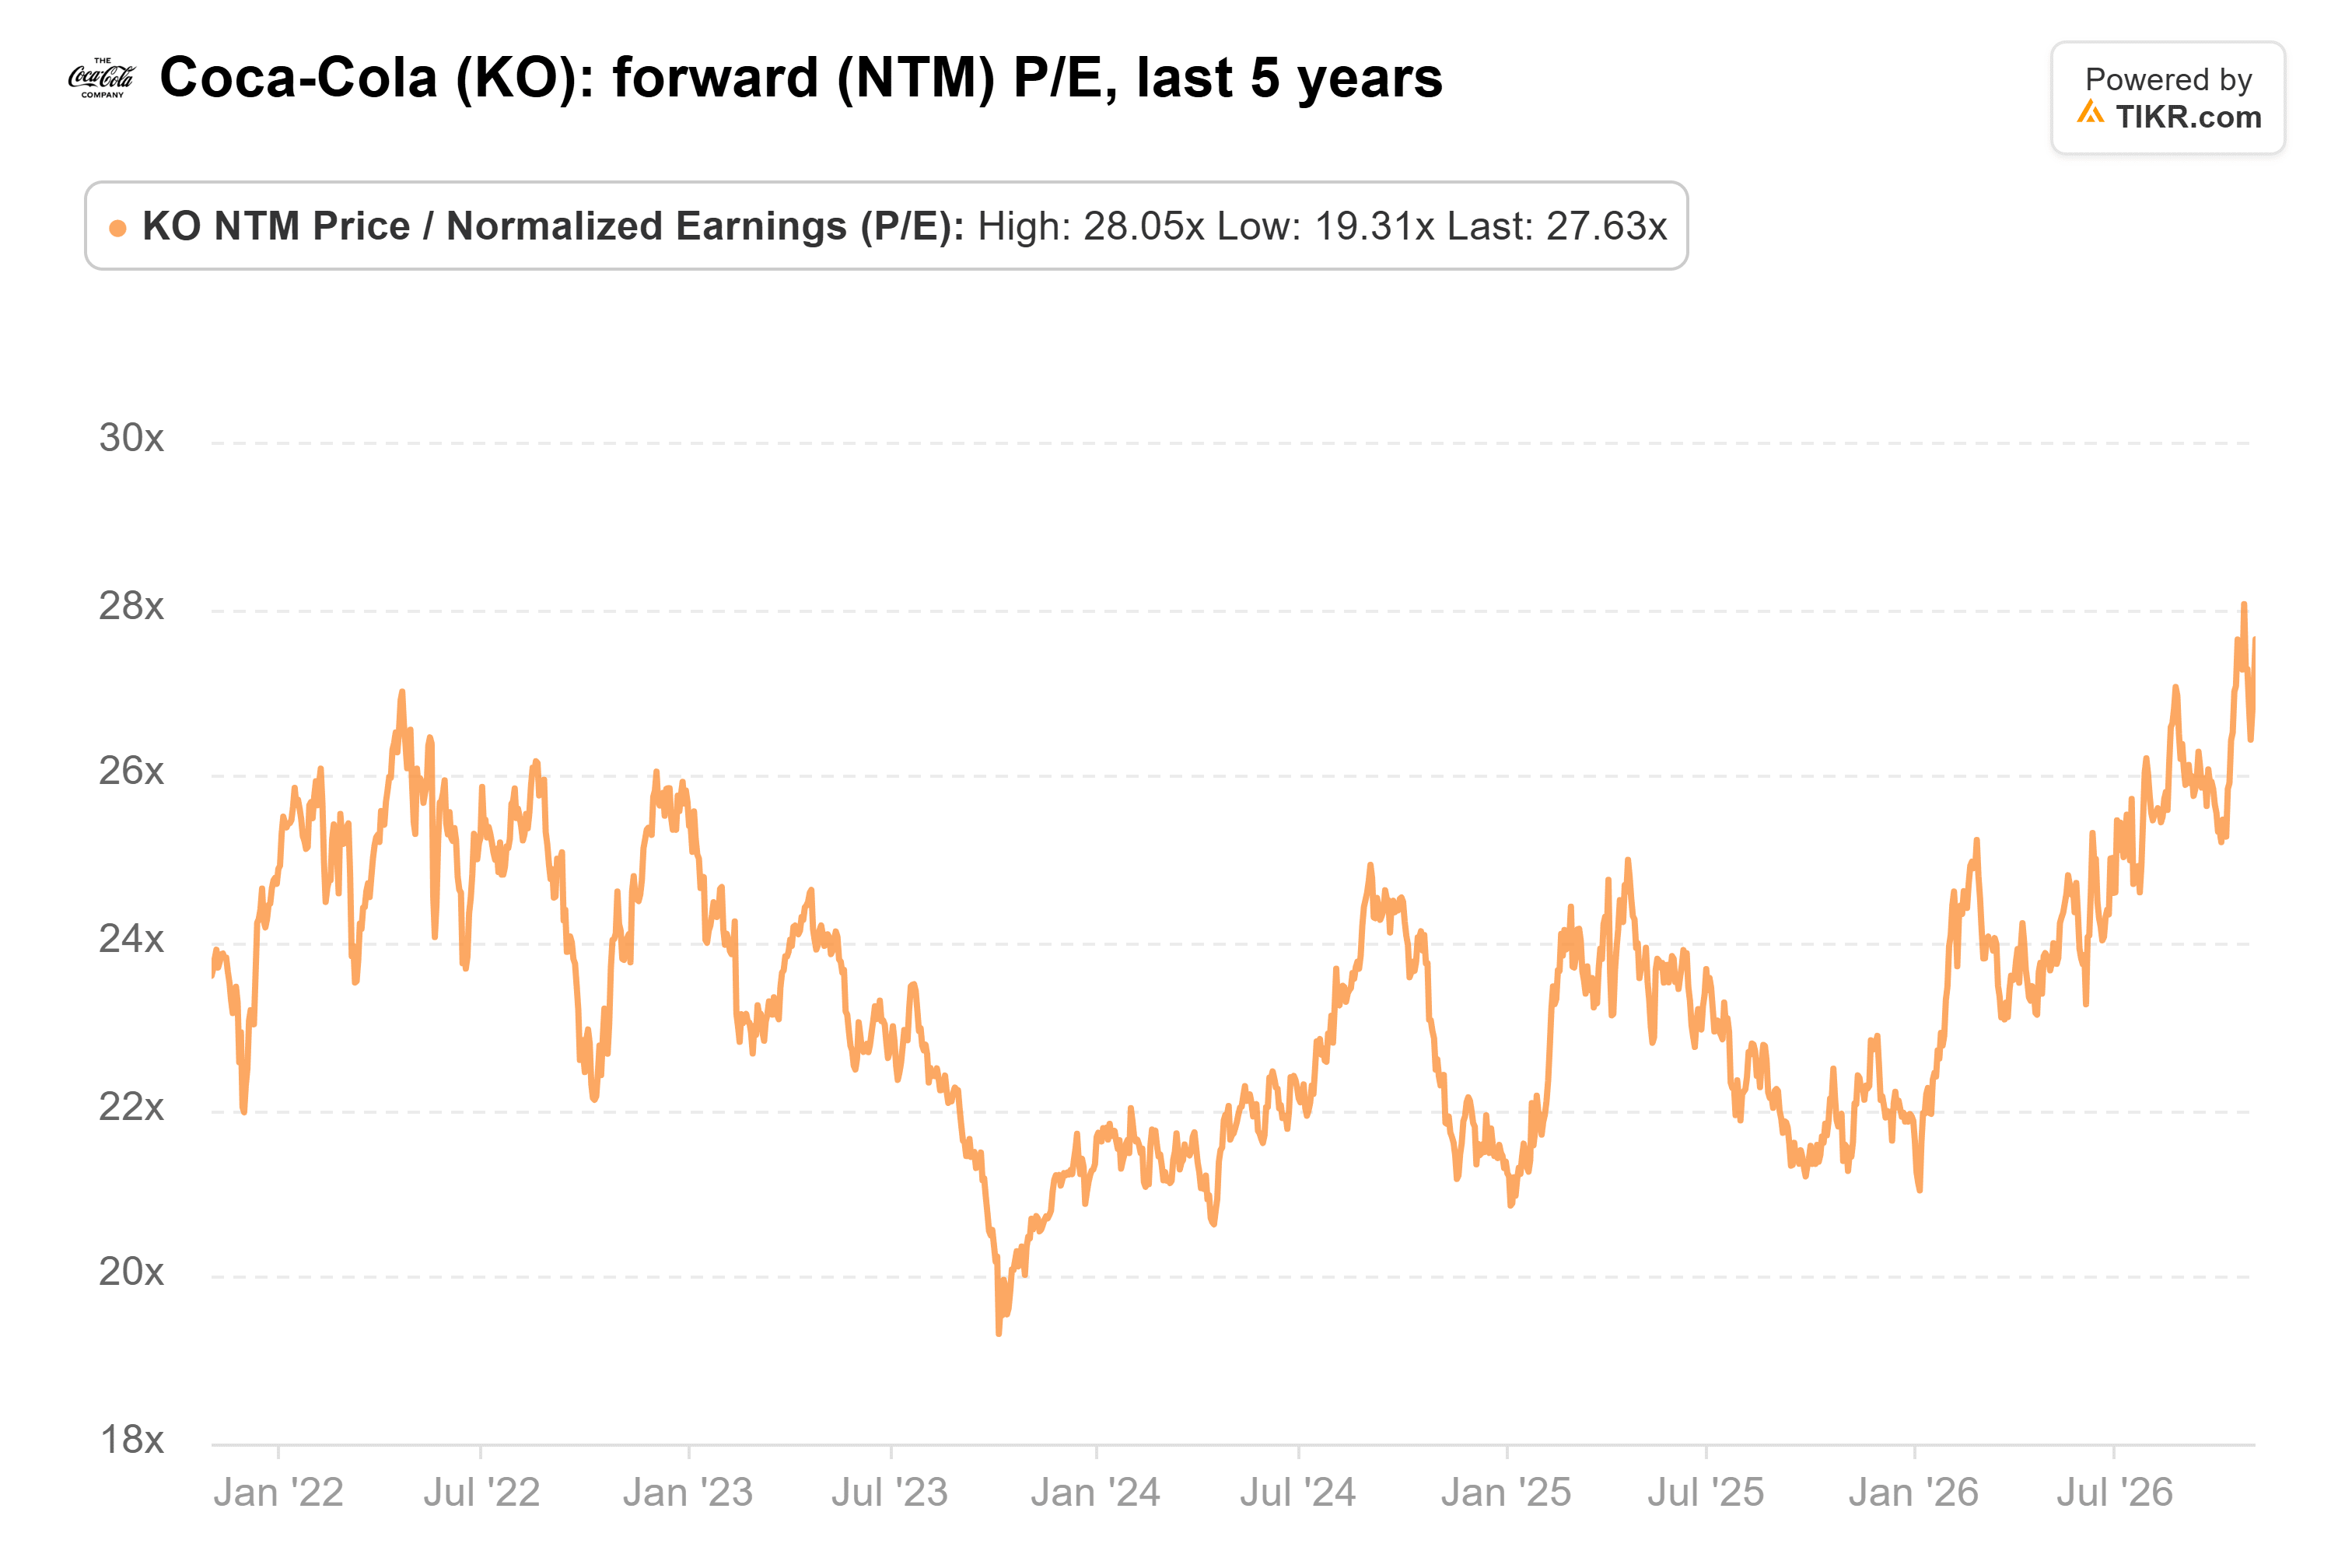
目前约28倍的市盈率,略低于其在10月22日创下的五年高点28.1倍。这远高于其23.4倍的平均值,也远高于2023年10月触及的19.3倍。
一年后的目标价主要基于2028年的收益对股票进行定价。将2028年的3.79美元乘以五年平均值23.4倍,得到约89美元,这正是Freedom的目标价。将其乘以五年高点28.1倍,得到约106美元,这正是DBS的目标价。根据华尔街自身的预测,市盈率倍数解释了这些目标价中最低和最高之间整整17美元的差距。
在平均市盈率倍数下,要达到106美元的目标价,需要4.53美元的每股收益。这比分析师对2028年的预期高出19.5%。
非洲是下一个利润率提升点
多头对更快收益增长的最佳理由是利润率。可口可乐的营业利润率在过去十年中攀升了超过8个百分点:

出售低利润率的自有装瓶厂是这一增长的主要原因。可比营业利润率在第三季度上升了约110个基点。待售的可口可乐非洲饮料公司交易完成后,应会再次提升利润率。但管理层预计,这笔出售将使2027年收入减少约8个百分点。
此外还有美国国税局的问题。可口可乐仍在等待第十一巡回法院对其税务上诉的裁决,该案于6月25日进行了辩论。如果可口可乐败诉,公司估计其在2010年至2025年间将额外欠缴约140亿美元的税款和利息。
"持有"阵营对可口可乐的数据支持更强
预测数据支持中间区间的目标价。基于2028年的预测,Evercore的100美元和TD Cowen的104美元目标价分别需要26.4倍和27.4倍的市盈率,而DBS的106美元目标价则需要股票在未来一年内维持其五年高点的市盈率倍数。即使是Bernstein的95美元目标价也需要25.1倍的市盈率,这高于该股23.4倍的平均值。
可口可乐的业务比一年前更好了。销量再次增长,利润率持续上升。但在28倍的远期市盈率下,我希望看到更快的增长,才愿意为高端估值买单。
证据可能很快就会到来。管理层将在第四季度财报中给出2027年业绩指引,去年的财报发布于2月10日。如果指引显示每股收益增长远高于分析师预期的6%,那么那些给出"买入"评级的目标价看起来就会合理得多。
那么可口可乐股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到可口可乐可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!