核心要点
- IonQ 股价在过去一个月下跌了 32.5%,B. Riley 将其对 IonQ、Rigetti Computing 和 D-Wave Quantum 的目标价下调了高达 32.5%,理由是行业疲软和融资风险。
- IonQ 将于 11 月 5 日发布的第三季度报告需要显示其收入增长速度快于公司的现金消耗速度。
- 随着收入增至 8010 万美元,第二季度自由现金流改善至 -1.14 亿美元,而第一季度为 -1.59 亿美元。
- 以 18 倍的远期市销率计算,IonQ 的估值处于五年来的最低水平,如果其现金消耗连续第二个季度收窄,这个估值将显得便宜。
IonQ (IONQ) 股价在一个月内下跌了 32.5%,于 11 月 4 日收于 29.54 美元,华尔街正在下调整个量子计算板块的估值。周一,B. Riley Securities 分析师 Craig Ellis 将其对 IonQ、Rigetti Computing (RGTI) 和 D-Wave Quantum (QBTS) 的目标价下调了 25% 至 32.5%。他提到了量子计算和人工智能股票的普遍疲软,但维持了对这三家公司的买入评级。
融资是公司层面的担忧。Ellis 指出了 IonQ 近期 20 亿美元的融资及其进一步的收购计划,这引发了关于股权稀释的疑问。对于 Rigetti 和 D-Wave,他指出了联邦资金正在转变为政府股权。
这为 IonQ 定下了门槛,其第三季度报告将于 11 月 5 日周四收盘后发布。该公司的销售额在过去一年多的时间里快速增长。现在它需要证明收入增长速度快于现金流出速度,从而开始收窄亏损。
收入正在增长
分析师预计今年收入将达到 4.55 亿美元,是 2025 年 1.3 亿美元的三倍多:

这个数字正好落在管理层对 2026 年 4.5 亿至 4.6 亿美元的预测区间内。该预测包含了 IonQ 于 7 月 31 日收购的 SkyWater 代工厂,在两家公司之间的销售额抵消后,这增加了约 1.7 亿美元。IonQ 自身业务构成了该区间的 2.8 亿至 2.9 亿美元,这仍然是去年的两倍多。而且管理层今年的业绩已超出其自身预测:第二季度收入为 8010 万美元,而业绩指引为 6500 万至 6800 万美元。
TIKR 追踪了 14 位分析师对 IonQ 的评级。有多少人给出“买入”评级?
查看 IonQ 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 IonQ 的分析师评级
现在现金消耗必须收窄
现金情况则不同。IonQ 的季度自由现金流从 2024 年 9 月季度的 -2300 万美元恶化到 2026 年第一季度的 -1.59 亿美元,然后在第二季度有所改善:
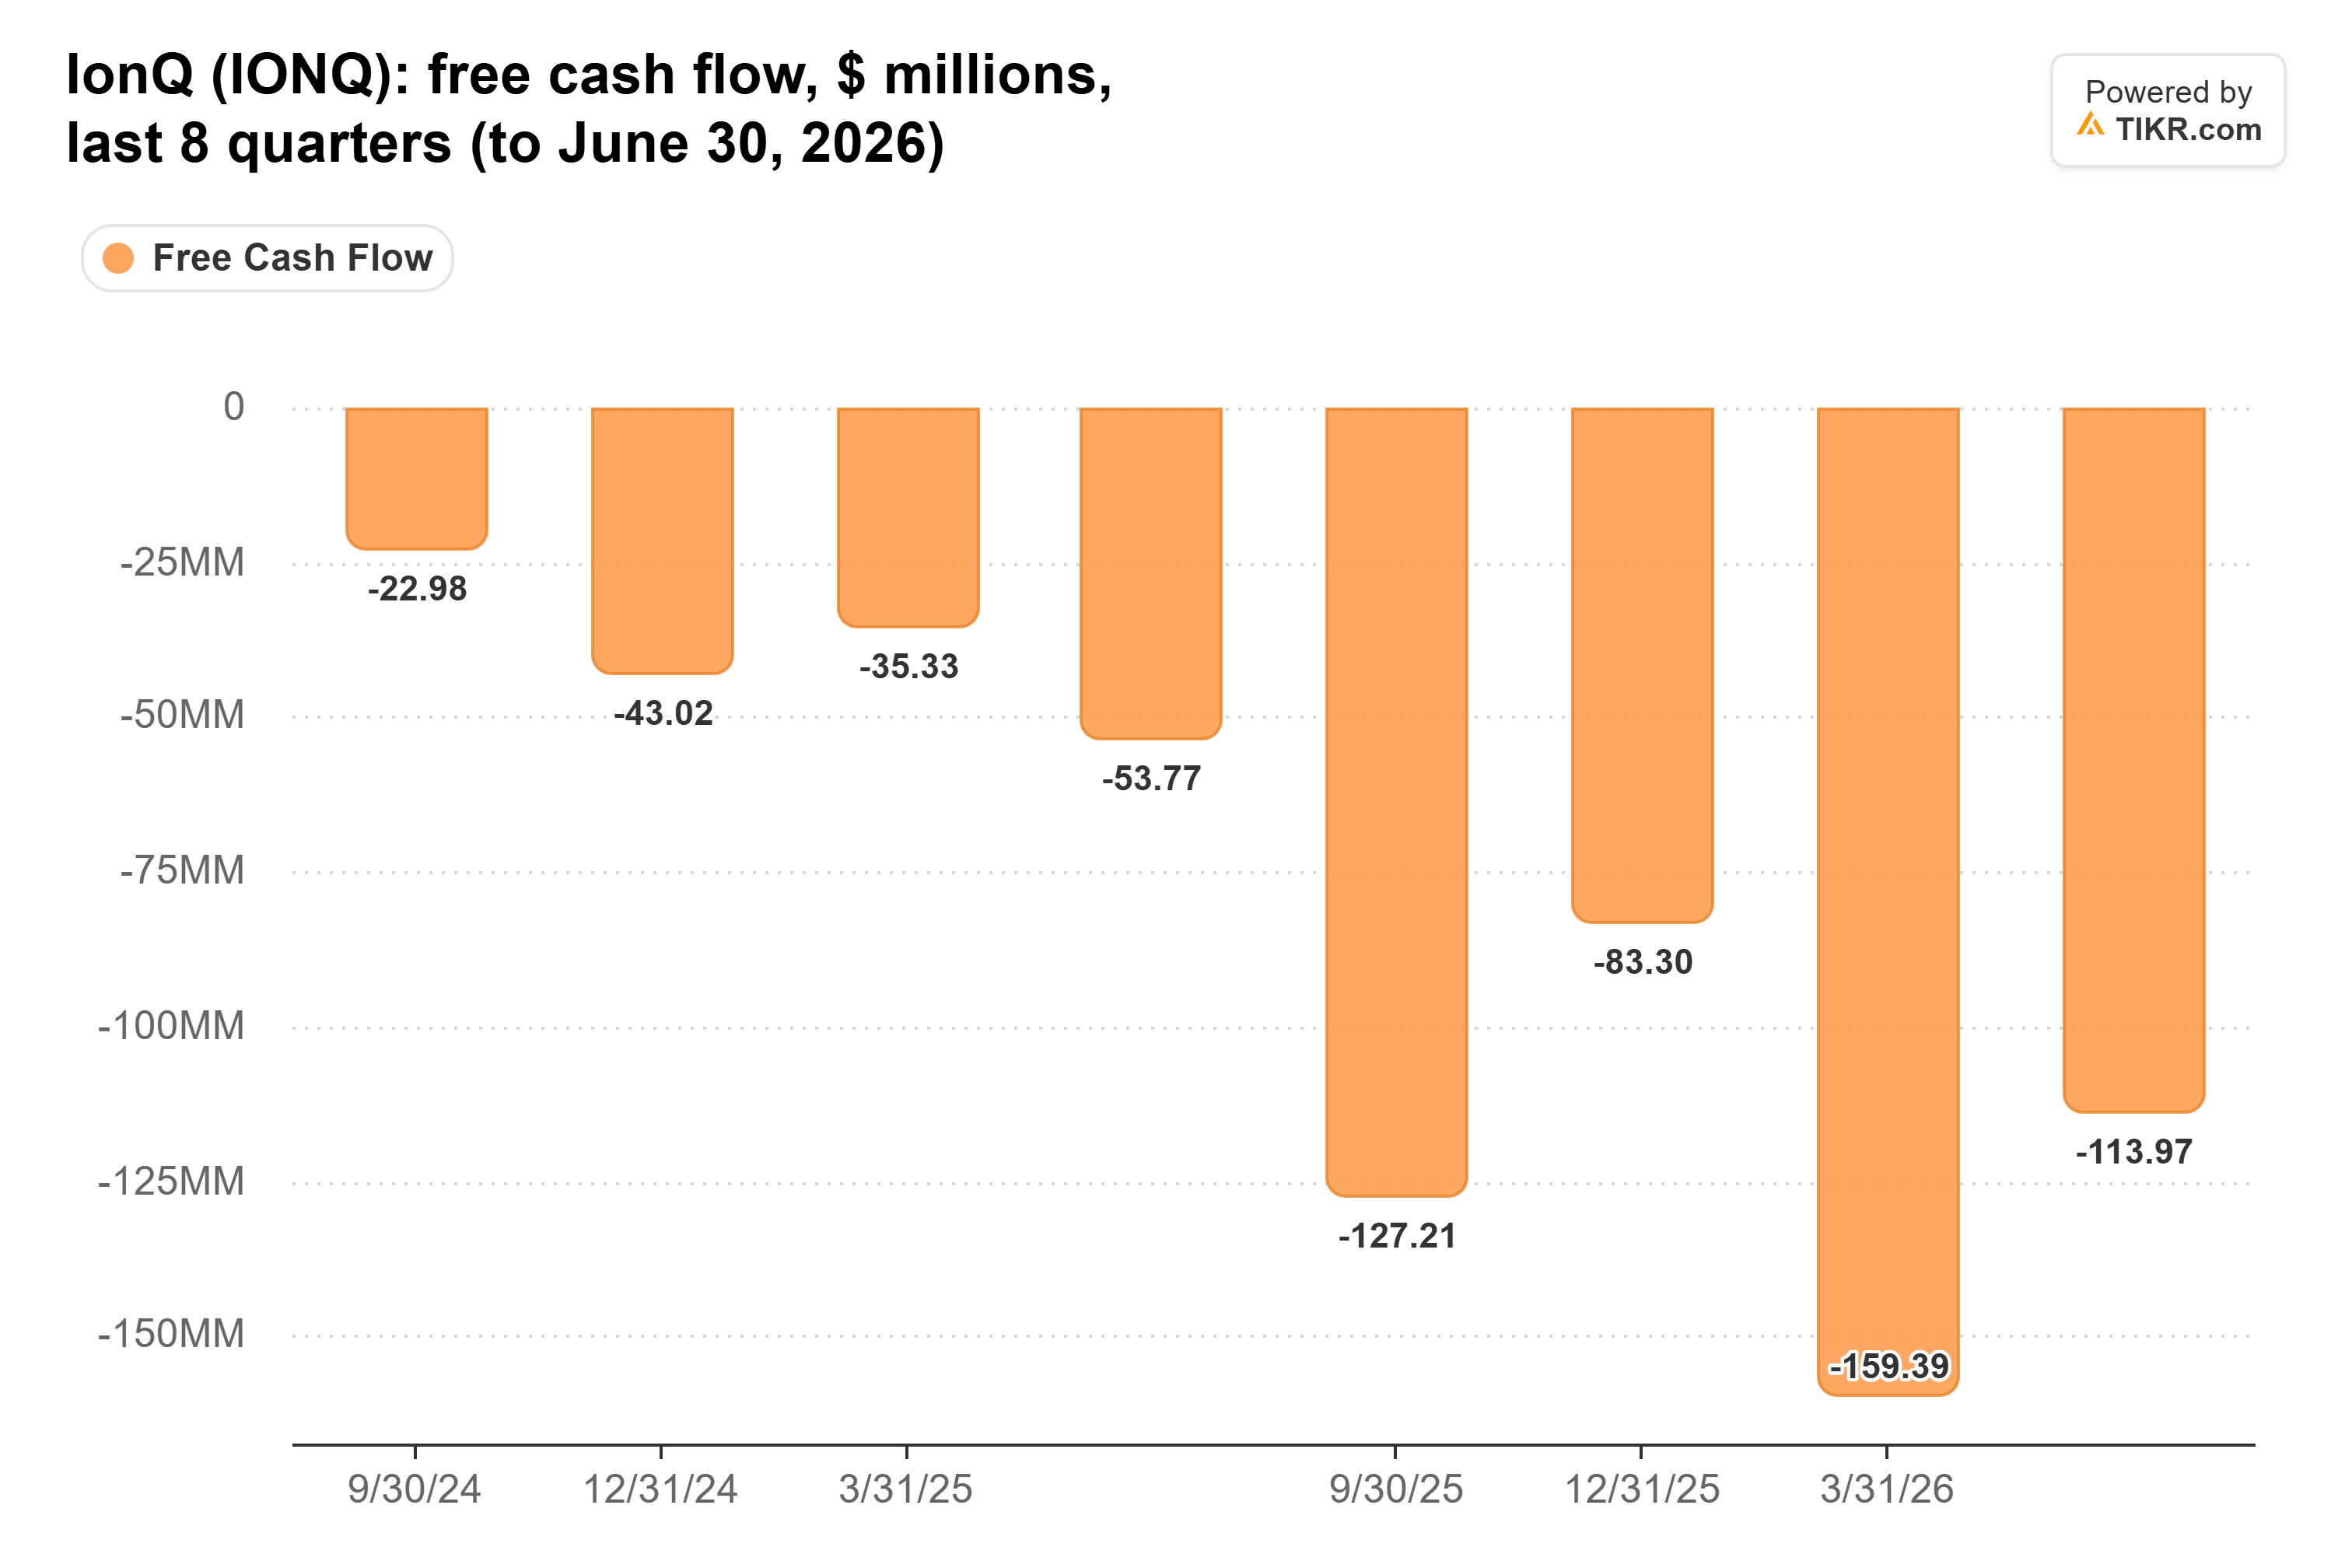
多头会指向第二季度。收入较第一季度增长了 24%,现金消耗降至 1.14 亿美元。这相当于每 1 美元销售额消耗约 1.42 美元,低于一年前约 2.60 美元的水平。在过去一年中,现金消耗大约翻了一番,而收入几乎翻了两番。
因此,周四的关键在于两条线。IonQ 在 2025 年第三季度消耗了 1.27 亿美元,上一季度消耗了 1.14 亿美元。如果第三季度的数字低于这两个数字,且收入更高,则意味着亏损相对于销售额连续第二个季度收窄。
管理层的亏损预测也指向同一方向,但有一个前提。2 月份,IonQ 预测 2026 年调整后 EBITDA 亏损为 3.1 亿至 3.3 亿美元,并在 5 月份重申了这一区间。上半年亏损 2.17 亿美元后,该区间为下半年留下了 9300 万至 1.13 亿美元,而第二季度单季亏损就达 1.203 亿美元。
但 IonQ 在 8 月和 9 月的业绩展望更新仅涉及收入,并未重复亏损区间,而且 9 月的更新首次包含了 SkyWater。代工业务的利润率较低,IonQ 的毛利率(扣除折旧和摊销前)在第二季度已从一年前的 59.8% 降至 24.9%。管理层是否仍坚持该亏损区间是周四首先要检查的事项之一。
分析师并不预期现金消耗的绝对金额会收窄。他们的共识是,今年自由现金流为 -6.42 亿美元,2027 年为 -7.43 亿美元,2028 年为 -8.11 亿美元。2026 年的数字也意味着下半年消耗更重:1 月至 6 月消耗了 2.73 亿美元后,下半年剩余约 3.69 亿美元,即每季度约 1.85 亿美元。尽管现金消耗相对于收入每年都在收窄,并从 2027 年起低于销售额,但该股票的投资逻辑需要销售额持续超过现金消耗,一个季度接一个季度。
IonQ 通过发行新股来填补这个缺口。在 10 月份股票发行后,其流通股为 4.2941 亿股,高于 2024 年底的 2.2192 亿股。11 月 4 日,它完成了对 Elisity 的全股票收购,发行了价值 11.5 亿美元的额外股票。这就是 Ellis 所担心的股权稀释。
接下来是 Rigetti 和 D-Wave
投资者不会止步于 IonQ。Rigetti 和 D-Wave 都将于 11 月 10 日周二发布财报,两者在 10 月份的跌幅也差不多:Rigetti 下跌 28.5%,D-Wave 下跌 35.7%。
Rigetti 看起来像是 IonQ 的缩小版。第二季度收入为 510 万美元,运营亏损为 2810 万美元。截至 6 月底,它拥有 5.413 亿美元现金和投资,没有债务。分析师预计其今年收入将增长 228.2%。Ellis 将其目标价从 35 美元下调至 25 美元。他认为 Rigetti 的第三季度可能是一个低点,之后其第四季度将开始计入来自印度 C-DAC 系统的收入。如果 IonQ 显示销售额超过其现金消耗,Rigetti 的投资者也会希望看到同样的情况,但他们可能不得不等待该系统。
D-Wave 上一季度的走势则相反。第二季度收入持平于 310 万美元,而 GAAP 运营费用几乎翻倍,达到 5500 万美元。分析师仍预计今年收入将增长 72.7%,管理层在第二季度电话会议上表示,第四季度应能带来今年的大部分收入。支撑这一点的是上半年 3550 万美元的订单,包括向佛罗里达大西洋大学出售一套 2000 万美元的系统。Ellis 将其目标价从 40 美元下调至 27 美元。如果 IonQ 交出好成绩,D-Wave 的投资者将希望在 11 月 10 日知道其销售额何时开始比成本增长得更快。
五年来的最低估值
此次抛售已将 IonQ 的远期市销率推至五年来的最低点:
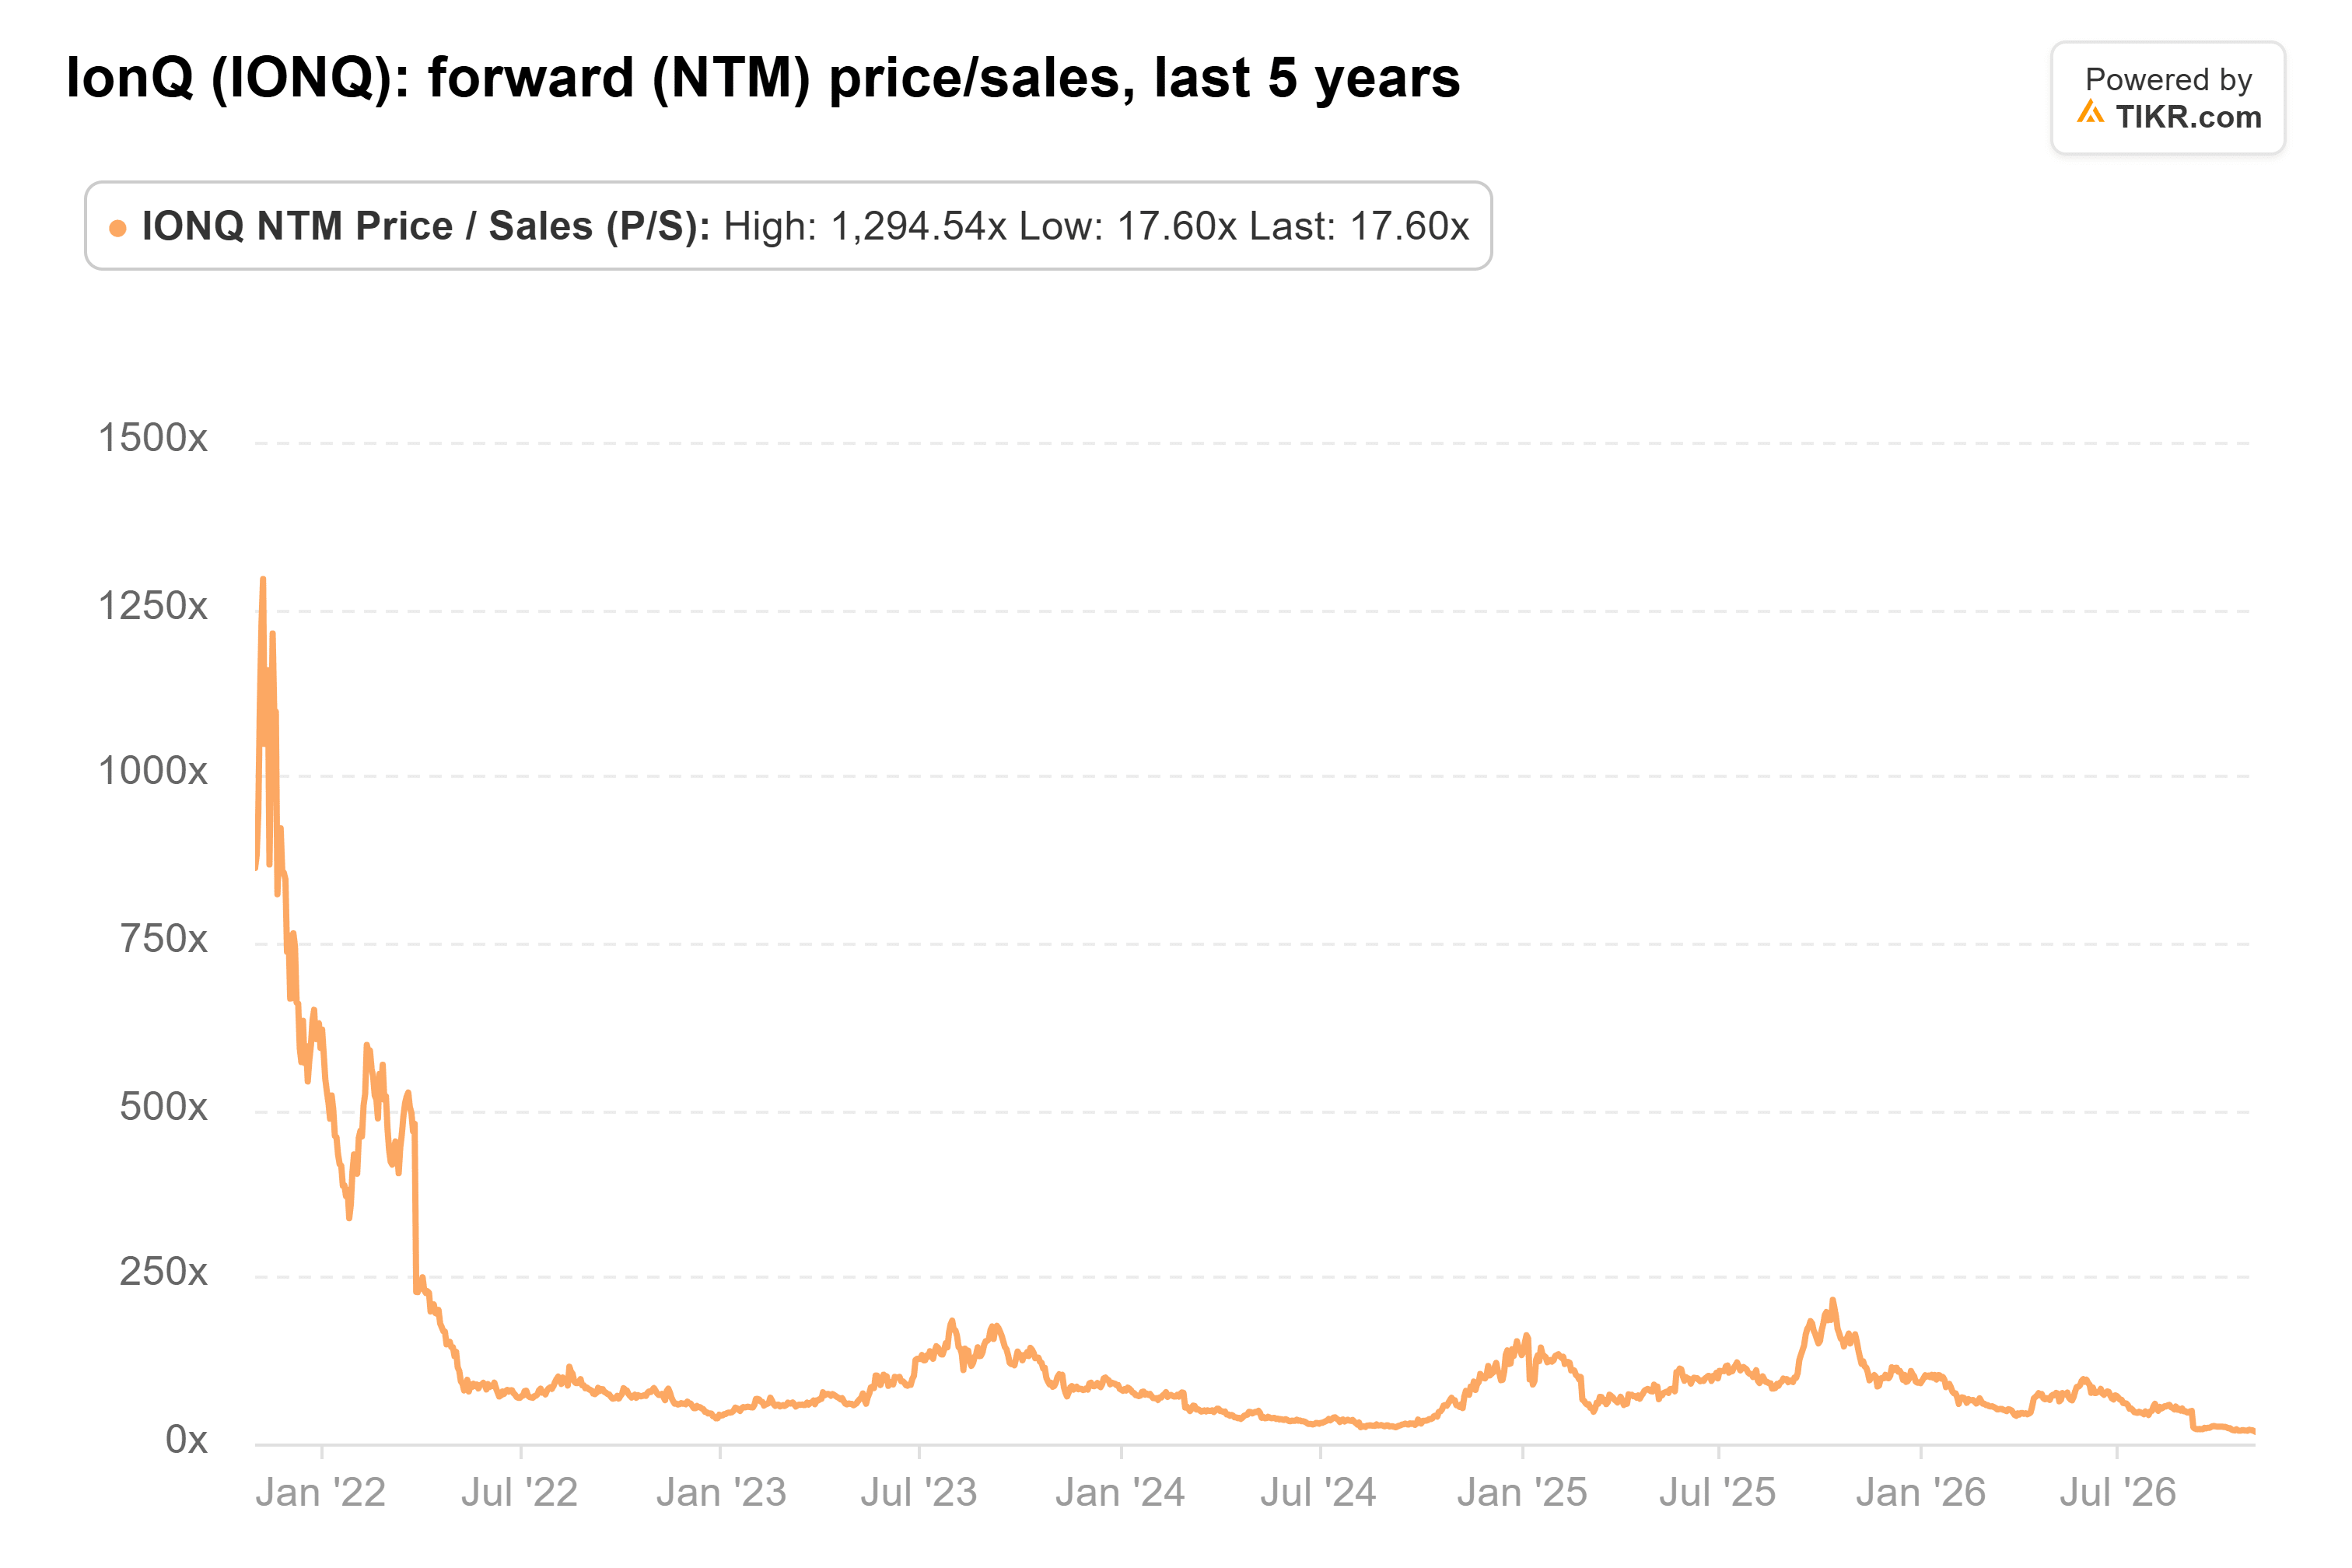
截至 11 月 2 日,IonQ 的远期市销率为 18 倍,仅为五年平均 125 倍的一小部分,尽管 2021 年和 2022 年初 IonQ 收入很少时的读数拉高了该平均值。部分下跌源于远期销售额现在包含了 SkyWater 的代工收入,美国银行在 9 月份对其估值为 2 倍市销率。而 Ellis 为 IonQ 设定的新目标价 75 美元仍远高于该股票的交易价格:是 11 月 4 日收盘价的 2.5 倍多。
量子计算股票的交易基于市场情绪和路线图新闻,与基于现金流的交易一样多。因此,即使现金消耗增加,收入超预期或更高的预测也可能在周四提振 IonQ。但融资是本月目标价下调的主要驱动因素,因此投资者正在关注现金状况。
IonQ 在上个季度已经证明,其销售额增长速度快于现金消耗。如果第三季度显示现金消耗再次收窄,并且管理层在包含 SkyWater 的情况下仍坚持其亏损区间,那么对于一个增长如此迅速的公司来说,18 倍的远期市销率过于悲观了。如果现金消耗跳回第一季度的 1.59 亿美元附近,或接近共识暗示的每季度约 1.85 亿美元,那么目标价下调就是正确的。
一个季度无法定论。Elisity 的数据将从第四季度开始计入,而 256 量子位 Superion 系统的客户交付计划要到 2027 年。
那么 IonQ 股票的实际价值是多少?
TIKR 让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,即可查看 IonQ 可能的价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!