核心要点
- 吉姆·克莱默在周五的《疯狂金钱》节目中告诉一位来电者,应卖出AT&T。两天前,高通宣布SpaceX选择其为星链移动在美国的全国性5G网络提供支持。
- 据报道,如果SpaceX收购Boost Mobile,AT&T和T-Mobile已准备好将其踢出网络,这表明运营商们将第四家网络视为对其定价的威胁。
- 2025年,无线业务贡献了AT&T部门运营收入的96.9%,分析师预计其收入到2028年每年增长将低于2%。
- 威瑞森的前瞻市盈率为8.8倍,接近其三年平均水平,因此如果SpaceX压低无线服务价格,三大运营商几乎没有缓冲空间,而AT&T是目前应回避的股票。
吉姆·克莱默对担心SpaceX (SPCX)的AT&T (T)股东有一个简单的信息:卖出。
在周五的《疯狂金钱》节目中,一位来电者询问他对AT&T的看法,因为"SpaceX的出现以及所有新技术"。克莱默的回答是:
"我认为埃隆·马斯克是一个凶猛的竞争对手。我认为AT&T代表旧,而他代表新。所以我要说你不应该持有AT&T。"
他说他在欧洲使用了星链,用一套50美元的系统替换了150美元的系统,并称其更好、更快。他也称自己的回答是一个"艰难的决定"。本周的新闻让这个决定变得稍微容易一些。
TIKR追踪了24位分析师对AT&T的看法。有多少人给出"买入"评级?
在TIKR上,你可以一站式查看AT&T的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看AT&T的分析师评级
运营商们已开始采取防御姿态
当《华盛顿邮报》报道相关谈判时,SpaceX对Boost Mobile的兴趣看起来像是进入无线市场的捷径。SpaceX将收购Boost或获得其网络接入权,而Boost的网络是从AT&T和T-Mobile租用的。
周三,这一推进变得更加具体。在高通 (QCOM)的第四财季电话会议上,首席执行官克里斯蒂亚诺·阿蒙表示"SpaceX选择高通为其在美国的星链移动全国性地面5G网络提供支持"。部署将于2027年开始,这是一项多年协议,阿蒙预计这将成为美国最大的5G部署之一。这为SpaceX提供了建设可信的第四家全国性网络所需的设备。阿蒙称,这也为高通带来了"我们基础设施业务的一次重大胜利"。
一天后,Semafor的罗汉·戈斯瓦米援引消息人士报道,如果马斯克继续推进收购,AT&T和T-Mobile将把Boost踢出其频谱网络。
你不会因为一个你不担心的竞争对手而威胁要切断一个客户。
无线业务几乎支撑着AT&T的一切
这一威胁直接击中了AT&T的盈利核心。其移动业务部门在2025年创造了272亿美元的运营收入,占部门总收入的96.9%。AT&T也一直在提价:后付费手机用户平均收入在第三季度增长了4%,管理层将此归功于新资费计划以及对现有客户的提价。一个低成本的第四家运营商将使此类提价行为变得困难得多。
AT&T没有太多其他增长可以依靠。分析师预计其收入将从2025年的1260亿美元增长到2028年的1320亿美元。
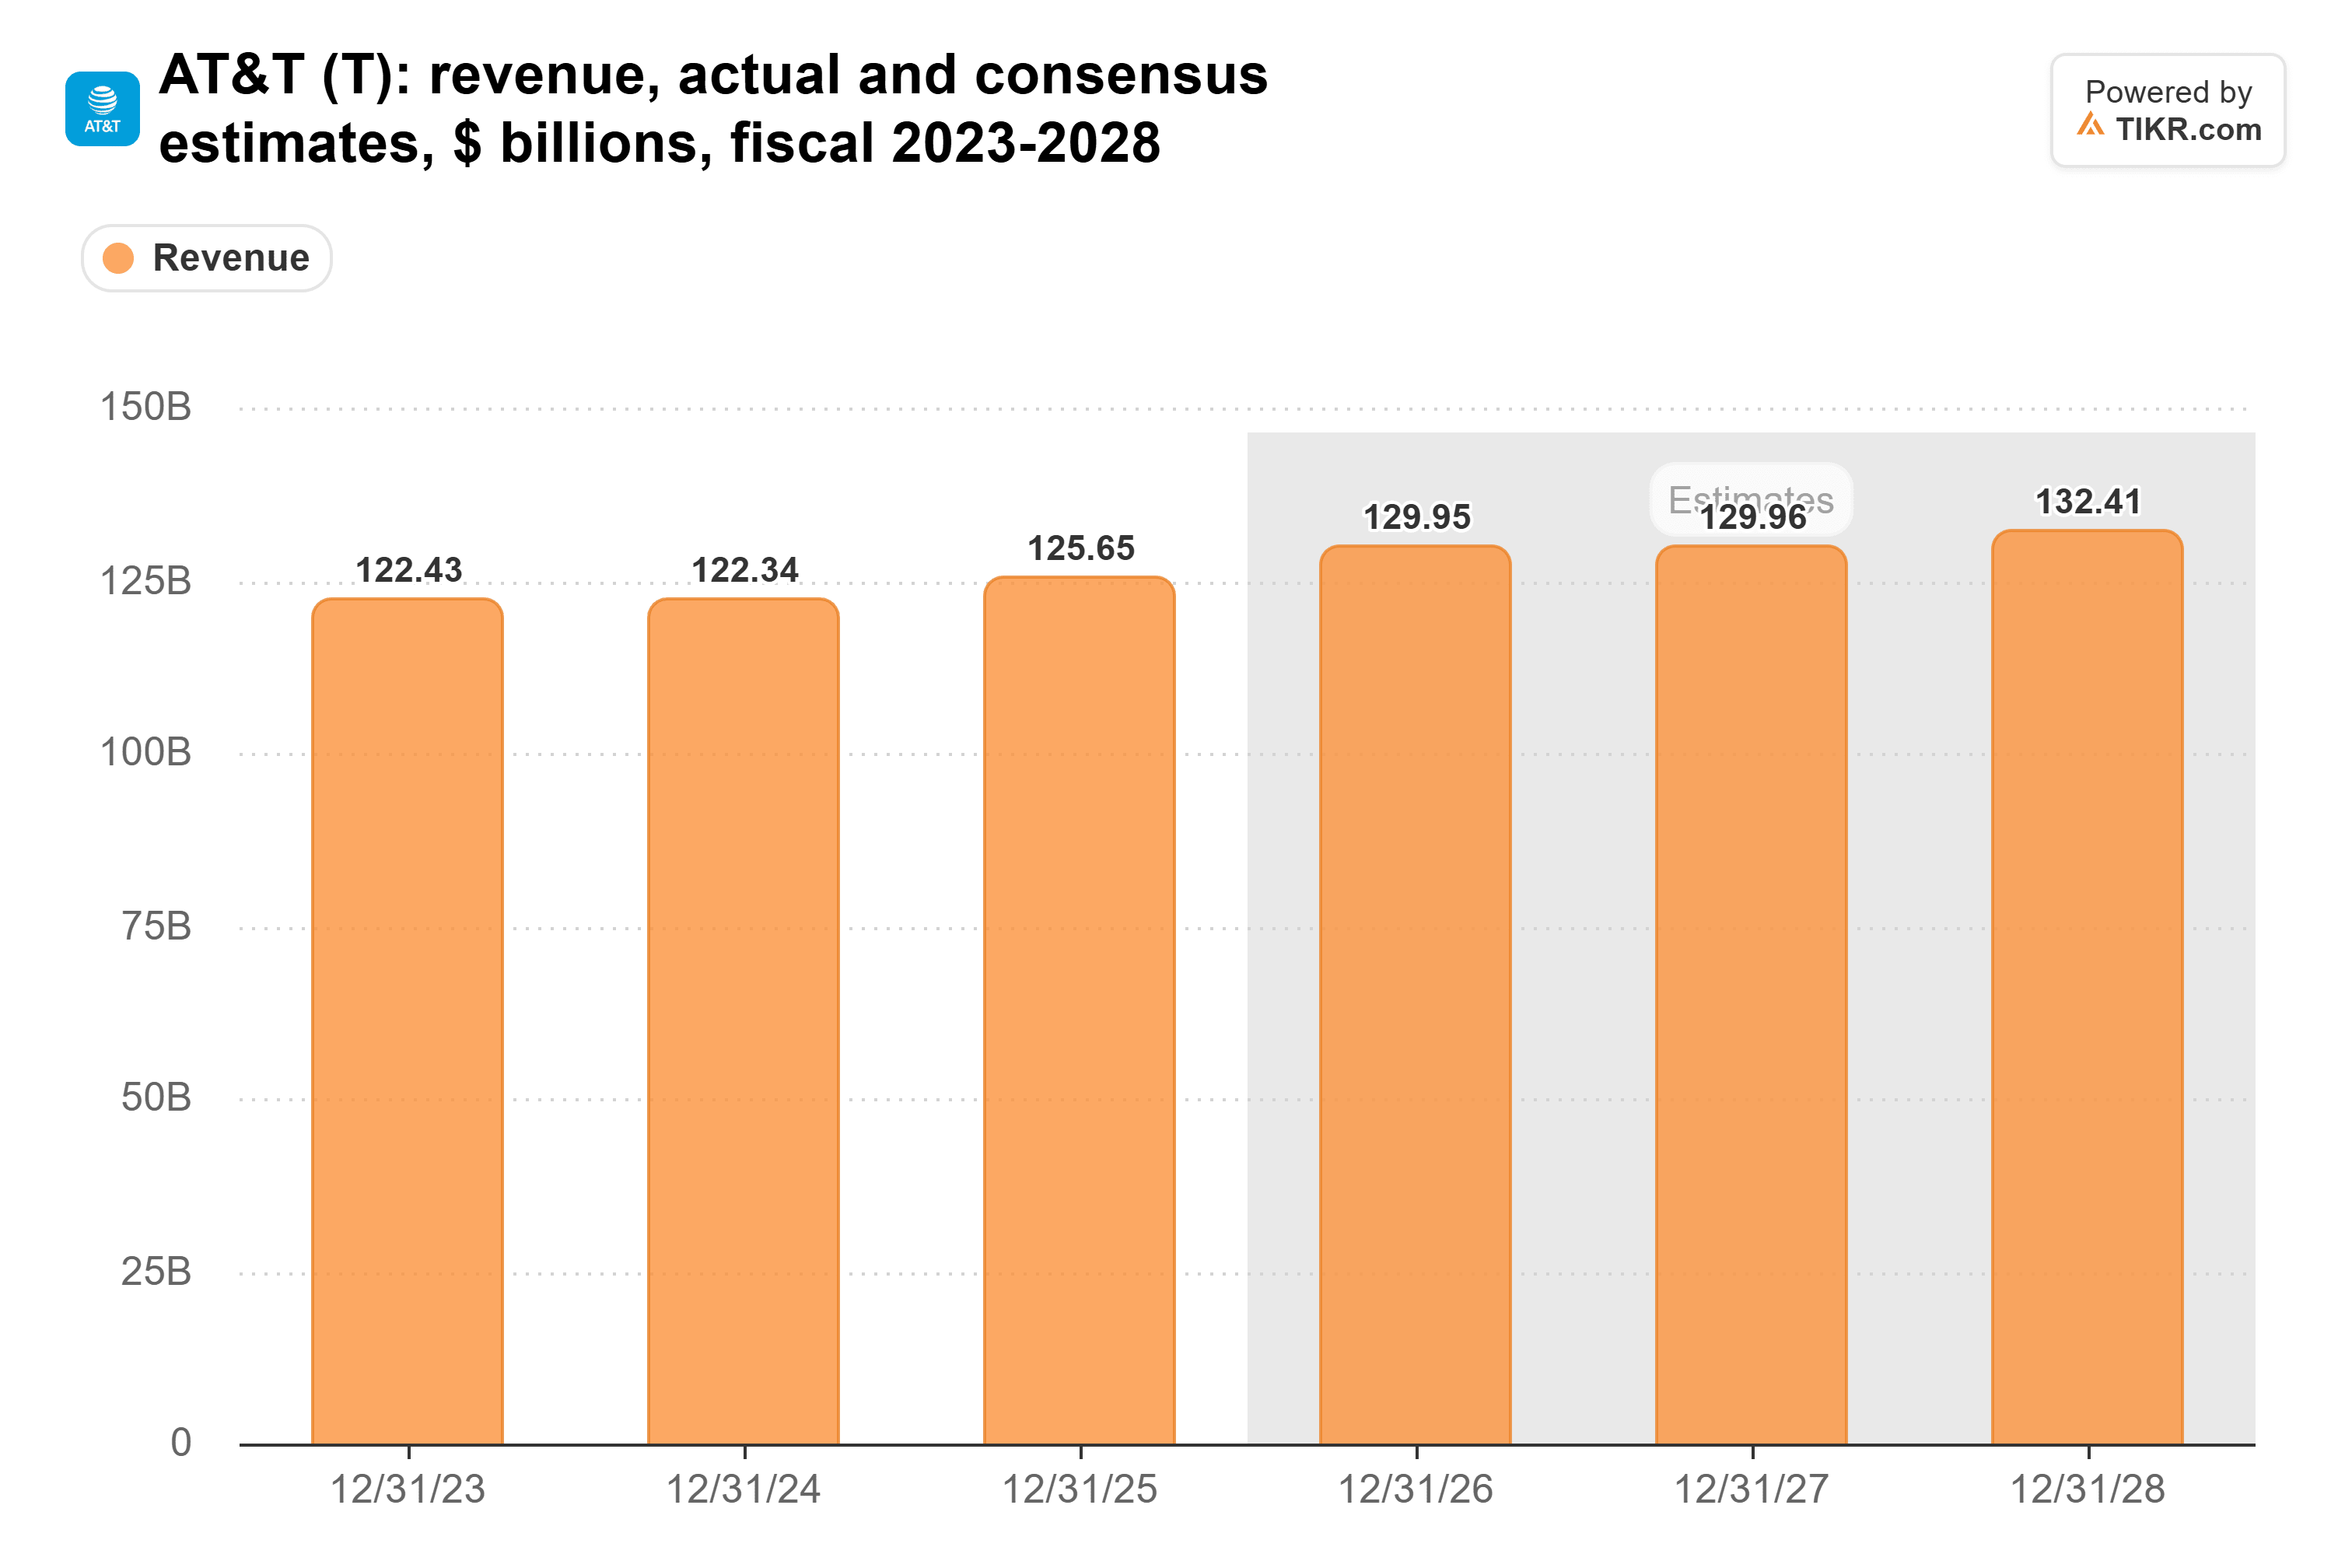
这意味着年增长率低于2%,而本周的新闻没有给分析师任何理由上调这一预测。
现金流则更为稳定。AT&T的自由现金流在过去三年中每年都保持在185亿至205亿美元之间。
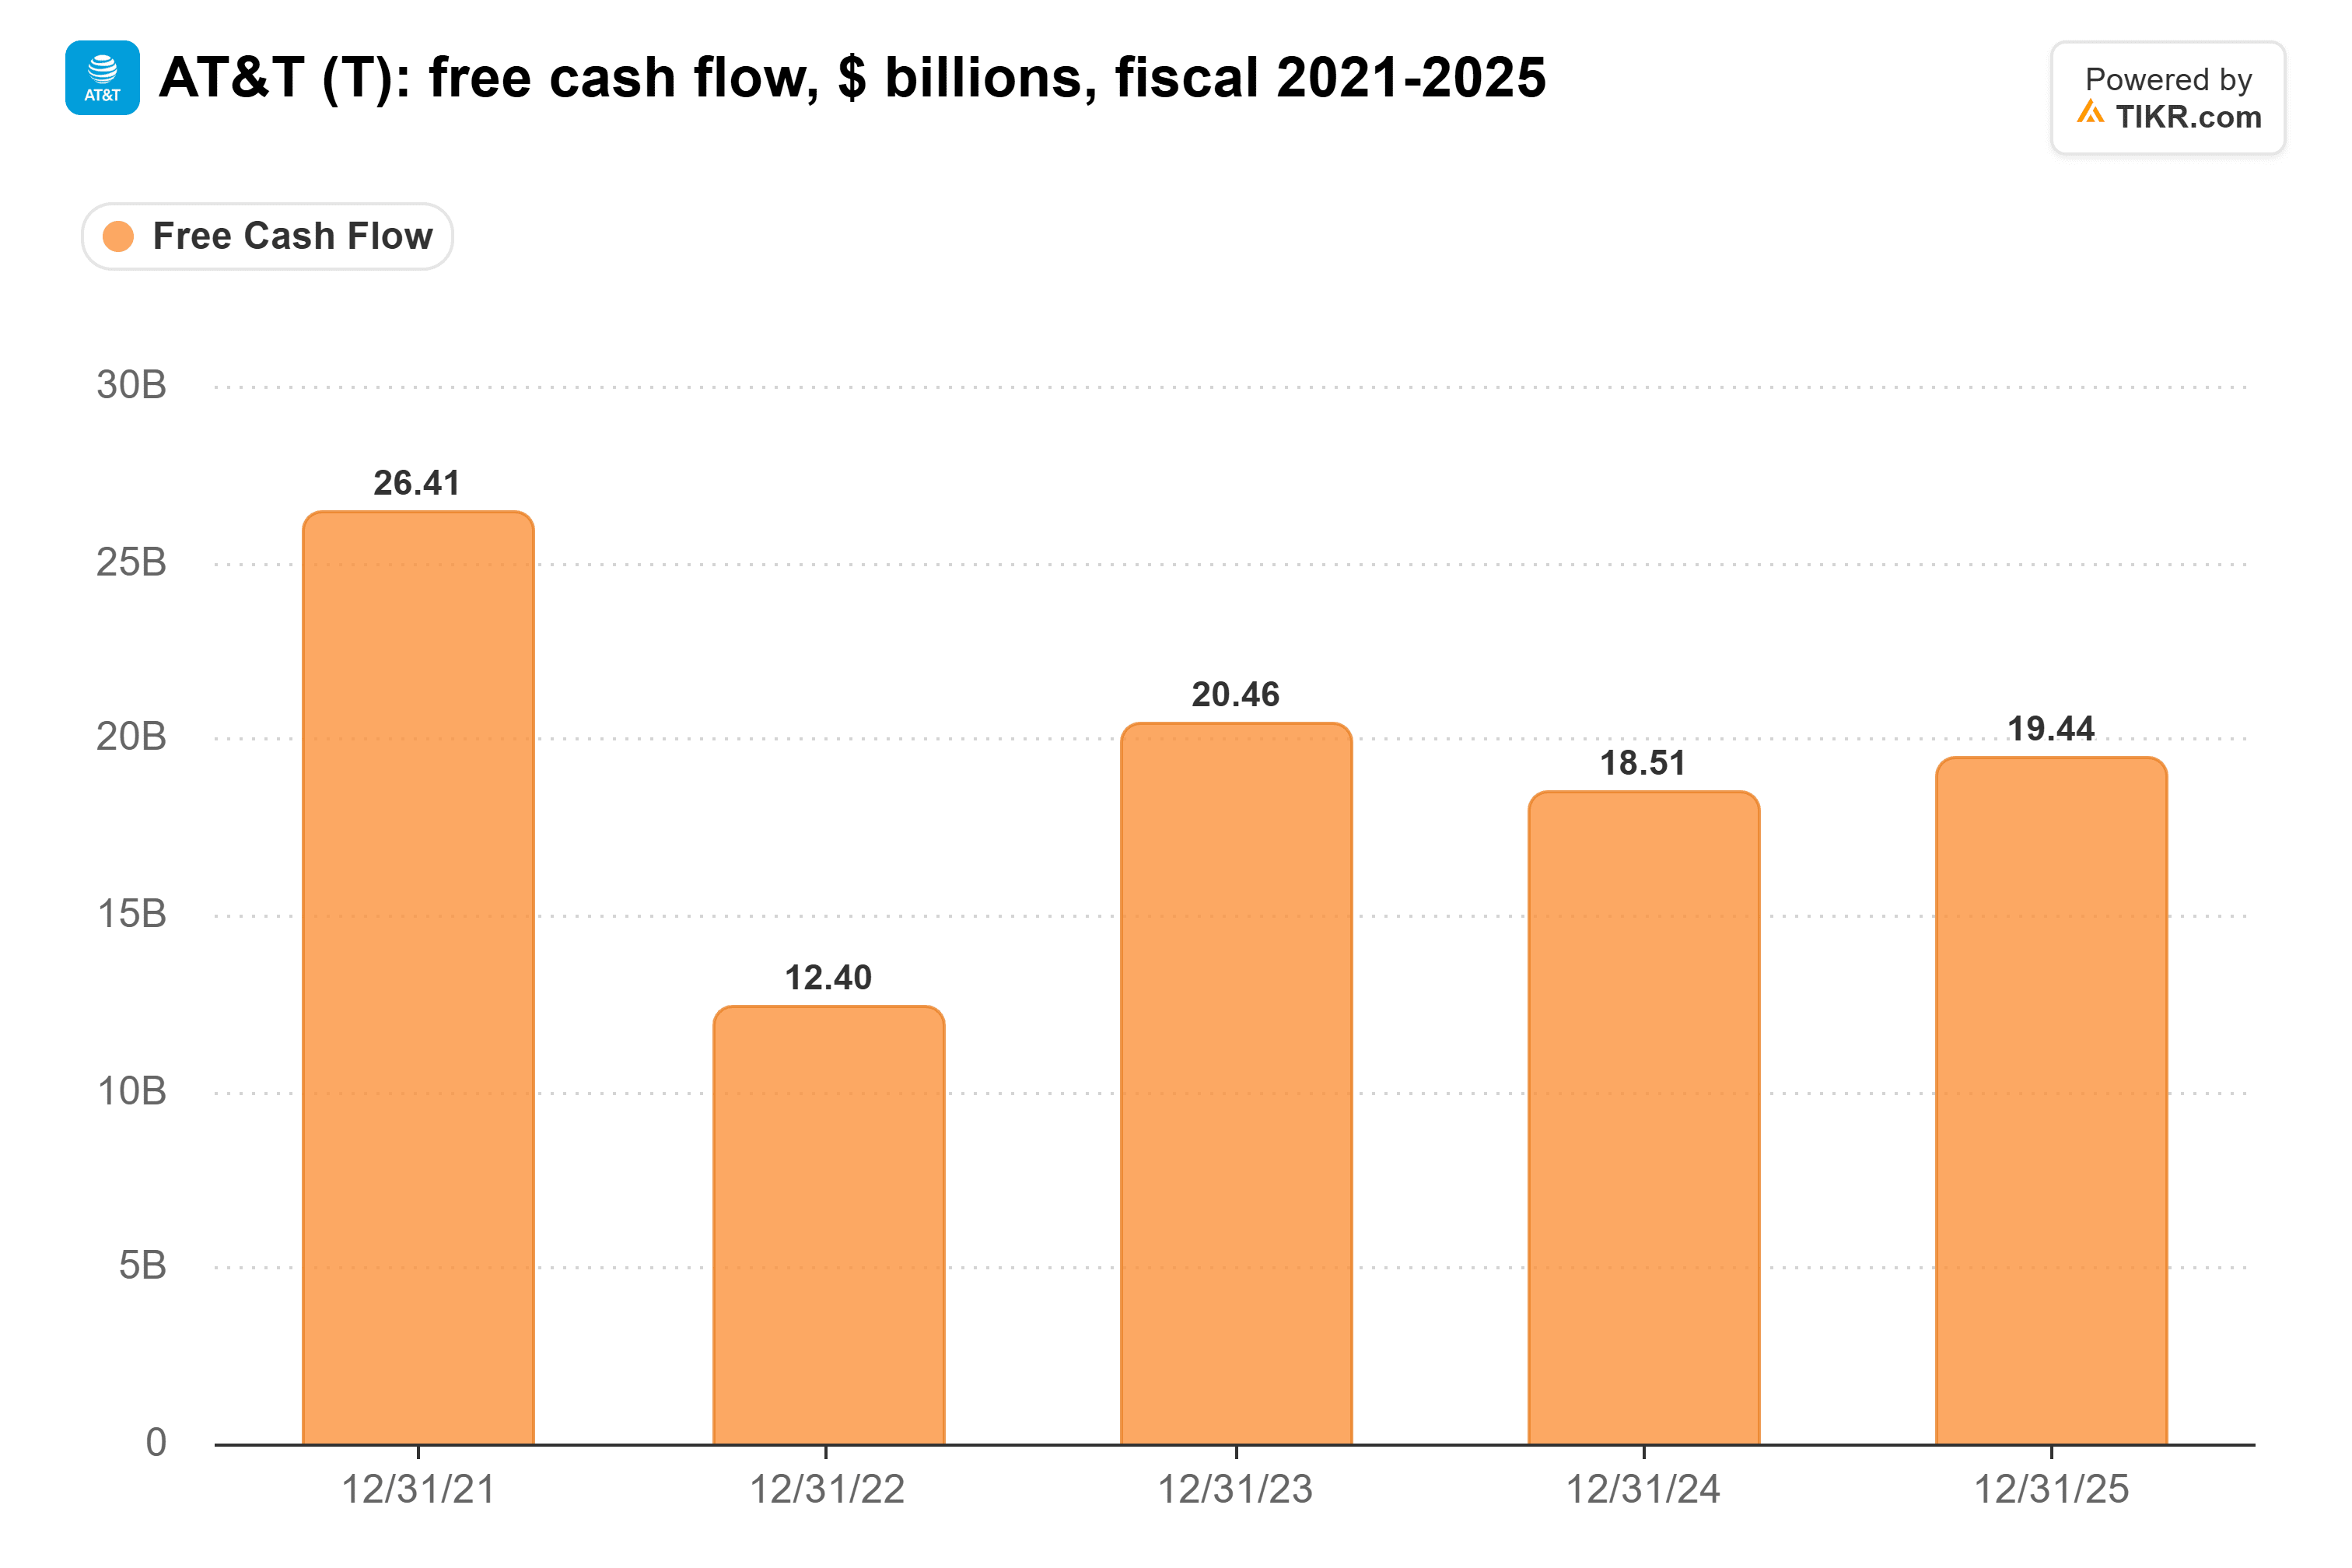
但AT&T对这笔现金的要求很高。它支付每股1.11美元的股息,并正在进行股票回购。今年它还花费了284亿美元收购EchoStar的频谱和Lumen的光纤资产,这导致其净债务在9月底达到调整后EBITDA的3.1倍。
SpaceX无需建成网络即可造成伤害
这一切都不会在一夜之间发生。TD Cowen估计建设全国性地面网络的成本超过800亿美元。SpaceX以约80亿美元收购Grain Management频谱的交易仍需获得FCC批准,而高通的部署要到2027年才开始。AT&T的客户也尚未流失:后付费手机用户流失率在第三季度保持在0.92%,与一年前持平。
但SpaceX可以在其最后一座基站建成之前很久就对价格施加压力。随着星链移动即将到来,我怀疑AT&T在下一轮提价时会三思。仅此一点就会侵蚀那个支撑着其他一切业务的利润来源。
因《大空头》而出名的投资者史蒂夫·艾斯曼在周五的《真正的艾斯曼投资手册》节目中走得更远。他提到了与高通的交易,并表示马斯克看起来正全力对抗T-Mobile、AT&T和威瑞森 (VZ)。然后他补充道:"我认为这三大运营商根本不值得投资。"
投资者对威瑞森还没有走到那一步。其前瞻市盈率为8.8倍,略低于其三年平均水平的9.0倍,也低于3月份的10.5倍。
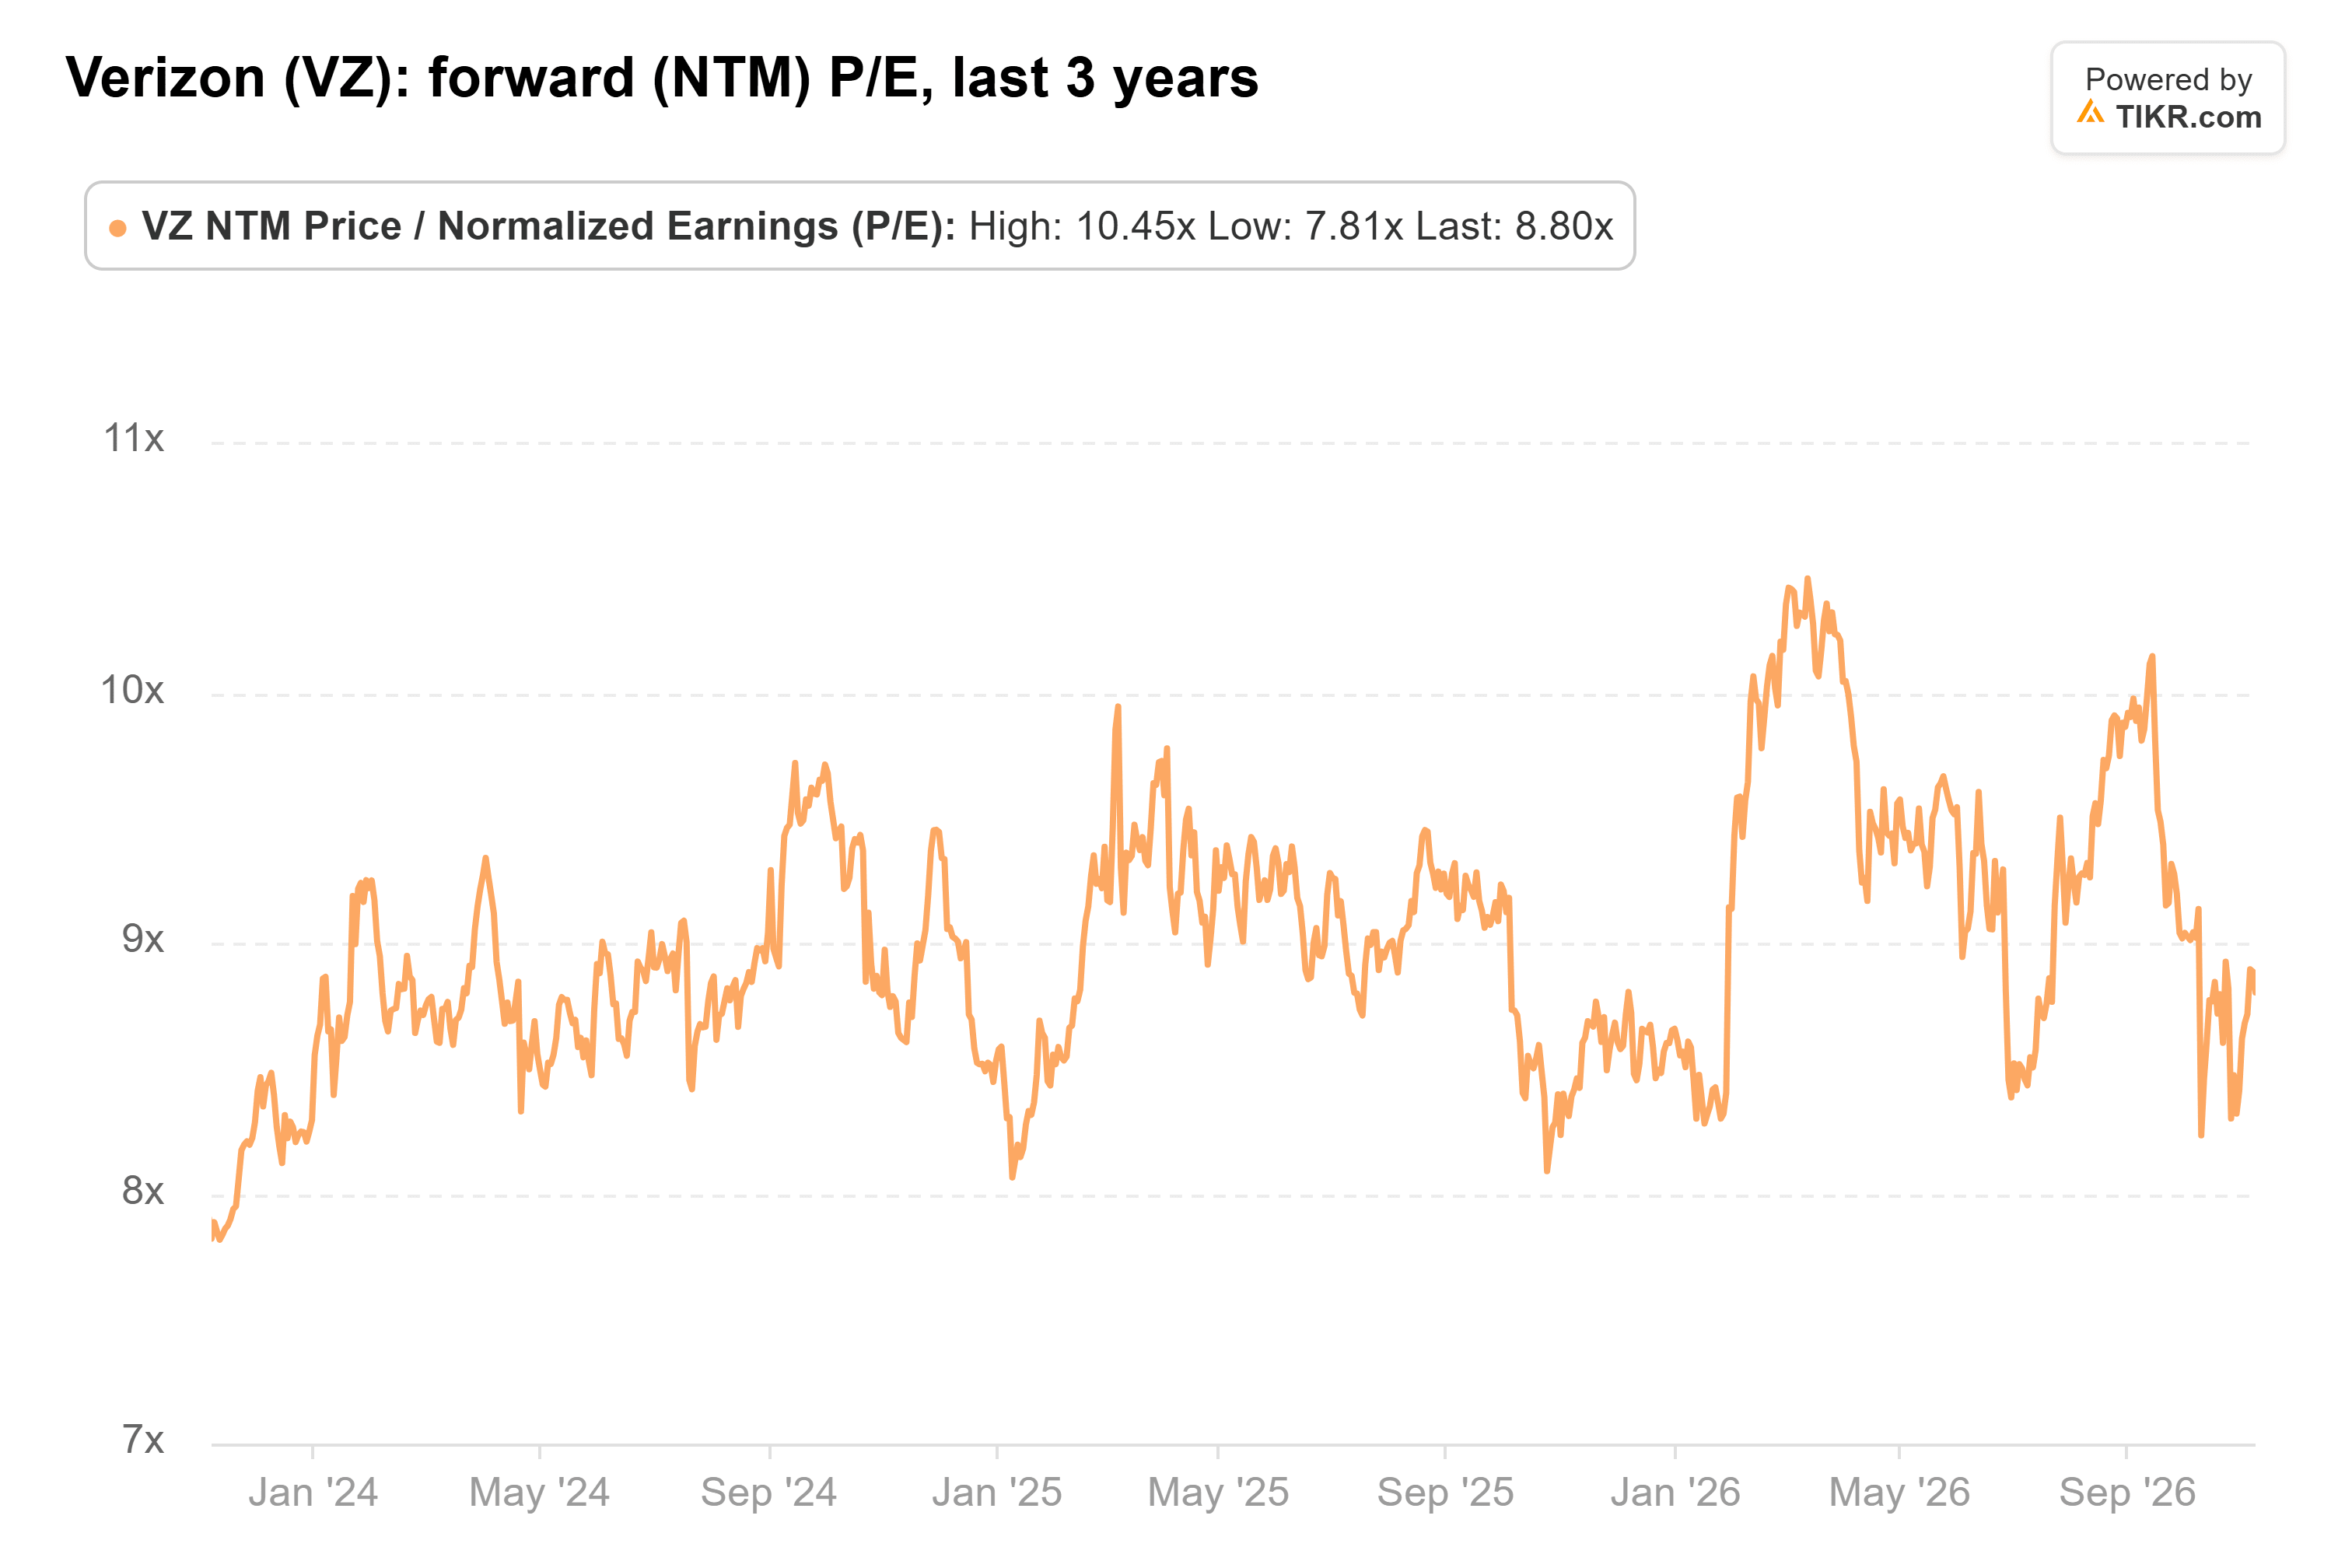
这是一个较低的估值倍数,但对威瑞森来说是正常的,所以我认为这些股票目前尚未定价反映无线服务价格战的风险。
克莱默的观点站得住脚
我同意克莱默的看法。AT&T几乎所有的利润都来自无线业务,分析师预计其收入增长微乎其微,而且其债务负担今年大幅增加。这使得AT&T几乎没有空间来消化价格战的影响。而从他们威胁要切断Boost来看,AT&T和T-Mobile也看到了同样的风险。
当然,SpaceX仍需为其频谱获得FCC批准,并实际建成网络。AT&T预计在1月下旬发布的第四季度财报将显示,在星链移动已确定设备合作伙伴并定于2027年启动的情况下,客户是否继续留用。
那么AT&T股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到AT&T可能的价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR终端上的投资数据和分析师预测创建的。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!