

核心要点
- 礼来公司上周五收盘时市值达1.27万亿美元,比特斯拉的市值低约10%,此前一周特斯拉和AI概念股遭遇抛售。
- CNBC的吉姆·克莱默表示礼来将成为一家市值2万亿美元的股票,分析师预计其2025年至2028年间的盈利将增长一倍以上。
- Hims & Hers Health现在将直接销售Zepbound和Foundayo。自费支付已占Zepbound销售额的40%至45%。
- 按目前的估值倍数,分析师对2028年的盈利预期将使礼来估值约为1.6万亿美元。要达到2万亿美元,需要更高的估值倍数或增长持续到2028年以后。
礼来公司 (LLY) 是本周投资者可以避险的一只大盘股。当特斯拉 (TSLA) 和AI概念股遭遇抛售时,礼来上周五收盘市值达到1.27万亿美元。这使其市值比特斯拉约1.4万亿美元的市值低约10%。
礼来上周五还宣布,Hims & Hers Health (HIMS) 将在这家远程医疗公司的平台上直接销售其减肥药物。
在周五的《Squawk on the Street》节目中,CNBC的吉姆·克莱默称礼来是"贯穿这一切的灯塔",然后他进一步表示:
"我确实相信礼来是一家市值2万亿美元的股票。我认为它将会是。"
这比礼来目前的市值高出约7300亿美元。
克莱默的预测基于首席执行官戴夫·里克斯在节目中所言。他表示,礼来目前的研究"实际上都进展得非常顺利",这表明大约15%的人口需要服用GLP-1类药物才能获得最大疗效。
盈利表现是主要驱动力
礼来的股价并非仅靠希望支撑。10月下旬,其第三季度营收增长39%至244亿美元,礼来将其2026年营收预测从850-870亿美元上调至910-920亿美元。Mounjaro销售额增长65%至107亿美元,Zepbound销售额增长49%至54亿美元。
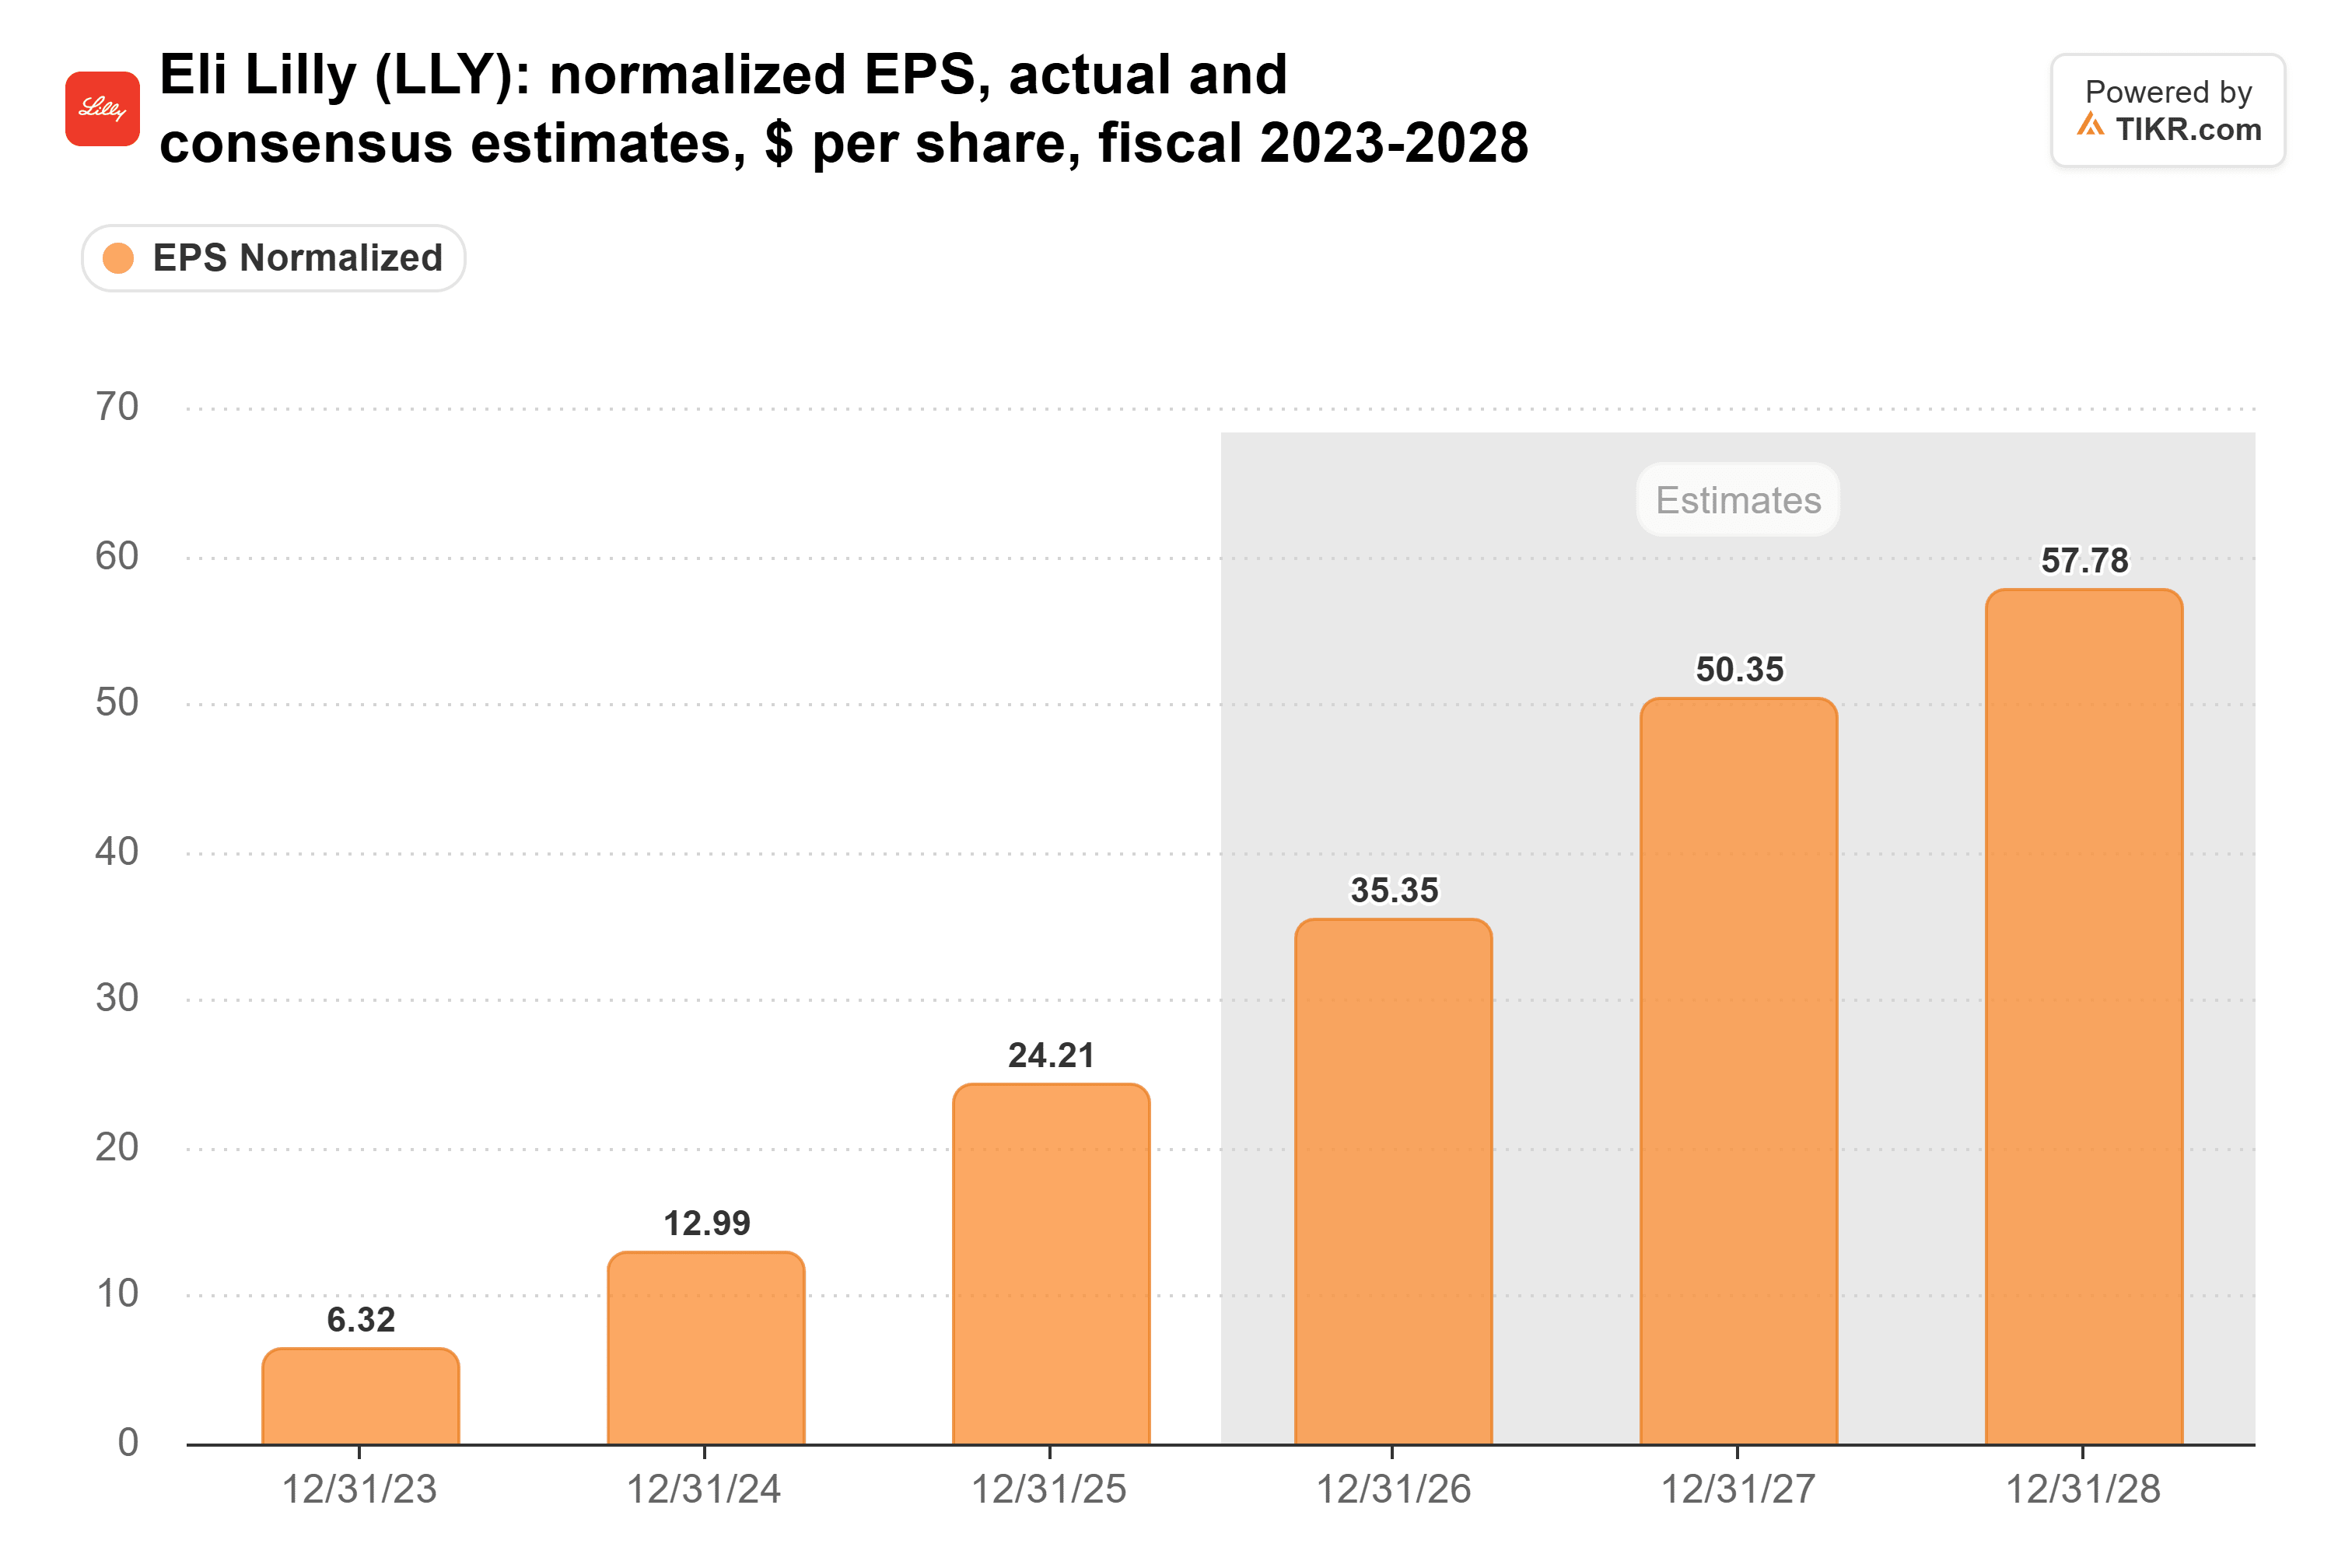
分析师预计其标准化每股收益将从2025年的24.21美元增长一倍以上,到2028年达到57.78美元。这是在每股收益从2023年的6.32美元增长近四倍之后实现的:
正是这种增长使得克莱默的数字并非天方夜谭。
TIKR追踪了31位分析师对礼来公司的评级。有多少人给出"买入"评级?
查看礼来公司买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,尽在一处。超过50万投资者使用TIKR来研究像这样的股票。查看礼来公司的分析师评级
Hims & Hers 打开了另一扇门
在上周五之前,Hims & Hers的患者若想获得Zepbound或Foundayo,必须离开该网站前往LillyDirect,即礼来自己的自费支付平台。现在,Hims将以LillyDirect的价格直接销售这两种药物,Foundayo药丸起价为每月149美元,Zepbound为299美元。Hims还同意不出售礼来减肥药物的复方制剂。这对礼来来说是一个重要的销售渠道,因为公司表示,Zepbound销售额的40%至45%已经来自自费支付。
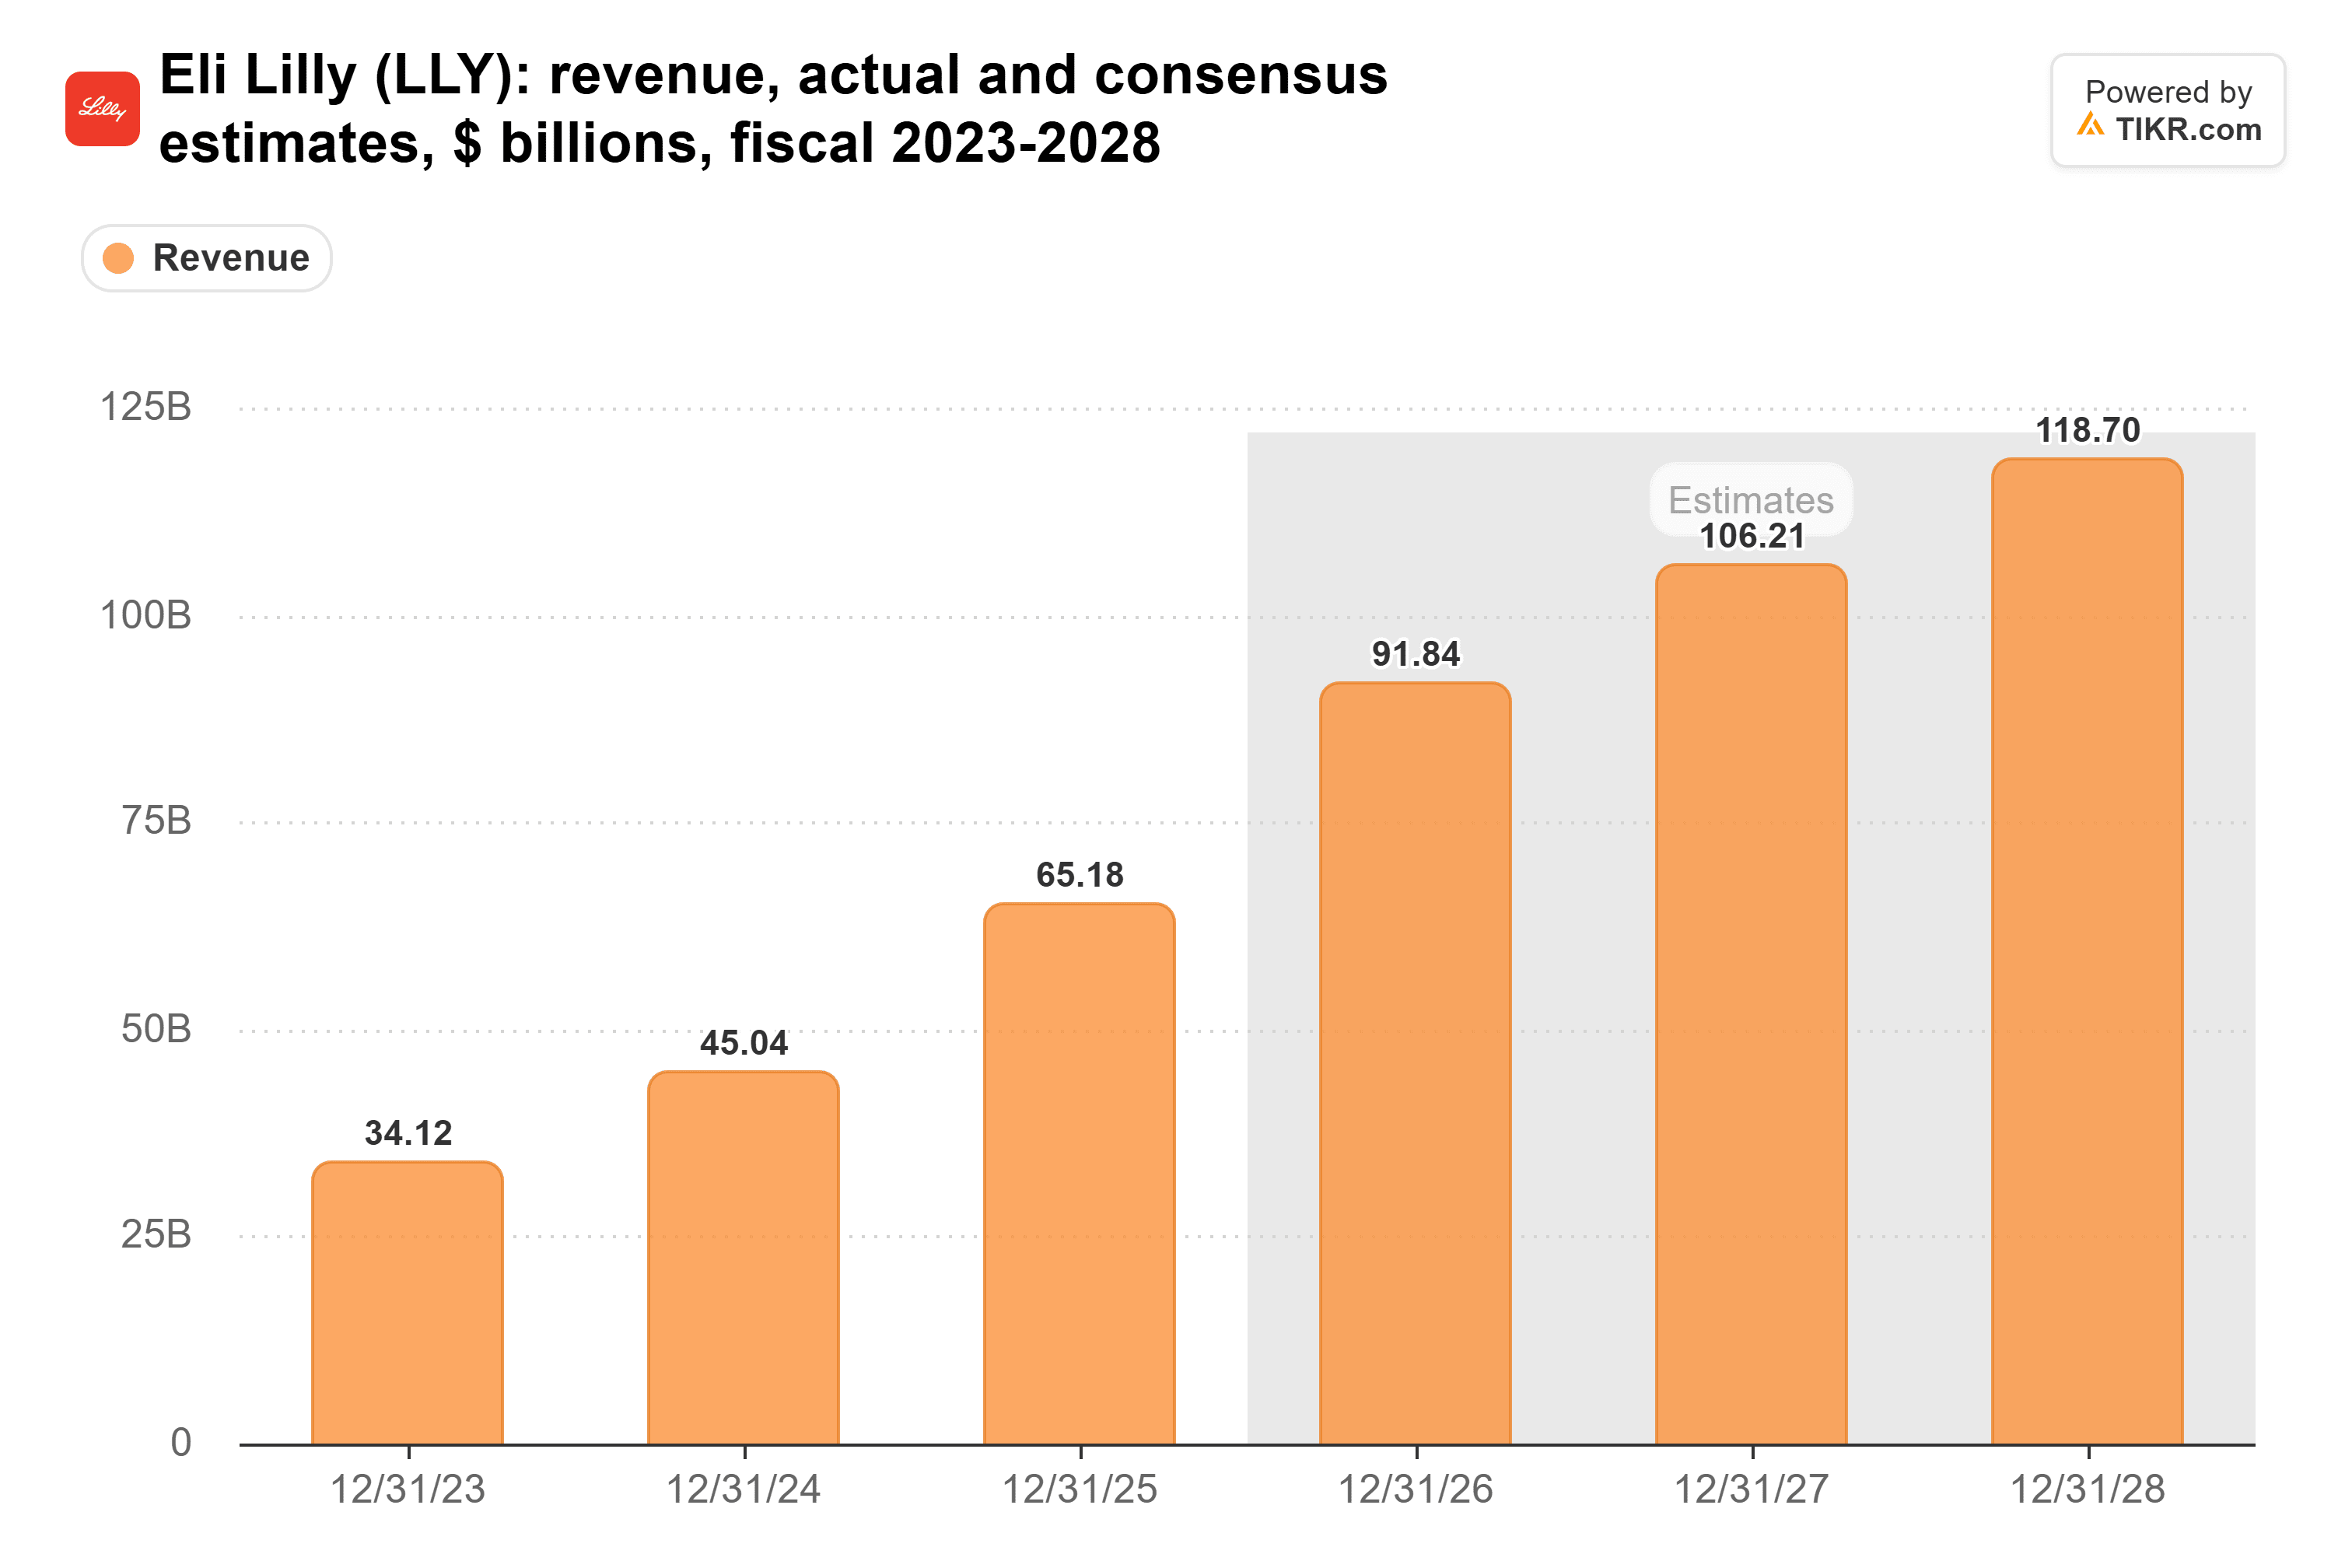
诺和诺德自3月起已通过Hims销售Wegovy和Ozempic,因此礼来正在其主要竞争对手的领域追赶。但礼来已经领先:管理层表示,其药物占据了美国此类减肥药物处方量的约十分之六。分析师预计,到2028年营收将达到1190亿美元,高于2025年的652亿美元:
最后的4000亿美元是最难的部分
尽管有如此增长,投资者对礼来的估值已不如从前。其交易价格是预期市盈率的29倍,远低于其五年平均的40倍,也远不及2023年10月67倍的峰值:
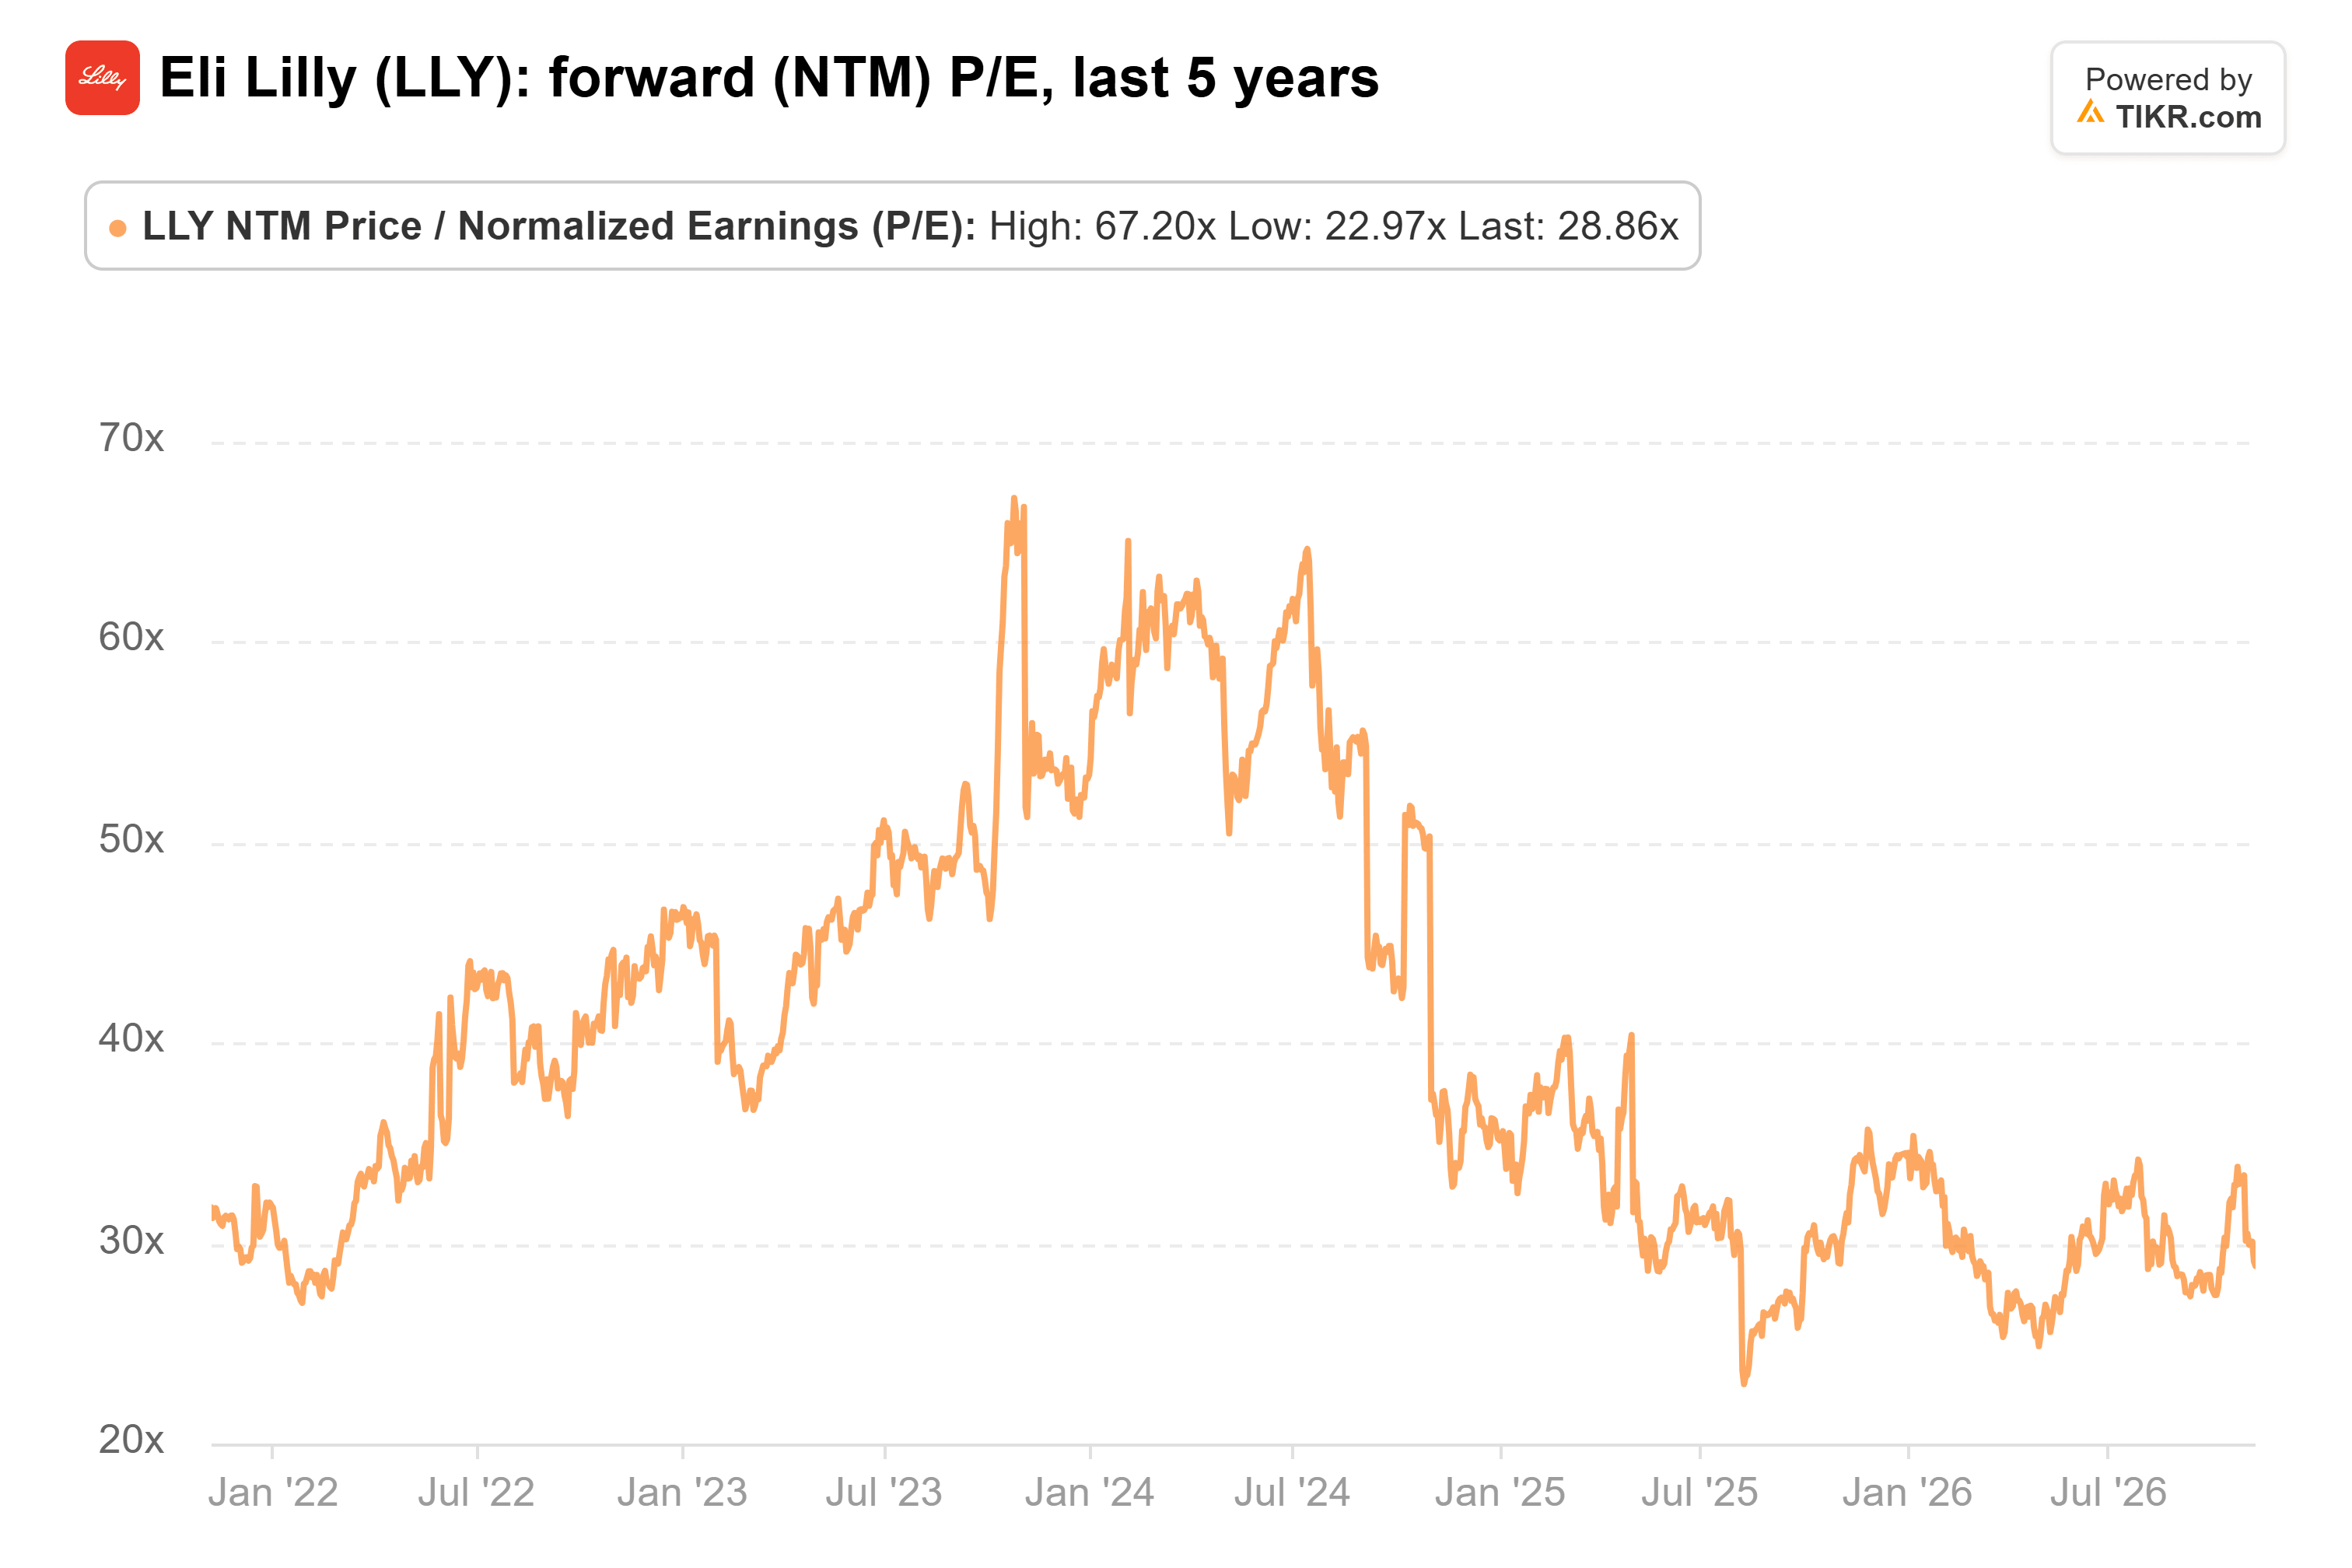
如果估值倍数保持在29倍,分析师对2028年57.78美元的每股收益预期将使礼来估值约为1.6万亿美元。这比特斯拉目前的市值高出不少,但仍比克莱默的数字低约4000亿美元。
要弥补这一差距,投资者必须为每一美元的盈利支付更高的价格。礼来目前交易价格约为其2028年预期盈利的23倍,而一家市值2万亿美元的礼来将交易在约37倍的市盈率。这仍低于五年平均水平,但远高于目前投资者支付的29倍。
超越特斯拉是容易的部分
更高估值倍数的最大威胁来自华盛顿。民主党在周二重新夺回了众议院和参议院,他们通常更愿意推动药品价格改革。礼来已经在降低自身价格:第二季度,实际价格下降了13%,而销量增长了60%。
考虑到两者之间只有约10%的差距,我预计礼来很快会超越特斯拉。而且我认为克莱默的2万亿美元目标会实现。我只是认为这需要2028年以后的盈利才能达到,因为我不指望在民主党国会关注药品价格时,投资者会支付37倍的市盈率。
当然,礼来仍可能带来惊喜。其12月7日的投资者更新会议,届时公司将设定长期利润率和支出目标,将是了解这些盈利增长速度的下一个窗口。
那么礼来公司的股票实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到礼来可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


