

核心要点
- 在伯克希尔哈撒韦公布第三季度业绩当天,吉姆·克莱默对其持有的100亿美元Alphabet股份提出质疑。
- Alphabet第三季度自由现金流为负91亿美元,原因是514亿美元的资本支出超过了423亿美元的运营现金流。
- 伯克希尔是在Alphabet六月份的股票发售中购入其股份的,这笔发售为上述支出提供了资金,因此负现金流是其投资时就已预见的一部分。
- Alphabet的远期市盈率为20倍,低于其五年平均的23倍,但分析师预计其自由现金流在2028年之前都将保持为负。
吉姆·克莱默对伯克希尔哈撒韦 (BRK-B) 有一个疑问。他在伯克希尔公布第三季度业绩的同一天在X上发帖问道:
"为什么伯克希尔要如此大规模、不明智地建仓Alphabet?"
他指的是首席执行官格雷格·阿贝尔在六月份投入Alphabet (GOOG)的100亿美元,当时伯克希尔以折扣价参与了Alphabet的股票发售。截至目前,伯克希尔在这笔投资上处于亏损状态。在伯克希尔公布业绩前,彭博社指出,自六月以来Alphabet股价已下跌超过24%,低于伯克希尔的买入价。
Alphabet的现金流也在朝着错误的方向发展。第三季度,其运营现金流为423亿美元,但资本支出高达514亿美元。这使得自由现金流为负91亿美元。
这对于伯克希尔的持仓来说,看起来有些奇怪。
TIKR追踪了58位分析师对Alphabet的看法。有多少人给出"买入"评级?
在一个地方即可查看Alphabet的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Alphabet的分析师评级
Alphabet如今支出超过收入
分析师预计这种情况不会很快扭转。TIKR的共识预期显示,Alphabet的自由现金流在今年、明年以及2028年都将为负:
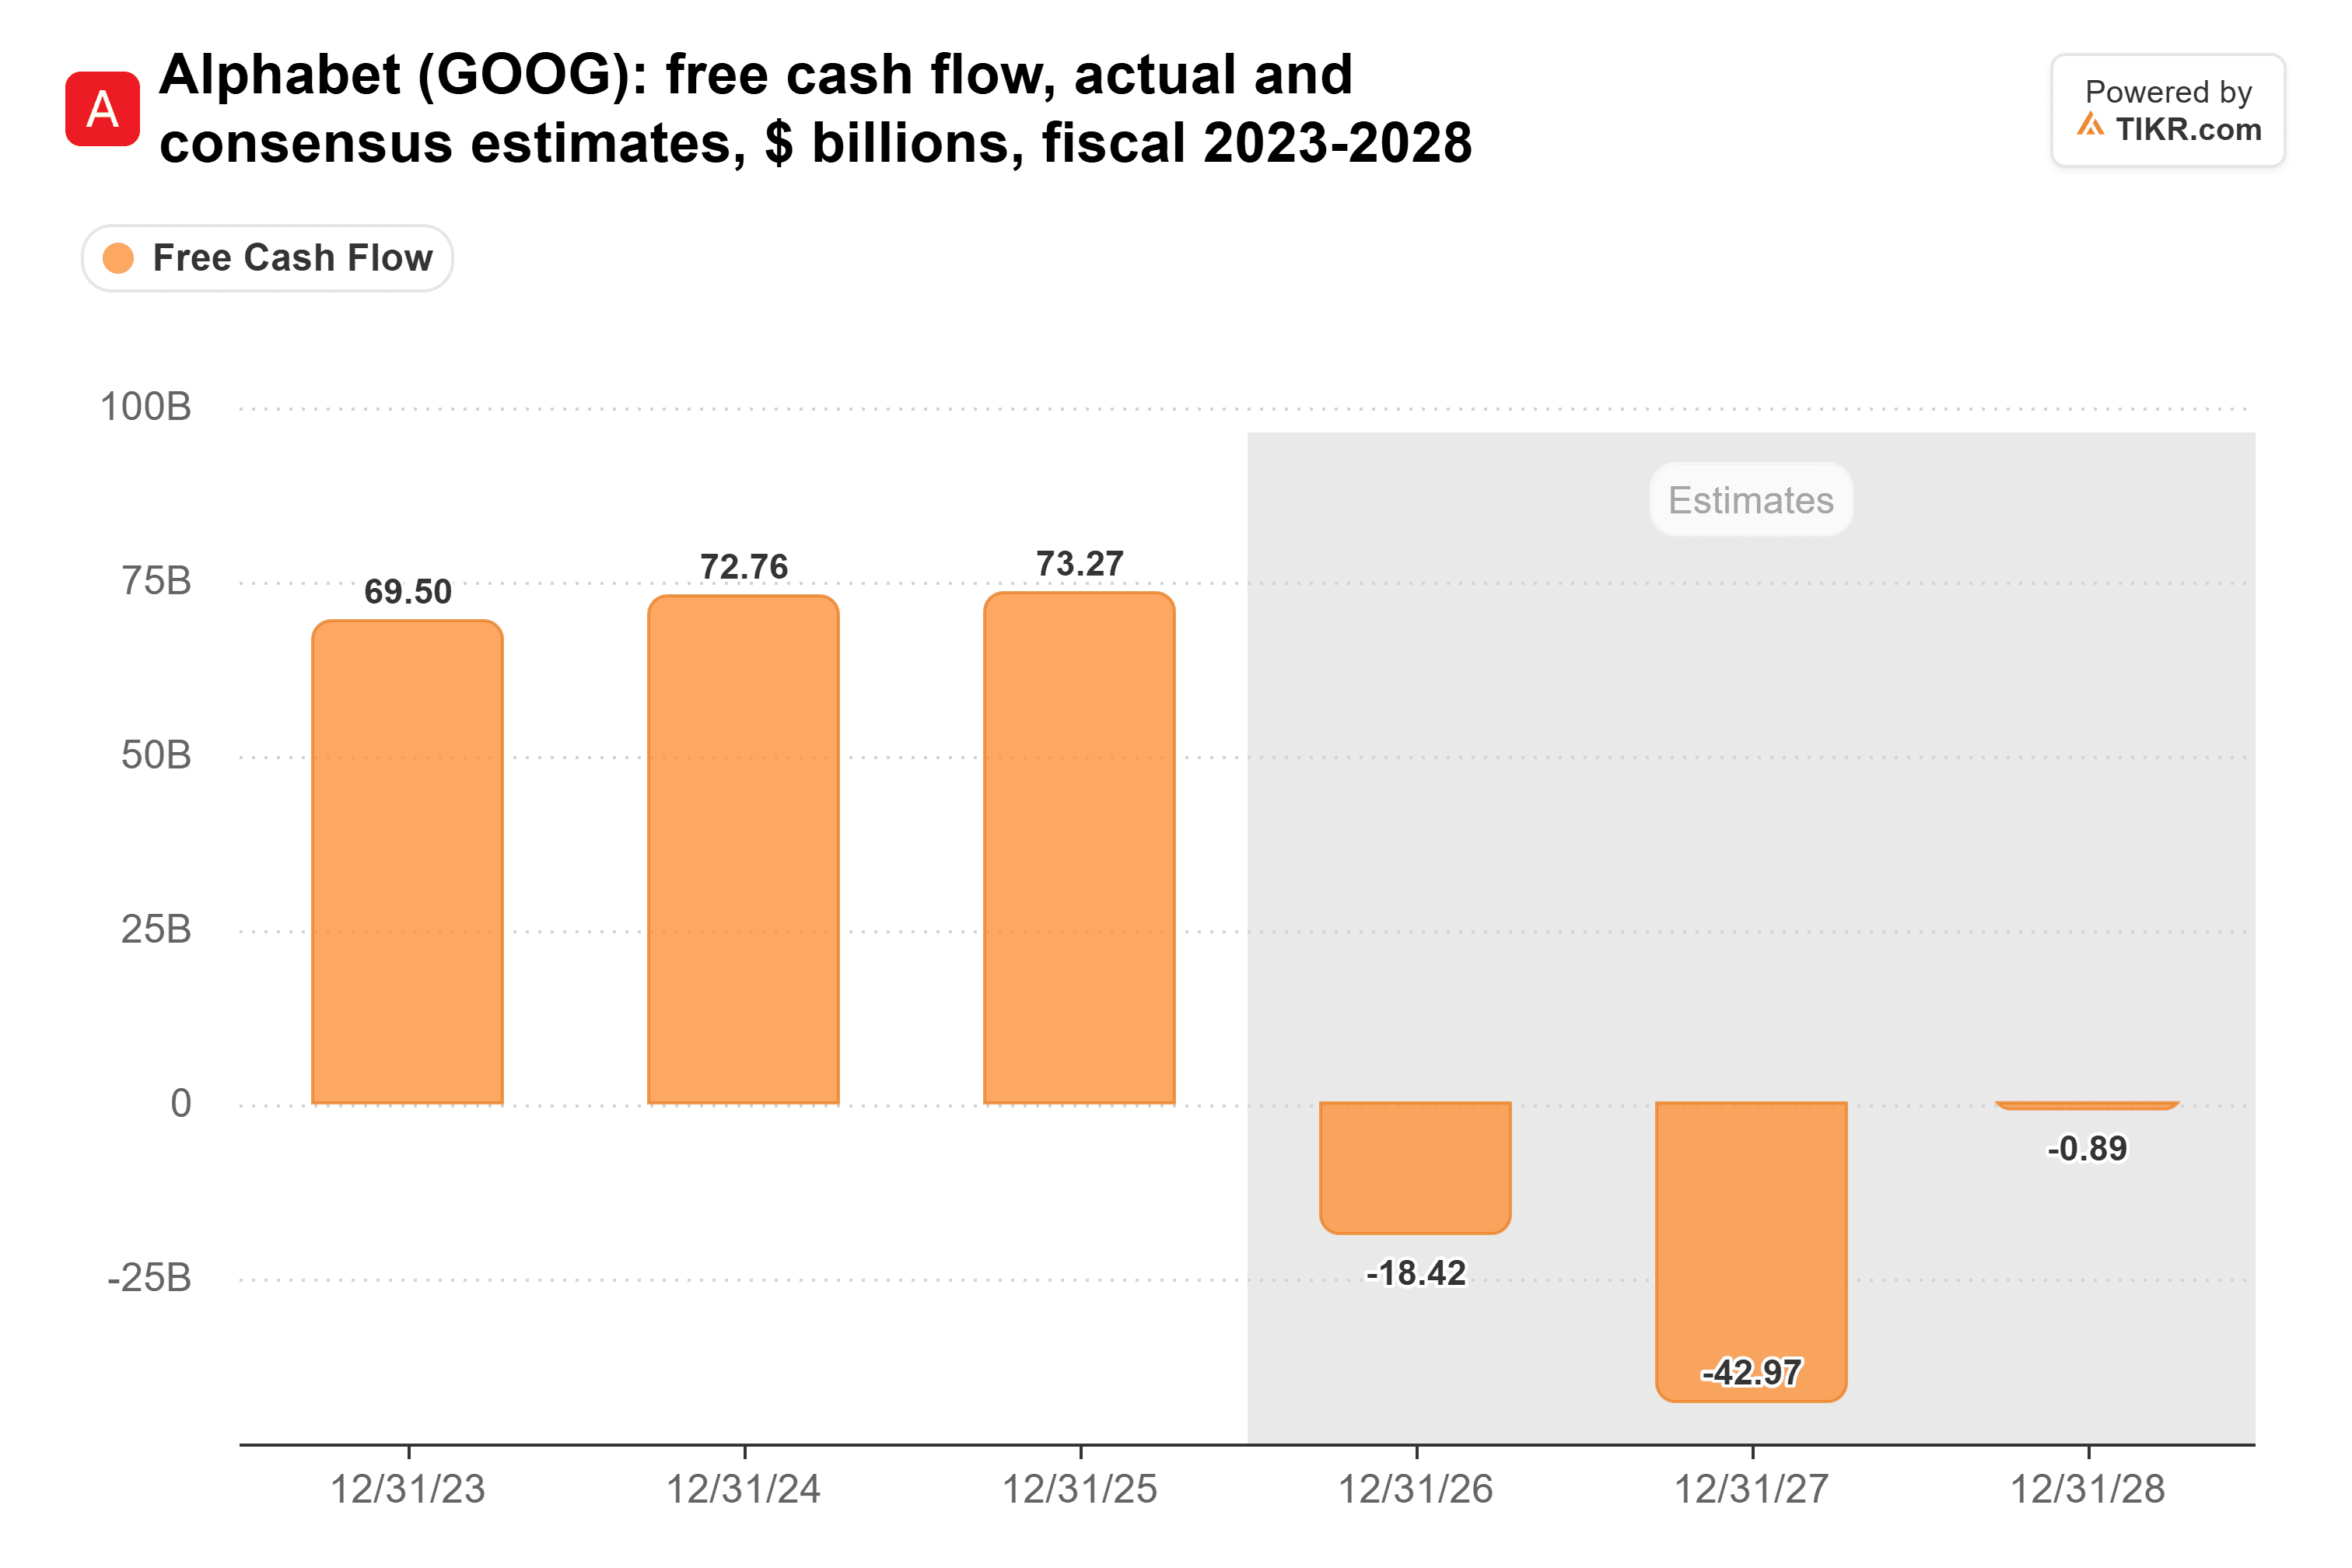
Alphabet在2025年创造了733亿美元的自由现金流。分析师预计今年将降至负184亿美元,2027年为负430亿美元,然后在2028年左右恢复到盈亏平衡点附近。
资本支出是原因所在。自2024年底以来,Alphabet的季度资本支出增长了两倍多,并在2026年第二季度超过了其运营产生的现金:
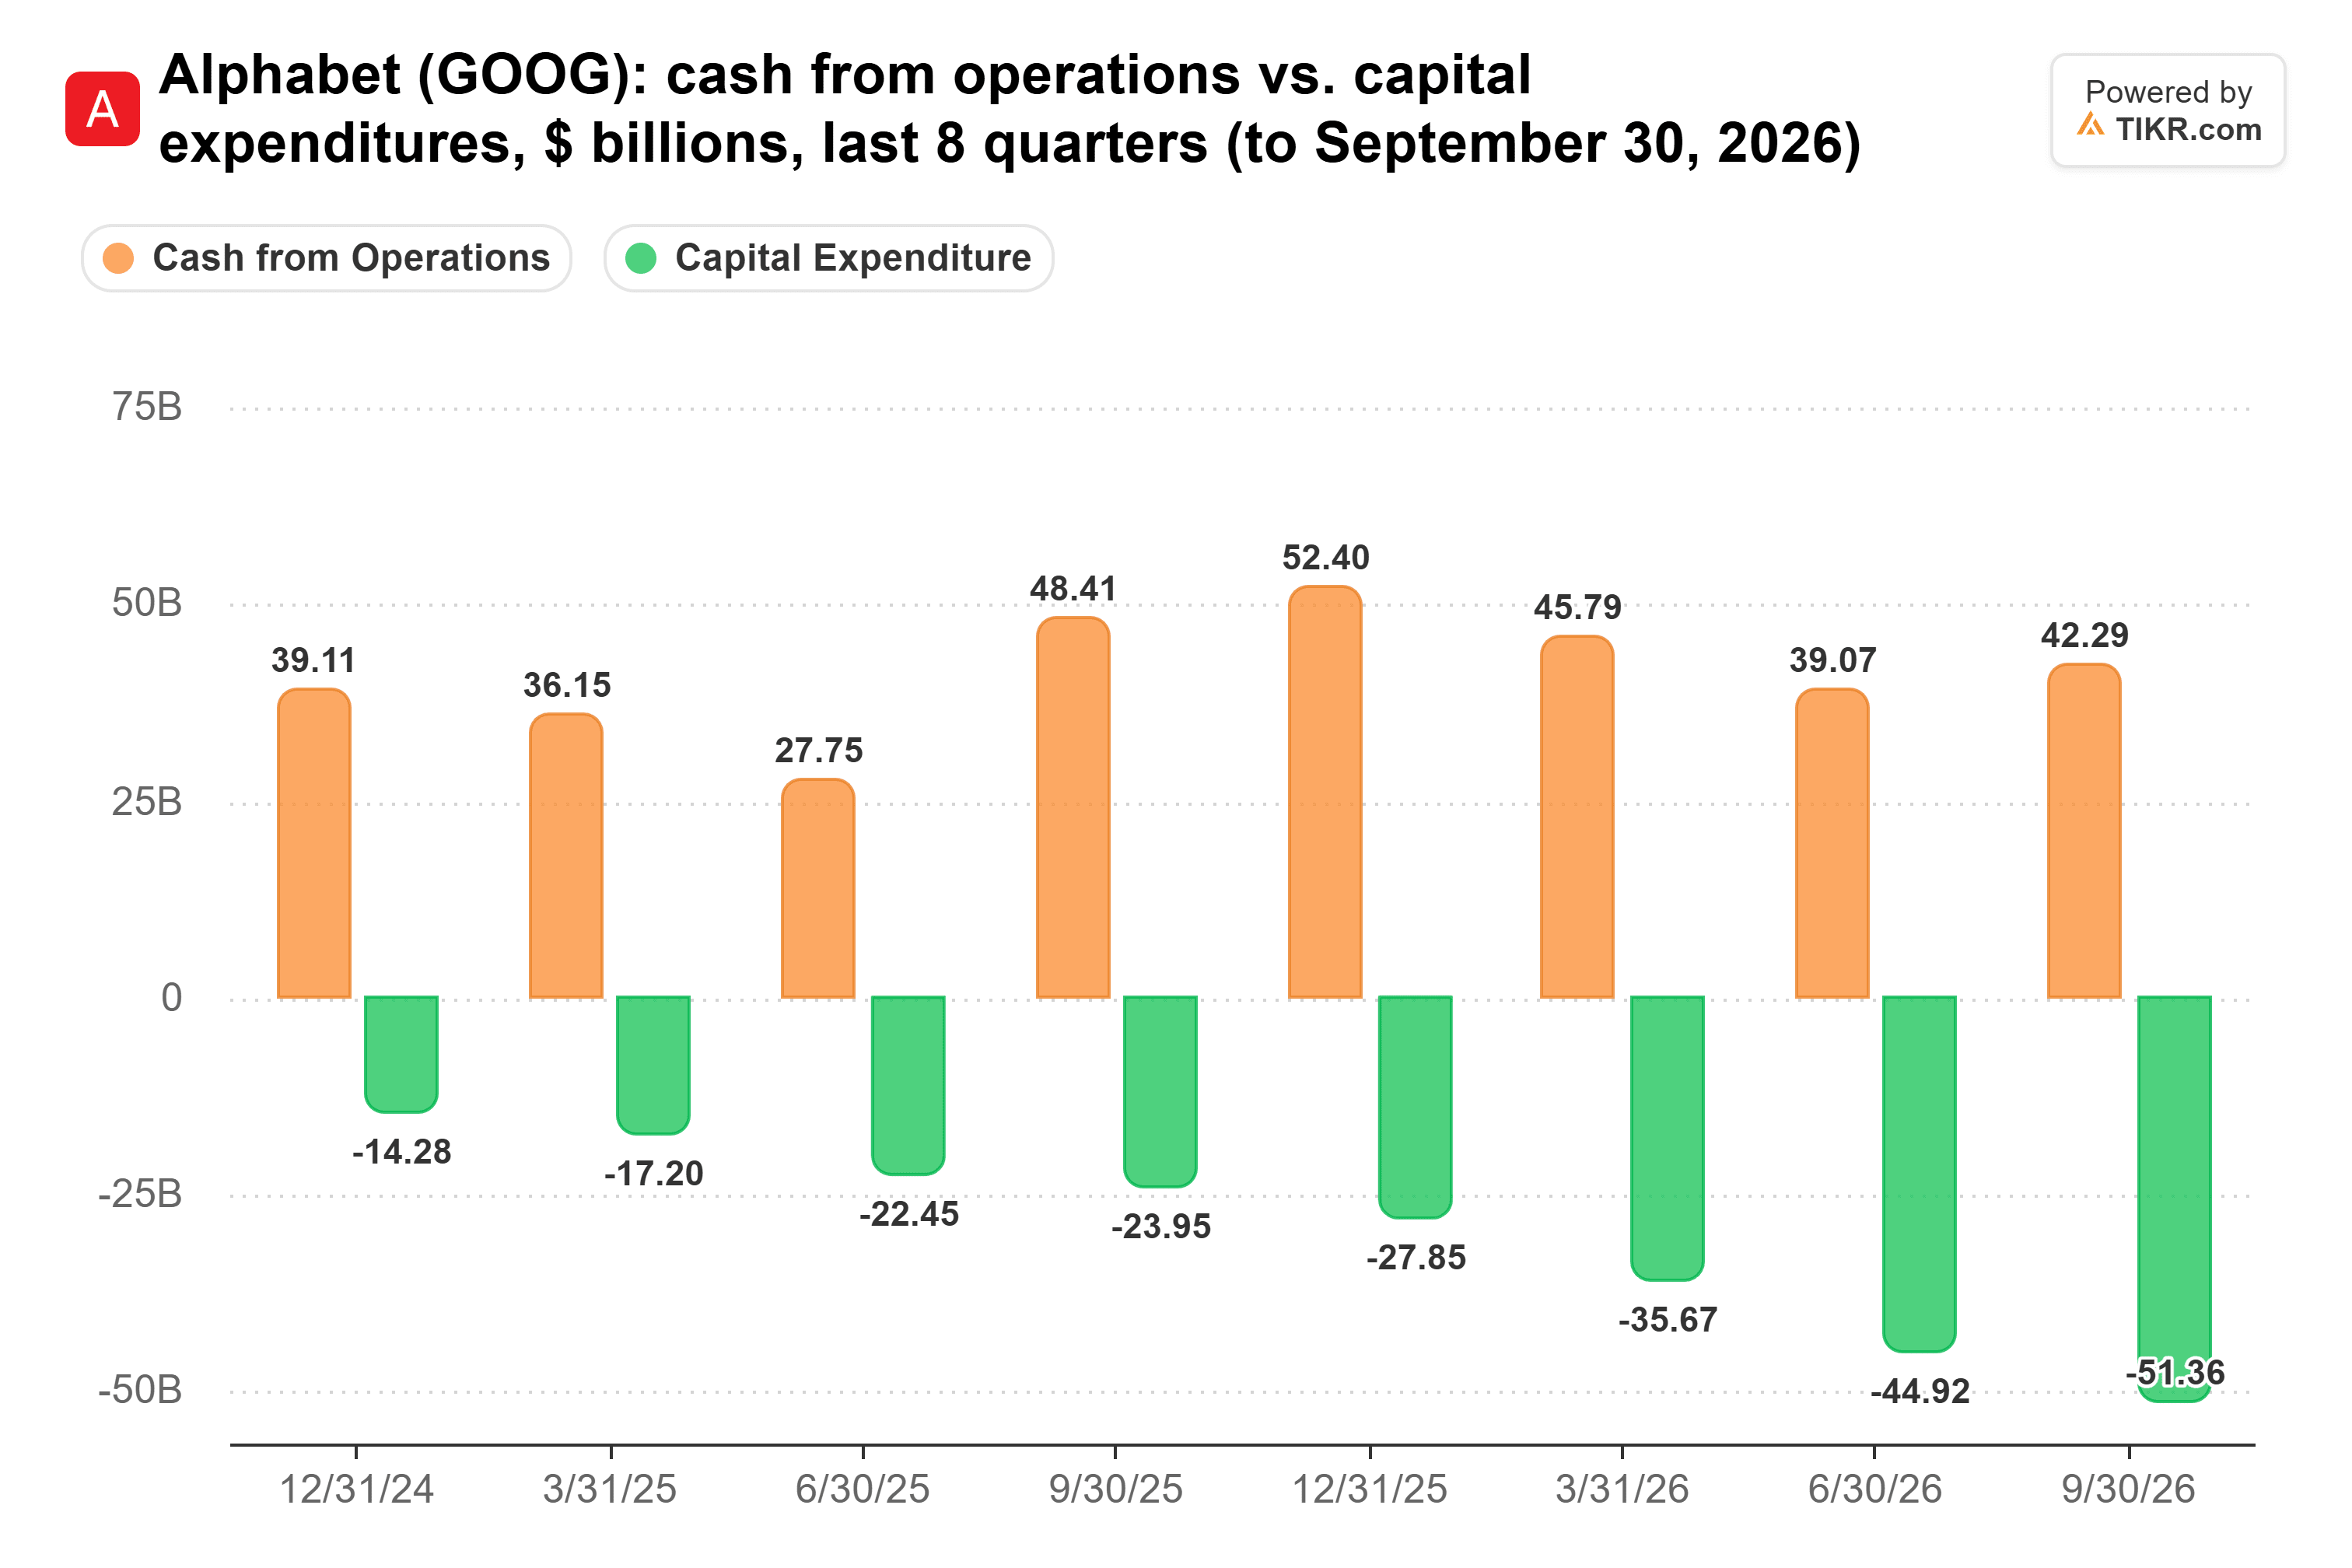
分析师预计2027年的资本支出为3080亿美元,约为其当年预期收入的一半。在最近一期《The Real Eisman Playbook》节目中,投资者史蒂夫·艾斯曼指出了这对整个行业的意义:既然超大规模计算公司正在筹集资金来支持建设,"AI故事已经部分依赖于资本市场的情绪了。"
伯克希尔签了支票
克莱默的问题把伯克希尔描绘成一个被套牢的买家。但伯克希尔本身就是那些资本市场的一部分。其100亿美元是Alphabet六月份发售的496亿美元新股的一部分,而且Alphabet在2026年前六个月还将其长期债务增加了一倍多。彭博社将阿贝尔的资金描述为"用于支持其AI相关投资"。
当一家公司发售如此多的新股时,它是在告诉你,其现金流在一段时间内将无法覆盖其计划。伯克希尔仍然以折扣价买入了。
至于"大规模",100亿美元还不到伯克希尔周六报告的3774亿美元现金的3%。这也大约是伯克希尔第三季度回购自家股票的金额(96亿美元)。彭博社提到了沃伦·巴菲特2016年对苹果的收购,当时批评者认为这是在iPhone制造商增长周期的后期,而这次收购后来成为伯克希尔最赚钱的赌注之一。这里用的是同样的策略。
比伯克希尔买入时更便宜
如今跟随伯克希尔脚步的投资者,为Alphabet的盈利支付的价格远低于今年早些时候的买家。该股远期市盈率为20倍,低于其五年平均的23倍,也远低于其在4月30日(伯克希尔买入前几周)达到的33倍:
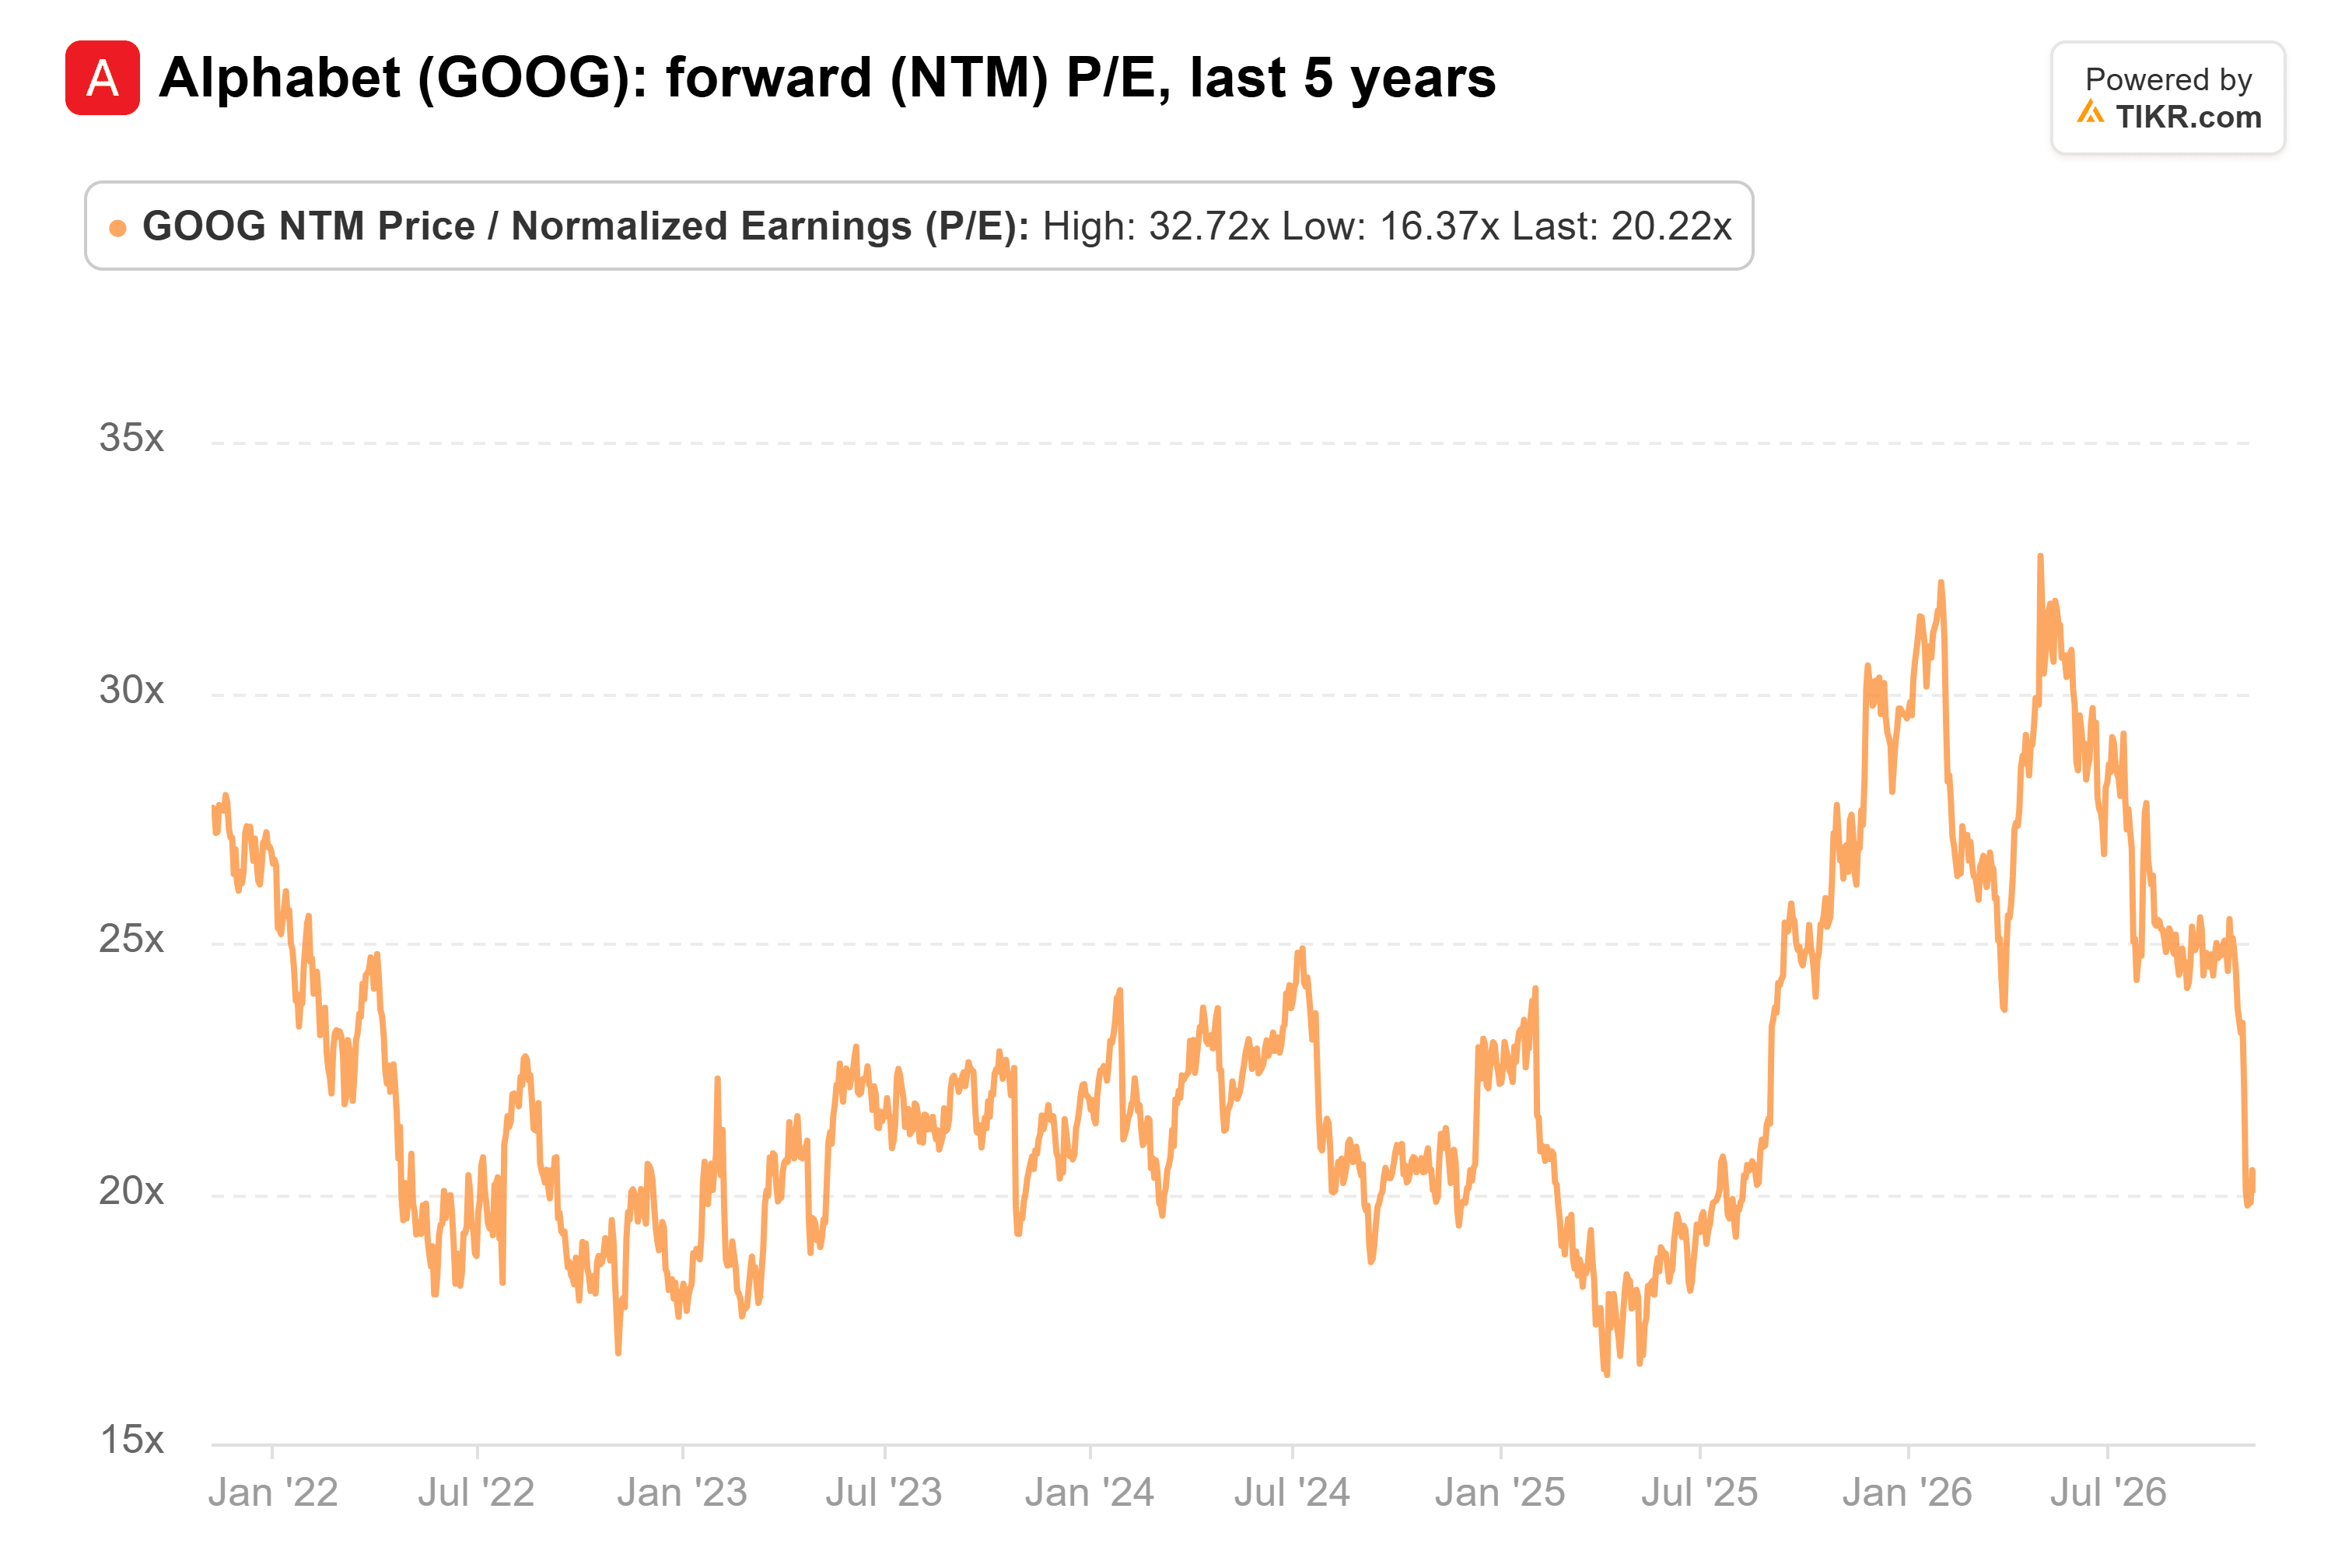
风险很简单:所有这些支出必须产生回报,而分析师预计到2028年之前都不会有正的自由现金流。为这些建设提供资金的搜索收入,第三季度增长了12%,低于第一季度的19%。
在我看来,克莱默说伯克希尔的时机看起来不佳是对的,但"不明智"则言过其实。伯克希尔在六月份买入了Alphabet所出售的东西:对建设扩张的股权,通过新股发售支付。今天的买家以低于伯克希尔买入价的价格获得了同样的赌注,市盈率也远低于今年的高点。当然,现金流最终必须回归。伯克希尔11月中旬公布的第三季度13F文件将显示阿贝尔是否增持了股份,而Alphabet2月初公布的第四季度业绩应该会给出关于2027年支出的最新信息。
那么Alphabet股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Alphabet可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预期创建的。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!


