核心要点
- 据The Information报道,随着黄仁勋辞去CEO职务,英伟达预计将放缓对AI公司的投资及其提供的信贷担保。
- IREN看起来比大多数公司面临更大的风险,因为根据一份为期五年、价值34亿美元的合同,英伟达每年将向其租赁约7亿美元的云容量,并持有购买最多3000万股IREN股票的权利。
- 微软是IREN最大的客户,据报道正在更仔细地检查IREN的项目,而IREN本财年仍有60亿美元的建设项目需要融资。
- 已签署的英伟达合同应该会得到履行,但一个放缓的英伟达将使IREN更难签署新合同并筹集下一轮融资。
英伟达 (NVDA) 有了新老板,而 IREN (IREN) 的感受可能比几乎任何公司都更深刻。
黄仁勋于11月12日辞去英伟达CEO职务,首席财务官Colette Kress被任命为临时CEO,同时董事会正在寻找他的继任者。The Information报道称,英伟达预计将放缓其激进的AI投资,这将使数十亿美元的初创公司融资和信贷担保面临风险。报道还称,Kress曾对一些黄仁勋力推的交易提出过异议。
这对IREN来说是个问题,该公司计划在12月底前关闭其比特币挖矿业务,以便转而出租GPU。英伟达生产这些GPU,已签约租赁IREN的云容量,并持有购买其股票的权利。IREN的最大客户 微软 (MSFT),一旦其合同全面生效,预计每年将带来约19.4亿美元的收入,而微软也变得更加谨慎。
11月12日,IREN收盘下跌6.53%至19.48美元,英伟达下跌4.34%,这轮抛售波及了整个新云(neocloud)板块,CoreWeave下跌6.86%。
TIKR追踪了20位分析师对IREN的看法。有多少人给出"买入"评级?
在一个地方查看IREN的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看IREN的分析师评级
英伟达在IREN的账本两边都有位置
根据IREN的年报及其财报电话会议,以下是IREN与英伟达的关系:
- 一份价值约34亿美元的五年期云合同,于2026年5月签署
- 来自约60兆瓦容量的约7亿美元年度经常性收入(ARR),预计从2027年初开始逐步增加
- 这7亿美元是在IREN 2026年容量已签约的40亿美元ARR之外
- 有权以每股70.00美元的价格购买最多3000万股IREN股票,授权日期为5月7日,与交付最多60万块GPU挂钩
ZeroHedge 在X上描述了这种循环:"结构几乎每次都一样:英伟达购买股份,接收方承诺使用英伟达硬件,现金以GPU订单的形式回流。" IREN是其名单上的公司之一。IREN的架构略有不同,因为英伟达持有以固定价格购买股票的权利,目前尚未拥有股份。但无论如何,资金的流动遵循相同的循环。
英伟达应履行其已签署的合同
在英伟达关于黄仁勋离职的声明中,新任董事会主席Harvey Jones表示,"我们预计公司的运营、客户承诺和产品路线图将继续进行,不会中断。"一份五年期云合同是最明确的客户承诺之一,The Information报道称,已签署具有法律约束力合同的预计将继续进行。这使得IREN每年7亿美元的收入目前看来是安全的。但华尔街的预测依赖于许多IREN尚未签署的合同。分析师预计,收入将在2027财年(截至2027年6月)增长两倍多,达到23.9亿美元,然后在2028财年再增长约两倍,达到71.5亿美元。
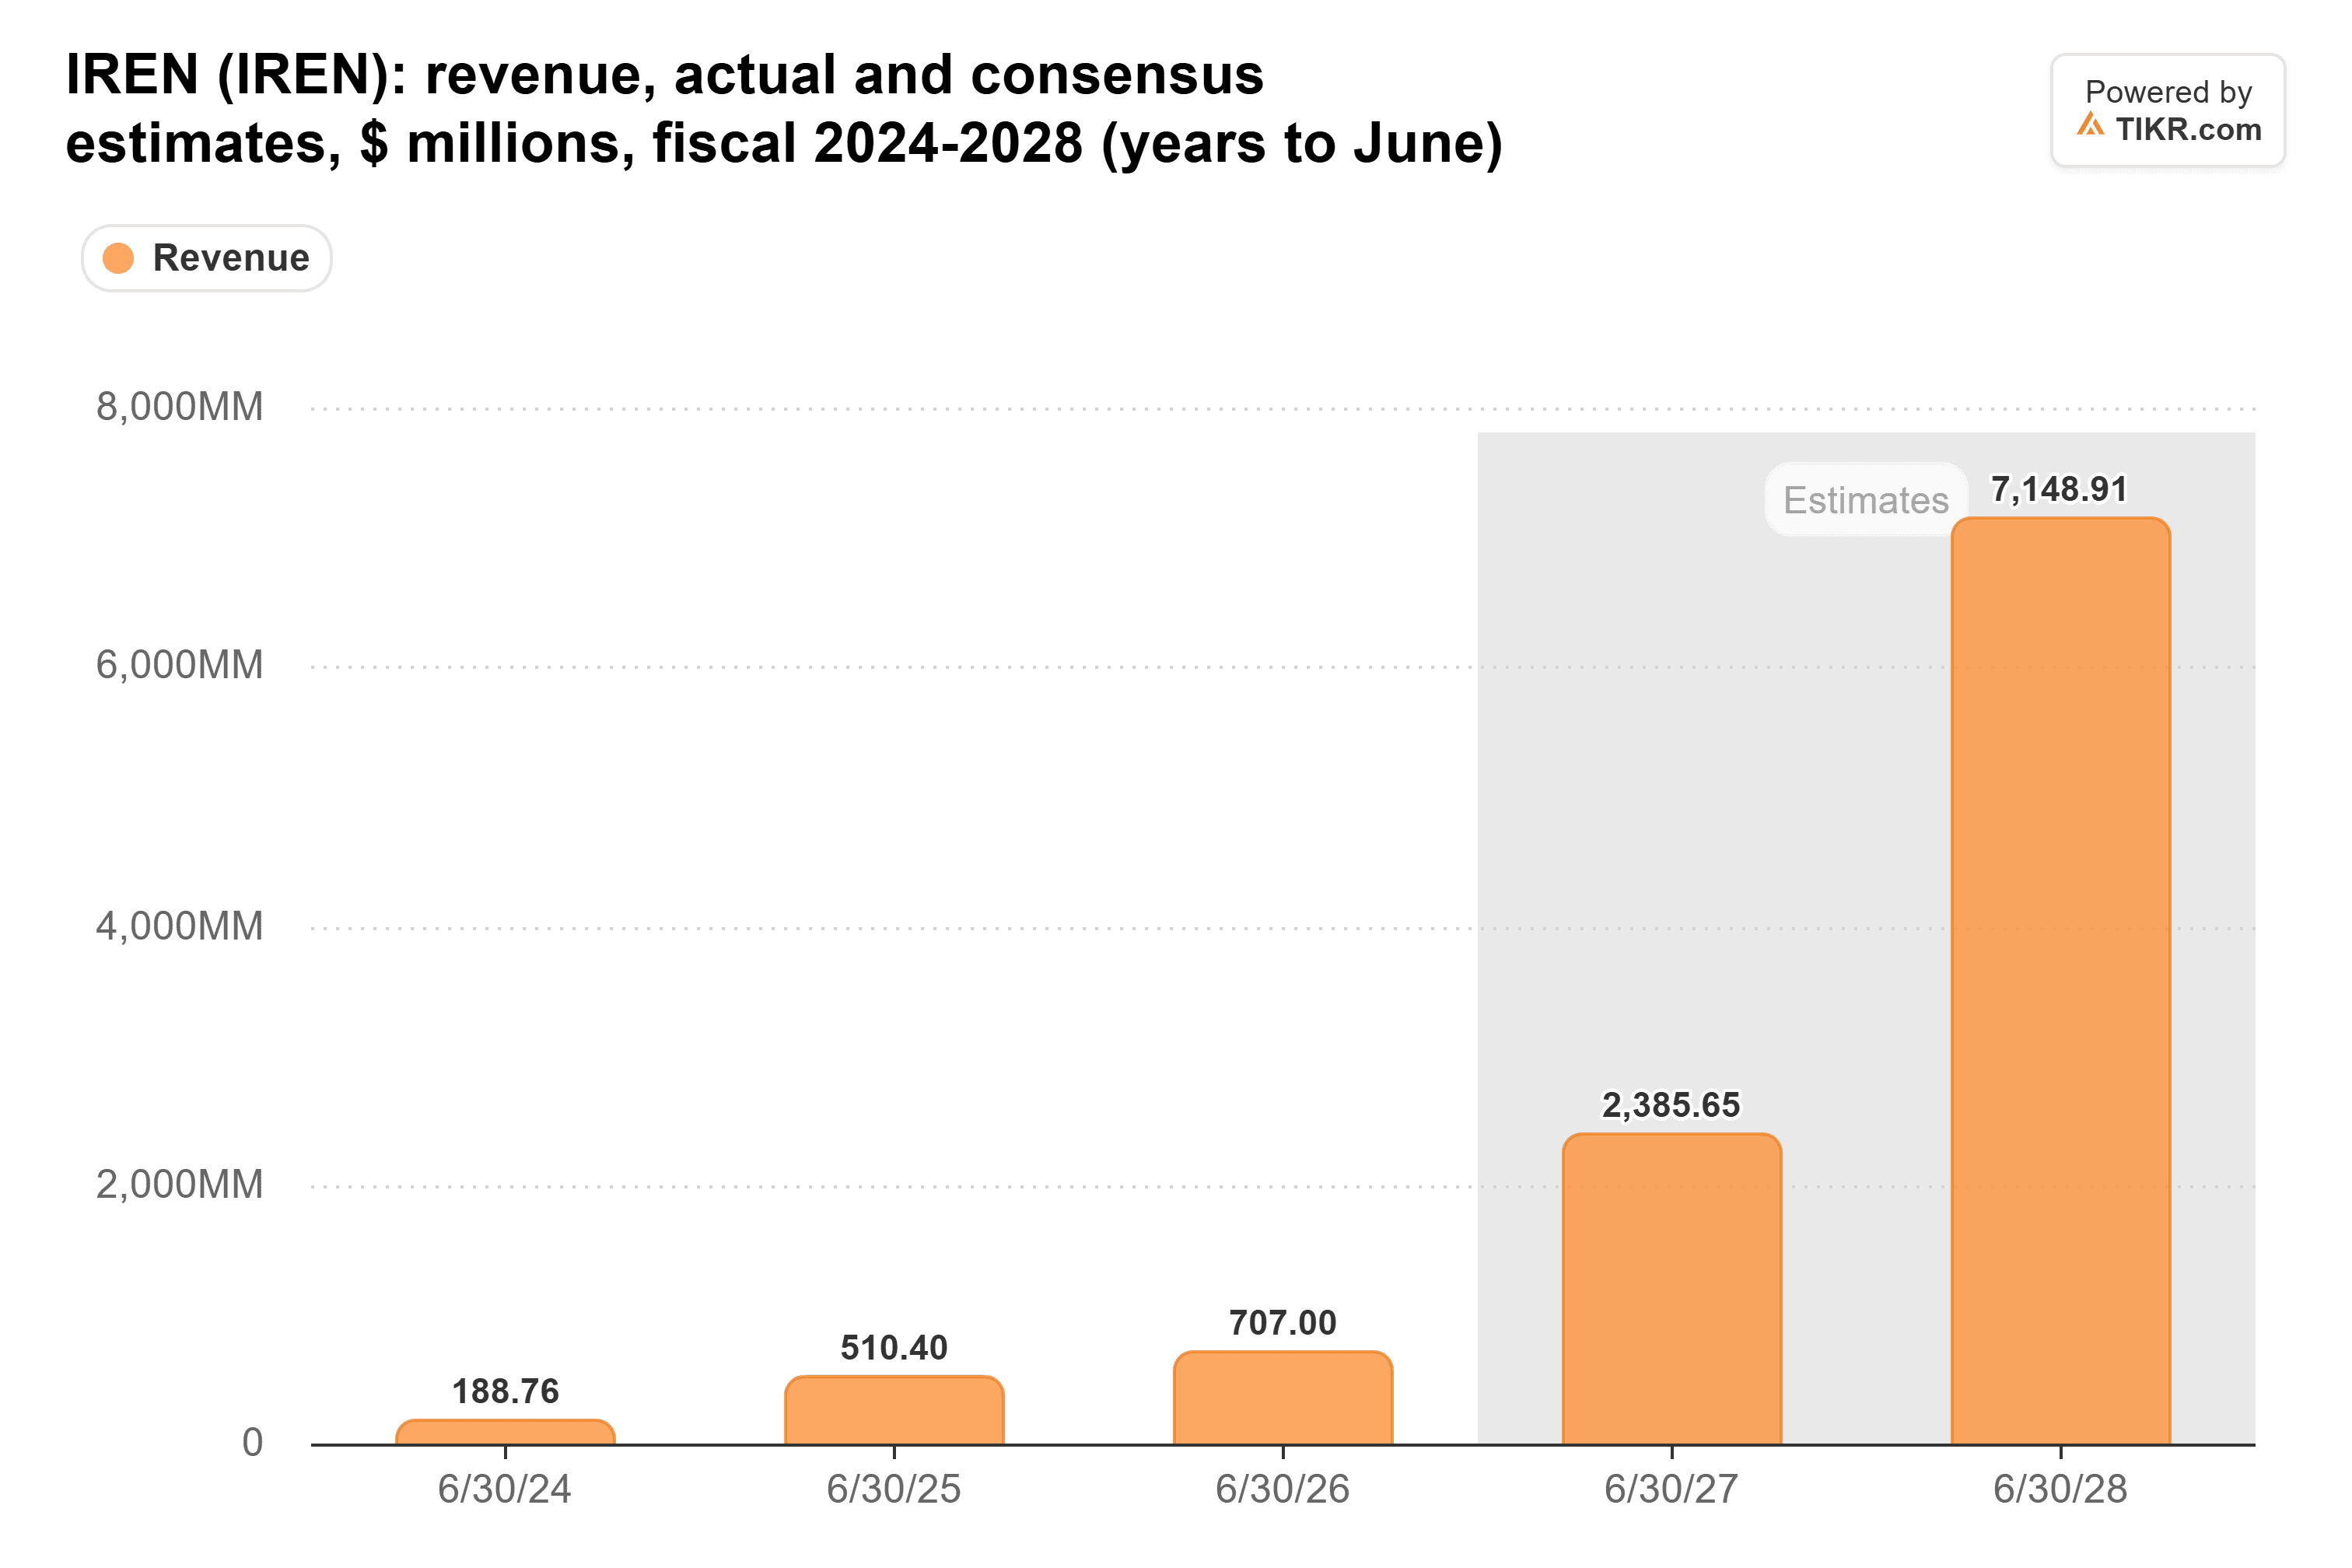
2028财年的这个数字远高于IREN 2026年容量已签约的40亿美元ARR加上英伟达的7亿美元,因此它取决于IREN仍在努力销售的2027年容量。2027财年的预测已经从10月下旬的28.1亿美元下调,此前IREN 将其40亿美元年度化收入(run-rate)目标推迟到1月或可能2月。如果英伟达签署的新交易减少,2028财年可能会受到最大的冲击。
而英伟达并不是唯一一个变得更加谨慎的大客户。彭博社报道称,微软正在更密切地关注IREN、Nebius和Nscale的一些项目。在IREN 11月5日的电话会议上,联席CEO Daniel Roberts表示,微软已要求其为其最新的前沿模型"重新配置和升级部分网络基础设施"。IREN的年报称,微软和英伟达的合同构成了其签约收入的"绝大部分"。
IREN仍需要60亿美元
自2022财年以来,IREN每年在建设上的支出都超过了其运营产生的现金。在2026财年,资本支出为43.3亿美元,而运营现金流为21.0亿美元,其中18.4亿美元来自客户预付款。
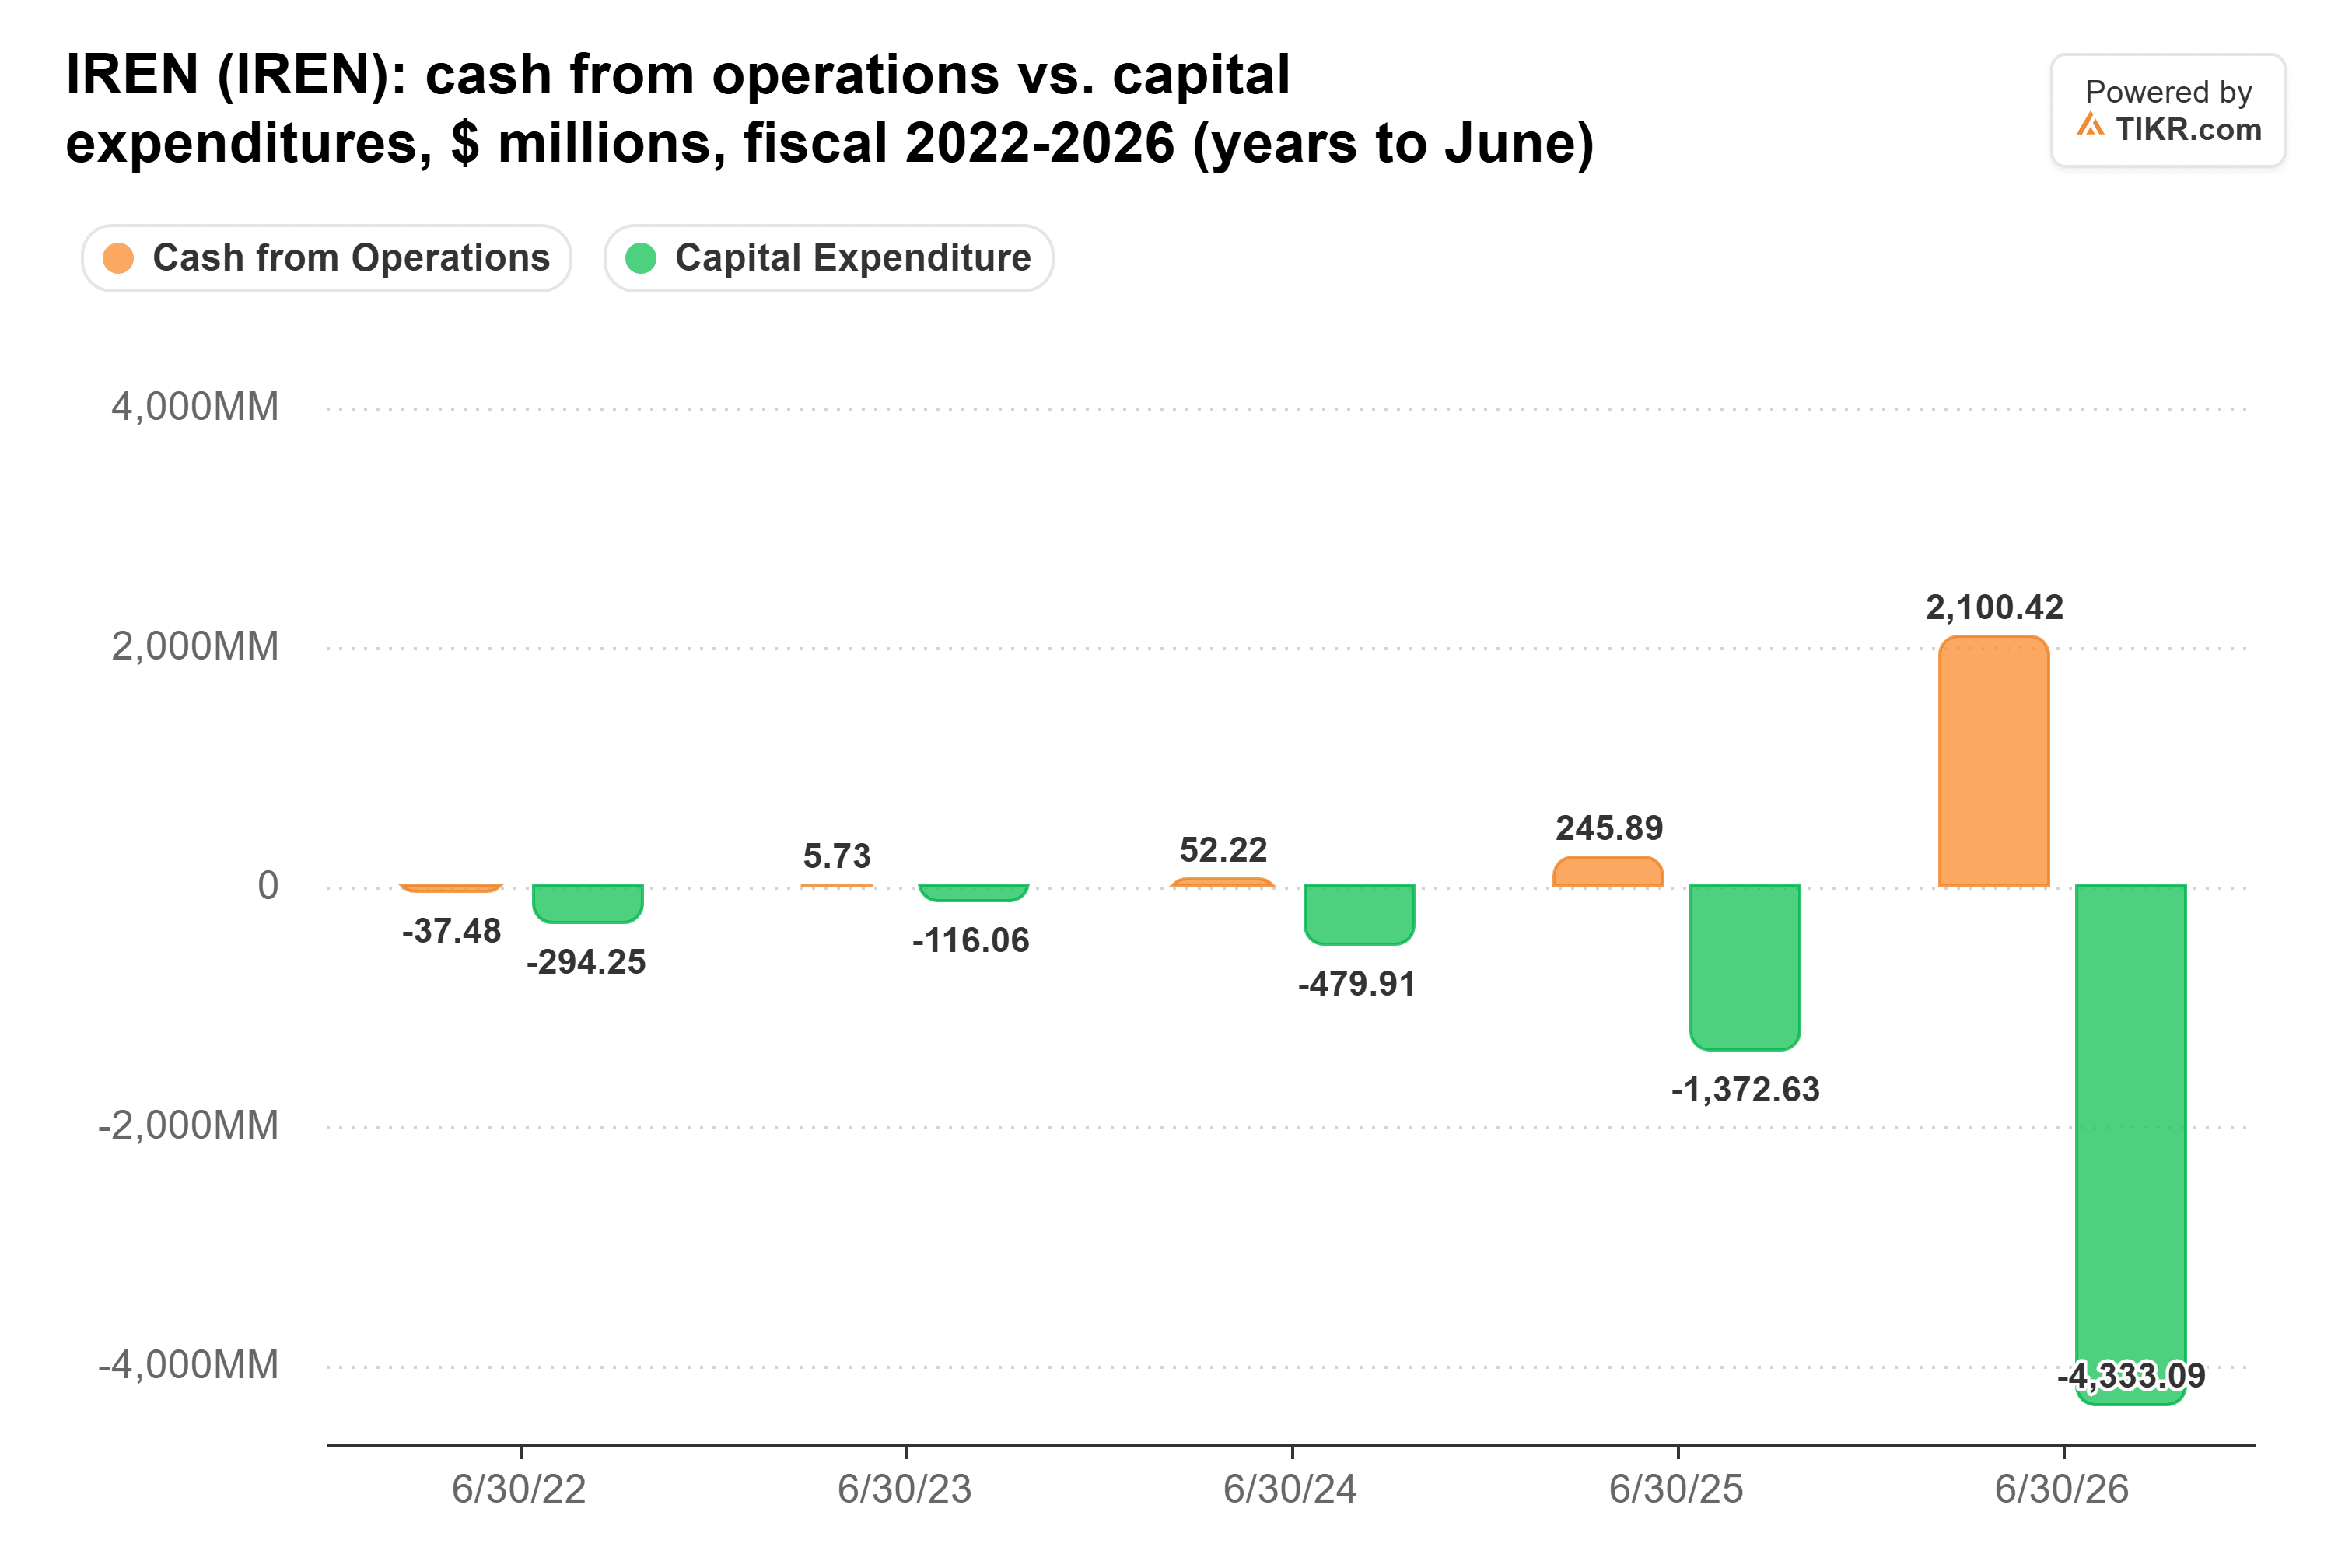
在11月5日的电话会议上,管理层表示本财年仍有60亿美元的建设项目尚未获得资金。管理层还表示,在转向可转换债券或股票之前,它看到了120亿至150亿美元的贷款和预付款选项。但Roberts补充说,资本市场在最近几周变得更加挑剔,而那是在黄仁勋辞职前一周。
IREN的借款成本取决于客户是谁。与微软合同挂钩的GPU融资加权利率为6.0%,而为非投资级信用客户提供的Mackenzie贷款固定成本为9.0%。这种差距表明,贷款机构会为与英伟达和微软等公司签订的合同提供低成本资金,而英伟达的放缓意味着IREN签署的此类合同将减少。
当贷款不足时,IREN已转向发行股票。其加权平均稀释股数从2022财年的4090万股增加到2026财年的3.16亿股。
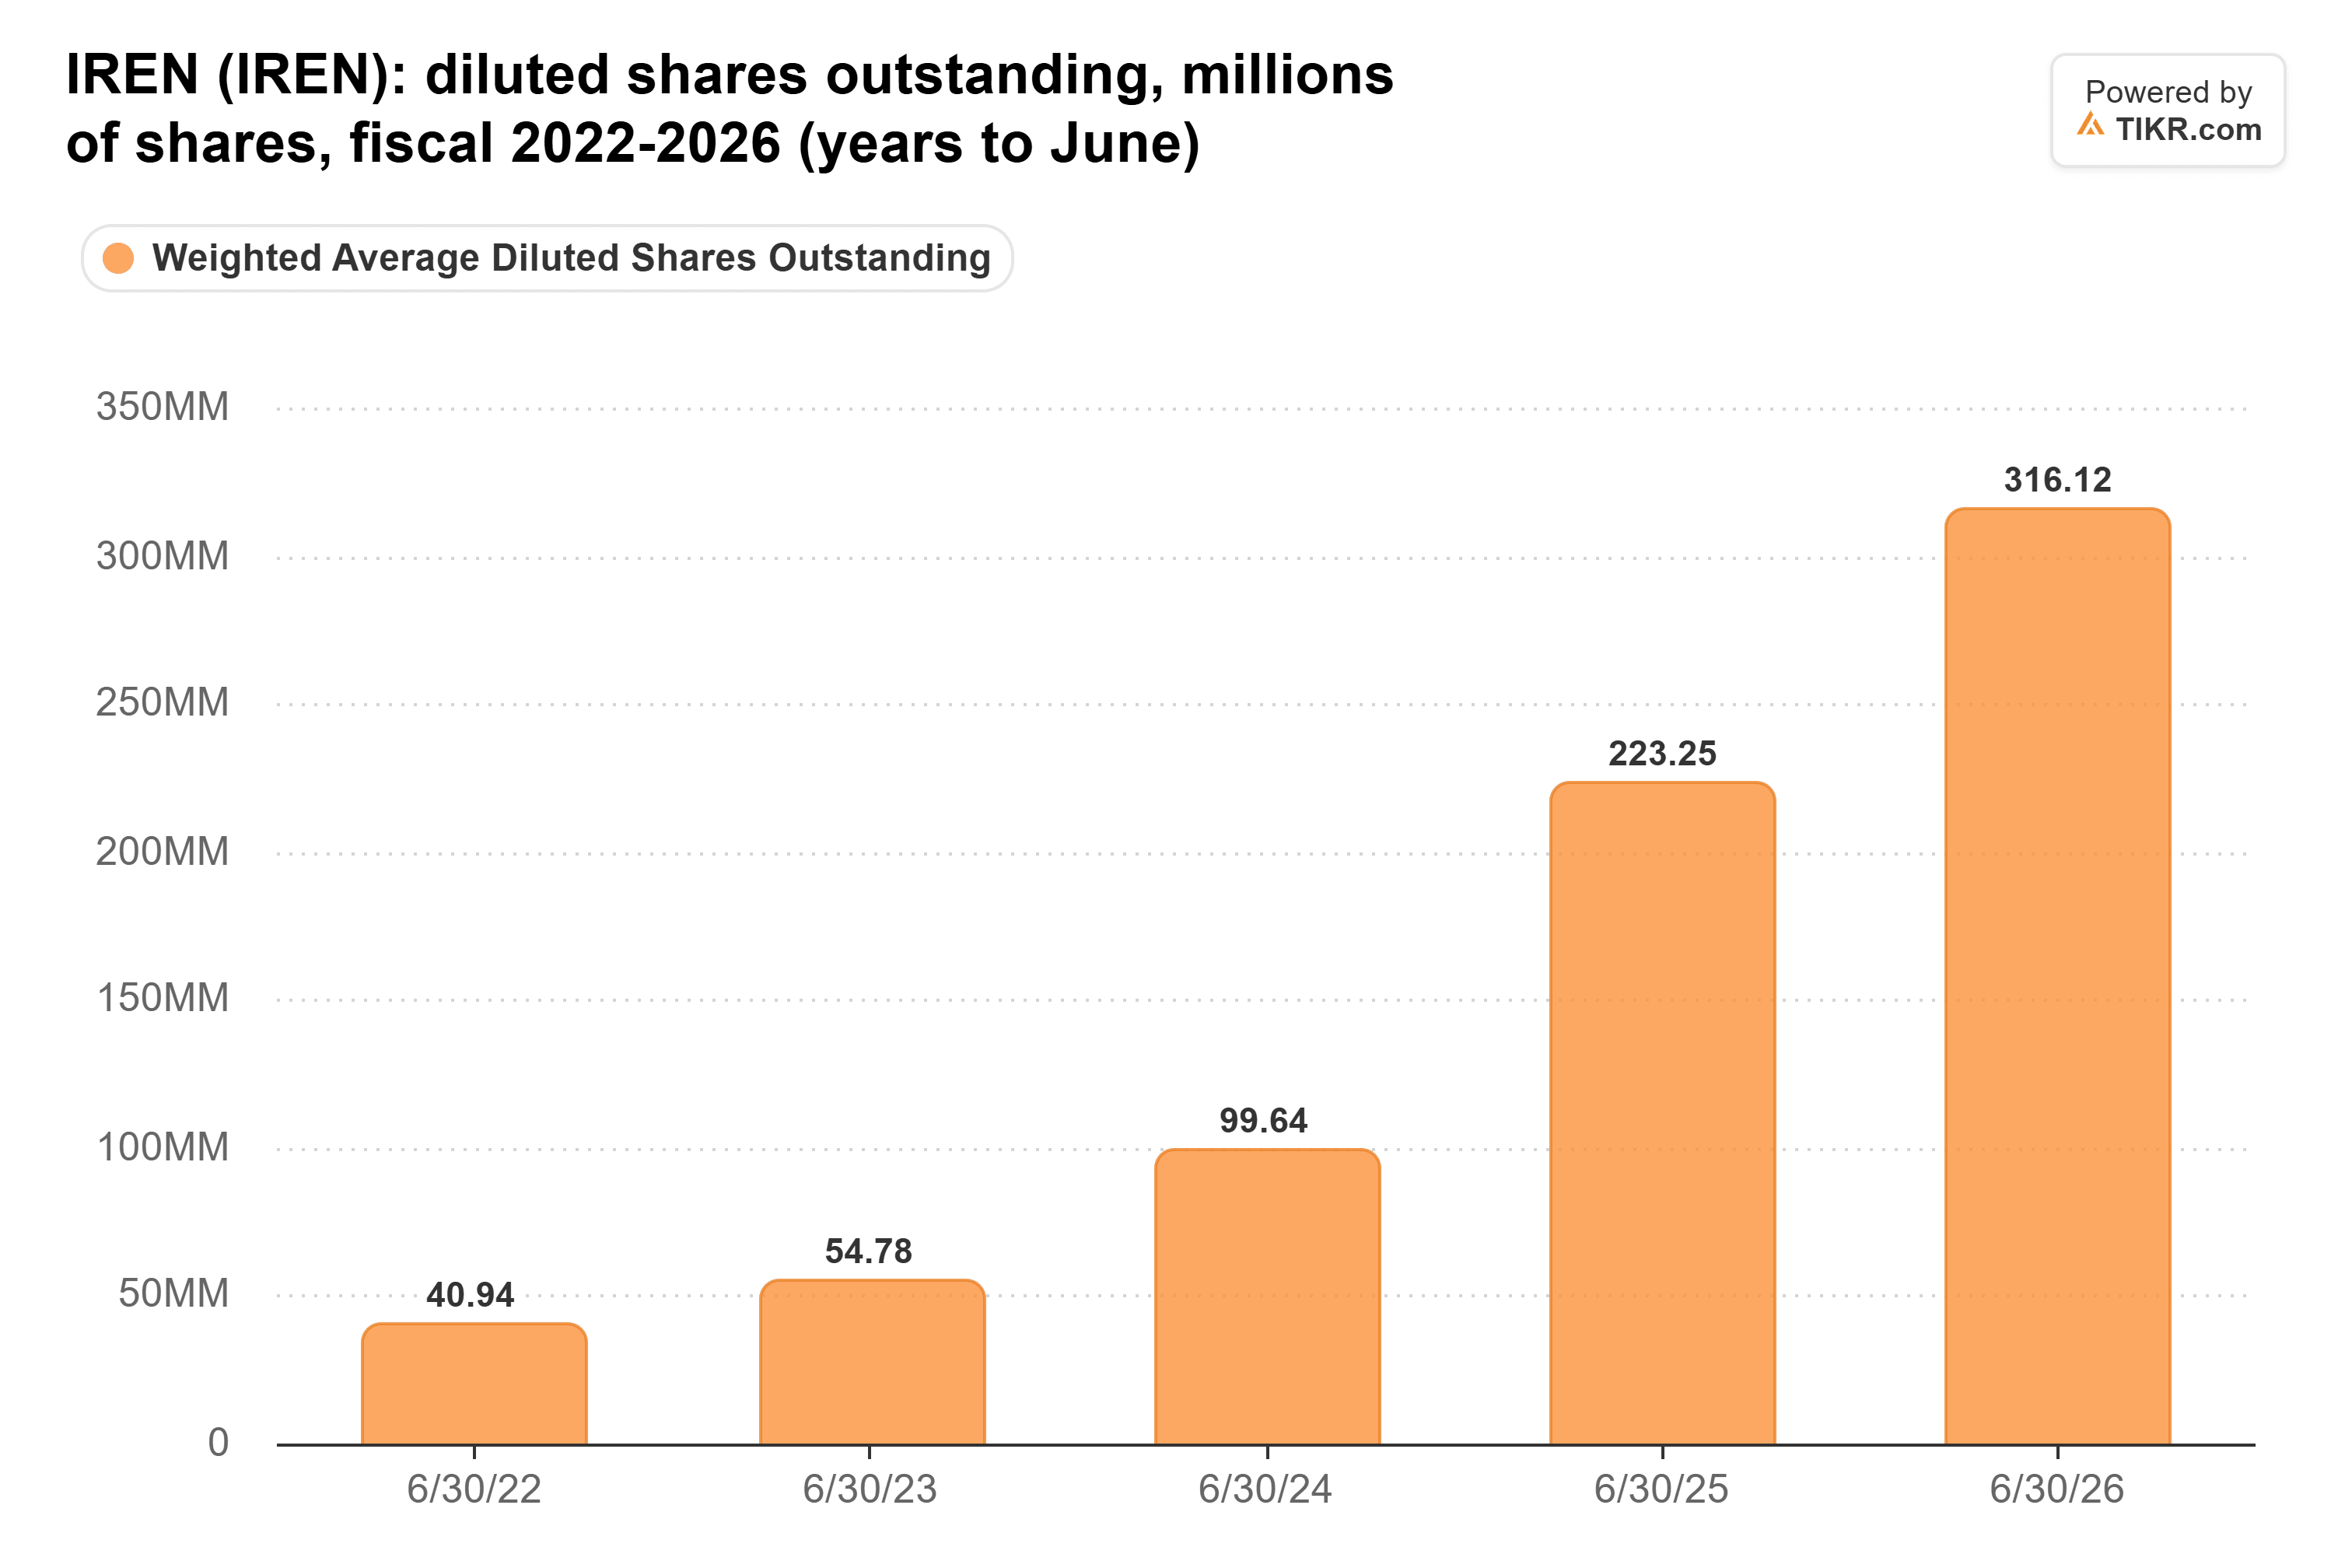
英伟达的权利将增加最多3000万股,但每股价格是70.00美元。这比IREN 11月12日的收盘价高出三倍多,也远高于 摩根大通新下调的55美元目标价,因此英伟达不太可能很快开出那张21亿美元的支票。
IREN在Kress身上的赌注比几乎任何人都大
IREN已签署的英伟达合同应该会得到履行。但IREN正试图销售其2027年的容量并筹集60亿美元,而与此同时,其最大的客户之一预计将减少开支,其最大的客户正在更密切地关注其项目。如果Kress确实放缓了英伟达的交易节奏,那么IREN将成为最明显的输家。当然,她并没有说她将这样做。英伟达11月17日的业绩报告,是Kress领导下的第一份报告,将是首次了解她计划如何处理新交易和担保的机会。英伟达为任何新云公司提供的新云交易或信贷支持,或者IREN的首个数据中心融资,都将大大有助于缓解这种担忧。
那么IREN股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到IREN可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!