核心要点
- Fisher Investments 截至9月30日的季度13F文件显示,其新开立了价值52亿美元的埃克森美孚头寸,并将其GE Vernova和思科的持仓分别提高了38%和22%。
- 自季度结束以来,埃克森美孚上涨了4%,GE Vernova下跌了14%,思科下跌了5%。
- GE Vernova和思科目前的交易价格均低于分析师的最低目标价。分析师预计埃克森美孚的盈利在2029年之前将逐年下降。
- GE Vernova是值得关注的动向,其股价较共识目标价有44%的上涨空间,且远期市盈率远低于其自身平均水平。
Ken Fisher的Fisher Investments管理着3870亿美元资产。当一家如此规模的机构建立一个价值超过50亿美元的全新头寸时,值得关注。其于11月6日提交的、截至9月30日的季度13F文件显示,其新建立了埃克森美孚 (XOM)的头寸,并增持了GE Vernova (GEV)和思科 (CSCO)。
这三只股票中,只有一只自那以后上涨了。
埃克森美孚直接进入前20大持仓
截至9月30日,Fisher持有3193万股埃克森美孚股票,价值52.0亿美元,占其13F股票持仓的1.5%。这使得这家石油巨头在其1054只持仓股票中位列第16大持仓,也是其首次出现在持仓名单上。该股自9月30日以来上涨了4%。(这只是股价的变化。13F文件不显示Fisher在季度内何时买入、支付了何种价格,或者是否仍持有这些股票。)埃克森美孚在10月30日公布第三季度业绩时,通过提高股息和计划在2027年进行200亿美元股票回购,给了股东更多看涨理由。
TIKR追踪了26位分析师对埃克森美孚的看法。有多少人给出“买入”评级?
在一个地方查看埃克森美孚的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看埃克森美孚的分析师评级
Fisher增持了GE Vernova,随后其股价变得更便宜
Fisher在第三季度将其GE Vernova持仓提高了38%。截至9月30日,其持有492万股,价值46.8亿美元,占其13F股票持仓的1.3%,是其第21大持仓。此后该业务持续增长。10月28日,GE Vernova表示其已签约的燃气设备容量已达到122吉瓦。此前,其新签约的11吉瓦合同定价比其2025年第四季度订单高出20%以上,并且其将年底目标提高至至少130吉瓦。第三季度订单有机增长96%,达到293亿美元。
即便如此,该股自9月30日以来下跌了14%,原因是市场对其数据中心客户的担忧,这些客户约占其已签约燃气吉瓦容量的20%。该股在10月22日因对AI支出的担忧下跌了10%,随后在11月3日民主党赢得国会选举后再次下滑。11月6日,埃隆·马斯克发帖称“软银正在拖欠他们的涡轮机订单,”,而11月10日,软银为其俄亥俄州数据中心园区和其他美国站点的电力设备计提了37亿美元减值。目前尚未确认GE Vernova有订单被取消,且GE Vernova的订单预付款和产能预留金是不可退还的。
思科刚刚为Fisher的增持提供了一些支撑
Fisher将其思科持仓提高了22%。截至9月30日,其持有4065万股,价值43.7亿美元,占其13F股票持仓的1.3%,是其第23大持仓。该股自那以后下跌了5%,目前较其52周高点低22%。
11月12日市场收盘后,思科报告第一财季收入为185亿美元,增长24%。其还将2027财年的业绩指引上调至748亿至758亿美元的收入,以及5.47至5.53美元的非GAAP每股收益。该公司现在预计本财年来自超大规模客户的人工智能基础设施收入将达到90亿美元,是其2026财年总收入的两倍多。首席财务官Mark Patterson表示,思科正在“释放显著运营杠杆,这使得我们能够以远快于收入的速度增长盈利。”该季度GAAP每股收益增长了58%。
华尔街同意Fisher的看法吗?
对于埃克森美孚,分析师已经赶上了这轮上涨。共识目标价已从一年前的129美元攀升至184美元,接近其年内高点:
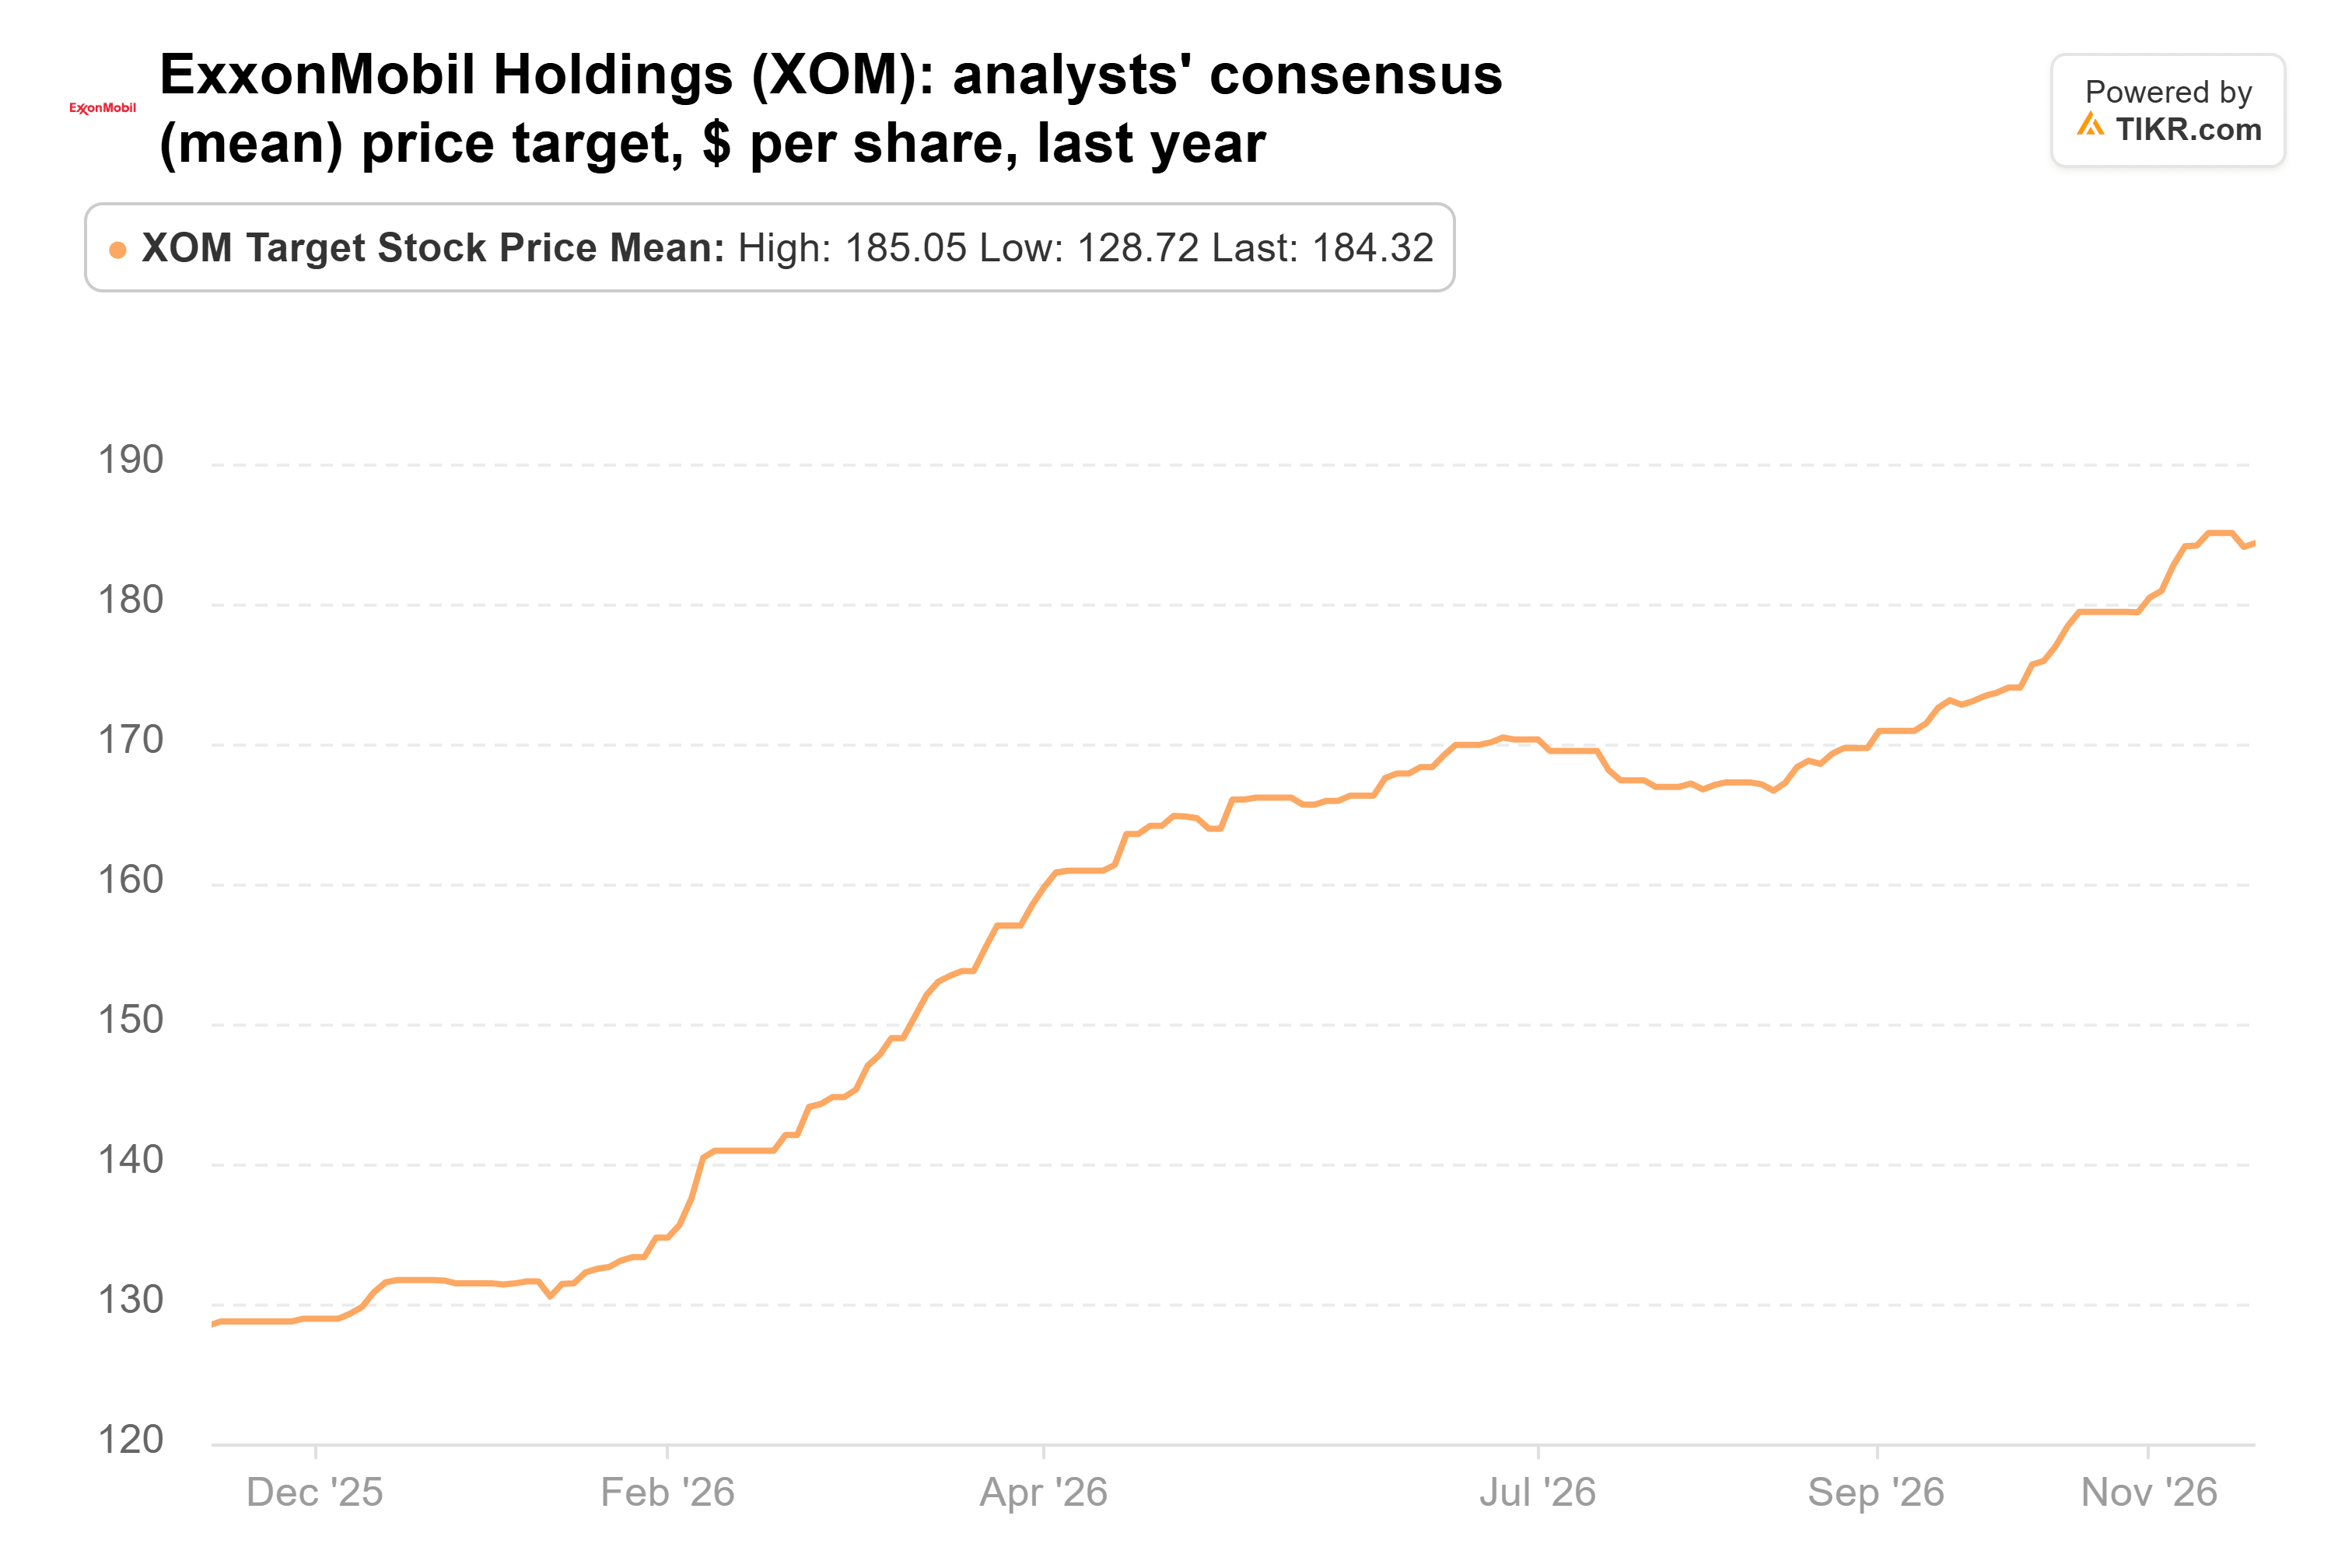
这仅比169.78美元的最新收盘价高出9%,而最低目标价160美元已经低于当前价格。埃克森美孚的交易价格约为远期盈利的12倍,略低于其在TIKR上13倍的五年平均水平。但分析师预计其标准化每股收益将从2026年到2029年逐年下降,2028年将达到10.40美元,而2025年为6.99美元。基于这些2028年的盈利预测,该股的估值高于其平均水平。油价也已经下滑。在特朗普总统表示与伊朗的战争可能很快结束后,布伦特原油价格本月跌破90美元,为8月以来首次。
GE Vernova则是另一番景象。其共识目标价已从一年前的679美元攀升至1182美元,略低于8月1239美元的峰值:
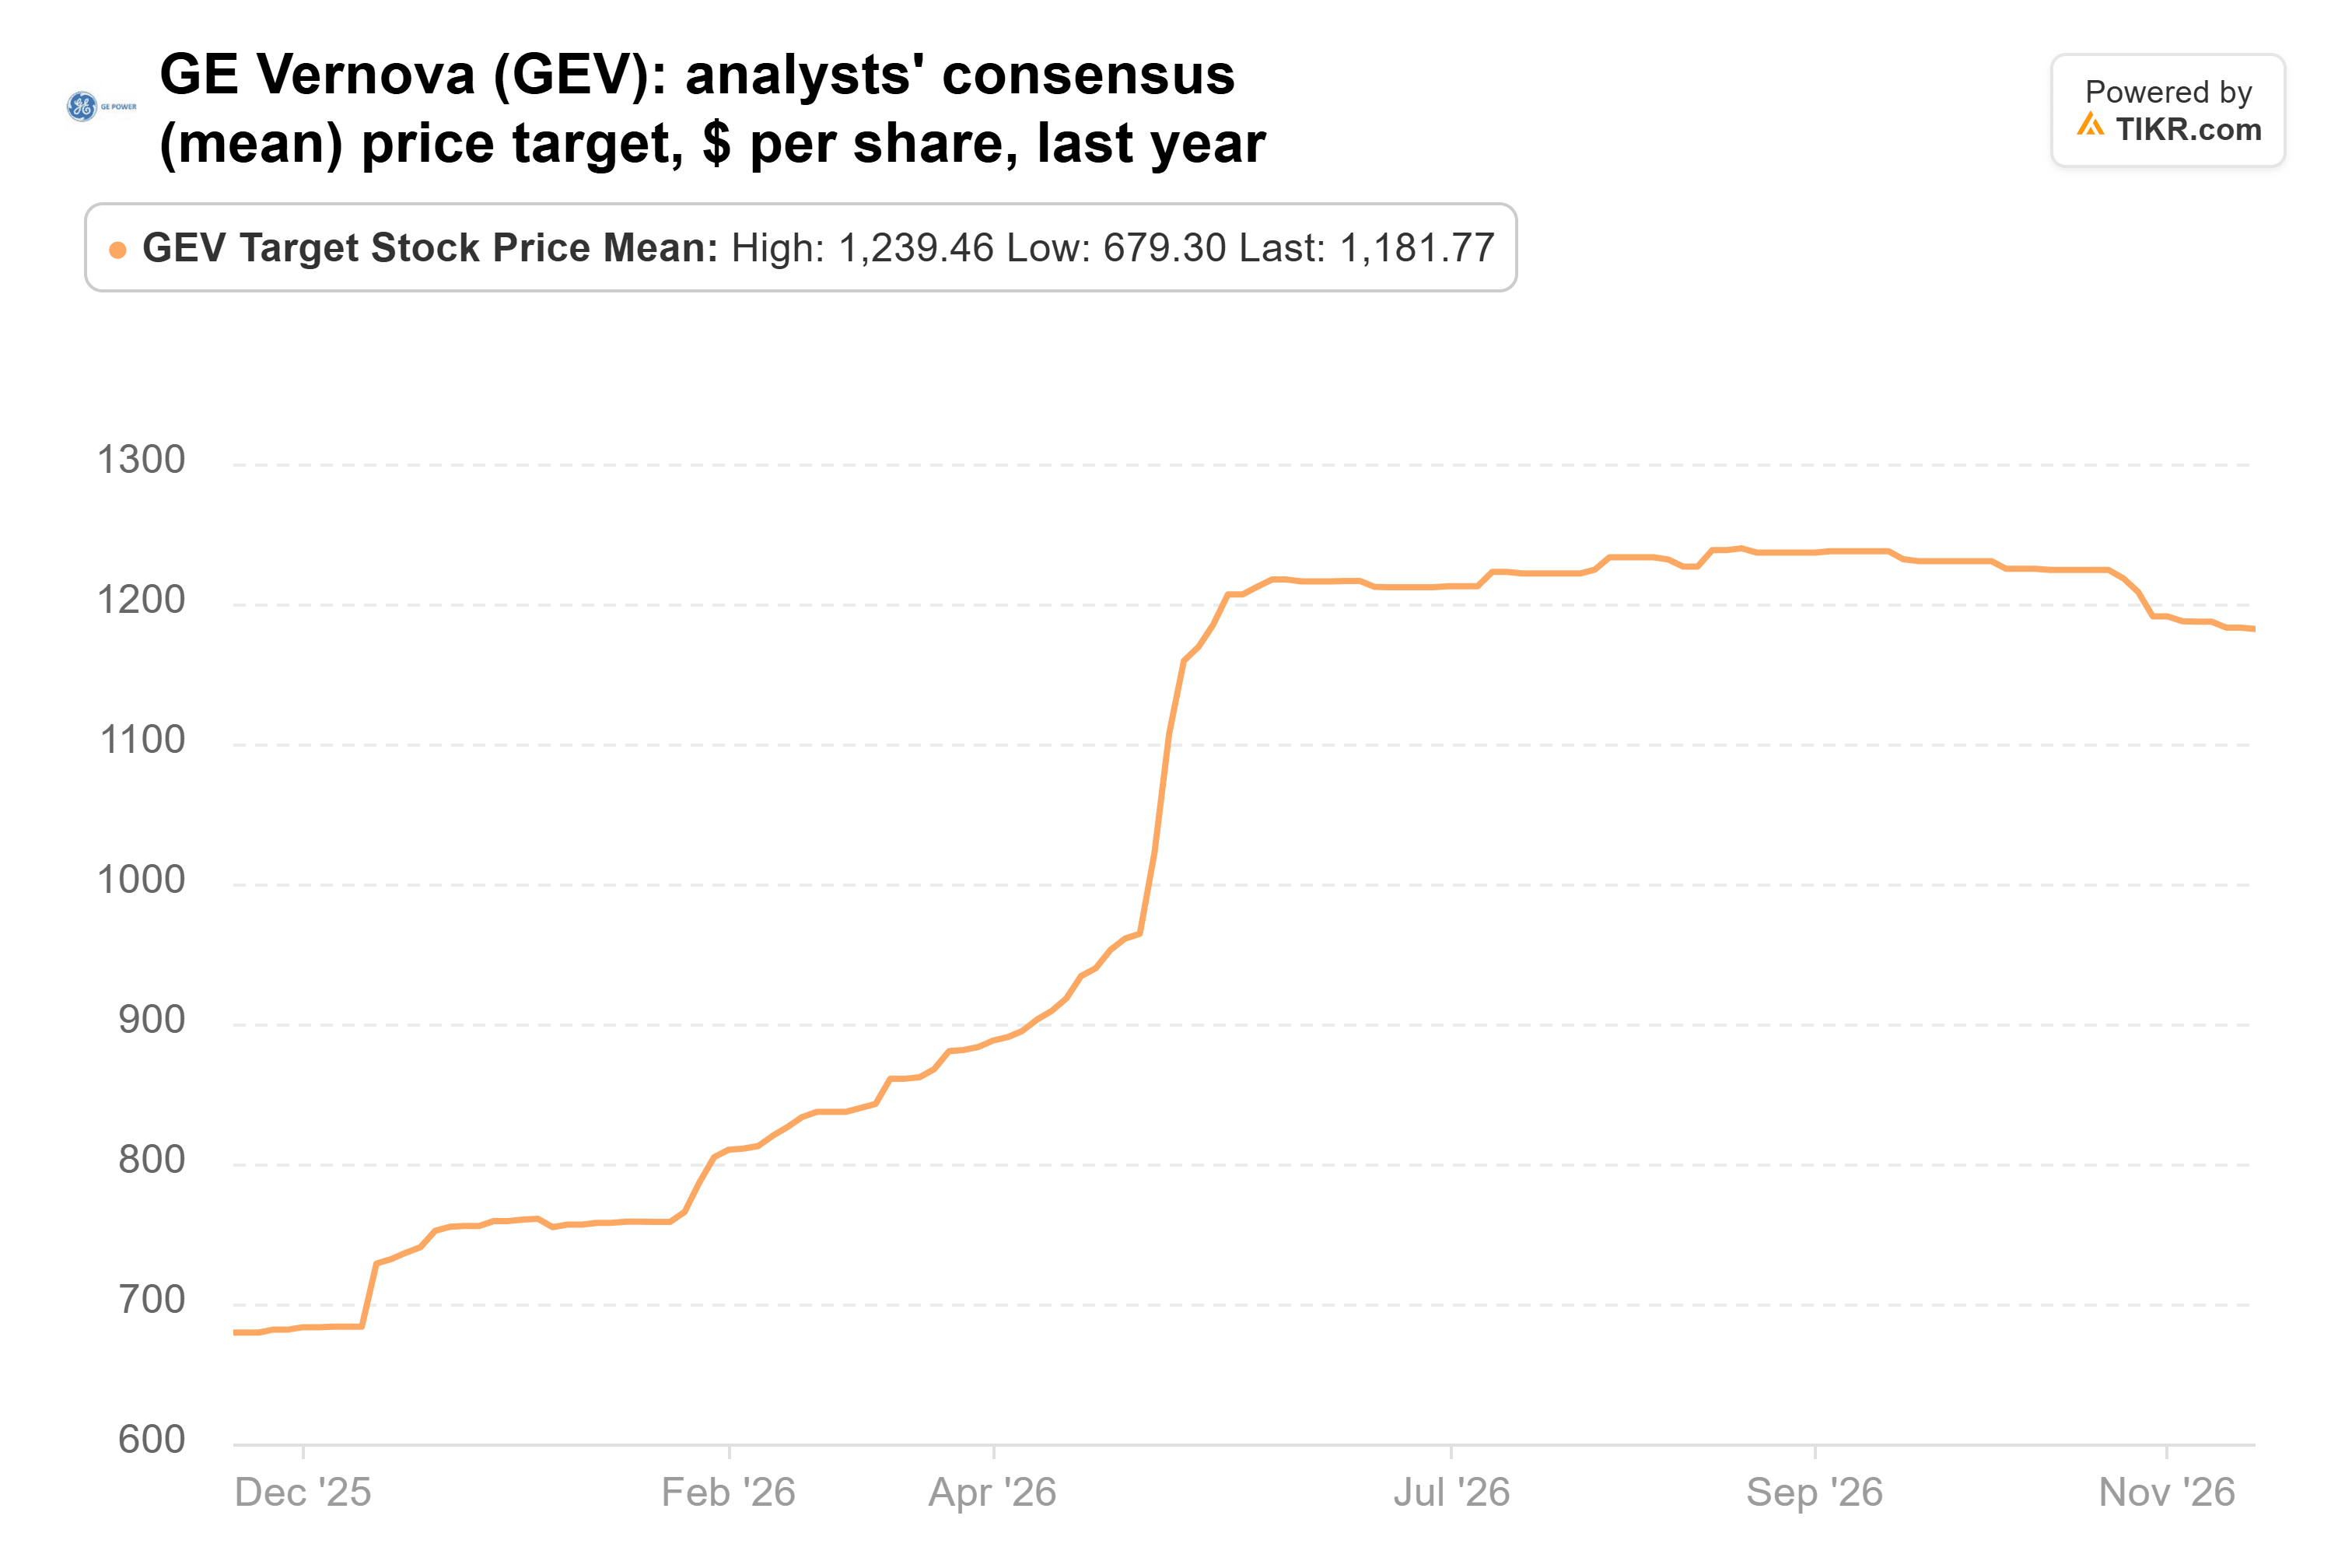
这比818.49美元的最新收盘价高出44%,即使是最低目标价940美元也高于当前价格。GE Vernova的交易价格约为远期盈利的35倍。这低于9月30日的45倍,也远低于其在TIKR上自2024年中以来53倍的平均水平。分析师还预计其标准化每股收益将从2026年的15.62美元增长一倍以上,到2028年达到37.11美元。
思科的共识目标价已从一年前的83美元攀升至136美元,接近其8月的高点:
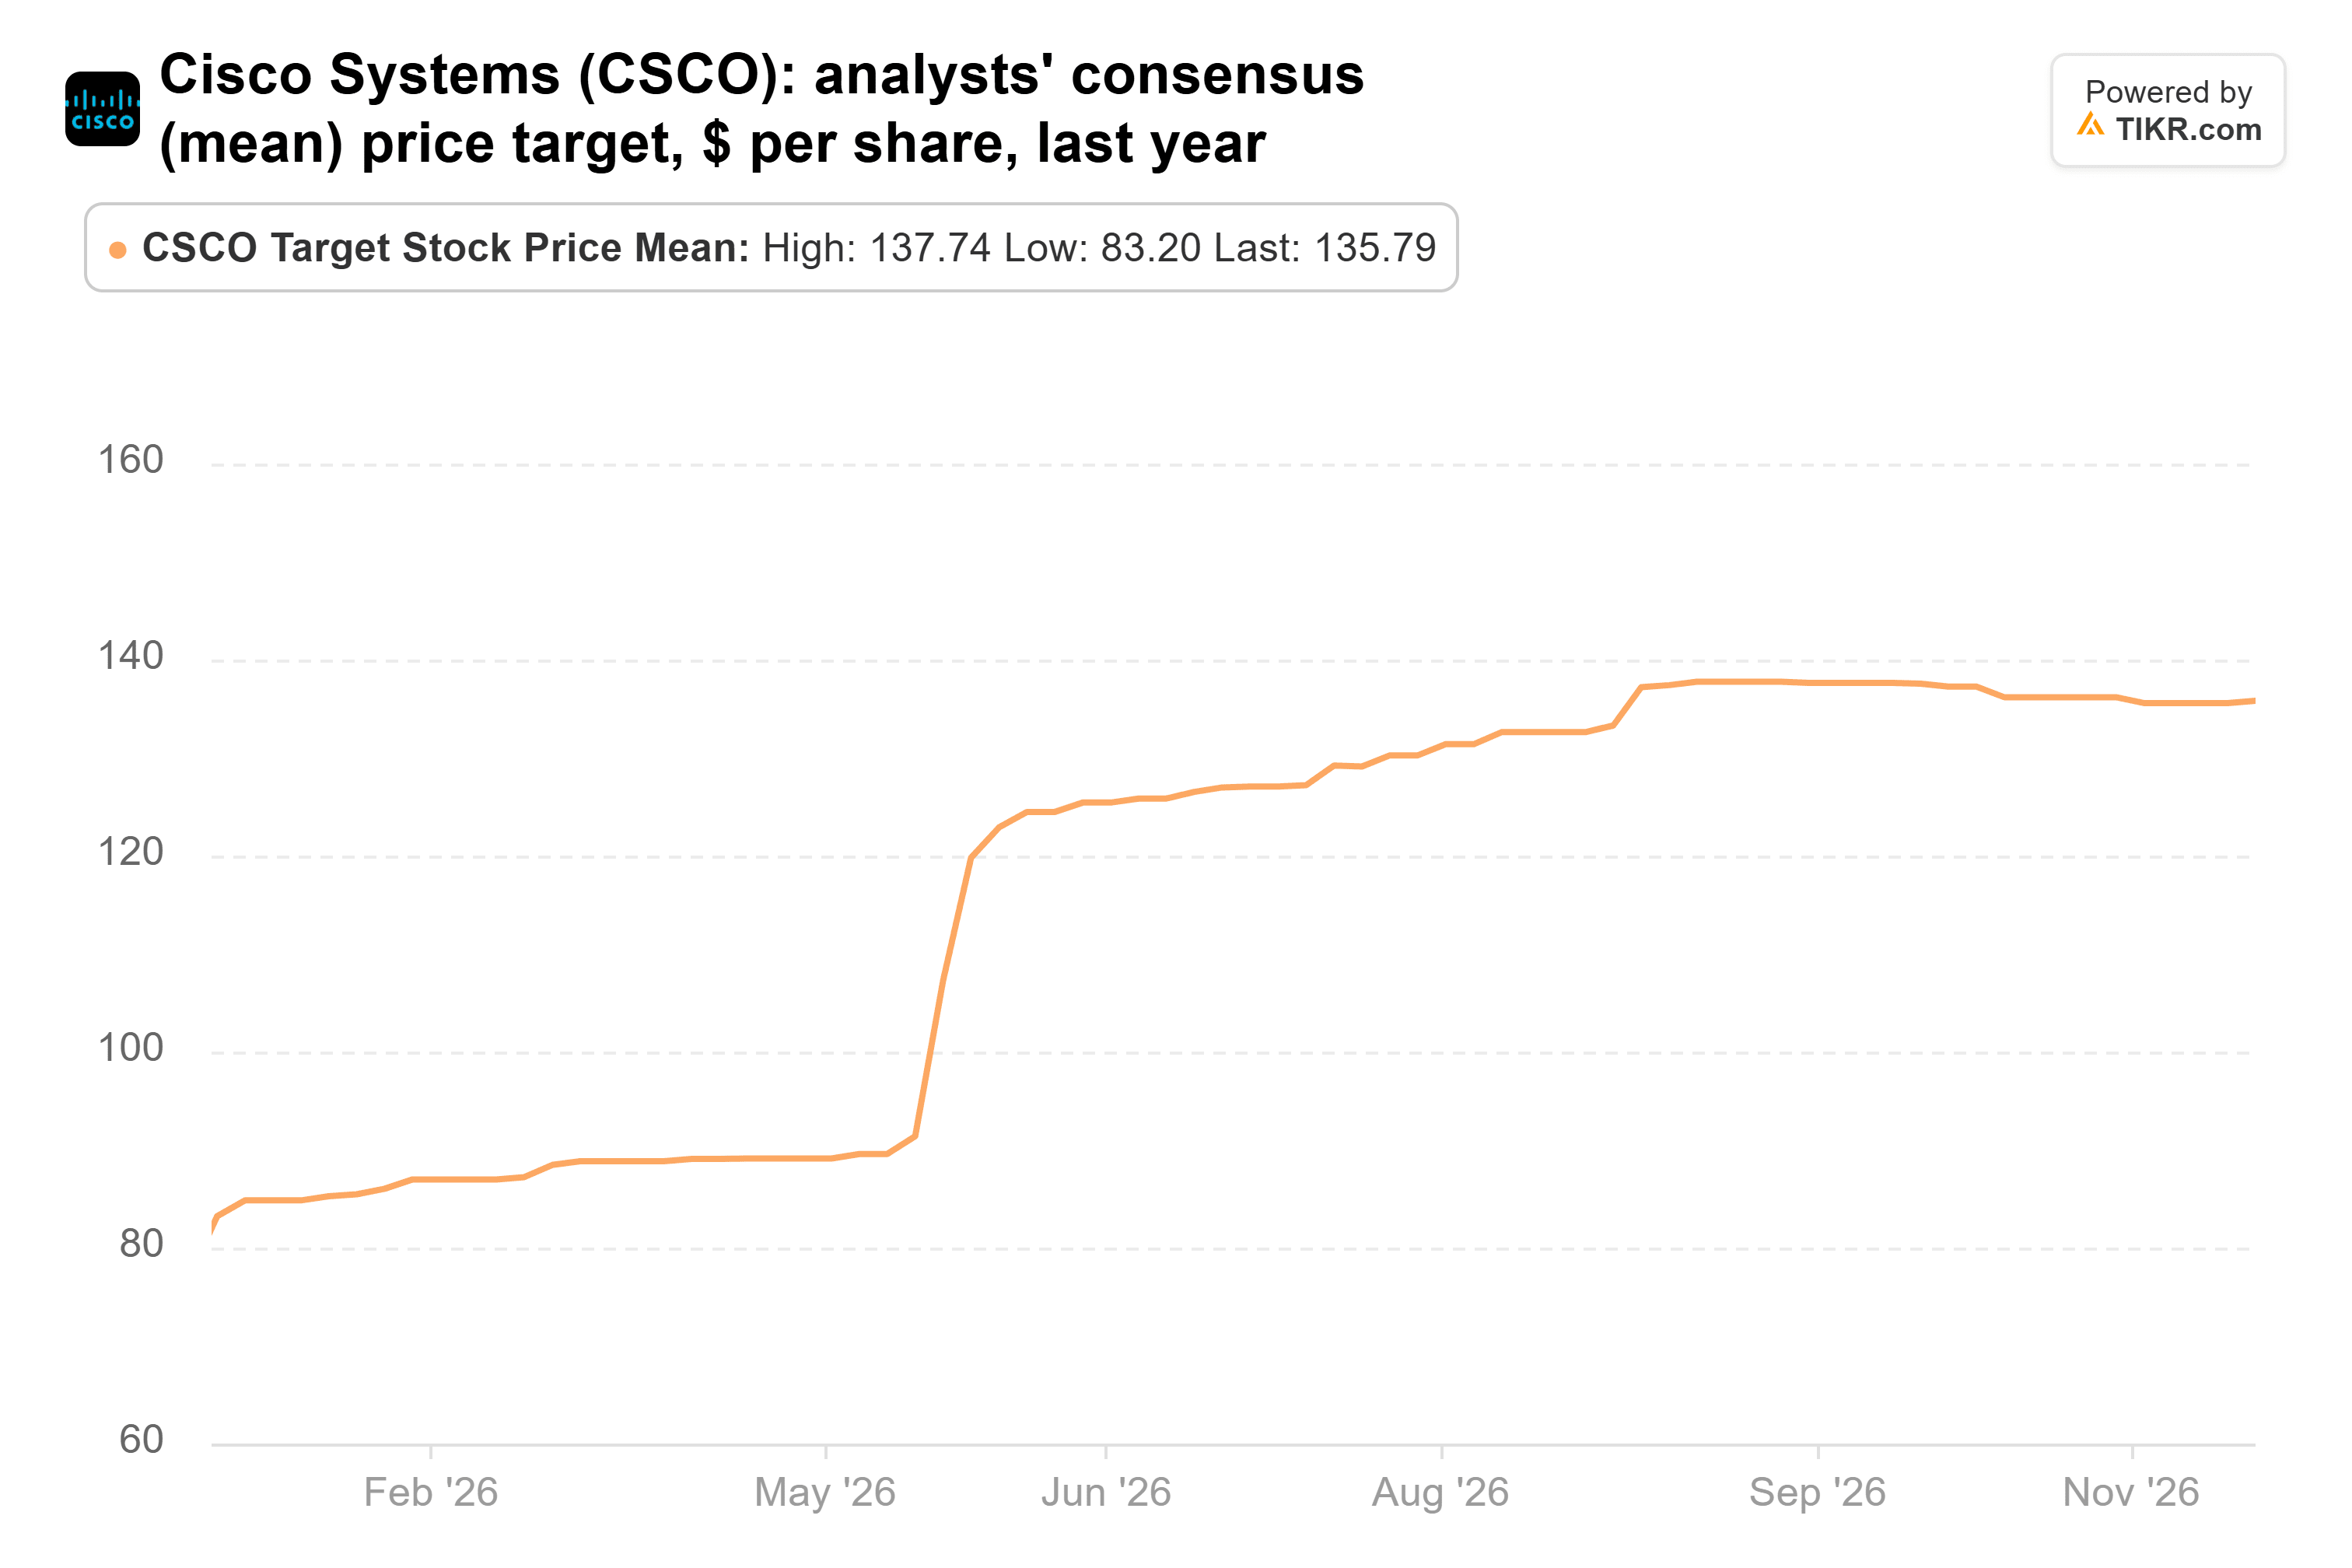
这比102.01美元的最新收盘价高出33%,最低目标价110美元也高于当前价格。思科进入了一个业绩超出其自身指引上限的季度,其交易价格约为远期盈利的20倍。对于一家预计其超大规模客户AI收入今年将增长一倍以上的公司来说,这个估值看起来是合理的。
GE Vernova是我会跟进的动向
如果我现在只能复制Fisher三个动向中的一个,那会是GE Vernova。该股交易价格低于每位分析师的目标价,也远低于其通常的估值倍数,并且其燃气订单积压持续增长。风险在于现金流。其第三季度54亿美元自由现金流中的53亿美元来自营运资本,主要是客户预付款,因此如果另一个大型数据中心客户收缩,将会造成冲击。
在那份报告之后,思科33%的上涨空间对我来说很容易相信。埃克森美孚在这个价位则更难让人喜爱,因为华尔街已经消化了其大部分利好消息。
当然,13F文件只是一个快照,Fisher可能自9月30日以来已经交易了所有这三只股票。其下一份文件,关于第四季度,将在2月中旬到期。那是在GE Vernova第四季度报告几周之后,该公司通常在1月下旬发布该报告。
那么埃克森美孚股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到埃克森美孚可能的价值。从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!